
Mercato della fibrilazione auricular: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della fibrillazione atriale (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di trattamento (non farmacologico e farmacologico), utente finale (ospedali, centri di chirurgia ambulatoriale e laboratori di cateterismo cardiaco) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003531
- Categoria : Scienze della vita
- Numero di pagine : 146
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
31,19 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
73,70 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10,03 %
Tasso di crescita
Mercato di riferimento
466,61 miliardi di dollari USA
(2026-2034)
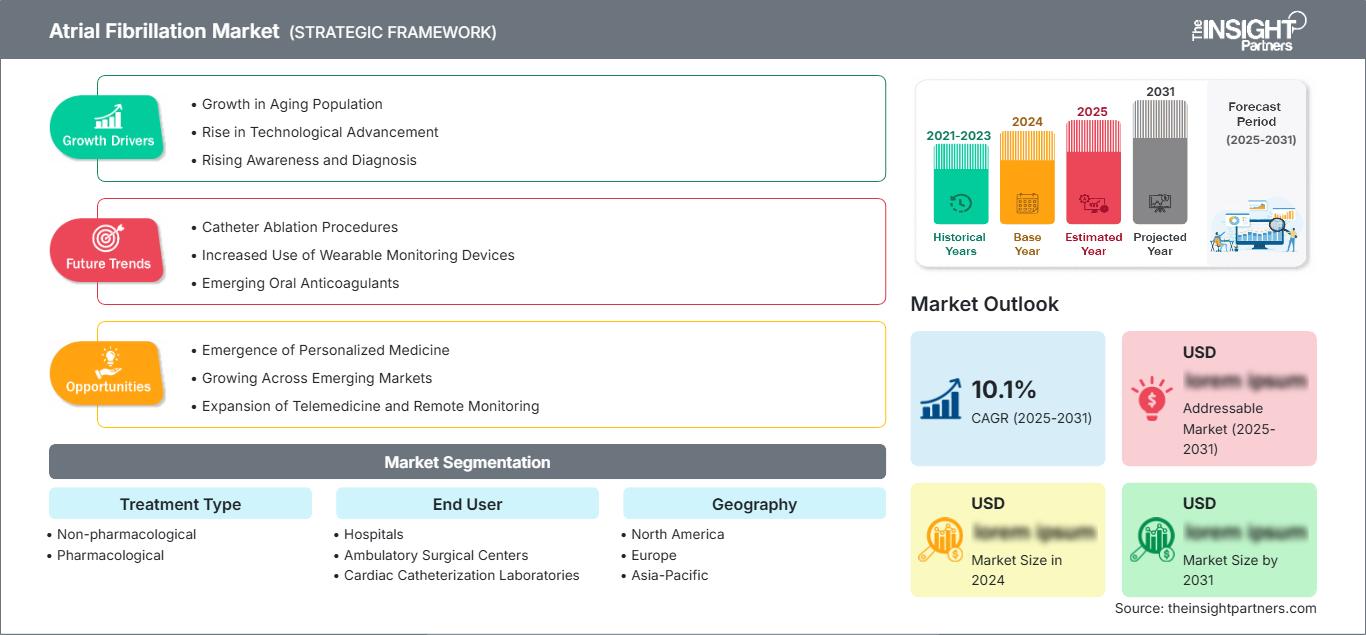
Il mercato della fibrillazione atriale ha un valore di 31,19 miliardi di dollari nel 2025 e si prevede che raggiungerà i 73,70 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 10,03% nel periodo 2026-2034. Il mercato comprende sia trattamenti farmacologici che terapie non farmacologiche effettuate in ospedali, centri di chirurgia ambulatoriale e laboratori di cateterismo cardiaco, il che indica una tendenza verso una gestione precoce del ritmo cardiaco.
Il Nord America continua a rivestire un'importanza strategica, grazie alla presenza di un'ampia popolazione con diagnosi accertata, di infrastrutture per l'elettrofisiologia, di canali di rimborso e alla rapida adozione di nuove tecniche di ablazione. Le dimensioni del mercato nordamericano per la fibrillazione atriale sono trainate dalle procedure di controllo del ritmo basate su catetere, da volumi di procedure più elevati e da iniziative di assistenza cardiaca integrata.
Analisi e approfondimenti sul mercato della fibrillazione atriale
- Nord America: Il Nord America rappresentava una quota del 38-42% nel 2025 e si prevede che crescerà a un CAGR del 9,5-10,5% tra il 2026 e il 2034, grazie a servizi di elettrofisiologia consolidati, un sistema di rimborso ben strutturato e un aumento dei trattamenti procedurali.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 76-80% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,8-10,8% tra il 2026 e il 2034, grazie all'elevato utilizzo dell'ablazione e all'adozione di nuove tecnologie.
- Europa: Nel 2025 l'Europa deteneva una quota del 25-29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,0-10,0% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna a sostenere i volumi delle procedure e l'accesso ai trattamenti.
- Asia-Pacifico: la regione Asia-Pacifico ha conquistato una quota di mercato del 20-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,5-12,5% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: Il trattamento farmacologico deteneva una quota di mercato del 38-42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,5-8,5% tra il 2026 e il 2034, a testimonianza del costante utilizzo di anticoagulanti e antiaritmici.
- Segmento ad alta crescita: i laboratori di cateterismo cardiaco rappresentavano una quota di mercato del 18-22% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 12,5-13,5% tra il 2026 e il 2034, trainati dal controllo procedurale del ritmo cardiaco.
- Aziende chiave analizzate nel dettaglio: Boston Scientific Corporation, Medtronic, AtriCure, Inc., Biosense Webster, Inc., Boehringer Ingelheim International GmbH, CardioFocus, Abbott, Sanofi, BIOTRONIK SE & Co. KG, Bristol-Myers Squibb Company.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Si sta assistendo a una transizione da una gestione dominata da soluzioni farmacologiche a un ecosistema di soluzioni integrate che includono terapia anticoagulante, farmaci per il controllo del ritmo cardiaco, ablazione con catetere, chirurgia, diagnostica per immagini, mappatura e monitoraggio. L'ablazione a campo pulsato sta guidando il cambiamento grazie al suo approccio selettivo dei tessuti e all'efficienza del flusso di lavoro. Inoltre, si registrano miglioramenti nella progettazione dei cateteri, nella precisione della mappatura, nella conferma delle lesioni e nell'efficienza del flusso di lavoro per facilitare le pratiche di elettrofisiologia ad alto volume.
In termini di adozione, si prevede che il mercato dell'ablazione a campo pulsato registrerà una maggiore diffusione nei mercati emergenti asiatici e in alcuni paesi del Medio Oriente, grazie al miglioramento delle competenze in elettrofisiologia. Con una maggiore accettazione normativa delle nuove tecnologie di ablazione, la validazione clinica per il controllo precoce del ritmo cardiaco e gli investimenti in centri specializzati, l'accesso a queste soluzioni migliorerà.
Ambito del rapporto sul mercato della fibrillazione atriale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 31,19 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 73,70 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,03% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della fibrillazione atriale
La domanda è stata determinata dall'aumento della popolazione anziana, dall'ipertensione, dall'obesità, dal diabete, dall'apnea notturna e da una migliore individuazione delle aritmie intermittenti. La fibrillazione atriale aumenta il rischio di ictus e insufficienza cardiaca, creando quindi la necessità clinica di una terapia anticoagulante e di una gestione del ritmo cardiaco. Questo ha influenzato la crescita del mercato della fibrillazione atriale, poiché tale crescita dipende dal numero di persone a cui viene diagnosticata la patologia e da quanti di questi riescono a passare dal trattamento sintomatico al trattamento definitivo.
La catena del valore comprende aziende farmaceutiche, aziende produttrici di dispositivi medici, aziende specializzate in mappatura e diagnostica per immagini, ospedali, elettrofisiologi, laboratori di cateterizzazione, aziende di distribuzione e organizzazioni che determinano i livelli di rimborso. La produzione di farmaci è stata tradizionalmente effettuata su larga scala da aziende farmaceutiche, mentre la produzione di dispositivi medici richiede sempre più cateteri, generatori, sistemi di mappatura e accessori specializzati. Talvolta, la disponibilità di team di elettrofisiologi può essere limitata.
Il rapporto sul mercato della fibrillazione atriale si concentra sempre più sul posizionamento competitivo basato su evidenze cliniche, efficienza delle procedure, mappatura degli ecosistemi installati e diversità del portafoglio di prodotti per l'ablazione. Boston Scientific Corporation, Medtronic, AtriCure, Inc., Biosense Webster, Inc., Abbott, CardioFocus e BIOTRONIK SE & Co. KG competono basandosi sulle loro piattaforme tecnologiche differenziate, mentre Boehringer Ingelheim International GmbH, Sanofi e Bristol-Myers Squibb Company rimangono importanti attori del settore farmaceutico.
L'ablazione a campo pulsato, la tecnologia di mappatura e monitoraggio, che consentono di ridurre i tempi procedurali mantenendo la sicurezza, stanno suscitando un crescente interesse da parte degli investitori. I recenti sviluppi clinici hanno aumentato la pressione competitiva nei segmenti della fibrillazione atriale persistente e degli interventi di prima linea. Le aziende con un portafoglio prodotti diversificato dovrebbero ottenere un vantaggio competitivo integrando diagnosi, mappatura, ablazione, monitoraggio e gestione post-procedura, anziché dipendere da un singolo segmento.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della fibrillazione atriale: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della fibrillazione atriale
Nel 2025, il Nord America deteneva una quota di mercato del 38-42% nel settore della fibrillazione atriale, con una previsione di crescita annua composta (CAGR) del 9,5-10,5% entro il 2034. Gli Stati Uniti costituiscono il nucleo del mercato nordamericano, mentre il Canada beneficia delle crescenti competenze in elettrofisiologia. Tra i fattori determinanti si annoverano le tendenze demografiche legate all'invecchiamento della popolazione, i sistemi di riferimento ben sviluppati, l'ampia diffusione dello screening cardiovascolare e la capillare disponibilità dell'ablazione transcatetere.
Gli ospedali e le strutture specializzate prediligono programmi di elettrofisiologia in giornata o con degenza breve, mentre i fornitori competono sull'accuratezza delle tecnologie di mappatura e sull'efficienza delle procedure. Gli incentivi legati al rimborso facilitano l'utilizzo sia dei farmaci che delle procedure, nonostante alcune disparità di accesso esistenti in diverse regioni. Boston Scientific Corporation, Medtronic, Abbott e Biosense Webster, Inc. sono tra i principali fornitori, mentre le aziende farmaceutiche supportano i percorsi di anticoagulazione e controllo del ritmo cardiaco in Nord America.
Mercato statunitense della fibrillazione atriale
Gli Stati Uniti rappresentano una quota del 76-80% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,8-10,8% entro il 2034. L'elevata densità di procedure, la disponibilità di specialisti, le strutture cardiache all'avanguardia e l'ampia diffusione del controllo del ritmo tramite catetere spiegano il loro predominio. Gli Stati Uniti fungono da piattaforma chiave per il lancio di tecnologie di ablazione innovative.
Si osserva una tendenza verso il controllo precoce del ritmo cardiaco in pazienti selezionati, sulla base di dati scientifici che ne dimostrano i benefici in termini di riduzione dei sintomi e miglioramento della salute cardiovascolare. Boston Scientific Corporation, Medtronic, Abbott, Biosense Webster, Inc., AtriCure, Inc. e CardioFocus forniscono le proprie tecnologie, mentre Boehringer Ingelheim International GmbH, Sanofi e Bristol-Myers Squibb Company offrono farmaci per il controllo del ritmo. L'elettrofisiologia in ambito ospedaliero sarà fondamentale, mentre i laboratori di cateterismo cardiaco acquisiranno un'importanza sempre maggiore.
Mercato europeo della fibrillazione atriale
Nel 2025 l'Europa deteneva una quota di mercato del 25-29% e manterrà una crescita con un CAGR del 9,0-10,0% fino al 2034. Il mercato è dominato dalla Germania, seguita da Regno Unito, Francia, Italia e Spagna. L'adozione di linee guida cliniche, l'invecchiamento della popolazione, gli investimenti nella sanità pubblica e il miglior accesso a specialisti in elettrofisiologia sono i fattori trainanti della domanda regionale.
Nel Regno Unito, l'elevato numero di specialisti e la crescente capacità di eseguire procedure sono fattori importanti. In Germania, l'alto volume di interventi cardiaci, unitamente all'adozione di dispositivi, riveste un ruolo cruciale. Francia, Italia e Spagna continuano ad ampliare il numero di pazienti indirizzati a centri specializzati e le procedure di ablazione, ma presentano differenze in termini di rimborso e capacità procedurali. In tutta Europa, la domanda è sempre più trainata da approcci di controllo del ritmo, centri specializzati e nuove piattaforme energetiche.
Mercato della fibrillazione atriale nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato del 20-24% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'11,5-12,5% fino al 2034. I mercati dominanti sono la Cina, seguita da Giappone, Corea del Sud, India e Australia. La domanda sarà ulteriormente stimolata dalla crescente disponibilità di personale specializzato e da una migliore diagnostica.
Cina e Giappone dispongono di un elevato numero di pazienti e di centri cardiologici all'avanguardia, mentre Corea del Sud e Australia vantano buone capacità procedurali. L'India ha un grande potenziale a lungo termine grazie a una maggiore consapevolezza, alla presenza di centri cardiologici e alla formazione specialistica. L'industria locale, gli ospedali e il sistema sanitario pubblico possono contribuire a superare le barriere all'accesso.
Mercato della fibrillazione atriale in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) dell'11,0-12,0% fino al 2034, con l'Arabia Saudita come principale motore di crescita, grazie a ospedali modernizzati e specialisti in cardiologia, insieme agli Emirati Arabi Uniti, impegnati a rafforzare le proprie capacità nell'assistenza terziaria, e al Sudafrica, che rimarrà uno dei principali mercati regionali.
Il miglioramento delle infrastrutture, il turismo medico e gli sforzi di modernizzazione dell'assistenza sanitaria da parte dei governi stanno contribuendo a un maggiore accesso al trattamento elettrofisiologico. Mentre l'Arabia Saudita e gli Emirati Arabi Uniti hanno il potenziale per adottare tecniche di ablazione avanzate da centri altamente specializzati, il Sudafrica e il resto del Medio Oriente e Africa dipendono maggiormente dalla disponibilità di specialisti e dai rinvii. Le risorse finanziarie provenienti dal settore energetico potrebbero contribuire alla creazione di infrastrutture cardiache.
Analisi di segmentazione
Tipo di trattamento
Si prevede che il segmento relativo alla tipologia di trattamento crescerà a un tasso annuo composto (CAGR) del 9,0-10,0% dal 2026 al 2034. Il mercato della fibrillazione atriale riflette sempre più la gestione combinata, in cui l'anticoagulazione affronta il rischio tromboembolico mentre gli interventi di controllo del ritmo mirano ai sintomi e alla progressione della malattia. Gli approcci non farmacologici stanno acquisendo importanza grazie al miglioramento della tecnologia, delle evidenze scientifiche e delle competenze specialistiche.
- Trattamenti non farmacologici: gli interventi con catetere e chirurgici stanno acquisendo sempre maggiore importanza per i pazienti idonei, grazie ai progressi nella somministrazione di energia, nella mappatura, nella verifica delle lesioni e nel flusso di lavoro procedurale.
- Farmacologico: Gli anticoagulanti e le terapie antiaritmiche rimangono fondamentali, in particolare per i pazienti gestiti con terapia medica, per coloro che sono in attesa di interventi e per le persone che necessitano di una riduzione a lungo termine del rischio di ictus.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 10,5-11,5% dal 2026 al 2034. L'ambito del mercato è sempre più definito dai luoghi in cui è possibile eseguire procedure complesse in modo efficiente, con gli ospedali che mantengono ampie capacità e le strutture specializzate che espandono la capacità di focalizzarsi sull'elettrofisiologia.
- Ospedali: Gli ospedali rimangono il principale ambiente di cura perché combinano pronto soccorso, diagnostica per immagini cardiaca, elettrofisiologia, chirurgia, servizi farmaceutici e monitoraggio intensivo.
- Centri di chirurgia ambulatoriale: questi centri possono gestire procedure selezionate a bassa complessità, man mano che i percorsi di degenza più brevi si consolidano, in particolare laddove sono integrati anestesia, monitoraggio e supporto elettrofisiologico.
- Laboratori di cateterismo cardiaco: i laboratori dedicati sono strategicamente importanti per i volumi di ablazione perché concentrano attrezzature specializzate, team qualificati, sistemi di mappatura e infrastrutture procedurali.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
Assistenza complessa |
Maturo |
|
Centri chirurgici ambulatoriali |
Mezzo |
Soggiorno breve |
Scalatura |
|
Laboratori di cateterismo cardiaco |
Alto |
Volume di ablazione |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato della fibrillazione atriale.
Aumento del carico dei fattori di rischio cardiometabolico
L'invecchiamento, l'ipertensione, l'obesità, il diabete e i disturbi respiratori del sonno stanno ampliando la popolazione a rischio di fibrillazione atriale e aumentando la necessità di una gestione continua. L'effetto clinico è duplice: un maggior numero di pazienti necessita di una valutazione per la terapia anticoagulante, mentre i casi sintomatici o non adeguatamente controllati creano una domanda di strategie di controllo del ritmo. I sistemi sanitari si trovano quindi ad affrontare maggiori esigenze in termini di diagnosi, invio a specialisti, monitoraggio e intervento. Per i fornitori, questo amplia la base di clienti potenziali sia per i farmaci che per le tecnologie procedurali. L'impatto è maggiore laddove lo screening nell'assistenza primaria si integra efficacemente con i servizi di cardiologia. Una diagnosi precoce può inoltre indirizzare i pazienti verso percorsi terapeutici prima che gli episodi ricorrenti diventino più difficili da gestire, supportando la domanda di soluzioni integrate che comprendano diagnostica, farmaci, ablazione e follow-up.
Espansione delle infrastrutture di elettrofisiologia
Gli investimenti nei laboratori di elettrofisiologia stanno aumentando la capacità di diagnosticare e trattare aritmie complesse, in particolare negli ospedali ad alto volume e nei centri cardiologici specializzati. I nuovi laboratori richiedono piattaforme di mappatura, cateteri per ablazione, generatori, supporto per l'imaging, sistemi di monitoraggio e team clinici specializzati, creando un effetto moltiplicatore nell'intero ecosistema dei dispositivi. Una maggiore capacità può anche ridurre le liste d'attesa per le procedure e consentire ai medici di trattare pazienti che in precedenza erano costretti alla terapia farmacologica. Per i produttori, l'espansione delle infrastrutture aumenta il valore dei portafogli tecnologici integrati e dei programmi di formazione clinica. L'adozione a livello regionale dipenderà dai rimborsi, dai budget di investimento, dalla densità di specialisti e dai modelli di approvvigionamento. I mercati che combinano investimenti infrastrutturali con percorsi di riferimento strutturati hanno maggiori probabilità di convertire il carico di malattia diagnosticato in un maggior volume di procedure.
Un cambiamento clinico verso un controllo più precoce del ritmo
Le evidenze a supporto delle strategie di controllo del ritmo cardiaco stanno modificando le discussioni terapeutiche per pazienti selezionati, estendendo la cura oltre la semplice soppressione dei sintomi. Un intervento precoce può ampliare il numero di pazienti candidabili all'ablazione transcatetere, soprattutto quando i sintomi, le recidive o la risposta al trattamento giustificano un'intensificazione delle procedure. Questa transizione ha un impatto diverso sulla domanda di farmaci e dispositivi. I farmaci rimangono importanti per l'anticoagulazione e per specifiche esigenze di controllo del ritmo, mentre le tecnologie procedurali beneficiano di una maggiore intensità di richieste di intervento. I medici necessitano inoltre di sistemi affidabili per la selezione dei pazienti, l'imaging, la mappatura e il follow-up al fine di gestire i risultati. L'impatto sul mercato si estende oltre le vendite di cateteri, poiché ogni procedura aggiuntiva può richiedere mappatura, accesso, erogazione di energia, monitoraggio e servizi post-trattamento. I fornitori strategici traggono quindi vantaggio da soluzioni che affrontano l'intero percorso procedurale, piuttosto che un singolo componente isolato.
Tendenze future del mercato della fibrillazione atriale
Ablazione personalizzata e monitoraggio a circuito chiuso
La prossima fase di cura probabilmente combinerà strategie di ablazione individualizzate con il monitoraggio continuo del ritmo cardiaco. I progressi nella mappatura, nel rilevamento dei contatti, nella valutazione delle lesioni e nel monitoraggio tramite dispositivi indossabili o impiantabili possono aiutare i medici ad adattare l'intensità dell'intervento ai modelli di aritmia specifici di ciascun paziente. Nel tempo, i dati generati prima e dopo le procedure potrebbero supportare una rilevazione più precisa delle recidive e decisioni terapeutiche più efficaci. È probabile che i produttori integrino i flussi di lavoro di monitoraggio, mappatura e ablazione, mentre gli operatori sanitari potrebbero utilizzare i dati longitudinali per perfezionare i programmi di follow-up. Le tendenze del mercato della fibrillazione atriale privilegeranno sempre più le piattaforme che collegano le evidenze procedurali con i risultati clinici reali dei pazienti. Tale integrazione potrebbe ridurre la frammentazione delle cure e creare cicli di feedback clinico più solidi per la gestione delle recidive.
Maggiore diffusione dell'ablazione a campo pulsato
L'ablazione a campo pulsato è destinata a diventare una tecnologia di primaria importanza, man mano che le evidenze cliniche si amplieranno sia nella forma parossistica che in quella persistente della malattia. Il suo meccanismo non termico e il potenziale di integrazione nel flusso di lavoro possono supportare procedure più rapide e una maggiore produttività di laboratorio, se utilizzata all'interno di protocolli clinici appropriati. Si prevede che la competizione si sposterà dalla semplice differenziazione della fonte di energia verso la durabilità della lesione, la sicurezza, l'integrazione con le mappe, la versatilità dei cateteri e la qualità delle evidenze. Le nuove piattaforme saranno sempre più valutate rispetto agli approcci consolidati a radiofrequenza e criopallone in gruppi di pazienti ben definiti. Le prospettive tecnologiche dipenderanno quindi dai risultati comparativi, dai rimborsi, dalle curve di apprendimento degli operatori e dall'espansione normativa. I fornitori con programmi di formazione scalabili ed ecosistemi procedurali integrati dovrebbero essere in una posizione migliore con l'aumento dell'adozione.
Opportunità di mercato nella fibrillazione atriale
Centri emergenti di elettrofisiologia in Asia
Investire in centri cardiologici specializzati in India, Cina, Sud-est asiatico e in alcuni mercati sviluppati dell'area Asia-Pacifico crea opportunità per localizzare la formazione in elettrofisiologia, il supporto alle procedure e la distribuzione della tecnologia. I fornitori possono dare priorità ai centri urbani ad alto volume prima di espandersi attraverso reti di riferimento regionali. I modelli di partnership con ospedali e società cliniche possono accelerare la formazione dei medici, riducendo al contempo l'onere di implementazione associato a sofisticati sistemi di mappatura e ablazione. Le capacità di assistenza locale possono anche migliorare i tempi di funzionamento delle apparecchiature e la coerenza delle procedure. Le previsioni per il mercato della fibrillazione atriale indicano un divario crescente tra l'incidenza della malattia e la capacità di trattamento in diverse economie emergenti, creando spazio per le aziende che combinano tecnologia, formazione, progettazione dei flussi di lavoro e monitoraggio post-procedura. Le strategie commerciali dovrebbero quindi privilegiare infrastrutture cliniche scalabili piuttosto che il solo posizionamento del prodotto.
Piattaforme integrate dalla procedura al monitoraggio
Una seconda opportunità risiede nell'integrazione di dati di ablazione, mappatura, monitoraggio e dati longitudinali in piattaforme cliniche coordinate. Gli operatori sanitari necessitano sempre più di prove che dimostrino l'efficacia delle procedure al di là dell'intervento immediato, includendo la sorveglianza delle recidive e la gestione del paziente. Le aziende possono puntare all'interoperabilità tra sistemi di elettrofisiologia e tecnologie di monitoraggio, consentendo ai medici di accedere a informazioni rilevanti attraverso un flusso di lavoro più unificato. Le priorità di investimento potrebbero includere analisi, documentazione automatizzata, monitoraggio remoto e funzionalità di supporto alle decisioni che riducano l'onere amministrativo. Questo approccio può rafforzare la fidelizzazione dei clienti, poiché la proposta di valore si estende all'intero percorso di trattamento. Crea inoltre opportunità per contratti di servizio differenziati, partnership cliniche e programmi di generazione di evidenze, in particolare nei sistemi sanitari che cercano risultati misurabili da tecnologie cardiache ad alta intensità di capitale.
Sviluppi recenti
- Giugno 2026: Medtronic ha annunciato il lancio in India della tecnologia di ablazione a campo pulsato PulseSelect, ampliando l'accesso a una piattaforma di ablazione non termica per la fibrillazione atriale. L'azienda ha sottolineato l'elevato carico di malattia e il divario terapeutico nel Paese, inquadrando il lancio in un contesto più ampio di sforzi volti ad espandere le capacità di elettrofisiologia avanzata.
- Maggio 2025: Abbott ha annunciato il lancio in India del catetere per ablazione TactiFlex Sensor Enabled. Il dispositivo combina una punta elettrodica flessibile con un sensore di forza di contatto ed è progettato per il trattamento della fibrillazione atriale se utilizzato con il sistema EnSite X EP, consentendo una visualizzazione più precisa e un controllo più accurato della procedura.
- Aprile 2025: Boston Scientific Corporation ha riportato risultati positivi a 12 mesi relativi all'endpoint primario della seconda fase dello studio ADVANTAGE AF, che valuta l'ablazione a campo pulsato FARAPULSE e il catetere FARAPOINT nella fibrillazione atriale persistente. I risultati hanno fornito ulteriori prove cliniche a supporto dell'estensione dell'uso dell'ablazione a campo pulsato anche al di là della forma parossistica.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -