
Marché de l’atrial Fibrillation : taille, part de marché et prévisions 2034
Taille et prévisions du marché de la fibrillation auriculaire (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type de traitement (non pharmacologique et pharmacologique), utilisateur final (hôpitaux, centres de chirurgie ambulatoire et laboratoires de cathétérisme cardiaque) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00003531
- Catégorie : Sciences de la vie
- Nombre de pages : 146
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
31,19 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
73,70 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,03 %
taux de croissance
Marché adressable
466,61 milliards de dollars américains
(2026-2034)
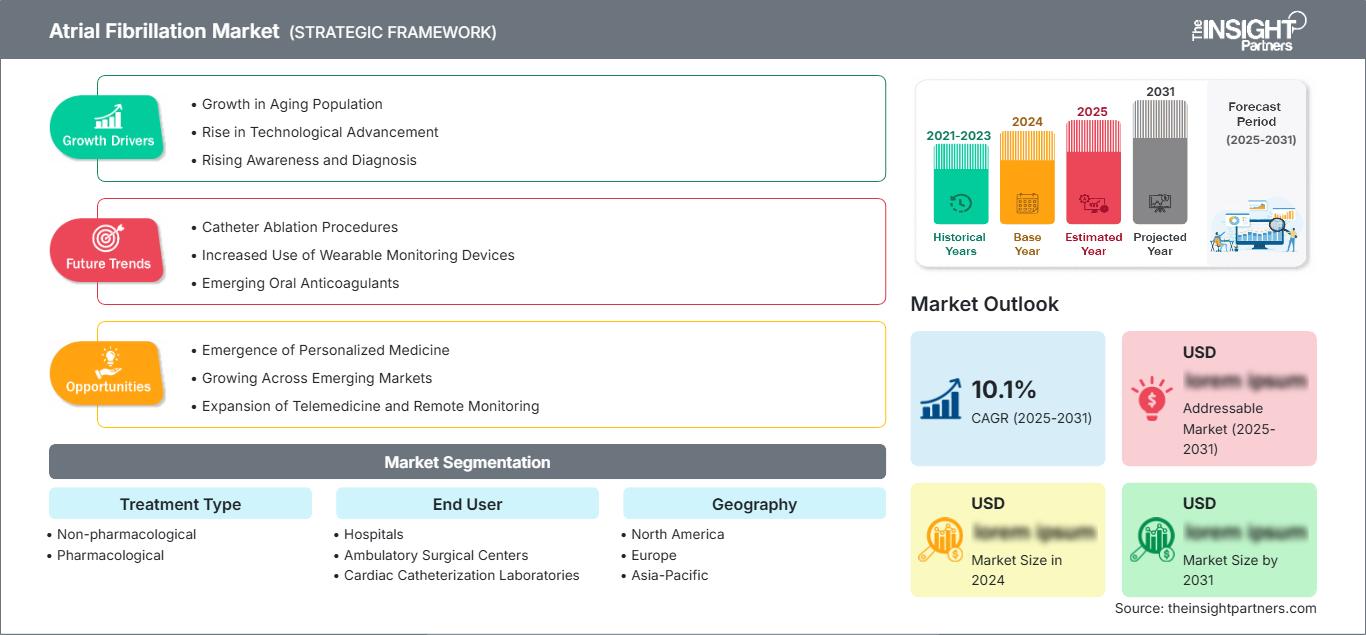
Le marché de la fibrillation auriculaire était évalué à 31,19 milliards de dollars américains en 2025 et devrait atteindre 73,70 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 10,03 % entre 2026 et 2034. Ce marché comprend à la fois les traitements pharmacologiques et les thérapies non pharmacologiques pratiqués dans les hôpitaux, les centres de chirurgie ambulatoire et les laboratoires de cathétérisme cardiaque, ce qui indique une tendance à la prise en charge précoce des troubles du rythme cardiaque.
L'Amérique du Nord demeure un marché stratégique important, du fait de la présence d'une population nombreuse diagnostiquée, d'infrastructures d'électrophysiologie, de circuits de remboursement et d'une adoption rapide des nouvelles techniques d'ablation. La taille du marché nord-américain de la fibrillation auriculaire est portée par les procédures de contrôle du rythme par cathéter, un volume d'interventions plus élevé et des initiatives de soins cardiaques intégrés.
Analyse et perspectives du marché de la fibrillation auriculaire
- Amérique du Nord : L'Amérique du Nord représentait une part de 38 à 42 % en 2025 et devrait croître à un TCAC de 9,5 à 10,5 % entre 2026 et 2034, soutenue par des services d'électrophysiologie matures, un niveau de remboursement élevé et un recours croissant aux traitements procéduraux.
- États-Unis : Les États-Unis représentaient 76 à 80 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 9,8 à 10,8 % entre 2026 et 2034, grâce à une forte utilisation de l'ablation et à l'adoption de cette technologie.
- Europe : L'Europe détenait une part de 25 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 9,0 à 10,0 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne contribuant aux volumes d'interventions et à l'accès aux traitements.
- Asie-Pacifique : La région Asie-Pacifique a capté une part de marché de 20 à 24 % en 2025 et devrait progresser à un TCAC de 11,5 à 12,5 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Segment le plus important : Le traitement pharmacologique détenait une part de marché de 38 à 42 % en 2025 et devrait croître à un TCAC de 7,5 à 8,5 % entre 2026 et 2034, reflétant une utilisation soutenue des anticoagulants et des antiarythmiques.
- Segment à forte croissance : Les laboratoires de cathétérisme cardiaque représentaient une part de marché de 18 à 22 % en 2025 et devraient connaître une croissance annuelle composée de 12,5 à 13,5 % entre 2026 et 2034, sous l'impulsion du contrôle du rythme procédural.
- Principales entreprises analysées en détail : Boston Scientific Corporation, Medtronic, AtriCure, Inc., Biosense Webster, Inc., Boehringer Ingelheim International GmbH, CardioFocus, Abbott, Sanofi, BIOTRONIK SE & Co. KG, Bristol-Myers Squibb Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
On observe une transition d'une prise en charge dominée par les médicaments vers un écosystème de solutions intégrées comprenant l'anticoagulation, les médicaments de contrôle du rythme cardiaque, l'ablation par cathéter, la chirurgie, l'imagerie, la cartographie et la surveillance. L'ablation par champ pulsé est un moteur de changement grâce à son approche tissulaire sélective et à l'efficacité des flux de travail. Par ailleurs, des améliorations sont apportées à la conception des cathéters, à la précision de la cartographie, à la confirmation des lésions et à l'efficacité des flux de travail afin de faciliter l'exercice d'une activité électrophysiologique importante.
En termes d'adoption, le marché de l'ablation par champ pulsé devrait connaître une croissance plus importante sur les marchés émergents d'Asie ainsi que dans certains pays du Moyen-Orient, grâce au développement des compétences en électrophysiologie. L'acceptation réglementaire accrue des nouvelles technologies d'ablation, la validation clinique du contrôle précoce du rythme cardiaque et les investissements dans les centres spécialisés faciliteront l'accès à ces solutions.
Rapport sur le marché de la fibrillation auriculaire : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 31,19 milliards de dollars américains |
| Taille du marché d'ici 2034 | 73,70 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,03% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la fibrillation auriculaire
La demande est stimulée par le vieillissement de la population, l'hypertension, l'obésité, le diabète, l'apnée du sommeil et une meilleure détection des arythmies intermittentes. La fibrillation auriculaire accroît les risques d'AVC et d'insuffisance cardiaque, d'où la nécessité clinique d'un traitement anticoagulant et d'une prise en charge du rythme cardiaque. C'est ce qui a influencé la croissance du marché de la fibrillation auriculaire, celle-ci étant directement liée à la population diagnostiquée et à la proportion de patients pouvant passer d'un traitement symptomatique à un traitement curatif.
La chaîne de valeur comprend les entreprises pharmaceutiques, les fabricants de dispositifs médicaux, les sociétés d'imagerie et de cartographie, les hôpitaux, les électrophysiologistes, les laboratoires de cathétérisme, les distributeurs et les organismes de remboursement. La production de médicaments est assurée à grande échelle par les laboratoires pharmaceutiques, tandis que la production de dispositifs médicaux nécessite de plus en plus de cathéters spécialisés, de générateurs, de systèmes de cartographie et d'accessoires. La disponibilité des équipes d'électrophysiologie peut parfois être limitée.
Le rapport sur le marché de la fibrillation auriculaire met de plus en plus l'accent sur le positionnement concurrentiel fondé sur les données cliniques, l'efficacité des procédures, les écosystèmes de cartographie installés et la diversité des gammes de produits d'ablation. Boston Scientific Corporation, Medtronic, AtriCure, Inc., Biosense Webster, Inc., Abbott, CardioFocus et BIOTRONIK SE & Co. KG se positionnent sur le marché grâce à leurs plateformes technologiques différenciées, tandis que Boehringer Ingelheim International GmbH, Sanofi et Bristol-Myers Squibb Company demeurent des acteurs pharmaceutiques majeurs.
L'ablation par champ pulsé, la cartographie et la surveillance, technologies permettant de gagner du temps opératoire tout en garantissant la sécurité, suscitent un intérêt croissant de la part des investisseurs. Les récents progrès cliniques ont accentué la concurrence dans les segments de la fibrillation auriculaire persistante et des interventions de première intention. Les entreprises disposant d'un portefeuille de produits diversifié devraient tirer un avantage concurrentiel de l'intégration du diagnostic, de la cartographie, de l'ablation, de la surveillance et du suivi post-opératoire, plutôt que de dépendre d'un seul segment.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la fibrillation auriculaire : Perspectives stratégiques
Perspectives régionales
Marché de la fibrillation auriculaire en Amérique du Nord
En 2025, l'Amérique du Nord détenait entre 38 et 42 % du marché de la fibrillation auriculaire et devrait connaître une croissance annuelle composée (TCAC) de 9,5 à 10,5 % d'ici 2034. Les États-Unis constituent le cœur de ce marché, tandis que le Canada bénéficie du développement de ses capacités en électrophysiologie. Parmi les facteurs sous-jacents, on note le vieillissement de la population, l'efficacité des systèmes d'orientation des patients, le dépistage cardiovasculaire à grande échelle et la large disponibilité de l'ablation par cathéter.
Les hôpitaux et les centres spécialisés privilégient les programmes d'électrophysiologie ambulatoires ou de courte durée, tandis que les fournisseurs rivalisent sur la précision des technologies de cartographie et l'efficacité des procédures. Les incitations liées au remboursement favorisent le recours aux médicaments et aux procédures, malgré certaines disparités d'accès selon les régions. Boston Scientific Corporation, Medtronic, Abbott et Biosense Webster, Inc. figurent parmi les principaux fournisseurs, tandis que les entreprises pharmaceutiques soutiennent les traitements anticoagulants et les protocoles de contrôle du rythme cardiaque en Amérique du Nord.
Marché américain de la fibrillation auriculaire
Les États-Unis représentent 76 à 80 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 9,8 à 10,8 % d'ici 2034. La densité des interventions, la disponibilité de spécialistes, les infrastructures cardiaques de pointe et l'adoption généralisée du contrôle du rythme cardiaque par cathéter expliquent leur position dominante. Les États-Unis constituent une plateforme essentielle pour le lancement de technologies d'ablation innovantes.
On observe une tendance à la prise en charge précoce des troubles du rythme cardiaque chez certains patients, fondée sur des données scientifiques démontrant leurs bénéfices sur les symptômes et la santé cardiovasculaire. Les entreprises Boston Scientific Corporation, Medtronic, Abbott, Biosense Webster, Inc., AtriCure, Inc. et CardioFocus fournissent leurs technologies, tandis que Boehringer Ingelheim International GmbH, Sanofi et Bristol-Myers Squibb Company proposent des médicaments pour la prise en charge des troubles du rythme. L'électrophysiologie en milieu hospitalier jouera un rôle essentiel, et les laboratoires de cathétérisme cardiaque deviendront de plus en plus importants.
Marché européen de la fibrillation auriculaire
L'Europe représentait 25 à 29 % du marché en 2025 et devrait maintenir sa croissance à un TCAC de 9,0 à 10,0 % jusqu'en 2034. Ce marché est dominé par l'Allemagne, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. L'adoption de recommandations cliniques, le vieillissement de la population, les investissements dans les soins de santé publique et un meilleur accès aux spécialistes en électrophysiologie sont les principaux moteurs de la demande régionale.
Au Royaume-Uni, le nombre élevé de spécialistes et le développement des compétences en matière de procédures sont des atouts majeurs. En Allemagne, le volume important d'interventions cardiaques et l'adoption croissante des dispositifs médicaux jouent un rôle crucial. La France, l'Italie et l'Espagne continuent de développer les consultations et les procédures d'ablation, mais leurs modalités de remboursement et leurs capacités techniques varient. Partout en Europe, la demande est de plus en plus portée par les techniques de contrôle du rythme cardiaque, les centres spécialisés et les nouvelles plateformes énergétiques.
Marché de la fibrillation auriculaire en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 20 à 24 % en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 11,5 à 12,5 % jusqu'en 2034. Les marchés dominants sont la Chine, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La demande sera renforcée par l'augmentation des effectifs spécialisés et l'amélioration des diagnostics.
La Chine et le Japon comptent un grand nombre de patients et disposent de centres de cardiologie de pointe, tandis que la Corée du Sud et l'Australie possèdent de solides capacités interventionnelles. L'Inde présente un fort potentiel à long terme grâce à une meilleure sensibilisation, à ses centres de cardiologie et à la formation de spécialistes. L'industrie locale, les hôpitaux et le système de santé publique peuvent contribuer à lever les obstacles à l'accès aux soins.
Marché de la fibrillation auriculaire au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 11,0 à 12,0 % jusqu'en 2034, l'Arabie saoudite étant le principal contributeur, grâce à ses hôpitaux modernisés et à ses spécialistes en cardiologie, tandis que les Émirats arabes unis se concentrent sur le développement de leurs capacités en matière de soins tertiaires et que l'Afrique du Sud demeure l'un des principaux marchés régionaux.
Le développement des infrastructures, le tourisme médical et les efforts de modernisation des systèmes de santé entrepris par les gouvernements contribuent à un meilleur accès aux traitements d'électrophysiologie. Si l'Arabie saoudite et les Émirats arabes unis ont le potentiel d'adopter des techniques d'ablation avancées dispensées par des centres de pointe, l'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique dépendent davantage de la disponibilité de spécialistes et des orientations vers d'autres établissements. Les ressources financières issues du secteur énergétique pourraient faciliter la mise en place d'infrastructures cardiaques.
Analyse de segmentation
Type de traitement
Le segment « Type de traitement » devrait connaître une croissance annuelle composée de 9,0 à 10,0 % entre 2026 et 2034. Le marché de la fibrillation auriculaire reflète de plus en plus la prise en charge combinée, où l’anticoagulation vise à réduire le risque thromboembolique tandis que les interventions de contrôle du rythme ciblent les symptômes et la progression de la maladie. Les approches non pharmacologiques gagnent en importance grâce aux progrès technologiques, aux données probantes et à l’amélioration des compétences des spécialistes.
- Non pharmacologiques : les interventions par cathéter et les interventions chirurgicales prennent une importance croissante pour les patients éligibles, grâce aux progrès réalisés en matière d’administration d’énergie, de cartographie, de vérification des lésions et de flux de travail procédural.
- Pharmacologique : Les anticoagulants et les traitements antiarythmiques restent fondamentaux, notamment pour les patients traités médicalement, ceux en attente d'interventions et les personnes nécessitant une réduction à long terme du risque d'AVC.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 10,5 à 11,5 % entre 2026 et 2034. L'étendue du marché est de plus en plus déterminée par les lieux où les procédures complexes peuvent être réalisées efficacement, les hôpitaux conservant de larges capacités et les établissements spécialisés développant une capacité ciblée en électrophysiologie.
- Hôpitaux : Les hôpitaux restent le principal lieu de traitement car ils combinent les soins d’urgence, l’imagerie cardiaque, l’électrophysiologie, la chirurgie, les services pharmaceutiques et la surveillance intensive.
- Centres de chirurgie ambulatoire : Ces centres peuvent prendre en charge certaines interventions moins complexes à mesure que les parcours de soins de courte durée se développent, en particulier lorsque l’anesthésie, la surveillance et le soutien en électrophysiologie sont intégrés.
- Laboratoires de cathétérisme cardiaque : Les laboratoires spécialisés sont stratégiquement importants pour les volumes d’ablation car ils regroupent les équipements spécialisés, les équipes formées, les systèmes de cartographie et l’infrastructure procédurale.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Hôpitaux |
Haut |
Soins complexes |
Mature |
|
Centres de chirurgie ambulatoire |
Moyen |
court séjour |
Mise à l'échelle |
|
Laboratoires de cathétérisme cardiaque |
Haut |
Volume d'ablation |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la fibrillation auriculaire
Augmentation du fardeau des facteurs de risque cardiométaboliques
Le vieillissement, l'hypertension, l'obésité, le diabète et les troubles respiratoires du sommeil augmentent la population à risque de fibrillation auriculaire et accroissent le besoin d'une prise en charge continue. L'impact clinique est double : davantage de patients nécessitent une évaluation de l'anticoagulation, tandis que les cas symptomatiques ou insuffisamment contrôlés engendrent une demande accrue de stratégies de contrôle du rythme. Les systèmes de santé sont donc confrontés à des exigences plus élevées en matière de diagnostic, d'orientation, de suivi et d'intervention. Pour les fournisseurs, cela élargit le marché potentiel des médicaments et des technologies interventionnelles. L'impact est maximal lorsque le dépistage en soins primaires est efficacement intégré aux services de cardiologie. Un dépistage plus précoce permet également d'orienter les patients vers des parcours de soins avant que les épisodes récurrents ne deviennent plus difficiles à gérer, ce qui soutient la demande de solutions intégrées couvrant le diagnostic, les traitements pharmaceutiques, l'ablation et le suivi.
Expansion de l'infrastructure d'électrophysiologie
L'investissement dans les laboratoires d'électrophysiologie accroît les capacités de diagnostic et de traitement des troubles du rythme complexes, notamment dans les hôpitaux à forte activité et les centres de cardiologie spécialisés. Ces nouveaux laboratoires nécessitent des plateformes de cartographie, des cathéters d'ablation, des générateurs, des systèmes d'imagerie et de monitorage, ainsi que des équipes cliniques formées, créant ainsi un effet multiplicateur sur l'ensemble de l'écosystème des dispositifs médicaux. Une capacité accrue permet également de réduire les listes d'attente pour les interventions et de permettre aux médecins de traiter des patients qui, auparavant, restaient sous traitement médical. Pour les fabricants, le développement des infrastructures valorise les portefeuilles technologiques intégrés et les programmes de formation clinique. L'adoption régionale dépendra du remboursement des soins, des budgets d'investissement, de la densité de spécialistes et des modèles d'approvisionnement. Les marchés qui associent l'investissement dans les infrastructures à des parcours de soins structurés sont susceptibles de convertir la charge de morbidité diagnostiquée en volumes d'interventions plus importants.
Évolution clinique vers un contrôle plus précoce du rythme cardiaque
Les données probantes soutenant les stratégies de contrôle du rythme cardiaque modifient les discussions thérapeutiques pour certains patients, faisant évoluer les soins au-delà de la simple suppression des symptômes. Une intervention plus précoce peut élargir le nombre de patients candidats à l'ablation par cathéter, notamment lorsque les symptômes, les épisodes récurrents ou la réponse au traitement justifient une intensification de la procédure. Cette transition influence différemment la demande de produits pharmaceutiques et de dispositifs médicaux. Les médicaments restent essentiels pour l'anticoagulation et certains besoins en matière de contrôle du rythme cardiaque, tandis que les technologies interventionnelles bénéficient d'une augmentation des demandes de consultation. Les professionnels de santé ont également besoin de capacités fiables de sélection des patients, d'imagerie, de cartographie et de suivi pour optimiser les résultats. L'impact sur le marché qui en résulte dépasse le cadre des ventes de cathéters, car chaque procédure supplémentaire peut nécessiter une cartographie, un accès vasculaire, une délivrance d'énergie, une surveillance et des services post-traitement. Les fournisseurs stratégiques ont donc intérêt à proposer des solutions qui couvrent l'ensemble du parcours de soins plutôt qu'une composante isolée.
Tendances futures du marché de la fibrillation auriculaire
Ablation personnalisée et surveillance en boucle fermée
La prochaine étape de la prise en charge devrait associer des stratégies d'ablation personnalisées à une surveillance continue du rythme cardiaque. Les progrès réalisés en matière de cartographie, de détection par contact, d'évaluation des lésions et de surveillance par dispositifs portables ou implantables permettront aux cliniciens d'adapter l'intensité des interventions aux profils d'arythmie spécifiques à chaque patient. À terme, les données recueillies avant et après les interventions pourraient contribuer à une détection plus précise des récidives et à des décisions thérapeutiques plus éclairées. Les fabricants devraient intégrer les flux de travail liés à la surveillance, à la cartographie et à l'ablation, tandis que les professionnels de santé pourraient exploiter les données longitudinales pour optimiser les protocoles de suivi. Le marché de la fibrillation auriculaire privilégiera de plus en plus les plateformes reliant les données procédurales aux résultats cliniques concrets. Une telle intégration pourrait fluidifier la prise en charge et renforcer le suivi clinique des récidives.
Adoption plus large de l'ablation par champ pulsé
L'ablation par champ pulsé est appelée à devenir une technologie majeure, à mesure que les données cliniques s'accumulent pour les formes paroxystiques et persistantes de la maladie. Son mécanisme non thermique et son potentiel en matière de flux de travail permettent des interventions plus rapides et une meilleure productivité en laboratoire, lorsqu'elle est utilisée dans le cadre de protocoles cliniques appropriés. La concurrence devrait évoluer, passant d'une simple différenciation des sources d'énergie à la durabilité des lésions, la sécurité, l'intégration de la cartographie, la polyvalence des cathéters et la qualité des données probantes. Les nouvelles plateformes seront de plus en plus évaluées par rapport aux approches établies par radiofréquence et cryoballon, auprès de groupes de patients bien définis. Les perspectives technologiques dépendront donc des résultats comparatifs, du remboursement, de la courbe d'apprentissage des opérateurs et de l'évolution de la réglementation. Les fournisseurs proposant une formation adaptable et des écosystèmes procéduraux intégrés seront mieux positionnés à mesure que l'adoption de cette technologie se généralise.
Opportunités du marché de la fibrillation auriculaire
Pôles émergents d'électrophysiologie en Asie
L'investissement dans des centres cardiaques spécialisés en Inde, en Chine, en Asie du Sud-Est et sur certains marchés développés de la région Asie-Pacifique offre des opportunités de localisation pour la formation en électrophysiologie, le soutien aux procédures et la distribution des technologies. Les fournisseurs peuvent privilégier les centres urbains à fort volume d'activité avant de s'étendre aux réseaux de référence régionaux. Les partenariats avec les hôpitaux et les sociétés cliniques peuvent accélérer la formation des médecins tout en réduisant la complexité de la mise en œuvre des systèmes sophistiqués de cartographie et d'ablation. Des services de proximité peuvent également améliorer la disponibilité des équipements et la cohérence des procédures. Les prévisions concernant le marché de la fibrillation auriculaire indiquent un écart croissant entre la prévalence de la maladie et les capacités de traitement dans plusieurs économies émergentes, créant ainsi des opportunités pour les entreprises qui associent technologie, formation, optimisation des flux de travail et suivi post-opératoire. Les stratégies commerciales devraient donc privilégier une infrastructure clinique évolutive plutôt que le simple déploiement de produits.
Plateformes intégrées de procédures et de surveillance
Une seconde opportunité réside dans l'intégration des données d'ablation, de cartographie, de surveillance et de suivi longitudinal au sein de plateformes cliniques coordonnées. Les professionnels de santé ont de plus en plus besoin de preuves démontrant l'efficacité des procédures au-delà de l'intervention immédiate, notamment la surveillance des récidives et la prise en charge des patients. Les entreprises peuvent favoriser l'interopérabilité entre les systèmes d'électrophysiologie et les technologies de surveillance, permettant ainsi aux cliniciens d'accéder aux informations pertinentes grâce à un flux de travail plus unifié. Les investissements prioritaires pourraient inclure l'analyse de données, la documentation automatisée, la télésurveillance et les outils d'aide à la décision afin de réduire la charge administrative. Cette approche peut renforcer la fidélisation des clients, car la proposition de valeur s'étend à l'ensemble du parcours de soins. Elle ouvre également la voie à des contrats de services différenciés, des partenariats cliniques et des programmes de production de données probantes, en particulier pour les systèmes de santé qui recherchent des résultats mesurables grâce à des technologies cardiaques à forte intensité capitalistique.
Développements récents
- Juin 2026 : Medtronic a annoncé le lancement de la technologie d’ablation par champ pulsé PulseSelect en Inde, élargissant ainsi l’accès à une plateforme d’ablation non thermique pour la fibrillation auriculaire. L’entreprise a souligné l’ampleur de la prévalence de cette maladie dans le pays et le manque de traitements disponibles, inscrivant ce lancement dans le cadre d’efforts plus vastes visant à développer les capacités en électrophysiologie avancée.
- Mai 2025 : Abbott annonce le lancement en Inde du cathéter d’ablation TactiFlex Sensor Enabled. Ce dispositif combine une pointe d’électrode flexible avec un capteur de force de contact et est conçu pour le traitement de la fibrillation auriculaire lorsqu’il est utilisé avec le système EnSite X EP, permettant une visualisation et un contrôle de la procédure plus précis.
- Avril 2025 : Boston Scientific Corporation a annoncé des résultats positifs concernant le critère d’évaluation principal à 12 mois de la deuxième phase de son étude ADVANTAGE AF, évaluant l’ablation par champ pulsé FARAPULSE et le cathéter FARAPOINT dans la fibrillation auriculaire persistante. Ces résultats ont apporté des preuves cliniques supplémentaires en faveur de l’extension de l’utilisation de l’ablation par champ pulsé au-delà de la forme paroxystique.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -