
Mercado de arneses de cableado para automóviles: tamaño y previsiones 2031
Tamaño y pronóstico del mercado de arneses de cables para automóviles (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (conector de arnés de cables, terminal de arnés de cables, cable y otros), material de aislamiento (cloruro de polivinilo (PVC), polietileno reticulado (XLPE), polietileno (PE), polipropileno (PP), poliuretano (PU), elastómero termoplástico (TPE) y otros), aplicación automotriz (sistemas de carrocería e interior, sistema de tren motriz, sistemas de chasis, sistemas de seguridad y ADAS, y otros), capacidad de voltaje (bajo voltaje (0 a 50 V), voltaje medio (50 a 300 V) y alto voltaje (más de 300 V)), material conductor (cobre, aluminio, fibra óptica y otros), canal de ventas (OEM y mercado de repuestos) y geografía (América del Norte, Europa, Asia Pacífico, Medio Oriente y África, y América del Sur y Central).
- Estado : Publicada
- Código de informe : TIPTE100000611
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
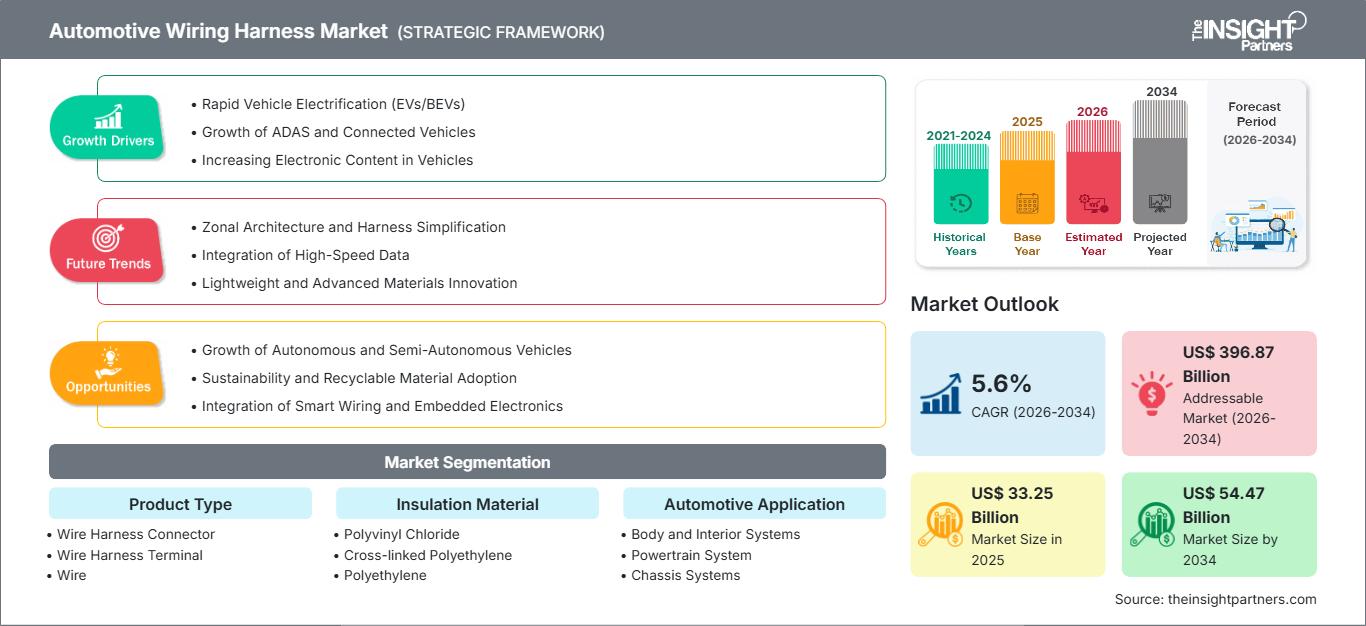
33.250 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
54.470 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,6 %
Índice de crecimiento
Mercado potencial
396.870 millones de dólares estadounidenses
(2026-2034)
El mercado de arneses de cableado para automóviles alcanzó un valor de 33.250 millones de dólares en 2025 y se prevé que llegue a los 54.470 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,6% durante el período 2026-2034. Este mercado refleja el creciente contenido electrónico en los vehículos, el enrutamiento de alto voltaje impulsado por la electrificación, la integración de sensores ADAS y la demanda de los fabricantes de equipos originales (OEM) de una distribución fiable de energía y señales en plataformas automotrices cada vez más definidas por software.
América del Norte sigue siendo una base regional de alto valor, ya que la localización del ensamblaje de vehículos eléctricos, la electrónica premium para camionetas ligeras y la adopción de sistemas avanzados de asistencia al conductor (ADAS) respaldan una tasa de crecimiento anual compuesta (CAGR) estimada del 4,9 % al 5,4 %. El tamaño del mercado de arneses de cableado para automóviles en la región está determinado por la inversión de los fabricantes de equipos originales (OEM) estadounidenses en plataformas de vehículos de alto voltaje, la capacidad de ensamblaje de arneses en México y la creciente demanda de conectores, terminales y aislamiento duradero apto para condiciones de funcionamiento extremas.
Evaluación y perspectivas del mercado de mazos de cables para automóviles
- América del Norte representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,8 % entre 2026 y 2034, gracias a la localización de vehículos eléctricos, el contenido de sistemas avanzados de asistencia al conductor (ADAS) y la fabricación de arneses en México.
- En 2025, Estados Unidos representaba entre el 76 % y el 80 % de Norteamérica, y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,7 % entre 2026 y 2034, impulsado por las plataformas de vehículos eléctricos y la electrónica para camionetas pickup.
- Europa representó entre el 22 % y el 25 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,1 % entre 2026 y 2034, liderada por Alemania, Francia, el Reino Unido, Italia y España.
- La región de Asia-Pacífico acaparó entre el 43 % y el 47 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,5 % entre 2026 y 2034, con China, Japón, Corea del Sur e India a la cabeza en cuanto a volumen de adopción.
- El segmento más grande, el de los cables, representó entre el 45 % y el 53 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,1 % al 5,6 % entre 2026 y 2034.
- El segmento de alto crecimiento de alta tensión representó entre el 7,8 % y el 8,6 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7,2 % al 8,0 % entre 2026 y 2034.
- Empresas clave analizadas en detalle : Yazaki Corporation, Sumitomo Electric Industries, Ltd., Aptiv PLC, Lear Corporation, Samvardhana Motherson International Limited, LEONI AG, Furukawa Electric Co., Ltd., Lisa Dräxlmaier GmbH, Fujikura Ltd. y Kromberg & Schubert Automotive GmbH & Co. KG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La arquitectura eléctrica de los vehículos está evolucionando gradualmente, pasando de un cableado distribuido a uno zonal, junto con un mayor ancho de banda y un enrutamiento de cables más compacto. La transición a la electrificación requiere cableado naranja de alta tensión, conexiones de batería, circuitos de carga y aislamiento térmico resistente, mientras que el sistema ADAS requiere cableado entre cámaras, radares, lidars y sensores. Estos cambios están impulsando las estrategias de producción, ya que el cableado sigue siendo laborioso, lo que obliga a los proveedores a adoptar la automatización, los centros de ensamblaje regionales y las prácticas de diseño para la fabricación que reducen el peso y el tiempo de cableado.
El crecimiento futuro estará impulsado por la combinación de la fabricación de vehículos eléctricos, la electrónica de seguridad y la localización de la cadena de suministro. Asia Pacífico disfrutará de economías de escala, Norteamérica se beneficiará de las iniciativas de nearshoring, mientras que Europa se centrará en materiales ligeros y reciclables. La presión regulatoria en materia de seguridad vehicular, control de emisiones y fabricación de baterías impulsa a los fabricantes de equipos originales (OEM) a desarrollar nuevos sistemas de distribución de energía, lo que ofrece mayores oportunidades para los proveedores con cualificación en alta tensión, diseño de conectores y experiencia en ensamblaje automatizado.
Alcance del informe de mercado de arneses de cableado para automóviles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 33.250 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 54.470 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,6% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de arneses de cableado para automóviles
La demanda está creciendo debido al aumento de las rutas de potencia, señal y datos por vehículo. El crecimiento del mercado de arneses de cableado para automóviles está vinculado a los vehículos eléctricos de batería, los motores híbridos, los sistemas avanzados de asistencia al conductor (ADAS), el infoentretenimiento, la iluminación, la electrónica de la carrocería y el diagnóstico. Según la Agencia Internacional de Energía (AIE), la implementación de vehículos eléctricos se está extendiendo a turismos, furgonetas, autobuses y camiones, lo que conlleva un mayor uso de arneses de alto voltaje con mayores exigencias en cuanto a blindaje, aislamiento, precisión de enrutamiento y durabilidad térmica.
La cadena de valor abarca conductores, que incluyen materiales de cobre y aluminio; aislamiento a base de polímeros; terminales y conectores; cintas y clips; fibra óptica; placas de montaje; equipos de prueba; y fabricantes de equipos originales (OEM) de vehículos. La situación del suministro es muy sensible a los precios del cobre y a la disponibilidad de mano de obra, ya que el montaje de mazos de cables implica muchos productos personalizados. Por ello, los proveedores están desarrollando soluciones modulares, automatización e instalaciones de producción locales cerca de las plantas de fabricación de vehículos.
El posicionamiento competitivo se concentra entre los proveedores globales de primer nivel con una larga trayectoria de cualificación OEM. El análisis del mercado de arneses de cableado para automoción indica que Yazaki Corporation, Sumitomo Electric Industries, Ltd., Aptiv PLC, Lear Corporation y Samvardhana Motherson International Limited compiten en términos de ventajas en plataformas, control de costes, soporte de ingeniería y amplia experiencia en fabricación regional. Empresas especializadas como LEONI AG, Furukawa Electric Co., Ltd., Fujikura Ltd. y Kromberg & Schubert aportan una mayor diversidad tecnológica.
Las prioridades de inversión se están desplazando hacia los conjuntos de cables de alta tensión, los conductores de aluminio, los enlaces de datos ópticos, la miniaturización de conectores y el ensamblaje automatizado de arneses. Lisa Dräxlmaier GmbH y otros proveedores de alta gama se centran en interiores complejos y sistemas para vehículos eléctricos, mientras que Aptiv PLC y Lear Corporation hacen hincapié en la arquitectura y la conectividad de los sistemas eléctricos y electrónicos. La ventaja estratégica depende de la participación temprana en el diseño, un rendimiento de seguridad validado y la capacidad de prestar servicio a los fabricantes de equipos originales en múltiples regiones de producción.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de mazos de cables para automóviles: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de arneses de cableado para automóviles
América del Norte representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,8 % durante el período 2026-2034. La cuota de mercado de los arneses de cableado para automóviles se ve impulsada por las plantas de baterías para vehículos eléctricos, la electrónica para camionetas y SUV, la telemática para vehículos comerciales y la demanda de conectores de alta fiabilidad que resistan el calor, las vibraciones, la humedad y la exposición a la sal de las carreteras.
México refuerza su ventaja competitiva en la región mediante el ensamblaje de arneses de carrocería de alta intensidad de mano de obra cerca de las plantas de ensamblaje de fabricantes de equipos originales (OEM) en Estados Unidos, mientras que Canadá contribuye a través de clústeres de fabricación automotriz e incentivos para la cadena de suministro de vehículos eléctricos. La región está experimentando un cambio en el patrón de demanda, pasando de los arneses de carrocería de bajo voltaje convencionales a baterías, cargadores, sistemas avanzados de asistencia al conductor (ADAS) y sistemas de infoentretenimiento.
Mercado de arneses de cableado para automóviles en EE. UU.
En 2025, Estados Unidos representaba entre el 76 % y el 80 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,7 % entre 2026 y 2034. La demanda se concentra en vehículos eléctricos, híbridos, SUV grandes, camionetas pickup, furgonetas comerciales y plataformas de vehículos conectados. La inversión de los fabricantes de equipos originales (OEM) en la electrificación nacional incrementa los requisitos de enrutamiento de alto voltaje y sistemas terminales robustos.
Aptiv PLC, Lear Corporation, Yazaki Corporation y Sumitomo Electric Industries, Ltd. mantienen sólidas relaciones con fabricantes de equipos originales (OEM) norteamericanos, mientras que las operaciones de ensamblaje en México contribuyen a la eficiencia de costos. Las tendencias de aplicación incluyen el cableado de desconexión de baterías, los arneses de sensores ADAS, el cableado de cabinas digitales y el aislamiento térmico resistente. El mercado también se beneficia de los incentivos federales y estatales que fomentan la localización de la cadena de suministro de vehículos eléctricos.
Mercado europeo de mazos de cables para automóviles
Europa representó entre el 22 % y el 25 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,1 % hasta 2034. Alemania lidera el mercado gracias a que los fabricantes de equipos originales (OEM) de alta gama, las plataformas para vehículos eléctricos y los centros de ingeniería de primer nivel aceleran la adopción de arneses de alto voltaje, ligeros y compatibles con sistemas avanzados de asistencia al conductor (ADAS). Francia y el Reino Unido impulsan la demanda mediante programas de electrificación, electrónica de seguridad y la modernización de flotas comerciales.
Italia y España contribuyen mediante el ensamblaje de vehículos, redes de proveedores y la fabricación de componentes para la exportación. Los fabricantes de automóviles europeos priorizan la reducción de peso, la reciclabilidad y el cumplimiento de estrictas normas de seguridad y emisiones, lo que favorece el desarrollo de aislamientos avanzados y conductores de aluminio. LEONI AG, Lisa Dräxlmaier GmbH, Aptiv PLC y Kromberg & Schubert Automotive GmbH & Co. KG refuerzan la competitividad regional mediante una profunda integración de fabricantes de equipos originales (OEM).
Mercado de arneses de cableado automotriz en APAC
La región APAC representó entre el 43 % y el 47 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,5 % durante el período 2026-2034. China lidera el mercado gracias a la producción de vehículos, la escala de fabricación de vehículos eléctricos, las cadenas de suministro de baterías y la rápida adopción de sistemas avanzados de asistencia al conductor (ADAS), mientras que Japón y Corea del Sur aportan tecnologías avanzadas de conectores, terminales y fibra óptica.
La demanda aumenta en India y Australia debido a los turismos, los vehículos comerciales, los vehículos mineros y el abastecimiento local de componentes. Los informes de la AIE sobre vehículos eléctricos demuestran una amplia expansión de la movilidad eléctrica, lo que se traduce en una mayor demanda de arneses de alto voltaje. Las políticas que promueven la fabricación nacional, las estaciones de carga y la exportación de productos electrónicos contribuyen al fortalecimiento de las cadenas de suministro en la región.
Mercado de mazos de cables para automóviles en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,9 % durante el período 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la demanda a través de iniciativas de ensamblaje de vehículos eléctricos, flotas logísticas, vehículos de construcción e inversiones en movilidad inteligente, mientras que Sudáfrica contribuye con una producción automotriz consolidada y un suministro de componentes orientado a la exportación.
El resto de la demanda de MEA está ligada a autobuses, proyectos de infraestructura y repuestos en el mercado de posventa en condiciones extremas. Las iniciativas de diversificación energética favorecen el crecimiento de la fabricación de automóviles, pero su implementación ha sido selectiva, dado que el nivel de producción automovilística es menor en comparación con otras partes del mundo, como Asia y Europa.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de tipos de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,8 % durante el período 2026-2034. El alcance del mercado de arneses de cableado para automóviles se está ampliando en todas las categorías de productos, ya que los fabricantes de equipos originales (OEM) requieren sistemas de conectores más densos, terminales fiables, cables más ligeros y ensamblajes especializados. El cableado sigue representando el mayor valor, mientras que los conectores y terminales cobran mayor importancia a medida que la transmisión de datos de alta velocidad, los sistemas de seguridad y las arquitecturas modulares de vehículos se convierten en estándar.
- La demanda de conectores para mazos de cables está aumentando a medida que los vehículos incorporan sensores, controladores de dominio, cámaras e interfaces de alto voltaje que requieren un bloqueo seguro, un sellado eficaz y una correcta integridad de la señal.
- Los terminales de los mazos de cables siguen siendo de importancia estratégica, ya que la calidad de los terminales afecta a la transferencia de corriente, la resistencia a la corrosión, la estabilidad del contacto y la fiabilidad a largo plazo en condiciones de vibración y ciclos térmicos.
- El cable ostenta la mayor cuota de mercado, ya que los conductores de cobre, aluminio y otros materiales especiales transportan energía y datos a través de los sistemas de carrocería, chasis, seguridad y propulsión.
Material aislante
Se prevé que el mercado de materiales aislantes crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,6 % entre 2026 y 2034. La selección del material depende de la resistencia al calor, la flexibilidad, la resistencia a la abrasión, la exposición a productos químicos, la resistencia a la llama y el coste. Las plataformas de vehículos eléctricos y de alta tensión están incrementando la demanda de XLPE, TPE, PU y compuestos avanzados, mientras que el PVC sigue siendo ampliamente utilizado en aplicaciones de baja tensión donde el coste es un factor importante.
- El cloruro de polivinilo (PVC) sigue siendo un material de uso generalizado porque equilibra el coste, la facilidad de procesamiento, la resistencia a las llamas y la durabilidad adecuada para aplicaciones en carrocerías, interiores y arneses de bajo voltaje.
- El polietileno reticulado (XLPE) es el material preferido en zonas de alta temperatura y alto voltaje, donde la estabilidad térmica, la resistencia al aislamiento y la resistencia a la deformación son factores críticos.
- El polietileno (PE) es apto para aplicaciones que requieren resistencia a la humedad, buen rendimiento dieléctrico y aislamiento ligero, especialmente cuando la flexibilidad y la rentabilidad son importantes.
- El polipropileno (PP) se utiliza cuando su baja densidad, resistencia química y reciclabilidad contribuyen a las estrategias de aligeramiento en determinadas aplicaciones de cableado automotriz.
- El poliuretano (PU) se utiliza en zonas exigentes que requieren resistencia a la abrasión, flexibilidad y durabilidad bajo tensión mecánica, especialmente en rutas de arnés en movimiento o expuestas.
- El elastómero termoplástico (TPE) está adquiriendo cada vez más relevancia en aplicaciones de vehículos eléctricos y enrutamiento compacto, ya que combina flexibilidad, resistencia al calor y eficiencia de proceso.
Aplicación automotriz
Se prevé que el sector de aplicaciones automotrices crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,9 % durante el periodo 2026-2034. La demanda de arneses se está extendiendo a los sistemas de confort, propulsión, seguridad y chasis, a medida que los vehículos incorporan más unidades de control electrónico y funciones conectadas. Los sistemas de seguridad y ADAS son especialmente exigentes en cuanto a contenido, ya que las cámaras, el radar, los sensores y las líneas de datos deben funcionar de forma fiable y con baja latencia.
- Los sistemas de carrocería e interiores utilizan arneses para la iluminación, los asientos, el control de climatización, el sistema de infoentretenimiento, las pantallas, los módulos de las puertas y la electrónica de confort, lo que los convierte en una base de demanda amplia y estable.
- Las aplicaciones de los sistemas de propulsión están cambiando a medida que los arneses de control de los motores de combustión interna coexisten con los circuitos de baterías, inversores, motores y carga de vehículos híbridos y eléctricos.
- Los sistemas de chasis requieren un cableado resistente para los sistemas de frenado, dirección, suspensión, control de estabilidad y sensores de las ruedas, que están expuestos a vibraciones, humedad y residuos de la carretera.
- Los sistemas de seguridad y ADAS representan un área de crecimiento estratégico, ya que la detección avanzada, la transmisión de datos y la conectividad a prueba de fallos aumentan los requisitos de conectores y blindaje.
Capacidad de voltaje
Se prevé que la capacidad de voltaje crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,4 % durante el período 2026-2034. El cableado de bajo voltaje sigue siendo el pilar de la base instalada, los sistemas de voltaje medio respaldan la hibridación y los arneses de alto voltaje están experimentando el mayor crecimiento a medida que se expanden los vehículos eléctricos de batería (VEB) y los híbridos enchufables. La validación de seguridad, el blindaje, los estándares de cables naranjas y el rendimiento térmico definen la competitividad de los proveedores en este segmento.
- El bajo voltaje (de 0 a 50 V) sigue siendo esencial para la iluminación, los sistemas de infoentretenimiento, la electrónica de la carrocería, los sensores y los circuitos de control convencionales en casi todos los tipos de vehículos.
- La tensión media (de 50 a 300 V) admite arquitecturas híbridas, funciones de alimentación auxiliar y sistemas de electrificación transitoria que requieren un aislamiento más robusto y un rendimiento de conector validado.
- El alto voltaje (más de 300 V) es el área de mayor crecimiento, ya que las baterías de los vehículos eléctricos, los inversores, los sistemas de carga y los ejes eléctricos requieren un enrutamiento seguro, blindado y de alta corriente.
Material conductor
Se prevé que el mercado de materiales conductores crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,7 % entre 2026 y 2034. El cobre sigue siendo el referente en rendimiento, la adopción del aluminio está aumentando para reducir el peso y la fibra óptica está ganando relevancia para la transmisión de datos a alta velocidad. Las decisiones sobre materiales buscan cada vez más equilibrar la conductividad, el peso, el radio de curvatura, el control de la corrosión, la facilidad de reparación y la compatibilidad con los procesos de ensamblaje automatizados.
- El cobre predomina debido a su alta conductividad, fiabilidad comprobada, prácticas de terminación establecidas y amplia compatibilidad con circuitos automotrices de bajo voltaje y alta corriente.
- El aluminio está ganando terreno en aquellos ámbitos donde la reducción de peso y el control de costes son importantes, aunque el diseño de los conectores y la gestión de la corrosión requieren una ingeniería cuidadosa.
- La fibra óptica admite enlaces de datos de alta velocidad para cámaras, sistemas de infoentretenimiento, funciones autónomas y futuras arquitecturas zonales que requieren ancho de banda con inmunidad electromagnética.
Canal de ventas
Se prevé que el canal de ventas crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,5 % durante el período 2026-2034. El suministro de fabricantes de equipos originales (OEM) predomina, ya que los arneses se integran en las plataformas de los vehículos desde las primeras etapas del diseño y requieren validación con la arquitectura, el empaquetado y los sistemas de seguridad. La demanda del mercado de repuestos es menor, pero relevante para la reparación de colisiones, vehículos antiguos, reemplazo de conectores y mejoras especiales para vehículos eléctricos o de rendimiento.
- Los fabricantes de equipos originales (OEM) representan la mayor parte de los ingresos porque los arneses se personalizan, son específicos para cada plataforma, se validan con la electrónica del vehículo y se obtienen a través de programas de proveedores de primer nivel a largo plazo.
- La demanda en el mercado de repuestos proviene de reparaciones por colisión, fallas eléctricas, restauración, mantenimiento de flotas y actualizaciones especializadas donde la precisión del ajuste y la compatibilidad de los conectores son fundamentales.
Resumen de la oportunidad
|
Aplicación automotriz |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Sistemas de carrocería e interiores |
Alto |
Cabina digital |
Maduro |
|
Sistema de transmisión |
Alto |
Enrutamiento de vehículos eléctricos |
Escalada |
|
Sistemas de chasis |
Medio |
Enlaces de sensores |
Escalada |
|
Sistemas de seguridad y ADAS |
Alto |
Datos ADAS |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de arneses de cableado para automóviles
La electrificación aumenta el valor del arnés por vehículo.
Los coches eléctricos o híbridos requieren sistemas de cableado especiales para baterías, inversores, cargadores, ejes eléctricos, sistemas de gestión térmica e interfaces de carga. Estas plataformas exigen mayor aislamiento, blindaje, resistencia al calor y cableado en color naranja que los coches convencionales. Esto complica el proceso de diseño y el valor añadido para los proveedores. El informe IEA Global EV Outlook 2025 muestra el crecimiento de la electrificación en diversos tipos de vehículos, lo que incrementa la demanda de arneses de alta tensión. En la práctica, esto implica pasar de los mazos de cables estándar de baja tensión a sistemas críticos para la seguridad.
Los sistemas avanzados de asistencia al conductor (ADAS) y la electrónica de los vehículos conectados aumentan la densidad del cableado.
Los sistemas avanzados de asistencia al conductor requieren la incorporación de cámaras, radares, ultrasonidos, lidar, controladores de dominio, pantallas e interfaces de alta velocidad en todo el chasis del vehículo. Esto exige un enrutamiento eficiente, blindaje EMI, sellado de conectores y una mínima latencia en la transmisión de señales. Dado que los fabricantes de equipos originales (OEM) buscan aumentar los estándares de seguridad y las tecnologías basadas en software, el diseño del cableado se convierte en un elemento fundamental para la fiabilidad, en lugar de ser un aspecto secundario durante el proceso de empaquetado. Esto se traduce en una mayor necesidad de conectores más pequeños, cables de fibra óptica, cableado blindado y sistemas de cableado modulares.
La localización de la cadena de suministro transforma la estrategia de aprovisionamiento.
Los arneses automotrices son voluminosos y hechos a medida, lo que encarece su transporte a larga distancia y las modificaciones de ingeniería de última hora. Por ello, los fabricantes de equipos originales (OEM) del sector automotriz han incentivado a sus proveedores a fabricar cerca de sus plantas de vehículos, especialmente a aquellos involucrados en proyectos de vehículos eléctricos impulsados por políticas económicas regionales. En Norteamérica, México y Estados Unidos; en Europa, Europa del Este y el Norte de África; y en Asia-Pacífico, China, Japón, Corea e India se están convirtiendo en fabricantes clave.
Tendencias futuras del mercado de arneses de cableado para automóviles
Las arquitecturas eléctricas zonales reducen la complejidad del cableado.
Las tendencias del mercado de arneses de cableado para automóviles comenzarán a centrarse en la arquitectura eléctrica zonal, que utiliza controladores regionales en lugar de conexiones eléctricas punto a punto. El uso de la arquitectura eléctrica zonal puede tener un impacto en la reducción del peso del vehículo, la simplificación del proceso de ensamblaje, la facilitación del diagnóstico y la implementación de funciones definidas por software. Los proveedores deben estar preparados para fabricar arneses de cableado modulares, buses de datos de alta velocidad y conectores compatibles con controladores zonales.
Los conductores ligeros y el aislamiento reciclable obtienen prioridad.
Los futuros arneses conductores darán mayor importancia a los cables de aluminio, las capas de aislamiento delgadas, los polímeros reciclables y la optimización del trazado para reducir el peso del vehículo y aumentar su autonomía. El uso de cobre será necesario en algunos circuitos de alto rendimiento; sin embargo, algunas sustituciones pueden reducir el tamaño de los arneses de la carrocería y el interior. Con la ayuda de los requisitos europeos de sostenibilidad, los objetivos de reducción de emisiones de carbono de los fabricantes de equipos originales y los objetivos de eficiencia de las baterías, los proveedores estarán obligados a demostrar el rendimiento y la reciclabilidad de los materiales.
Oportunidades de mercado en el sector de los arneses de cableado para automóviles
Localización de arneses de alto voltaje para vehículos eléctricos
La fabricación de vehículos eléctricos dentro de las regiones ofrece a los proveedores la posibilidad de producir kits de cables de alto voltaje, conectores de batería, arneses de carga y kits de ensamblaje de interbloqueo de seguridad cerca de las fábricas de sus fabricantes de equipos originales (OEM). Los participantes del mercado de arneses de cableado para automóviles pueden aumentar su tasa de éxito al proporcionar capacidades de ingeniería durante el desarrollo de la plataforma, la creación rápida de prototipos y la validación del proceso de producción, según las necesidades de contenido regional. América del Norte, Europa, India y el Sudeste Asiático ofrecen un buen potencial, ya que los incentivos para las políticas y las tecnologías de baterías están configurando nuevas cadenas de suministro.
Fabricación de arneses habilitada por automatización
El ensamblaje de arneses tradicionalmente ha dependido de mano de obra; sin embargo, la creciente complejidad y la escasez de personal ofrecen la posibilidad de automatizar procesos como el corte, el pelado, el engaste, el encintado, la inspección visual y las pruebas eléctricas. El uso de instrucciones de trabajo digitales, control de calidad basado en IA y placas de ensamblaje modulares podría ayudar a minimizar los defectos y aumentar la repetibilidad en la producción de arneses complejos para vehículos eléctricos y sistemas avanzados de asistencia al conductor (ADAS). Esto sería especialmente relevante para los proveedores que abastecen a más de un fabricante de equipos originales (OEM) y cuyos diseños varían con frecuencia.
Novedades recientes
- Enero de 2025: Aptiv PLC (NYSE: APTV) (la “Compañía”), una empresa tecnológica global que impulsa un futuro más seguro, ecológico y conectado, anunció hoy que su Consejo de Administración aprobó por unanimidad un plan para separar su negocio de Sistemas de Distribución Eléctrica (“EDS” o el “negocio de EDS”) de Aptiv, creando dos empresas independientes, cada una posicionada de manera óptima para servir a sus clientes y generar valor para sus accionistas.
- Febrero de 2025: Lear Corporation ha adquirido StoneShield Engineering, un integrador de sistemas de capital privado con sede en Castelo Branco, Portugal. Se espera que esta adquisición mejore la automatización de los procesos de producción en el segmento de sistemas electrónicos y respalde el desarrollo de tecnologías avanzadas para la fabricación de mazos de cables, optimizando así la eficiencia y la excelencia operativa.
- Diciembre de 2025: Samvardhana Motherson International Limited (SAMIL) anunció que, a través de su filial Motherson Global Investments BV (MGI BV), había iniciado negociaciones exclusivas para adquirir potencialmente el 100 % del negocio global de mazos de cables de Nexans autoelectric GmbH («AutoElectric»), sujeto a la consulta con los empleados y a las aprobaciones regulatorias necesarias. El valor empresarial de la transacción era de 207 millones de euros, libre de efectivo y deuda, y el pago final se determinaría en función de los ajustes al cierre.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -