
自動車配線ハーネス市場:規模・予測 2031
自動車用ワイヤーハーネス市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ(ワイヤーハーネスコネクタ、ワイヤーハーネス端子、ワイヤー、その他)、絶縁材料(ポリ塩化ビニル(PVC)、架橋ポリエチレン(XLPE)、ポリエチレン(PE)、ポリプロピレン(PP)、ポリウレタン(PU)、熱可塑性エラストマー(TPE)、その他)、自動車用途(ボディおよび内装システム、パワートレインシステム、シャーシシステム、安全およびADASシステム、その他)、電圧容量(低電圧(0~50V)、中電圧(50~300V)、高電圧(300V以上))、導体材料(銅、アルミニウム、光ファイバー、その他)、販売チャネル(OEMおよびアフターマーケット)、地域(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、南米および中米)
- ステータス : 出版
- レポートコード : TIPTE100000611
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
332億5000 万米ドル
基準年値
2034年の予測
544億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.6 %
成長率
対象市場
3968億7000 万米ドル
(2026年~2034年)
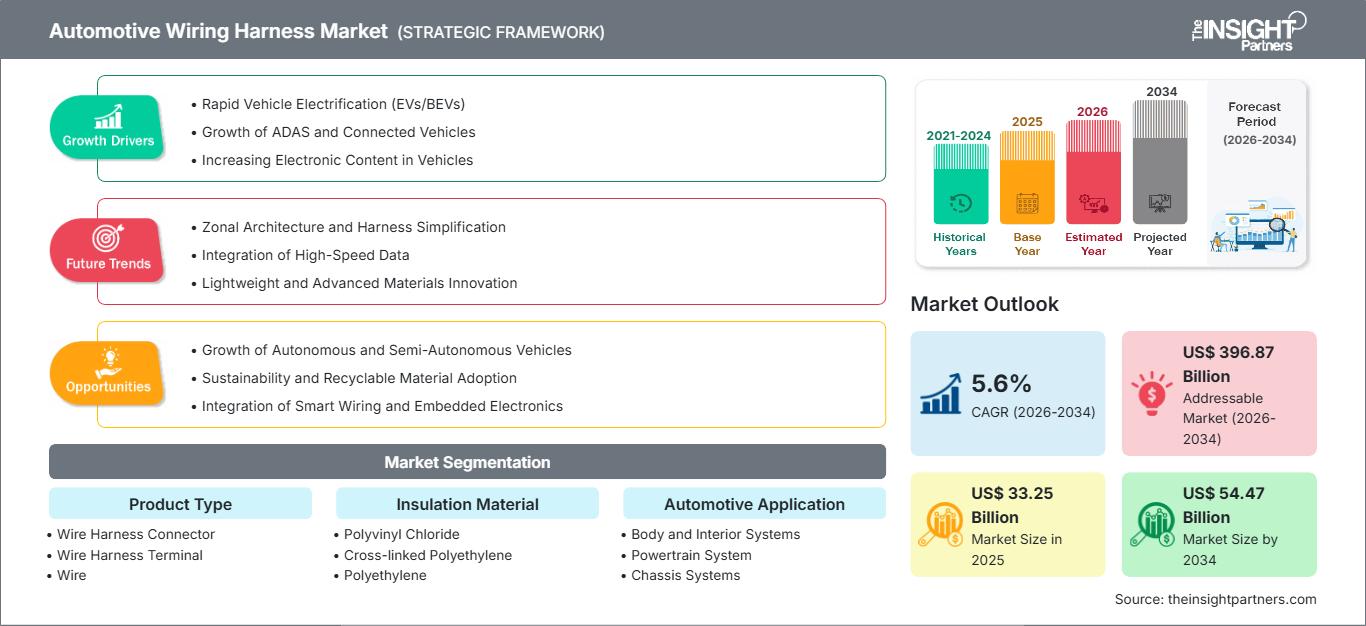
自動車用ワイヤーハーネス市場は、2025年には332億5000万米ドルと評価され、2034年には544億7000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.6%で拡大すると見込まれています。この市場は、車両における電子機器の搭載量の増加、電動化に伴う高電圧配線、ADASセンサーの統合、そしてソフトウェア定義型自動車プラットフォームの普及に伴う信頼性の高い電力および信号分配に対するOEMの需要の高まりを反映しています。
北米は、EV組立の現地化、高級ライトトラック用電子機器、ADASの採用により、推定4.9~5.4%のCAGRを支える高価値な地域拠点であり続けています。同地域の自動車用ワイヤーハーネス市場規模は、米国のOEMによる高電圧車両プラットフォームへの投資、メキシコを拠点とするハーネス組立能力、過酷な動作条件に適したコネクタ、端子、耐久性のある絶縁材に対する需要の高まりによって形成されています。
自動車用ワイヤーハーネス市場の評価と洞察
- 北米は2025年には24~27%のシェアを占め、EVの現地生産化、ADASの搭載、メキシコを拠点とするハーネス製造に支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.9~5.8%で成長すると予測されている。
- 米国は2025年には北米の76~80%を占め、EVプラットフォームとピックアップトラック用電子機器に牽引され、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.7%で成長すると予測されている。
- 欧州は2025年には22~25%のシェアを占め、2026年から2034年にかけてはドイツ、フランス、英国、イタリア、スペインを筆頭に、年平均成長率(CAGR)4.6~5.1%で成長すると予測されている。
- アジア太平洋地域は2025年には43~47%のシェアを獲得し、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.5%で成長すると予測されており、中国、日本、韓国、インドが導入量を牽引している。
- 最大セグメントである電線は、2025年には45~53%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.6%で成長すると予測されている。
- 高成長セグメントである高電圧は、2025年には7.8~8.6%の市場シェアを占め、2026年から2034年にかけて7.2~8.0%のCAGRで成長すると予測されている。
- 詳細に分析された主要企業:矢崎総業株式会社、住友電気工業株式会社、Aptiv PLC、Lear Corporation、Samvardhana Motherson International Limited、LEONI AG、古河電気工業株式会社、Lisa Dräxlmaier GmbH、フジクラ株式会社、およびKromberg & Schubert Automotive GmbH & Co. KG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
車両の電気アーキテクチャは、帯域幅の拡大とコンパクトなハーネス配線とともに、分散配線アーキテクチャからゾーンアーキテクチャへと徐々に移行しつつあります。電動化への移行には、オレンジ色の高電圧ケーブル、バッテリー接続、充電回路、耐熱絶縁材が必要となり、ADASシステムにはカメラ、レーダー、ライダー、センサー間のケーブル配線が必要となります。ハーネス配線は依然として労働集約型であるため、これらの変化は生産戦略を左右し、サプライヤーは自動化、地域組立センター、重量とハーネス配線時間を削減する製造性を考慮した設計手法を採用する必要に迫られています。
今後の成長は、EV製造、安全電子機器、サプライチェーンの現地化の組み合わせによって牽引されるでしょう。アジア太平洋地域は規模の経済によるメリットを享受し、北米はニアショアリングの取り組みから恩恵を受け、ヨーロッパは軽量でリサイクル可能な材料に注力するでしょう。車両の安全性、排出ガス規制、バッテリー製造に関する規制強化は、OEM各社に新たな配電システムの開発を促し、高電圧認証、コネクタ設計、自動組立のスキルを持つサプライヤーにとって、より大きなビジネスチャンスを生み出します。
自動車用ワイヤーハーネス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 332億5000万米ドル |
| 2034年までの市場規模 | 544億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.6% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動車用ワイヤーハーネス市場分析
車両あたりの電力、信号、データ経路の増加に伴い、需要が拡大しています。自動車用ワイヤーハーネス市場の成長は、バッテリー式電気自動車、ハイブリッドエンジン、ADAS、インフォテインメント、照明、車体電子機器、診断機器に関連しています。国際エネルギー機関(IEA)によると、電気自動車の導入は乗用車、バン、バス、トラックにまで拡大しており、シールド、絶縁、配線精度、耐熱性に対する要求が高まる高電圧ハーネスの使用が増加しています。
バリューチェーンは、銅やアルミニウムなどの導体、ポリマーをベースとした絶縁材、端子やコネクタ、テープやクリップ、光ファイバー、組立基板、試験装置、そして自動車メーカー(OEM)を網羅しています。ワイヤーハーネスの組立には多くの特注品が含まれるため、供給状況は銅価格と労働力の確保に大きく左右されます。そのため、サプライヤーはモジュール式ソリューション、自動化、そして自動車製造拠点近郊での現地生産施設の開発を進めています。
競争優位性は、OEM認定の実績が長いグローバルなティア1サプライヤーに集中しています。自動車用ワイヤーハーネス市場の分析によると、矢崎総業、住友電気工業、Aptiv PLC、Lear Corporation、およびSamvardhana Motherson International Limitedは、プラットフォームの獲得、コスト管理、エンジニアリングサポート、および地域的な製造拠点の深さで競争しています。LEONI AG、古河電気工業、フジクラ、およびKromberg & Schubertなどの専門企業は、技術の幅を広げています。
投資の優先順位は、高電圧ケーブルセット、アルミニウム導体、光データリンク、コネクタの小型化、および自動ハーネス組立へとシフトしている。Lisa Dräxlmaier GmbHをはじめとするプレミアム志向のサプライヤーは、複雑な内装やEVシステムを中心に事業を展開している一方、Aptiv PLCやLear CorporationはE/Eアーキテクチャとコネクティビティを重視している。戦略的な優位性は、設計段階からの参画、安全性の実証、そして複数の生産地域にわたるOEMへのサービス提供能力にかかっている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
自動車用ワイヤーハーネス市場:戦略的洞察
地域別分析
北米自動車用ワイヤーハーネス市場
北米は2025年に24~27%のシェアを占め、2026~2034年には年平均成長率(CAGR)4.9~5.8%で成長すると予測されています。自動車用ワイヤーハーネス市場のシェアは、EVバッテリー工場、ピックアップトラックやSUVの電子機器、商用車のテレマティクス、そして熱、振動、湿気、路面塩への曝露に耐える高信頼性コネクタの需要によって支えられています。
メキシコは、労働集約型の車体ハーネスを米国のOEM組立工場近くで組み立てることで、地域における競争力を強化している。一方、カナダは自動車製造クラスターと電気自動車サプライチェーンへのインセンティブを通じて貢献している。この地域では、従来の低電圧車体ハーネスからバッテリー、充電器、ADAS、インフォテインメントシステムへと需要パターンが変化しつつある。
米国自動車用ワイヤーハーネス市場
米国は2025年には北米市場の76~80%を占め、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.7%で成長すると予測されている。需要は電気自動車(EV)、ハイブリッド車、大型SUV、ピックアップトラック、商用バン、コネクテッドカープラットフォームに集中している。国内の電動化に対する自動車メーカーの投資は、高電圧配線と堅牢な端子システムに対する要求を高める。
Aptiv PLC、Lear Corporation、矢崎総業、住友電気工業株式会社は、北米の自動車メーカーと強固な顧客関係を維持しており、メキシコの組立工場はコスト効率の向上に貢献している。用途のトレンドとしては、バッテリー切断配線、ADASセンサーハーネス、デジタルコックピット配線、耐熱絶縁材などが挙げられる。また、EVサプライチェーンの現地化を促進する連邦政府および州政府の優遇措置も市場の恩恵となっている。
欧州自動車用ワイヤーハーネス市場
欧州は2025年には22~25%のシェアを占め、2034年まで年平均成長率(CAGR)4.6~5.1%で成長すると予測されている。ドイツは、高級自動車メーカー、EVプラットフォーム、ティア1エンジニアリングセンターが、高電圧、軽量、ADAS対応ハーネスの採用を加速させているため、市場をリードしている。フランスと英国は、電動化プログラム、安全電子機器、商用車フリートの近代化を通じて需要を支えている。
イタリアとスペインは、車両組立、サプライヤーネットワーク、輸出志向の部品製造を通じて貢献している。欧州の自動車メーカーは、軽量化、リサイクル性、厳格な安全基準および排出ガス規制への準拠を優先しており、これが高度な絶縁材やアルミニウム導体の開発を促進している。LEONI AG、Lisa Dräxlmaier GmbH、Aptiv PLC、Kromberg & Schubert Automotive GmbH & Co. KGは、OEMとの緊密な統合を通じて地域競争力を強化している。
アジア太平洋地域の自動車用ワイヤーハーネス市場
アジア太平洋地域は2025年に43~47%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.9~6.5%で成長すると予測されている。中国は自動車生産台数、EV製造規模、バッテリーサプライチェーン、先進運転支援システム(ADAS)の急速な普及により市場をリードしており、日本と韓国は先進的なコネクタ、端子、光ファイバー技術で貢献している。
乗用車、商用車、鉱山車両、および部品の現地調達の増加により、インドとオーストラリアでは需要が拡大しています。IEAの電気自動車に関する報告書は、電気自動車の普及が広範囲に及んでおり、高電圧ハーネスの需要増加につながっていることを示しています。国内製造、充電ステーション、および電子機器の輸出を促進する政策は、この地域のサプライチェーンの強化に貢献しています。
中東・アフリカ自動車用ワイヤーハーネス市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)4.3~4.9%で成長すると予測されている。サウジアラビアとアラブ首長国連邦は、電気自動車(EV)組立事業、物流車両、建設車両、スマートモビリティへの投資などを通じて需要を牽引しており、一方、南アフリカは確立された自動車生産と輸出志向型の部品供給で貢献している。
MEAの残りの需要は、バス、インフラプロジェクト、および過酷な条件下でのアフターマーケット交換に関連しています。エネルギー多様化の取り組みは自動車製造の成長を促進しますが、アジアやヨーロッパなど世界の他の地域と比較して自動車製造レベルが低いため、その実施は選択的に行われています。
セグメンテーション分析
製品タイプ
製品タイプ別では、2026年から2034年にかけて年平均成長率(CAGR)5.2~5.8%で成長すると予測されています。自動車用ワイヤーハーネス市場は、OEMがより高密度なコネクタシステム、信頼性の高い端子、軽量なワイヤー、および特殊なアセンブリを必要とするため、製品カテゴリー全体にわたって拡大しています。ワイヤーは依然として最大の価値を持つ製品群ですが、高速データ、安全インターロック、モジュール式車両アーキテクチャが標準となるにつれて、コネクタと端子の重要性が高まっています。
- 車両にセンサー、ドメインコントローラー、カメラ、高電圧インターフェースなどが追加されるにつれ、ワイヤーハーネスコネクタの需要が高まっている。これらの部品には、確実なロック、シーリング、および信号の完全性が求められる。
- ワイヤーハーネス端子は、電流伝達、耐腐食性、接触安定性、および振動や熱サイクル下での長期信頼性に影響を与えるため、戦略的に依然として重要です。
- 銅、アルミニウム、特殊導体などの電線は、車体、シャーシ、安全システム、推進システムなど全体に電力とデータを伝送するため、電線が最大の市場シェアを占めている。
断熱材
絶縁材料市場は、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.6%で成長すると予測されています。材料の選定は、耐熱性、柔軟性、耐摩耗性、耐薬品性、難燃性、およびコストによって決まります。電気自動車(EV)や高電圧プラットフォームでは、XLPE、TPE、PU、および先進的な複合材料の需要が高まっていますが、コスト重視の低電圧用途ではPVCが依然として広く使用されています。
- ポリ塩化ビニル(PVC)は、コスト、加工性、難燃性、そして車体、内装、低電圧ハーネス用途における十分な耐久性のバランスが取れているため、依然として主流の材料である。
- 架橋ポリエチレン(XLPE)は、熱安定性、絶縁強度、および変形耐性が極めて重要な高温・高電圧領域において好まれる。
- ポリエチレン(PE)は、耐湿性、誘電性能、軽量絶縁材が求められる用途、特に柔軟性とコスト効率が重要な用途に適しています。
- ポリプロピレン(PP)は、低密度、耐薬品性、リサイクル性といった特性から、特定の自動車配線用途における軽量化戦略を支える用途に用いられる。
- ポリウレタン(PU)は、耐摩耗性、柔軟性、機械的ストレス下での耐久性が求められる過酷な環境、特に可動式または露出したハーネス経路で使用されます。
- 熱可塑性エラストマー(TPE)は、柔軟性、耐熱性、および加工効率性を兼ね備えているため、電気自動車(EV)や小型配線用途において重要性を増している。
自動車用途
自動車用途向けハーネスは、2026年から2034年にかけて年平均成長率(CAGR)5.3~5.9%で成長すると予測されています。車両に電子制御ユニットやコネクテッド機能がより多く採用されるにつれ、ハーネスの需要は快適性、推進力、安全性、シャシーシステムなど、幅広い分野に広がっています。特に安全システムや先進運転支援システム(ADAS)は、カメラ、レーダー、センサー、データラインが低遅延で確実に動作する必要があるため、コンテンツ集約型となっています。
- 車体および内装システムは、照明、シート、空調制御、インフォテインメント、ディスプレイ、ドアモジュール、快適性向上用電子機器などにハーネスを使用するため、幅広く安定した需要基盤となっている。
- 内燃機関(ICE)の制御ハーネスがハイブリッド車や電気自動車(EV)のバッテリー、インバーター、モーター、充電回路と共存するようになるにつれ、パワートレインシステムの用途は変化しつつある。
- シャーシシステムには、ブレーキ、ステアリング、サスペンション、スタビリティコントロール、およびホイールエンドセンサー用の耐久性のある配線が必要であり、これらは振動、湿気、および路面上の破片にさらされる。
- 安全システムおよびADASシステムは、高度なセンシング、データ伝送、およびフェイルセーフ接続によってコネクタとシールドの要件が高まるため、戦略的に成長が見込まれる分野である。
電圧容量
電圧容量は、2026年から2034年にかけて年平均成長率(CAGR)5.6~6.4%で成長すると予測されています。低電圧配線は依然として既存設備の基盤であり、中電圧システムはハイブリッド化を支え、高電圧ハーネスは電気自動車(BEV)やプラグインハイブリッド車の普及に伴い急速に成長しています。この分野におけるサプライヤーの競争力は、安全性の検証、シールド、オレンジケーブル規格、および熱性能によって決まります。
- 低電圧(0~50V)は、ほぼすべての車種において、照明、インフォテインメントシステム、車体電子機器、センサー、および従来の制御回路にとって依然として不可欠である。
- 中電圧(50~300V)は、ハイブリッドアーキテクチャ、補助電源機能、およびより強力な絶縁性と検証済みのコネクタ性能を必要とする過渡期の電化システムをサポートします。
- 高電圧(300V以上)は、EVのバッテリーパック、インバーター、充電システム、および電動アクスルに安全でシールドされた大電流配線が必要となるため、最も急速に成長している分野です。
導電性材料
導電性材料市場は、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.7%で成長すると予測されています。銅は依然として性能のベンチマークであり、軽量化のためにアルミニウムの採用が増加し、高速データ伝送のために光ファイバーの重要性が高まっています。材料選定においては、導電性、重量、曲げ半径、腐食制御、修理性、自動組立プロセスとの互換性といった要素のバランスを取ることがますます重要になっています。
- 銅が主流となっている理由は、高い導電性、実証済みの信頼性、確立された終端処理方法、そして低電圧および大電流の車載回路との幅広い互換性にある。
- 軽量化とコスト管理が重要な分野ではアルミニウムの利用が拡大しているが、コネクタの設計と腐食対策には慎重なエンジニアリングが必要となる。
- 光ファイバーは、カメラ、インフォテインメント、自動運転機能、および電磁波耐性を備えた帯域幅を必要とする将来のゾーンアーキテクチャ向けの高速データリンクをサポートします。
販売チャネル
販売チャネルは、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.5%で成長すると予測されています。ハーネスは車両プラットフォームに早期に組み込まれ、アーキテクチャ、パッケージング、安全システムとの検証が必要となるため、OEM供給が主流となっています。アフターマーケットの需要は規模は小さいものの、衝突修理、老朽化した車両、コネクタ交換、特殊なEVやパフォーマンスアップグレードなどにおいて重要な役割を果たしています。
- ハーネスはカスタマイズされ、プラットフォーム固有のものであり、車両の電子機器で検証され、長期的なティア1サプライヤープログラムを通じて調達されるため、OEMが収益の大部分を占めています。
- アフターマーケットの需要は、衝突事故修理、電気系統の故障修理、修復、車両整備、および適合精度とコネクタの互換性が極めて重要な特殊なアップグレードなどから生じています。
機会の概要
|
自動車用途 |
収益貢献 |
トレンドデー |
導入段階 |
|
車体および内装システム |
高い |
デジタルキャビン |
成熟した |
|
パワートレインシステム |
高い |
EVルーティング |
スケーリング |
|
シャーシシステム |
中くらい |
センサーリンク |
スケーリング |
|
安全システムおよびADASシステム |
高い |
ADASデータ |
スケーリング |
自動車用ワイヤーハーネス市場の成長要因と影響分析
電動化により車両1台あたりのハーネス価値が上昇する
電気自動車やハイブリッド車には、バッテリー、インバーター、充電器、eアクスル、熱管理システム、充電器インターフェースなどに使用される特別な配線システムが必要です。これらのプラットフォームは、標準的な自動車よりも絶縁性、遮蔽性、耐熱性、配線のオレンジ色化に関してより多くの要件があります。そのため、サプライヤーにとって設計プロセスと付加価値がより複雑になります。IEA Global EV Outlook 2025では、様々なタイプの車両における電動化の進展が示されており、高電圧ハーネスの需要がますます高まっています。実際には、これは標準的な低電圧配線束から安全性が極めて重要なシステムへの移行を意味します。
ADASとコネクテッドカーエレクトロニクスにより配線密度が増加
先進運転支援システムには、カメラ、レーダー、超音波センサー、ライダー、ドメインコントローラー、ディスプレイ、高速インターフェースなどを車両のシャーシ全体に搭載する必要があります。これらのシステムには、効率的な配線、EMIシールド、コネクタの密閉、信号伝送の遅延最小化が求められます。自動車メーカー各社が安全基準の向上とソフトウェアベースの技術開発を目指す中で、ハーネス設計はパッケージング時の後付けではなく、信頼性確保のための中心的な役割を担うようになりました。これは、より小型のコネクタ、光ファイバーケーブル、シールド配線、そしてハーネスシステムのモジュール化に対するニーズの高まりを意味します。
サプライチェーンの現地化が調達戦略を再構築する
自動車用ハーネスは、かさばり、特注品であるため、長距離輸送や直前の設計変更にはコストがかかります。そのため、自動車メーカー(OEM)は、特に地域経済政策によって促進されているEVプロジェクトに関わるサプライヤーに対し、自社の車両工場の近くで製造するよう促してきました。北米ではメキシコと米国、ヨーロッパでは東欧と北アフリカ、アジア太平洋地域では中国、日本、韓国、インドが主要な製造拠点になりつつあります。
自動車用ワイヤーハーネス市場の将来動向
ゾーン別電気アーキテクチャにより配線の複雑さが軽減されます
自動車用ワイヤーハーネス市場のトレンドは、ポイントツーポイントの電気接続ではなく、地域コントローラを使用するゾーン電気アーキテクチャに焦点を当て始めるでしょう。ゾーン電気アーキテクチャの採用は、車両重量の軽減、組み立てプロセスの簡素化、診断の支援、および車両のソフトウェア定義機能の実装を可能にする上で効果を発揮する可能性があります。サプライヤーは、ゾーンコントローラと互換性のあるモジュラーワイヤーハーネス、高速データバス、およびコネクタを製造できるように準備しておく必要があります。
軽量導体とリサイクル可能な絶縁材が優先される
将来の導電性ハーネスは、車両の軽量化と電気自動車の航続距離延長のために、アルミニウム線、薄い絶縁層、リサイクル可能なポリマー、および配線経路の最適化をより重視するようになるでしょう。一部の高性能回路では銅の使用が必要となりますが、代替材料を用いることで、車体および車内ハーネスの削減につながる可能性があります。欧州の持続可能性要件、OEMの炭素排出量削減目標、およびバッテリー効率目標の支援を受けて、サプライヤーは材料の性能とリサイクル性を実証する義務を負うことになります。
自動車用ワイヤーハーネス市場の機会
高電圧EVハーネスの現地調達
地域内でのEV製造は、サプライヤーがOEM工場に近い場所で高電圧ケーブルキット、バッテリーコネクタ、充電ハーネス、安全インターロックアセンブリキットを製造できる可能性を秘めています。自動車用ワイヤーハーネス市場のプレーヤーは、地域ごとのコンテンツニーズに基づき、プラットフォーム開発、迅速なプロトタイピング、生産プロセス検証においてエンジニアリング能力を提供することで、成功率を高めることができます。北米、ヨーロッパ、インド、東南アジアは、政策やバッテリー技術に対するインセンティブが新たなサプライチェーンを形成しているため、大きな可能性を秘めています。
自動化を活用したハーネス製造
ハーネスの組み立ては従来、人手に頼ってきましたが、複雑化と人手不足により、切断、被覆剥き、圧着、テープ貼り、目視検査、電気試験といった工程の自動化が求められています。デジタル作業指示書、AIを活用した品質管理、モジュール式組立基板の活用により、複雑なEVおよびADASハーネスの製造における欠陥を最小限に抑え、再現性を向上させることが可能です。これは、複数のOEMに製品を供給し、設計が頻繁に変更されるサプライヤーにとって特に重要です。
最近の動向
- 2025年1月:より安全で環境に優しく、つながりのある未来を実現するグローバルテクノロジー企業であるAptiv PLC(NYSE:APTV)(以下「当社」)は本日、取締役会が電気配電システム事業(以下「EDS」または「EDS事業」)をAptivから分離する計画を全会一致で承認したことを発表しました。これにより、それぞれが顧客へのサービス提供と株主価値の創造に最適な位置づけとなる2つの独立した会社が誕生します。
- 2025年2月:リア・コーポレーションは、ポルトガルのカステロ・ブランコに拠点を置く非公開のシステムインテグレーターであるストーンシールド・エンジニアリングを買収しました。この買収により、Eシステム部門の生産プロセス全体の自動化が強化され、ワイヤーハーネス製造のための先進技術の開発が支援され、効率性と業務効率の向上につながることが期待されます。
- 2025年12月:サムヴァルダナ・マザーソン・インターナショナル・リミテッド(SAMIL)は、子会社であるマザーソン・グローバル・インベストメンツBV(MGI BV)を通じて、ネクサンス・オートエレクトリックGmbH(「オートエレクトリック」)のグローバルワイヤーハーネス事業の100%を買収する可能性のある独占交渉に入ったことを発表しました。買収は、従業員との協議および必要な規制当局の承認を条件としています。この取引の企業価値は、現金および負債を含まないベースで2億700万ユーロであり、実際の支払額はクロージング調整に基づいて決定されます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -