
Markt für Automobil Verkabelung Harness: Größe & Prognose 2031
Marktgröße und Prognose für Kfz-Kabelbäume (2021–2034), globaler und regionaler Marktanteil, Trend- und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Produkttyp (Kabelbaumstecker, Kabelbaumanschluss, Kabel und Sonstiges), Isolationsmaterial (Polyvinylchlorid (PVC), vernetztes Polyethylen (XLPE), Polyethylen (PE), Polypropylen (PP), Polyurethan (PU), thermoplastisches Elastomer (TPE) und Sonstiges), Kfz-Anwendung (Karosserie- und Innenraumsysteme, Antriebssystem, Fahrwerksysteme, Sicherheits- und ADAS-Systeme und Sonstiges), Spannungskapazität (Niederspannung (0 bis 50 V), Mittelspannung (50 bis 300 V) und Hochspannung (über 300 V)), Leitermaterial (Kupfer, Aluminium, Glasfaser und Sonstiges), Vertriebskanal (OEMs und Aftermarket) und Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Süd- und Mittelamerika).
- Status : Veröffentlicht
- Berichtscode : TIPTE100000611
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


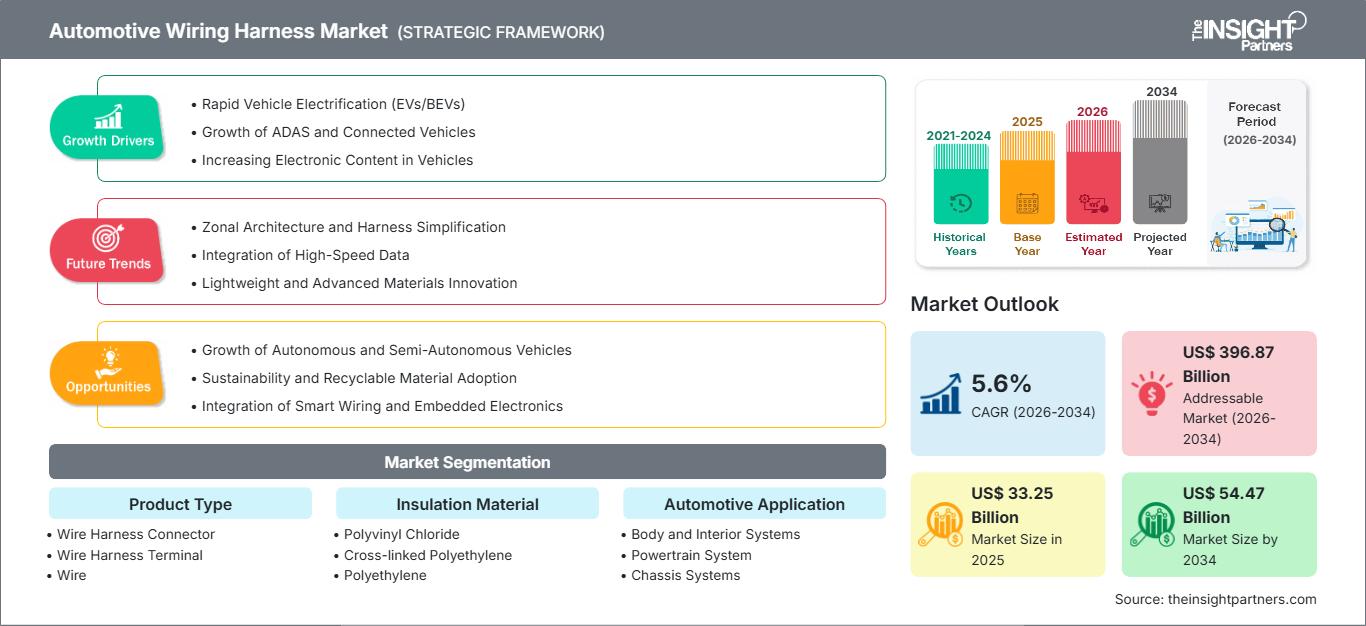
Marktgröße 2025
33,25 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
54,47 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,6 %
Wachstumsrate
Adressierbarer Markt
396,87 Mrd. US-Dollar
(2026–2034)
Der Markt für Kfz-Kabelbäume wurde 2025 auf 33,25 Milliarden US-Dollar geschätzt und soll bis 2034 auf 54,47 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 5,6 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum spiegelt den steigenden Elektronikanteil in Fahrzeugen, die durch die Elektrifizierung bedingte Hochspannungsverkabelung, die Integration von ADAS-Sensoren und die OEM-Nachfrage nach zuverlässiger Strom- und Signalverteilung auf zunehmend softwaredefinierten Automobilplattformen wider.
Nordamerika bleibt ein wichtiger regionaler Standort, da die lokale Montage von Elektrofahrzeugen, hochwertige Elektronik für leichte Nutzfahrzeuge und die zunehmende Verbreitung von Fahrerassistenzsystemen ein geschätztes jährliches Wachstum von 4,9–5,4 % ermöglichen. Die Marktgröße für Kfz-Kabelbäume in der Region wird durch Investitionen US-amerikanischer OEMs in Hochvolt-Fahrzeugplattformen, die in Mexiko ansässigen Kapazitäten zur Kabelbaummontage und die steigende Nachfrage nach Steckverbindern, Klemmen und robuster Isolierung für anspruchsvolle Betriebsbedingungen bestimmt.
Marktanalyse und Einblicke für Kfz-Kabelbäume
- Nordamerika hielt 2025 einen Marktanteil von 24–27 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,8 %, unterstützt durch die Lokalisierung der Elektromobilität, den Anteil an Fahrerassistenzsystemen (ADAS) und die in Mexiko ansässige Kabelbaumfertigung.
- Die USA repräsentierten 2025 76–80 % Nordamerikas und wachsen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,7 %, angeführt von Elektrofahrzeugplattformen und Pickup-Elektronik.
- Europa hatte im Jahr 2025 einen Anteil von 22–25 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,1 %, angeführt von Deutschland, Frankreich, Großbritannien, Italien und Spanien.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 43–47 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 %, wobei China, Japan, Südkorea und Indien führend bei der Volumenakzeptanz sind.
- Das größte Segment, Draht, hielt im Jahr 2025 einen Marktanteil von 45–53 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,6 %.
- Das Wachstumssegment Hochspannung hielt im Jahr 2025 einen Marktanteil von 7,8–8,6 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,0 %.
- Detaillierte Analyse der wichtigsten Unternehmen : Yazaki Corporation, Sumitomo Electric Industries, Ltd., Aptiv PLC, Lear Corporation, Samvardhana Motherson International Limited, LEONI AG, Furukawa Electric Co., Ltd., Lisa Dräxlmaier GmbH, Fujikura Ltd. und Kromberg & Schubert Automotive GmbH & Co. KG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die elektrische Architektur von Fahrzeugen wandelt sich schrittweise von einer verteilten Verkabelung hin zu einer zonalen Architektur, verbunden mit erhöhter Bandbreite und kompakterer Kabelführung. Die Umstellung auf Elektrifizierung erfordert orangefarbene Hochspannungskabel, Batterieanschlüsse, Ladeschaltungen und hitzebeständige Isolierung. Das ADAS-System benötigt Verkabelung zwischen Kameras, Radargeräten, Lidaren und Sensoren. Diese Veränderungen beeinflussen die Produktionsstrategien, da die Kabelverlegung weiterhin arbeitsintensiv ist. Daher müssen Zulieferer Automatisierung, regionale Montagezentren und fertigungsgerechte Konstruktionsprinzipien einführen, um Gewicht und Montagezeit zu reduzieren.
Das zukünftige Wachstum wird durch die Kombination aus Elektrofahrzeugproduktion, Sicherheitselektronik und der Lokalisierung der Lieferkette getrieben. Der asiatisch-pazifische Raum profitiert von Skaleneffekten, Nordamerika von Nearshoring-Initiativen, während Europa sich auf leichte und recycelbare Materialien konzentriert. Der regulatorische Druck in Bezug auf Fahrzeugsicherheit, Emissionskontrolle und Batterieproduktion treibt OEMs zur Entwicklung neuer Stromverteilungssysteme an und eröffnet damit größere Chancen für Zulieferer mit Kompetenzen in Hochspannungstechnik, Steckverbinderdesign und automatisierter Montage.
Berichtsumfang zum Markt für Kfz-Kabelbäume
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 33,25 Milliarden US-Dollar |
| Marktgröße bis 2034 | 54,47 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,6 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Kfz-Kabelbäume
Die Nachfrage steigt aufgrund des erhöhten Bedarfs an Strom, Signalen und Daten pro Fahrzeug. Das Wachstum des Marktes für Kfz-Kabelbäume ist mit batterieelektrischen Fahrzeugen, Hybridmotoren, Fahrerassistenzsystemen (ADAS), Infotainmentsystemen, Beleuchtung, Fahrzeugelektronik und Diagnosesystemen verbunden. Laut der Internationalen Energieagentur (IEA) weitet sich der Einsatz von Elektrofahrzeugen auf Pkw, Transporter, Busse und Lkw aus, was zu einem erhöhten Bedarf an Hochvolt-Kabelbäumen mit höheren Anforderungen an Abschirmung, Isolierung, präzise Kabelführung und thermische Belastbarkeit führt.
Die Wertschöpfungskette umfasst Leiter (darunter Kupfer- und Aluminiummaterialien), Polymerisolierungen, Klemmen und Steckverbinder, Bänder und Clips, Glasfasern, Montageplatten, Prüfgeräte und Fahrzeughersteller. Die Versorgungslage reagiert sehr empfindlich auf Kupferpreise und die Verfügbarkeit von Arbeitskräften, da die Montage von Kabelbäumen viele kundenspezifische Produkte erfordert. Aus diesem Grund entwickeln Zulieferer modulare Lösungen, Automatisierung und lokale Produktionsstätten in der Nähe der Fahrzeugwerke.
Die Wettbewerbspositionierung konzentriert sich auf globale Tier-1-Zulieferer mit langjähriger OEM-Qualifizierungshistorie. Die Marktanalyse für Kfz-Kabelbäume zeigt, dass Yazaki Corporation, Sumitomo Electric Industries, Ltd., Aptiv PLC, Lear Corporation und Samvardhana Motherson International Limited im Wettbewerb um Plattformerfolge, Kostenkontrolle, Engineering-Support und regionale Fertigungskompetenz stehen. Spezialisten wie LEONI AG, Furukawa Electric Co., Ltd., Fujikura Ltd. und Kromberg & Schubert erweitern das Technologiespektrum.
Die Investitionsprioritäten verlagern sich hin zu Hochspannungskabelsätzen, Aluminiumleitern, optischen Datenverbindungen, der Miniaturisierung von Steckverbindern und der automatisierten Kabelbaumkonfektionierung. Lisa Dräxlmaier GmbH und andere Premium-Anbieter positionieren sich im Bereich komplexer Innenausstattungen und Elektrofahrzeugsysteme, während Aptiv PLC und Lear Corporation den Fokus auf E/E-Architektur und Konnektivität legen. Strategische Vorteile ergeben sich aus der frühzeitigen Einbindung in die Entwicklung, der nachgewiesenen Sicherheit und der Fähigkeit, OEMs in verschiedenen Produktionsregionen zu bedienen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Kfz-Kabelbäume: Strategische Einblicke
Regionale Einblicke
Markt für Kfz-Kabelbäume in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 24–27 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,8 % wachsen. Der Marktanteil von Kabelbäumen für die Automobilindustrie wird durch Werke für Elektrofahrzeugbatterien, Elektronik für Pickups und SUVs, Telematiksysteme für Nutzfahrzeuge sowie die Nachfrage nach hochzuverlässigen Steckverbindern, die Hitze, Vibrationen, Feuchtigkeit und Streusalz standhalten, gestützt.
Mexiko stärkt seine Wettbewerbsfähigkeit in der Region durch die Montage arbeitsintensiver Kabelbäume in der Nähe von OEM-Montagewerken in den USA, während Kanada durch Cluster in der Automobilproduktion und Anreize für die Lieferkette von Elektrofahrzeugen seinen Beitrag leistet. Die Region verzeichnet einen Wandel in der Nachfrage: weg von herkömmlichen Niedervolt-Kabelbäumen hin zu Batterien, Ladegeräten, Fahrerassistenzsystemen (ADAS) und Infotainmentsystemen.
US-Markt für Kfz-Kabelbäume
Die USA machten 2025 76–80 % des nordamerikanischen Marktes aus und werden voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,7 % wachsen. Die Nachfrage konzentriert sich auf Elektrofahrzeuge, Hybridfahrzeuge, große SUVs, Pick-ups, Transporter und vernetzte Fahrzeugplattformen. Investitionen der Fahrzeughersteller in die Elektrifizierung des heimischen Marktes erhöhen den Bedarf an Hochspannungsleitungen und robusten Endgeräten.
Aptiv PLC, Lear Corporation, Yazaki Corporation und Sumitomo Electric Industries, Ltd. pflegen enge Kundenbeziehungen zu nordamerikanischen OEMs, während mexikanische Montagewerke die Kosteneffizienz unterstützen. Zu den Anwendungstrends zählen Batterietrennverkabelung, ADAS-Sensorkabelbäume, digitale Cockpitverkabelung und hitzebeständige Isolierung. Der Markt profitiert zudem von staatlichen und bundesstaatlichen Förderprogrammen, die die Lokalisierung der Lieferkette für Elektrofahrzeuge unterstützen.
Markt für Kfz-Kabelbäume in Europa
Europa erreichte 2025 einen Marktanteil von 22–25 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,1 % wachsen. Deutschland ist führend, da Premium-OEMs, Elektrofahrzeugplattformen und Tier-1-Entwicklungszentren die Einführung von Hochvolt-, Leichtbau- und ADAS-fähigen Kabelbäumen vorantreiben. Frankreich und Großbritannien unterstützen die Nachfrage durch Elektrifizierungsprogramme, Sicherheitselektronik und die Modernisierung von Nutzfahrzeugflotten.
Italien und Spanien leisten ihren Beitrag durch Fahrzeugmontage, Zulieferernetzwerke und exportorientierte Komponentenfertigung. Europäische Automobilhersteller priorisieren Gewichtsreduzierung, Recyclingfähigkeit und die Einhaltung strenger Sicherheits- und Emissionsvorschriften, was die Entwicklung fortschrittlicher Isolierungen und Aluminiumleiter begünstigt. LEONI AG, Lisa Dräxlmaier GmbH, Aptiv PLC und Kromberg & Schubert Automotive GmbH & Co. KG stärken die regionale Wettbewerbsfähigkeit durch tiefe OEM-Integration.
Markt für Kfz-Kabelbäume im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 43–47 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen. China ist aufgrund der Fahrzeugproduktion, des Produktionsumfangs von Elektrofahrzeugen, der Lieferketten für Batterien und der schnellen Einführung von Fahrerassistenzsystemen (ADAS) führend, während Japan und Südkorea fortschrittliche Steckverbinder-, Terminal- und Glasfasertechnologien beisteuern.
Die Nachfrage steigt in Indien und Australien aufgrund von Pkw, Nutzfahrzeugen, Bergbaufahrzeugen und der lokalen Beschaffung von Komponenten. IEA-Berichte zu Elektrofahrzeugen belegen einen breiten Ausbau der Elektromobilität, der zu einer erhöhten Nachfrage nach Hochvolt-Kabelbäumen führt. Maßnahmen zur Förderung der heimischen Produktion, des Ausbaus von Ladeinfrastruktur und des Exports von Elektronik tragen zur Stärkung der Lieferketten in der Region bei.
Markt für Kfz-Kabelbäume im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,3–4,9 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate treiben die Nachfrage durch Initiativen zur Montage von Elektrofahrzeugen, Logistikflotten, Baufahrzeugen und Investitionen in intelligente Mobilität an, während Südafrika mit seiner etablierten Automobilproduktion und der exportorientierten Komponentenversorgung einen Beitrag leistet.
Der restliche Bedarf an MEA (Metropolitan Electrical Access) entfällt auf Busse, Infrastrukturprojekte und den Ersatzteilmarkt unter extremen Bedingungen. Initiativen zur Diversifizierung der Energieversorgung begünstigen zwar das Wachstum der Automobilproduktion, die Umsetzung erfolgt jedoch selektiv, da die Automobilproduktion im Vergleich zu anderen Weltregionen wie Asien und Europa geringer ist.
Segmentierungsanalyse
Produkttyp
Für den Produktbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,2–5,8 % erwartet. Der Markt für Kfz-Kabelbäume erweitert sich über alle Produktkategorien hinweg, da OEMs dichtere Steckverbindersysteme, zuverlässigere Anschlüsse, leichtere Kabel und spezialisierte Baugruppen benötigen. Kabel bleiben der größte Wertschöpfungsfaktor, während Steckverbinder und Anschlüsse an Bedeutung gewinnen, da Hochgeschwindigkeitsdaten, Sicherheitsverriegelungen und modulare Fahrzeugarchitekturen zum Standard werden.
- Die Nachfrage nach Kabelbaumsteckern steigt, da Fahrzeuge zunehmend mit Sensoren, Domänencontrollern, Kameras und Hochspannungsschnittstellen ausgestattet werden, die eine sichere Verriegelung, Abdichtung und Signalintegrität erfordern.
- Die Qualität der Kabelbaumanschlüsse ist nach wie vor von strategischer Bedeutung, da sie Einfluss auf die Stromübertragung, die Korrosionsbeständigkeit, die Kontaktstabilität und die Langzeitzuverlässigkeit unter Vibrationen und Temperaturwechselbeanspruchung hat.
- Kabel haben die größte Marktstellung, da Kupfer-, Aluminium- und Spezialleiter Strom und Daten in Karosserie-, Fahrgestell-, Sicherheits- und Antriebssystemen transportieren.
Isoliermaterial
Für Isoliermaterialien wird von 2026 bis 2034 ein jährliches Wachstum von 5,0–5,6 % prognostiziert. Die Materialauswahl hängt von Hitzebeständigkeit, Flexibilität, Abriebfestigkeit, Chemikalienbeständigkeit, Flammschutz und Kosten ab. Elektrofahrzeuge und Hochspannungsplattformen steigern die Nachfrage nach XLPE, TPE, PU und modernen Compounds, während PVC weiterhin in kostensensiblen Niederspannungsanwendungen weit verbreitet ist.
- Polyvinylchlorid (PVC) ist nach wie vor ein weit verbreiteter Werkstoff, da er Kosten, Verarbeitbarkeit, Flammwidrigkeit und ausreichende Haltbarkeit für Karosserie-, Innenraum- und Niederspannungskabelbaumanwendungen in Einklang bringt.
- Vernetztes Polyethylen (XLPE) wird bevorzugt in Hochtemperatur- und Hochspannungsbereichen eingesetzt, wo thermische Stabilität, Isolationsfestigkeit und Verformungsbeständigkeit von entscheidender Bedeutung sind.
- Polyethylen (PE) eignet sich für Anwendungen, die Feuchtigkeitsbeständigkeit, dielektrische Eigenschaften und leichte Isolierung erfordern, insbesondere dort, wo Flexibilität und Kosteneffizienz wichtig sind.
- Polypropylen (PP) wird dort eingesetzt, wo geringe Dichte, chemische Beständigkeit und Recyclingfähigkeit Leichtbaustrategien in ausgewählten Anwendungen der Automobilverkabelung unterstützen.
- Polyurethan (PU) eignet sich für anspruchsvolle Bereiche, die Abriebfestigkeit, Flexibilität und Haltbarkeit unter mechanischer Belastung erfordern, insbesondere bei sich bewegenden oder exponierten Kabeltrassen.
- Thermoplastische Elastomere (TPE) gewinnen für Anwendungen im Bereich Elektromobilität und Kompaktroutenplanung zunehmend an Bedeutung, da sie Flexibilität, Hitzebeständigkeit und Prozesseffizienz vereinen.
Automobilanwendung
Für den Bereich Automotive wird ein jährliches Wachstum von 5,3–5,9 % im Zeitraum 2026–2034 prognostiziert. Die Nachfrage nach Kabelbäumen erstreckt sich auf Komfort-, Antriebs-, Sicherheits- und Fahrwerksysteme, da Fahrzeuge zunehmend mit elektronischen Steuergeräten und vernetzten Funktionen ausgestattet werden. Sicherheits- und Fahrerassistenzsysteme (ADAS) sind besonders datenintensiv, da Kameras, Radar, Sensoren und Datenleitungen zuverlässig und mit geringer Latenz arbeiten müssen.
- Die Systeme für Karosserie und Innenraum nutzen Kabelbäume für Beleuchtung, Sitze, Klimaanlage, Infotainment, Displays, Türmodule und Komfortelektronik, wodurch sie eine breite und stabile Nachfragebasis bilden.
- Die Anwendungen von Antriebssystemen verändern sich, da die Steuerkabelbäume für Verbrennungsmotoren mit Batterie-, Wechselrichter-, Motor- und Ladeschaltungen für Hybrid- und Elektrofahrzeuge koexistieren.
- Fahrwerksysteme benötigen robuste Kabel für Bremsen, Lenkung, Federung, Stabilitätskontrolle und Radendsensoren, die Vibrationen, Feuchtigkeit und Straßenschmutz ausgesetzt sind.
- Sicherheits- und ADAS-Systeme stellen einen strategischen Wachstumsbereich dar, da fortschrittliche Sensorik, Datenübertragung und ausfallsichere Konnektivität die Anforderungen an Steckverbinder und Abschirmung erhöhen.
Spannungskapazität
Die Spannungskapazität wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,4 % steigen. Niederspannungsleitungen bilden weiterhin den Kern der installierten Basis, Mittelspannungssysteme unterstützen die Hybridisierung, und Hochspannungskabelbäume gewinnen mit der zunehmenden Verbreitung von Elektrofahrzeugen und Plug-in-Hybriden am schnellsten an Bedeutung. Sicherheitsvalidierung, Abschirmung, die Einhaltung der Normen für orangefarbene Kabel und die thermische Leistungsfähigkeit bestimmen die Wettbewerbsfähigkeit der Anbieter in diesem Segment.
- Niederspannung (0 bis 50 V) ist nach wie vor unerlässlich für Beleuchtung, Infotainment, Karosserieelektronik, Sensoren und herkömmliche Steuerschaltungen in nahezu allen Fahrzeugtypen.
- Mittelspannung (50 bis 300 V) unterstützt Hybridarchitekturen, Hilfsenergiefunktionen und Übergangselektrifizierungssysteme, die eine stärkere Isolierung und eine validierte Steckverbinderleistung erfordern.
- Hochspannung (über 300 V) ist der am schnellsten wachsende Bereich, da für Elektrofahrzeuge Batteriepacks, Wechselrichter, Ladesysteme und E-Achsen eine sichere, abgeschirmte Hochstromführung erforderlich ist.
Leitfähiges Material
Für leitfähige Materialien wird von 2026 bis 2034 ein jährliches Wachstum von 5,1–5,7 % prognostiziert. Kupfer bleibt der Leistungsmaßstab, Aluminium gewinnt aufgrund seines geringen Gewichts zunehmend an Bedeutung, und Glasfasern erweisen sich für Hochgeschwindigkeitsdaten als immer wichtiger. Bei der Materialauswahl spielen Leitfähigkeit, Gewicht, Biegeradius, Korrosionsbeständigkeit, Reparierbarkeit und Kompatibilität mit automatisierten Montageprozessen eine immer wichtigere Rolle.
- Kupfer dominiert aufgrund seiner hohen Leitfähigkeit, bewährten Zuverlässigkeit, etablierten Anschlussverfahren und breiten Kompatibilität mit Niederspannungs- und Hochstrom-Automobilschaltungen.
- Aluminium gewinnt dort an Bedeutung, wo Gewichtsreduzierung und Kostenkontrolle wichtig sind, obwohl die Konstruktion der Steckverbinder und der Korrosionsschutz sorgfältige Ingenieursarbeit erfordern.
- Optische Fasern unterstützen Hochgeschwindigkeits-Datenverbindungen für Kameras, Infotainmentsysteme, autonome Funktionen und zukünftige Zonenarchitekturen, die Bandbreite bei gleichzeitiger elektromagnetischer Unempfindlichkeit benötigen.
Vertriebskanal
Der Vertriebskanal soll Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen. Die OEM-Lieferungen dominieren, da Kabelbäume frühzeitig in Fahrzeugplattformen integriert werden und eine Validierung hinsichtlich Architektur, Gehäuse und Sicherheitssystemen erfordern. Die Nachfrage im Ersatzteilmarkt ist geringer, aber relevant für Unfallreparaturen, ältere Fahrzeuge, den Austausch von Steckverbindern sowie spezielle Elektrofahrzeug- oder Leistungssteigerungen.
- Den größten Teil des Umsatzes erzielen OEMs , da die Kabelbäume kundenspezifisch, plattformspezifisch und mit der Fahrzeugelektronik validiert werden und über langfristige Tier-1-Lieferantenprogramme bezogen werden.
- Die Nachfrage im Aftermarket stammt aus den Bereichen Unfallreparaturen, elektrische Ausfälle, Restaurierung, Flottenwartung und Spezial-Upgrades, bei denen Passgenauigkeit und Steckerkompatibilität von entscheidender Bedeutung sind.
Momentaufnahme der Chancen
|
Automobilanwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Karosserie- und Innenraumsysteme |
Hoch |
Digitale Kabine |
Reifen |
|
Antriebssystem |
Hoch |
EV-Routenplanung |
Skalierung |
|
Fahrgestellsysteme |
Medium |
Sensorverbindungen |
Skalierung |
|
Sicherheits- und Fahrerassistenzsysteme |
Hoch |
ADAS-Daten |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Kfz-Kabelbäume
Die Elektrifizierung erhöht den Wert des Kabelbaums pro Fahrzeug
Elektro- und Hybridfahrzeuge benötigen spezielle Kabelsysteme für Batterien, Wechselrichter, Ladegeräte, elektrische Achsen, Wärmemanagementsysteme und Ladeschnittstellen. Diese Plattformen stellen höhere Anforderungen an Isolierung, Abschirmung, Hitzebeständigkeit und die orangefarbene Kennzeichnung der Kabel als Standardfahrzeuge. Dies erschwert den Entwicklungsprozess und erhöht den Mehrwert für die Zulieferer. Der IEA Global EV Outlook 2025 prognostiziert ein Wachstum der Elektrifizierung verschiedener Fahrzeugtypen, wodurch die Nachfrage nach Hochvolt-Kabelbäumen weiter steigt. Konkret bedeutet dies den Übergang von Standard-Niederspannungskabelbäumen zu sicherheitskritischen Systemen.
ADAS und vernetzte Fahrzeugelektronik erhöhen die Verkabelungsdichte
Moderne Fahrerassistenzsysteme erfordern den Einbau von Kameras, Radarsensoren, Ultraschall- und Lidar-Systemen, Domänencontrollern, Displays und Hochgeschwindigkeitsschnittstellen im gesamten Fahrzeugchassis. Diese erfordern eine effiziente Kabelführung, EMV-Abschirmung, abgedichtete Steckverbinder und minimale Signalverzögerungen. Da OEMs höhere Sicherheitsstandards und softwarebasierte Technologien anstreben, rückt die Kabelbaumkonstruktion in den Mittelpunkt der Zuverlässigkeitsplanung und wird nicht länger erst im Rahmen der Gehäuseintegration berücksichtigt. Dies führt zu einem höheren Bedarf an kleineren Steckverbindern, Glasfaserkabeln, abgeschirmten Leitungen und modularen Kabelbaumsystemen.
Die Lokalisierung der Lieferkette verändert die Beschaffungsstrategie
Aufgrund ihrer Größe und individuellen Anfertigung sind Fahrzeugkabelbäume sperrig und daher kostspielig für lange Transportwege und kurzfristige Änderungen. Automobilhersteller (OEMs) haben ihre Zulieferer daher ermutigt, in der Nähe ihrer Fahrzeugwerke zu produzieren, insbesondere jene, die an Elektrofahrzeugprojekten beteiligt sind, welche durch regionale Wirtschaftspolitik gefördert werden. In Nordamerika sind Mexiko und die USA, in Europa, Osteuropa und Nordafrika sowie im asiatisch-pazifischen Raum China, Japan, Korea und Indien wichtige Produktionsstandorte.
Zukunftstrends im Markt für Kfz-Kabelbäume
Zonale elektrische Architekturen reduzieren die Verdrahtungskomplexität
Die Trends im Markt für Kfz-Kabelbäume werden sich künftig auf zonale elektrische Architekturen konzentrieren, die regionale Steuergeräte anstelle von Punkt-zu-Punkt-Verbindungen nutzen. Der Einsatz zonaler elektrischer Architekturen kann zur Gewichtsreduzierung des Fahrzeugs, zur Vereinfachung des Montageprozesses, zur Unterstützung der Diagnose und zur Implementierung softwaredefinierter Fahrzeugfunktionen beitragen. Die Zulieferer sollten darauf vorbereitet sein, modulare Kabelbäume, schnelle Datenbusse und Steckverbinder herzustellen, die mit zonalen Steuergeräten kompatibel sind.
Leichte Leiter und recycelbare Isolierungen erhalten Priorität.
Zukünftige Kabelbäume werden verstärkt auf Aluminiumdrähte, dünne Isolierschichten, recycelbare Polymere und optimierte Kabelführung setzen, um das Fahrzeuggewicht zu reduzieren und die Reichweite von Elektrofahrzeugen zu erhöhen. Kupfer wird in einigen Hochleistungsschaltungen weiterhin notwendig sein; durch bestimmte Alternativen lassen sich jedoch die Kabelbäume in Karosserie und Innenraum verkleinern. Mithilfe europäischer Nachhaltigkeitsanforderungen, der Ziele der OEMs zur CO₂-Reduzierung und der Vorgaben zur Batterieeffizienz werden die Zulieferer verpflichtet sein, die Leistungsfähigkeit und Recyclingfähigkeit der Materialien nachzuweisen.
Marktchancen für Kfz-Kabelbäume
Lokalisierung von Hochspannungs-Elektrofahrzeugkabelbäumen
Die regionale Fertigung von Elektrofahrzeugen bietet Zulieferern die Möglichkeit, Hochspannungskabelsätze, Batteriestecker, Ladekabelbäume und Sicherheitsverriegelungs-Bausätze in der Nähe ihrer OEM-Werke herzustellen. Akteure im Markt für Kfz-Kabelbäume können ihre Erfolgsquote steigern, indem sie – basierend auf ihren regionalen Anforderungen – Entwicklungskompetenzen während der Plattformentwicklung, des Rapid Prototyping und der Validierung von Produktionsprozessen bereitstellen. Nordamerika, Europa, Indien und Südostasien bieten vielversprechende Perspektiven, da Förderprogramme und Batterietechnologien neue Lieferketten schaffen.
Automatisierungsgestützte Kabelbaumfertigung
Die Kabelbaumkonfektionierung war traditionell stark auf manuelle Arbeit angewiesen. Angesichts der zunehmenden Komplexität und des Fachkräftemangels bietet sich jedoch die Möglichkeit, Schneide-, Abisolier-, Crimp-, Isolierband-, Sichtprüfungs- und elektrische Testverfahren zu automatisieren. Der Einsatz digitaler Arbeitsanweisungen, KI-gestützter Qualitätskontrolle und modularer Montageplatinen kann dazu beitragen, Fehler zu minimieren und die Wiederholgenauigkeit in der Produktion komplexer Kabelbäume für Elektrofahrzeuge und Fahrerassistenzsysteme (ADAS) zu erhöhen. Dies ist insbesondere für Zulieferer relevant, die mehrere OEMs beliefern und deren Designs häufig variieren.
Aktuelle Entwicklungen
- Januar 2025: Aptiv PLC (NYSE: APTV) (das „Unternehmen“), ein globales Technologieunternehmen, das eine sicherere, grünere und vernetztere Zukunft ermöglicht, gab heute bekannt, dass sein Verwaltungsrat einstimmig einem Plan zur Trennung seines Geschäftsbereichs Elektrische Verteilungssysteme („EDS“ oder das „EDS-Geschäft“) von Aptiv zugestimmt hat. Dadurch entstehen zwei unabhängige Unternehmen, die jeweils optimal aufgestellt sind, um ihre Kunden zu bedienen und Wert für ihre Aktionäre zu schaffen.
- Februar 2025: Die Lear Corporation hat StoneShield Engineering, einen in Privatbesitz befindlichen Systemintegrator mit Sitz in Castelo Branco, Portugal, übernommen. Die Akquisition soll die Automatisierung der Produktionsprozesse im Segment E-Systeme vorantreiben und die Entwicklung fortschrittlicher Technologien für die Kabelbaumfertigung unterstützen, wodurch Effizienz und operative Exzellenz verbessert werden.
- Dezember 2025: Samvardhana Motherson International Limited (SAMIL) gab bekannt, dass sie über ihre bedeutende Tochtergesellschaft Motherson Global Investments BV (MGI BV) exklusive Verhandlungen über den potenziellen Erwerb von 100 % des weltweiten Kabelbaumgeschäfts der Nexans autoelectric GmbH („AutoElectric“) aufgenommen hat. Die Übernahme steht unter dem Vorbehalt der Konsultation der Mitarbeiter und der erforderlichen behördlichen Genehmigungen. Der Unternehmenswert der Transaktion beträgt 207 Millionen Euro (auf Cash- und schuldenfreier Basis). Die tatsächliche Auszahlung wird nach Abschluss der Transaktion angepasst.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -