
Marché des faisceaux d’automobile câblage : taille et prévisions 2031
Taille et prévisions du marché des faisceaux de câbles automobiles (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de produit (connecteurs de faisceaux de câbles, bornes de faisceaux de câbles, câbles et autres), matériau isolant (polychlorure de vinyle (PVC), polyéthylène réticulé (XLPE), polyéthylène (PE), polypropylène (PP), polyuréthane (PU), élastomère thermoplastique (TPE) et autres), application automobile (systèmes de carrosserie et d’habitacle, système de transmission, systèmes de châssis, systèmes de sécurité et ADAS et autres), capacité de tension (basse tension (0 à 50 V), moyenne tension (50 à 300 V) et haute tension (plus de 300 V)), matériau conducteur (cuivre, aluminium, fibre optique et autres), canal de distribution (équipementiers et marché de l’après-vente) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale).
- Statut : Publié
- Code du rapport : TIPTE100000611
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


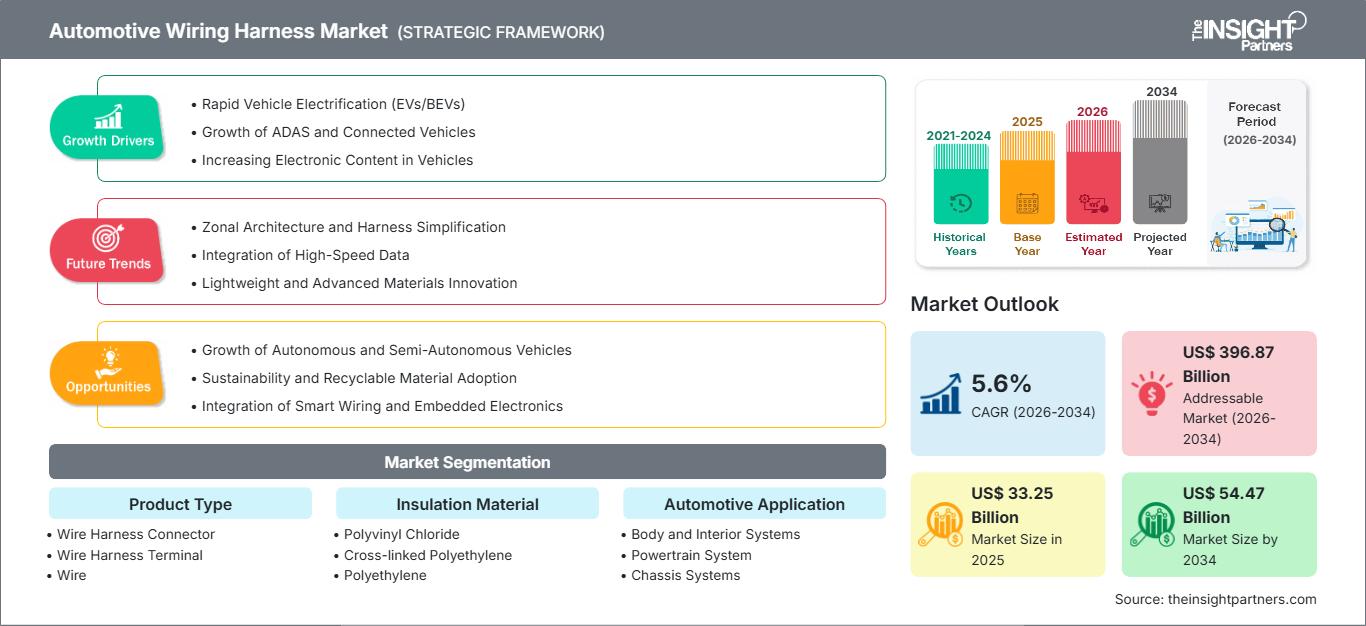
Taille du marché en 2025
33,25 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
54,47 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,6 %
taux de croissance
Marché adressable
396,87 milliards de dollars américains
(2026-2034)
Le marché des faisceaux de câbles automobiles était évalué à 33,25 milliards de dollars américains en 2025 et devrait atteindre 54,47 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,6 % entre 2026 et 2034. Ce marché reflète la part croissante de l'électronique dans les véhicules, le routage haute tension induit par l'électrification, l'intégration des capteurs ADAS et la demande des équipementiers pour une distribution fiable de l'alimentation et des signaux sur des plateformes automobiles de plus en plus pilotées par logiciel.
L'Amérique du Nord demeure une base régionale à forte valeur ajoutée, la localisation de l'assemblage de véhicules électriques, l'électronique haut de gamme pour camions légers et l'adoption des systèmes ADAS soutenant un TCAC estimé entre 4,9 et 5,4 %. La taille du marché des faisceaux de câbles automobiles dans la région est déterminée par les investissements des équipementiers américains dans les plateformes de véhicules haute tension, la capacité d'assemblage de faisceaux basée au Mexique et la demande croissante de connecteurs, de bornes et d'isolation durable adaptés aux conditions d'utilisation difficiles.
Analyse et perspectives du marché des faisceaux de câbles automobiles
- L’Amérique du Nord détenait une part de marché de 24 à 27 % en 2025 et connaît une croissance annuelle composée de 4,9 à 5,8 % entre 2026 et 2034, soutenue par la localisation des véhicules électriques, le contenu ADAS et la fabrication de faisceaux de câbles basée au Mexique.
- Les États-Unis représentaient 76 à 80 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 4,8 à 5,7 % entre 2026 et 2034, tirée par les plateformes de véhicules électriques et l'électronique des pick-ups.
- L'Europe représentait une part de 22 à 25 % en 2025 et connaît une croissance annuelle composée de 4,6 à 5,1 % entre 2026 et 2034, tirée par l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne.
- La région Asie-Pacifique a capté 43 à 47 % des parts de marché en 2025 et connaît une croissance annuelle composée de 5,9 à 6,5 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde étant les principaux moteurs de l'adoption en volume.
- Le segment le plus important, celui des câbles, détenait une part de marché de 45 à 53 % en 2025 et connaît une croissance annuelle composée de 5,1 à 5,6 % entre 2026 et 2034.
- Le segment à forte croissance « Haute tension » détenait une part de marché de 7,8 à 8,6 % en 2025 et connaît une croissance annuelle composée de 7,2 à 8,0 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Yazaki Corporation, Sumitomo Electric Industries, Ltd., Aptiv PLC, Lear Corporation, Samvardhana Motherson International Limited, LEONI AG, Furukawa Electric Co., Ltd., Lisa Dräxlmaier GmbH, Fujikura Ltd., et Kromberg & Schubert Automotive GmbH & Co. KG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'architecture électrique des véhicules évolue progressivement d'une architecture à câblage distribué vers une architecture zonée, avec une bande passante accrue et un câblage plus compact. La transition vers l'électrification nécessite des câbles haute tension orange, des connexions de batterie, des circuits de charge et une isolation thermique, tandis que le système ADAS requiert le câblage entre les caméras, les radars, les lidars et les capteurs. Ces évolutions influencent les stratégies de production, car le câblage reste une opération complexe et exigeante en main-d'œuvre. Les fournisseurs sont donc contraints d'adopter l'automatisation, les centres d'assemblage régionaux et les méthodes de conception pour la fabrication qui permettent de réduire le poids et le temps de câblage.
La croissance future sera portée par la combinaison de la fabrication de véhicules électriques, de l'électronique de sécurité et de la localisation de la chaîne d'approvisionnement. La région Asie-Pacifique bénéficiera d'économies d'échelle, l'Amérique du Nord profitera des initiatives de relocalisation de proximité, tandis que l'Europe privilégiera les matériaux légers et recyclables. Les exigences réglementaires en matière de sécurité des véhicules, de contrôle des émissions et de fabrication de batteries incitent les constructeurs automobiles à développer de nouveaux systèmes de distribution d'énergie, offrant ainsi de meilleures opportunités aux fournisseurs possédant des compétences en matière de qualification haute tension, de conception de connecteurs et d'assemblage automatisé.
Rapport sur le marché des faisceaux de câbles automobiles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 33,25 milliards de dollars américains |
| Taille du marché d'ici 2034 | 54,47 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,6% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des faisceaux de câbles automobiles
La demande est en hausse en raison de l'augmentation du nombre de voies de transmission d'énergie, de signaux et de données par véhicule. La croissance du marché des faisceaux de câbles automobiles est liée aux véhicules électriques à batterie, aux moteurs hybrides, aux systèmes avancés d'aide à la conduite (ADAS), aux systèmes d'infodivertissement, à l'éclairage, à l'électronique embarquée et aux systèmes de diagnostic. Selon l'Agence internationale de l'énergie (AIE), le déploiement des véhicules électriques s'étend aux voitures particulières, aux fourgonnettes, aux autobus et aux camions, ce qui entraîne une utilisation accrue de faisceaux haute tension exigeant un blindage, une isolation, une précision de routage et une résistance thermique plus élevés.
La chaîne de valeur englobe les conducteurs (cuivre et aluminium), les isolants à base de polymères, les bornes et connecteurs, les rubans et clips, la fibre optique, les cartes d'assemblage, les équipements de test et les constructeurs automobiles. L'approvisionnement est fortement tributaire du prix du cuivre et de la disponibilité de la main-d'œuvre, car l'assemblage des faisceaux de câbles implique de nombreux produits sur mesure. C'est pourquoi les fournisseurs développent des solutions modulaires, l'automatisation et des unités de production locales à proximité des sites de fabrication automobile.
Le positionnement concurrentiel est fortement concentré entre les mains des fournisseurs mondiaux de premier rang, forts d'une longue expérience en matière de qualification auprès des équipementiers. L'analyse du marché des faisceaux de câbles automobiles révèle que Yazaki Corporation, Sumitomo Electric Industries, Ltd., Aptiv PLC, Lear Corporation et Samvardhana Motherson International Limited se disputent les parts de marché, la maîtrise des coûts, le support technique et l'expertise de leurs capacités de production régionales. Des spécialistes tels que LEONI AG, Furukawa Electric Co., Ltd., Fujikura Ltd. et Kromberg & Schubert apportent une expertise technologique étendue.
Les priorités d'investissement s'orientent vers les faisceaux de câbles haute tension, les conducteurs en aluminium, les liaisons de données optiques, la miniaturisation des connecteurs et l'assemblage automatisé des faisceaux. Lisa Dräxlmaier GmbH et d'autres fournisseurs haut de gamme se positionnent sur le segment des intérieurs complexes et des systèmes pour véhicules électriques, tandis qu'Aptiv PLC et Lear Corporation privilégient l'architecture électrique et électronique et la connectivité. L'avantage stratégique repose sur une implication précoce dans la conception, des performances de sécurité validées et la capacité à servir les constructeurs automobiles dans de multiples régions de production.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des faisceaux de câbles automobiles : Perspectives stratégiques
Perspectives régionales
Marché des faisceaux de câbles automobiles en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 4,9 à 5,8 % entre 2026 et 2034. La part de marché des faisceaux de câbles automobiles est soutenue par les usines de batteries pour véhicules électriques, l'électronique des pick-ups et des SUV, la télématique des véhicules commerciaux et la demande de connecteurs haute fiabilité résistant à la chaleur, aux vibrations, à l'humidité et au sel de déneigement.
Le Mexique renforce sa compétitivité régionale en assemblant des faisceaux de câbles à forte intensité de main-d'œuvre à proximité des usines d'assemblage des constructeurs automobiles américains, tandis que le Canada y contribue par le biais de pôles de production automobile et d'incitations pour la chaîne d'approvisionnement des véhicules électriques. La région observe une évolution de la demande, qui délaisse les faisceaux de câbles basse tension classiques au profit des batteries, des chargeurs, des systèmes d'aide à la conduite (ADAS) et des systèmes d'infodivertissement.
Marché américain des faisceaux de câbles automobiles
Les États-Unis représentaient 76 à 80 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,8 à 5,7 % entre 2026 et 2034. La demande se concentre sur les véhicules électriques, les véhicules hybrides, les grands SUV, les pick-ups, les fourgonnettes commerciales et les plateformes de véhicules connectés. Les investissements des constructeurs automobiles dans l'électrification du marché intérieur accroissent les exigences en matière de réseaux à haute tension et de systèmes de raccordement robustes.
Aptiv PLC, Lear Corporation, Yazaki Corporation et Sumitomo Electric Industries, Ltd. entretiennent des relations étroites avec les équipementiers nord-américains, tandis que les sites d'assemblage mexicains contribuent à la maîtrise des coûts. Parmi les applications les plus courantes figurent les câbles de déconnexion de batterie, les faisceaux de capteurs ADAS, le câblage des cockpits numériques et l'isolation thermique. Le marché bénéficie également d'incitations fédérales et étatiques favorisant la localisation de la chaîne d'approvisionnement des véhicules électriques.
Marché européen des faisceaux de câbles automobiles
L'Europe représentait 22 à 25 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,6 à 5,1 % jusqu'en 2034. L'Allemagne est en tête grâce à l'adoption accélérée de faisceaux de câbles haute tension, légers et compatibles avec les systèmes avancés d'aide à la conduite (ADAS) par les équipementiers haut de gamme, les plateformes de véhicules électriques et les centres d'ingénierie de premier rang. La France et le Royaume-Uni soutiennent la demande par leurs programmes d'électrification, l'électronique de sécurité et la modernisation des flottes commerciales.
L'Italie et l'Espagne contribuent à la compétitivité régionale par l'assemblage de véhicules, leurs réseaux de fournisseurs et la fabrication de composants destinés à l'exportation. Les constructeurs automobiles européens privilégient la réduction du poids, le recyclage et le respect des normes strictes en matière de sécurité et d'émissions, ce qui favorise le développement d'isolants performants et de conducteurs en aluminium. LEONI AG, Lisa Dräxlmaier GmbH, Aptiv PLC et Kromberg & Schubert Automotive GmbH & Co. KG renforcent cette compétitivité régionale grâce à une forte intégration au sein des constructeurs automobiles.
Marché des faisceaux de câbles automobiles de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 43 à 47 % en 2025 et devrait connaître une croissance annuelle composée de 5,9 à 6,5 % entre 2026 et 2034. La Chine est en tête grâce à sa production de véhicules, à l'échelle de sa production de véhicules électriques, à ses chaînes d'approvisionnement en batteries et à l'adoption rapide des systèmes ADAS, tandis que le Japon et la Corée du Sud contribuent par leurs technologies avancées de connecteurs, de terminaux et de fibres optiques.
La demande est accrue en Inde et en Australie grâce aux voitures particulières, aux véhicules utilitaires, aux engins miniers et à l'approvisionnement local en composants. Les rapports de l'AIE sur les véhicules électriques démontrent l'essor important de la mobilité électrique, qui engendre une demande accrue de faisceaux de câbles haute tension. Les politiques favorisant la production nationale, le déploiement de bornes de recharge et l'exportation de produits électroniques contribuent au renforcement des chaînes d'approvisionnement dans la région.
Marché des faisceaux de câbles automobiles au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 4,3 à 4,9 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis tirent la demande grâce à leurs initiatives d’assemblage de véhicules électriques, leurs flottes logistiques, leurs véhicules de construction et leurs investissements dans la mobilité intelligente, tandis que l’Afrique du Sud contribue par sa production automobile établie et son approvisionnement en composants destinés à l’exportation.
Le reste de la demande en MEA est lié aux autobus, aux projets d'infrastructure et au remplacement des pièces de rechange en cas de conditions extrêmes. Les initiatives de diversification énergétique favorisent la croissance du secteur automobile, mais leur mise en œuvre reste sélective, le niveau de production automobile étant plus faible qu'ailleurs dans le monde, notamment en Asie et en Europe.
Analyse de segmentation
Type de produit
Le segment des faisceaux de câbles automobiles devrait connaître une croissance annuelle composée (TCAC) de 5,2 % à 5,8 % entre 2026 et 2034. Son champ d'application s'élargit, toutes catégories de produits confondues, car les constructeurs automobiles exigent des systèmes de connecteurs plus denses, des bornes fiables, des câbles plus légers et des assemblages spécialisés. Les câbles restent le principal segment à forte valeur ajoutée, tandis que les connecteurs et les bornes gagnent en importance avec la généralisation des transmissions de données à haut débit, des dispositifs de sécurité et des architectures modulaires pour véhicules.
- La demande de connecteurs de faisceaux de câbles augmente à mesure que les véhicules s'équipent de capteurs, de contrôleurs de domaine, de caméras et d'interfaces haute tension qui nécessitent un verrouillage sécurisé, une étanchéité parfaite et une intégrité du signal.
- Le terminal du faisceau de câbles demeure stratégiquement important car sa qualité influe sur le transfert de courant, la résistance à la corrosion, la stabilité des contacts et la fiabilité à long terme sous l'effet des vibrations et des cycles thermiques.
- Le câble occupe la plus grande place sur le marché, car les conducteurs en cuivre, en aluminium et les conducteurs spéciaux transportent l'énergie et les données à travers la carrosserie, le châssis, les systèmes de sécurité et de propulsion.
Matériau isolant
Le marché des matériaux d'isolation devrait connaître une croissance annuelle composée de 5,0 à 5,6 % entre 2026 et 2034. Le choix des matériaux dépend de leur résistance à la chaleur, de leur flexibilité, de leur résistance à l'abrasion, à l'exposition chimique, à la flamme et de leur coût. Les plateformes pour véhicules électriques et haute tension stimulent la demande en polyéthylène réticulé (XLPE), en polyéthylène thermoplastique (TPE), en polyuréthane (PU) et en composés avancés, tandis que le PVC reste largement utilisé dans les applications basse tension où le coût est un facteur déterminant.
- Le polychlorure de vinyle (PVC) reste un matériau courant car il offre un bon équilibre entre coût, facilité de transformation, résistance à la flamme et durabilité adéquate pour les applications de carrosserie, d'intérieur et de faisceaux de câbles basse tension.
- Le polyéthylène réticulé (XLPE) est préféré dans les zones à haute température et à haute tension où la stabilité thermique, la résistance de l'isolation et la résistance à la déformation sont essentielles.
- Le polyéthylène (PE) convient aux applications nécessitant une résistance à l'humidité, des performances diélectriques et une isolation légère, en particulier lorsque la flexibilité et la rentabilité sont importantes.
- Le polypropylène (PP) est utilisé lorsque sa faible densité, sa résistance chimique et sa recyclabilité soutiennent les stratégies d'allègement dans certaines applications de câblage automobile.
- Le polyuréthane (PU) est utilisé dans des zones exigeantes nécessitant une résistance à l'abrasion, une flexibilité et une durabilité sous contrainte mécanique, notamment dans les itinéraires de harnais en mouvement ou exposés.
- L'élastomère thermoplastique (TPE) gagne en importance pour les applications de véhicules électriques et de routage compact car il combine flexibilité, résistance à la chaleur et efficacité de processus.
Application automobile
Le marché des applications automobiles devrait croître à un TCAC de 5,3 % à 5,9 % entre 2026 et 2034. La demande de faisceaux de câbles s'étend aux systèmes de confort, de propulsion, de sécurité et de châssis, à mesure que les véhicules intègrent davantage d'unités de commande électroniques et de fonctions connectées. Les systèmes de sécurité et d'aide à la conduite (ADAS) sont particulièrement gourmands en données, car les caméras, les radars, les capteurs et les lignes de données doivent fonctionner de manière fiable avec une faible latence.
- Les systèmes de carrosserie et d'intérieur utilisent des faisceaux de câbles pour l'éclairage, les sièges, la climatisation, l'infodivertissement, les écrans, les modules de porte et l'électronique de confort, ce qui en fait une base de demande large et stable.
- Les applications des systèmes de transmission évoluent à mesure que les faisceaux de commande des moteurs à combustion interne coexistent avec les circuits de batterie, d'onduleur, de moteur et de charge des véhicules hybrides et électriques.
- Les systèmes de châssis nécessitent un câblage durable pour le freinage, la direction, la suspension, le contrôle de stabilité et les capteurs de roues exposés aux vibrations, à l'humidité et aux débris de la route.
- Les systèmes de sécurité et ADAS représentent un domaine de croissance stratégique car la détection avancée, la transmission de données et la connectivité à sécurité intégrée augmentent les exigences en matière de connecteurs et de blindage.
Capacité de tension
La capacité de tension devrait croître à un TCAC de 5,6 % à 6,4 % entre 2026 et 2034. Le câblage basse tension demeure la principale infrastructure installée, les systèmes moyenne tension soutiennent l'hybridation et les faisceaux haute tension connaissent la croissance la plus rapide avec l'essor des véhicules électriques et hybrides rechargeables. La validation de la sécurité, le blindage, les normes relatives aux câbles orange et les performances thermiques sont des facteurs déterminants de la compétitivité des fournisseurs dans ce segment.
- La basse tension (0 à 50 V) reste essentielle pour l'éclairage, l'infodivertissement, l'électronique de carrosserie, les capteurs et les circuits de commande conventionnels dans presque tous les types de véhicules.
- La moyenne tension (50 à 300 V) prend en charge les architectures hybrides, les fonctions d'alimentation auxiliaires et les systèmes d'électrification transitoires nécessitant une isolation plus forte et des performances de connecteur validées.
- La haute tension (plus de 300 V) est le secteur qui connaît la croissance la plus rapide, car les batteries de véhicules électriques, les onduleurs, les systèmes de charge et les essieux électriques nécessitent un acheminement sûr, blindé et à courant élevé.
Matériau conducteur
Le marché des matériaux conducteurs devrait connaître une croissance annuelle composée de 5,1 % à 5,7 % entre 2026 et 2034. Le cuivre demeure la référence en matière de performance, l'aluminium est de plus en plus utilisé pour alléger les structures, et la fibre optique gagne en importance pour la transmission de données à haut débit. Le choix des matériaux repose de plus en plus sur un équilibre entre conductivité, poids, rayon de courbure, résistance à la corrosion, réparabilité et compatibilité avec les processus d'assemblage automatisés.
- Le cuivre domine grâce à sa conductivité élevée, sa fiabilité éprouvée, ses pratiques de terminaison établies et sa large compatibilité avec les circuits automobiles basse tension et haute intensité.
- L'aluminium gagne du terrain là où la réduction du poids et la maîtrise des coûts sont importantes, même si la conception des connecteurs et la gestion de la corrosion nécessitent une ingénierie soignée.
- La fibre optique prend en charge les liaisons de données à haut débit pour les caméras, les systèmes d'infodivertissement, les fonctions autonomes et les futures architectures zonales nécessitant une bande passante avec immunité électromagnétique.
Canal de vente
Le canal de distribution devrait connaître une croissance annuelle composée de 5,0 à 5,5 % entre 2026 et 2034. L'approvisionnement des constructeurs automobiles domine le marché, car les faisceaux de câbles sont intégrés dès la conception des plateformes de véhicules et doivent être validés en termes d'architecture, d'intégration et de systèmes de sécurité. La demande du marché de la rechange est plus faible, mais significative pour la réparation après collision, les véhicules vieillissants, le remplacement de connecteurs et les améliorations spécifiques aux véhicules électriques ou aux performances.
- Les équipementiers génèrent la majeure partie des revenus car les faisceaux de câbles sont personnalisés, spécifiques à chaque plateforme, validés avec l'électronique du véhicule et proviennent de programmes de fournisseurs de niveau 1 à long terme.
- La demande sur le marché de l'après-vente provient des réparations suite à des collisions, des pannes électriques, de la restauration, de l'entretien des flottes et des mises à niveau spécialisées où la précision de l'ajustement et la compatibilité des connecteurs sont essentielles.
Aperçu des opportunités
|
Application automobile |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Systèmes de carrosserie et d'intérieur |
Haut |
Cabine numérique |
Mature |
|
Système de transmission |
Haut |
Itinéraires pour véhicules électriques |
Mise à l'échelle |
|
Systèmes de châssis |
Moyen |
Liaisons de capteurs |
Mise à l'échelle |
|
Systèmes de sécurité et ADAS |
Haut |
Données ADAS |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des faisceaux de câbles automobiles
L'électrification augmente la valeur du faisceau par véhicule
Les voitures électriques et hybrides nécessitent des systèmes de câblage spécifiques pour les batteries, les onduleurs, les chargeurs, les essieux électriques, les systèmes de gestion thermique et les interfaces de charge. Ces plateformes imposent des exigences plus strictes en matière d'isolation, de blindage, de résistance à la chaleur et de coloration orange des câbles que les voitures classiques. Cela complexifie le processus de conception et augmente la valeur ajoutée pour les fournisseurs. Le rapport « IEA Global EV Outlook 2025 » met en évidence la croissance de l'électrification dans différents types de véhicules, ce qui accroît la demande en faisceaux haute tension. Concrètement, cela implique de passer de faisceaux de câbles basse tension standard à des systèmes critiques pour la sécurité.
Les systèmes avancés d'aide à la conduite (ADAS) et l'électronique des véhicules connectés augmentent la densité du câblage.
Les systèmes avancés d'aide à la conduite nécessitent l'ajout de caméras, de radars, de capteurs à ultrasons, de lidars, de contrôleurs de domaine, d'écrans et d'interfaces haut débit sur l'ensemble du châssis du véhicule. Ces systèmes requièrent un acheminement efficace des câbles, un blindage contre les interférences électromagnétiques, une étanchéité des connecteurs et une latence minimale de transmission du signal. Face à l'exigence croissante des constructeurs automobiles en matière de sécurité et de technologies logicielles, la conception du câblage devient un élément central de la fiabilité, et non plus une simple considération secondaire lors de l'intégration. Il en résulte un besoin accru de connecteurs plus petits, de câbles à fibres optiques, de câblage blindé et d'une modularité des systèmes de câblage.
La localisation de la chaîne d'approvisionnement redéfinit la stratégie d'approvisionnement
Les faisceaux de câbles automobiles sont par nature volumineux et fabriqués sur mesure, ce qui rend le transport longue distance et les modifications techniques de dernière minute coûteux. Les constructeurs automobiles (OEM) ont donc incité leurs fournisseurs à produire à proximité de leurs usines, notamment ceux impliqués dans les projets de véhicules électriques, favorisés par les politiques économiques régionales. En Amérique du Nord, le Mexique et les États-Unis, en Europe, l'Europe de l'Est et l'Afrique du Nord, et en Asie-Pacifique, la Chine, le Japon, la Corée et l'Inde deviennent des fabricants clés.
Tendances futures du marché des faisceaux de câbles automobiles
Les architectures électriques zonales réduisent la complexité du câblage
Les tendances du marché des faisceaux de câbles automobiles s'orienteront vers une architecture électrique zonale, utilisant des contrôleurs régionaux plutôt que des connexions point à point. Cette architecture pourrait contribuer à réduire le poids du véhicule, à simplifier l'assemblage, à faciliter le diagnostic et à permettre l'intégration de fonctions logicielles. Les fournisseurs devront être prêts à fabriquer des faisceaux de câbles modulaires, des bus de données rapides et des connecteurs compatibles avec les contrôleurs zonaux.
Les conducteurs légers et les isolants recyclables sont prioritaires.
Les futurs faisceaux de câbles privilégieront les fils d'aluminium, les couches isolantes fines, les polymères recyclables et l'optimisation du tracé afin de réduire le poids du véhicule et d'accroître son autonomie. L'utilisation du cuivre restera nécessaire dans certains circuits hautes performances ; toutefois, des substitutions permettront de réduire le nombre de faisceaux de câbles dans la carrosserie et l'habitacle. Grâce aux exigences européennes en matière de développement durable, aux objectifs de réduction des émissions de carbone des constructeurs automobiles et aux objectifs d'efficacité des batteries, les fournisseurs seront tenus de démontrer la performance et la recyclabilité des matériaux.
Opportunités du marché des faisceaux de câbles automobiles
Localisation des faisceaux de câbles haute tension pour véhicules électriques
La production de véhicules électriques au niveau régional offre aux fournisseurs la possibilité de fabriquer des kits de câbles haute tension, des connecteurs de batterie, des faisceaux de charge et des kits d'assemblage de sécurité à proximité de leurs usines de constructeurs automobiles. Les acteurs du marché des faisceaux de câbles automobiles peuvent accroître leurs chances de succès en proposant des services d'ingénierie lors du développement de la plateforme, du prototypage rapide et de la validation des processus de production, en fonction des besoins régionaux. L'Amérique du Nord, l'Europe, l'Inde et l'Asie du Sud-Est présentent un fort potentiel, car les incitations politiques et les technologies de batteries contribuent à façonner de nouvelles chaînes d'approvisionnement.
Fabrication de harnais automatisée
L'assemblage des faisceaux de câbles a traditionnellement reposé sur la main-d'œuvre. Cependant, la complexité croissante et la pénurie de personnel offrent des perspectives d'automatisation pour la découpe, le dénudage, le sertissage, le rubanage, l'inspection visuelle et les tests électriques. L'utilisation d'instructions de travail numériques, d'un contrôle qualité basé sur l'IA et de cartes d'assemblage modulaires pourrait contribuer à minimiser les défauts et à améliorer la reproductibilité de la production de faisceaux complexes pour véhicules électriques et systèmes avancés d'aide à la conduite (ADAS). Ceci serait particulièrement pertinent pour les fournisseurs qui travaillent avec plusieurs constructeurs et dont les conceptions varient fréquemment.
Développements récents
- Janvier 2025 : Aptiv PLC (NYSE : APTV) (la « Société »), une entreprise technologique mondiale qui permet un avenir plus sûr, plus vert et plus connecté, a annoncé aujourd’hui que son conseil d’administration a approuvé à l’unanimité un plan visant à séparer son activité Systèmes de distribution électrique (« EDS » ou l’« activité EDS ») d’Aptiv, créant ainsi deux sociétés indépendantes, chacune étant idéalement positionnée pour servir ses clients et créer de la valeur pour ses actionnaires.
- Février 2025 : Lear Corporation fait l’acquisition de StoneShield Engineering, intégrateur de systèmes privé basé à Castelo Branco, au Portugal. Cette acquisition devrait renforcer l’automatisation des processus de production au sein du segment des systèmes électroniques et soutenir le développement de technologies de pointe pour la fabrication de faisceaux de câbles, améliorant ainsi l’efficacité et l’excellence opérationnelle.
- Décembre 2025 : Samvardhana Motherson International Limited (SAMIL) a annoncé avoir entamé des négociations exclusives, par l’intermédiaire de sa filiale Motherson Global Investments BV (MGI BV), en vue de l’acquisition potentielle de 100 % des activités mondiales de faisceaux de câbles de Nexans autoelectric GmbH (« AutoElectric »), sous réserve de la consultation des employés et de l’obtention des autorisations réglementaires nécessaires. La valeur d’entreprise de la transaction s’élève à 207 millions d’euros, hors trésorerie et dettes, le montant effectif étant déterminé après ajustements à la clôture de l’opération.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -