
Mercado de adhesivos dentales: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de adhesivos dentales y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de adhesivo (adhesivos para prótesis dentales, adhesivos restaurativos); usuario final (hospitales y clínicas dentales, institutos académicos y de investigación dental) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00020047
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 18, 2026


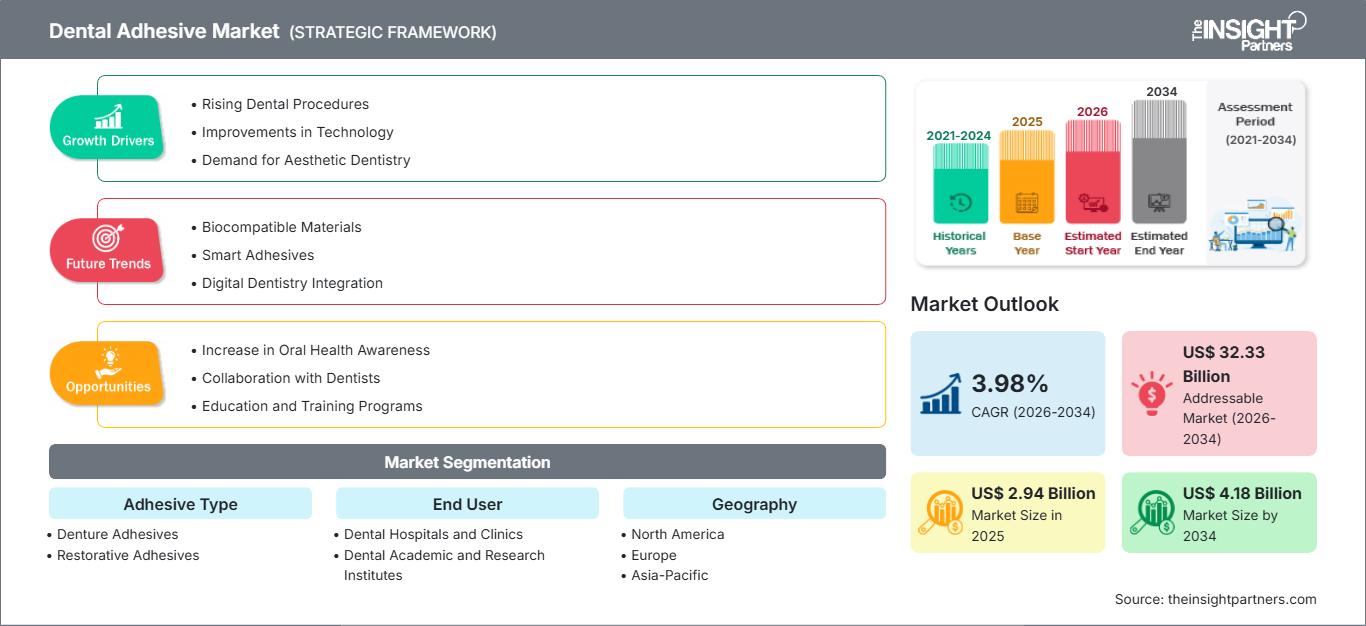
Tamaño del mercado en 2025
2.940 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.180 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,98 %
Índice de crecimiento
Mercado potencial
32.330 millones de dólares estadounidenses
(2026-2034)
El mercado de adhesivos dentales alcanzó un valor de 2940 millones de dólares en 2025 y se prevé que llegue a los 4180 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 3,98 % entre 2026 y 2034. Esta expansión se ve impulsada por el continuo aumento del volumen de tratamientos restaurativos, la creciente preferencia por los procedimientos mínimamente invasivos y las constantes mejoras en la formulación. El mercado abarca los materiales utilizados para lograr una adhesión duradera entre las estructuras dentales y los materiales restaurativos o protésicos en el ámbito odontológico profesional.
La demanda en Norteamérica se mantiene estructuralmente respaldada por una infraestructura dental consolidada, una alta utilización de procedimientos restaurativos y un profundo conocimiento por parte de los profesionales clínicos de los sistemas de adhesión avanzados. Se prevé que el mercado de adhesivos dentales crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 4,2 % y el 4,7 % entre 2026 y 2034, impulsado por la adopción generalizada de adhesivos, la actividad de restauración cosmética y la sustitución de protocolos de adhesión más antiguos.
Análisis y perspectivas del mercado de adhesivos dentales
- América del Norte: Se prevé que la región mantenga la posición más importante, con una cuota de mercado del 44-47% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,2-4,7% entre 2026 y 2034, gracias a la consolidación de las prácticas dentales, el volumen de procedimientos restaurativos y la amplia disponibilidad de materiales avanzados.
- EE. UU.: Estados Unidos representa el principal mercado norteamericano, con entre el 82 % y el 86 % de los ingresos regionales en 2025 y un crecimiento anual compuesto del 4,0 % al 4,5 % durante el período 2026-2034, gracias a sofisticados flujos de trabajo de restauración.
- Europa: Se estima que Europa tendrá una participación del 25-28% en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 3,6-4,1% entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España constituyen los principales centros de demanda de la región a través de redes clínicas y de atención restaurativa ya establecidas.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 19 % y el 22 % en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,5 % entre 2026 y 2034. Se prevé que China, Japón, India, Corea del Sur y Australia influyan en la demanda regional mediante la expansión de la capacidad clínica.
- Segmento más importante: Se estima que los adhesivos restauradores representarán una cuota de mercado del 68-72% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 4,0-4,4% durante el período 2026-2034, lo que refleja su amplio uso en los procesos de restauración directa e indirecta.
- Segmento de alto crecimiento: Se prevé que los institutos académicos y de investigación dental alcancen una cuota de mercado del 7-10% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 4,6-5,2% durante el período 2026-2034, respaldada por la investigación de materiales y la formación clínica.
- Empresas clave analizadas en detalle: Dentsply Sirona Inc., 3M Company, KURARAY NORITAKE DENTAL INC., GlaxoSmithKline plc, Ultradent Products, Inc., SUN MEDICAL CO., LTD., Ivoclar Vivadent AG, Tokuyama Dental Corporation, VOCO GmbH, GC Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de adhesivos dentales ha evolucionado desde técnicas de grabado y enjuague en múltiples pasos hasta sistemas universales más sencillos y eficientes, adecuados para diferentes sustratos y métodos de grabado. La innovación actual de productos se centra en el control de la humedad, la reducción del espesor de la película, una mayor fuerza de adhesión, la radiopacidad y la adaptabilidad a las técnicas de cementación de resina, cerámica y composite. Las consideraciones de fabricación de productos ahora incluyen la estandarización de la formulación, sistemas de dispensación eficientes y variedad para diversas aplicaciones restauradoras.
El crecimiento futuro probablemente provendrá de regiones con una capacidad de servicios dentales en expansión que supera la estandarización de materiales. Los mercados emergentes de Asia podrían generar ganancias adicionales, mientras que la sustitución de productos antiguos impulsará los mercados existentes. El cumplimiento de los requisitos reglamentarios sobre biocompatibilidad, composición, etiquetado y rendimiento seguirá siendo fundamental para la innovación de productos, mientras que la inversión en formación profesional fomentará el uso de nuevas técnicas de adhesión.
Alcance del informe del mercado de adhesivos dentales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.940 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.180 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,98% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de adhesivos dentales
La demanda está estrechamente ligada a la odontología restauradora, la prostodoncia, la estética dental y la sustitución de restauraciones existentes. Por lo tanto, el crecimiento del mercado de adhesivos dentales depende del volumen de procedimientos, y no solo del volumen de adhesivos, lo que significa que factores como el acceso de los pacientes, la densidad de dentistas, el coste y la elección de materiales restauradores son cruciales para determinar la demanda. Entre los actores de la cadena de valor se incluyen fabricantes de productos químicos especializados, fabricantes de adhesivos, distribuidores dentales, laboratorios, clínicas, hospitales e instituciones de investigación.
Las consideraciones de suministro favorecen a los fabricantes capaces de controlar simultáneamente la química de la formulación, las características de curado, el envasado y la formación clínica. El monómero de resina, los disolventes, las cargas, los iniciadores y los agentes funcionales influyen en la manipulación y la capacidad de adhesión de los adhesivos, mientras que el envasado desempeña un papel importante para garantizar la vida útil y la facilidad de uso en el consultorio. Los fabricantes también se enfrentan al reto de garantizar la uniformidad en la producción por lotes y el cumplimiento de la normativa.
La competencia se centra en amplias líneas de productos dentales, química exclusiva, capacitación y presencia en el mercado. Según el Informe del Mercado de Adhesivos Dentales, los principales actores, como Dentsply Sirona Inc., 3M Company, KURARAY NORITAKE DENTAL INC. e Ivoclar Vivadent AG, ofrecen soluciones competitivas gracias a sus ecosistemas de restauración y adhesivos ya existentes. Ultradent Products, Inc., VOCO GmbH, GC Corporation, Tokuyama Dental Corporation y SUN MEDICAL CO., LTD. se especializan en una amplia gama de soluciones de restauración y adhesión.
El posicionamiento consiste en simplificar el procedimiento sin comprometer la eficiencia. Los sistemas universales, los procedimientos de cementación perfectos, los sistemas de administración y la formación científica son cada vez más importantes para las empresas. GlaxoSmithKline plc mantiene su relevancia a través de la concienciación de consumidores y profesionales sobre el cuidado bucal, mientras que las empresas especializadas se centran en la ciencia de los materiales y su aplicación. Por lo tanto, las prioridades de inversión difieren según la estrategia de cartera, la formulación de productos premium y las aplicaciones específicas, como la adhesión ortodóncica y protésica.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de adhesivos dentales: Perspectivas estratégicas
Perspectivas regionales
Mercado de adhesivos dentales en Norteamérica
Se estima que Norteamérica tendrá entre el 44 % y el 47 % de la cuota de mercado de adhesivos dentales en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,7 % hasta 2034. Cuenta con una sólida infraestructura odontológica, una alta tasa de aplicación de tratamientos restaurativos, una excelente formación de profesionales y una amplia disponibilidad de materiales dentales de primera calidad. Estados Unidos es el principal mercado, pero Canadá y México contribuyen a ello con sus servicios odontológicos privados y la disponibilidad de tratamientos restaurativos.
Las fortalezas intrínsecas de la región también se manifiestan en sus eficientes canales de abastecimiento y en las relaciones entre fabricantes, distribuidores, laboratorios y clínicas dentales. Los sistemas de adhesión universales ganan popularidad debido a la preferencia por un procesamiento más sencillo y predecible por parte de los profesionales. Se prevé que la sustitución de fórmulas antiguas, las restauraciones estéticas y la formación continua impulsen el crecimiento. La alta competencia persistirá debido a la amplia gama de productos y al conocimiento clínico de los líderes del sector.
Mercado de adhesivos dentales en EE. UU.
Se estima que Estados Unidos representará entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,5 % durante el periodo 2026-2034. La demanda proviene de clínicas dentales y organizaciones con múltiples sedes que utilizan restauraciones directas, carillas, coronas, puentes y servicios de reparación. Los distribuidores existentes ofrecen amplios canales de distribución, mientras que los odontólogos especialistas facilitan el uso de materiales de alta calidad.
Dentsply Sirona Inc., 3M Company, Ultradent Products, Inc. y otros proveedores mantienen una sólida presencia en el mercado durante todo el proceso de restauración. La tendencia se centra en adhesivos universales que simplifican el proceso de grabado y facilitan la gestión del inventario. La creciente preocupación por la sensibilidad postoperatoria, la durabilidad de la restauración y la consistencia de la adhesión también impulsan la renovación de productos. Las decisiones de compra siguen estando influenciadas por los datos clínicos, la optimización del flujo de trabajo, las necesidades de capacitación y el costo total por procedimiento, más que por el precio del producto en sí.
Mercado europeo de adhesivos dentales
Se prevé que Europa alcance una cuota de mercado del 25 % al 28 % en 2025, con un crecimiento anual compuesto del 3,6 % al 4,1 % hasta 2034. Los principales mercados nacionales son Alemania, el Reino Unido, Francia, Italia y España. El consumo regional se ve impulsado por una infraestructura dental bien desarrollada, estándares profesionales vigentes y un elevado volumen de tratamientos restaurativos, mientras que la regulación de productos y las preocupaciones por la sostenibilidad determinan las estrategias de cartera.
El Reino Unido ofrece un amplio mercado dental privado y servicios públicos, lo que impulsa diferentes estrategias de adquisición y prioriza los materiales rentables. Alemania se beneficia de un profundo conocimiento en la fabricación de productos dentales y de una gran cantidad de profesionales especializados en el uso de materiales avanzados. Francia, Italia y España presentan una demanda adicional por parte de clínicas privadas, restauraciones, odontología estética y reemplazos. Los productores europeos ofrecen tecnologías muy competitivas en cuanto a estudios clínicos, eficacia de la formulación y eficiencia de los procesos de trabajo.
Mercado de adhesivos dentales en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) representará entre el 19 % y el 22 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,5 % entre 2025 y 2034. El mercado regional dominante es China; otros mercados regionales importantes son Japón, India, Corea del Sur y Australia, debido al desarrollo de la infraestructura clínica, el envejecimiento demográfico y la creciente concienciación sobre los tratamientos restaurativos.
El desarrollo industrial permite la fabricación y distribución local, mientras que las políticas de salud hacen hincapié en el tratamiento preventivo y restaurativo. El potencial de volumen es alto en China e India debido a su enorme población y al creciente número de odontólogos. Japón cuenta con servicios clínicos altamente desarrollados y una población que envejece, mientras que Corea del Sur y Australia disponen de instalaciones dentales de alta gama, por lo que existe demanda de productos restaurativos de primera calidad.
Mercado de adhesivos dentales de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África experimente una expansión anual compuesta (CAGR) del 5,0 % al 5,8 % hasta 2034. Este crecimiento estará impulsado por la inversión en el sector sanitario, la construcción de clínicas privadas, el turismo médico y una mayor accesibilidad a tratamientos sofisticados. Arabia Saudita se perfila como la principal región, seguida de los Emiratos Árabes Unidos y Sudáfrica.
Las inversiones en el sector sanitario en Arabia Saudita y los Emiratos Árabes Unidos están más concentradas y cuentan con modernas clínicas privadas. En cuanto a Sudáfrica, representa un mercado dental ya desarrollado. El resto del mercado de Oriente Medio y África está menos consolidado debido a la diversidad en cuanto a asequibilidad, disponibilidad de especialistas y red de distribución. Los ingresos energéticos y el desarrollo de infraestructuras en los países del Golfo pueden utilizarse para modernizar la atención sanitaria, mientras que África necesita mayor acceso a suministros y especialistas.
Análisis de segmentación
Tipo adhesivo
Se prevé que el segmento de adhesivos experimente un crecimiento anual compuesto del 4,0 % al 4,4 % entre 2026 y 2034. El alcance de este segmento está determinado por el volumen de procedimientos restaurativos, el uso de prótesis dentales, la odontología estética y la demanda de protocolos de adhesión simplificados. Los adhesivos restaurativos representan el principal segmento de mercado, ya que se utilizan en una amplia gama de procedimientos clínicos directos e indirectos, mientras que los adhesivos para prótesis dentales se centran en la retención protésica y la comodidad del paciente.
- Adhesivos para prótesis dentales: La demanda está relacionada con el uso de prótesis removibles, los requisitos de retención, la comodidad y las preferencias del paciente. Las cremas y formatos similares se benefician de una aplicación sencilla, mientras que la diferenciación de productos se centra cada vez más en la duración de la fijación y la facilidad de remoción.
- Adhesivos restauradores: Este segmento mantiene su posición dominante, ya que la adhesión es fundamental en los procesos de restauración con composite, cerámica e indirectos. Su adopción se ve favorecida por sistemas universales que reducen la complejidad del procedimiento y, al mismo tiempo, se adaptan a diversos métodos de grabado y polimerización.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,6 % durante el período 2026-2034. Los hospitales y clínicas dentales constituyen la principal base de consumo, ya que los procedimientos restaurativos rutinarios generan necesidades recurrentes de adhesivos. Los institutos académicos y de investigación dental representan un canal más pequeño, pero estratégicamente importante, que respalda la evaluación de formulaciones, la formación de clínicos, la investigación de laboratorio y el desarrollo de futuros protocolos.
- Hospitales y clínicas dentales: Estas instalaciones generan la mayor demanda recurrente a través de restauraciones directas, prostodoncia, odontología estética y procedimientos de reparación. Las prioridades de compra se centran en la fiabilidad, la evidencia clínica, la eficiencia en el manejo y la compatibilidad con los sistemas de restauración existentes.
- Institutos académicos y de investigación odontológica: Estas instituciones utilizan adhesivos para la docencia, las pruebas comparativas, la investigación clínica y el desarrollo de materiales. Su importancia estratégica trasciende su consumo inmediato, ya que los protocolos educativos pueden influir en las futuras preferencias clínicas y en la adopción de tecnología.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción |
|
Hospitales y clínicas dentales |
Alto |
Creación de vínculos en el sillón dental |
Maduro |
|
Institutos académicos y de investigación odontológica |
Medio |
Ensayos de materiales |
Escalada |
Factores que impulsan el crecimiento del mercado de adhesivos dentales y análisis de su impacto
Expansión de la odontología restauradora y estética
El uso cada vez mayor de restauraciones compuestas, carillas, coronas, puentes y procedimientos de reparación incrementa directamente el consumo de adhesivos, ya que los materiales de unión están integrados en el flujo de trabajo clínico. La demanda se ve reforzada por la preferencia de los pacientes por restauraciones del color del diente y enfoques de preparación conservadores que preservan la estructura dental sana. El efecto comercial es más fuerte en las consultas privadas, donde los procedimientos cosméticos y restaurativos generan compras recurrentes de materiales. Para los fabricantes, este entorno favorece los productos que combinan una fuerza de unión predecible con una manipulación eficiente en múltiples sustratos. Los proveedores que pueden demostrar compatibilidad con los materiales restaurativos contemporáneos pueden mejorar la relevancia de su cartera sin depender únicamente de un mayor volumen de procedimientos. El impacto resultante es un aumento gradual en la demanda de reemplazo a medida que los clínicos pasan de los sistemas adhesivos antiguos a productos universales que ofrecen indicaciones más amplias y protocolos de aplicación más sencillos.
Preferencia por protocolos de unión universales simplificados
Los flujos de trabajo clínicos favorecen cada vez más los materiales que reducen la cantidad de frascos, etapas de aplicación y decisiones técnicas necesarias durante la colocación de restauraciones. Los adhesivos universales pueden adaptarse a múltiples técnicas de grabado y sustratos, lo que permite a las clínicas consolidar inventarios manteniendo la flexibilidad de los procedimientos. Este cambio influye en las decisiones de compra, ya que los clínicos evalúan no solo el rendimiento de la adhesión, sino también la facilidad de dispensación, el tiempo de trabajo, la tolerancia a la humedad y la compatibilidad con cementos de resina o composites. Los fabricantes se benefician cuando una sola formulación puede cubrir varias indicaciones, lo que aumenta la utilización por clínica y reduce la fragmentación de la cartera de productos. El impacto en el mercado va más allá de las ventas de productos, ya que los sistemas simplificados pueden reducir los requisitos de capacitación del personal dental y estandarizar los procedimientos en organizaciones con múltiples sedes. A medida que las clínicas grupales continúan expandiéndose, la consistencia del flujo de trabajo se convierte en un criterio cada vez más importante en la selección de adhesivos y en las negociaciones con los proveedores.
Mayor interés en los tratamientos restaurativos mínimamente invasivos.
La odontología mínimamente invasiva está incrementando la importancia de una adhesión fiable, ya que las preparaciones conservadoras dependen en mayor medida de una unión eficaz entre la estructura dental remanente y los materiales restauradores. El mayor énfasis en la preservación del esmalte y la dentina modifica los requisitos técnicos de los adhesivos, especialmente cuando el control de la humedad y la variabilidad del sustrato afectan a los resultados clínicos. La demanda resultante favorece formulaciones capaces de mantener un rendimiento constante en diferentes condiciones de superficie, minimizando la sensibilidad postoperatoria y el fracaso de la restauración. Los fabricantes pueden aprovechar este cambio mediante productos con respaldo científico, diseñados para protocolos de preparación conservadora, con el apoyo de formación clínica y guías de procedimiento. Para las clínicas dentales, una mayor fiabilidad del adhesivo puede reducir el riesgo de retratamiento y favorecer resultados restauradores más predecibles. En consecuencia, la selección de materiales se considera cada vez más parte de la gestión del riesgo clínico, en lugar de una simple decisión de compra de consumibles.
Tendencias futuras del mercado de adhesivos dentales
Mayor integración de adhesivos con sistemas restaurativos
Es probable que las tendencias del mercado de adhesivos dentales se orienten hacia sistemas de materiales integrados, donde adhesivos, cementos de resina, composites y tecnologías de fotopolimerización se diseñen para funcionar conjuntamente. Los proveedores diseñarán cada vez más sus carteras de productos en función de la compatibilidad, en lugar del rendimiento de cada producto de forma aislada, lo que permitirá flujos de trabajo más predecibles y reducirá la variabilidad de las técnicas. El empaquetado también podría volverse más específico para cada aplicación, con formatos de dosis unitaria y sistemas de dispensación que cumplan con los requisitos de control de infecciones y agilicen la preparación en el sillón dental. Con el tiempo, los departamentos de compras podrían evaluar ecosistemas restaurativos integrados en lugar de productos adhesivos individuales. Este cambio podría fortalecer las relaciones con los proveedores, aunque aumentaría los costes de cambio para las clínicas. Los fabricantes más pequeños podrían responder haciendo hincapié en la interoperabilidad y la compatibilidad abierta. El entorno competitivo resultante debería premiar a los proveedores capaces de combinar la ciencia de los materiales, el diseño del flujo de trabajo, la formación y el apoyo normativo sin comprometer la flexibilidad para los clínicos.
Inteligencia de materiales y desarrollo de formulaciones basado en la evidencia
El desarrollo de productos futuros combinará cada vez más la química avanzada de polímeros con datos de pruebas de laboratorio, estudios clínicos y flujos de trabajo de tratamiento digital. Es probable que los fabricantes se centren en formulaciones que respondan de manera más consistente a las variaciones en la humedad de la dentina, la composición del sustrato, las condiciones de polimerización y la selección del material restaurador. La generación de evidencia se convertirá en un factor diferenciador más importante, ya que los clínicos exigirán un rendimiento reproducible en lugar de afirmaciones aisladas de laboratorio. Las colaboraciones académicas pueden acelerar la evaluación de la durabilidad de la unión a largo plazo, los mecanismos de degradación y las interacciones entre adhesivos y materiales restauradores emergentes. Las expectativas regulatorias también pueden fomentar una caracterización más detallada de la composición química y el rendimiento clínico. En consecuencia, la inversión en innovación debería orientarse hacia mejoras específicas en la formulación, programas de validación y productos específicos para cada aplicación, en lugar de modificaciones cosméticas frecuentes con una diferenciación clínica limitada.
Oportunidades de mercado para adhesivos dentales
Fabricación y distribución localizadas en economías dentales emergentes
Las previsiones del mercado de adhesivos dentales indican un atractivo potencial estratégico en países donde las redes de clínicas dentales y la capacidad de tratamiento restaurativo se están expandiendo desde niveles relativamente bajos. Los inversores y fabricantes pueden optar por envases localizados, alianzas de distribución regional y programas de formación para clínicos con el fin de reducir las barreras de suministro. India, el sudeste asiático, determinados mercados de Oriente Medio y algunas zonas de Latinoamérica ofrecen oportunidades para los proveedores capaces de equilibrar la sensibilidad al precio con un rendimiento clínico fiable. La fabricación local puede acortar los plazos de entrega y reducir la exposición a interrupciones logísticas internacionales, mientras que los distribuidores regionales pueden mejorar el acceso a las clínicas más pequeñas. Las estrategias de entrada al mercado deben priorizar el registro regulatorio, la formación profesional y la disponibilidad predecible, en lugar de lanzamientos de productos a gran escala. Una cartera específica que cubra indicaciones restaurativas de alto volumen puede proporcionar una vía más eficiente para escalar que una oferta de espectro completo.
Colaboraciones académicas para el desarrollo de adhesivos de próxima generación.
Las instituciones de investigación ofrecen la oportunidad de establecer líneas de desarrollo tecnológico diferenciadas mediante pruebas colaborativas, desarrollo de formulaciones y formación clínica. Las empresas pueden utilizar las colaboraciones académicas para evaluar la durabilidad de la adhesión, la compatibilidad con el sustrato, la sensibilidad postoperatoria y el rendimiento junto con los nuevos materiales restauradores. Estos programas también pueden mejorar la credibilidad entre los clínicos al generar evidencia independiente y apoyar la formación continua. Las previsiones del mercado de adhesivos dentales respaldan una oportunidad a largo plazo para los proveedores que vinculan la inversión en investigación con la comercialización, especialmente en mercados donde los centros dentales universitarios influyen en los protocolos de tratamiento. Los acuerdos estratégicos pueden incluir estudios patrocinados, laboratorios compartidos, programas de formación y retroalimentación estructurada de los clínicos. El enfoque más eficaz probablemente combine la ciencia de la formulación con la evaluación del flujo de trabajo en la práctica clínica, lo que permite a los fabricantes identificar necesidades técnicas no satisfechas antes de que los productos de la competencia se consoliden en la práctica clínica.
Novedades recientes
- Mayo de 2026: Dentsply Sirona Inc. reportó ventas de US$880 millones en el primer trimestre de 2026 y anunció el lanzamiento de Smart View-Detect, junto con la inversión continua en odontología conectada y el fortalecimiento de sus iniciativas de distribución. La estrategia de cartera más amplia refuerza el enfoque de la compañía en flujos de trabajo digitales y restaurativos integrados, creando oportunidades adicionales para conectar productos adhesivos con soluciones clínicas integrales.
- Mayo de 2025: 3M Company destacó el adhesivo Scotchbond Universal Plus a través de su plataforma de formación dental, haciendo hincapié en la evidencia clínica, la simplificación de la adhesión universal y la optimización de los flujos de trabajo en la consulta. El producto combina una amplia gama de indicaciones restaurativas con un solo envase, lo que refleja la tendencia del sector hacia la reducción de la complejidad de los procedimientos y los requisitos de inventario para las clínicas dentales profesionales.
- Abril de 2025: KURARAY NORITAKE DENTAL INC. anunció el lanzamiento de SA Attachment for Aligner, un material de resina diseñado para crear aditamentos de ortodoncia sin necesidad de un material adhesivo adicional. El producto busca acortar los flujos de trabajo de tratamiento y reducir los pasos del procedimiento, lo que demuestra el continuo desarrollo de materiales adhesivos que combinan la funcionalidad de la unión con los requisitos específicos de las aplicaciones restaurativas u ortodóncicas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -