
Mercato degli adesivi dentali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli adesivi dentali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di adesivo (adesivi per protesi dentarie, adesivi per restauri); utente finale (ospedali e cliniche dentistiche, istituti accademici e di ricerca odontoiatrica) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00020047
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 18, 2026


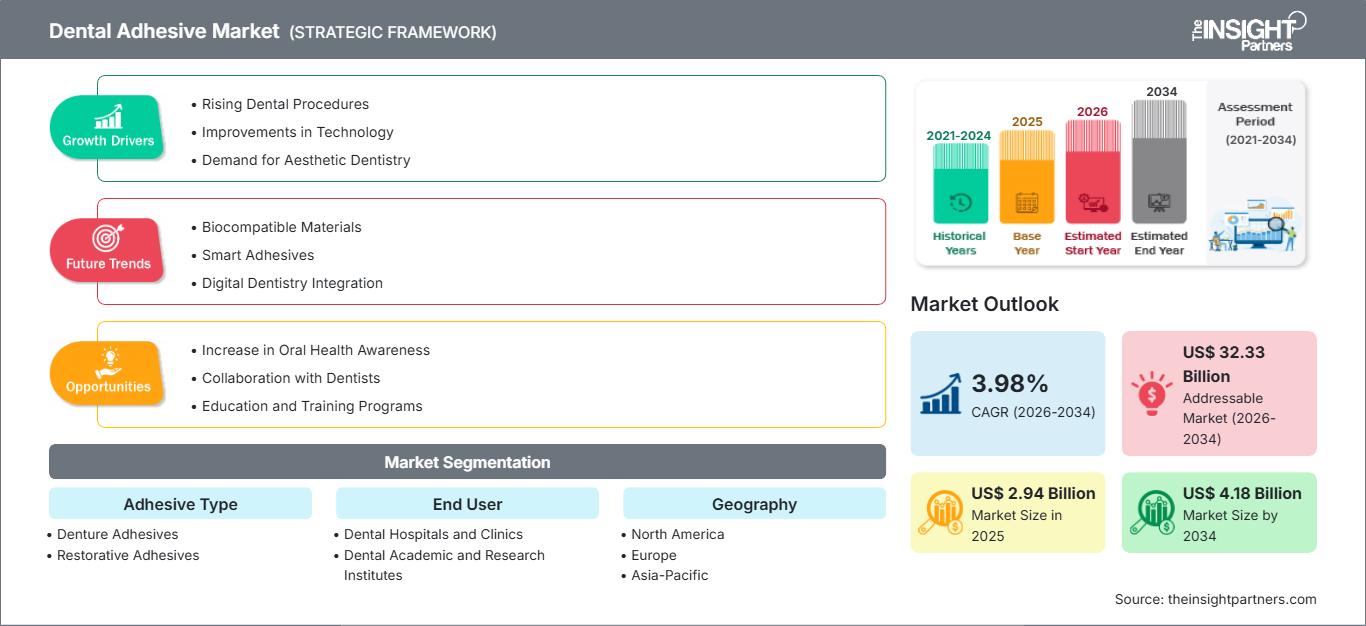
Dimensioni del mercato nel 2025
2,94 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,18 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,98 %
Tasso di crescita
Mercato di riferimento
32,33 miliardi di dollari USA
(2026-2034)
Il mercato degli adesivi dentali aveva un valore di 2,94 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4,18 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 3,98% nel periodo 2026-2034. L'espansione è supportata dal continuo aumento dei volumi di trattamenti restaurativi, dalla crescente preferenza per le procedure minimamente invasive e dal costante miglioramento delle formulazioni. Il mercato comprende i materiali utilizzati per stabilire un'adesione duratura tra le strutture dentali e i materiali restaurativi o protesici in diversi contesti odontoiatrici professionali.
La domanda nordamericana rimane strutturalmente supportata da un'infrastruttura odontoiatrica consolidata, un elevato utilizzo di procedure restaurative e una solida familiarità dei clinici con i sistemi adesivi avanzati. Si prevede che il mercato degli adesivi dentali crescerà a un tasso annuo composto (CAGR) stimato tra il 4,2% e il 4,7% tra il 2026 e il 2034, grazie all'adozione universale degli adesivi, all'attività di restauro estetico e alla sostituzione dei vecchi protocolli di adesione, fattori che sosterranno l'incremento dei consumi.
Analisi e approfondimenti sul mercato degli adesivi dentali
- Nord America: si prevede che la regione manterrà la posizione di leadership, con una quota del 44-47% nel 2025 e un tasso di crescita annuo composto (CAGR) del 4,2-4,7% tra il 2026 e il 2034, grazie alla presenza di studi dentistici consolidati, all'elevato volume di procedure restaurative e all'ampia disponibilità di materiali avanzati.
- USA: Gli Stati Uniti rappresentano il principale mercato nordamericano, detenendo l'82-86% del fatturato regionale nel 2025 e registrando una crescita annua composta (CAGR) del 4,0-4,5% nel periodo 2026-2034, grazie a flussi di lavoro restaurativi all'avanguardia.
- Europa: Si stima che l'Europa rappresenterà una quota del 25-28% nel 2025, con un tasso di crescita annuo composto (CAGR) del 3,6-4,1% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna costituiscono i principali centri di domanda della regione grazie a consolidate reti cliniche e servizi di riabilitazione.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà il 19-22% del mercato nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,8-5,5% tra il 2026 e il 2034. Cina, Giappone, India, Corea del Sud e Australia dovrebbero influenzare la domanda regionale espandendo la propria capacità clinica.
- Segmento più ampio: si stima che gli adesivi per restauri deterranno una quota di mercato del 68-72% nel 2025, con un CAGR del 4,0-4,4% nel periodo 2026-2034, a testimonianza del loro ampio utilizzo nei flussi di lavoro di restauro diretti e indiretti.
- Segmento ad alta crescita: si prevede che gli istituti accademici e di ricerca odontoiatrica rappresentino una quota del 7-10% nel 2025, con un tasso di crescita annuo composto (CAGR) del 4,6-5,2% nel periodo 2026-2034, supportato dalla ricerca sui materiali e dalla formazione clinica.
- Aziende chiave analizzate nel dettaglio: Dentsply Sirona Inc., 3M Company, KURARAY NORITAKE DENTAL INC., GlaxoSmithKline plc, Ultradent Products, Inc., SUN MEDICAL CO., LTD., Ivoclar Vivadent AG, Tokuyama Dental Corporation, VOCO GmbH, GC Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato degli adesivi dentali ha visto un'evoluzione dalle tecniche di mordenzatura e risciacquo a più fasi a sistemi universali più semplici ed efficienti, adatti a diversi substrati e metodi di mordenzatura. L'innovazione attuale dei prodotti si concentra sulla gestione dell'umidità, sulla riduzione dello spessore del film, su una maggiore forza di adesione, sulla radiopacità e sull'adattabilità alle tecniche di cementazione con compositi, ceramiche e resine. Le considerazioni relative alla produzione dei prodotti includono ora la standardizzazione della formulazione, sistemi di erogazione efficienti e la varietà per numerose applicazioni restaurative.
La crescita futura si concentrerà con ogni probabilità nelle regioni in cui la capacità di offrire servizi odontoiatrici si sta espandendo più rapidamente rispetto alla standardizzazione dei materiali. Incrementi incrementali potrebbero provenire dai mercati asiatici emergenti, mentre la sostituzione dei vecchi prodotti sarà il motore trainante per i mercati esistenti. Il rispetto dei requisiti normativi in materia di biocompatibilità, composizione, etichettatura e prestazioni rimarrà il fattore principale nell'innovazione di prodotto, mentre gli investimenti nella formazione professionale promuoveranno l'utilizzo di nuove tecniche di adesione.
Ambito del rapporto sul mercato degli adesivi dentali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,94 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,18 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,98% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato degli adesivi dentali
La domanda è fortemente legata all'odontoiatria restaurativa, alla protesi, all'estetica e alla sostituzione di restauri esistenti. La crescita del mercato degli adesivi dentali dipende quindi dal volume delle procedure, e non solo dal volume degli adesivi, il che significa che fattori come l'accessibilità per i pazienti, la densità di dentisti, il costo e la scelta dei materiali restaurativi diventano importanti nel determinare la domanda. Gli attori della catena del valore includono produttori di prodotti chimici speciali, produttori di adesivi, distributori di prodotti dentali, laboratori, cliniche, ospedali e istituti di ricerca.
Le considerazioni relative all'offerta favoriscono i produttori in grado di controllare contemporaneamente la chimica della formulazione, le caratteristiche di polimerizzazione, il confezionamento e la formazione clinica. Il monomero di resina, i solventi, i riempitivi, gli iniziatori e i funzionali influenzano la manipolazione e la capacità di adesione degli adesivi, mentre il confezionamento gioca un ruolo importante nel garantire la durata di conservazione e l'usabilità in studio. I produttori devono inoltre affrontare la sfida di garantire la coerenza nella produzione dei lotti e la conformità alle normative.
La concorrenza si basa su ampie gamme di prodotti dentali, formulazioni chimiche esclusive, formazione del personale e presenza sul mercato. Secondo il Dental Adhesive Market Report, i principali attori del settore, come Dentsply Sirona Inc., 3M Company, KURARAY NORITAKE DENTAL INC. e Ivoclar Vivadent AG, offrono soluzioni competitive grazie a ecosistemi restaurativi e adesivi già esistenti. Ultradent Products, Inc., VOCO GmbH, GC Corporation, Tokuyama Dental Corporation e SUN MEDICAL CO., LTD. rafforzano la loro specializzazione in termini di gamma di soluzioni restaurative e adesive.
Il posizionamento consiste nella semplificazione della procedura senza compromettere l'efficienza. Sistemi universali, procedure di cementazione perfette, sistemi di erogazione e formazione scientifica stanno acquisendo sempre maggiore importanza per le aziende. GlaxoSmithKline plc mantiene la sua rilevanza attraverso la sensibilizzazione dei consumatori e dei professionisti in materia di igiene orale, mentre le aziende specializzate si concentrano sulla scienza dei materiali e sulle loro applicazioni. Le priorità di investimento variano quindi in base alla strategia di portafoglio, alla formulazione di prodotti premium e ad applicazioni specifiche come l'adesione ortodontica e protesica.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli adesivi dentali: approfondimenti strategici
Approfondimenti regionali
Mercato degli adesivi dentali in Nord America
Si stima che il Nord America deterrà una quota di mercato degli adesivi dentali compresa tra il 44% e il 47% nel 2025, con un tasso di crescita annuo composto (CAGR) del 4,2% - 4,7% fino al 2034. La regione vanta un'infrastruttura odontoiatrica ben sviluppata, un'elevata diffusione dei trattamenti restaurativi, un'eccellente formazione dei clinici e un'ampia disponibilità di materiali dentali di alta qualità. Gli Stati Uniti rappresentano il mercato principale in termini di domanda, ma anche Canada e Messico contribuiscono con i loro servizi odontoiatrici privati e la disponibilità di trattamenti restaurativi.
I punti di forza intrinseci della regione si manifestano anche nei suoi efficienti canali di approvvigionamento e nelle solide relazioni tra produttori, distributori, laboratori e studi dentistici. I sistemi di adesione universali stanno diventando sempre più popolari grazie alla preferenza dei clinici per un processo più semplice e prevedibile. La sostituzione delle vecchie formule, i restauri estetici e la formazione continua dovrebbero contribuire alla crescita del settore. L'elevata concorrenza persisterà grazie all'ampia gamma di prodotti e alla consapevolezza clinica dei leader del mercato.
Mercato statunitense degli adesivi dentali
Si stima che gli Stati Uniti rappresentino l'82-86% del fatturato del Nord America nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,0-4,5% nel periodo 2026-2034. La domanda proviene da cliniche dentistiche e organizzazioni con più sedi che utilizzano restauri diretti, faccette, corone, ponti e servizi di riparazione. I distributori esistenti offrono ampi canali di distribuzione, mentre i dentisti specializzati facilitano l'utilizzo di materiali di alta qualità.
Dentsply Sirona Inc., 3M Company, Ultradent Products, Inc., insieme a molti altri fornitori, detengono una forte presenza sul mercato in tutto il processo di restauro. La tendenza si concentra sugli adesivi universali che contribuiscono a semplificare il processo di mordenzatura e la gestione delle scorte. La crescente preoccupazione per la sensibilità post-operatoria, la longevità del restauro e la costanza dell'adesione spingono anche alla sostituzione dei prodotti. Le decisioni di acquisto sono ancora influenzate dai dati clinici, dall'ottimizzazione del flusso di lavoro, dalle esigenze di formazione e dal costo complessivo per procedura, più che dal solo costo del prodotto.
Mercato europeo degli adesivi dentali
Si prevede che l'Europa raggiungerà una quota di mercato compresa tra il 25% e il 28% nel 2025, con una crescita annua composta (CAGR) del 3,6%-4,1% fino al 2034. I principali mercati nazionali includono Germania, Regno Unito, Francia, Italia e Spagna. I consumi regionali sono trainati da infrastrutture odontoiatriche ben sviluppate, standard professionali consolidati e volumi di trattamenti restaurativi, mentre la regolamentazione dei prodotti e le problematiche di sostenibilità influenzano le strategie di portafoglio.
Il Regno Unito offre sia un ampio mercato odontoiatrico privato che un servizio pubblico, il che determina approcci di approvvigionamento differenti e un'attenzione particolare ai materiali economicamente vantaggiosi. La Germania beneficia di una solida competenza nella produzione di materiale odontoiatrico e di un ampio bacino di professionisti per l'utilizzo di materiali avanzati. Francia, Italia e Spagna offrono un'ulteriore domanda proveniente da studi privati, restauri, odontoiatria estetica e protesi. I produttori europei offrono tecnologie molto competitive in termini di studi clinici, efficacia delle formulazioni ed efficienza dei processi lavorativi.
Mercato degli adesivi dentali nella regione Asia-Pacifico
La regione APAC rappresenta il 19-22% della quota di mercato nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,8-5,5% dal 2025 al 2034. Il mercato regionale dominante è la Cina; altri mercati regionali importanti sono Giappone, India, Corea del Sud e Australia, grazie allo sviluppo delle infrastrutture cliniche, all'invecchiamento demografico e alla crescente consapevolezza riguardo ai trattamenti restaurativi.
Lo sviluppo industriale consente la produzione e la distribuzione a livello locale, mentre le politiche sanitarie pongono l'accento sulla prevenzione e sul trattamento riabilitativo. Il potenziale di crescita dei volumi è elevato in Cina e in India grazie alla loro vasta popolazione e al crescente numero di dentisti. Il Giappone vanta servizi clinici altamente sviluppati e una popolazione che invecchia, mentre la Corea del Sud e l'Australia dispongono di strutture odontoiatriche di alto livello e, di conseguenza, in questi paesi esiste una forte domanda di prodotti odontoiatrici di alta qualità.
Mercato degli adesivi dentali in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa registrerà una crescita annua composta (CAGR) del 5,0%-5,8% fino al 2034. Tale crescita sarà trainata dagli investimenti nel settore sanitario, dalla costruzione di cliniche private, dal turismo medico e dalla maggiore accessibilità a trattamenti all'avanguardia. L'Arabia Saudita è considerata la regione principale, seguita dagli Emirati Arabi Uniti e dal Sudafrica.
In Arabia Saudita e negli Emirati Arabi Uniti gli investimenti nel settore sanitario sono più concentrati e vi sono moderne cliniche private. Il Sudafrica, invece, rappresenta un mercato odontoiatrico già sviluppato. Il resto del mercato del Medio Oriente e dell'Africa è meno consolidato a causa della diversità in termini di accessibilità economica, disponibilità di specialisti e rete distributiva. Nei Paesi del Golfo, le entrate derivanti dal settore energetico e lo sviluppo delle infrastrutture possono essere utilizzati per modernizzare l'assistenza sanitaria, mentre l'Africa necessita di un maggiore accesso alle forniture e di un numero maggiore di specialisti.
Analisi di segmentazione
Tipo di adesivo
Si prevede che il segmento degli adesivi crescerà a un tasso annuo composto (CAGR) del 4,0-4,4% nel periodo 2026-2034. L'ambito di questo segmento è determinato dai volumi delle procedure restaurative, dall'uso di protesi dentarie, dall'odontoiatria estetica e dalla domanda di protocolli di adesione semplificati. Gli adesivi per restauri rappresentano il principale bacino di valore in quanto servono a una vasta gamma di procedure cliniche dirette e indirette, mentre gli adesivi per protesi dentarie si concentrano sulla ritenzione protesica e sul comfort del paziente.
- Adesivi per protesi dentarie: la domanda è legata all'uso di protesi rimovibili, ai requisiti di ritenzione, al comfort e alle preferenze del paziente. Le creme e i formati di somministrazione simili beneficiano di un'applicazione semplice, mentre la differenziazione del prodotto si concentra sempre più sulla durata della tenuta e sulla facilità di rimozione.
- Adesivi restaurativi: questo segmento mantiene la posizione dominante poiché l'adesione è parte integrante dei flussi di lavoro di restauro in composito, ceramica e indiretto. L'adozione è favorita da sistemi universali che riducono la complessità procedurale e si adattano a molteplici approcci di mordenzatura e polimerizzazione.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 4,1-4,6% nel periodo 2026-2034. Gli ospedali e le cliniche odontoiatriche rappresentano la principale base di consumo, poiché le procedure di restauro di routine generano esigenze ricorrenti di adesivi. Gli istituti accademici e di ricerca odontoiatrica costituiscono un canale più piccolo ma strategicamente importante, supportando la valutazione delle formulazioni, la formazione dei clinici, la ricerca di laboratorio e lo sviluppo di futuri protocolli.
- Ospedali e cliniche odontoiatriche: queste strutture generano la maggiore domanda ricorrente attraverso restauri diretti, protesi, odontoiatria estetica e procedure di riparazione. Le priorità di acquisto si concentrano su affidabilità, evidenze cliniche, efficienza di gestione e compatibilità con i sistemi di restauro esistenti.
- Istituti accademici e di ricerca odontoiatrica: Gli istituti utilizzano gli adesivi per la didattica, i test comparativi, la ricerca clinica e lo sviluppo di materiali. La loro importanza strategica va oltre il consumo immediato, poiché i protocolli formativi possono influenzare le future preferenze dei clinici e l'adozione di nuove tecnologie.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione |
|
Ospedali e cliniche odontoiatriche |
Alto |
Collegamento alla poltrona |
Maturo |
|
Istituti accademici e di ricerca odontoiatrica |
Mezzo |
Prove sui materiali |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato degli adesivi dentali
Espansione dell'odontoiatria restaurativa ed estetica
Il crescente utilizzo di restauri in composito, faccette, corone, ponti e procedure di riparazione aumenta direttamente il consumo di adesivi, poiché i materiali adesivi sono integrati nel flusso di lavoro clinico. La domanda è rafforzata dalla preferenza dei pazienti per restauri del colore del dente e da approcci di preparazione conservativi che preservano la struttura dentale sana. L'effetto commerciale è più forte negli studi privati, dove le procedure estetiche e restaurative generano acquisti ricorrenti di materiali. Per i produttori, questo contesto favorisce i prodotti che combinano una forza adesiva prevedibile con una facile maneggevolezza su diversi substrati. I fornitori in grado di dimostrare la compatibilità con i materiali restaurativi moderni possono migliorare la rilevanza del proprio portafoglio senza dover fare affidamento esclusivamente su maggiori volumi di procedure. L'impatto risultante è un graduale aumento della domanda di sostituzione, man mano che i clinici passano dai vecchi sistemi adesivi a prodotti universali che offrono indicazioni più ampie e protocolli di applicazione più semplici.
Preferenza per protocolli di incollaggio universali semplificati
I flussi di lavoro clinici privilegiano sempre più materiali che riducono il numero di flaconi, le fasi di applicazione e le decisioni tecniche complesse necessarie durante il posizionamento dei restauri. Gli adesivi universali sono in grado di gestire diverse tecniche di mordenzatura e substrati, consentendo agli studi dentistici di consolidare le scorte mantenendo al contempo la flessibilità procedurale. Questo cambiamento influenza le decisioni di acquisto, poiché i clinici valutano non solo le prestazioni di adesione, ma anche la praticità di erogazione, il tempo di lavorazione, la tolleranza all'umidità e la compatibilità con cementi resinosi o compositi. I produttori traggono vantaggio quando un'unica formulazione può supportare diverse indicazioni, aumentando l'utilizzo per studio e riducendo la frammentazione del portafoglio prodotti. L'impatto sul mercato va oltre le vendite dei prodotti, poiché i sistemi semplificati possono ridurre i requisiti di formazione per il personale odontoiatrico e standardizzare le procedure in organizzazioni multisito. Con la continua espansione degli studi associati, la coerenza del flusso di lavoro diventa un criterio sempre più importante nella selezione degli adesivi e nelle trattative con i fornitori.
Crescente attenzione alle cure ricostruttive minimamente invasive
L'odontoiatria minimamente invasiva sta aumentando l'importanza di un'adesione affidabile, poiché le preparazioni conservative dipendono maggiormente da un legame efficace tra la struttura dentale residua e i materiali da restauro. La maggiore attenzione alla conservazione dello smalto e della dentina modifica i requisiti tecnici degli adesivi, in particolare laddove il controllo dell'umidità e la variabilità del substrato influenzano i risultati clinici. La conseguente domanda privilegia formulazioni in grado di mantenere prestazioni costanti su diverse condizioni di superficie, riducendo al minimo la sensibilità postoperatoria e il rischio di fallimento del restauro. I produttori possono cogliere questa esigenza attraverso prodotti basati su evidenze scientifiche, progettati per protocolli di preparazione conservativa, supportati da formazione clinica e linee guida procedurali. Per gli studi dentistici, una maggiore affidabilità adesiva può ridurre il rischio di ritrattamento e favorire risultati restaurativi più prevedibili. Di conseguenza, la scelta del materiale è sempre più considerata parte integrante della gestione del rischio clinico, piuttosto che una semplice decisione di acquisto di materiali di consumo.
Tendenze future del mercato degli adesivi dentali
Maggiore integrazione degli adesivi nei sistemi di restauro
Le tendenze del mercato degli adesivi dentali si orienteranno probabilmente verso sistemi di materiali integrati, in cui adesivi, cementi resinosi, compositi e tecnologie di polimerizzazione sono progettati per funzionare in sinergia. I fornitori progetteranno sempre più portafogli di prodotti incentrati sulla compatibilità piuttosto che sulle prestazioni dei singoli prodotti, consentendo flussi di lavoro più prevedibili e riducendo la variabilità delle tecniche. Anche il packaging potrebbe diventare più specifico per l'applicazione, con formati monodose e sistemi di erogazione che supportino i requisiti di controllo delle infezioni e una preparazione più rapida alla poltrona. Nel tempo, gli uffici acquisti potrebbero valutare ecosistemi restaurativi integrati piuttosto che singoli prodotti adesivi. Questo cambiamento potrebbe rafforzare i rapporti con i fornitori, ma al contempo aumentare i costi di cambio fornitore per le cliniche. I produttori più piccoli potrebbero rispondere puntando sull'interoperabilità e sulla compatibilità aperta. Il conseguente contesto competitivo dovrebbe premiare i fornitori in grado di combinare scienza dei materiali, progettazione dei flussi di lavoro, formazione e supporto normativo senza compromettere la flessibilità per i clinici.
Analisi approfondita dei materiali e sviluppo di formulazioni basato su dati concreti.
Lo sviluppo futuro dei prodotti combinerà sempre più la chimica avanzata dei polimeri con i dati derivanti da test di laboratorio, studi clinici e flussi di lavoro di trattamento digitali. I produttori si concentreranno probabilmente su formulazioni che rispondano in modo più coerente alle variazioni di umidità della dentina, composizione del substrato, condizioni di polimerizzazione e selezione del materiale restaurativo. La generazione di evidenze diventerà un fattore di differenziazione più importante, poiché i clinici richiederanno prestazioni riproducibili piuttosto che semplici affermazioni di laboratorio isolate. Le collaborazioni accademiche possono accelerare la valutazione della durabilità dell'adesione a lungo termine, dei meccanismi di degradazione e delle interazioni tra adesivi e materiali restaurativi emergenti. Anche le aspettative normative potrebbero incoraggiare una caratterizzazione più dettagliata della composizione chimica e delle prestazioni cliniche. Di conseguenza, la spesa per l'innovazione dovrebbe orientarsi verso miglioramenti mirati delle formulazioni, programmi di validazione e prodotti specifici per applicazioni, piuttosto che verso frequenti modifiche estetiche con una differenziazione clinica limitata.
Opportunità di mercato per gli adesivi dentali
Produzione e distribuzione localizzate nelle economie odontoiatriche emergenti
Le previsioni di mercato per gli adesivi dentali indicano un interessante potenziale strategico nei paesi in cui le reti di cliniche odontoiatriche e la capacità di trattamento restaurativo si stanno espandendo partendo da livelli relativamente bassi. Investitori e produttori possono perseguire soluzioni di packaging localizzate, partnership di distribuzione regionali e programmi di formazione per i clinici al fine di ridurre le barriere all'offerta. India, Sud-est asiatico, alcuni mercati del Medio Oriente e parti dell'America Latina offrono opportunità per i fornitori in grado di bilanciare la sensibilità al prezzo con prestazioni cliniche affidabili. La produzione locale può ridurre i tempi di consegna e l'esposizione alle interruzioni logistiche internazionali, mentre i distributori regionali possono migliorare l'accesso agli studi dentistici più piccoli. Le strategie di ingresso nel mercato dovrebbero dare priorità alla registrazione normativa, alla formazione professionale e alla disponibilità prevedibile, piuttosto che al lancio di prodotti su larga scala. Un portafoglio mirato che copra le indicazioni restaurative ad alto volume potrebbe rappresentare un percorso di crescita più efficiente rispetto a un'offerta a spettro completo.
Collaborazioni accademiche per lo sviluppo di adesivi di nuova generazione
Gli istituti di ricerca offrono l'opportunità di creare percorsi tecnologici differenziati attraverso test collaborativi, sviluppo di formulazioni e formazione clinica. Le aziende possono avvalersi di partnership accademiche per valutare la durata dell'adesione, la compatibilità con i substrati, la sensibilità postoperatoria e le prestazioni in combinazione con i materiali restaurativi emergenti. Tali programmi possono anche migliorare la credibilità presso i clinici generando prove indipendenti e supportando la formazione continua. Le previsioni del mercato degli adesivi dentali indicano un'opportunità a lungo termine per i fornitori che collegano gli investimenti in ricerca con la commercializzazione, in particolare nei mercati in cui i centri odontoiatrici universitari influenzano i protocolli di trattamento. Gli accordi strategici possono includere studi sponsorizzati, laboratori condivisi, programmi di formazione e feedback strutturato da parte dei clinici. L'approccio più efficace è probabilmente quello di combinare la scienza della formulazione con la valutazione del flusso di lavoro nel mondo reale, consentendo ai produttori di identificare le esigenze tecniche insoddisfatte prima che i prodotti concorrenti acquisiscano una forte familiarità clinica.
Sviluppi recenti
- Maggio 2026: Dentsply Sirona Inc. ha annunciato un fatturato di 880 milioni di dollari nel primo trimestre del 2026 e il lancio di Smart View-Detect, unitamente al proseguimento degli investimenti nell'odontoiatria connessa e al rafforzamento delle iniziative di distribuzione. La strategia di portafoglio più ampia rafforza l'attenzione dell'azienda sui flussi di lavoro integrati digitali e restaurativi, creando ulteriori opportunità per collegare i prodotti adesivi a soluzioni cliniche complete.
- Maggio 2025: 3M Company ha presentato l'adesivo Scotchbond Universal Plus attraverso la sua piattaforma di formazione odontoiatrica, sottolineando le evidenze cliniche, la semplificazione dell'adesione universale e la razionalizzazione dei flussi di lavoro in studio. Il prodotto combina un'ampia gamma di indicazioni per la chirurgia restaurativa con un'unica confezione, rispecchiando la continua tendenza del settore a ridurre la complessità delle procedure e le esigenze di magazzino per gli studi dentistici professionali.
- Aprile 2025: KURARAY NORITAKE DENTAL INC. ha annunciato il lancio di SA Attachment for Aligner, un materiale resinoso progettato per creare attacchi ortodontici senza la necessità di un materiale adesivo separato. Il prodotto mira a ridurre i tempi di trattamento e il numero di passaggi procedurali, a dimostrazione del continuo sviluppo di materiali adesivi che combinano la funzionalità di adesione con i requisiti specifici di restauro o ortodonzia.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -