
歯科接着剤市場:規模・成長・予測 2034
歯科用接着剤市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:接着剤の種類別(義歯用接着剤、修復用接着剤)、エンドユーザー別(歯科病院・クリニック、歯科大学・研究機関)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00020047
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 18, 2026


2025年の市場規模
29億4000 万米ドル
基準年値
2034年の予測
41億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.98 %
成長率
対象市場
323億3000 万米ドル
(2026年~2034年)
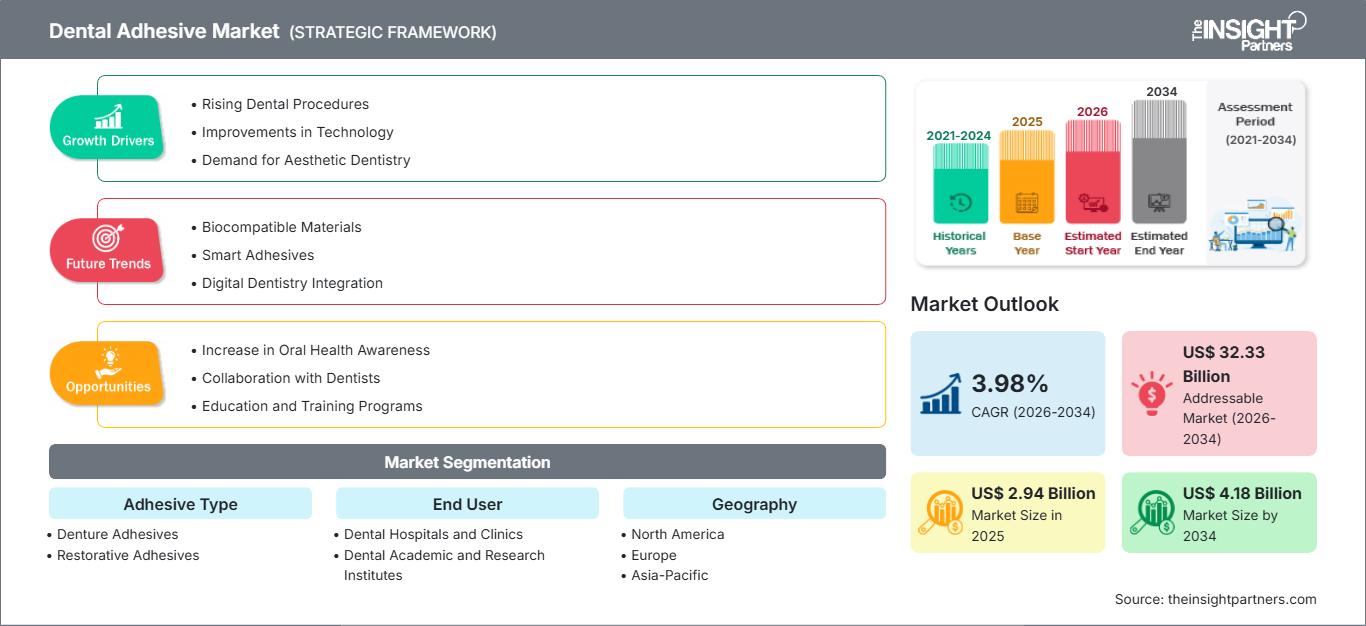
歯科用接着剤市場は、2025年に29億4,000万米ドルと評価され、2034年には41億8,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.98%を記録すると見込まれています。この拡大は、修復治療件数の継続的な増加、低侵襲治療への嗜好の高まり、および継続的な製剤改良によって支えられています。この市場は、歯科医療現場において、歯の構造と修復材料または補綴材料との間に耐久性のある接着を確立するために使用される材料を網羅しています。
北米における需要は、確立された歯科インフラ、高い修復処置利用率、そして高度な接着システムに対する臨床医の高い習熟度によって構造的に支えられています。歯科用接着剤市場規模は、2026年から2034年にかけて年平均成長率(CAGR)4.2~4.7%で拡大すると予測されており、接着剤の普及、審美修復活動の活発化、そして旧来の接着プロトコルの置き換えが、消費量の増加を後押ししています。
歯科用接着剤市場の評価と洞察
- 北米:この地域は、成熟した歯科診療所、修復処置の件数、および先進的な材料の幅広い入手可能性に支えられ、2025年には44~47%のシェア、2026~2034年の年平均成長率(CAGR)は4.2~4.7%で、最大の地位を維持すると予想されます。
- 米国:米国は北米の主要市場であり、2025年には地域収益の82~86%を占め、高度な修復ワークフローに支えられ、2026~2034年には年平均成長率(CAGR)4.0~4.5%で成長すると予測されています。
- ヨーロッパ:ヨーロッパの市場シェアは2025年には25~28%と推定され、2026年から2034年にかけては年平均成長率(CAGR)3.6~4.1%で推移すると見込まれています。ドイツ、英国、フランス、イタリア、スペインは、確立された臨床ネットワークと回復期医療を通じて、この地域の主要な需要拠点となっています。
- アジア太平洋地域:アジア太平洋地域は2025年には市場全体の19~22%を占め、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.5%で成長すると予測されています。中国、日本、インド、韓国、オーストラリアは、臨床能力の拡大を通じて地域需要を形成すると見込まれています。
- 最大のセグメントである修復用接着剤は、2025年には市場シェアの68~72%を占めると推定されており、2026~2034年のCAGRは4.0~4.4%で、直接修復および間接修復のワークフローにおける幅広い使用を反映している。
- 高成長分野:歯科関連の学術・研究機関は、材料研究と臨床研修に支えられ、2025年には7~10%のシェアを占め、2026~2034年のCAGRは4.6~5.2%になると予測されています。
- 詳細に分析された主要企業:デントスプライシロナ株式会社、3M社、クラレノリタケデンタル株式会社、グラクソ・スミスクライン株式会社、ウルトラデントプロダクツ株式会社、サンメディカル株式会社、イボクラールビバデント株式会社、徳山デンタル株式会社、VOCO GmbH、GC株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
歯科用接着剤市場は、多段階エッチング・リンス法から、さまざまな基材やエッチング方法に適した、よりシンプルで効率的な汎用システムへと進化を遂げてきました。現在の製品イノベーションは、水分管理、膜厚の低減、接着強度の向上、X線不透過性、そしてコンポジット、セラミック、レジンセメントといった様々な接着技術への適応性に重点を置いています。製品製造においては、配合の標準化、効率的な塗布システム、そして多様な修復用途への対応などが検討されています。
今後の成長は、歯科医療サービスの供給能力が拡大し、材料の標準化が追いついていない地域で起こる可能性が最も高い。アジアの新興市場からは漸進的な成長が見込まれる一方、既存市場では旧製品の置き換えが成長の原動力となるだろう。生体適合性、組成、表示、性能に関する規制要件への準拠は、引き続き製品イノベーションの主要因となる一方、専門家教育への投資は新しい接着技術の普及を促進するだろう。
歯科用接着剤市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 29億4000万米ドル |
| 2034年までの市場規模 | 41億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.98% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科用接着剤市場分析
需要は、修復歯科、補綴歯科、審美歯科、および既存の修復物の交換と密接に関連しています。したがって、歯科用接着剤市場の成長は、接着剤の使用量だけでなく、処置量にも左右されます。つまり、患者のアクセス、歯科医の密度、コスト、修復材料の選択といった要素が需要を決定する上で重要になります。バリューチェーンのプレーヤーには、特殊化学品メーカー、接着剤メーカー、歯科用品販売業者、ラボ、クリニック、病院、研究機関などが含まれます。
供給面では、配合化学、硬化特性、包装、臨床教育を同時に管理できるメーカーが有利となる。樹脂モノマー、溶剤、充填剤、開始剤、官能基は接着剤の取り扱いやすさや接着力に影響を与え、包装は保存期間と診療室での使いやすさを確保する上で重要な役割を果たす。また、メーカーはバッチ生産の一貫性と規制遵守を確保するという課題にも直面する。
競争は、幅広い歯科製品ライン、独自の化学技術、トレーニング、および市場での存在感を中心に展開されます。歯科用接着剤市場レポートによると、Dentsply Sirona Inc.、3M Company、KURARAY NORITAKE DENTAL INC.、およびIvoclar Vivadent AGなどの主要企業は、既存の修復エコシステムと接着剤を通じて競争力のあるソリューションを提供しています。Ultradent Products, Inc.、VOCO GmbH、GC Corporation、Tokuyama Dental Corporation、およびSUN MEDICAL CO., LTD.は、修復および接着ソリューションのカバー範囲に関して専門性を高めています。
ポジショニングとは、効率性を損なうことなく手順を簡素化することです。ユニバーサルシステム、完璧なセメント固定手順、デリバリーシステム、そして科学的なトレーニングは、企業にとってますます重要になっています。グラクソ・スミスクライン社は、消費者と専門家の口腔ケアに対する意識向上を通じてその存在感を維持していますが、専門企業は材料科学と応用分野に注力しています。そのため、投資の優先順位は、ポートフォリオ戦略、プレミアム製品の処方、そして矯正歯科や補綴物の接着といった特定の用途によって異なります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
歯科用接着剤市場:戦略的洞察
地域別分析
北米歯科用接着剤市場
北米は、2025年には歯科用接着剤市場の44%~47%のシェアを占め、2034年までの年平均成長率(CAGR)は4.2%~4.7%と予測されています。北米は、充実した歯科インフラ、修復治療の高い普及率、優れた臨床医の育成、そして高品質な歯科材料の豊富な入手可能性といった利点を備えています。需要の主要市場は米国ですが、カナダとメキシコも民間の歯科医療サービスと修復治療の普及により、市場規模を拡大しています。
この地域の強みは、効率的な調達チャネルと、製造業者、販売業者、検査機関、歯科医院間の良好な関係にも表れています。汎用ボンディングシステムは、手順が少なく、臨床医による処理が予測しやすいというニーズから、ますます普及しています。旧式の処方の置き換え、審美修復、継続的な研修などが成長率の要因として期待されています。幅広い製品ラインナップと、業界リーダーの臨床的知見の高さから、今後も激しい競争が続くでしょう。
米国歯科用接着剤市場
米国は2025年には北米全体の収益の82~86%を占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)4.0~4.5%を示すと予測されています。需要は、直接修復、ベニア、クラウン、ブリッジ、および修理サービスを利用する歯科医院や複数拠点を持つ組織から生じています。既存の販売代理店は幅広い流通チャネルを提供しており、専門歯科医は高品質な材料の使用を促進しています。
Dentsply Sirona Inc.、3M Company、Ultradent Products, Inc.をはじめとする複数のベンダーが、修復プロセス全体を通して強力な市場プレゼンスを確立しています。トレンドは、エッチングプロセスの簡素化と在庫管理の容易化に役立つ汎用接着剤に焦点を当てています。術後知覚過敏、修復物の長期保存性、そして安定した接着性に対する懸念の高まりも、製品の買い替えを促しています。購入決定は、製品コストだけでなく、臨床データ、ワークフローの最適化、トレーニングニーズ、そして処置あたりの総コストによっても依然として影響を受けています。
欧州歯科用接着剤市場
欧州は2025年には25%~28%のシェアを占めると予測されており、2034年まで年平均成長率(CAGR)3.6%~4.1%で成長すると見込まれています。主要国市場はドイツ、英国、フランス、イタリア、スペインです。地域ごとの消費は、整備された歯科医療インフラ、既存の専門基準、修復治療件数によって牽引されており、製品規制と持続可能性への懸念がポートフォリオ戦略の推進要因となっています。
英国は、幅広い民間歯科市場と公的医療サービス提供の両方を有しており、それが多様な調達アプローチを促し、費用対効果の高い材料に重点を置いている。ドイツは、高度な材料使用に関する豊富な歯科製造知識と、専門家の大規模な人材プールに支えられている。フランス、イタリア、スペインは、民間診療所、修復、審美歯科、および補綴物からの需要がさらに高い。ヨーロッパのメーカーは、臨床研究、製剤の有効性、および作業プロセスの効率性に関連する非常に競争力のある技術を提供している。
アジア太平洋地域の歯科用接着剤市場
アジア太平洋地域は2025年には市場シェアの19~22%を占め、2025年から2034年にかけて年平均成長率(CAGR)4.8~5.5%で成長すると予測されています。この地域で最も大きな市場は中国であり、その他には日本、インド、韓国、オーストラリアなどが挙げられます。これは、臨床インフラの整備、人口高齢化、そして修復治療に対する意識の高まりによるものです。
産業発展は地域における製造と流通を可能にする一方、保健政策は予防治療と修復治療を重視している。中国とインドは人口が多く、歯科医師数も増加しているため、販売量の可能性は高い。日本は高度に発達した臨床サービスと高齢化社会を特徴とし、韓国とオーストラリアはハイエンドの歯科施設を備えているため、これらの国々では高級修復製品に対する需要が存在する。
中東・アフリカの歯科用接着剤市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)5.0~5.8%で拡大すると予測されている。この成長は、医療投資、民間クリニックの建設、医療ツーリズム、高度な治療へのアクセス向上によって牽引されるだろう。サウジアラビアが主要地域と見込まれ、次いでアラブ首長国連邦、南アフリカが続くと予想されている。
サウジアラビアとアラブ首長国連邦では医療投資がより集中しており、近代的な私立クリニックが多数存在する。南アフリカは既に歯科医療市場が発展している。中東・アフリカのその他の地域では、医療費の負担能力、専門医の確保状況、流通網の多様性から、市場はまだ十分に統合されていない。湾岸諸国ではエネルギー収入とインフラ整備を医療近代化に活用できる一方、アフリカでは供給網の拡充と専門医の育成が求められている。
セグメンテーション分析
接着剤の種類
接着剤の種類別市場は、2026年から2034年にかけて年平均成長率(CAGR)4.0~4.4%で拡大すると予測されています。このセグメントの規模は、修復処置の件数、義歯の使用、審美歯科、および簡略化された接着プロトコルへの需要によって形成されます。修復用接着剤は、直接的および間接的な幅広い臨床処置に対応できるため、主要な価値プールを形成しており、一方、義歯用接着剤は、補綴物の保持と患者の快適性に対応しています。
- 義歯安定剤:需要は、取り外し可能な義歯の使用、保持力、快適性、患者の好みに関連しています。クリーム剤などの形態は塗布が容易なため有利ですが、製品の差別化は保持時間と除去の容易さにますます重点が置かれるようになっています。
- 修復用接着剤:この分野は、コンポジットレジン、セラミック、間接修復のワークフローにおいて接着が不可欠であるため、依然として優位な地位を維持しています。複数のエッチングおよび硬化方法に対応しながら、手順の複雑さを軽減する汎用システムによって、その普及が促進されています。
エンドユーザー
エンドユーザー市場は、2026年から2034年にかけて年平均成長率(CAGR)4.1~4.6%で成長すると予測されています。歯科病院や歯科クリニックが主な消費基盤となっており、これは日常的な修復処置によって接着剤の需要が繰り返し発生するためです。歯科関連の大学や研究機関は、規模は小さいものの戦略的に重要なチャネルであり、製剤評価、臨床医の研修、研究室での研究、そして将来のプロトコル開発を支援しています。
- 歯科病院および歯科クリニック:これらの施設は、直接修復、補綴、審美歯科、および修復処置を通じて、最も大きな継続的な需要を生み出しています。購入の優先順位は、信頼性、臨床的エビデンス、取り扱い効率、および既存の修復システムとの互換性に重点が置かれています。
- 歯科関連の教育・研究機関:これらの機関は、教育、比較試験、臨床研究、材料開発に接着剤を使用しています。接着剤の戦略的な重要性は、直接的な消費量にとどまりません。なぜなら、教育プロトコルは将来の臨床医の嗜好や技術導入に影響を与える可能性があるからです。
機会の概要
|
セグメント名 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階 |
|
歯科病院および歯科クリニック |
高い |
チェアサイドボンディング |
成熟した |
|
歯科関連の学術・研究機関 |
中くらい |
材料試験 |
スケーリング |
歯科用接着剤市場の成長要因と影響分析
修復歯科および審美歯科の拡大
コンポジットレジン修復、ベニア、クラウン、ブリッジ、および修復処置の利用拡大に伴い、接着材料が臨床ワークフローに組み込まれるため、接着剤の消費量も直接的に増加しています。歯の色に合わせた修復物や、健康な歯質を維持する保存的な歯質形成法を好む患者層も、需要を後押ししています。商業的な影響は、審美修復処置によって材料の購入が継続的に発生する開業医において最も顕著です。メーカーにとって、このような環境では、予測可能な接着強度と複数の基材に対する効率的な取り扱いを兼ね備えた製品が有利となります。最新の修復材料との互換性を実証できるサプライヤーは、処置件数の増加だけに頼ることなく、製品ポートフォリオの関連性を高めることができます。その結果、臨床医が従来の接着システムから、より幅広い適応症とより簡単な適用手順を提供する汎用製品へと移行するにつれて、交換用接着剤の需要が徐々に増加していくと考えられます。
簡略化された汎用接着プロトコルの採用
臨床ワークフローでは、修復処置時に必要なボトル数、塗布段階、および技術に左右される判断を減らす材料がますます好まれるようになっています。ユニバーサル接着剤は、複数のエッチング法と基材に対応できるため、歯科医院は手順の柔軟性を維持しながら在庫を統合できます。この変化は調達決定に影響を与えます。なぜなら、臨床医は接着性能だけでなく、塗布の利便性、作業時間、耐湿性、レジンセメントやコンポジットとの適合性も評価するからです。メーカーは、単一の製剤が複数の適応症に対応できる場合にメリットを享受できます。これにより、歯科医院ごとの利用率が向上し、ポートフォリオの断片化が軽減されます。市場への影響は製品販売にとどまらず、簡素化されたシステムによって歯科スタッフのトレーニング要件が軽減され、複数の拠点を持つ組織全体で手順が標準化されるからです。グループ診療が拡大し続けるにつれて、ワークフローの一貫性は接着剤の選択とサプライヤーとの交渉においてますます重要な基準となります。
低侵襲修復治療への注目の高まり
低侵襲歯科治療の普及に伴い、信頼性の高い接着の重要性が高まっています。これは、保存的窩洞形成において、残存歯質と修復材料との効果的な接着がより重要視されるためです。エナメル質と象牙質の保存を重視する傾向が強まるにつれ、接着剤の技術的要求も変化しています。特に、水分管理や基質のばらつきが臨床結果に影響を与える場合、その傾向は顕著です。その結果、術後の知覚過敏や修復物の失敗を最小限に抑えつつ、様々な表面状態において一貫した性能を維持できる製剤が求められるようになりました。メーカーは、臨床教育や手順に関するガイダンスに裏付けられた、保存的窩洞形成プロトコル向けに設計されたエビデンスに基づいた製品を提供することで、この変化に対応できます。歯科医院にとって、接着の信頼性向上は再治療リスクを低減し、より予測可能な修復結果につながります。したがって、材料の選択は、単なる消耗品の購入決定ではなく、臨床リスク管理の一環として捉えられることが増えています。
歯科用接着剤市場の将来動向
接着剤と修復システムの統合の強化
歯科用接着剤市場のトレンドは、接着剤、レジンセメント、コンポジット、硬化技術が連携して機能するように設計された統合材料システムへと移行していくと考えられます。サプライヤーは、個々の製品の性能ではなく、互換性を重視した製品ポートフォリオを設計するようになり、より予測可能なワークフローと、手技のばらつきの低減が可能になります。パッケージも用途に特化したものになり、感染制御要件と迅速なチェアサイド準備をサポートする単回投与フォーマットやディスペンシングシステムが採用される可能性があります。将来的には、購買部門は個々の接着剤製品ではなく、修復用エコシステムをまとめて評価するようになるでしょう。この変化は、サプライヤーとの関係を強化する一方で、クリニックの切り替えコストを増加させる可能性があります。小規模メーカーは、相互運用性とオープンな互換性を強調することで対応するかもしれません。結果として生じる競争環境は、臨床医の柔軟性を損なうことなく、材料科学、ワークフロー設計、教育、規制対応を組み合わせられるサプライヤーに報いるものとなるでしょう。
物質情報とエビデンス主導の製剤開発
今後の製品開発では、高度なポリマー化学と、実験室試験、臨床研究、デジタル治療ワークフローからのデータを組み合わせることがますます重要になるでしょう。メーカーは、象牙質の水分量、基質組成、硬化条件、修復材料の選択といった変動に対して、より一貫した反応を示す製剤に注力するようになると思われます。臨床医が個々の実験室での主張よりも再現性のある性能を求めるようになるにつれ、エビデンスの生成がより強力な差別化要因となるでしょう。学術機関との連携は、接着剤の長期的な耐久性、劣化メカニズム、接着剤と新しい修復材料との相互作用の評価を加速させることができます。規制当局の要求も、化学組成と臨床性能のより詳細な特性評価を促す可能性があります。その結果、イノベーションへの投資は、臨床的差別化が限定的な頻繁な外観上の変更ではなく、的を絞った製剤改良、検証プログラム、用途別製品へとシフトしていくべきです。
歯科用接着剤市場の機会
新興歯科経済における地域密着型の製造・流通
歯科用接着剤市場の予測によると、歯科クリニックのネットワークと修復治療能力が比較的低い水準から拡大している国々には、魅力的な戦略的潜在力があります。投資家と製造業者は、供給障壁を低減するために、地域に合わせたパッケージング、地域流通パートナーシップ、臨床医教育プログラムなどを推進することができます。インド、東南アジア、一部の中東市場、およびラテンアメリカの一部は、価格感度と信頼性の高い臨床性能のバランスを取ることができるサプライヤーにとって機会を提供します。現地生産はリードタイムを短縮し、国際物流の混乱による影響を軽減できます。また、地域流通業者は小規模な診療所へのアクセスを改善できます。市場参入戦略では、幅広い製品展開よりも、規制当局への登録、専門家のトレーニング、予測可能な供給体制を優先すべきです。大量生産される修復適応症を網羅する集中的なポートフォリオは、包括的な製品提供よりも効率的な規模拡大の道となる可能性があります。
次世代接着剤開発のための学術連携
研究機関は、共同試験、製剤開発、臨床医教育を通じて、差別化された技術パイプラインを確立する機会を提供します。企業は、学術機関とのパートナーシップを利用して、接着耐久性、基材適合性、術後感受性、および新種の修復材料との併用性能を評価できます。このようなプログラムは、独立したエビデンスを生成し、継続教育を支援することで、臨床医の信頼性を高めることもできます。歯科用接着剤市場の予測では、特に大学歯科センターが治療プロトコルに影響を与える市場において、研究投資と商業化を結びつけるサプライヤーにとって長期的な機会が示されています。戦略的契約には、スポンサー付き研究、共同ラボ、トレーニングプログラム、臨床医からの構造化されたフィードバックなどが含まれます。最も効果的なアプローチは、製剤科学と実際のワークフロー評価を組み合わせることで、競合製品が臨床現場で広く認知される前に、メーカーが満たされていない技術的ニーズを特定できるようにすることでしょう。
最近の動向
- 2026年5月:デントスプライシロナ社は、2026年第1四半期の売上高が8億8,000万米ドルに達したと発表し、スマートビューディテクトの発売、コネクテッドデンティストリーへの継続的な投資、および流通戦略の強化を発表しました。より広範なポートフォリオ戦略は、統合されたデジタルおよび修復ワークフローへの同社の注力を強化し、接着製品と包括的な臨床ソリューションを結びつける新たな機会を生み出します。
- 2025年5月:3M社は、歯科教育プラットフォームを通じてScotchbond Universal Plus接着剤を紹介し、臨床的エビデンス、簡素化されたユニバーサルボンディング、そして効率的な診療ワークフローを強調しました。この製品は、幅広い修復用途に対応し、ボトル1本で使用できるため、歯科診療における手順の複雑さと在庫要件の削減という業界の継続的な動きを反映しています。
- 2025年4月:クラレノリタケデンタル株式会社は、別途接着剤を使用せずに矯正用アタッチメントを作成できる樹脂材料「SAアタッチメント・フォー・アライナー」の発売を発表しました。本製品は、治療工程の短縮と手順の削減を目指しており、接着機能と用途に応じた修復または矯正治療の要件を組み合わせた接着関連材料の継続的な開発を示すものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -