
Marché des adhésifs dentaires : taille, part de marché et prévisions 2034
Taille et prévisions du marché des adhésifs dentaires (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type d’adhésif (adhésifs pour prothèses dentaires, adhésifs de restauration) ; Utilisateur final (hôpitaux et cliniques dentaires, instituts de recherche et d’enseignement dentaires) ; et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00020047
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 18, 2026


Taille du marché en 2025
2,94 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,18 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
3,98 %
taux de croissance
Marché adressable
32,33 milliards de dollars américains
(2026-2034)
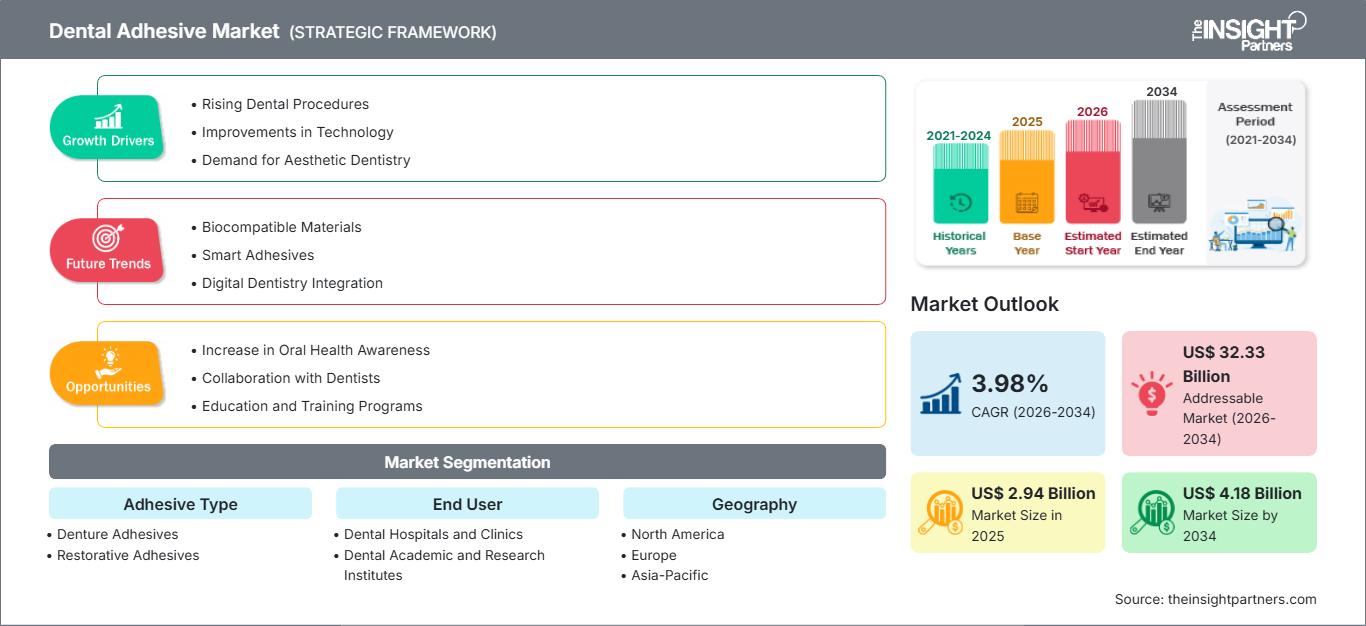
Le marché des adhésifs dentaires était évalué à 2,94 milliards de dollars américains en 2025 et devrait atteindre 4,18 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 3,98 % sur la période 2026-2034. Cette croissance est soutenue par la progression constante des traitements restaurateurs, la préférence croissante pour les procédures mini-invasives et l'amélioration continue des formulations. Ce marché englobe les matériaux utilisés pour assurer une adhésion durable entre les structures dentaires et les matériaux de restauration ou de prothèse dans les cabinets dentaires.
La demande nord-américaine demeure structurellement soutenue par une infrastructure dentaire bien établie, un recours important aux procédures de restauration et une solide connaissance des systèmes de collage avancés par les praticiens. Le marché des adhésifs dentaires devrait croître à un TCAC estimé entre 4,2 % et 4,7 % entre 2026 et 2034, la généralisation de leur utilisation, l'essor des restaurations esthétiques et le remplacement des anciens protocoles de collage contribuant à cette croissance.
Analyse et perspectives du marché des adhésifs dentaires
- Amérique du Nord : La région devrait conserver la plus grande position, avec une part de marché de 44 à 47 % en 2025 et un TCAC de 4,2 à 4,7 % entre 2026 et 2034, grâce à des cabinets dentaires bien établis, au volume d'interventions de restauration et à la large disponibilité de matériaux de pointe.
- États-Unis : Les États-Unis représentent le principal marché nord-américain, détenant 82 à 86 % des revenus régionaux en 2025 et connaissant une croissance annuelle composée de 4,0 à 4,5 % entre 2026 et 2034, grâce à des flux de travail de restauration sophistiqués.
- Europe : La part de l'Europe est estimée à 25-28 % en 2025, avec un TCAC de 3,6 à 4,1 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne constituent les principaux centres de demande de la région grâce à des réseaux cliniques établis et des soins de réadaptation.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter entre 19 et 22 % en 2025 et connaître une croissance annuelle composée de 4,8 à 5,5 % entre 2026 et 2034. La Chine, le Japon, l'Inde, la Corée du Sud et l'Australie devraient influencer la demande régionale en développant leurs capacités cliniques.
- Segment le plus important : Les adhésifs de restauration devraient détenir une part de marché de 68 à 72 % en 2025, avec un TCAC de 4,0 à 4,4 % entre 2026 et 2034, reflétant leur large utilisation dans les flux de travail de restauration directe et indirecte.
- Segment à forte croissance : Les instituts universitaires et de recherche dentaires devraient représenter une part de 7 à 10 % en 2025, avec un TCAC de 4,6 à 5,2 % entre 2026 et 2034, soutenus par la recherche sur les matériaux et la formation clinique.
- Principales entreprises analysées en détail : Dentsply Sirona Inc., 3M Company, KURARAY NORITAKE DENTAL INC., GlaxoSmithKline plc, Ultradent Products, Inc., SUN MEDICAL CO., LTD., Ivoclar Vivadent AG, Tokuyama Dental Corporation, VOCO GmbH, GC Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des adhésifs dentaires a évolué, passant des techniques de mordançage et de rinçage en plusieurs étapes à des systèmes universels plus simples et plus efficaces, adaptés à différents substrats et méthodes de mordançage. L'innovation actuelle se concentre sur la gestion de l'humidité, la réduction de l'épaisseur du film, une meilleure adhésion, la radio-opacité et l'adaptabilité aux techniques de cimentation composite, céramique et résineuse. La fabrication des produits prend désormais en compte la standardisation de la formulation, des systèmes de distribution efficaces et une grande variété d'applications restauratrices.
La croissance future proviendra vraisemblablement des régions où l'augmentation des capacités en services dentaires dépasse la standardisation des matériaux. Les marchés émergents asiatiques pourraient générer des gains marginaux, tandis que le remplacement des anciens produits sera le principal moteur des marchés existants. Le respect des exigences réglementaires en matière de biocompatibilité, de composition, d'étiquetage et de performance restera le principal facteur d'innovation des produits, tandis que l'investissement dans la formation professionnelle favorisera l'utilisation de nouvelles techniques de collage.
Portée du rapport sur le marché des adhésifs dentaires
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,94 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,18 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,98% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des adhésifs dentaires
La demande est fortement liée à la dentisterie restauratrice, à la prothèse dentaire, à l'esthétique dentaire et au remplacement des restaurations existantes. La croissance du marché des adhésifs dentaires dépend donc du volume d'interventions, et non uniquement du volume d'adhésifs. Par conséquent, des facteurs tels que l'accessibilité des soins, la densité de dentistes, le coût et le choix des matériaux de restauration sont déterminants pour la demande. Les acteurs de la chaîne de valeur comprennent les fabricants de produits chimiques de spécialité, les fabricants d'adhésifs, les distributeurs de produits dentaires, les laboratoires, les cliniques, les hôpitaux et les instituts de recherche.
Les contraintes d'approvisionnement favorisent les fabricants capables de maîtriser simultanément la chimie de la formulation, les propriétés de polymérisation, le conditionnement et la formation clinique. Le monomère de résine, les solvants, les charges, les initiateurs et les agents fonctionnels influent sur la maniabilité et l'adhérence des adhésifs, tandis que le conditionnement joue un rôle essentiel pour garantir leur durée de conservation et leur facilité d'utilisation au fauteuil. Les fabricants doivent également veiller à la constance de la production par lots et au respect des réglementations.
La concurrence s'articule autour de gammes de produits dentaires étendues, de formulations chimiques uniques, de formations et d'une forte présence sur le marché. Selon le rapport sur le marché des adhésifs dentaires, les principaux acteurs, tels que Dentsply Sirona Inc., 3M Company, KURARAY NORITAKE DENTAL INC. et Ivoclar Vivadent AG, proposent des solutions compétitives grâce à leurs écosystèmes de restauration et adhésifs existants. Ultradent Products, Inc., VOCO GmbH, GC Corporation, Tokuyama Dental Corporation et SUN MEDICAL CO., LTD. renforcent leur spécialisation en matière de solutions de restauration et de collage.
Le positionnement consiste à simplifier la procédure sans compromettre l'efficacité. Les systèmes universels, les procédures de cimentation optimales, les systèmes d'application et la formation scientifique revêtent une importance croissante pour les entreprises. GlaxoSmithKline plc maintient sa position de leader grâce à la sensibilisation des consommateurs et des professionnels aux soins bucco-dentaires, tandis que les entreprises spécialisées se concentrent sur la science des matériaux et leurs applications. Les priorités d'investissement varient donc en fonction de la stratégie de portefeuille, de la formulation des produits haut de gamme et des applications spécifiques telles que le collage orthodontique et prothétique.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des adhésifs dentaires : Perspectives stratégiques
Perspectives régionales
Marché des adhésifs dentaires en Amérique du Nord
L'Amérique du Nord devrait détenir entre 44 % et 47 % des parts de marché des adhésifs dentaires en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 4,2 % à 4,7 % jusqu'en 2034. Elle bénéficie d'infrastructures dentaires performantes, d'une forte utilisation des traitements restaurateurs, d'une excellente formation des praticiens et d'une large disponibilité de matériaux dentaires de haute qualité. Les États-Unis constituent le principal marché en termes de demande, mais le Canada et le Mexique y contribuent également grâce à leurs services dentaires privés et à la disponibilité de traitements restaurateurs.
Les atouts intrinsèques de la région se manifestent également dans l'efficacité de ses circuits d'approvisionnement et dans les relations qu'elle entretient entre les fabricants, les distributeurs, les laboratoires et les cabinets dentaires. Les systèmes de collage universels gagnent en popularité grâce à la préférence des praticiens pour des procédures simplifiées et prévisibles. Le remplacement des anciennes formules, les restaurations esthétiques et la formation continue devraient stimuler la croissance. La forte concurrence persistera en raison de la large gamme de produits et de la connaissance clinique des leaders du marché.
Marché américain des adhésifs dentaires
Les États-Unis devraient représenter entre 82 et 86 % du chiffre d'affaires nord-américain en 2025 et afficher un taux de croissance annuel composé (TCAC) de 4,0 à 4,5 % entre 2026 et 2034. La demande provient des cliniques dentaires et des réseaux de cliniques qui utilisent des restaurations directes, des facettes, des couronnes, des ponts et des services de réparation. Les distributeurs existants offrent de vastes réseaux de distribution, tandis que les dentistes spécialisés encouragent l'utilisation de matériaux haut de gamme.
Dentsply Sirona Inc., 3M Company, Ultradent Products, Inc., ainsi que plusieurs autres fournisseurs, occupent une place prépondérante sur le marché des restaurations dentaires. La tendance actuelle privilégie les adhésifs universels qui simplifient le mordançage et facilitent la gestion des stocks. La préoccupation croissante concernant la sensibilité postopératoire, la durabilité des restaurations et la qualité de l'adhésion favorise également le renouvellement des produits. Les décisions d'achat restent davantage influencées par les données cliniques, l'optimisation des flux de travail, les besoins de formation et le coût global par intervention que par le seul prix du produit.
Marché européen des adhésifs dentaires
On prévoit que l'Europe représentera 25 % à 28 % du marché en 2025, avec un taux de croissance annuel composé (TCAC) de 3,6 % à 4,1 % jusqu'en 2034. Les principaux marchés nationaux sont l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne. La consommation régionale est stimulée par des infrastructures dentaires performantes, des normes professionnelles établies et un volume important de traitements restaurateurs, tandis que la réglementation des produits et les enjeux de développement durable influencent les stratégies de portefeuille.
Le Royaume-Uni offre à la fois un vaste marché dentaire privé et un système de santé publique performant, ce qui induit des approches d'approvisionnement différentes et privilégie les matériaux économiques. L'Allemagne bénéficie d'une solide expertise en fabrication dentaire et d'un important vivier de professionnels qualifiés pour l'utilisation de matériaux de pointe. La France, l'Italie et l'Espagne présentent une demande supplémentaire liée aux cabinets privés, aux restaurations, à la dentisterie esthétique et au remplacement dentaire. Les producteurs européens proposent des technologies très compétitives en matière d'études cliniques, d'efficacité des formulations et de productivité.
Marché des adhésifs dentaires en Asie-Pacifique
La région Asie-Pacifique représente 19 à 22 % des parts de marché en 2025 et connaîtra une croissance annuelle composée de 4,8 à 5,5 % entre 2025 et 2034. La Chine est le marché régional dominant ; le Japon, l’Inde, la Corée du Sud et l’Australie constituent d’autres marchés régionaux importants, en raison du développement des infrastructures cliniques, du vieillissement démographique et d’une sensibilisation accrue aux traitements réparateurs.
Le développement industriel favorise la production et la distribution locales, tandis que la politique de santé met l'accent sur les soins préventifs et curatifs. Le potentiel de marché est important en Chine et en Inde en raison de leur population nombreuse et du nombre croissant de praticiens dentaires. Le Japon dispose de services cliniques très développés et d'une population vieillissante, tandis que la Corée du Sud et l'Australie possèdent des infrastructures dentaires de pointe, créant ainsi une demande pour des produits de restauration haut de gamme.
Marché des adhésifs dentaires au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 5,0 % à 5,8 % jusqu'en 2034. Cette croissance sera portée par les investissements dans le secteur de la santé, la construction de cliniques privées, le tourisme médical et un meilleur accès aux traitements de pointe. L'Arabie saoudite est considérée comme la principale région concernée, suivie des Émirats arabes unis et de l'Afrique du Sud.
Les investissements dans le secteur de la santé en Arabie saoudite et aux Émirats arabes unis sont plus concentrés et on y trouve des cliniques privées modernes. Quant à l'Afrique du Sud, son marché dentaire est déjà bien développé. Le reste du marché du Moyen-Orient et de l'Afrique est moins consolidé en raison de la diversité des coûts, de la disponibilité des spécialistes et des réseaux de distribution. Les revenus énergétiques et le développement des infrastructures peuvent être mis à profit dans les pays du Golfe pour moderniser les soins de santé, tandis que l'Afrique a besoin d'un meilleur accès aux approvisionnements et de davantage de spécialistes.
Analyse de segmentation
Type d'adhésif
Le marché des adhésifs devrait connaître une croissance annuelle composée (TCAC) de 4,0 à 4,4 % entre 2026 et 2034. Cette croissance est principalement influencée par le volume des interventions de restauration dentaire, l'utilisation de prothèses dentaires, la dentisterie esthétique et la demande croissante de protocoles de collage simplifiés. Les adhésifs de restauration représentent la principale source de valeur, car ils sont utilisés dans un large éventail d'interventions cliniques directes et indirectes, tandis que les adhésifs pour prothèses dentaires contribuent à la rétention des prothèses et au confort des patients.
- Adhésifs pour prothèses dentaires : La demande est liée à l’utilisation de prothèses amovibles, aux exigences de rétention, au confort et aux préférences du patient. Les crèmes et autres formats similaires présentent l’avantage d’une application simple, tandis que la différenciation des produits repose de plus en plus sur la durée d’adhérence et la facilité de retrait.
- Adhésifs de restauration : Ce segment conserve une position dominante car le collage est essentiel aux techniques de restauration composite, céramique et indirecte. Son adoption est favorisée par des systèmes universels qui simplifient les procédures tout en permettant différentes approches de mordançage et de polymérisation.
Utilisateur final
Le marché des utilisateurs finaux devrait croître à un TCAC de 4,1 % à 4,6 % entre 2026 et 2034. Les hôpitaux et cliniques dentaires constituent la principale base de consommation, car les interventions de restauration dentaire courantes génèrent des besoins récurrents en adhésifs. Les instituts de recherche et d'enseignement dentaire représentent un canal plus restreint, mais stratégiquement important, soutenant l'évaluation des formulations, la formation des praticiens, la recherche en laboratoire et le développement de futurs protocoles.
- Hôpitaux et cliniques dentaires : Ces établissements génèrent la plus forte demande récurrente pour les restaurations directes, la prothèse dentaire, la dentisterie esthétique et les interventions de réparation. Leurs priorités d’achat sont la fiabilité, les données cliniques probantes, la facilité de manipulation et la compatibilité avec les systèmes de restauration existants.
- Instituts d'enseignement et de recherche dentaires : ces institutions utilisent les adhésifs à des fins pédagogiques, comparatives, cliniques et de développement de matériaux. Leur importance stratégique dépasse leur simple consommation immédiate, car les protocoles pédagogiques peuvent influencer les choix futurs des praticiens et l'adoption des technologies.
Aperçu des opportunités
|
Nom du segment |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Étape d'adoption |
|
Hôpitaux et cliniques dentaires |
Haut |
Collage au fauteuil |
Mature |
|
Instituts universitaires et de recherche dentaires |
Moyen |
Essais de matériaux |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des adhésifs dentaires
Développement de la dentisterie restauratrice et esthétique
L'utilisation croissante des restaurations composites, des facettes, des couronnes, des bridges et des procédures de réparation entraîne une augmentation directe de la consommation d'adhésifs, les matériaux de collage étant désormais intégrés au flux de travail clinique. Cette demande est renforcée par la préférence des patients pour les restaurations de la couleur des dents et les techniques de préparation conservatrices préservant la structure dentaire saine. L'impact commercial est le plus marqué dans les cabinets dentaires privés, où les interventions esthétiques et restauratrices génèrent des achats réguliers de matériaux. Pour les fabricants, ce contexte favorise les produits alliant une force d'adhésion prévisible à une application aisée sur différents supports. Les fournisseurs capables de démontrer la compatibilité de leurs produits avec les matériaux de restauration modernes peuvent améliorer la pertinence de leur offre sans dépendre uniquement d'un volume d'interventions plus important. Il en résulte une augmentation progressive de la demande de remplacement, les praticiens délaissant les anciens systèmes adhésifs au profit de produits universels offrant des indications plus larges et des protocoles d'application simplifiés.
Préférence pour les protocoles de collage universels simplifiés
Les pratiques cliniques privilégient de plus en plus les matériaux qui réduisent le nombre de flacons, d'étapes d'application et de décisions techniques nécessaires lors de la pose de restaurations. Les adhésifs universels sont compatibles avec de multiples techniques de mordançage et supports, permettant aux cabinets de rationaliser leurs stocks tout en préservant la flexibilité des procédures. Cette évolution influence les décisions d'achat, car les praticiens évaluent non seulement la performance d'adhésion, mais aussi la facilité d'application, le temps de travail, la tolérance à l'humidité et la compatibilité avec les ciments résineux ou les composites. Les fabricants y gagnent lorsqu'une formulation unique convient à plusieurs indications, ce qui augmente l'utilisation par cabinet et réduit la fragmentation de leur gamme de produits. L'impact sur le marché dépasse le simple cadre des ventes, car la simplification des systèmes permet de réduire les besoins en formation du personnel dentaire et d'uniformiser les procédures au sein des organisations multisites. Avec l'expansion continue des cabinets de groupe, la cohérence des flux de travail devient un critère de plus en plus important dans le choix des adhésifs et les négociations avec les fournisseurs.
L'intérêt croissant pour les soins réparateurs minimalement invasifs
La dentisterie mini-invasive renforce l'importance d'une adhésion fiable, car les préparations conservatrices reposent davantage sur une liaison efficace entre la structure dentaire restante et les matériaux de restauration. L'accent mis sur la préservation de l'émail et de la dentine modifie les exigences techniques des adhésifs, notamment lorsque le contrôle de l'humidité et la variabilité du substrat influent sur les résultats cliniques. Cette demande favorise les formulations capables de maintenir des performances constantes quelles que soient les conditions de surface, tout en minimisant la sensibilité postopératoire et les échecs de restauration. Les fabricants peuvent tirer parti de cette évolution en proposant des produits validés scientifiquement, conçus pour les protocoles de préparation conservatrice, et accompagnés d'une formation clinique et de recommandations procédurales. Pour les cabinets dentaires, une meilleure fiabilité des adhésifs peut réduire le risque de retraitement et garantir des résultats de restauration plus prévisibles. Par conséquent, le choix des matériaux est de plus en plus perçu comme un élément de la gestion des risques cliniques, et non plus comme une simple décision d'achat de consommables.
Tendances futures du marché des adhésifs dentaires
Intégration accrue des adhésifs aux systèmes de restauration
Le marché des adhésifs dentaires devrait évoluer vers des systèmes de matériaux intégrés, où adhésifs, ciments résineux, composites et technologies de polymérisation sont conçus pour fonctionner de concert. Les fournisseurs privilégieront de plus en plus la compatibilité des produits plutôt que leur performance individuelle, ce qui permettra des flux de travail plus prévisibles et réduira la variabilité des techniques. Le conditionnement pourrait également devenir plus spécifique à l'application, avec des formats unitaires et des systèmes de distribution répondant aux exigences de contrôle des infections et accélérant la préparation au fauteuil. À terme, les services achats pourraient privilégier les solutions de restauration complètes plutôt que les adhésifs individuels. Cette évolution pourrait renforcer les relations avec les fournisseurs, tout en augmentant les coûts de changement pour les cliniques. Les petits fabricants pourraient réagir en mettant l'accent sur l'interopérabilité et la compatibilité ouverte. Le contexte concurrentiel qui en résultera devrait favoriser les fournisseurs capables d'allier science des matériaux, conception des flux de travail, formation et accompagnement réglementaire, sans compromettre la flexibilité des praticiens.
Développement de formulations fondé sur des données probantes et une intelligence des matériaux
Le développement futur des produits combinera de plus en plus la chimie avancée des polymères aux données issues des tests en laboratoire, des études cliniques et des flux de travail numériques. Les fabricants privilégieront probablement les formulations qui réagissent de manière plus constante aux variations d'humidité de la dentine, à la composition du substrat, aux conditions de polymérisation et au choix du matériau de restauration. La production de preuves deviendra un facteur de différenciation plus important, les cliniciens exigeant des performances reproductibles plutôt que de simples affirmations de laboratoire. Les collaborations académiques peuvent accélérer l'évaluation de la durabilité à long terme de l'adhésion, des mécanismes de dégradation et des interactions entre les adhésifs et les nouveaux matériaux de restauration. Les exigences réglementaires pourraient également encourager une caractérisation plus détaillée de la composition chimique et des performances cliniques. En conséquence, les investissements en innovation devraient être réorientés vers des améliorations ciblées des formulations, des programmes de validation et des produits spécifiques à une application, plutôt que vers des modifications cosmétiques fréquentes à faible différenciation clinique.
Opportunités du marché des adhésifs dentaires
Production et distribution localisées dans les économies dentaires émergentes
Les prévisions du marché des adhésifs dentaires indiquent un potentiel stratégique intéressant dans les pays où les réseaux de cliniques dentaires et les capacités de traitement restaurateur se développent à partir de niveaux relativement bas. Les investisseurs et les fabricants peuvent privilégier les conditionnements locaux, les partenariats de distribution régionaux et les programmes de formation des praticiens afin de réduire les obstacles à l'approvisionnement. L'Inde, l'Asie du Sud-Est, certains marchés du Moyen-Orient et certaines régions d'Amérique latine offrent des opportunités aux fournisseurs capables de concilier sensibilité aux prix et performance clinique fiable. La production locale peut raccourcir les délais de livraison et limiter l'exposition aux perturbations logistiques internationales, tandis que les distributeurs régionaux peuvent améliorer l'accès aux petits cabinets dentaires. Les stratégies d'entrée sur le marché devraient privilégier l'homologation, la formation des professionnels et une disponibilité prévisible plutôt que les lancements de produits à grande échelle. Un portefeuille ciblé, couvrant les indications restauratrices à fort volume, peut constituer une voie de croissance plus efficace qu'une offre exhaustive.
Partenariats universitaires pour le développement des adhésifs de nouvelle génération
Les institutions de recherche offrent la possibilité de mettre en place des filières technologiques différenciées grâce à des essais collaboratifs, au développement de formulations et à la formation des cliniciens. Les entreprises peuvent tirer parti des partenariats universitaires pour évaluer la durabilité de l'adhésion, la compatibilité avec le substrat, la sensibilité postopératoire et les performances des nouveaux matériaux de restauration. Ces programmes peuvent également renforcer la crédibilité auprès des cliniciens en générant des preuves indépendantes et en soutenant la formation continue. Les prévisions du marché des adhésifs dentaires mettent en évidence une opportunité à long terme pour les fournisseurs qui associent investissement en recherche et commercialisation, notamment sur les marchés où les centres dentaires universitaires influencent les protocoles de traitement. Les accords stratégiques peuvent inclure des études sponsorisées, des laboratoires partagés, des programmes de formation et un retour d'information structuré de la part des cliniciens. L'approche la plus efficace consiste probablement à combiner la science de la formulation avec une évaluation en conditions réelles, permettant ainsi aux fabricants d'identifier les besoins techniques non satisfaits avant que les produits concurrents ne soient largement adoptés par les cliniciens.
Développements récents
- Mai 2026 : Dentsply Sirona Inc. a annoncé un chiffre d’affaires de 880 millions de dollars US pour le premier trimestre 2026 et le lancement de Smart View-Detect, ainsi que la poursuite de ses investissements dans la dentisterie connectée et le renforcement de ses initiatives de distribution. Cette stratégie de portefeuille élargie conforte l’entreprise dans son engagement envers des flux de travail numériques et restaurateurs intégrés, créant ainsi de nouvelles opportunités pour associer les produits adhésifs à des solutions cliniques complètes.
- Mai 2025 : 3M a mis en avant l’adhésif Scotchbond Universal Plus sur sa plateforme de formation dentaire, soulignant ses preuves cliniques, sa simplicité d’application universelle et l’optimisation des flux de travail au cabinet. Ce produit combine de nombreuses indications de restauration avec une application en flacon unique, reflétant la tendance continue du secteur à réduire la complexité des procédures et les besoins en stock des cabinets dentaires.
- Avril 2025 : KURARAY NORITAKE DENTAL INC. a annoncé le lancement de SA Attachment for Aligner, un matériau résine conçu pour créer des attaches orthodontiques sans matériau de collage séparé. Ce produit vise à raccourcir les protocoles de traitement et à réduire le nombre d’étapes, illustrant ainsi le développement continu de matériaux adhésifs qui combinent les propriétés de collage aux exigences spécifiques des applications orthodontiques ou restauratrices.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -