
Mercado de inspección digital: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de inspección digital y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componente (hardware, software, servicios); tecnología (visión artificial, metrología, END); dimensión (2D, 3D); sector industrial (fabricación, electrónica, petróleo y gas, aeroespacial y defensa, automoción, energía, alimentación y productos farmacéuticos, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011484
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 06, 2026


Tamaño del mercado en 2025
24.860 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
46.470 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,13 %
Índice de crecimiento
Mercado potencial
337.510 millones de dólares estadounidenses
(2026-2034)
El mercado de inspección digital crecerá de 24.860 millones de dólares en 2025 a 46.470 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,13%. A medida que las empresas adoptan cada vez más la visión artificial, la metrología y los procesos de ensayos no destructivos en lugar de la inspección manual, la repetibilidad, la trazabilidad y la detección de defectos se simplifican.
En Norteamérica, el mercado se ve impulsado por la necesidad de avances en la fabricación, la certificación en el sector aeroespacial, las inversiones en semiconductores y las prácticas rigurosas para la integridad de los activos. Se prevé que el mercado alcance una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,0 % durante el período 2026-2034, debido a la automatización de la calidad en línea, el uso de ensayos no destructivos digitales, el uso de registros de inspección basados en la nube y la creciente demanda de ciclos de inspección más rápidos en las instalaciones de producción.
Evaluación y perspectivas del mercado de inspección digital
- América del Norte representó entre el 32 % y el 34 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,4 % al 8,0 % entre 2026 y 2034, impulsada por la demanda de los sectores aeroespacial, automotriz, electrónico y de inspección de energía regulada.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,3 % al 7,9 % entre 2026 y 2034, impulsado por la fabricación avanzada y los sistemas de calidad para la defensa.
- Europa representó entre el 25 % y el 27 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,6 % entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia-Pacífico acaparó entre el 28 % y el 30 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,7 % al 9,4 % entre 2026 y 2034, liderada por China, Japón, Corea del Sur, India y Australia.
- El segmento de hardware, el más grande, representó entre el 45 % y el 48 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 7,8 % entre 2026 y 2034, ya que los sensores, escáneres, cámaras y sondas siguen siendo fundamentales para su implementación.
- El segmento de software de alto crecimiento representó entre el 27 % y el 30 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 9,8 % entre 2026 y 2034 a medida que se expandan los flujos de trabajo de análisis, inteligencia artificial y en la nube.
- Empresas clave analizadas en detalle : Basler AG, Carl Zeiss AG, FARO Technologies, Inc., General Electric Company, Hexagon AB, MISTRAS Group, Inc., Nikon Metrology NV, Evident Corporation, OMRON Corporation, Zetec, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El control de calidad ha evolucionado desde los procesos de muestreo tradicionales hacia estaciones de inspección conectadas en red y equipadas con sensores. La tecnología de cámaras, el escaneo con luz estructurada, la tomografía computarizada, el ultrasonido de haz focalizado y las máquinas de medición de coordenadas automatizadas se han convertido en la norma en las fábricas, ya que garantizan la verificación de tolerancias. El mercado de la inspección digital también seguirá beneficiándose de ciclos de vida más cortos, una cualificación de proveedores más estricta y requisitos de datos de inspección que pueden utilizarse para la optimización de procesos, y no solo para el cumplimiento normativo.
Según las previsiones del mercado de inspección digital, en los próximos cinco años la inversión se orientará hacia soluciones de inspección que integren hardware, software y servicios especializados. Las regiones emergentes están desarrollando capacidades en los sectores de la electrónica, la automoción y la energía, mientras que los países desarrollados buscan automatizar la inspección debido a la escasez de mano de obra cualificada. Las expectativas de trazabilidad, seguridad y fiabilidad de los productos contribuirán a mantener su adopción, independientemente de las fluctuaciones en los ciclos de inversión.
Alcance del informe de mercado de inspección digital
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 24.860 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 46.470 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,13% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de inspección digital
Los factores que impulsan el crecimiento del mercado de inspección digital incluyen la automatización de procesos de fabricación, la electrónica de menor tamaño, los vehículos eléctricos, las turbinas y la infraestructura crítica para la seguridad. Los consumidores buscan soluciones de inspección digital que reduzcan los desperdicios y mejoren el rendimiento en la primera pasada, además de facilitar la creación de registros digitales. Estos ecosistemas se componen de sistemas ópticos, sensores, tecnologías de escaneo, robótica, software de inspección, calibración y expertos en la materia que interpretan los resultados de las mediciones para tomar decisiones de calidad.
La cadena de suministro sigue siendo incierta debido a que la óptica de precisión, las cámaras, las sondas y los equipos informáticos requieren cadenas de suministro especializadas. Los proveedores abordan este problema con plataformas modulares, soluciones de software como servicio y contratos de soporte. Sería beneficioso para el mercado que los datos de inspección se integraran con el sistema de ejecución de fabricación para corregir errores a tiempo.
La competencia se intensifica a medida que Hexagon AB, Carl Zeiss AG, FARO Technologies, Inc., Nikon Metrology NV, Basler AG, OMRON Corporation, General Electric Company, MISTRAS Group, Inc., Evident Corporation y Zetec, Inc. desarrollan sus ofertas en visión artificial, metrología dimensional y ensayos no destructivos. El mercado indica que la capacidad de diferenciación radica en la precisión, la integración del flujo de trabajo, la facilidad de mantenimiento in situ y la sencillez de uso del software.
Las inversiones se están destinando a la clasificación de defectos mediante IA, la programación automática de mediciones, las capacidades de escaneo portátiles y las soluciones de informes en la nube. El posicionamiento estratégico implica proveedores capaces de ofrecer soluciones tanto en el mercado de la automatización industrial como en el de la integridad de los activos. Las grandes empresas prefieren sistemas de inspección escalables, mientras que las más pequeñas buscan un retorno de la inversión más rápido mediante sistemas adaptables a múltiples líneas de productos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de inspección digital: Perspectivas estratégicas
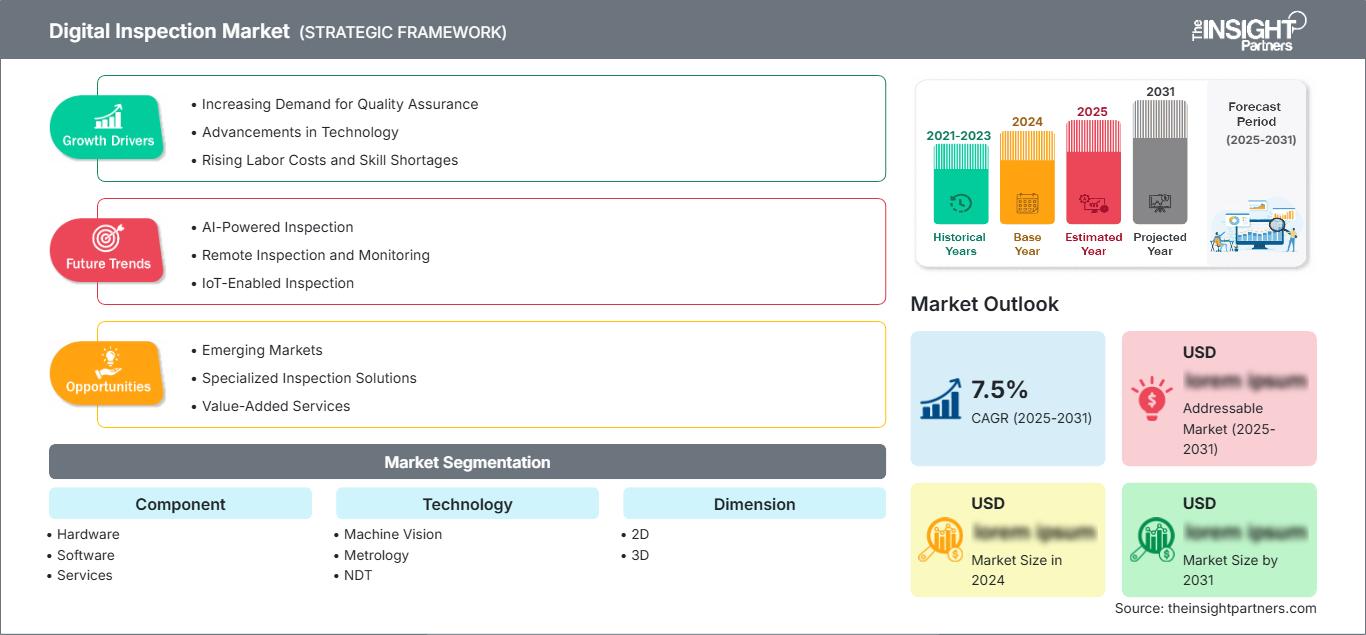
Perspectivas regionales
Mercado de inspección digital en Norteamérica
América del Norte representó entre el 32 % y el 34 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,4 % al 8,0 % hasta 2034. La cuota de mercado de la inspección digital en la región se basa en la cualificación aeroespacial, la automatización de la calidad en la industria automotriz, la inspección electrónica, la integridad de las tuberías y los requisitos de control de procesos de semiconductores, respaldados por sólidos ecosistemas de proveedores y un alto grado de preparación para la automatización.
Los fabricantes están invirtiendo en visión artificial en línea, metrología automatizada y ensayos no destructivos digitales para reducir las repeticiones de trabajo y mejorar la auditabilidad. Estados Unidos lidera la adopción, mientras que Canadá impulsa el crecimiento a través de aplicaciones en los sectores de energía, aeroespacial y manufactura avanzada. La demanda regional también se ve reforzada por las iniciativas de relocalización de la producción y la necesidad de documentar el desempeño de la calidad en redes de proveedores distribuidas.
Mercado de inspección digital de EE. UU.
En 2025, Estados Unidos representaba entre el 78 % y el 82 % del mercado norteamericano, y se estimaba que experimentaría una tasa de crecimiento anual compuesta (TCAC) del 7,3 % al 7,9 % entre 2026 y 2034. Su implementación se observa en los sectores aeroespacial, de defensa, de dispositivos médicos, electrónico, automotriz y energético, donde el seguimiento de defectos, las mediciones sin contacto y las evidencias de inspección repetibles son requisitos de compra fundamentales.
La penetración en el mercado es alta, con empresas como General Electric Company, FARO Technologies, Inc., MISTRAS Group, Inc., Zetec, Inc. y OMRON Corporation que satisfacen diversas necesidades de inspección. El mercado estadounidense se está orientando cada vez más hacia las aplicaciones, y se prevé que la demanda de inspecciones evolucione desde estaciones de inspección individuales hacia células de calidad integradas y soluciones de mantenimiento predictivo.
Mercado europeo de inspección digital
Europa representaba entre el 25 % y el 27 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,6 % hasta 2034. Alemania es líder en esta región gracias a su ingeniería de precisión, la fabricación de automóviles, la maquinaria industrial y su experiencia en metrología, mientras que el Reino Unido cuenta con ventajas en el sector aeroespacial, las inspecciones energéticas y los programas de calidad en infraestructuras reguladas.
Otros países europeos que contribuyen al mercado son Francia, Italia y España, gracias a sus cadenas de valor aeroespaciales, equipos de transporte, tecnología médica y avances en la fabricación. El mercado se ve influenciado por altos estándares de calidad, requisitos de seguridad para los empleados y esfuerzos de sostenibilidad para prolongar la vida útil de los activos. Las soluciones locales, los servicios de calibración y los integradores de software gozan de una posición ventajosa en los centros industriales europeos.
Mercado de inspección digital de APAC
La región de Asia-Pacífico representó entre el 28 % y el 30 % en 2025 y registrará una tasa de crecimiento anual compuesta (CAGR) del 8,7 % al 9,4 % entre 2026 y 2034. En China, el crecimiento está impulsado por la electrónica, los vehículos eléctricos, la maquinaria y la infraestructura, mientras que en Japón y Corea del Sur predominan la metrología de precisión, la inspección de semiconductores, la robótica y la fiabilidad de la fabricación.
En India y Australia, se observa una creciente adopción de estas tecnologías en las inspecciones de los sectores automotriz, ferroviario, energético, minero y de infraestructura pública. Las políticas de apoyo a la fabricación nacional y las normativas de seguridad están impulsando su adopción. En el caso del mercado de Asia-Pacífico, la transición a la inspección 3D y a la inspección visual basada en IA se está produciendo rápidamente.
Mercado de inspección digital de Oriente Medio y África
Se prevé que la región de Oriente Medio y África experimente una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,5 % durante el periodo 2026-2034. El principal impulsor de este segmento de mercado es Arabia Saudita. Las infraestructuras energéticas, las plantas petroquímicas, las refinerías, las centrales eléctricas, la inspección de aeronaves y las grandes obras de construcción requieren ensayos no destructivos (END) y documentación.
Los Emiratos Árabes Unidos han estado implementando plataformas en los sectores de aviación, infraestructura y manufactura, mientras que Sudáfrica impulsa la demanda de servicios de minería, energía y mantenimiento industrial. El resto de Oriente Medio y África (MEA) es un mercado orientado a los servicios, que ofrece oportunidades a las empresas que proporcionan hardware y soluciones en la nube.
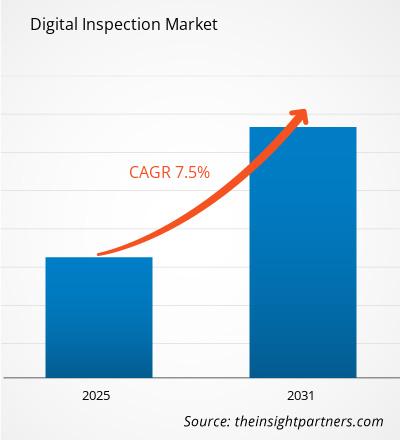
Análisis de segmentación
Componente
Se prevé que la demanda de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,6 % durante el periodo 2026-2034. El hardware sigue siendo esencial para la captura y medición de imágenes, el software se está convirtiendo en la capa de inteligencia y los servicios facilitan la integración, calibración, validación y capacitación del operador. El alcance del mercado de inspección digital se está ampliando a medida que los compradores combinan estos tres elementos para crear flujos de trabajo de inspección repetibles.
- El hardware incluye cámaras, escáneres, sondas, sensores, sistemas de rayos X y dispositivos de medición. Reviste una importancia estratégica, ya que la precisión de la inspección depende de la captura de datos calibrados y de un rendimiento industrial robusto.
- El software permite la detección de defectos, el análisis de mediciones, la comparación de gemelos digitales, la generación de informes y la automatización de flujos de trabajo. La demanda está en aumento, ya que los fabricantes buscan inteligencia escalable en lugar de resultados de inspección aislados.
- Los servicios abarcan instalación, capacitación, calibración, validación e inspección subcontratada. Son fundamentales para industrias reguladas e instalaciones que carecen de experiencia especializada en metrología o ensayos no destructivos (END).
Tecnología
Se prevé que la tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,7 % durante el periodo 2026-2034. La visión artificial permite realizar comprobaciones visuales de alta velocidad, la metrología verifica la conformidad dimensional y los ensayos no destructivos (END) detectan defectos internos o estructurales sin dañar los activos. El mercado es más sólido cuando estas tecnologías se integran en una arquitectura de calidad unificada.
- La visión artificial permite la inspección automatizada de superficies, la verificación de ensamblajes, la comprobación de códigos de barras y la clasificación de defectos. Su posición más sólida se encuentra en las líneas de producción de alta productividad de electrónica, embalaje, automoción y fabricación en general.
- La metrología abarca la medición dimensional mediante máquinas de medición por coordenadas (MMC), escáneres, láseres y sistemas ópticos. Es de vital importancia estratégica para la industria aeroespacial, la automoción, los dispositivos médicos y los componentes de ingeniería de precisión.
- Los ensayos no destructivos (END) incluyen métodos de prueba ultrasónicos, radiográficos, por corrientes de Foucault e visuales. La demanda se mantiene constante en los sectores de energía, infraestructura, aeroespacial e industria pesada, donde la integridad de los activos es fundamental para la seguridad.
Dimensión
Se prevé que las soluciones dimensionales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,6 % al 8,4 % durante el período 2026-2034. La inspección 2D sigue siendo eficiente para la verificación de superficies y el reconocimiento de patrones, mientras que la inspección 3D está ganando importancia a medida que los ensamblajes complejos, la fabricación aditiva y el mecanizado de precisión requieren verificación de profundidad, geometría y volumen.
- La inspección 2D se utiliza ampliamente para detectar defectos visuales, verificar etiquetas, comprobar la alineación y evaluar el estado de las superficies. Sigue siendo rentable cuando la velocidad y la repetibilidad son más importantes que la reconstrucción geométrica completa.
- La inspección 3D captura la geometría, la profundidad, la forma y las características volumétricas. Su importancia es cada vez mayor en aplicaciones aeroespaciales, automotrices, electrónicas, de implantes, fabricación aditiva y embalaje avanzado.
Dimensión
La dimensión se repite en la segmentación de entrada y se conserva sin cambiarle el nombre. Esta categoría repetida refuerza la distinción estratégica entre los requisitos de inspección 2D y 3D, especialmente cuando los compradores evalúan la velocidad, la precisión, el volumen de datos, el coste del sistema y la compatibilidad con la infraestructura de calidad existente.
- Los sistemas 2D permiten la inspección rápida de superficies planas, elementos impresos, contornos dimensionales y defectos visuales. Se suelen utilizar cuando la velocidad de producción es la principal limitación.
- Los sistemas 3D permiten realizar inspecciones de alto valor donde la profundidad y la forma son importantes. Son la opción preferida para piezas complejas, ingeniería inversa, gemelos digitales y validación dimensional sin contacto.
Resumen de la oportunidad
|
Tecnología |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
Visión artificial |
Alto |
Visión por IA |
Escalada |
|
Metrología |
Alto |
Escaneo 3D |
Maduro |
|
Ensayos no destructivos |
Medio |
Integridad de los activos |
Escalada |
Factores de crecimiento del mercado de inspección digital y análisis de su impacto
Presión de la automatización en la fabricación de alta precisión
La inspección en fábricas que ensamblan componentes para vehículos eléctricos, semiconductores, productos médicos y aeroespaciales requiere una velocidad superior a la que pueden ofrecer los procesos manuales. La automatización ayuda a controlar la variabilidad mediante la aplicación de estándares de medición uniformes, independientemente de los turnos, las fábricas y los proveedores. El impacto en el negocio es más notable cuando existen costos de desecho significativos, así como cuando los defectos generan responsabilidades bajo garantía, problemas de seguridad y paradas de fábrica. La automatización de la inspección puede contribuir a la eficiencia laboral al liberar a los técnicos para que se concentren en la gestión de incidencias.
Requisitos de integridad y trazabilidad de los activos regulados
Los operadores de infraestructuras energéticas, aeronáuticas, de transporte, sanitarias e industriales deben documentar las inspecciones, demostrar el cumplimiento normativo e identificar los defectos antes de que se produzcan fallos. Las pruebas no destructivas digitales (END), los informes conectados y los registros de inspección estandarizados mejoran la preparación para las auditorías y la gestión del ciclo de vida de los activos. Este factor incrementa la demanda recurrente, ya que las tuberías, las turbinas, las estructuras de aeronaves, los sistemas de presión, los puentes y la maquinaria crítica requieren inspecciones repetidas durante su larga vida útil. Los proveedores que ofrecen flujos de trabajo validados, retención segura de datos y asistencia técnica están en una posición ventajosa para beneficiarse de los ciclos de adquisición orientados al cumplimiento normativo.
Transición hacia una gestión de la calidad basada en datos
Los datos de inspección se consideran cada vez más un activo estratégico de fabricación, en lugar de un simple registro de aprobación o reprobación. Al integrar los resultados de las mediciones con el control estadístico de procesos, los gemelos digitales y el análisis de la producción, los equipos de calidad pueden identificar desviaciones con mayor antelación y reducir los costes de las acciones correctivas. Esto genera demanda de plataformas de software, motores de análisis y servicios de integración. El impacto comercial se traduce en un cambio: de la compra de equipos una sola vez a soluciones integrales que generan valor mediante inteligencia de procesos continua, comparación de proveedores y gestión predictiva de la calidad.
Tendencias futuras del mercado de inspección digital
Programación de inspecciones y clasificación de defectos asistidas por IA
Las tendencias del mercado de inspección digital se centrarán cada vez más en herramientas de IA que simplifiquen la programación de la inspección y clasifiquen los defectos con puntuaciones de confianza contextuales. Estos sistemas no reemplazarán el juicio de calidad certificado, pero acortarán el tiempo de configuración, reducirán la dependencia de especialistas escasos y mejorarán la uniformidad entre plantas. A medida que los conjuntos de datos de entrenamiento maduren, los algoritmos deberían ser más fiables para detectar defectos superficiales, desviaciones dimensionales, anomalías de soldadura y errores de ensamblaje. La adopción será mayor donde las familias de productos repetidas generen suficiente historial de inspección para el perfeccionamiento del modelo.
Registros de calidad nativos de la nube en todas las redes de proveedores
Los registros de calidad se están trasladando de archivos locales a entornos en la nube controlados que conectan a fabricantes de equipos originales (OEM), proveedores de primer nivel, inspectores y equipos de mantenimiento. Esta tendencia mejorará la visibilidad del desempeño de los proveedores, permitirá la revisión remota y facilitará acciones correctivas más rápidas. La seguridad, la propiedad de los datos y los requisitos de validación seguirán siendo factores clave para su adopción. Con el tiempo, las plataformas de inspección nativas de la nube deberían facilitar la comparación del desempeño entre instalaciones y la preservación de la evidencia de inspección para la toma de decisiones relacionadas con la garantía, la certificación y el ciclo de vida de los activos.
Oportunidades de mercado en la inspección digital
Servicio de inspección para fabricantes de tamaño mediano
Los fabricantes medianos suelen necesitar capacidades de inspección avanzadas, pero carecen de presupuestos de capital, especialistas en metrología o equipos de validación. Los modelos basados en servicios permiten transformar una elevada inversión inicial en gastos operativos predecibles, a la vez que facilitan el acceso a equipos calibrados y personal capacitado. Esta oportunidad resulta atractiva para proveedores de los sectores automotriz, de maquinaria industrial, dispositivos médicos y electrónica, que deben cumplir con las auditorías de sus clientes. Los proveedores pueden diferenciarse mediante una implementación rápida, informes transparentes y contratos flexibles que se adaptan al volumen de producción.
Inspección integrada de activos para la transición energética
Las turbinas eólicas, los equipos de red, los sistemas de hidrógeno, las baterías y la infraestructura de gestión de carbono generan requisitos de inspección en las fases de fabricación, instalación y operación. Estos activos operan bajo exigentes estándares de seguridad y fiabilidad, lo que convierte a las pruebas no destructivas digitales (END), la robótica, los drones y el análisis de datos en valiosas áreas de inversión. Esta oportunidad no se limita a nuevos proyectos, ya que los activos instalados requieren inspección y mantenimiento durante todo su ciclo de vida. Los proveedores que ofrecen paquetes de hardware, procedimientos de inspección y plataformas de datos para aplicaciones de transición energética pueden generar flujos de ingresos recurrentes y sostenibles.
Novedades recientes
- Julio de 2026: Omron avanzó en la tecnología de inspección de semiconductores al integrar su sistema de inspección de placas VT-X con las bibliotecas NVIDIA Omniverse y Metropolis. Esta solución permite la visualización en tiempo real de la deformación de las placas de circuito impreso, el diagnóstico de defectos mediante inteligencia artificial y la combinación de datos de inspección óptica y de rayos X, lo que ayuda a los fabricantes a mejorar la precisión de la inspección, la calidad de la producción y la eficiencia operativa en la fabricación de semiconductores.
- Junio de 2026: KITOV.ai mejoró las capacidades de inspección robótica al integrar software de metrología en su plataforma Core+, creando un sistema de visión de 360 grados para la inspección automatizada de componentes complejos. La solución combina la detección de defectos mediante IA, la planificación de trayectorias robóticas y el análisis dimensional para inspeccionar todas las caras de las piezas en un solo ciclo, mejorando el control de calidad en los sectores de fabricación aeroespacial, automotriz, electrónica y médica.
- Mayo de 2026: Cognex lanzó el sistema de visión con IA integrada Insight 3900, impulsado por tecnología Qualcomm, que ofrece inspección de alta velocidad y precisión sin necesidad de un ordenador externo. El sistema combina procesamiento de IA en el borde, capacidades avanzadas de imagen y conectividad industrial para dar soporte a aplicaciones de fabricación exigentes en los sectores de embalaje, automoción, electrónica y bienes de consumo, mejorando la eficiencia de la inspección y el rendimiento de la producción.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -