
Marché de l’inspection numérique : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de l'inspection numérique : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composant (matériel, logiciel, services) ; technologie (vision industrielle, métrologie, CND) ; dimension (2D, 3D) ; secteur d'activité (fabrication, électronique, pétrole et gaz, aérospatiale et défense, automobile, énergie, agroalimentaire et pharmaceutique, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011484
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 06, 2026


Taille du marché en 2025
24,86 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
46,47 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,13 %
taux de croissance
Marché adressable
337,51 milliards de dollars américains
(2026-2034)
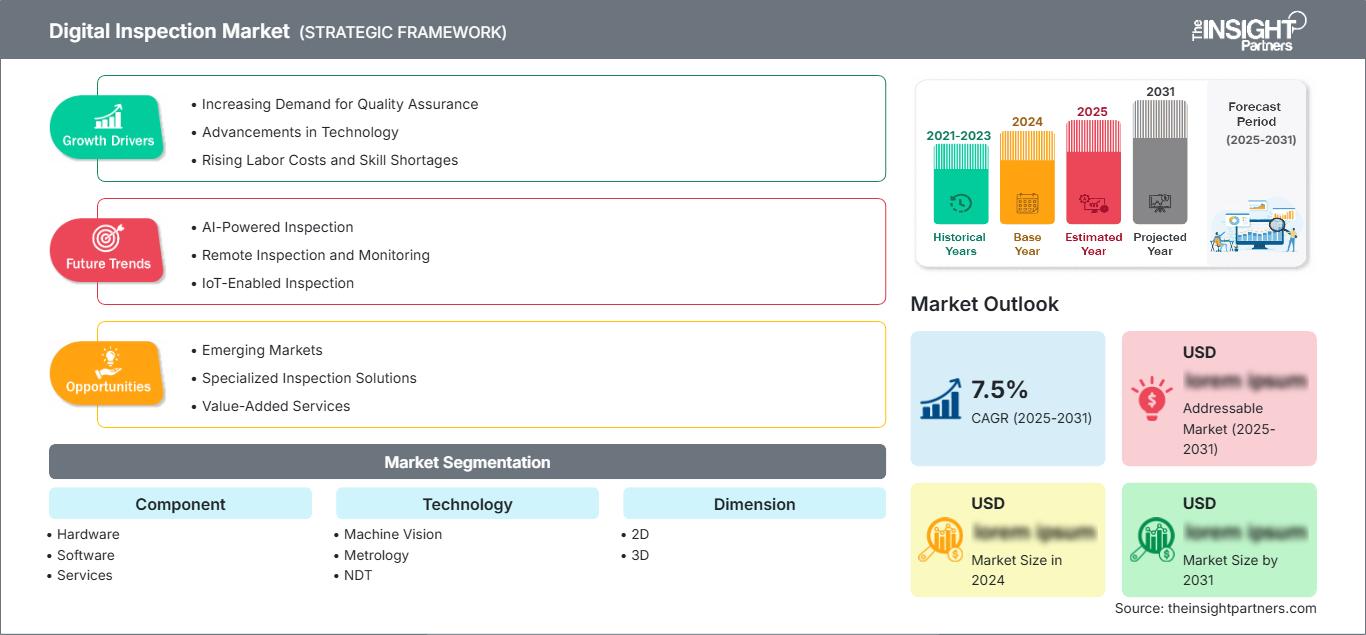
Le marché de l'inspection numérique passera de 24,86 milliards de dollars US en 2025 à 46,47 milliards de dollars US en 2034, soit une croissance annuelle composée de 8,13 %. Avec l'adoption croissante par les entreprises de la vision industrielle, de la métrologie et des méthodes de contrôle non destructif en remplacement de l'inspection manuelle, la répétabilité, la traçabilité et la détection des défauts sont facilitées.
En Amérique du Nord, le marché est stimulé par la nécessité de progrès dans la fabrication, la certification dans l'aérospatiale, les investissements dans les semi-conducteurs et des pratiques rigoureuses en matière d'intégrité des actifs. On prévoit un taux de croissance annuel composé (TCAC) de 7,4 % à 8,0 % entre 2026 et 2034, grâce à l'automatisation de la qualité en ligne, au recours aux essais non destructifs numériques, à l'utilisation des données d'inspection stockées dans le nuage et à la demande croissante de cycles d'inspection plus rapides dans les sites de production.
Analyse et perspectives du marché de l'inspection numérique
- L'Amérique du Nord détenait une part de marché de 32 à 34 % en 2025 et devrait connaître une croissance annuelle composée de 7,4 à 8,0 % entre 2026 et 2034, soutenue par la demande dans les secteurs de l'aérospatiale, de l'automobile, de l'électronique et de l'énergie réglementée.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,3 à 7,9 % entre 2026 et 2034, grâce à la fabrication avancée et aux systèmes de qualité de la défense.
- L'Europe représentait une part de 25 à 27 % en 2025 et devrait croître à un TCAC de 7,0 à 7,6 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- La région Asie-Pacifique a capté une part de marché de 28 à 30 % en 2025 et devrait connaître une croissance annuelle composée de 8,7 à 9,4 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Le segment le plus important, le matériel, détenait une part de marché de 45 à 48 % en 2025 et devrait connaître une croissance annuelle composée de 7,1 à 7,8 % entre 2026 et 2034, les capteurs, scanners, caméras et sondes restant essentiels au déploiement.
- Le segment des logiciels à forte croissance détenait une part de marché de 27 à 30 % en 2025 et devrait croître à un TCAC de 9,0 à 9,8 % entre 2026 et 2034 à mesure que l'analyse, l'IA et les flux de travail cloud se développent.
- Principales entreprises analysées en détail : Basler AG, Carl Zeiss AG, FARO Technologies, Inc., General Electric Company, Hexagon AB, MISTRAS Group, Inc., Nikon Metrology NV, Evident Corporation, OMRON Corporation, Zetec, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les méthodes d'échantillonnage hors ligne ont laissé place à un contrôle qualité désormais assuré par des stations d'inspection en réseau équipées de capteurs. Caméras, scanners à lumière structurée, tomographie informatisée, ultrasons multiéléments et machines de mesure tridimensionnelles automatisées sont devenus la norme en usine, garantissant la vérification des tolérances. Le marché de l'inspection numérique continuera de bénéficier de cycles de vie plus courts, de critères de qualification des fournisseurs plus stricts et d'exigences relatives aux données d'inspection exploitables pour l'optimisation des processus, et non plus seulement à des fins de conformité.
D'après les prévisions du marché de l'inspection numérique, les investissements se concentreront, au cours des cinq prochaines années, sur des solutions d'inspection intégrant matériel, logiciel et services spécialisés. Les régions émergentes développent leurs capacités dans les secteurs de l'électronique, de l'automobile et de l'énergie, tandis que les pays développés envisagent d'automatiser leurs inspections face à la pénurie de main-d'œuvre qualifiée. Les exigences en matière de traçabilité, de sécurité et de fiabilité des produits favoriseront l'adoption de ces solutions, quelles que soient les fluctuations des cycles d'investissement.
Rapport sur le marché de l'inspection numérique : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 24,86 milliards de dollars américains |
| Taille du marché d'ici 2034 | 46,47 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,13% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'inspection numérique
La croissance du marché de l'inspection numérique est portée par l'automatisation des processus de fabrication, la miniaturisation des composants électroniques, les véhicules électriques, les turbines et les infrastructures critiques. Les consommateurs recherchent des solutions d'inspection numérique capables de réduire les rebuts, d'améliorer le rendement dès la première passe et de faciliter la création d'archives numériques. Ces écosystèmes comprennent des systèmes optiques, des capteurs, des technologies de numérisation, la robotique, des logiciels d'inspection, l'étalonnage et des experts du domaine capables d'interpréter les résultats de mesure pour prendre des décisions en matière de qualité.
La chaîne d'approvisionnement demeure incertaine, car les systèmes optiques de précision, les caméras, les sondes et les équipements informatiques nécessitent des chaînes d'approvisionnement spécialisées. Les fournisseurs y remédient grâce à des plateformes modulaires, des solutions SaaS et des contrats d'assistance. L'intégration des données d'inspection au système de gestion de la production (MES) permettrait de corriger les erreurs en temps opportun et serait donc bénéfique pour le marché.
La concurrence s'intensifie, Hexagon AB, Carl Zeiss AG, FARO Technologies, Inc., Nikon Metrology NV, Basler AG, OMRON Corporation, General Electric Company, MISTRAS Group, Inc., Evident Corporation et Zetec, Inc. développant leurs offres en vision industrielle, métrologie dimensionnelle et contrôle non destructif. Le marché montre que la différenciation repose sur la précision, l'intégration aux flux de travail, la facilité de maintenance sur site et la simplicité d'utilisation des logiciels.
Les investissements affluent vers la classification des défauts par IA, la programmation automatique des mesures, les solutions de numérisation portables et les solutions de reporting dans le cloud. Le positionnement stratégique repose sur des fournisseurs capables d'intervenir à la fois sur l'automatisation industrielle et sur l'intégrité des actifs. Les grands acteurs privilégient les systèmes d'inspection évolutifs, tandis que les plus petits recherchent un retour sur investissement plus rapide grâce à des systèmes adaptables à plusieurs gammes de produits.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'inspection numérique : Perspectives stratégiques
Perspectives régionales
Marché de l'inspection numérique en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 32 à 34 % en 2025 et devrait connaître une croissance annuelle composée de 7,4 à 8,0 % jusqu'en 2034. La part de marché de l'inspection numérique dans la région repose sur la qualification aérospatiale, l'automatisation de la qualité automobile, l'inspection électronique, l'intégrité des pipelines et les exigences de contrôle des processus des semi-conducteurs, soutenues par des écosystèmes de fournisseurs solides et un niveau élevé de préparation à l'automatisation.
Les fabricants investissent dans la vision industrielle en ligne, la métrologie automatisée et les essais non destructifs numériques afin de réduire les retouches et d'améliorer la traçabilité. Les États-Unis sont en tête de l'adoption de ces technologies, tandis que le Canada soutient leur croissance grâce à des applications dans les secteurs de l'énergie, de l'aérospatiale et de la fabrication de pointe. La demande régionale est également stimulée par les initiatives de relocalisation et la nécessité de documenter la performance qualité au sein de réseaux de fournisseurs dispersés.
Marché américain de l'inspection numérique
Les États-Unis représentaient 78 à 82 % du marché nord-américain en 2025 et devraient connaître un TCAC de 7,3 à 7,9 % entre 2026 et 2034. Ce déploiement est observé dans les secteurs de l'aérospatiale, de la défense, des dispositifs médicaux, de l'électronique, de l'automobile et de l'énergie, où la recherche de défauts, les mesures sans contact et les preuves d'inspection répétables sont des exigences d'achat essentielles.
La pénétration du marché est élevée, avec des entreprises telles que General Electric Company, FARO Technologies, Inc., MISTRAS Group, Inc., Zetec, Inc. et OMRON Corporation qui répondent à divers besoins d'inspection. Le marché américain est de plus en plus axé sur les applications, la demande d'inspections devant évoluer des stations d'inspection individuelles vers des cellules de qualité intégrées et des solutions de maintenance prédictive.
Marché européen de l'inspection numérique
L'Europe représentait une part de marché de 25 à 27 % en 2025 et devrait enregistrer un TCAC de 7,0 à 7,6 % jusqu'en 2034. L'Allemagne est un leader dans cette région grâce à son expertise en ingénierie de précision, en fabrication automobile, en machines industrielles et en métrologie, tandis que le Royaume-Uni possède des atouts dans l'aérospatiale, les inspections énergétiques et les programmes de qualité des infrastructures réglementées.
D'autres pays européens, tels que la France, l'Italie et l'Espagne, contribuent également à ce marché grâce à leurs chaînes de valeur aérospatiales, leurs équipements de transport, leurs technologies médicales et leurs modernisations de production de pointe. Le marché est influencé par des normes de qualité élevées, les exigences en matière de sécurité des employés et les efforts de développement durable visant à prolonger la durée de vie des actifs. Les solutions localisées, les services d'étalonnage et les intégrateurs de logiciels bénéficient d'une position avantageuse dans les pôles industriels européens.
Marché de l'inspection numérique en Asie-Pacifique
La région Asie-Pacifique représentait 28 à 30 % en 2025 et enregistrera un TCAC de 8,7 à 9,4 % entre 2026 et 2034. En Chine, la croissance est tirée par l'électronique, les véhicules électriques, les machines et les infrastructures, tandis qu'au Japon et en Corée du Sud, elle est dominée par la métrologie de précision, l'inspection des semi-conducteurs, la robotique et la fiabilité de la fabrication.
En Inde et en Australie, l'adoption de ces technologies est en pleine expansion dans les secteurs de l'automobile, du ferroviaire, de l'énergie, des mines et des infrastructures publiques. Les politiques de soutien à la production nationale et les réglementations en matière de sécurité encouragent leur adoption. Sur le marché Asie-Pacifique, la transition vers l'inspection 3D et l'inspection visuelle pilotée par l'IA s'accélère.
Marché de l'inspection numérique au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître un taux de croissance annuel composé (TCAC) de 7,8 % à 8,5 % entre 2026 et 2034. L'Arabie saoudite sera le principal moteur de ce segment de marché. Les infrastructures énergétiques, les usines pétrochimiques, les raffineries, les centrales électriques, l'inspection des aéronefs et les grands projets de construction nécessitent des essais non destructifs (END) et une documentation appropriée.
Les Émirats arabes unis ont mis en place des plateformes dans les secteurs de l'aviation, des infrastructures et de la production manufacturière, tandis que l'Afrique du Sud génère une forte demande dans les domaines minier, énergétique et de la maintenance industrielle. Le reste de la région MENA constitue un marché axé sur les services, offrant des opportunités aux entreprises fournissant des solutions matérielles et cloud.
Analyse de segmentation
Composant
La demande de composants devrait croître à un TCAC de 7,8 % à 8,6 % entre 2026 et 2034. Le matériel demeure essentiel à la capture d'images et à la mesure, le logiciel devient la couche d'intelligence et les services prennent en charge l'intégration, l'étalonnage, la validation et l'assistance aux opérateurs. Le marché de l'inspection numérique s'étend à mesure que les acheteurs combinent ces trois éléments pour créer des flux de travail d'inspection reproductibles.
- Le matériel comprend des caméras, des scanners, des sondes, des capteurs, des systèmes à rayons X et des appareils de mesure. Il revêt une importance stratégique car la précision des inspections dépend de la capture de données calibrées et de la robustesse des performances industrielles.
- Les logiciels permettent la détection des défauts, l'analyse des mesures, la comparaison avec des jumeaux numériques, la génération de rapports et l'automatisation des flux de travail. La demande est croissante, les fabricants recherchant des solutions d'analyse évolutives plutôt que des résultats d'inspection isolés.
- Nos services comprennent l'installation, la formation, l'étalonnage, la validation et l'inspection externalisée. Ils sont essentiels pour les industries réglementées et les installations ne disposant pas d'expertise en métrologie spécialisée ou en CND.
Technologie
Le secteur technologique devrait connaître une croissance annuelle composée de 7,9 % à 8,7 % entre 2026 et 2034. La vision industrielle permet des contrôles visuels à haute vitesse, la métrologie vérifie la conformité dimensionnelle et les essais non destructifs (END) détectent les défauts internes ou structurels sans endommager les équipements. Le marché est le plus porteur lorsque ces technologies sont intégrées au sein d'une architecture qualité unique.
- La vision industrielle permet l'inspection automatisée des surfaces, la vérification des assemblages, le contrôle des codes-barres et la classification des défauts. Elle est particulièrement performante dans les secteurs de l'électronique à haut débit, de l'emballage, de l'automobile et de la fabrication en général.
- La métrologie englobe la mesure dimensionnelle à l'aide de machines à mesurer tridimensionnelles (MMT), de scanners, de lasers et de systèmes optiques. Elle revêt une importance stratégique pour les secteurs de l'aérospatiale, de l'automobile, des dispositifs médicaux et des composants de précision.
- Les essais non destructifs (END) comprennent les méthodes de contrôle par ultrasons, radiographie, courants de Foucault et inspection visuelle. La demande reste soutenue dans les secteurs de l'énergie, des infrastructures, de l'aérospatiale et des industries lourdes où l'intégrité des actifs est essentielle à la sécurité.
Dimension
Les solutions dimensionnelles devraient connaître une croissance annuelle composée de 7,6 à 8,4 % entre 2026 et 2034. L'inspection 2D reste efficace pour les contrôles de surface et la reconnaissance de formes, tandis que l'inspection 3D gagne en importance car les assemblages complexes, la fabrication additive et l'usinage de précision nécessitent une vérification de la profondeur, de la géométrie et du volume.
- L'inspection 2D est largement utilisée pour la détection visuelle des défauts, la vérification des étiquettes, l'alignement et l'analyse de l'état des surfaces. Elle reste rentable lorsque la rapidité et la répétabilité priment sur la reconstruction géométrique complète.
- L'inspection 3D permet de capturer la géométrie, la profondeur, la forme et les caractéristiques volumétriques. Elle est de plus en plus stratégique pour les applications aérospatiales, automobiles, électroniques, implantaires, de fabrication additive et d'emballage avancé.
Dimension
La dimension est répétée dans la segmentation des données d'entrée et est conservée sans modification. Cette répétition renforce la distinction stratégique entre les exigences d'inspection 2D et 3D, notamment lorsque les acheteurs évaluent la rapidité, la précision, le volume de données, le coût du système et la compatibilité avec l'infrastructure qualité existante.
- Les systèmes 2D permettent une inspection rapide des surfaces planes, des éléments imprimés, des contours dimensionnels et des défauts visuels. Ils sont généralement utilisés lorsque la vitesse de production est la principale contrainte.
- Les systèmes 3D permettent des inspections de haute précision où la profondeur et la forme sont essentielles. Ils sont privilégiés pour les pièces complexes, la rétro-ingénierie, les jumeaux numériques et la validation dimensionnelle sans contact.
Aperçu des opportunités
|
Technologie |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Vision industrielle |
Haut |
Vision IA |
Mise à l'échelle |
|
Métrologie |
Haut |
Numérisation 3D |
Mature |
|
CND |
Moyen |
Intégrité des actifs |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'inspection numérique
Pression de l'automatisation dans la fabrication de haute précision
L'inspection dans les usines d'assemblage de composants pour véhicules électriques, semi-conducteurs, dispositifs médicaux et produits aérospatiaux exige une rapidité supérieure aux méthodes manuelles. L'automatisation permet de maîtriser la variabilité grâce à l'application de normes de mesure uniformes, indépendamment des équipes, des usines et des fournisseurs. Son impact est particulièrement significatif lorsque les coûts de rebut sont importants et que les défauts entraînent des responsabilités au titre de la garantie, des problèmes de sécurité et des arrêts de production. L'automatisation de l'inspection contribue à améliorer l'efficacité du travail en permettant aux techniciens de se concentrer sur la gestion des exceptions.
Exigences réglementées en matière d'intégrité et de traçabilité des actifs
Les exploitants d'infrastructures énergétiques, aéronautiques, de transport, de santé et industrielles doivent documenter les inspections, prouver la conformité et identifier les défauts avant toute défaillance. Les essais non destructifs numériques (END), la production de rapports connectés et la normalisation des dossiers d'inspection améliorent la préparation aux audits et la gestion du cycle de vie des actifs. Ce facteur accroît la demande récurrente, car les pipelines, les turbines, les structures d'aéronefs, les systèmes sous pression, les ponts et les machines critiques nécessitent des inspections répétées tout au long de leur longue durée de vie. Les fournisseurs proposant des processus validés, une conservation sécurisée des données et un support technique sont bien placés pour tirer parti des cycles d'approvisionnement axés sur la conformité.
Transition vers une gestion de la qualité axée sur les données
Les données d'inspection sont de plus en plus considérées comme un atout stratégique pour la production, et non plus comme un simple enregistrement de conformité. Lorsque les résultats de mesure sont intégrés au contrôle statistique des processus, aux jumeaux numériques et à l'analyse de la production, les équipes qualité peuvent identifier plus tôt les dérives et réduire les coûts des actions correctives. Ceci engendre une demande croissante pour les plateformes logicielles, les moteurs d'analyse et les services d'intégration. Sur le plan commercial, on observe un passage d'achats d'équipements ponctuels à des solutions de cycle de vie qui créent de la valeur grâce à une veille continue des processus, à la comparaison des fournisseurs et à une gestion prédictive de la qualité.
Tendances futures du marché de l'inspection numérique
Programmation des inspections assistées par l'IA et classification des défauts
Les tendances du marché de l'inspection numérique s'orienteront de plus en plus vers les outils d'IA qui simplifient la programmation des inspections et classent les défauts grâce à des scores de confiance contextuels. Ces systèmes ne remplaceront pas l'expertise des techniciens, mais ils réduiront les temps de configuration, diminueront la dépendance aux spécialistes (une ressource rare) et amélioreront l'homogénéité entre les usines. À mesure que les jeux de données d'apprentissage se perfectionnent, les algorithmes devraient gagner en fiabilité pour la détection des défauts de surface, des écarts dimensionnels, des anomalies de soudure et des erreurs d'assemblage. L'adoption sera maximale là où les familles de produits récurrentes génèrent un historique d'inspection suffisant pour l'amélioration des modèles.
Enregistrements de qualité natifs du cloud sur l'ensemble des réseaux de fournisseurs
Les données de qualité migrent des fichiers locaux vers des environnements cloud sécurisés, connectant les équipementiers, les fournisseurs de rang 1, les inspecteurs et les équipes de maintenance. Cette évolution améliorera la visibilité sur les performances des fournisseurs, permettra des revues à distance et accélérera la mise en œuvre d'actions correctives. La sécurité, la propriété des données et les exigences de validation demeureront des critères d'adoption essentiels. À terme, les plateformes d'inspection natives du cloud devraient simplifier la comparaison des performances entre les sites et préserver les preuves d'inspection pour les décisions relatives à la garantie, à la certification et au cycle de vie des actifs.
Opportunités du marché de l'inspection numérique
Inspection à la demande pour les fabricants de taille moyenne
Les entreprises manufacturières de taille moyenne ont souvent besoin de capacités d'inspection avancées, mais manquent de budgets d'investissement, de spécialistes en métrologie ou d'équipes de validation. Les modèles axés sur les services permettent de transformer un investissement initial important en dépenses d'exploitation prévisibles, tout en donnant accès à des équipements étalonnés et à du personnel qualifié. Cette opportunité est particulièrement intéressante pour les fournisseurs des secteurs de l'automobile, des machines industrielles, des dispositifs médicaux et de l'électronique, qui doivent satisfaire aux audits clients. Les prestataires peuvent se démarquer par un déploiement rapide, des rapports transparents et des contrats flexibles qui évoluent en fonction des volumes de production.
Inspection intégrée des actifs de transition énergétique
Les éoliennes, les équipements de réseau, les systèmes à hydrogène, les batteries et les infrastructures de gestion du carbone engendrent des exigences d'inspection tout au long des phases de fabrication, d'installation et d'exploitation. Ces équipements fonctionnent selon des normes de sécurité et de fiabilité élevées, ce qui fait des essais non destructifs numériques, de la robotique, des drones et de l'analyse de données des domaines d'investissement précieux. Cette opportunité ne se limite pas aux nouveaux projets, car les équipements installés nécessitent une inspection et une maintenance tout au long de leur cycle de vie. Les fournisseurs qui proposent des solutions complètes (matériel, procédures d'inspection et plateformes de données) pour les applications de transition énergétique peuvent ainsi générer des revenus récurrents et durables.
Développements récents
- Juillet 2026 : Omron fait progresser la technologie d’inspection des semi-conducteurs en intégrant son système d’inspection de cartes VT-X aux bibliothèques NVIDIA Omniverse et Metropolis. Cette solution permet la visualisation en temps réel des déformations des circuits imprimés, le diagnostic des défauts par intelligence artificielle et l’exploitation combinée des données d’inspection optique et radiographique, aidant ainsi les fabricants à améliorer la précision des inspections, la qualité de la production et l’efficacité opérationnelle dans la fabrication de semi-conducteurs.
- Juin 2026 : KITOV.ai a amélioré les capacités d’inspection robotisée en intégrant un logiciel de métrologie à sa plateforme Core+, créant ainsi un système de vision à 360° pour l’inspection automatisée de composants complexes. Cette solution combine la détection de défauts par IA, la planification de trajectoires robotisées et l’analyse dimensionnelle pour inspecter toutes les faces des pièces en un seul cycle, améliorant ainsi le contrôle qualité dans les secteurs de l’aérospatiale, de l’automobile, de l’électronique et du médical.
- Mai 2026 : Cognex lance le système de vision embarqué Insight 3900, basé sur la technologie Qualcomm et offrant une inspection haute vitesse et haute précision sans ordinateur externe. Ce système combine traitement IA en périphérie, capacités d’imagerie avancées et connectivité industrielle pour répondre aux exigences des applications de fabrication dans les secteurs de l’emballage, de l’automobile, de l’électronique et des biens de consommation, améliorant ainsi l’efficacité des inspections et les performances de production.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -