
Mercato dell’inspeczione digitale: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dell'ispezione digitale (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (hardware, software, servizi); tecnologia (visione artificiale, metrologia, controlli non distruttivi); dimensione (2D, 3D); settore verticale (manifatturiero, elettronica, petrolio e gas, aerospaziale e difesa, automobilistico, energia, alimentare e farmaceutico, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011484
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 06, 2026


Dimensioni del mercato nel 2025
24,86 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
46,47 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,13 %
Tasso di crescita
Mercato di riferimento
337,51 miliardi di dollari USA
(2026-2034)
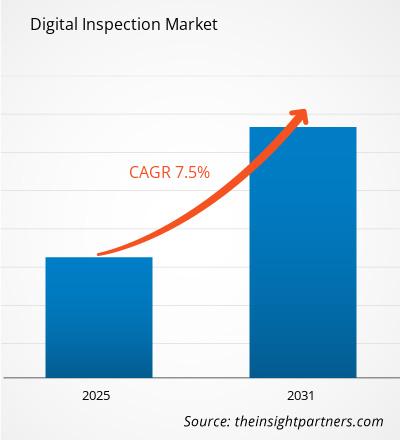
Il mercato dell'ispezione digitale aumenterà da 24,86 miliardi di dollari nel 2025 a 46,47 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,13%. Con il crescente utilizzo da parte delle aziende di visione artificiale, metrologia e processi di controllo non distruttivo in sostituzione dell'ispezione manuale, la ripetibilità, la tracciabilità e la visibilità dei difetti diventano più semplici.
In Nord America, il mercato è alimentato dalla necessità di progressi nella produzione, dalla certificazione nel settore aerospaziale, dagli investimenti nei semiconduttori e da rigorose pratiche per l'integrità degli asset. Si prevede che il mercato registrerà un CAGR del 7,4-8,0% nel periodo 2026-2034 grazie all'automazione della qualità in linea, all'utilizzo di controlli non distruttivi digitali, all'impiego di registri di ispezione basati su cloud e alla crescente domanda di cicli di ispezione più rapidi negli impianti di produzione.
Analisi e approfondimenti sul mercato dell'ispezione digitale
- Nel 2025 il Nord America deteneva una quota di mercato del 32-34% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-8,0% tra il 2026 e il 2034, grazie alla domanda di ispezioni nei settori aerospaziale, automobilistico, elettronico e delle energie regolamentate.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,3-7,9% tra il 2026 e il 2034, trainati dalla produzione avanzata e dai sistemi di qualità per la difesa.
- Nel 2025 l'Europa rappresentava una quota di mercato del 25-27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,6% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- La regione Asia-Pacifico ha conquistato una quota di mercato del 28-30% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,7-9,4% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio, quello dell'hardware, deteneva una quota di mercato del 45-48% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,1-7,8% tra il 2026 e il 2034, poiché sensori, scanner, telecamere e sonde rimangono elementi cruciali per l'implementazione.
- Nel 2025, il segmento del software ad alta crescita deteneva una quota di mercato del 27-30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,0-9,8% tra il 2026 e il 2034, grazie alla diffusione di analisi dei dati, intelligenza artificiale e flussi di lavoro cloud.
- Aziende chiave analizzate nel dettaglio : Basler AG, Carl Zeiss AG, FARO Technologies, Inc., General Electric Company, Hexagon AB, MISTRAS Group, Inc., Nikon Metrology NV, Evident Corporation, OMRON Corporation, Zetec, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Dai processi di campionamento offline, il controllo qualità si è evoluto verso stazioni di ispezione in rete dotate di sensori. La tecnologia delle telecamere, la scansione a luce strutturata, la tomografia computerizzata, gli ultrasuoni phased-array e le macchine di misura a coordinate automatizzate sono diventate la norma negli stabilimenti produttivi, garantendo la verifica delle tolleranze. Il mercato dell'ispezione digitale continuerà inoltre a beneficiare di cicli di vita più brevi, di una qualificazione dei fornitori più rigorosa e di requisiti per i dati di ispezione utilizzabili per l'ottimizzazione dei processi e non solo per scopi di conformità.
Secondo le previsioni del mercato dell'ispezione digitale, nei prossimi cinque anni la spesa in conto capitale si orienterà verso soluzioni di ispezione che integrano hardware, software e servizi specializzati. Le regioni emergenti stanno sviluppando competenze nei settori dell'elettronica, dell'automotive e dell'energia, mentre i paesi sviluppati stanno valutando l'automazione delle ispezioni a causa della carenza di manodopera qualificata. Le aspettative in termini di tracciabilità, sicurezza e affidabilità dei prodotti contribuiranno a sostenere l'adozione di queste tecnologie, indipendentemente dalle fluttuazioni dei cicli di spesa in conto capitale.
Ambito del rapporto sul mercato dell'ispezione digitale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 24,86 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 46,47 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,13% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dell'ispezione digitale
I fattori trainanti della crescita del mercato dell'ispezione digitale includono l'automazione dei processi produttivi, l'elettronica di dimensioni ridotte, le auto elettriche, le turbine e le infrastrutture critiche per la sicurezza. I consumatori sono interessati a soluzioni di ispezione digitale in grado di ridurre gli scarti e migliorare la resa al primo passaggio, oltre a contribuire alla creazione di registrazioni digitali. Questi ecosistemi sono costituiti da ottica, sensori, tecnologie di scansione, robotica, software di ispezione, calibrazione ed esperti del settore in grado di interpretare i risultati delle misurazioni e tradurli in decisioni di qualità.
La catena di approvvigionamento rimane incerta a causa del fatto che ottiche di precisione, telecamere, sonde e apparecchiature informatiche richiedono catene di approvvigionamento specializzate. I fornitori affrontano questo problema con piattaforme modulari, soluzioni software-as-a-service e contratti di assistenza. Sarebbe vantaggioso per il mercato se i dati di ispezione potessero essere integrati con il sistema di gestione della produzione (MES) per correggere tempestivamente gli errori.
La concorrenza si sta intensificando con Hexagon AB, Carl Zeiss AG, FARO Technologies, Inc., Nikon Metrology NV, Basler AG, OMRON Corporation, General Electric Company, MISTRAS Group, Inc., Evident Corporation e Zetec, Inc. che sviluppano le proprie offerte nei settori della visione artificiale, della metrologia dimensionale e dei controlli non distruttivi. Il mercato indica che la capacità di differenziarsi si basa su precisione, integrazione del flusso di lavoro, facilità di manutenzione sul campo e semplicità d'uso del software.
Gli investimenti si stanno concentrando sulla classificazione dei difetti basata sull'intelligenza artificiale, sulla programmazione automatica delle misurazioni, sulle funzionalità di scansione portatili e sulle soluzioni di reporting in cloud. Il posizionamento strategico prevede la presenza di fornitori in grado di operare sia nel mercato dell'automazione industriale che in quello dell'integrità degli asset. Le aziende più grandi prediligono sistemi di ispezione scalabili, mentre le aziende più piccole sono interessate a un ritorno sull'investimento più rapido attraverso sistemi adattabili a diverse linee di prodotto.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'ispezione digitale: spunti strategici
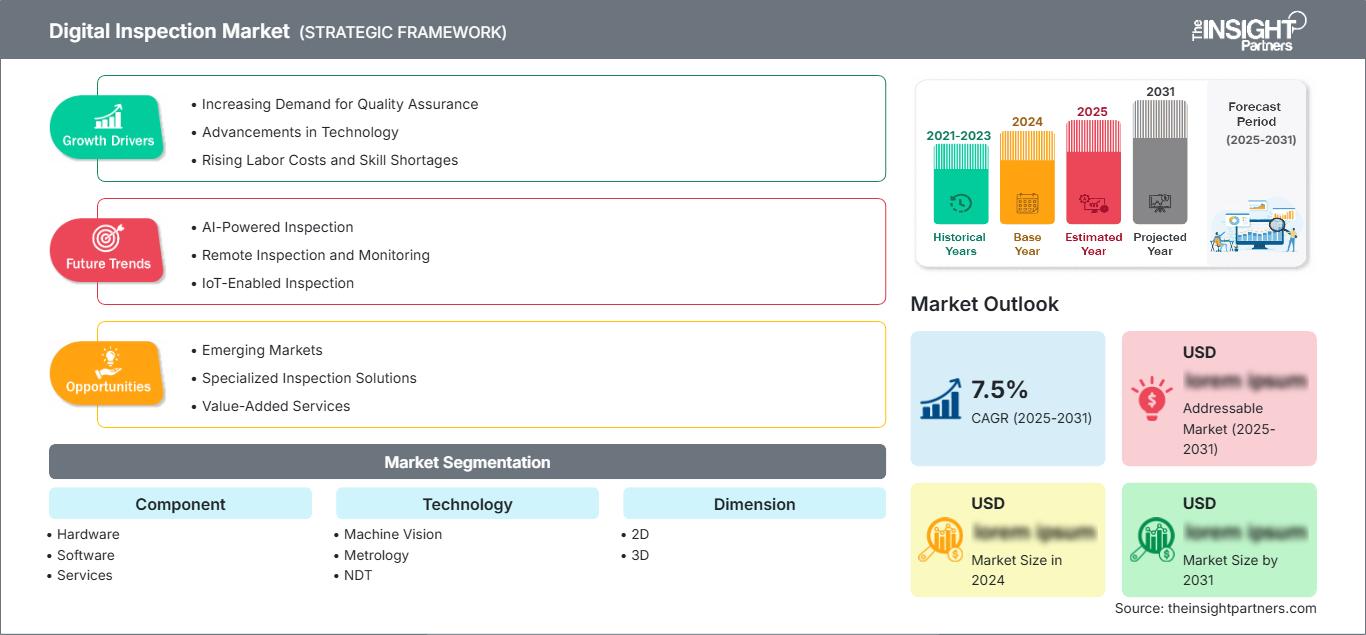
Approfondimenti regionali
Mercato nordamericano dell'ispezione digitale
Nel 2025 il Nord America deteneva una quota di mercato del 32-34% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-8,0% fino al 2034. La quota di mercato dell'ispezione digitale nella regione è trainata dalla qualificazione aerospaziale, dall'automazione della qualità nel settore automobilistico, dall'ispezione elettronica, dall'integrità delle condotte e dai requisiti di controllo dei processi dei semiconduttori, supportati da un solido ecosistema di fornitori e da un'elevata predisposizione all'automazione.
I produttori stanno investendo in sistemi di visione artificiale in linea, metrologia automatizzata e controlli non distruttivi digitali per ridurre le rilavorazioni e migliorare la tracciabilità. Gli Stati Uniti sono all'avanguardia nell'adozione di queste tecnologie, mentre il Canada ne sostiene la crescita grazie alle applicazioni nei settori energetico, aerospaziale e della produzione avanzata. La domanda regionale è inoltre rafforzata dalle iniziative di rilocalizzazione della produzione e dalla necessità di documentare le prestazioni qualitative attraverso reti di fornitori distribuite.
Mercato statunitense dell'ispezione digitale
Nel 2025 gli Stati Uniti rappresentavano una quota di mercato del 78-82% in Nord America e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 7,3-7,9% tra il 2026 e il 2034. L'implementazione è diffusa nei settori aerospaziale, della difesa, dei dispositivi medici, dell'elettronica, dell'automotive e dell'energia, dove il tracciamento dei difetti, le misurazioni senza contatto e le prove di ispezione ripetibili sono requisiti di acquisto fondamentali.
La penetrazione del mercato è elevata, con aziende come General Electric Company, FARO Technologies, Inc., MISTRAS Group, Inc., Zetec, Inc. e OMRON Corporation che soddisfano diverse esigenze di ispezione. Il mercato statunitense sta diventando sempre più orientato alle applicazioni, con una domanda di ispezioni che si prevede si sposterà dalle singole stazioni di ispezione verso celle di qualità integrate e soluzioni di manutenzione predittiva.
Mercato europeo dell'ispezione digitale
Nel 2025, la quota di mercato europea si attestava tra il 25% e il 27%, e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,0-7,6% fino al 2034. La Germania è leader in questo settore grazie alla sua esperienza nell'ingegneria di precisione, nella produzione automobilistica, nei macchinari industriali e nella metrologia, mentre il Regno Unito vanta vantaggi nei settori aerospaziale, nelle ispezioni energetiche e nei programmi di qualità per le infrastrutture regolamentate.
Tra gli altri attori europei che contribuiscono al mercato figurano Francia, Italia e Spagna, grazie alle loro filiere aerospaziali, ai mezzi di trasporto, alla tecnologia medica e agli aggiornamenti tecnologici nel settore manifatturiero avanzato. Il mercato è influenzato da elevati standard qualitativi, dai requisiti di sicurezza dei dipendenti e dagli sforzi per la sostenibilità volti a prolungare la vita utile degli impianti. Soluzioni localizzate, servizi di calibrazione e integratori di software godono di una posizione di vantaggio nei principali distretti industriali europei.
Mercato dell'ispezione digitale nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) ha rappresentato il 28-30% del mercato globale e registrerà un tasso di crescita annuo composto (CAGR) dell'8,7-9,4% nel periodo 2026-2034. In Cina, la crescita è trainata da elettronica, veicoli elettrici, macchinari e infrastrutture, mentre in Giappone e Corea del Sud è dominata da metrologia di precisione, ispezione di semiconduttori, robotica e affidabilità della produzione.
In India e Australia, si registra una crescente adozione di queste tecnologie nei settori automobilistico, ferroviario, energetico, minerario e delle infrastrutture pubbliche. Le politiche a sostegno della produzione nazionale e le normative in materia di sicurezza ne stanno incentivando l'utilizzo. Nel mercato dell'area Asia-Pacifico, la transizione verso l'ispezione 3D e l'ispezione visiva basata sull'intelligenza artificiale sta avvenendo rapidamente.
Mercato dell'ispezione digitale in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 7,8% e l'8,5% nel periodo 2026-2034. Il principale motore di crescita per questo segmento di mercato è l'Arabia Saudita. Infrastrutture energetiche, impianti petrolchimici, raffinerie, centrali elettriche, ispezioni di aeromobili e importanti attività di costruzione richiedono controlli non distruttivi (CND) e relativa documentazione.
Gli Emirati Arabi Uniti hanno implementato piattaforme nei settori dell'aviazione, delle infrastrutture e della produzione, mentre il Sudafrica genera la domanda nei settori minerario, energetico e dei servizi di manutenzione industriale. Il resto del Medio Oriente e dell'Africa è un segmento di mercato orientato ai servizi, che offre opportunità alle aziende che forniscono soluzioni hardware e cloud.
Analisi di segmentazione
Componente
Si prevede che la domanda di componenti crescerà a un tasso annuo composto (CAGR) del 7,8-8,6% nel periodo 2026-2034. L'hardware rimane essenziale per l'acquisizione e la misurazione delle immagini, il software sta diventando il livello di intelligenza e i servizi supportano l'integrazione, la calibrazione, la convalida e la formazione degli operatori. Il mercato dell'ispezione digitale si sta ampliando, poiché gli acquirenti combinano tutti e tre gli elementi per creare flussi di lavoro di ispezione ripetibili.
- L'hardware comprende telecamere, scanner, sonde, sensori, sistemi a raggi X e dispositivi di misurazione. Riveste un'importanza strategica poiché la precisione dell'ispezione dipende dall'acquisizione di dati calibrati e da prestazioni industriali robuste.
- Il software consente il riconoscimento dei difetti, l'analisi delle misurazioni, il confronto con i gemelli digitali, la creazione di report e l'automazione dei flussi di lavoro. La domanda è in aumento poiché i produttori cercano informazioni scalabili anziché risultati di ispezione isolati.
- I servizi offerti comprendono installazione, formazione, calibrazione, validazione e ispezione in outsourcing. Sono fondamentali per i settori e gli impianti regolamentati che non dispongono di competenze specialistiche in metrologia o controlli non distruttivi (CND).
Tecnologia
Si prevede che il settore tecnologico crescerà a un tasso annuo composto (CAGR) del 7,9-8,7% nel periodo 2026-2034. La visione artificiale supporta controlli visivi ad alta velocità, la metrologia verifica la conformità dimensionale e i controlli non distruttivi (NDT) rilevano difetti interni o strutturali senza danneggiare le apparecchiature. Il mercato è più forte laddove queste tecnologie sono integrate in un'unica architettura di qualità.
- La visione artificiale supporta l'ispezione automatizzata delle superfici, la verifica dell'assemblaggio, il controllo dei codici a barre e la classificazione dei difetti. Il suo ruolo è particolarmente forte nei settori dell'elettronica ad alta produttività, del packaging, dell'automotive e delle linee di produzione in generale.
- La metrologia comprende la misurazione dimensionale mediante macchine di misura a coordinate (CMM), scanner, laser e sistemi ottici. È di fondamentale importanza strategica per i settori aerospaziale, automobilistico, dei dispositivi medici e dei componenti di precisione.
- I controlli non distruttivi (CND) includono metodi di controllo a ultrasuoni, radiografici, a correnti parassite e visivi. La domanda è elevata nei settori dell'energia, delle infrastrutture, dell'aerospaziale e dell'industria pesante, dove l'integrità degli asset è fondamentale per la sicurezza.
Dimensione
Si prevede che le soluzioni di dimensionamento cresceranno a un tasso annuo composto (CAGR) del 7,6-8,4% nel periodo 2026-2034. L'ispezione 2D rimane efficiente per il controllo delle superfici e il riconoscimento di modelli, mentre l'ispezione 3D sta acquisendo importanza poiché assemblaggi complessi, produzione additiva e lavorazioni meccaniche di precisione richiedono la verifica di profondità, geometria e volume.
- L'ispezione 2D è ampiamente utilizzata per l'individuazione di difetti visivi, la verifica delle etichette, l'allineamento e la valutazione delle condizioni superficiali. Rimane una soluzione economicamente vantaggiosa laddove velocità e ripetibilità siano prioritarie rispetto alla ricostruzione geometrica completa.
- L'ispezione 3D cattura geometria, profondità, forma e caratteristiche volumetriche. Sta diventando sempre più strategica per applicazioni nei settori aerospaziale, automobilistico, elettronico, degli impianti, della produzione additiva e del packaging avanzato.
Dimensione
La dimensione viene ripetuta nella segmentazione di input e viene mantenuta senza essere rinominata. La categoria ripetuta rafforza la distinzione strategica tra i requisiti di ispezione 2D e 3D, in particolare laddove gli acquirenti valutano velocità, precisione, volume dei dati, costo del sistema e compatibilità con l'infrastruttura di qualità esistente.
- I sistemi 2D consentono un'ispezione rapida di superfici piane, elementi stampati, contorni dimensionali e difetti visivi. Sono comunemente impiegati laddove la velocità di produzione è il vincolo principale.
- I sistemi 3D supportano ispezioni di alto valore in cui profondità e forma sono fondamentali. Sono la soluzione ideale per componenti complessi, reverse engineering, gemelli digitali e validazione dimensionale senza contatto.
Panoramica dell'opportunità
|
Tecnologia |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Visione artificiale |
Alto |
Visione AI |
Scalatura |
|
Metrologia |
Alto |
Scansione 3D |
Maturo |
|
Controlli non distruttivi |
Mezzo |
Integrità degli asset |
Scalatura |
Fattori di crescita del mercato dell'ispezione digitale e analisi del loro impatto
Pressione dell'automazione nella produzione di alta precisione
Nelle fabbriche che assemblano componenti per veicoli elettrici, semiconduttori, dispositivi medici e prodotti aerospaziali, l'ispezione richiede una velocità superiore a quella offerta dai processi manuali. L'automazione contribuisce a controllare la variabilità attraverso l'applicazione di standard di misurazione uniformi, indipendentemente dai turni, dalle fabbriche e dai fornitori. L'impatto sul business è particolarmente evidente nei casi in cui i costi di scarto sono elevati, così come quando i difetti comportano responsabilità in garanzia, problemi di sicurezza e arresti di produzione. L'automazione dell'ispezione può contribuire all'efficienza del lavoro, consentendo ai tecnici di concentrarsi sulla gestione delle anomalie.
Requisiti regolamentati in materia di integrità e tracciabilità degli asset
Gli operatori dei settori energetico, aeronautico, dei trasporti, sanitario e delle infrastrutture industriali devono documentare le ispezioni, dimostrare la conformità e identificare i difetti prima che si verifichino guasti. I controlli non distruttivi digitali, la reportistica connessa e la standardizzazione dei registri di ispezione migliorano la preparazione agli audit e la gestione del ciclo di vita degli asset. Questo fattore determinante aumenta la domanda ricorrente, poiché oleodotti, turbine, strutture aeronautiche, sistemi a pressione, ponti e macchinari critici richiedono ispezioni ripetute per lunghi periodi di tempo. I fornitori che offrono flussi di lavoro validati, conservazione sicura dei dati e supporto tecnico sono in grado di trarre vantaggio dai cicli di approvvigionamento orientati alla conformità.
Passaggio a una gestione della qualità basata sui dati
I dati di ispezione vengono sempre più considerati una risorsa strategica per la produzione, piuttosto che un semplice registro di conformità/non conformità. Quando i risultati delle misurazioni si integrano con il controllo statistico di processo, i gemelli digitali e l'analisi della produzione, i team di qualità possono identificare le deviazioni in anticipo e ridurre i costi delle azioni correttive. Ciò crea una domanda di piattaforme software, motori di analisi e servizi di integrazione. L'effetto commerciale è un passaggio dall'acquisto una tantum di apparecchiature a soluzioni per l'intero ciclo di vita che generano valore attraverso l'intelligenza continua dei processi, il confronto tra fornitori e la gestione predittiva della qualità.
Tendenze future del mercato dell'ispezione digitale
Programmazione dell'ispezione assistita dall'intelligenza artificiale e classificazione dei difetti
Le tendenze del mercato dell'ispezione digitale si concentreranno sempre più su strumenti di intelligenza artificiale che semplificano la programmazione delle ispezioni e classificano i difetti con punteggi di affidabilità contestuali. Questi sistemi non sostituiranno il giudizio di qualità certificato, ma ridurranno i tempi di configurazione, diminuiranno la dipendenza da specialisti rari e miglioreranno la coerenza tra gli stabilimenti. Con la maturazione dei set di dati di addestramento, gli algoritmi dovrebbero diventare più affidabili per difetti superficiali, deviazioni dimensionali, anomalie di saldatura ed errori di assemblaggio. L'adozione sarà maggiore laddove le famiglie di prodotti ripetute creeranno una cronologia di ispezioni sufficiente per il perfezionamento del modello.
Registri di qualità nativi del cloud su reti di fornitori
I dati relativi alla qualità si stanno spostando dai file locali ad ambienti cloud gestiti che connettono OEM, fornitori di primo livello, ispettori e team di manutenzione. Questa tendenza migliorerà la visibilità sulle prestazioni dei fornitori, consentirà la revisione da remoto e supporterà azioni correttive più rapide. Sicurezza, proprietà dei dati e requisiti di convalida rimarranno importanti filtri per l'adozione. Nel tempo, le piattaforme di ispezione native del cloud dovrebbero semplificare il confronto delle prestazioni tra i diversi stabilimenti e la conservazione delle prove di ispezione per le decisioni relative a garanzia, certificazione e ciclo di vita degli asset.
Opportunità di mercato per l'ispezione digitale
Servizi di ispezione per le aziende manifatturiere di medie dimensioni
Le aziende manifatturiere di medie dimensioni spesso necessitano di capacità di ispezione avanzate, ma non dispongono di budget di investimento, specialisti in metrologia o team di validazione. I modelli orientati ai servizi possono convertire elevati investimenti iniziali in spese operative prevedibili, fornendo al contempo accesso ad apparecchiature calibrate e personale qualificato. Questa opportunità è interessante per i fornitori nei settori automobilistico, dei macchinari industriali, dei dispositivi medici e dell'elettronica, che devono soddisfare gli audit dei clienti. I fornitori possono differenziarsi grazie alla rapida implementazione, alla trasparenza dei report e a contratti flessibili che si adattano ai volumi di produzione.
Ispezione integrata per le infrastrutture di transizione energetica.
Le turbine eoliche, le apparecchiature di rete, i sistemi a idrogeno, le batterie e le infrastrutture per la gestione del carbonio creano requisiti di ispezione in tutte le fasi di produzione, installazione e gestione. Queste risorse operano nel rispetto di rigorosi standard di sicurezza e affidabilità, rendendo i controlli non distruttivi digitali, la robotica, i droni e l'analisi dati aree di investimento preziose. L'opportunità non si limita ai nuovi progetti, poiché anche le risorse installate richiedono ispezioni e manutenzione durante tutto il loro ciclo di vita. I fornitori che offrono soluzioni integrate di hardware, procedure di ispezione e piattaforme dati per applicazioni di transizione energetica possono creare flussi di entrate ricorrenti e duraturi.
Sviluppi recenti
- Luglio 2026: Omron ha perfezionato la tecnologia di ispezione dei semiconduttori integrando il suo sistema di ispezione di schede VT-X con le librerie NVIDIA Omniverse e Metropolis. La soluzione consente la visualizzazione in tempo reale della deformazione dei circuiti stampati, la diagnosi dei difetti basata sull'intelligenza artificiale e la combinazione di dati di ispezione ottica e a raggi X, aiutando i produttori a migliorare la precisione dell'ispezione, la qualità della produzione e l'efficienza operativa nella produzione di semiconduttori.
- Giugno 2026: KITOV.ai ha potenziato le capacità di ispezione robotizzata integrando un software di metrologia nella sua piattaforma Core+, creando un sistema di visione a 360 gradi per l'ispezione automatizzata di componenti complessi. La soluzione combina il rilevamento dei difetti basato sull'intelligenza artificiale, la pianificazione del percorso robotico e l'analisi dimensionale per ispezionare tutti i lati dei pezzi in un unico ciclo, migliorando il controllo qualità nei settori aerospaziale, automobilistico, elettronico e medicale.
- Maggio 2026: Cognex ha lanciato Insight 3900, un sistema di visione con intelligenza artificiale integrata e basato su tecnologia Qualcomm, che offre ispezioni rapide e precise senza la necessità di un computer esterno. Il sistema combina l'elaborazione AI edge, funzionalità di imaging avanzate e connettività industriale per supportare applicazioni di produzione esigenti nei settori dell'imballaggio, dell'automotive, dell'elettronica e dei beni di consumo, migliorando l'efficienza delle ispezioni e le prestazioni di produzione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -