
デジタル検査市場:規模・成長・予測 2034
デジタル検査市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(ハードウェア、ソフトウェア、サービス)、テクノロジー別(マシンビジョン、計測、非破壊検査)、寸法別(2D、3D)、産業分野別(製造業、エレクトロニクス、石油・ガス、航空宇宙・防衛、自動車、電力、食品・医薬品、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011484
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 06, 2026


2025年の市場規模
248億6000 万米ドル
基準年値
2034年の予測
464億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.13 %
成長率
対象市場
3375 億1000万米ドル
(2026年~2034年)
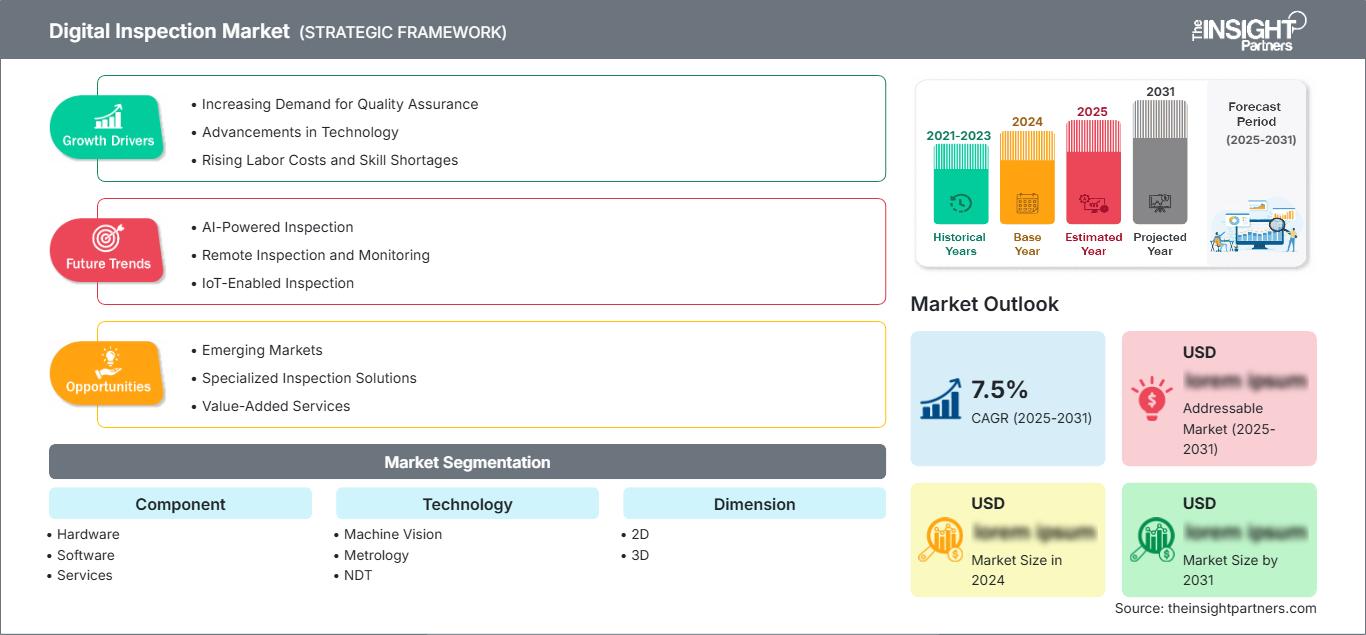
デジタル検査市場の規模は、2025年の248億6,000万米ドルから2034年には464億7,000万米ドルに拡大し、年平均成長率(CAGR)は8.13%になると予測されています。企業が手動検査に代わり、マシンビジョン、計測、非破壊検査プロセスの利用へと移行するにつれ、再現性、トレーサビリティ、欠陥の可視化が容易になります。
北米市場は、製造技術の進歩、航空宇宙分野における認証取得、半導体投資、そして資産保全のための厳格な取り組みといったニーズによって牽引されています。インライン品質自動化、デジタル非破壊検査(NDT)の活用、クラウドベースの検査記録の利用、そして生産施設における検査サイクルの高速化に対する需要の高まりにより、2026年から2034年の期間において、市場は年平均成長率(CAGR)7.4~8.0%で成長すると予測されています。
デジタル検査市場の評価と洞察
- 北米は2025年には32~34%のシェアを占め、航空宇宙、自動車、エレクトロニクス、規制エネルギー分野における検査需要に支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.4~8.0%で成長すると予測されている。
- 米国は2025年には北米の78~82%を占め、先進的な製造業と防衛品質システムに牽引され、2026年から2034年にかけて年平均成長率(CAGR)7.3~7.9%で成長すると予測されている。
- 欧州は2025年には25~27%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.6%で成長すると予測されている。
- アジア太平洋地域は2025年には28~30%のシェアを獲得し、中国、日本、韓国、インド、オーストラリアを筆頭に、2026年から2034年にかけて年平均成長率(CAGR)8.7~9.4%で成長すると予測されている。
- 最大のセグメントであるハードウェアは、2025年には45~48%の市場シェアを占め、センサー、スキャナー、カメラ、プローブが引き続き展開に不可欠であることから、2026年から2034年の間に7.1~7.8%のCAGRで拡大すると予測されている。
- 高成長セグメントのソフトウェアは、2025年には市場シェアの27~30%を占め、分析、AI、クラウドワークフローの規模拡大に伴い、2026年から2034年にかけて年平均成長率(CAGR)9.0~9.8%で成長すると予測されている。
- 詳細に分析された主要企業:Basler AG、Carl Zeiss AG、FARO Technologies, Inc.、General Electric Company、Hexagon AB、MISTRAS Group, Inc.、Nikon Metrology NV、Evident Corporation、OMRON Corporation、Zetec, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
オフラインのサンプリングプロセスから、品質管理はセンサーを備えたネットワーク化された検査ステーションへと移行しました。カメラ技術、構造化光スキャン、コンピュータ断層撮影、フェーズドアレイ超音波、自動座標測定機は、公差検証を保証するため、工場における標準となっています。デジタル検査市場は、製品ライフサイクルの短縮、サプライヤーの資格要件の厳格化、そして単なるコンプライアンス目的ではなくプロセス最適化に活用できる検査データへの要求といった要因からも、引き続き成長していくでしょう。
デジタル検査市場の予測によると、今後5年間で設備投資はハードウェア、ソフトウェア、専門サービスを統合した検査ソリューションへとシフトしていく見込みです。新興国はエレクトロニクス、自動車、エネルギー分野で能力開発を進めており、先進国は熟練労働者不足を背景に検査の自動化を検討しています。製品のトレーサビリティ、安全性、信頼性に対する期待は、設備投資サイクルの変動に関わらず、導入の継続を後押しするでしょう。
デジタル検査市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 248億6000万米ドル |
| 2034年までの市場規模 | 464億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.13% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
デジタル検査市場分析
デジタル検査市場の成長を牽引する要因としては、製造プロセスの自動化、小型電子機器、電気自動車、タービン、そして安全性が極めて重要なインフラなどが挙げられます。消費者は、不良品率と初回合格率を削減し、デジタル記録の作成にも役立つデジタル検査ソリューションに関心を寄せています。これらのエコシステムは、光学機器、センサー、スキャン技術、ロボット工学、検査ソフトウェア、校正、そして測定結果を品質判断に反映できる専門家で構成されています。
精密光学機器、カメラ、プローブ、およびコンピューティング機器は特殊なサプライチェーンを必要とするため、サプライチェーンは依然として不確実です。ベンダーは、モジュール型プラットフォーム、サービスとしてのソフトウェア(SaaS)ソリューション、およびサポート契約によってこの問題に対処しています。検査データを製造実行システムと統合してエラーをタイムリーに修正できれば、市場にとって有益となるでしょう。
Hexagon AB、Carl Zeiss AG、FARO Technologies, Inc.、Nikon Metrology NV、Basler AG、OMRON Corporation、General Electric Company、MISTRAS Group, Inc.、Evident Corporation、Zetec, Inc.といった企業が、マシンビジョン、寸法計測、非破壊検査の分野で製品開発を進めており、競争は激化している。市場動向から、差別化の鍵は精度、ワークフローとの統合性、現場での保守性、そしてソフトウェアの使いやすさにあることが示唆されている。
AIを活用した欠陥分類、測定の自動プログラミング、携帯型スキャン機能、クラウド型レポートソリューションへの投資が活発化している。戦略的なポジショニングにおいては、工場自動化と資産保全の両市場で成果を上げられるベンダーが重要となる。大手企業は拡張性の高い検査システムを好む一方、中小企業は複数の製品ラインに対応できる適応性の高いシステムによる迅速な投資回収に関心を示している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
デジタル検査市場:戦略的洞察
地域別分析
北米デジタル検査市場
北米は2025年に32~34%の市場シェアを占め、2034年まで年平均成長率(CAGR)7.4~8.0%で拡大すると予測されています。同地域のデジタル検査市場シェアは、航空宇宙分野の認証、自動車品質自動化、電子機器検査、パイプラインの完全性、半導体プロセス制御といった要件によって支えられており、強力なサプライヤーエコシステムと高い自動化準備状況によって後押しされています。
製造業者は、手直し作業の削減と監査性の向上を目指し、インラインマシンビジョン、自動計測、デジタル非破壊検査(NDT)への投資を進めている。導入をリードしているのは米国だが、カナダはエネルギー、航空宇宙、先端製造業などの分野で成長を支えている。また、国内回帰の動きや、分散したサプライヤーネットワーク全体で品質実績を文書化する必要性も、地域的な需要を押し上げている。
米国デジタル検査市場
米国は2025年には北米市場の78~82%を占め、2026年から2034年にかけて年平均成長率(CAGR)7.3~7.9%で成長すると予測されている。欠陥追跡、非接触測定、再現性のある検査証拠が重要な購入要件となる航空宇宙、防衛、医療機器、電子機器、自動車、エネルギーなどの分野で導入が進んでいる。
ゼネラル・エレクトリック社、FARO Technologies社、MISTRAS Group社、Zetec社、オムロン社などの企業が多様な検査ニーズに対応しており、市場浸透率は高い。米国市場はアプリケーション主導型になりつつあり、検査需要は個別の検査ステーションから統合された品質管理セルや予知保全ソリューションへと移行していくと予想される。
欧州デジタル検査市場
欧州は2025年には25~27%の市場シェアを占めると評価されており、2034年まで年平均成長率(CAGR)7.0~7.6%を記録すると予想されている。ドイツは精密工学、自動車製造、産業機械、計測技術の専門知識によりこの地域をリードしており、一方、英国は航空宇宙、エネルギー検査、規制対象インフラにおける品質プログラムで優位性を持っている。
ヨーロッパでは、航空宇宙産業、輸送機器、医療技術、高度な製造技術の発展といったバリューチェーンを持つフランス、イタリア、スペインなどが市場を牽引しています。市場は、高い品質基準、従業員の安全要件、資産寿命の延長に向けた持続可能性への取り組みによって影響を受けています。地域密着型のソリューション、校正サービス、ソフトウェアインテグレーターは、ヨーロッパの主要産業拠点において有利な立場にあります。
アジア太平洋地域のデジタル検査市場
アジア太平洋地域は2025年には全体の28~30%を占め、2026~2034年には年平均成長率(CAGR)8.7~9.4%を記録すると予測されている。中国では電子機器、電気自動車(EV)、機械、インフラが成長を牽引する一方、日本と韓国では精密計測、半導体検査、ロボット工学、製造信頼性が成長の中心となっている。
インドとオーストラリアでは、自動車、鉄道、エネルギー、鉱業、公共インフラの検査において、3D検査の導入が拡大している。国内製造業を支援する政策や安全規制が、導入を後押ししている。アジア太平洋地域市場においては、3D検査とAIを活用した画像検査への移行が急速に進んでいる。
中東・アフリカのデジタル検査市場
中東・アフリカ地域は、2026年から2034年の期間に年平均成長率(CAGR)7.8%~8.5%で成長すると予測されています。この市場セグメントの主な牽引役はサウジアラビアです。エネルギーインフラ、石油化学プラント、製油所、発電所、航空機検査、および主要な建設活動において、非破壊検査(NDT)と文書化が不可欠となっています。
アラブ首長国連邦は航空、インフラ、製造業分野でプラットフォームを導入しており、一方南アフリカは鉱業、電力、産業メンテナンスサービスへの需要が高い。中東・アフリカのその他の地域はサービス主導型の市場セグメントであり、ハードウェアおよびクラウドソリューションを提供する企業にチャンスを提供している。
セグメンテーション分析
成分
部品需要は2026年から2034年にかけて年平均成長率(CAGR)7.8~8.6%で成長すると予測されています。ハードウェアは画像取得と測定に不可欠であり、ソフトウェアはインテリジェンス層としての役割を担い、サービスは統合、校正、検証、およびオペレーターの支援をサポートします。デジタル検査市場は、購入者がこれら3つを組み合わせて再現可能な検査ワークフローを構築することで、その範囲を拡大しています。
- ハードウェアには、カメラ、スキャナー、プローブ、センサー、X線システム、測定装置などが含まれます。検査精度は、校正済みのデータ取得と堅牢な産業性能に依存するため、ハードウェアは戦略的に重要な位置を占めています。
- ソフトウェアは、欠陥認識、測定分析、デジタルツイン比較、レポート作成、ワークフロー自動化などを可能にする。製造業者が個別の検査結果ではなく、拡張性の高いインテリジェンスを求めるにつれ、需要は高まっている。
- サービス内容は、設置、トレーニング、校正、検証、および外部委託検査など多岐にわたります。これらのサービスは、規制対象産業や、専門的な計測技術や非破壊検査の専門知識を持たない施設にとって不可欠です。
テクノロジー
2026年から2034年にかけて、この技術は年平均成長率(CAGR)7.9~8.7%で成長すると予測されています。マシンビジョンは高速な目視検査を可能にし、計測技術は寸法適合性を検証し、非破壊検査(NDT)は資産を損傷することなく内部または構造上の欠陥を検出します。これらの技術が統合された品質アーキテクチャにおいて、市場は最も力強い成長を遂げています。
- マシンビジョンは、自動表面検査、組立検証、バーコードチェック、および欠陥分類をサポートします。特に、高スループットの電子機器、包装、自動車、および一般製造ラインにおいて、その強みを発揮します。
- 計測学は、三次元測定機(CMM)、スキャナ、レーザー、光学システムを用いた寸法測定を網羅する分野です。航空宇宙、自動車、医療機器、精密部品などの分野において、戦略的に重要な役割を担っています。
- 非破壊検査(NDT)には、超音波探傷検査、放射線探傷検査、渦電流探傷検査、目視検査などの方法が含まれます。エネルギー、インフラ、航空宇宙、重工業など、資産の健全性が安全性に極めて重要な分野では、NDTの需要は堅調です。
寸法
寸法測定ソリューションは、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.4%で成長すると予測されています。2D検査は表面検査やパターン認識において依然として有効ですが、複雑なアセンブリ、積層造形、精密機械加工では深さ、形状、体積の検証が必要となるため、3D検査の重要性が高まっています。
- 2D検査は、目視による欠陥の確認、ラベルの検証、位置合わせ、表面状態の検査に広く用いられています。速度と再現性が完全な幾何学的再構築よりも優先される場合、2D検査は依然として費用対効果に優れています。
- 3D検査は、形状、奥行き、形状、体積特性を捉えます。航空宇宙、自動車、エレクトロニクス、インプラント、積層造形、高度なパッケージングなどの分野において、ますます重要な役割を担っています。
寸法
ディメンションは入力セグメンテーションで繰り返し使用され、名前変更なしで保持されます。この繰り返し使用されるカテゴリは、特に購入者が速度、精度、データ量、システムコスト、既存の品質インフラストラクチャとの互換性を評価する際に、2D検査と3D検査の要件間の戦略的な区別を強化します。
- 2Dシステムは、平面、印刷された形状、寸法輪郭、および視覚的な欠陥の迅速な検査を可能にします。生産速度が最優先事項となる場面で一般的に導入されています。
- 3Dシステムは、深さや形状が重要な高付加価値検査をサポートします。複雑な部品、リバースエンジニアリング、デジタルツイン、非接触寸法検証などに最適です。
機会の概要
|
テクノロジー |
収益貢献 |
トレンドデー |
導入段階 |
|
マシンビジョン |
高い |
AIビジョン |
スケーリング |
|
計測学 |
高い |
3Dスキャン |
成熟した |
|
非破壊検査 |
中くらい |
資産の健全性 |
スケーリング |
デジタル検査市場の成長要因と影響分析
高精度製造における自動化圧力
電気自動車、半導体製品、医療機器、航空宇宙製品などの部品を組み立てる工場における検査には、手作業では対応できないスピードが求められます。自動化は、シフト、工場、サプライヤーに関係なく、統一された測定基準を適用することで、ばらつきを抑制するのに役立ちます。特に、不良品の廃棄コストが大きい場合や、欠陥が保証責任、安全上の問題、工場の操業停止につながる場合など、ビジネスへの影響は顕著です。検査の自動化により、技術者は例外処理に集中できるため、労働効率の向上にも貢献します。
規制対象資産の完全性およびトレーサビリティに関する要件
エネルギー、航空、運輸、医療、および産業インフラ事業者は、故障が発生する前に検査結果を文書化し、コンプライアンスを証明し、欠陥を特定する必要があります。デジタル非破壊検査(NDT)、連携レポート、および標準化された検査記録は、監査対応とライフサイクル資産管理を向上させます。パイプライン、タービン、航空機構造、圧力システム、橋梁、および重要機械は、長期間にわたって繰り返し検査が必要となるため、この要因により、継続的な需要が増加します。検証済みのワークフロー、安全なデータ保持、および技術者サポートを提供するベンダーは、コンプライアンス主導の調達サイクルから恩恵を受ける立場にあります。
データ駆動型品質管理への移行
検査データは、単なる合否記録ではなく、戦略的な製造資産としてますます重要視されるようになっています。測定結果が統計的プロセス管理、デジタルツイン、生産分析と連携することで、品質管理チームはより早期にドリフトを特定し、是正措置コストを削減できます。これにより、ソフトウェアプラットフォーム、分析エンジン、統合サービスへの需要が高まります。商業的な効果としては、一度限りの設備購入から、継続的なプロセスインテリジェンス、サプライヤー比較、予測品質管理を通じて価値を生み出すライフサイクルソリューションへの移行が挙げられます。
デジタル検査市場の将来動向
AIを活用した検査プログラミングと欠陥分類
デジタル検査市場のトレンドは、検査プログラミングを簡素化し、状況に応じた信頼度スコアで欠陥を分類するAIツールにますます焦点を当てるようになるでしょう。これらのシステムは、認定された品質判断に取って代わるものではありませんが、セットアップ時間を短縮し、希少な専門家への依存度を減らし、工場間の一貫性を向上させます。トレーニングデータセットが成熟するにつれて、アルゴリズムは表面欠陥、寸法偏差、溶接異常、組立エラーに対してより信頼性が高まるはずです。製品の反復的なファミリーによってモデルの改良に十分な検査履歴が蓄積される場合、導入率は最も高くなるでしょう。
サプライヤーネットワーク全体にわたるクラウドネイティブな品質記録
品質記録は、ローカルファイルから、OEM、ティアサプライヤー、検査員、保守チームをつなぐ統制されたクラウド環境へと移行しつつあります。この傾向により、サプライヤーのパフォーマンスの可視性が向上し、リモートレビューが可能になり、是正措置の迅速化が促進されます。セキュリティ、データ所有権、検証要件は、引き続き重要な導入基準となります。将来的には、クラウドネイティブの検査プラットフォームによって、施設間のパフォーマンス比較が容易になり、保証、認証、資産ライフサイクルに関する意思決定のための検査証拠の保存も容易になるでしょう。
デジタル検査市場の機会
中規模製造業者向け検査サービス
中規模メーカーは高度な検査能力を必要とすることが多いものの、設備投資予算、計測専門家、検証チームが不足している場合が少なくありません。サービス主導型モデルは、高額な初期投資を予測可能な運用コストに転換できるだけでなく、校正済みの機器や訓練を受けた人材へのアクセスも提供します。この機会は、顧客監査に対応しなければならない自動車、産業機械、医療機器、電子機器のサプライヤーにとって魅力的です。プロバイダーは、迅速な導入、透明性の高い報告、生産量に応じて拡張可能な柔軟な契約によって差別化を図ることができます。
エネルギー転換資産の総合検査
風力タービン、送電網設備、水素システム、バッテリー、炭素管理インフラは、製造、設置、運用全体にわたって検査要件を生み出します。これらの設備は、高い安全性と信頼性が求められる環境で稼働するため、デジタル非破壊検査(NDT)、ロボット工学、ドローン、および分析技術は、価値ある投資分野となります。この機会は新規プロジェクトに限らず、設置済みの設備もライフサイクル全体にわたる検査とメンテナンスが必要となるため、常に存在します。エネルギー転換アプリケーション向けにハードウェア、検査手順、およびデータプラットフォームをパッケージ化したベンダーは、持続的な収益源を構築できます。
最近の動向
- 2026年7月:オムロンは、自社のVT-X基板検査システムをNVIDIA OmniverseおよびMetropolisライブラリと統合することで、半導体検査技術を進化させました。このソリューションにより、プリント基板の反りのリアルタイム可視化、AIによる欠陥診断、光学検査データとX線検査データの組み合わせが可能になり、半導体製造における検査精度、生産品質、および運用効率の向上に貢献します。
- 2026年6月:KITOV.aiは、計測ソフトウェアをCore+プラットフォームに統合することでロボット検査機能を強化し、複雑な部品の自動検査のための360度ビジョンシステムを構築しました。このソリューションは、AIによる欠陥検出、ロボット経路計画、寸法解析を組み合わせることで、部品のあらゆる面を1回のサイクルで検査し、航空宇宙、自動車、エレクトロニクス、医療機器製造分野における品質管理を向上させます。
- 2026年5月:コグネックスは、クアルコムの技術を搭載した組み込み型AIビジョンシステム「Insight 3900」を発表しました。このシステムは、外部コンピュータを必要とせず、高速かつ高精度な検査を実現します。エッジAI処理、高度な画像処理機能、および産業用接続性を組み合わせることで、包装、自動車、エレクトロニクス、消費財業界における要求の厳しい製造アプリケーションをサポートし、検査効率と生産性を向上させます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -