
Mercado de tuberías soldadas por resistencia eléctrica: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de tuberías para soldadura por resistencia eléctrica (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por material (acero, cobre y aleaciones, níquel y aleaciones, otros); aplicación (petróleo y gas, infraestructura y construcción, generación de energía, automoción, ingeniería, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00013042
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
16.200 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
27.140 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,90 %
Índice de crecimiento
Mercado potencial
196.330 millones de dólares estadounidenses
(2026-2034)
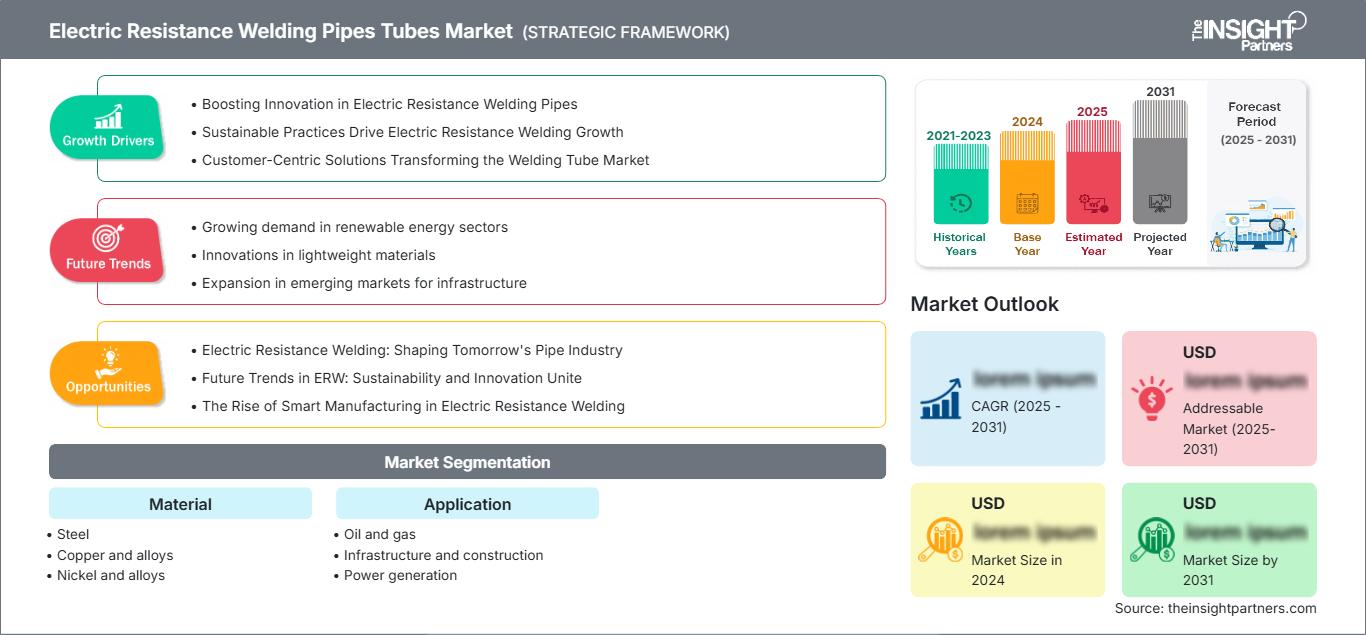
El mercado de tuberías y tubos para soldadura por resistencia eléctrica alcanzó un valor de 16.200 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 27.140 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,90 % durante el periodo 2026-2034. Este mercado abarca tuberías y tubos fabricados mediante soldadura por resistencia eléctrica con acero, cobre y aleaciones, níquel y aleaciones, para aplicaciones en los sectores de petróleo y gas, infraestructura y construcción, generación de energía, automoción e ingeniería. La demanda está determinada por el equilibrio entre la rentabilidad de las tuberías soldadas, la precisión dimensional, el rendimiento del material y las especificaciones de aplicación cada vez más exigentes.
América del Norte representa un importante centro de demanda para el mercado de tuberías y tubos para soldadura por resistencia eléctrica, ya que la rehabilitación de oleoductos, la infraestructura hídrica, la construcción industrial, la producción automotriz y el transporte de energía requieren un suministro constante de productos tubulares soldados. La región representó aproximadamente el 24 % de la demanda mundial en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 5,5 % hasta 2034. El tamaño del mercado de tuberías y tubos para soldadura por resistencia eléctrica se ve respaldado por la capacidad de procesamiento de tubos ya establecida, la disponibilidad de acero nacional y los requisitos de adquisición que favorecen la trazabilidad y los productos fabricados localmente. La continua inversión en infraestructura de gas e instalaciones industriales proporciona una base de demanda adicional, mientras que los proveedores se diferencian cada vez más mediante grados de mayor resistencia, inspección automatizada y el uso de acero con menor contenido de carbono.
Evaluación y perspectivas del mercado de tubos y tuberías para soldadura por resistencia eléctrica
- América del Norte: América del Norte representó aproximadamente el 24 % de la cuota de mercado mundial de tuberías y tubos para soldadura por resistencia eléctrica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 5,5 %. La región se beneficia de la fabricación consolidada de tubos para soldadura por resistencia eléctrica, la renovación de infraestructuras energéticas, los proyectos de transmisión de agua y el consumo de tubos en la industria automotriz. Esta combinación respalda una demanda relativamente estable de productos soldados, tanto estandarizados como específicos para cada aplicación.
- EE. UU.: En 2025, Estados Unidos representó aproximadamente el 78 % de la demanda norteamericana y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 5,6 %. La infraestructura de petróleo y gas, los sistemas de agua de ingeniería, las tuberías para la industria automotriz y los requisitos de adquisición de componentes nacionales impulsan el consumo. Los fabricantes con presencia de producción nacional pueden competir gracias a ciclos de entrega más cortos y al cumplimiento de las especificaciones de cada proyecto.
- Europa: Europa representó aproximadamente el 21 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 4,8 %. Alemania, Italia, Francia, el Reino Unido y España constituyen una importante demanda industrial, siendo Alemania particularmente relevante debido a su base en ingeniería, automoción, transición energética y fabricación de maquinaria. Los requisitos de descarbonización influyen cada vez más en la adquisición de acero y tubos.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente el 43 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 6,5 %. China, Japón, India y Corea del Sur combinan grandes ecosistemas de procesamiento de acero con una demanda en los sectores automotriz, de infraestructura, energético e industrial. La competitividad regional se ve reforzada por la producción integrada de acero, una amplia capacidad de transformación en la cadena de valor y una creciente inversión en infraestructura nacional.
- Segmento más grande: El acero es el segmento de materiales más grande y se espera que crezca a una tasa compuesta anual de aproximadamente el 5,8 % hasta 2034. Su amplia disponibilidad, las tecnologías de soldadura consolidadas, la extensa gama de grados y su idoneidad para aplicaciones estructurales, energéticas, automotrices y de ingeniería le otorgan un mercado potencial sustancialmente mayor que el de las aleaciones especiales.
- Segmento de alto crecimiento: El sector automotriz es el segmento de aplicaciones de mayor crecimiento, con una proyección de expansión a una tasa compuesta anual de aproximadamente el 6,5 %. La reducción de peso de los vehículos, las estructuras tubulares de mayor resistencia, las aplicaciones de chasis, los sistemas de escape y fluidos, y el uso cada vez mayor de tubos soldados con precisión impulsan su adopción. Los fabricantes de tubos están respondiendo con tolerancias dimensionales más estrictas, una mejor calidad de soldadura y grados de alta conformabilidad.
- Empresas clave analizadas en detalle: ArcelorMittal SA; Orion Steel Companies; JFE Steel Corporation; Maharashtra Seamless Limited; Nippon Steel Corporation; Welspun Corp Limited; NWPX Infrastructure, Inc.; Mannesmann Line Pipe GmbH; Tata Steel Europe Limited; Tenaris SA
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de tubos y tuberías para soldadura por resistencia eléctrica ha evolucionado desde la estandarización de tubos de acero al carbono hasta la fabricación de tubos soldados especializados con dimensionalidad, resistencia, integridad de soldadura e inspección superiores, además de tecnología más avanzada. La soldadura por resistencia eléctrica de alta frecuencia permite la producción continua de tubos ERW a partir de chapa de acero y reduce el número de pasos del proceso en comparación con otras opciones de fabricación de tubos. Las mejoras en el acondicionamiento de bordes, los procesos de soldadura, el tratamiento térmico, las pruebas ultrasónicas y el control dimensional automático han ampliado las aplicaciones de los productos ERW.
Las especificaciones de uso final en el mercado de tubos y tuberías para soldadura por resistencia eléctrica se han vuelto cada vez más específicas. Los requisitos para los usuarios de petróleo y gas incluyen integridad de la soldadura, tenacidad, resistencia a la corrosión, capacidad de presión y cumplimiento de las especificaciones API. Los clientes del sector automotriz valoran la flexibilidad, las características superficiales, la consistencia dimensional, el peso reducido y la entrega puntual. Las necesidades de los clientes de ingeniería y construcción tienden a centrarse más en el rendimiento, la disponibilidad, la facilidad de fabricación y la certificación. Las líneas de productos de Nippon Steel, JFE Steel y ArcelorMittal son ejemplos de este cambio hacia tubos soldados de alto valor en lugar de tuberías estándar.
Los recientes avances en la industria respaldan aún más este cambio tecnológico. En 2025, Tata Steel presentó tuberías API X65 ERW para el transporte a alta presión de hidrógeno puro. Esto ilustra la aplicación de la producción ERW en nuevas formas de producción de energía. Representa la integración de la siderurgia, la fabricación de tuberías y la certificación de hidrógeno en el proceso de desarrollo de un producto innovador.
Se prevé que, a lo largo de 2034, se produzca una transición hacia una cadena de suministro más local y basada en especificaciones en el mercado de tubos y tuberías para soldadura por resistencia eléctrica. Los usuarios finales norteamericanos y europeos están cada vez más preocupados por factores como la fiabilidad del suministro, la presencia de carbono y la proximidad a los proyectos de fabricación. Mientras tanto, los productores asiáticos seguirán beneficiándose del ecosistema de transformación del acero a gran escala.
La infraestructura de transición energética dará lugar a nuevas especificaciones de materiales y no solo sustituirá las demandas tradicionales. Las tuberías de hidrógeno, los sistemas de gestión de carbono, la energía de distrito, la infraestructura de energías renovables y las modernizaciones industriales requieren materiales con propiedades que les permitan soportar la presión, ser compatibles con el hidrógeno, resistentes a la corrosión, tener tenacidad y un buen rendimiento de soldadura. Por lo tanto, el proceso de comercialización favorecerá a las empresas que puedan combinar la metalurgia con el conformado de tuberías, la soldadura y la ingeniería de aplicaciones.
Alcance del informe de mercado sobre tuberías y tubos para soldadura por resistencia eléctrica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 16.200 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 27.140 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,90% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de tubos y tuberías para soldadura por resistencia eléctrica
Las previsiones del mercado de tubos y tuberías para soldadura por resistencia eléctrica están directamente relacionadas con la fabricación de productos tubulares a partir de acero plano, aleaciones de cobre y aleaciones de níquel. La cadena de demanda comienza con la inversión en equipos y abarca el proceso de compra de bobinas/tiras, conformado y soldadura, acabado, pruebas y distribución a mayoristas, fabricantes, fabricantes de equipos originales (OEM), contratistas y operadores de oleoductos. Los tubos soldados se pueden fabricar de forma continua con parámetros del producto regulados con precisión, lo cual resulta valioso cuando la eficiencia y la fiabilidad del proceso de producción son cruciales.
El acero es la materia prima predominante debido a la disponibilidad de productores siderúrgicos integrados, quienes pueden influir en la composición química, las características físicas, la calidad de la superficie de la banda y las propiedades mecánicas del acero antes de su transformación en tuberías. Esto brinda a las empresas con instalaciones de producción integradas de acero y productos tubulares la oportunidad de obtener una ventaja competitiva. Los productores de ERW tienen flexibilidad para regular la velocidad de soldadura, la presión de conformado, el aporte térmico, el tratamiento de los bordes y el procesamiento posterior a la soldadura.
El petróleo y el gas siguen siendo un importante motor de la demanda; sin embargo, no hay indicios de que la industria dependa exclusivamente de los hidrocarburos. Las aplicaciones de transferencia de agua, las obras municipales, las obras industriales, las aplicaciones automotrices, la generación de energía, los sistemas de intercambio de calor y la ingeniería de maquinaria conforman una amplia gama de clientes. El perfil de demanda resultante contribuirá a mitigar los efectos cíclicos en cada uno de los sectores. Welspun Corp ofrece tecnología de tuberías ERW y HFIW, además de tuberías de conducción general, y atiende tanto al mercado de infraestructura de petróleo y gas como al de agua.
Cada vez más, la competencia se centra en la cualificación del producto, la flexibilidad de fabricación, la fiabilidad de la entrega y la satisfacción de las necesidades de ingeniería del cliente. Nippon Steel incorpora la tecnología ERW junto con la fabricación de tubos y ensayos no destructivos. JFE Steel cuenta con capacidad de producción de tuberías HFW/ERW, sin costura y SAW/UOE. ArcelorMittal produce tubos ERW para la industria automotriz y mecánica en Norteamérica y tubos ERW para soldadura en Europa.
Por lo tanto, las inversiones no se destinan a aumentar la capacidad de soldadura, sino a la automatización, la inspección, la eficiencia energética, el acero con bajo contenido de carbono y los aceros especiales. La decisión de JFE Steel en 2025 de invertir en un gran horno de arco eléctrico en Japón ilustra bien la estrecha relación entre la descarbonización de la producción de acero y la disponibilidad de productos tubulares.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de tubos para soldadura por resistencia eléctrica: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de tuberías y tubos para soldadura por resistencia eléctrica
El informe del mercado de tubos y tuberías para soldadura por resistencia eléctrica muestra que Norteamérica representó aproximadamente el 24 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 5,5 % hasta 2034. La región cuenta con una infraestructura bien desarrollada de petróleo y gas, infraestructura hídrica, instalaciones de producción de automóviles e instalaciones de procesamiento de acero. Cada vez más, las necesidades de reemplazo, las disposiciones sobre contenido local y la necesidad de cadenas de suministro cortas son factores que influyen en la demanda de tubos de ingeniería.
Estados Unidos es la principal fuente de demanda en la región debido a la infraestructura de transporte de energía, la infraestructura de agua potable, la fabricación de automóviles y la construcción industrial. ArcelorMittal produce tuberías mecánicas y para automoción con soldadura por resistencia eléctrica (ERW) en Norteamérica, mientras que NWPX Infrastructure fabrica tuberías de ingeniería para la transmisión de agua. La contribución de Canadá en la región proviene de aplicaciones energéticas e industriales, así como de la fabricación local de tuberías.
Mercado estadounidense de tuberías y tubos para soldadura por resistencia eléctrica
En 2025, Estados Unidos representó aproximadamente el 78 % de la demanda norteamericana y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 5,6 %. La demanda es diversa debido al uso de productos en sectores como el petróleo y el gas, la infraestructura hídrica, la fabricación de automóviles, la construcción y la maquinaria industrial. Las cuestiones relativas al contenido nacional y la adquisición de productos pueden favorecer a las empresas que fabrican localmente y cuentan con su propio proceso de certificación, especialmente en el caso de proyectos de infraestructura pública y energía.
En los últimos años se ha observado una tendencia hacia clientes más exigentes en cuanto a especificaciones. Esto se debe a que los clientes de sectores como el automotriz y el de maquinaria industrial requieren dimensiones y propiedades mecánicas precisas, mientras que los del sector de oleoductos necesitan control químico e integridad de las uniones.
Mercado europeo de tubos y tuberías para soldadura por resistencia eléctrica
Europa representó aproximadamente el 21 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 4,8 %. Alemania es un mercado importante debido a los sectores de la industria automotriz, la maquinaria, la ingeniería, la construcción y la infraestructura energética, que generan diversas necesidades de productos de tubería soldada. Italia constituye una buena base de demanda para la maquinaria y la manufactura, mientras que Francia está representada por la demanda de infraestructura y energía, junto con la ingeniería aeroespacial y otras industrias.
La contabilidad del carbono y la información ambiental a nivel de producto cobran cada vez más importancia en la competencia europea. ArcelorMittal ha estado desarrollando su línea de productos tubulares de bajas emisiones de carbono e instalaciones de producción, mientras que las unidades de negocio de Mannesmann en Salzgitter participan en los proyectos de la red central de hidrógeno de Alemania. Estos avances implican que las compras de tuberías comienzan a tener en cuenta el rendimiento y las emisiones de la producción de acero.
Mercado de tuberías y tubos para soldadura por resistencia eléctrica en la región Asia-Pacífico
La región Asia-Pacífico representó aproximadamente el 43 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 6,5 %. China proporciona la mayor base industrial, mientras que Japón y Corea del Sur aportan capacidades avanzadas en los sectores automotriz, de maquinaria, energético y de aceros especiales. India se perfila como un mercado de crecimiento particularmente importante debido a la expansión simultánea de la construcción de infraestructura, la distribución de gas urbano, la producción automotriz y la transformación de acero a nivel nacional.
Japón combina metalurgia avanzada de tuberías con sofisticadas aplicaciones de inspección y automoción. Corea del Sur se beneficia de la construcción naval, la infraestructura energética y la industria pesada. India cuenta con un amplio ecosistema nacional de fabricación de tubos, con empresas como Tata Steel y Welspun Corp que amplían la diferenciación de sus productos. La ventaja estructural de la región proviene del suministro integrado de acero, los grandes clústeres de fabricación y el continuo desarrollo de infraestructuras.
Mercado de tuberías y tubos para soldadura por resistencia eléctrica en Oriente Medio y África
El mercado de Oriente Medio y África se sustenta en infraestructuras energéticas, sistemas hídricos, proyectos industriales y desarrollo urbano. Los países del Golfo generan demanda de infraestructuras energéticas y de procesos, mientras que la construcción relacionada con la transmisión de agua y la desalinización crea aplicaciones adicionales. La fabricación local y el abastecimiento regional cobran mayor relevancia a medida que los gobiernos impulsan la localización industrial. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 5,3 %, y que las especificaciones de los proyectos determinen cada vez más los requisitos de calidad, recubrimiento e inspección.
Análisis de segmentación
El mercado está segmentado por material (acero, cobre y aleaciones, níquel y aleaciones) y aplicación (petróleo y gas, infraestructura y construcción, generación de energía, automoción, ingeniería) .
Material
El acero es la categoría de materiales dominante y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 5,8 %. Incluye aceros al carbono, aleados y aceros especiales de alta resistencia utilizados en aplicaciones energéticas, estructurales, automotrices y de ingeniería. Las acerías integradas pueden optimizar la composición química y la calidad superficial de la banda para la soldadura posterior, lo que garantiza un rendimiento de soldadura uniforme y reduce la variabilidad en la conversión.
- Acero: El material principal para aplicaciones estructurales, energéticas, automotrices y de ingeniería general. Su amplia disponibilidad de grados y la infraestructura consolidada de conformado y soldadura favorecen su uso generalizado.
- Cobre y aleaciones: Se utilizan cuando la conductividad eléctrica, la transferencia térmica, la resistencia a la corrosión o las características de fabricación especializadas justifican mayores costos de material. La demanda se concentra en aplicaciones específicas de energía, transferencia de calor e ingeniería.
- El níquel y sus aleaciones se utilizan en entornos exigentes que requieren alta resistencia a la corrosión, rendimiento a altas temperaturas o resistencia a medios de proceso agresivos. Su importancia estratégica es mayor que su volumen de producción, ya que los requisitos de cualificación crean barreras técnicas para su sustitución.
Solicitud
El sector del petróleo y el gas sigue siendo un área de aplicación importante, ya que la tecnología ERW permite la fabricación de tuberías, productos relacionados con revestimientos, infraestructura de distribución y aplicaciones de proceso donde las especificaciones permiten la construcción soldada. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 5,4%, a medida que la renovación de oleoductos y gasoductos y la inversión en infraestructura de gas compensen la madurez de algunos mercados de hidrocarburos.
- Petróleo y gas: Requiere soldaduras de calidad controlada, buen rendimiento a presión, resistencia, resistencia a la corrosión y cumplimiento de las especificaciones del sector. Los proyectos de oleoductos y distribución siguen siendo fuentes clave de demanda.
- Infraestructura y construcción: Abarca tubos estructurales, infraestructura hídrica, sistemas de construcción y aplicaciones de ingeniería civil. La adquisición local, la eficiencia de la fabricación y la uniformidad dimensional influyen en las compras.
- Generación de energía: Utiliza tubos y tuberías soldados en calderas, sistemas de transferencia de calor, servicios públicos e infraestructura de apoyo. La fiabilidad y el rendimiento a altas temperaturas son criterios de selección importantes.
- Automoción: Se requieren tubos ligeros, de alta conformabilidad y dimensiones precisas para las estructuras de los vehículos, el chasis y los sistemas de gestión de fluidos. La homologación por parte de los fabricantes de equipos originales (OEM) y la entrega justo a tiempo generan sólidas relaciones con los proveedores.
- Ingeniería: Incluye maquinaria, equipos industriales, sistemas de proceso y conjuntos fabricados. Los compradores priorizan las dimensiones personalizadas, la calidad de la superficie, el rendimiento mecánico y la disponibilidad confiable.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Petróleo y gas |
Alto |
Redes de gas |
Maduro |
|
Infraestructura y construcción |
Alto |
Renovación urbana |
Maduro |
|
Generación de energía |
Medio |
Sistemas de calefacción |
Maduro |
|
Automotor |
Alto |
Aligeramiento |
Escalada |
|
Ingeniería |
Medio |
tubos de precisión |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de tubos y tuberías para soldadura por resistencia eléctrica
Expansión de la infraestructura de gas, agua e industrial.
La inversión en distribución de gas, transporte de agua, instalaciones industriales y rehabilitación de infraestructuras amplía directamente la base de clientes potenciales para tuberías soldadas. La tecnología ERW es especialmente adecuada cuando se requieren dimensiones repetibles, producción eficiente y grados estandarizados. La urbanización y la renovación de la red generan compras recurrentes en lugar de una demanda puntual para proyectos, lo que permite a los fabricantes con redes regionales de producción y distribución mantener una mayor utilización de sus recursos.
El efecto se extiende a lo largo de toda la cadena de valor. Los contratistas de infraestructura requieren una disponibilidad predecible de tuberías, los distribuidores valoran las dimensiones estandarizadas y una amplia gama de calidades, y los productores de tuberías, por lo tanto, invierten en sistemas flexibles de conformado y acabado. Esto crea oportunidades para los proveedores que pueden combinar la producción a gran escala con la certificación y la capacidad de entrega específicas para cada proyecto.
Requisitos de mayor rendimiento en aplicaciones energéticas
La infraestructura energética requiere cada vez más materiales más resistentes, mayor tenacidad, soldaduras fiables y resistencia a entornos de servicio exigentes. El transporte de gas a alta presión y los sistemas emergentes de hidrógeno elevan los requisitos técnicos para las tuberías soldadas. El desarrollo por parte de Tata Steel de la tubería API X65 ERW apta para hidrógeno demuestra cómo los fabricantes están extendiendo las plataformas ERW convencionales a nuevas aplicaciones energéticas.
Este factor transforma la competencia, pasando de centrarse en la economía de la producción a abordar la metalurgia, el control de procesos, la cualificación y las pruebas. Los productores capaces de validar el rendimiento de la soldadura y el comportamiento del material en condiciones operativas especializadas pueden acceder a aplicaciones con mayores barreras técnicas y requisitos de cualificación del cliente más estrictos.
Reducción de peso y fabricación de precisión en la industria automotriz
Los fabricantes de automóviles están aumentando el uso de componentes tubulares de alta resistencia para reducir el peso de los vehículos sin comprometer su rendimiento estructural. Los tubos ERW ofrecen una geometría uniforme y un aprovechamiento óptimo del material para chasis, carrocería, suspensión y otras aplicaciones de ingeniería. Esta demanda se ve impulsada por el rediseño de las plataformas de los vehículos, la automatización de la fabricación y las exigencias dimensionales más estrictas.
La implicación comercial radica en un cambio hacia especificaciones de tubos de mayor valor. Los proveedores deben mantener una calidad de soldadura y características superficiales uniformes, a la vez que cumplen con ciclos de producción cortos y dimensiones específicas para cada cliente. Esto favorece a los fabricantes con capacidades integradas de desarrollo de materiales, conformado, inspección y procesamiento secundario.
Tendencias futuras del mercado de tubos y tuberías para soldadura por resistencia eléctrica
Adquisición de tubos soldados con bajo contenido de carbono
Las tendencias en tubos y tuberías para soldadura por resistencia eléctrica están cada vez más ligadas a la descarbonización de la siderurgia. Los clientes comienzan a evaluar no solo el rendimiento de los tubos, sino también las emisiones asociadas a la producción y el procesamiento del acero. Por lo tanto, los productos de acero ecológico, las declaraciones ambientales de producto, los insumos reciclados y la siderurgia en hornos eléctricos están adquiriendo relevancia comercial.
Este cambio afecta a productores, distribuidores, infraestructura y compradores. La comercialización de acero ecológico de JFE Steel a través del canal de distribución de tuberías demuestra cómo el acero con bajo contenido de carbono puede utilizarse en aplicaciones tubulares de menor volumen, en lugar de limitarse a grandes contratos industriales.
Sistema avanzado de monitorización de soldaduras e inspección automatizada
Las tendencias del mercado de tuberías y tubos para soldadura por resistencia eléctrica muestran que la calidad de la soldadura depende cada vez más de los datos. Los controles automatizados, las pruebas ultrasónicas, la inspección por corrientes de Foucault, la medición dimensional y los registros digitales de producción permiten a los fabricantes detectar defectos con antelación y mantener la trazabilidad. Esta tendencia es especialmente importante para las aplicaciones energéticas y automotrices, donde un fallo en la soldadura puede tener consecuencias importantes para la seguridad, la garantía y las operaciones.
La competitividad futura dependerá de combinar una alta productividad con sistemas de inspección que garanticen la calidad de forma continua. Esto favorece a las fábricas integradas digitalmente, capaces de conectar la composición química del material, las condiciones de conformado, los parámetros de soldadura, los resultados de la inspección y la certificación del cliente.
Expansión de ERW hacia la infraestructura de hidrógeno
El hidrógeno está abriendo nuevas vías técnicas para las tuberías soldadas. No se puede dar por sentado que la infraestructura de gas natural existente sea apta para el transporte de hidrógeno, ya que la compatibilidad de los materiales, el comportamiento de la soldadura, la presión, las fugas y la fragilización requieren una cualificación específica. Por ello, los fabricantes están desarrollando y validando grados y configuraciones de tuberías específicamente para el transporte de hidrógeno.
Esta tendencia afectará a la química del acero, los procedimientos de soldadura, los protocolos de ensayo y la certificación de proyectos. Los productores que desarrollen carteras de aceros resistentes a la corrosión (ERW) compatibles con el hidrógeno y validadas podrán posicionarse para proyectos de infraestructura relacionados con la producción, el almacenamiento, la transmisión y el uso industrial del hidrógeno.
Oportunidades de mercado en tuberías y tubos para soldadura por resistencia eléctrica
Plataformas de tuberías ERW preparadas para hidrógeno
El transporte de hidrógeno ofrece a los fabricantes la oportunidad de adaptar sus activos de residuos de ingeniería a aplicaciones de transición energética de mayor valor. Los desarrolladores de gasoductos, los operadores de redes de gas, los productores de hidrógeno y los usuarios industriales requieren materiales con un rendimiento documentado en condiciones de servicio con hidrógeno. La oportunidad es más ventajosa para los productores que puedan integrar la fabricación de acero de alta resistencia, la soldadura controlada, los ensayos no destructivos y la certificación por terceros.
Asia y Europa ofrecen entornos de desarrollo particularmente atractivos, ya que la inversión en redes de hidrógeno se acompaña de programas de estandarización técnica y descarbonización industrial. Las empresas pueden generar valor desarrollando tuberías de calidad certificada, ofreciendo asistencia técnica e integrando la trazabilidad del producto desde la fabricación del acero hasta la entrega.
Tubos para la industria automotriz y de infraestructura con bajas emisiones de carbono
Los fabricantes de automóviles, las empresas constructoras y los contratistas de infraestructuras están cada vez más sujetos a objetivos de emisiones de carbono incorporadas. Esto crea una oportunidad para que los productores de tubos combinen la eficiencia de la soldadura por resistencia eléctrica con insumos de acero de bajas emisiones y datos ambientales verificados. La propuesta comercial va más allá del suministro de materiales, ya que los clientes pueden utilizar información ambiental a nivel de producto en la adquisición y la elaboración de informes de proyectos.
Los fabricantes con operaciones integradas de producción de acero y tubos están bien posicionados para desarrollar este tipo de ofertas, ya que pueden controlar tanto la materia prima como las etapas de transformación. La mayor oportunidad reside en las familias de productos estandarizados, donde se pueden ofrecer especificaciones con menor contenido de carbono sin que los clientes tengan que rediseñar los procesos de fabricación ya establecidos.
Novedades recientes
- Septiembre de 2026: Tuflesa, perteneciente al Grupo Bornay, firmó un acuerdo con el grupo SMS para modernizar la sección de dimensionamiento de su línea de producción de tuberías ERW-RD-240 en España. El proyecto sustituirá cuatro bancos de dimensionamiento existentes para mejorar la precisión dimensional y la eficiencia de la producción. La instalación está prevista durante la parada de mantenimiento de la empresa en el verano de 2027, lo que reforzará las capacidades de Tuflesa para la producción de tuberías soldadas de alta precisión.
- Abril de 2026: Utva Silosi AD Kovin seleccionó a Danieli como proveedor para una nueva línea de producción de tuberías ERW en su planta de Serbia. Danieli Centro Tube instalará una línea de soldadura de alta frecuencia diseñada para producir tuberías con diámetros de hasta 50 mm y espesores de pared de hasta 3 mm a velocidades superiores a 160 metros por minuto. La puesta en marcha de la línea está prevista para el primer semestre de 2027 y se destinará a aplicaciones estructurales y automotrices.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -