
Marché des tubes soudés par résistance électrique : prévisions 2034
Taille et prévisions du marché des tubes et tuyaux soudés par résistance électrique (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par matériau (acier, cuivre et alliages, nickel et alliages, autres) ; application (pétrole et gaz, infrastructures et construction, production d’énergie, automobile, ingénierie, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00013042
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
16,2 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
27,14 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,90 %
taux de croissance
Marché adressable
196,33 milliards de dollars américains
(2026-2034)
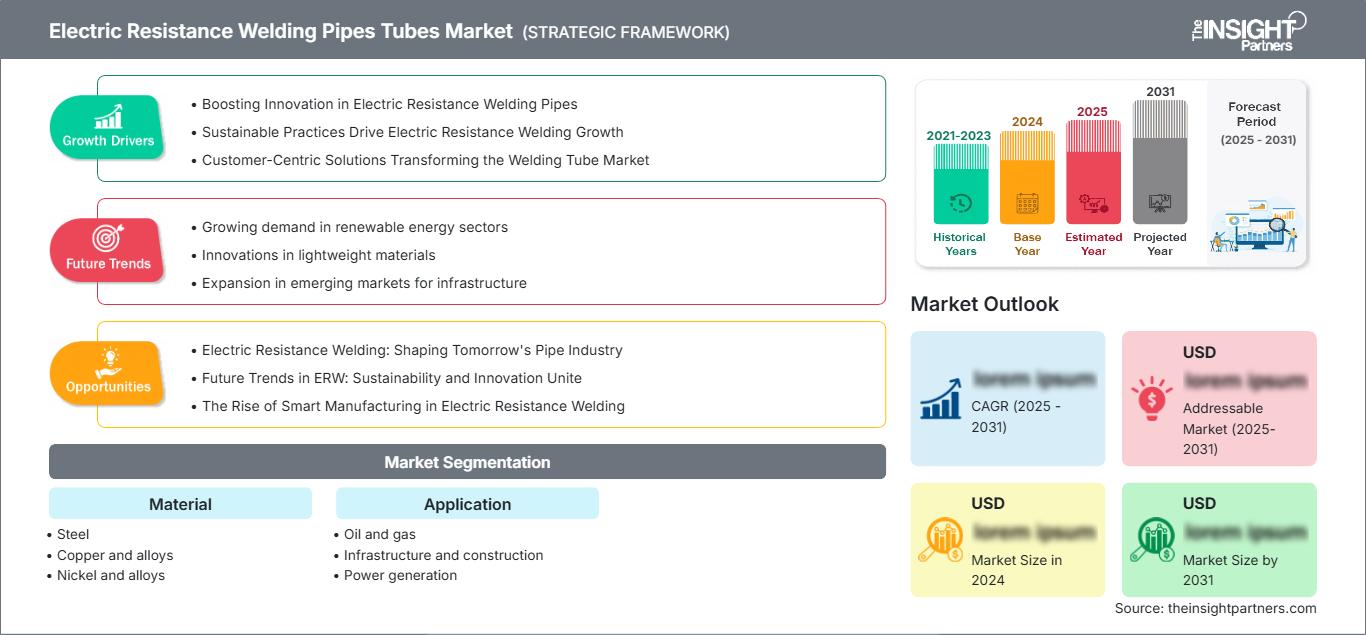
Le marché des tubes et tuyaux soudés par résistance électrique était évalué à 16,2 milliards de dollars américains en 2025 et devrait atteindre 27,14 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 5,90 % sur la période 2026-2034. Ce marché concerne les tubes et tuyaux fabriqués par soudage par résistance électrique à partir d'acier, de cuivre et d'alliages, ainsi que de nickel et d'alliages, pour les secteurs du pétrole et du gaz, des infrastructures et de la construction, de la production d'énergie, de l'automobile et de l'ingénierie. La demande est déterminée par l'équilibre entre la rentabilité des tubes soudés, la précision dimensionnelle, les performances des matériaux et les spécifications d'application de plus en plus exigeantes.
L'Amérique du Nord représente un important centre de demande pour le marché des tubes et tuyaux soudés par résistance électrique, car la réhabilitation des pipelines, les infrastructures hydrauliques, la construction industrielle, la production automobile et le transport d'énergie nécessitent un approvisionnement constant en produits tubulaires soudés. La région représentait environ 24 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée d'environ 5,5 % jusqu'en 2034. Le volume de ce marché est soutenu par des capacités de transformation de tubes bien établies, la disponibilité d'acier local et des exigences d'approvisionnement privilégiant la traçabilité et les produits fabriqués localement. Les investissements continus dans les infrastructures gazières et les installations industrielles alimentent la demande, tandis que les fournisseurs se différencient de plus en plus grâce à des aciers à haute résistance, des inspections automatisées et l'utilisation d'acier à faible teneur en carbone.
Analyse et perspectives du marché des tubes et tuyaux soudés par résistance électrique
- Amérique du Nord : L’Amérique du Nord détenait environ 24 % des parts de marché mondiales des tubes et tuyaux soudés par résistance électrique en 2025 et devrait connaître une croissance annuelle composée d’environ 5,5 %. La région bénéficie d’une production de tubes soudés par résistance électrique bien établie, du remplacement des infrastructures énergétiques, des projets de transport d’eau et de la consommation de tubes pour l’automobile. Cette combinaison de facteurs soutient une demande relativement stable pour les produits soudés, qu’ils soient standardisés ou spécifiques à une application.
- États-Unis : En 2025, les États-Unis représentaient environ 78 % de la demande nord-américaine et devraient connaître une croissance annuelle composée d’environ 5,6 %. La consommation est soutenue par les infrastructures pétrolières et gazières, les systèmes d’adduction d’eau, les tubes pour l’automobile et les exigences d’approvisionnement en composants locaux. Les fabricants disposant d’une capacité de production locale peuvent être compétitifs grâce à des délais de livraison plus courts et au respect des spécifications propres à chaque projet.
- Europe : L’Europe représentait environ 21 % de la demande mondiale en 2025 et devrait croître à un TCAC d’environ 4,8 %. L’Allemagne, l’Italie, la France, le Royaume-Uni et l’Espagne contribuent de manière significative à la demande industrielle, l’Allemagne jouant un rôle particulièrement important grâce à ses secteurs de l’ingénierie, de l’automobile, de la transition énergétique et de la fabrication de machines. Les exigences de décarbonation influencent de plus en plus l’approvisionnement en acier et en tubes.
- Asie-Pacifique : L’Asie-Pacifique représentait environ 43 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée d’environ 6,5 %. La Chine, le Japon, l’Inde et la Corée du Sud combinent d’importants écosystèmes de transformation de l’acier avec une forte demande dans les secteurs de l’automobile, des infrastructures, de l’énergie et de l’industrie. La compétitivité régionale est renforcée par une production sidérurgique intégrée, d’importantes capacités de transformation en aval et des investissements croissants dans les infrastructures nationales.
- Segment le plus important : L’acier est le segment de matériaux le plus important et devrait connaître une croissance annuelle composée d’environ 5,8 % jusqu’en 2034. Sa grande disponibilité, ses technologies de soudage éprouvées, sa vaste gamme de nuances et son adéquation aux applications structurelles, énergétiques, automobiles et d’ingénierie lui confèrent un marché potentiel nettement plus large que les alliages spéciaux.
- Segment à forte croissance : L’automobile est le segment d’application à forte croissance, avec une prévision de croissance annuelle composée d’environ 6,5 %. L’allègement des véhicules, les structures tubulaires à haute résistance, les applications châssis, les systèmes d’échappement et de fluides, ainsi que l’utilisation croissante de tubes soudés avec précision favorisent l’adoption de ces technologies. Les fabricants de tubes répondent à cette demande en proposant des tolérances dimensionnelles plus strictes, une meilleure qualité de soudure et des nuances à haute formabilité.
- Principales entreprises analysées en détail : ArcelorMittal SA ; Orion Steel Companies ; JFE Steel Corporation ; Maharashtra Seamless Limited ; Nippon Steel Corporation ; Welspun Corp Limited ; NWPX Infrastructure, Inc. ; Mannesmann Line Pipe GmbH ; Tata Steel Europe Limited ; Tenaris SA
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des tubes soudés par résistance électrique (ERW) a évolué, passant des tubes standardisés en acier au carbone aux tubes soudés spécialisés offrant une dimensionnalité, une résistance, une intégrité des soudures et une inspection supérieures, ainsi qu'une technologie plus avancée. Le soudage par résistance électrique à haute fréquence permet la production en continu de tubes ERW à partir de tôles d'acier et réduit le nombre d'étapes de fabrication par rapport aux autres procédés de fabrication de tubes. Les progrès réalisés en matière de préparation des bords, de procédés de soudage, de traitement thermique, de contrôle par ultrasons et de contrôle dimensionnel automatique ont élargi les applications des produits ERW.
Les spécifications des utilisateurs finaux sur le marché des tubes et tuyaux soudés par résistance électrique sont devenues de plus en plus précises. Les exigences des entreprises pétrolières et gazières incluent l'intégrité des soudures, la robustesse, la résistance à la corrosion, la tenue à la pression et la conformité aux normes API. Les clients du secteur automobile privilégient la flexibilité, l'état de surface, la constance dimensionnelle, la réduction du poids et le respect des délais de livraison. Quant aux entreprises d'ingénierie et de construction, leurs besoins sont davantage axés sur la performance, la disponibilité, la facilité de fabrication et la certification. Les gammes de produits de Nippon Steel, JFE Steel et ArcelorMittal illustrent cette évolution vers des tubes soudés à haute valeur ajoutée, en remplacement des tuyaux standard.
Les récents développements au sein de l'industrie confirment cette évolution technologique. En 2025, Tata Steel a présenté des tubes ERW API X65 destinés au transport haute pression d'hydrogène pur. Ceci illustre l'application de la production ERW à de nouvelles formes de production d'énergie. Cela représente l'intégration de la sidérurgie, de la fabrication de tubes et de la certification de l'hydrogène dans le processus de développement d'un produit innovant.
Au cours de l'année 2034, le marché des tubes et tuyaux soudés par résistance électrique devrait évoluer vers une chaîne d'approvisionnement plus locale et axée sur les spécifications. Les utilisateurs finaux nord-américains et européens sont de plus en plus préoccupés par des facteurs tels que la fiabilité de l'approvisionnement, l'empreinte carbone et la proximité des sites de fabrication. Parallèlement, les producteurs asiatiques continueront de bénéficier des avantages de l'écosystème de transformation à grande échelle de la filière sidérurgique.
L'infrastructure de transition énergétique engendrera de nouvelles spécifications de matériaux et ne se contentera pas de remplacer les exigences traditionnelles. Les canalisations d'hydrogène, les systèmes de gestion du carbone, les réseaux de chaleur et de froid urbains, les infrastructures d'énergies renouvelables et les rénovations industrielles nécessitent des matériaux résistants à la pression, compatibles avec l'hydrogène, résistants à la corrosion, robustes et soudables. Le processus de commercialisation favorisera donc les entreprises capables d'associer la métallurgie au formage de tubes, au soudage et à l'ingénierie d'application.
Portée du rapport sur le marché des tubes et tuyaux soudés par résistance électrique
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 16,2 milliards de dollars américains |
| Taille du marché d'ici 2034 | 27,14 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,90% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des tubes et tuyaux soudés par résistance électrique
Les prévisions du marché des tubes et tuyaux soudés par résistance électrique sont directement liées à la fabrication de produits tubulaires à partir d'acier plat, d'alliages à base de cuivre et d'alliages à base de nickel. La chaîne de demande débute par les investissements en équipements et comprend l'achat de bobines/bandes, le formage et le soudage, puis la finition, les tests et la distribution aux grossistes, fabricants, équipementiers, entrepreneurs et exploitants de pipelines. La fabrication de tubes soudés peut se faire en continu avec des paramètres de produit précisément contrôlés, un atout précieux lorsque l'efficacité et la fiabilité du processus de production sont essentielles.
L'acier est la matière première dominante grâce à la présence de producteurs d'acier intégrés, capables d'influer sur la composition chimique, les caractéristiques physiques, la qualité de surface des bandes et les propriétés mécaniques de l'acier avant sa transformation en tubes. Ceci confère aux entreprises disposant d'installations de production intégrées pour l'acier et les produits tubulaires un avantage concurrentiel. Les fabricants de tubes soudés par électroérosion (ERW) bénéficient d'une grande flexibilité dans le réglage de la vitesse de soudage, de la pression de formage, de l'apport de chaleur, du traitement des bords et des opérations post-soudage.
Le secteur pétrolier et gazier demeure un important moteur de la demande ; toutefois, rien n'indique que l'industrie soit devenue exclusivement dépendante des hydrocarbures. Les applications de transfert d'eau, les travaux municipaux et industriels, l'automobile, la production d'énergie, les systèmes d'échange thermique et la construction mécanique constituent une clientèle diversifiée. Cette demande diversifiée contribuera à atténuer les effets cycliques dans chacun des secteurs. Welspun Corp. propose des canalisations ERW et HFIW, ainsi que des canalisations classiques, et s'adresse aux marchés des infrastructures pétrolières et gazières et des réseaux d'eau.
La concurrence se concentre de plus en plus sur la qualification des produits, la flexibilité de production, la fiabilité des livraisons et la satisfaction des besoins d'ingénierie des clients. Nippon Steel intègre la technologie ERW à la fabrication de tubes et aux essais non destructifs. JFE Steel dispose de capacités de production de tubes HFW/ERW, sans soudure et SAW/UOE. ArcelorMittal produit des tubes ERW pour l'automobile et la mécanique en Amérique du Nord et des tubes de soudage ERW en Europe.
Les investissements ne portent donc pas sur l'augmentation des capacités de soudage, mais plutôt sur l'automatisation, le contrôle qualité, l'efficacité énergétique, l'acier à faible teneur en carbone et les aciers spéciaux. La décision prise par JFE Steel en 2025 d'investir dans un grand four à arc électrique au Japon illustre parfaitement le lien étroit entre la décarbonation de la sidérurgie et la disponibilité des produits tubulaires.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des tubes et tuyaux soudés par résistance électrique : perspectives stratégiques
Perspectives régionales
Marché nord-américain des tubes et tuyaux soudés par résistance électrique
Le rapport sur le marché des tubes et tuyaux soudés par résistance électrique indique que l'Amérique du Nord représentait environ 24 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée d'environ 5,5 % jusqu'en 2034. Cette région bénéficie d'infrastructures pétrolières et gazières, d'infrastructures hydrauliques, d'usines de production automobile et d'aciéries bien développées. La demande de tubes techniques est de plus en plus influencée par les besoins de remplacement, les exigences en matière de contenu local et la nécessité de chaînes d'approvisionnement courtes.
Les États-Unis constituent la principale source de demande dans la région pour les raisons suivantes : infrastructures de transport d’énergie, infrastructures d’eau potable, industrie automobile et construction industrielle. ArcelorMittal produit des tubes soudés par résistance électrique (ERW) pour l’automobile et la mécanique en Amérique du Nord, tandis que NWPX Infrastructure fabrique des tubes de transport d’eau de conception technique. La contribution du Canada dans la région provient des applications énergétiques et industrielles, ainsi que de la fabrication locale de tuyaux.
Marché américain des tubes et tuyaux soudés par résistance électrique
Les États-Unis représentaient environ 78 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée d'environ 5,6 %. Cette demande diversifiée découle de l'utilisation de ces produits dans des secteurs tels que le pétrole et le gaz, les infrastructures hydrauliques, la construction automobile, le bâtiment et les machines industrielles. Les enjeux liés au contenu local et à l'approvisionnement pourraient favoriser les entreprises qui produisent localement et disposent de leurs propres processus de certification, notamment pour les projets d'infrastructures publiques et énergétiques.
Ces dernières années, on observe une tendance à des clients plus exigeants en matière de spécifications. En effet, les clients des secteurs de l'automobile et des machines industrielles requièrent des dimensions et des propriétés mécaniques précises, tandis que ceux du secteur des pipelines ont besoin d'un contrôle chimique rigoureux et d'une intégrité des soudures irréprochable.
Marché européen des tubes et tuyaux soudés par résistance électrique
L'Europe représentait environ 21 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée d'environ 4,8 %. L'Allemagne constitue un marché important pour la demande, notamment grâce à ses secteurs de l'automobile, de la mécanique, de l'ingénierie, de la construction et des infrastructures énergétiques, qui génèrent divers besoins en tubes soudés. L'Italie représente une base de demande solide pour les secteurs de la mécanique et de la production manufacturière, tandis que la France est représentée par ses besoins en infrastructures et en énergie, ainsi que par ses industries aérospatiales.
La comptabilisation des émissions de carbone et l'information environnementale au niveau du produit prennent une importance croissante dans la concurrence européenne. ArcelorMittal développe sa gamme de tubes bas carbone et ses installations de production, tandis que les unités commerciales de Mannesmann à Salzgitter participent aux projets de réseau hydrogène allemand. Grâce à ces évolutions, les achats de tubes prennent désormais en compte leurs performances et les émissions liées à la production d'acier.
Marché des tubes et tuyaux soudés par résistance électrique en Asie-Pacifique
La région Asie-Pacifique représentait environ 43 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée d'environ 6,5 %. La Chine possède la plus importante base industrielle, tandis que le Japon et la Corée du Sud contribuent grâce à leurs capacités de pointe dans les secteurs de l'automobile, des machines, de l'énergie et des aciers spéciaux. L'Inde s'impose comme un marché de croissance particulièrement important, du fait du développement simultané de la construction d'infrastructures, de la distribution de gaz de ville, de la production automobile et de la transformation de l'acier.
Le Japon associe une métallurgie des tubes de pointe à des applications sophistiquées dans le domaine de l'inspection et de l'automobile. La Corée du Sud tire profit de la construction navale, des infrastructures énergétiques et de l'industrie lourde. L'Inde dispose d'un vaste écosystème national de fabrication de tubes, avec Tata Steel et Welspun Corp qui diversifient leurs produits. L'avantage structurel de la région repose sur une chaîne d'approvisionnement en acier intégrée, d'importants pôles de production et un développement continu des infrastructures.
Marché des tubes et tuyaux soudés par résistance électrique au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique est soutenu par les infrastructures énergétiques, les systèmes d'approvisionnement en eau, les projets industriels et le développement urbain. Les pays du Golfe génèrent une demande en infrastructures énergétiques et de procédés, tandis que la construction d'infrastructures de transport d'eau et de dessalement crée des applications supplémentaires. La production locale et l'approvisionnement régional prennent une importance croissante à mesure que les gouvernements s'orientent vers la relocalisation industrielle. La région devrait connaître une croissance annuelle composée d'environ 5,3 %, les spécifications des projets déterminant de plus en plus les exigences en matière de qualité, de revêtement et d'inspection.
Analyse de segmentation
Le marché est segmenté par matériau (acier, cuivre et alliages, nickel et alliages) et par application (pétrole et gaz, infrastructures et construction, production d'énergie, automobile, ingénierie) .
Matériel
L'acier est la principale catégorie de matériaux et devrait connaître une croissance annuelle composée d'environ 5,8 %. Il comprend les aciers au carbone, les aciers alliés et les aciers spéciaux à haute résistance utilisés dans les secteurs de l'énergie, de la construction, de l'automobile et de l'ingénierie. Les aciéries intégrées peuvent optimiser la composition chimique et la qualité de surface des bandes d'acier pour le soudage en aval, garantissant ainsi des performances de soudage constantes et réduisant la variabilité du taux de conversion.
- L'acier : matériau principal pour les applications de construction, d'énergie, automobiles et d'ingénierie générale. Sa large gamme de nuances et son infrastructure de formage et de soudage bien établie favorisent son utilisation à grande échelle.
- Cuivre et alliages : utilisés lorsque la conductivité électrique, le transfert thermique, la résistance à la corrosion ou des caractéristiques de fabrication spécifiques justifient des coûts de matériaux plus élevés. La demande est concentrée dans certains secteurs d’activité, notamment la production d’énergie, le transfert de chaleur et l’ingénierie.
- Nickel et alliages : Ils sont utilisés dans des environnements exigeants nécessitant une haute résistance à la corrosion, des performances à haute température ou une résistance aux fluides de process agressifs. Leur importance stratégique dépasse leur contribution en volume, car les exigences de qualification créent des barrières techniques à leur substitution.
Application
Le secteur pétrolier et gazier demeure un important domaine d'application, car la technologie ERW peut être utilisée pour les conduites, les tubages, les infrastructures de distribution et les procédés industriels lorsque les spécifications autorisent le soudage. Ce segment devrait croître à un TCAC d'environ 5,4 %, le remplacement des pipelines et les investissements dans les infrastructures gazières compensant la maturité de certains marchés d'hydrocarbures.
- Pétrole et gaz : Ce secteur exige une qualité de soudure maîtrisée, une résistance à la pression, une robustesse et une résistance à la corrosion optimales, ainsi que le respect des spécifications industrielles. Les projets de pipelines et de distribution demeurent des sources de demande essentielles.
- Infrastructures et construction : Ce secteur englobe les tubes structuraux, les infrastructures hydrauliques, les systèmes de bâtiment et les applications de génie civil. L’approvisionnement local, l’efficacité de la fabrication et la constance dimensionnelle sont des facteurs déterminants dans les achats.
- Production d'énergie : Utilise des tubes et des tuyaux soudés dans les chaudières, les systèmes de transfert de chaleur, les réseaux et les infrastructures connexes. La fiabilité et la performance à haute température sont des critères de sélection importants.
- Automobile : Ce secteur exige des tubes à haute formabilité, légers et de dimensions précises pour les structures de véhicules, les châssis et les systèmes de gestion des fluides. La qualification des équipementiers et la livraison juste-à-temps permettent d’établir des relations solides avec les fournisseurs.
- Ingénierie : Ce secteur comprend les machines, les équipements industriels, les systèmes de traitement et les ensembles fabriqués. Les acheteurs privilégient les dimensions personnalisées, la qualité de surface, les performances mécaniques et la disponibilité fiable.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Pétrole et gaz |
Haut |
Réseaux de gaz |
Mature |
|
Infrastructures et construction |
Haut |
rénovation urbaine |
Mature |
|
Production d'énergie |
Moyen |
Systèmes de chauffage |
Mature |
|
Automobile |
Haut |
allègement |
Mise à l'échelle |
|
Ingénierie |
Moyen |
Tubes de précision |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des tubes et tuyaux soudés par résistance électrique
Expansion des infrastructures gazières, hydrauliques et industrielles
Les investissements dans la distribution de gaz, le transport d'eau, les installations industrielles et la réhabilitation des infrastructures élargissent directement le marché potentiel des tubes soudés. La technologie ERW est particulièrement adaptée aux applications exigeant des dimensions répétables, une production efficace et des qualités standardisées. L'urbanisation et le renouvellement des réseaux génèrent des achats récurrents plutôt qu'une demande ponctuelle, permettant ainsi aux fabricants disposant de réseaux régionaux de production et de distribution de maintenir un taux d'utilisation élevé.
Cet effet se répercute sur l'ensemble de la chaîne de valeur. Les entreprises de travaux publics ont besoin d'une disponibilité prévisible des tubes, les distributeurs privilégient les dimensions standardisées et une large gamme de qualités, et les fabricants de tubes investissent donc dans des systèmes de formage et de finition flexibles. Cela crée des opportunités pour les fournisseurs capables d'allier capacité de production à grande échelle, certifications spécifiques à chaque projet et modalités de livraison adaptées.
Exigences de performance plus élevées dans les applications énergétiques
Les infrastructures énergétiques exigent de plus en plus de matériaux plus résistants, une ténacité accrue, des soudures fiables et une résistance aux environnements d'utilisation difficiles. Le transport de gaz à haute pression et l'émergence des systèmes à hydrogène renforcent les exigences techniques imposées aux tubes soudés. Le développement par Tata Steel de tubes ERW API X65 qualifiés pour l'hydrogène illustre comment les fabricants étendent les plateformes ERW conventionnelles aux nouvelles applications énergétiques.
Ce facteur fait évoluer la concurrence, qui ne repose plus uniquement sur les économies de production, mais s'étend à la métallurgie, à la maîtrise des procédés, à la qualification et aux essais. Les producteurs capables de valider les performances des soudures et le comportement des matériaux dans des conditions d'utilisation spécifiques peuvent accéder à des applications présentant des barrières techniques plus élevées et des exigences de qualification client plus strictes.
Allègement automobile et fabrication de précision
Les constructeurs automobiles utilisent de plus en plus de composants tubulaires haute résistance afin de réduire le poids des véhicules tout en préservant leurs performances structurelles. Les tubes soudés par résistance électrique (ERW) offrent une géométrie constante et une utilisation optimale des matériaux pour le châssis, la carrosserie, la suspension et d'autres applications techniques. Cette demande est soutenue par la refonte des plateformes de véhicules, l'automatisation de la production et des exigences dimensionnelles plus strictes.
Sur le plan commercial, cela se traduit par une évolution vers des spécifications de tubes plus exigeantes. Les fournisseurs doivent garantir une qualité de soudure et des caractéristiques de surface constantes, tout en assurant des cycles de production courts et en répondant aux exigences dimensionnelles des clients. Ce contexte favorise les fabricants disposant de capacités intégrées de développement des matériaux, de formage, de contrôle et de transformation secondaire.
Tendances futures du marché des tubes et tuyaux soudés par résistance électrique
Approvisionnement en tubes soudés à faible teneur en carbone
Les tendances en matière de soudage par résistance électrique des tubes sont de plus en plus liées à la décarbonation de la sidérurgie. Les clients commencent à évaluer non seulement les performances des tubes, mais aussi les émissions associées à la production et à la transformation de l'acier. Les produits en acier vert, les déclarations environnementales de produits, les matières premières recyclées et la production d'acier au four électrique acquièrent ainsi une importance commerciale croissante.
Ce changement touche les producteurs, les distributeurs, les infrastructures et les acheteurs. La commercialisation de l'acier vert de JFE Steel via le circuit de distribution des tubes et tuyaux illustre comment l'acier à faible teneur en carbone peut être utilisé pour des applications tubulaires en petites séries, au lieu de rester cantonné aux grands contrats industriels.
Surveillance avancée des soudures et inspection automatisée
Les tendances du marché des tubes et tuyaux soudés par résistance électrique montrent que la qualité du soudage est de plus en plus tributaire des données. Les contrôles automatisés, les tests ultrasoniques, l'inspection par courants de Foucault, la mesure dimensionnelle et les enregistrements de production numériques permettent aux fabricants de détecter les défauts plus tôt et d'assurer la traçabilité. Cette tendance est particulièrement importante pour les applications énergétiques et automobiles, où les défaillances de soudure peuvent avoir des conséquences importantes en matière de sécurité, de garantie ou d'exploitation.
La compétitivité future dépendra de la combinaison d'une production à haut rendement et de systèmes d'inspection garantissant une assurance qualité continue. Ceci favorise les usines intégrées numériquement, capables de relier la chimie des matériaux, les conditions de formage, les paramètres de soudage, les résultats d'inspection et la certification client.
Expansion d'ERW dans l'infrastructure de l'hydrogène
L'hydrogène ouvre de nouvelles perspectives techniques pour les canalisations soudées. Les infrastructures de gaz naturel existantes ne peuvent être considérées comme adaptées au transport de l'hydrogène, car la compatibilité des matériaux, le comportement des soudures, la pression, l'étanchéité et la fragilisation nécessitent une qualification spécifique. Les fabricants développent et valident donc des nuances et des configurations de canalisations spécifiquement conçues pour le transport de l'hydrogène.
Cette tendance aura des répercussions sur la chimie de l'acier, les procédés de soudage, les protocoles d'essai et la certification des projets. Les producteurs qui mettent en place des gammes de produits ERW compatibles avec l'hydrogène et validées pourront se positionner avantageusement pour les projets d'infrastructure liés à la production, au stockage, au transport et à l'utilisation industrielle de l'hydrogène.
Opportunités du marché des tubes et tuyaux soudés par résistance électrique
Plateformes de tuyauterie ERW prêtes pour l'hydrogène
Le transport de l'hydrogène offre aux fabricants l'opportunité d'adapter leurs installations de soudage ERW existantes à des applications de transition énergétique à plus forte valeur ajoutée. Les développeurs de pipelines, les gestionnaires de réseaux gaziers, les producteurs d'hydrogène et les utilisateurs industriels ont besoin de matériaux dont les performances en conditions d'utilisation avec l'hydrogène sont documentées. Cette opportunité est particulièrement intéressante pour les producteurs capables d'intégrer la fabrication d'aciers à haute résistance, le soudage contrôlé, les essais non destructifs et la qualification par un organisme tiers.
L’Asie et l’Europe offrent des environnements de développement particulièrement attractifs, car les investissements dans les réseaux d’hydrogène s’accompagnent de programmes de normalisation technique et de décarbonation industrielle. Les entreprises peuvent créer de la valeur en développant des tubes de qualité, en proposant un soutien technique et en assurant la traçabilité du produit, de la production d’acier à la livraison.
Tubes à faible émission de carbone pour l'automobile et les infrastructures
Les constructeurs automobiles, les entreprises de construction et les entrepreneurs d'infrastructures sont de plus en plus soumis à des objectifs de réduction des émissions de carbone intrinsèque. Cela offre aux fabricants de tubes l'opportunité d'allier l'efficacité du soudage ERW à l'utilisation d'acier à faibles émissions et à des données environnementales vérifiées. L'intérêt commercial dépasse la simple fourniture de matériaux, car les clients peuvent exploiter les informations environnementales relatives aux produits pour leurs achats et leurs rapports de projet.
Les fabricants maîtrisant l'ensemble des processus de production d'acier et de tubes sont bien placés pour développer de telles offres, car ils contrôlent à la fois les matières premières et les étapes de transformation. Le potentiel le plus important réside dans les gammes de produits standardisées, permettant de proposer des spécifications à faible teneur en carbone sans obliger les clients à repenser leurs procédés de fabrication existants.
Développements récents
- Septembre 2026 : Tuflesa, filiale du groupe Bornay, a signé un accord avec le groupe SMS pour moderniser la section de calibrage de sa ligne de production de tubes ERW-RD-240 en Espagne. Ce projet prévoit le remplacement de quatre bancs de calibrage existants afin d’améliorer la précision dimensionnelle et l’efficacité de la production. L’installation est prévue lors de l’arrêt de maintenance de l’entreprise à l’été 2027, renforçant ainsi les capacités de Tuflesa en matière de production de tubes soudés de haute précision.
- Avril 2026 : Utva Silosi AD Kovin a sélectionné Danieli comme fournisseur pour une nouvelle ligne de production de tubes soudés par résistance électrique (ERW) sur son site en Serbie. Danieli Centro Tube installera une ligne de soudage haute fréquence conçue pour produire des tubes d'un diamètre maximal de 50 mm et d'une épaisseur maximale de 3 mm à une vitesse supérieure à 160 mètres par minute. La mise en service de la ligne est prévue pour le premier semestre 2027 et elle sera destinée aux applications structurelles et automobiles.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -