
Mercato delle tubazioni saldate per resistenza elettrica: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei tubi per saldatura a resistenza elettrica (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per materiale (acciaio, rame e leghe, nichel e leghe, altri); applicazione (petrolio e gas, infrastrutture e costruzioni, generazione di energia, settore automobilistico, ingegneria, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00013042
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
16,2 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
27,14 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,90 %
Tasso di crescita
Mercato di riferimento
196,33 miliardi di dollari USA
(2026-2034)
Il mercato dei tubi e delle condotte saldati mediante elettrosaldatura a resistenza (ERW) aveva un valore di 16,2 miliardi di dollari nel 2025 e si prevede che raggiungerà i 27,14 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,90% nel periodo 2026-2034. Il mercato comprende tubi e condotte realizzati mediante ERW utilizzando acciaio, rame e leghe, nichel e leghe per applicazioni nei settori petrolifero e del gas, infrastrutture e costruzioni, produzione di energia, automobilistico e ingegneristico. La domanda è determinata dall'equilibrio tra efficienza dei costi dei tubi saldati, precisione dimensionale, prestazioni dei materiali e specifiche applicative sempre più esigenti.
Il Nord America rappresenta un importante centro di domanda per il mercato dei tubi saldati a resistenza elettrica (ERW), poiché la riabilitazione delle condotte, le infrastrutture idriche, l'edilizia industriale, la produzione automobilistica e il trasporto di energia richiedono forniture costanti di prodotti tubolari saldati. La regione ha rappresentato circa il 24% della domanda globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 5,5% fino al 2034. Le dimensioni del mercato dei tubi saldati a resistenza elettrica sono sostenute da una consolidata capacità di lavorazione dei tubi, dalla disponibilità di acciaio a livello nazionale e da requisiti di approvvigionamento che privilegiano la tracciabilità e i prodotti fabbricati localmente. I continui investimenti nelle infrastrutture del gas e negli impianti industriali forniscono un'ulteriore base di domanda, mentre i fornitori si differenziano sempre più attraverso gradi di resistenza più elevati, ispezioni automatizzate e materie prime in acciaio a basso tenore di carbonio.
Analisi e approfondimenti sul mercato dei tubi per saldatura a resistenza elettrica.
- Nord America: Nel 2025, il Nord America deteneva circa il 24% della quota di mercato globale dei tubi e delle condotte saldati mediante ERW (Electro-Resistance Welding) e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 5,5%. La regione beneficia di una consolidata produzione di tubi ERW, della sostituzione delle infrastrutture energetiche, dei progetti di trasporto idrico e del consumo di tubi nel settore automobilistico. Questa combinazione supporta una domanda relativamente stabile sia di prodotti saldati standardizzati che di prodotti saldati specifici per applicazioni.
- USA: Nel 2025 gli Stati Uniti rappresentavano circa il 78% della domanda nordamericana e si prevede una crescita a un tasso annuo composto (CAGR) di circa il 5,6%. Le infrastrutture petrolifere e del gas, i sistemi idrici ingegnerizzati, i tubi per il settore automobilistico e i requisiti di approvvigionamento di componenti di produzione nazionale supportano i consumi. I produttori con stabilimenti produttivi nazionali possono competere grazie a cicli di consegna più brevi e alla conformità con le specifiche di progetto.
- Europa: L'Europa ha rappresentato circa il 21% della domanda globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 4,8%. Germania, Italia, Francia, Regno Unito e Spagna forniscono un'importante domanda industriale, con la Germania particolarmente significativa grazie alla sua base di produzione nei settori dell'ingegneria, dell'automotive, della transizione energetica e della produzione di macchinari. I requisiti di decarbonizzazione stanno influenzando sempre più gli acquisti di acciaio e tubi.
- Asia-Pacifico: La regione Asia-Pacifico ha rappresentato circa il 43% della domanda globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 6,5%. Cina, Giappone, India e Corea del Sud combinano ampi ecosistemi di lavorazione dell'acciaio con la domanda dei settori automobilistico, infrastrutturale, energetico e industriale. La competitività regionale è rafforzata dalla produzione siderurgica integrata, dall'ampia capacità di trasformazione a valle e dai crescenti investimenti nelle infrastrutture nazionali.
- Segmento più ampio: l'acciaio rappresenta il segmento di materiali più ampio e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 5,8% fino al 2034. La sua ampia disponibilità, le consolidate tecnologie di saldatura, la vasta gamma di leghe e l'idoneità per applicazioni strutturali, energetiche, automobilistiche e ingegneristiche gli conferiscono un mercato potenziale notevolmente più ampio rispetto alle leghe speciali.
- Segmento ad alta crescita: il settore automobilistico è il segmento applicativo a più alta crescita, con una previsione di espansione a un CAGR di circa il 6,5%. La riduzione del peso dei veicoli, le strutture tubolari ad alta resistenza, le applicazioni per telai, i sistemi di scarico e di fluidi e il crescente utilizzo di tubi saldati di precisione favoriscono l'adozione di questa tecnologia. I produttori di tubi stanno rispondendo con tolleranze dimensionali più strette, una migliore qualità delle saldature e gradi ad alta formabilità.
- Aziende chiave analizzate nel dettaglio: ArcelorMittal SA; Orion Steel Companies; JFE Steel Corporation; Maharashtra Seamless Limited; Nippon Steel Corporation; Welspun Corp Limited; NWPX Infrastructure, Inc.; Mannesmann Line Pipe GmbH; Tata Steel Europe Limited; Tenaris SA
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei tubi e delle condotte saldati a resistenza elettrica (ERW) si è evoluto dai tubi standardizzati in acciaio al carbonio a tubi saldati specializzati con dimensionalità, resistenza, integrità della saldatura, ispezione e tecnologie più avanzate superiori. La saldatura ERW consente la produzione continua di tubi ERW da lamiera d'acciaio e riduce il numero di fasi di processo necessarie rispetto ad altre opzioni di produzione di tubi. I miglioramenti nella preparazione dei bordi, nei processi di saldatura, nel trattamento termico, nei controlli a ultrasuoni e nel controllo dimensionale automatico hanno ampliato le applicazioni dei prodotti ERW.
Le specifiche di utilizzo finale nel mercato dei tubi e delle condotte saldati a resistenza elettrica (ERW) sono diventate sempre più specifiche. I requisiti per gli utilizzatori del settore petrolifero e del gas includono integrità della saldatura, tenacità, resistenza alla corrosione, capacità di pressione e conformità alle specifiche API. I clienti del settore automobilistico apprezzano flessibilità, caratteristiche superficiali, uniformità dimensionale, peso ridotto e consegne puntuali. Le esigenze dei clienti del settore ingegneristico e delle costruzioni tendono a concentrarsi maggiormente su prestazioni, disponibilità, facilità di fabbricazione e certificazione. Le linee di prodotti di Nippon Steel, JFE Steel e ArcelorMittal sono un esempio di questo passaggio da tubi standard a tubi saldati di alto valore aggiunto.
I recenti sviluppi nel settore supportano ulteriormente questa transizione tecnologica. Nel 2025, Tata Steel ha presentato tubi ERW API X65 per il trasporto ad alta pressione di idrogeno puro. Ciò dimostra l'applicazione della produzione ERW in nuove forme di produzione energetica. Rappresenta l'integrazione della siderurgia, della produzione di tubi e della certificazione dell'idrogeno nel processo di sviluppo di un prodotto innovativo.
Nel corso del 2034, si prevede un passaggio a una catena di approvvigionamento più locale e basata su specifiche precise nel mercato dei tubi e delle condotte saldati a resistenza elettrica (ERW). Gli utenti finali nordamericani ed europei sono sempre più preoccupati da fattori quali l'affidabilità dell'approvvigionamento, l'impatto ambientale in termini di emissioni di carbonio e la vicinanza ai siti di produzione. Nel frattempo, i produttori asiatici continueranno a beneficiare dell'ecosistema di trasformazione dell'acciaio su larga scala.
L'infrastruttura per la transizione energetica comporterà nuove specifiche per i materiali e non si limiterà a sostituire le esigenze tradizionali. Le condotte per l'idrogeno, i sistemi di gestione del carbonio, il teleriscaldamento, le infrastrutture per le energie rinnovabili e gli interventi di ammodernamento industriale richiedono materiali con proprietà di resistenza alla pressione, compatibilità con l'idrogeno, resistenza alla corrosione, tenacità e prestazioni di saldatura. Il processo di commercializzazione favorirà quindi le aziende in grado di combinare la metallurgia con la formatura dei tubi, la saldatura e l'ingegneria applicativa.
Rapporto di mercato sui tubi per saldatura a resistenza elettrica
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 16,2 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 27,14 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,90% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei tubi per saldatura a resistenza elettrica
Le previsioni di mercato per tubi e condotti saldati a resistenza elettrica (ERW) sono direttamente correlate alla produzione di prodotti tubolari a partire da lamiere di acciaio, leghe a base di rame e leghe a base di nichel. La catena della domanda inizia con gli investimenti in attrezzature e prosegue con l'acquisto di nastri/bobine, la formatura e la saldatura, per poi passare alla finitura, al collaudo e alla distribuzione a grossisti, produttori, OEM, appaltatori e gestori di oleodotti. I tubi saldati possono essere prodotti in modalità continua con parametri di prodotto precisamente regolati, il che risulta particolarmente vantaggioso laddove l'efficienza e l'affidabilità del processo produttivo sono fondamentali.
L'acciaio è la materia prima predominante grazie alla disponibilità di produttori siderurgici integrati, in grado di influenzare la composizione chimica, le caratteristiche fisiche, la qualità delle superfici del nastro e le proprietà meccaniche dell'acciaio prima della sua trasformazione in prodotti tubolari. Ciò offre alle aziende con impianti di produzione integrati per prodotti siderurgici e tubolari un vantaggio competitivo. I produttori ERW godono di flessibilità nella regolazione della velocità di saldatura, della pressione di formatura, dell'apporto termico, del trattamento dei bordi e delle lavorazioni successive alla saldatura.
Il settore petrolifero e del gas continua a essere un importante motore della domanda; tuttavia, non vi sono segnali che indichino una dipendenza esclusiva dagli idrocarburi. Applicazioni per il trasferimento dell'acqua, opere municipali, impianti industriali, applicazioni automobilistiche, produzione di energia, sistemi di scambio termico e ingegneria meccanica creano una vasta gamma di clienti. Il profilo di domanda risultante contribuirà ad attenuare gli effetti ciclici in ciascuno dei settori. Welspun Corp fornisce tecnologie per tubi ERW e HFIW, oltre a tubi per condotte generiche, e si rivolge sia al mercato del petrolio e del gas che a quello delle infrastrutture idriche.
La concorrenza si concentra sempre più sulla qualificazione del prodotto, sulla flessibilità produttiva, sull'affidabilità delle consegne e sulla soddisfazione delle esigenze ingegneristiche dei clienti. Nippon Steel integra la tecnologia ERW nella produzione di tubi e nei controlli non distruttivi. JFE Steel offre capacità produttive di tubi HFW/ERW, senza saldatura e SAW/UOE. ArcelorMittal produce tubi ERW per il settore automobilistico e meccanico in Nord America e tubi ERW per la saldatura in Europa.
Gli investimenti, pertanto, non si concentrano su ulteriori capacità di saldatura, bensì su automazione, ispezione, efficienza energetica, acciaio a basso tenore di carbonio e acciai speciali. La decisione di JFE Steel del 2025 di investire in un grande forno ad arco elettrico in Giappone è un buon esempio del più ampio legame tra la decarbonizzazione della produzione siderurgica e la disponibilità di prodotti tubolari.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei tubi per saldatura a resistenza elettrica: approfondimenti strategici
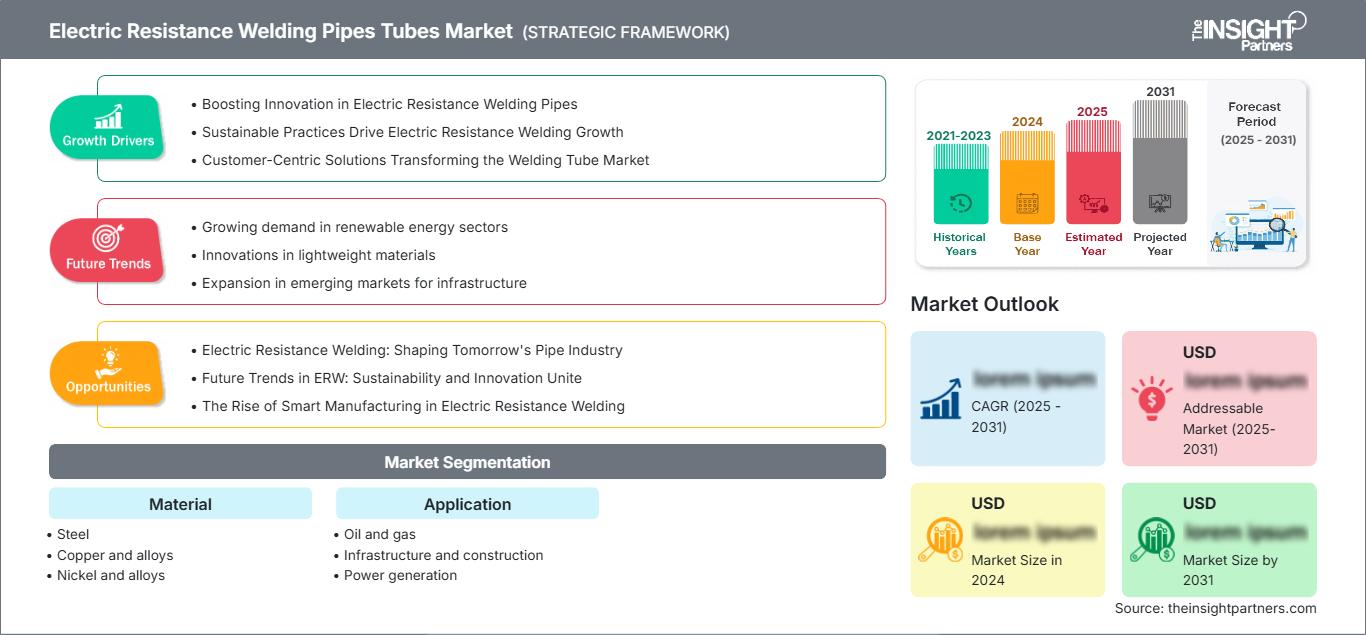
Approfondimenti regionali
Mercato nordamericano dei tubi e dei condotti per saldatura a resistenza elettrica
Il rapporto sul mercato dei tubi e delle condotte saldati a resistenza elettrica (ERW) mostra che il Nord America ha rappresentato circa il 24% della domanda globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 5,5% fino al 2034. L'area è dotata di infrastrutture ben sviluppate per il petrolio e il gas, infrastrutture idriche, impianti di produzione automobilistica e impianti di lavorazione dell'acciaio. Le esigenze di sostituzione, le disposizioni sul contenuto locale e la necessità di catene di approvvigionamento corte sono fattori che influenzano sempre più la domanda di tubi ingegnerizzati.
Gli Stati Uniti rappresentano la principale fonte di domanda nella regione per i seguenti motivi: infrastrutture per il trasporto di energia, infrastrutture idriche municipali, produzione automobilistica e costruzioni industriali. ArcelorMittal produce tubi ERW per il settore automobilistico e meccanico nella regione nordamericana, mentre NWPX Infrastructure produce tubi per il trasporto dell'acqua. Il contributo del Canada nella regione proviene dalle applicazioni energetiche e industriali, nonché dalla produzione locale di tubi.
Mercato statunitense dei tubi e delle condotte saldati a resistenza elettrica
Nel 2025 gli Stati Uniti rappresentavano circa il 78% della domanda nordamericana e si prevede una crescita a un tasso annuo composto (CAGR) di circa il 5,6%. La domanda diversificata deriva dall'utilizzo dei prodotti in settori quali petrolio e gas, infrastrutture idriche, produzione automobilistica, edilizia e macchinari industriali. Le questioni relative al contenuto nazionale e all'approvvigionamento possono favorire le aziende che producono localmente e dispongono di un proprio processo di certificazione, soprattutto nel caso di progetti infrastrutturali pubblici ed energetici.
Negli ultimi anni si è registrata una tendenza verso clienti sempre più esigenti in termini di specifiche. Ciò è dovuto al fatto che i clienti di settori come quello automobilistico e dei macchinari industriali richiedono dimensioni e proprietà meccaniche precise, mentre quelli del settore delle condotte necessitano di controllo della composizione chimica e integrità delle saldature.
Mercato europeo dei tubi e dei condotti saldati a resistenza elettrica
Nel 2025 l'Europa rappresentava circa il 21% della domanda globale e si prevede una crescita annua composta (CAGR) di circa il 4,8%. La Germania è un mercato di riferimento importante grazie ai settori dell'industria automobilistica, meccanica, ingegneristica, edile e delle infrastrutture energetiche, che generano diverse esigenze di prodotti in tubi saldati. L'Italia offre una solida base di domanda per i settori della meccanica e della produzione, mentre la Francia è caratterizzata dalla domanda di infrastrutture ed energia, nonché dall'ingegneria e dall'industria aerospaziale.
La contabilità del carbonio e le informazioni ambientali a livello di prodotto assumono un'importanza sempre maggiore nella competizione europea. ArcelorMittal ha sviluppato la propria linea di tubi a basse emissioni di carbonio e i relativi impianti di produzione, mentre le unità operative Mannesmann di Salzgitter partecipano ai progetti tedeschi per la rete centrale dell'idrogeno. Questi sviluppi implicano che gli acquisti di tubi inizino a tenere conto delle prestazioni e delle emissioni derivanti dalla produzione dell'acciaio.
Mercato dei tubi e dei condotti per saldatura a resistenza elettrica nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) ha rappresentato circa il 43% della domanda globale e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 6,5%. La Cina fornisce la base industriale più ampia, mentre Giappone e Corea del Sud contribuiscono con capacità avanzate nei settori automobilistico, meccanico, energetico e degli acciai speciali. L'India si sta affermando come un mercato di crescita particolarmente importante, grazie alla contemporanea espansione delle infrastrutture, della distribuzione del gas nelle città, della produzione automobilistica e della trasformazione dell'acciaio a livello nazionale.
Il Giappone combina una metallurgia avanzata per la produzione di tubi con sofisticate tecnologie di ispezione e applicazioni nel settore automobilistico. La Corea del Sud beneficia della cantieristica navale, delle infrastrutture energetiche e dell'industria pesante. L'India vanta un ampio ecosistema interno per la produzione di tubi, con Tata Steel e Welspun Corp che ampliano la differenziazione dei prodotti. Il vantaggio strutturale della regione deriva dall'integrazione della catena di approvvigionamento dell'acciaio, da grandi distretti manifatturieri e dal continuo sviluppo delle infrastrutture.
Mercato dei tubi e dei condotti per saldatura a resistenza elettrica in Medio Oriente e Africa
Il mercato del Medio Oriente e dell'Africa è sostenuto da infrastrutture energetiche, sistemi idrici, progetti industriali e sviluppo urbano. I paesi del Golfo generano domanda di infrastrutture energetiche e di processo, mentre le costruzioni legate alla trasmissione dell'acqua e alla desalinizzazione creano ulteriori applicazioni. La produzione locale e l'approvvigionamento regionale stanno acquisendo sempre maggiore importanza, in quanto i governi perseguono la localizzazione industriale. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) di circa il 5,3%, con le specifiche di progetto che determineranno sempre più i requisiti di qualità, rivestimento e ispezione.
Analisi di segmentazione
Il mercato è segmentato per materiale (acciaio, rame e leghe, nichel e leghe) e per applicazione (petrolio e gas, infrastrutture ed edilizia, produzione di energia, settore automobilistico, ingegneria) .
Materiale
L'acciaio è la categoria di materiali dominante e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 5,8%. Comprende acciai al carbonio, legati e speciali ad alta resistenza, utilizzati in applicazioni energetiche, strutturali, automobilistiche e ingegneristiche. Le acciaierie integrate possono ottimizzare la composizione chimica del nastro e la qualità superficiale per la saldatura a valle, garantendo prestazioni di saldatura costanti e riducendo la variabilità del processo di conversione.
- Acciaio: il materiale principale per applicazioni strutturali, energetiche, automobilistiche e di ingegneria generale. L'ampia disponibilità di leghe e le consolidate infrastrutture di formatura e saldatura ne favoriscono un'ampia diffusione.
- Rame e leghe: utilizzati laddove la conduttività elettrica, il trasferimento termico, la resistenza alla corrosione o caratteristiche di fabbricazione specifiche giustificano costi dei materiali più elevati. La domanda è concentrata in specifiche applicazioni di energia, trasferimento termico e ingegneria.
- Nichel e leghe: impiegati in ambienti esigenti che richiedono elevata resistenza alla corrosione, prestazioni ad alte temperature o resistenza a fluidi di processo aggressivi. La loro importanza strategica è superiore al loro contributo in termini di volume, poiché i requisiti di qualificazione creano barriere tecniche alla sostituzione.
Applicazione
Il settore petrolifero e del gas rimane un'area di applicazione fondamentale, poiché la tecnologia ERW può essere utilizzata per la saldatura di condotte, prodotti correlati ai rivestimenti, infrastrutture di distribuzione e applicazioni di processo laddove le specifiche consentono la costruzione saldata. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) di circa il 5,4%, grazie alla sostituzione delle condotte e agli investimenti nelle infrastrutture del gas, in concomitanza con la maturità di alcuni mercati degli idrocarburi.
- Settore petrolifero e del gas: richiede qualità di saldatura controllata, resistenza alla pressione, tenacità, resistenza alla corrosione e conformità alle specifiche di settore. I progetti di oleodotti e reti di distribuzione rimangono fonti di domanda fondamentali.
- Infrastrutture e costruzioni: comprende tubi strutturali, infrastrutture idriche, sistemi edilizi e applicazioni di ingegneria civile. L'approvvigionamento locale, l'efficienza di fabbricazione e la coerenza dimensionale influenzano gli acquisti.
- Generazione di energia: utilizza tubi e condotti saldati in caldaie, sistemi di trasferimento del calore, impianti e infrastrutture di supporto. Affidabilità e prestazioni alle alte temperature sono criteri di selezione fondamentali.
- Settore automobilistico: richiede tubi altamente formabili, leggeri e dimensionalmente precisi per strutture di veicoli, telai e sistemi di gestione dei fluidi. La qualificazione OEM e la consegna just-in-time creano solide relazioni con i fornitori.
- Ingegneria: comprende macchinari, attrezzature industriali, sistemi di processo e assemblaggi prefabbricati. Gli acquirenti danno priorità a dimensioni personalizzate, qualità delle superfici, prestazioni meccaniche e disponibilità affidabile.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
petrolio e gas |
Alto |
Reti del gas |
Maturo |
|
Infrastrutture e costruzioni |
Alto |
Riqualificazione urbana |
Maturo |
|
Produzione di energia |
Mezzo |
Sistemi di riscaldamento |
Maturo |
|
Automobilistico |
Alto |
Alleggerimento |
Scalatura |
|
Ingegneria |
Mezzo |
Tubi di precisione |
Scalatura |
Analisi dei fattori di crescita e dell'impatto del mercato dei tubi per saldatura a resistenza elettrica.
Espansione delle infrastrutture del gas, dell'acqua e dell'industria
Gli investimenti nella distribuzione del gas, nel trasporto dell'acqua, negli impianti industriali e nel ripristino delle infrastrutture ampliano direttamente il bacino di potenziali utilizzatori per le tubazioni saldate. La tecnologia ERW è particolarmente adatta laddove sono richieste dimensioni ripetibili, una produzione efficiente e gradi standardizzati. L'urbanizzazione e la sostituzione delle reti creano una domanda di approvvigionamento ricorrente anziché una domanda di progetto una tantum, consentendo ai produttori con reti di produzione e distribuzione regionali di mantenere un utilizzo più elevato.
L'effetto si estende lungo tutta la catena del valore. Le imprese di costruzione di infrastrutture richiedono una disponibilità prevedibile di tubi, i distributori apprezzano le dimensioni standardizzate e un'ampia gamma di gradi, e i produttori di tubi, di conseguenza, investono in sistemi flessibili di formatura e finitura. Ciò crea opportunità per i fornitori in grado di combinare la produzione su larga scala con la certificazione specifica per il progetto e la capacità di consegna.
Requisiti di prestazioni più elevati nelle applicazioni energetiche
Le infrastrutture energetiche richiedono sempre più materiali più resistenti, maggiore tenacità, saldature affidabili e resistenza ad ambienti di esercizio difficili. Il trasporto di gas ad alta pressione e i sistemi emergenti a idrogeno innalzano i requisiti tecnici imposti alle tubazioni saldate. Lo sviluppo da parte di Tata Steel di tubi ERW API X65 qualificati per l'idrogeno dimostra come i produttori stiano estendendo le piattaforme ERW convenzionali a nuove applicazioni energetiche.
Questo fattore determinante sposta la competizione dalla semplice economia di produzione verso la metallurgia, il controllo di processo, la qualificazione e il collaudo. I produttori in grado di convalidare le prestazioni di saldatura e il comportamento dei materiali in condizioni operative specializzate possono accedere ad applicazioni con maggiori barriere tecniche e requisiti di qualificazione del cliente più stringenti.
Alleggerimento e produzione di precisione nel settore automobilistico
Le case automobilistiche stanno incrementando l'utilizzo di componenti tubolari ad alta resistenza per ridurre il peso dei veicoli, mantenendo al contempo le prestazioni strutturali. I tubi ERW (Electron Reinforced Welding) offrono una geometria uniforme e un utilizzo ottimale del materiale per telaio, carrozzeria, sospensioni e altre applicazioni ingegneristiche. La domanda è supportata dalla riprogettazione delle piattaforme veicolari, dall'automazione della produzione e da requisiti dimensionali più stringenti.
L'implicazione commerciale è uno spostamento verso specifiche di tubi di maggior valore. I fornitori devono mantenere una qualità di saldatura e caratteristiche superficiali costanti, supportando al contempo cicli di produzione brevi e dimensioni specifiche del cliente. Ciò favorisce i produttori con capacità integrate di sviluppo dei materiali, formatura, ispezione e lavorazione secondaria.
Mercato dei tubi per saldatura a resistenza elettrica: tendenze future
Approvvigionamento di tubi saldati a basso tenore di carbonio
Le tendenze nel settore dei tubi e delle condotte saldati a resistenza elettrica (ERW) sono sempre più legate alla decarbonizzazione della siderurgia. I clienti iniziano a valutare non solo le prestazioni dei tubi, ma anche le emissioni associate alla produzione e alla lavorazione dell'acciaio. I prodotti in acciaio verde, le dichiarazioni ambientali di prodotto, i materiali riciclati e la siderurgia in forno elettrico stanno quindi acquisendo rilevanza commerciale.
Il cambiamento ha ripercussioni su produttori, distributori, infrastrutture e acquirenti. La commercializzazione dell'acciaio ecologico di JFE Steel attraverso il canale di distribuzione di tubi dimostra come l'acciaio a basso tenore di carbonio possa essere impiegato anche in applicazioni tubolari di piccole dimensioni, anziché rimanere confinato ai grandi contratti industriali.
Monitoraggio avanzato delle saldature e ispezione automatizzata
Le tendenze del mercato dei tubi e delle condotte saldati a resistenza elettrica (ERW) mostrano che la qualità della saldatura sta diventando sempre più basata sui dati. Controlli automatizzati, test a ultrasuoni, ispezioni a correnti parassite, misurazioni dimensionali e registrazioni digitali della produzione consentono ai produttori di individuare i difetti in anticipo e di mantenere la tracciabilità. Questa tendenza è particolarmente importante per le applicazioni energetiche e automobilistiche, dove un cedimento della saldatura può comportare conseguenze significative in termini di sicurezza, garanzia o operatività.
La competitività futura dipenderà dalla capacità di combinare un'elevata produttività con sistemi di ispezione che garantiscano un controllo di qualità continuo. Ciò favorisce gli impianti integrati digitalmente, in grado di collegare la composizione chimica dei materiali, le condizioni di formatura, i parametri di saldatura, i risultati delle ispezioni e la certificazione del cliente.
Espansione di ERW nell'infrastruttura dell'idrogeno
L'idrogeno sta aprendo nuove prospettive tecniche per le tubazioni saldate. Non si può dare per scontato che le infrastrutture esistenti per il gas naturale siano adatte al trasporto dell'idrogeno, poiché la compatibilità dei materiali, il comportamento delle saldature, la pressione, le perdite e la fragilità richiedono specifiche qualifiche. I produttori stanno quindi sviluppando e validando tipologie e configurazioni di tubazioni specificamente progettate per il trasporto dell'idrogeno.
Questa tendenza influenzerà la chimica dell'acciaio, le procedure di saldatura, i protocolli di collaudo e la certificazione dei progetti. I produttori che svilupperanno portafogli di lamiere ERW validate e compatibili con l'idrogeno potranno posizionarsi strategicamente per i progetti infrastrutturali legati alla produzione, allo stoccaggio, al trasporto e all'uso industriale dell'idrogeno.
Opportunità di mercato per tubi e condotti saldati a resistenza elettrica
Piattaforme per tubazioni ERW predisposte per l'idrogeno
Il trasporto dell'idrogeno offre ai produttori l'opportunità di adattare le risorse esistenti di saldatura ERW ad applicazioni di transizione energetica di maggior valore. I costruttori di gasdotti, i gestori delle reti del gas, i produttori di idrogeno e gli utenti industriali richiedono materiali con prestazioni documentate in condizioni di servizio con idrogeno. L'opportunità è maggiore per i produttori in grado di integrare la produzione di acciaio ad alta resistenza, la saldatura controllata, i controlli non distruttivi e la qualificazione da parte di terzi.
L'Asia e l'Europa offrono contesti di sviluppo particolarmente attraenti, poiché gli investimenti nelle reti dell'idrogeno sono accompagnati da programmi di standardizzazione tecnica e di decarbonizzazione industriale. Le aziende possono generare valore sviluppando tipologie di tubi qualificate, offrendo supporto ingegneristico e integrando la tracciabilità del prodotto, dalla produzione dell'acciaio fino alla consegna.
Tubi a basse emissioni di carbonio per il settore automobilistico e delle infrastrutture
I produttori di automobili, le imprese di costruzione e gli appaltatori di infrastrutture sono sempre più esposti a obiettivi di riduzione delle emissioni di carbonio incorporate. Ciò crea un'opportunità per i produttori di tubi di combinare l'efficienza della saldatura ERW con materie prime in acciaio a basse emissioni e dati ambientali verificati. La proposta commerciale va oltre la semplice fornitura di materiale, poiché i clienti possono utilizzare le informazioni ambientali a livello di prodotto nelle fasi di approvvigionamento e nella rendicontazione dei progetti.
I produttori con impianti integrati di produzione di acciaio e tubi sono ben posizionati per sviluppare tali offerte, poiché possono controllare sia la materia prima che le fasi di trasformazione. L'opportunità maggiore risiede nelle famiglie di prodotti standardizzati, dove è possibile offrire specifiche a basso contenuto di carbonio senza richiedere ai clienti di riprogettare i processi di fabbricazione consolidati.
Sviluppi recenti
- Settembre 2026: Tuflesa, parte del Gruppo Bornay, ha firmato un accordo con SMS Group per modernizzare la sezione di calibrazione della sua linea di produzione di tubi ERW-RD-240 in Spagna. Il progetto prevede la sostituzione di quattro banchi di calibrazione esistenti per migliorare la precisione dimensionale e l'efficienza produttiva. L'installazione è prevista durante l'arresto per manutenzione dell'azienda nell'estate del 2027, rafforzando le capacità di Tuflesa nella produzione di tubi saldati ad alta tolleranza.
- Aprile 2026: Utva Silosi AD Kovin ha scelto Danieli come fornitore per una nuova linea di produzione di tubi ERW presso il suo stabilimento in Serbia. Danieli Centro Tube installerà una linea di saldatura ad alta frequenza progettata per produrre tubi con diametri fino a 50 mm e spessori di parete fino a 3 mm a velocità superiori a 160 metri al minuto. La linea dovrebbe entrare in funzione nella prima metà del 2027 e sarà destinata ad applicazioni strutturali e automobilistiche.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -