
電気耐性溶接管チューブ市場:規模・成長・予測 2034
電気抵抗溶接パイプ・チューブ市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:材料別(鋼、銅および合金、ニッケルおよび合金、その他)、用途別(石油・ガス、インフラおよび建設、発電、自動車、エンジニアリング、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00013042
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
162 億米ドル
基準年値
2034年の予測
271億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.90 %
成長率
対象市場
1,963億3,000 万米ドル
(2026年~2034年)
電気抵抗溶接パイプ・チューブ市場の規模は、2025年に162億米ドルと評価され、2034年までに271億4,000万米ドルに達すると予測されており、2026年から2034年までの年平均成長率(CAGR)は5.90%です。この市場は、石油・ガス、インフラ・建設、発電、自動車、エンジニアリング用途向けに、鋼、銅、合金、ニッケル、合金を用いて電気抵抗溶接で製造されたパイプ・チューブを対象としています。需要は、溶接パイプのコスト効率、寸法精度、材料性能、そしてますます厳しくなる用途仕様とのバランスによって形成されます。
北米は、パイプラインの改修、水インフラ、産業建設、自動車生産、エネルギー輸送において溶接管状製品の安定供給が必要とされるため、電気抵抗溶接パイプ・チューブ市場にとって重要な需要中心地となっています。同地域は2025年には世界の需要の約24%を占め、2034年まで年平均成長率(CAGR)約5.5%で拡大すると予測されています。電気抵抗溶接パイプ・チューブ市場の規模は、確立された管加工能力、国内の鉄鋼供給、トレーサビリティと現地生産製品を重視する調達要件によって支えられています。ガスインフラと産業施設への継続的な投資は新たな需要基盤を提供する一方、サプライヤーは高強度グレード、自動検査、低炭素鋼の投入によって差別化を図っています。
電気抵抗溶接パイプ・チューブ市場の評価と洞察
- 北米:北米は2025年時点で世界の電気抵抗溶接パイプ・チューブ市場の約24%を占め、年平均成長率(CAGR)は約5.5%で成長すると予測されています。この地域は、確立された電気抵抗溶接(ERW)製造、エネルギーインフラの更新、送水プロジェクト、自動車用チューブの消費といった恩恵を受けています。これらの要素が組み合わさることで、標準化された溶接製品と用途に特化した溶接製品の両方に対する比較的安定した需要が支えられています。
- 米国: 2025年には北米全体の需要の約78%を米国が占め、年平均成長率(CAGR)は約5.6%で成長すると予測されています。石油・ガスインフラ、エンジニアリングされた水システム、自動車用チューブ、そして国内調達要件などが消費を支えています。国内生産拠点を有するメーカーは、納期短縮とプロジェクト固有の仕様への準拠によって競争力を高めることができます。
- 欧州:欧州は2025年時点で世界の需要の約21%を占め、年平均成長率(CAGR)約4.8%で拡大すると予測されています。ドイツ、イタリア、フランス、英国、スペインは重要な産業需要を担っており、特にドイツはエンジニアリング、自動車、エネルギー転換、機械製造といった基盤産業において重要な位置を占めています。脱炭素化の要求は、鉄鋼および鋼管の調達にますます影響を与えています。
- アジア太平洋地域:アジア太平洋地域は2025年時点で世界の鉄鋼需要の約43%を占め、年平均成長率(CAGR)は約6.5%で成長すると予測されています。中国、日本、インド、韓国は、大規模な鉄鋼加工エコシステムと、自動車、インフラ、エネルギー、産業分野における需要を兼ね備えています。統合製鉄、幅広い下流工程の加工能力、そして拡大する国内インフラ投資によって、地域競争力が強化されています。
- 最大のセグメント: 鉄鋼は最大の材料セグメントであり、2034年まで年平均成長率(CAGR)約5.8%で拡大すると予測されています。鉄鋼は、入手しやすさ、確立された溶接技術、豊富なグレード構成、構造、エネルギー、自動車、エンジニアリング用途への適合性などにより、特殊合金材料よりもはるかに広い市場規模を有しています。
- 高成長分野: 自動車分野は、年平均成長率(CAGR)約6.5%で拡大すると予測される、最も成長率の高い用途分野です。車両の軽量化、高強度管状構造、シャーシ用途、排気・流体システム、精密溶接管の使用増加などが、採用を後押ししています。管メーカーは、より厳しい寸法公差、溶接品質の向上、高成形性グレードの開発でこれに対応しています。
- 詳細に分析された主要企業:アルセロールミッタルSA、オリオンスチールカンパニーズ、JFEスチール株式会社、マハラシュトラシームレス株式会社、日本製鉄株式会社、ウェルスパン株式会社、NWPXインフラストラクチャー株式会社、マンネスマンラインパイプ株式会社、タタスチールヨーロッパ株式会社、テナリスSA
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
電気抵抗溶接管市場は、標準化された炭素鋼管から、寸法精度、強度、溶接部の健全性、検査性、そしてより高度な技術を備えた特殊溶接管へと進化を遂げてきました。電気抵抗高周波溶接(ERW)は、鋼板からのERW管の連続生産を可能にし、他のパイプ製造方法と比較して必要な工程数を削減します。エッジコンディショニング、溶接プロセス、熱処理、超音波検査、自動寸法制御などの技術向上により、ERW製品の用途は拡大しています。
電気抵抗溶接管市場における最終用途仕様は、ますます細分化されています。石油・ガス業界の顧客は、溶接部の健全性、靭性、耐食性、耐圧性能、およびAPI規格への準拠を求めています。自動車業界の顧客は、柔軟性、表面特性、寸法精度、軽量化、および納期厳守を重視しています。エンジニアリングおよび建設業界の顧客は、性能、入手性、加工の容易性、および認証に重点を置く傾向があります。日本製鉄、JFEスチール、およびアルセロールミッタルの製品ラインは、汎用パイプではなく高付加価値の溶接管への移行を示す好例です。
業界における最近の動向は、この技術転換をさらに後押ししている。2025年、タタ・スチールは、高純度水素ガスの高圧輸送用API X65 ERWパイプを発表した。これは、ERW製造が新たなエネルギー生産形態に応用されていることを示すものであり、革新的な製品開発プロセスにおいて、製鉄、パイプ製造、水素認証が統合されていることを意味する。
2034年までに、電気抵抗溶接管市場において、より地域密着型で仕様重視のサプライチェーンへの移行が進むと予測される。北米および欧州のエンドユーザーは、供給の信頼性、炭素排出量、製造現場との近接性といった要素をますます懸念している。一方、アジアの生産者は、大規模な鉄鋼加工エコシステムの恩恵を引き続き享受するだろう。
エネルギー転換インフラは、従来の需要を単に置き換えるだけでなく、新たな材料仕様を生み出すことになるでしょう。水素配管、炭素管理システム、地域エネルギー供給、再生可能エネルギーインフラ、産業施設の改修には、耐圧性、水素適合性、耐腐食性、靭性、溶接性能を備えた材料が必要です。したがって、商業化プロセスにおいては、冶金技術と配管成形、溶接、応用技術を組み合わせられる企業が有利になるでしょう。
電気抵抗溶接パイプ・チューブ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 162億米ドル |
| 2034年までの市場規模 | 271億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.90% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
電気抵抗溶接パイプ・チューブ市場分析
電気抵抗溶接パイプおよびチューブ市場の予測は、平鋼、銅合金、ニッケル合金からの管状製品の形成に直接関連しています。需要チェーンは、設備への投資から始まり、コイル/ストリップの購入、成形および溶接、仕上げ、テスト、卸売業者、加工業者、OEM、請負業者、パイプライン事業者への流通のプロセスを経ていきます。溶接パイプは、製品のパラメータを精密に制御しながら連続モードで製造することができ、生産プロセスの効率と信頼性が重要な場合に価値があります。
鋼は、総合的な製鉄会社が存在するため、パイプ製品への加工前に鋼の化学組成、物理的特性、表面品質、機械的特性に影響を与えることができることから、主要な原材料となっています。これにより、鋼材と管状製品の生産設備を統合的に保有する企業は、競合他社に対して優位性を獲得する機会を得られます。ERW(電気抵抗溶接)メーカーは、溶接速度、成形圧力、入熱量、エッジ処理、溶接後の加工などを柔軟に調整できます。
石油・ガスは引き続き重要な需要牽引役ですが、業界が炭化水素のみに依存するようになった兆候は見られません。送水用途、都市インフラ、産業インフラ、自動車関連、発電、熱交換システム、機械工学用途など、幅広い顧客層が存在します。こうした需要構造は、各セクターにおける景気循環の影響を緩和するのに役立つでしょう。Welspun Corpは、一般的なラインパイプに加え、ERWおよびHFIWパイプ技術を提供しており、石油・ガス市場と水インフラ市場の両方に対応しています。
近年、競争は製品の認定、製造の柔軟性、納期の信頼性、顧客のエンジニアリングニーズへの対応といった点に集中しつつある。日本製鉄は、ERW技術に加え、管製造と非破壊検査を統合している。JFEスチールは、HFW/ERW、シームレス、SAW/UOEパイプの生産能力を備えている。アルセロールミッタルは、北米でERW自動車用および機械用チューブを、ヨーロッパでERW溶接チューブを生産している。
したがって、投資は溶接能力の増強ではなく、自動化、検査、エネルギー効率、低炭素鋼、特殊鋼材に向けられる。2025年にJFEスチールが日本国内に大型電気炉への投資を決定したことは、製鉄業の脱炭素化と鋼管製品の供給との広範な関連性を示す好例である。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
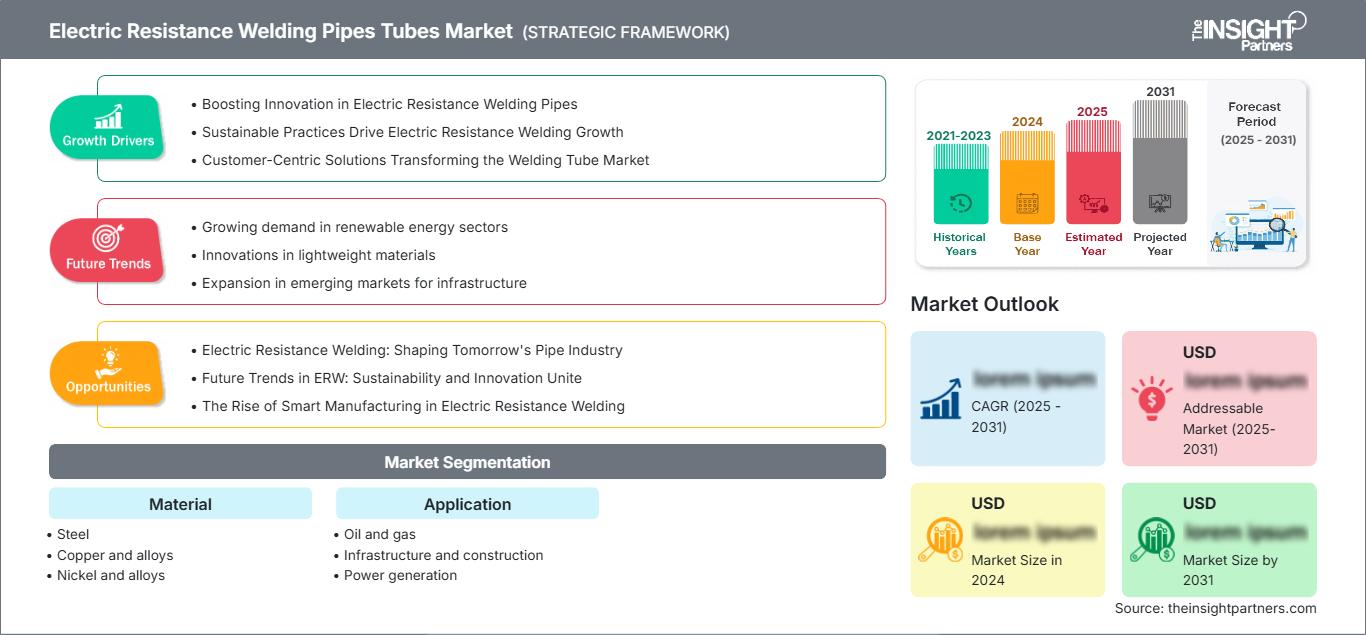
電気抵抗溶接パイプ・チューブ市場:戦略的洞察
地域別分析
北米電気抵抗溶接パイプ・チューブ市場
電気抵抗溶接パイプ・チューブ市場レポートによると、北米は2025年に世界の需要の約24%を占め、2034年まで年平均成長率(CAGR)約5.5%で成長すると予測されています。この地域は、石油・ガスインフラ、水インフラ、自動車生産施設、鉄鋼加工施設が十分に整備されています。交換ニーズ、現地調達義務、サプライチェーンの短縮の必要性などが、エンジニアリングチューブラーの需要に影響を与える要因となっています。
米国は、エネルギー輸送インフラ、都市水道インフラ、自動車製造、産業建設といった理由から、この地域における主要な需要源となっています。アルセロールミタルは北米地域でERW(電気抵抗溶接)自動車用および機械用チューブを生産しており、NWPXインフラストラクチャーはエンジニアリングされた送水用チューブを生産しています。カナダは、エネルギーおよび産業用途に加え、国内のパイプ製造からもこの地域に貢献しています。
米国電気抵抗溶接パイプ・チューブ市場
2025年時点で北米全体の需要の約78%を米国が占め、年平均成長率(CAGR)は約5.6%で成長すると予測されている。石油・ガス、水道インフラ、自動車製造、建設、産業機械など、様々な分野での製品使用から多様な需要が生じている。特に公共インフラやエネルギープロジェクトにおいては、国内生産や調達に関する問題から、現地で製造を行い、独自の認証プロセスを持つ企業が有利になる可能性がある。
近年、顧客の仕様要求水準が高まる傾向が見られます。これは、自動車や産業機械などの業界の顧客は正確な寸法と機械的特性を要求する一方、パイプライン業界の顧客は化学組成の制御と継ぎ目の完全性を要求するためです。
欧州電気抵抗溶接パイプ・チューブ市場
2025年時点で、世界の需要の約21%を欧州が占め、年平均成長率(CAGR)は約4.8%で成長すると予測されています。ドイツは、自動車産業、機械、エンジニアリング、建設、エネルギーインフラといった分野で溶接管製品に対する多様なニーズが生まれているため、重要な需要市場となっています。イタリアは機械および製造業において良好な需要基盤を形成しており、フランスはインフラおよびエネルギー需要に加え、航空宇宙工学および関連産業によって支えられています。
欧州における競争において、製品レベルでの炭素会計と環境情報はますます重要になってきている。アルセロールミタルは低炭素鋼管製品ラインと生産設備の開発を進めており、ザルツギッターのマンネスマン事業部門はドイツの水素コアネットワークプロジェクトに参加している。こうした動きは、鋼管の購入において性能と鉄鋼生産時の排出量が考慮されるようになることを意味する。
アジア太平洋地域における電気抵抗溶接パイプ・チューブ市場
アジア太平洋地域は2025年時点で世界の需要の約43%を占め、年平均成長率(CAGR)約6.5%で拡大すると予測されている。中国は最大の産業基盤を有し、日本と韓国は高度な自動車、機械、エネルギー、特殊鋼の生産能力を提供している。インドは、インフラ建設、都市ガス供給、自動車生産、国内鉄鋼加工が同時に拡大しているため、特に重要な成長市場として台頭している。
日本は、高度なパイプ冶金技術と高度な検査技術、そして自動車用途への応用を融合させている。韓国は造船業、エネルギーインフラ、重工業の恩恵を受けている。インドは、タタ・スチールとウェルスパン社が製品差別化を拡大するなど、国内に広範なパイプ製造エコシステムを有している。この地域の構造的な優位性は、統合された鉄鋼供給、大規模な製造クラスター、そして継続的なインフラ開発に由来する。
中東・アフリカにおける電気抵抗溶接パイプ・チューブ市場
中東・アフリカ市場は、エネルギーインフラ、水システム、産業プロジェクト、都市開発によって支えられています。湾岸諸国はエネルギーおよびプロセスインフラへの需要を生み出し、送水や海水淡水化関連の建設は新たな用途を生み出しています。各国政府が産業の現地化を推進するにつれ、現地生産と地域調達の重要性が高まっています。この地域は年平均成長率(CAGR)約5.3%で拡大すると予想されており、プロジェクトの仕様によってグレード、コーティング、検査要件がますます決定されるようになっています。
セグメンテーション分析
市場は、材料(鉄鋼、銅および合金、ニッケルおよび合金)と用途(石油・ガス、インフラおよび建設、発電、自動車、エンジニアリング)によって区分されます。
材料
鉄鋼は主要な材料カテゴリーであり、年平均成長率(CAGR)約5.8%で成長すると予測されています。これには、エネルギー、構造、自動車、エンジニアリングなど幅広い用途で使用される炭素鋼、合金鋼、特殊高強度鋼が含まれます。総合製鉄メーカーは、下流工程の溶接における鋼材の化学組成と表面品質を最適化することで、安定した溶接性能を確保し、加工時のばらつきを低減できます。
- 鋼材:構造、エネルギー、自動車、および一般工学用途における主要な材料。幅広いグレードの選択肢と確立された成形・溶接インフラにより、広く採用されている。
- 銅および合金:電気伝導性、熱伝導性、耐食性、または特殊な加工特性が、より高い材料コストを正当化する場合に使用されます。需要は、特定の電力、熱伝達、およびエンジニアリング用途に集中しています。
- ニッケルおよび合金:高い耐食性、高温性能、または腐食性の高いプロセス媒体に対する耐性が求められる過酷な環境に対応します。その戦略的重要性は、大量生産による貢献度よりも高く、認証要件が代替品への技術的な障壁となっているためです。
応用
ERW技術は、ラインパイプ、ケーシング関連製品、流通インフラ、および溶接構造が仕様で認められるプロセス用途に対応できるため、石油・ガス分野は依然として主要な応用分野となっています。パイプラインの更新とガスインフラへの投資により、一部の炭化水素市場の成熟度が相殺されるため、この分野は年平均約5.4%の成長が見込まれています。
- 石油・ガス業界:溶接品質、耐圧性能、靭性、耐腐食性、および業界規格への準拠が求められる。パイプラインおよび流通プロジェクトは、依然として主要な需要源である。
- インフラ・建設分野:構造用チューブ、水道インフラ、建築システム、土木工学関連用途を網羅。現地調達、製造効率、寸法精度が購買に影響を与える。
- 発電:ボイラー、熱伝達システム、ユーティリティ設備、および関連インフラにおいて、溶接管やパイプが使用されます。信頼性と高温性能は重要な選定基準となります。
- 自動車業界:車両構造、シャーシ、流体管理システム向けに、高い成形性、軽量性、寸法精度に優れたチューブが求められます。OEM認定とジャストインタイム納品により、サプライヤーとの強固な関係が構築されます。
- エンジニアリング:機械、産業機器、プロセスシステム、および加工組立品が含まれます。購入者は、特注寸法、表面品質、機械的性能、および確実な供給を最優先事項とします。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
石油とガス |
高い |
ガスネットワーク |
成熟した |
|
インフラと建設 |
高い |
都市再生 |
成熟した |
|
発電 |
中くらい |
暖房システム |
成熟した |
|
自動車 |
高い |
軽量化 |
スケーリング |
|
エンジニアリング |
中くらい |
精密チューブ |
スケーリング |
電気抵抗溶接パイプ・チューブ市場の成長要因と影響分析
ガス、水道、産業インフラの拡張
ガス配給、水道輸送、産業施設、インフラ改修への投資は、溶接管の需要基盤を直接的に拡大します。ERW(電気抵抗溶接)技術は、寸法精度、効率的な生産、標準化されたグレードが求められる用途に特に適しています。都市化とネットワークの更新により、単発のプロジェクト需要ではなく、継続的な調達需要が生まれるため、地域的な生産・流通ネットワークを持つメーカーは、より高い稼働率を維持できます。
この影響はバリューチェーン全体に及ぶ。インフラ建設業者はパイプの安定供給を予測可能に求め、販売業者は標準化された寸法と幅広いグレードの製品群を重視する。そのため、パイプ製造業者は柔軟な成形・仕上げシステムに投資する。これは、製造規模とプロジェクト固有の認証・納入能力を兼ね備えたサプライヤーにとって、新たなビジネスチャンスを生み出す。
エネルギー用途におけるより高い性能要件
エネルギーインフラにおいては、より強靭な材料、優れた靭性、信頼性の高い溶接部、そして過酷な使用環境への耐性がますます求められています。高圧ガス輸送や新たな水素システムの登場により、溶接管に求められる技術的要件は高まっています。タタ・スチールが開発した水素対応API X65 ERWパイプは、メーカーが従来のERWプラットフォームを新たなエネルギー用途に拡張している好例と言えるでしょう。
この要因により、競争の焦点は単純な生産経済性から、冶金、プロセス制御、認証、試験へと変化します。特殊な運転条件下で溶接性能と材料挙動を検証できる生産者は、より高度な技術的障壁と厳しい顧客認証要件を伴う用途に参入できるようになります。
自動車の軽量化と精密製造
自動車メーカーは、構造性能を維持しながら車両重量を軽減するために、高強度管状部品の使用を増やしています。ERW管は、シャーシ、ボディ、サスペンション、その他のエンジニアリング用途において、一貫した形状と優れた材料利用率を実現します。車両プラットフォームの再設計、製造の自動化、そしてより厳格な寸法要件が、需要を支えています。
商業的な意味合いとしては、より高付加価値のチューブ仕様への移行が挙げられます。サプライヤーは、短い生産サイクルと顧客固有の寸法に対応しながら、一貫した溶接品質と表面特性を維持する必要があります。これは、材料開発、成形、検査、二次加工の能力を統合したメーカーにとって有利となります。
電気抵抗溶接パイプ・チューブ市場の将来動向
低炭素溶接管の調達
電気抵抗溶接パイプ・チューブの動向は、製鉄業の脱炭素化とますます密接に結びついています。顧客は、チューブの性能だけでなく、鉄鋼生産および加工に伴う排出量も評価し始めています。そのため、グリーン鋼製品、環境製品宣言、リサイクル原料、電気炉製鋼などが商業的に重要性を増しています。
この変化は、生産者、流通業者、インフラ、そして購入者に影響を与える。JFEスチールがパイプ・チューブ流通チャネルを通じてグリーン鋼を商業化したことは、低炭素鋼が大規模な産業契約に限定されることなく、小ロットの管状製品用途にも進出できる可能性を示している。
高度な溶接監視と自動検査
電気抵抗溶接パイプ・チューブ市場の動向を見ると、溶接品質はますますデータ駆動型になりつつあることがわかります。自動制御、超音波探傷検査、渦電流探傷検査、寸法測定、デジタル生産記録などにより、製造業者は欠陥を早期に検出し、トレーサビリティを維持することが可能になっています。この傾向は、溶接不良が安全性、保証、または運用上の重大な影響を及ぼす可能性があるエネルギーおよび自動車分野において特に重要です。
将来の競争力は、高い生産スループットと継続的な品質保証を提供する検査システムを組み合わせることにかかっています。そのためには、材料の化学組成、成形条件、溶接パラメータ、検査結果、顧客認証などを連携できるデジタル統合型工場が有利になります。
ERWの水素インフラへの進出
水素は溶接管の新たな技術的可能性を切り開いています。既存の天然ガスインフラは、材料適合性、溶接挙動、圧力、漏洩、脆化といった点を考慮すると、水素輸送に適しているとは単純に考えられません。そのため、メーカー各社は水素輸送専用のグレードやパイプ形状の開発・検証を進めています。
この傾向は、鋼材の化学組成、溶接手順、試験プロトコル、およびプロジェクト認証に影響を与えるでしょう。水素対応のERW(電気抵抗溶接鋼)製品群を確立したメーカーは、水素の製造、貯蔵、輸送、および産業利用に関連するインフラプロジェクトにおいて優位な立場を築くことができます。
電気抵抗溶接パイプ・チューブ市場の機会
水素対応ERWパイププラットフォーム
水素輸送は、製造業者にとって既存のERW(強化再生溶接)設備をより高付加価値のエネルギー転換用途に活用する機会となる。パイプライン開発業者、ガスネットワーク事業者、水素製造業者、および産業ユーザーは、水素使用条件下での性能が実証された材料を必要としている。高強度鋼の製造、制御された溶接、非破壊検査、および第三者認証を統合できる製造業者にとって、この機会は最も有望である。
アジアとヨーロッパは、水素ネットワークへの投資が技術標準化と産業脱炭素化プログラムと並行して進められているため、特に魅力的な開発環境を提供しています。企業は、高品質なパイプグレードの開発、技術サポートの提供、製鉄から配送までの製品トレーサビリティの構築によって、価値を高めることができます。
低炭素自動車・インフラ用チューブ
自動車メーカー、建設会社、インフラ請負業者は、製造段階における炭素排出量削減目標への対応を迫られることが増えています。これは、鋼管メーカーにとって、ERW(電気抵抗溶接)の効率化と低排出鋼材の採用、そして検証済みの環境データを組み合わせる機会となります。このビジネス上のメリットは、材料供給にとどまらず、顧客が製品レベルの環境情報を調達やプロジェクト報告に活用できる点にも及びます。
製鋼と製管製造を統合したメーカーは、材料と加工の両方の段階を管理できるため、こうした製品の開発に有利な立場にある。最も大きなチャンスは、標準化された製品群にあり、顧客が既存の製造プロセスを再設計する必要なく、低炭素仕様を提供できる。
最近の動向
- 2026年9月:ボルネイ・グループ傘下のトゥフレサ社は、スペインにあるERW-RD-240パイプ生産ラインの寸法測定セクションを近代化するため、SMSグループと契約を締結しました。このプロジェクトでは、既存の寸法測定スタンド4台を交換し、寸法精度と生産効率の向上を図ります。設置工事は、2027年夏のメンテナンス期間中に実施される予定で、トゥフレサ社の高精度溶接パイプ生産能力を強化します。
- 2026年4月: Utva Silosi AD Kovin社は、セルビアの工場に新設するERWパイプ生産ラインのサプライヤーとしてDanieli社を選定しました。Danieli Centro Tube社は、直径最大50mm、肉厚最大3mmのパイプを毎分160メートルを超える速度で生産できる高周波溶接ラインを設置します。このラインは2027年前半に稼働開始予定で、構造用および自動車用用途を対象としています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -