
Mercado de cintas conductoras de electricidad: tamaño, cuota de mercado y previsiones 2034
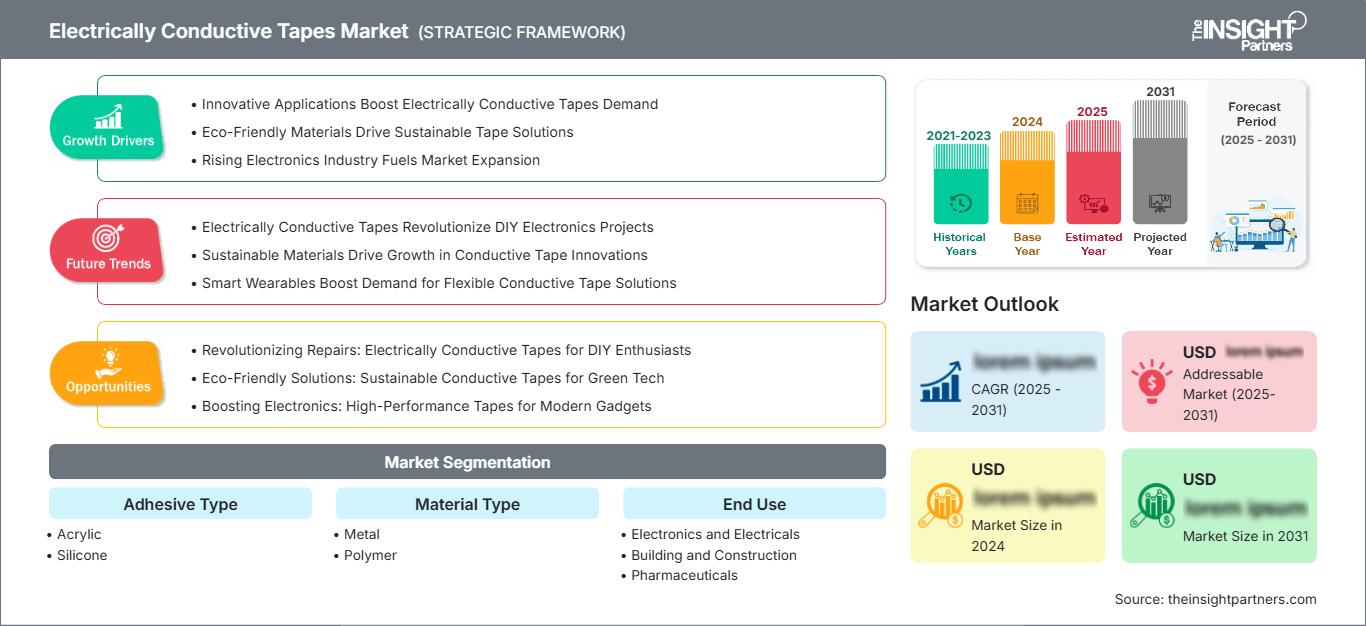
Tamaño del mercado de cintas conductoras de electricidad y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de adhesivo (acrílico, silicona); tipo de material (metal, polímero); uso final (electrónica y electricidad, construcción, productos farmacéuticos) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010210
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 26, 2026


Tamaño del mercado en 2025
1.710 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.080 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,78 %
Índice de crecimiento
Mercado potencial
21.670 millones de dólares estadounidenses
(2026-2034)
El mercado de cintas conductoras eléctricas alcanzó un valor de 1710 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 3080 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 6,78 % durante el período 2026-2034. Este mercado abarca soluciones de cintas adhesivas que combinan la unión con la conductividad eléctrica e incluye adhesivos acrílicos y de silicona, materiales metálicos y poliméricos, y aplicaciones en los sectores de electrónica y electricidad, construcción y productos farmacéuticos.
América del Norte representa un importante centro de demanda, ya que las cintas conductoras se integran en el ensamblaje de componentes electrónicos, el blindaje contra interferencias electromagnéticas, la puesta a tierra, la gestión de cables y equipos industriales especializados. El tamaño del mercado de cintas conductoras eléctricas en la región se ve impulsado por la fabricación de productos electrónicos, la inversión en semiconductores, la infraestructura de datos y la demanda de soluciones compactas para el control de EMI. Se estima que la región representará aproximadamente el 28 % de la demanda mundial en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6,1 % hasta 2034. La continua inversión en la fabricación de semiconductores en EE. UU. está generando requisitos adicionales para los materiales utilizados en el ensamblaje electrónico y la protección de componentes.
Evaluación y perspectivas del mercado de cintas conductoras de electricidad
- América del Norte: Se estima que la región representará aproximadamente el 28 % de la cuota de mercado mundial de cintas conductoras eléctricas en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6,1 % hasta 2034. Los sectores de semiconductores, centros de datos, telecomunicaciones, electrónica automotriz y fabricación de equipos industriales impulsan la demanda de cintas que proporcionan conexión a tierra y blindaje contra interferencias electromagnéticas (EMI), al tiempo que simplifican el ensamblaje.
- EE. UU.: Se estima que EE. UU. representa aproximadamente el 80 % de la demanda norteamericana y crece a una tasa compuesta anual de aproximadamente el 6,0 %. La fabricación de semiconductores, la infraestructura de IA, la fabricación de productos electrónicos y la electrónica de defensa aumentan la necesidad de materiales delgados de unión conductora y blindaje que puedan convertirse en formatos específicos para cada aplicación.
- Europa: Se estima que Europa concentrará aproximadamente el 25 % de la demanda mundial en 2025 y crecerá a una tasa anual compuesta (CAGR) de alrededor del 6,3 %. Alemania, Francia, Italia y el Reino Unido representan una importante demanda a través de la electrónica automotriz, la automatización industrial, las telecomunicaciones, los equipos médicos y la fabricación de productos electrónicos. La atención regulatoria a la sostenibilidad y la reparabilidad de los productos constituye un factor diferenciador clave.
- Asia Pacífico: Se estima que la región de Asia Pacífico representa aproximadamente el 39 % de la demanda mundial y crece a una tasa anual compuesta (CAGR) de aproximadamente el 7,4 %. China, Japón, Corea del Sur e India proporcionan una sólida base industrial a través del ensamblaje de productos electrónicos, la fabricación de semiconductores, pantallas, dispositivos de consumo, electrónica automotriz y aplicaciones relacionadas con baterías.
- Segmento más grande: Se estima que el segmento de electrónica y electricidad es el más grande, con una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 7,3 %. Su posición se ve respaldada por su alto uso en sistemas de puesta a tierra, blindaje EMI, ensamblaje de circuitos flexibles, montaje de componentes e interconexión eléctrica.
- Segmento de alto crecimiento: Se estima que el acrílico registrará una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 7,1%, ya que los sistemas acrílicos conductores proporcionan un equilibrio práctico entre adhesión, conductividad, rendimiento de conversión y compatibilidad con los procesos de ensamblaje electrónico.
- Empresas clave analizadas en detalle: 3M Company, Insul-Fab, tesa SE, Parafix Tapes & Conversions Ltd., PPI Adhesive Products Ltd., Avery Dennison Corporation, Advance Tapes International Limited, SK Direct Ltd., Laird Technologies, Inc., Nitto Denko Corporation, SEKISUI CHEMICAL CO., LTD. y TE Connectivity Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las cintas conductoras han evolucionado desde materiales de construcción sencillos, como láminas metálicas y adhesivos conductores, hasta sistemas avanzados donde la conductividad, la adhesión, la flexibilidad, el grosor, la capacidad de apantallamiento, la resistencia al calor y la conversión se optimizan para un uso final específico. Los adhesivos acrílicos conductores sensibles a la presión se han utilizado con diversos metales, como cobre, aluminio, tejidos conductores, no tejidos y soportes poliméricos. Estas cintas realizan funciones como la puesta a tierra, la conexión eléctrica, el apantallamiento electromagnético, la descarga electrostática y la fijación mecánica en un solo paso.
La arquitectura de los productos se está adaptando cada vez más a las necesidades específicas de cada aplicación. Las cintas isotrópicas son aquellas cuya conductividad se proporciona a través del material adhesivo, mientras que las cintas anisotrópicas permiten al fabricante elegir la dirección de conducción. El troquelado y la conversión se han convertido en actividades muy importantes en la cadena de valor, ya que los fabricantes han comenzado a comprar cintas preformadas para ajustarlas a diversos componentes, conectores, unidades de visualización, sensores, placas de circuitos y carcasas, ahorrando así en mano de obra de montaje.
Los ejemplos de productos recientes demuestran que la tendencia se inclina cada vez más hacia cintas delgadas y multifuncionales. La oferta actual de cintas conductoras incluye aquellas con soporte de cobre y tejidos conductores, diseñadas para áreas de contacto pequeñas, sustratos flexibles, conexión a tierra y blindaje EMI.
El crecimiento del mercado debería impulsarse mediante la continua localización de la producción electrónica en Norteamérica y Europa, junto con la expansión de la producción en la región de Asia-Pacífico. Los semiconductores, los encapsulados avanzados, las pantallas, los vehículos conectados, la automatización industrial y los equipos de telecomunicaciones requerirán cintas capaces de gestionar estructuras electrónicas más densas. En efecto, las estrategias de producción local influirán en la demanda más allá del sector de la electrónica de consumo.
La localización de la cadena de suministro impulsará a los fabricantes y transformadores de cintas a desarrollar un mejor soporte técnico y procesos de producción dentro de sus regiones. Los procesos de cualificación seguirán siendo necesarios, ya que los clientes suelen solicitar especificaciones de rendimiento en cuanto a aspectos eléctricos, mecánicos, ambientales y normativos antes de cualificar la cinta. Cabe destacar también que los proveedores que dominen la formulación de adhesivos, la selección de materiales conductores, el troquelado y la ingeniería de aplicaciones tendrán una ventaja competitiva.
Alcance del informe de mercado de cintas conductoras eléctricas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.710 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.080 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,78% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cintas conductoras de electricidad
El crecimiento de las cintas conductoras está directamente relacionado con la creciente densidad de dispositivos electrónicos. A medida que los componentes electrónicos se acercan cada vez más entre sí, resulta cada vez más difícil resolver los problemas de interferencia electromagnética y proporcionar la conexión a tierra necesaria utilizando únicamente fijaciones mecánicas. La cinta conductora combina en una sola operación el proceso de unión y la generación de propiedades eléctricas. Por lo tanto, este material resulta altamente ventajoso para aplicaciones donde las restricciones de espacio y peso, junto con el tiempo de montaje y la geometría de las piezas electrónicas, limitan otros tipos de soluciones.
La cadena de valor comienza con metal conductor, relleno conductor, película polimérica, tejido y sistema adhesivo. Los fabricantes crean la formulación de la cinta conductora y la laminan sobre el soporte o lámina elegidos. Los transformadores cortan, laminan, troquelan, realizan cortes parciales o enrollan la cinta según los requisitos del cliente. Los fabricantes de equipos originales y los fabricantes por contrato implementan el producto en electrónica, ensamblajes eléctricos, ingeniería automotriz, dispositivos médicos y otras industrias. Por lo tanto, los factores de calidad del producto están determinados por las propiedades adhesivas y la funcionalidad eléctrica de la construcción final.
La dinámica de la oferta varía sustancialmente según la arquitectura del producto. Las estructuras de cobre y aluminio dependen del costo y la disponibilidad del metal, mientras que las soluciones de tejido conductor imponen requisitos adicionales de uniformidad del recubrimiento y durabilidad mecánica. Las estructuras a base de polímeros pueden ofrecer ventajas en cuanto a peso y flexibilidad, pero requieren una formulación cuidadosa para lograr propiedades eléctricas estables. La química del adhesivo es igualmente importante, ya que los rellenos que aumentan la conductividad pueden afectar la pegajosidad, la cohesión, la flexibilidad y la procesabilidad. Por lo tanto, los fabricantes compiten a través de su conocimiento en formulación, más que simplemente por la disponibilidad del material de soporte.
El entorno competitivo se está orientando hacia soluciones personalizadas en lugar del suministro de cintas estándar. 3M Company ofrece cintas adhesivas conductoras de transferencia, de una y dos caras, y productos para ejes XYZ para aplicaciones electrónicas y de EMI. tesa SE combina adhesivos acrílicos conductores con soportes de cobre, aluminio, tela, espuma, tejido y no tejido. Laird Technologies, Inc. se especializa en tejidos conductores y adhesivos de transferencia para el apantallamiento EMI a nivel de carcasa. PPI Adhesive Products Ltd. ofrece cintas de transferencia conductoras y soluciones de apantallamiento basadas en láminas conductoras. Estas carteras ilustran cómo los proveedores se diferencian a través de la dirección de la conductividad, la adaptabilidad, el grosor, el apantallamiento, la conversión y el soporte de aplicaciones.
La inversión se dirige cada vez más al desarrollo de materiales para la electrónica y a la localización de la producción. Los proyectos de fabricación de semiconductores y componentes electrónicos generan demanda de materiales auxiliares que puedan ser cualificados cerca de las plantas de producción. Los proveedores pueden fortalecer su posición competitiva mediante el desarrollo de centros técnicos regionales, laboratorios de aplicaciones, capacidad de troquelado y formulaciones personalizadas. La capacidad de colaborar con los fabricantes de equipos originales (OEM) durante el diseño y la cualificación puede resultar más valiosa que un catálogo amplio, ya que las cintas conductoras suelen formar parte de un ensamblaje de ingeniería precisa.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cintas conductoras de electricidad: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de cintas conductoras de electricidad
Se estima que Norteamérica representará aproximadamente el 28 % de la demanda mundial en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 6,1 % hasta 2034. La región se beneficia de la fabricación de productos electrónicos, la inversión en semiconductores, los sistemas aeroespaciales y de defensa, la infraestructura de datos, las telecomunicaciones y la electrónica automotriz. Las cintas conductoras se utilizan para conectar superficies conductoras, gestionar las interferencias electromagnéticas, conectar a tierra componentes y proporcionar un blindaje flexible donde los conjuntos metálicos rígidos añadirían complejidad.
Estados Unidos es el principal centro de demanda regional. La expansión de la fabricación de semiconductores, la construcción de centros de datos, la informática avanzada, la infraestructura de comunicaciones y la electrónica automotriz incrementan el número de ensamblajes que requieren gestión de interferencias electromagnéticas (EMI). La política estadounidense en materia de semiconductores ha fomentado una importante inversión en la fabricación nacional, fortaleciendo así el entorno de producción de materiales electrónicos especializados.
Canadá contribuye a través de la electrónica, las telecomunicaciones, la industria aeroespacial, los equipos médicos y la manufactura industrial. Su proximidad a las redes de producción estadounidenses facilita el abastecimiento transfronterizo de materiales adhesivos de ingeniería y componentes transformados. México constituye otro importante eslabón de manufactura mediante el ensamblaje de automóviles y productos electrónicos, lo que genera demanda de materiales que pueden integrarse en entornos de producción de alto volumen.
Mercado estadounidense de cintas conductoras de electricidad
Se estima que Estados Unidos representa aproximadamente el 80 % de la demanda norteamericana y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 6 %. El mercado estadounidense se caracteriza por aplicaciones electrónicas de alto valor, en lugar de un consumo de cintas impulsado únicamente por el volumen. Las instalaciones de semiconductores, la electrónica aeroespacial, los sistemas de defensa, la infraestructura de comunicaciones, la electrónica automotriz y los centros de datos requieren materiales de blindaje y conexión a tierra que puedan soportar condiciones de ensamblaje exigentes.
El creciente ecosistema nacional de semiconductores es especialmente relevante, ya que la fabricación de chips y la producción de electrónica avanzada requieren un control preciso del rendimiento de los materiales y un suministro fiable. Empresas como 3M Company, Laird Technologies, Inc. y Avery Dennison Corporation participan en mercados más amplios de adhesivos técnicos y materiales electrónicos, mientras que los convertidores especializados ofrecen soporte para formatos específicos de cada cliente.
Mercado europeo de cintas conductoras de electricidad
Se estima que Europa representará aproximadamente el 25 % de la demanda mundial en 2025 y crecerá a una tasa compuesta anual de aproximadamente el 6,3 %. Alemania es un importante centro de demanda debido a su base en los sectores automotriz, de automatización industrial, de equipos eléctricos y de maquinaria. Las cintas conductoras son especialmente relevantes para unidades de control electrónico, sensores, pantallas, conjuntos de cableado y equipos industriales donde se requiere integrar el blindaje y la conexión a tierra sin aumentar significativamente el volumen.
Francia contribuye a través de los sectores aeroespacial, de defensa, automotriz, de telecomunicaciones y de equipos médicos. Su sólida base de ingeniería respalda la demanda de materiales conductores específicos para cada aplicación, que requieren fiabilidad ambiental y mecánica. Italia cuenta con un robusto ecosistema de maquinaria, electrodomésticos, componentes automotrices y equipos eléctricos que genera demanda de materiales conductores y de apantallamiento flexibles.
El Reino Unido contribuye a través de los sectores aeroespacial, de tecnología médica, electrónica, telecomunicaciones y manufactura especializada. La normativa europea influye cada vez más en el diseño de productos mediante la sostenibilidad, la reparabilidad, las restricciones químicas y los requisitos de eficiencia de recursos. Esto favorece las estructuras de cinta que cumplen con los requisitos de rendimiento, a la vez que permiten ensamblajes más delgados, un acceso más sencillo a los componentes y una menor intensidad de material.
Mercado de cintas conductoras de electricidad en la región Asia-Pacífico
Las previsiones del mercado de cintas conductoras indican que la región Asia-Pacífico (APAC) representará aproximadamente el 39 % de la demanda mundial en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) de alrededor del 7,4 %. China es un importante centro de demanda y fabricación gracias a sus industrias de electrónica, telecomunicaciones, dispositivos de consumo, automoción, baterías y equipos eléctricos. La producción local de componentes electrónicos impulsa la demanda tanto de cintas conductoras estándar como de formatos personalizados.
Japón ofrece una fuerte demanda a través de la electrónica automotriz, equipos de precisión, fabricación de semiconductores, electrónica de consumo y automatización industrial. Su mercado prioriza la fiabilidad, el control dimensional, la resistencia al calor y el rendimiento eléctrico a largo plazo. Corea del Sur se beneficia de la fabricación de pantallas, semiconductores, teléfonos inteligentes, baterías y electrónica avanzada, donde las estructuras conductoras compactas ofrecen conexión a tierra y blindaje sin ocupar un espacio significativo en los dispositivos.
India se está consolidando como un centro de demanda cada vez más importante debido a la expansión de la fabricación de productos electrónicos, el ensamblaje de dispositivos móviles, la electrónica automotriz y la producción nacional de componentes. El mercado sigue siendo más sensible al precio que Japón o Corea del Sur, lo que genera oportunidades para los proveedores que pueden combinar la conversión local con un rendimiento conductivo fiable. En toda la región de Asia-Pacífico, la proximidad a las plantas de ensamblaje de productos electrónicos sigue siendo una importante ventaja competitiva, ya que los clientes suelen requerir prototipado rápido y soporte para la producción.
Mercado de cintas conductoras eléctricas de MEA
El mercado de Oriente Medio y África (MEA) sigue siendo más pequeño que las principales regiones de fabricación de productos electrónicos, pero ofrece oportunidades en telecomunicaciones, equipos eléctricos, infraestructura, ensamblaje de automóviles, equipos médicos y sistemas industriales. La demanda se concentra en torno a los ensamblajes electrónicos importados y los centros de fabricación locales. Los proveedores que ofrecen soporte técnico y conversión a medida pueden abordar la fragmentada estructura de aprovisionamiento de la región. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 5,1%, a medida que avancen la modernización industrial y de la infraestructura electrónica.
Análisis de segmentación
Tipo adhesivo
El informe de mercado de cintas conductoras eléctricas muestra que se estima que el adhesivo acrílico registrará una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 7,1 % y representa el tipo de adhesivo de mayor crecimiento, ya que logra un equilibrio entre conductividad, adhesión, resistencia ambiental y requisitos de conversión en ensamblajes electrónicos y eléctricos. Las formulaciones acrílicas conductoras son ideales para aplicaciones sensibles a la presión, donde la unión y la conexión a tierra deben ocurrir simultáneamente.
Se estima que el mercado del silicio crecerá a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6,2 %. Los sistemas de silicio siguen siendo relevantes en aplicaciones donde la estabilidad térmica, la flexibilidad, la resistencia ambiental o la compatibilidad con sustratos exigentes son importantes. Su adopción se ve respaldada por aplicaciones electrónicas, industriales y médicas especializadas en las que un rendimiento a largo plazo justifica una mayor complejidad del material.
Tipo de material
El mercado de cintas conductoras eléctricas incluye materiales metálicos y poliméricos. Se estima que el mercado de metales crecerá a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6,9 %, ya que el cobre y el aluminio ofrecen una conductividad eléctrica y características de apantallamiento electromagnético (EMI) bien establecidas. Las cintas con soporte metálico se utilizan ampliamente para la puesta a tierra, el apantallamiento, la gestión de cables, los armarios eléctricos y los componentes electrónicos. La diferenciación de productos se centra cada vez más en el grosor de la lámina, la conductividad del adhesivo, la adaptabilidad, la resistencia a la corrosión y la capacidad de conversión.
Se estima que el mercado de polímeros crecerá a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6,3 %. Los polímeros conductores y los soportes basados en polímeros ofrecen flexibilidad, bajo peso, adaptabilidad y compatibilidad con estructuras electrónicas compactas. Los tejidos conductores y las películas de polímeros pueden ser especialmente útiles cuando las superficies son curvas o móviles, y cuando una lámina metálica rígida podría reducir la flexibilidad de ensamblaje.
Uso final
El mercado abarca los sectores de electrónica y electricidad, construcción y productos farmacéuticos. Se estima que el sector de electrónica y electricidad crecerá a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 7,3 %, lo que representa el segmento más grande. Su ámbito de aplicación en cintas conductoras eléctricas se extiende desde la conexión a tierra de PCB y FPC hasta el blindaje EMI, el ensamblaje de pantallas, sensores, conectores, dispositivos de consumo, infraestructura de datos y electrónica industrial.
Se estima que el sector de la construcción registrará una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6,0 %. Sus aplicaciones están relacionadas con sistemas eléctricos, gestión de cables, puesta a tierra, blindaje y componentes de construcción especializados. La adopción depende del rendimiento eléctrico, la eficiencia de la instalación, la compatibilidad con el sustrato, la durabilidad y los requisitos de seguridad aplicables.
Se estima que el sector farmacéutico crecerá a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 5,7 %. La demanda está vinculada principalmente a equipos electrónicos especializados, dispositivos médicos, sistemas de monitorización, sensores y entornos de fabricación controlados, más que a las formulaciones farmacéuticas en sí. La cualificación de productos hace hincapié en la limpieza, la fiabilidad, la compatibilidad química y la aplicación controlada.
Resumen de la oportunidad
|
Uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Electrónica y electricidad |
Alto |
Integración EMI |
Escalada |
|
Edificación y construcción |
Medio |
Conexión a tierra del sistema |
Escalada |
|
Productos farmacéuticos |
Bajo |
Blindaje del dispositivo |
Emergente |
Factores que impulsan el crecimiento del mercado de cintas conductoras eléctricas y análisis de su impacto
Aumento de la densidad de componentes electrónicos
El principal mecanismo de demanda es la creciente concentración de funciones electrónicas en conjuntos más pequeños. Los teléfonos inteligentes, pantallas, equipos informáticos, sensores, módulos automotrices y controladores industriales colocan cada vez más componentes conductores muy cerca unos de otros. Esto aumenta la necesidad de una conexión a tierra y un blindaje EMI fiables. La cinta conductora resuelve este problema a la vez que proporciona fijación, lo que permite a los fabricantes sustituir los pasos de fijación y blindaje por separado con un único componente modificado.
Expansión de la fabricación de semiconductores y productos electrónicos
La nueva capacidad de fabricación de semiconductores y productos electrónicos genera una demanda de materiales utilizados en el ensamblaje de componentes, el blindaje, la conexión a tierra y la integración de dispositivos. Las iniciativas de fabricación nacional en Norteamérica y Europa fortalecen los ecosistemas electrónicos regionales, mientras que la región de Asia-Pacífico continúa ofreciendo una amplia capacidad de producción. Los proveedores de cintas se benefician al poder validar los productos con los fabricantes durante la fase de diseño y suministrar el material cerca de las plantas de producción.
Transición hacia ensamblajes compactos y ligeros
La miniaturización de dispositivos favorece el uso de cintas conductoras, ya que las estructuras adhesivas delgadas ocupan menos espacio que los componentes convencionales de blindaje mecánico o conexión a tierra. Los circuitos flexibles, las pantallas, los sensores, los dispositivos portátiles, la electrónica automotriz y los equipos médicos compactos requieren materiales que se adapten a superficies irregulares manteniendo la continuidad eléctrica. Esto impulsa el desarrollo de capas conductoras más delgadas, soportes flexibles y adhesivos de alto rendimiento.
Tendencias futuras del mercado de cintas conductoras eléctricas
Cintas conductoras de electricidad: Tendencias hacia construcciones multifuncionales
Las tendencias del mercado de cintas conductoras indican que estas se diseñan cada vez más para cumplir múltiples funciones. La conexión a tierra, el apantallamiento electromagnético, la unión mecánica, la disipación de calor, la flexibilidad y la amortiguación pueden combinarse en una estructura multicapa. Este enfoque reduce el número de componentes y la complejidad del ensamblaje. Por lo tanto, los proveedores están optando por estructuras diseñadas en las que el soporte conductor, el adhesivo, el soporte y el tratamiento superficial se seleccionan conjuntamente, en lugar de optimizarse de forma independiente.
Mayor uso de sistemas conductores delgados y flexibles.
La electrónica de consumo, las pantallas para automóviles, los dispositivos portátiles y los sensores compactos están generando una demanda de materiales más delgados que puedan adaptarse a geometrías curvas o irregulares. Los tejidos conductores, las estructuras delgadas de cobre, las películas conductoras y los sistemas adhesivos especializados permiten que el blindaje siga los contornos del producto. Esta tendencia aumenta la importancia de la precisión del troquelado y la impregnación del adhesivo, ya que pequeñas desviaciones pueden afectar el contacto eléctrico y la fiabilidad del ensamblaje.
Integración de la sostenibilidad en el diseño de cintas
La sostenibilidad influye cada vez más en la formulación de adhesivos, la selección de soportes, los procesos de fabricación y las consideraciones sobre el final de la vida útil. Los fabricantes de cintas adhesivas investigan materiales de origen biológico, soportes de menor impacto ambiental, la reducción de disolventes y estructuras que faciliten la extracción de componentes. Los requisitos europeos de reparabilidad están reforzando la atención a cómo se ensamblan y reparan los productos electrónicos, lo que crea una oportunidad a largo plazo para cintas adhesivas funcionales que equilibren una fuerte adhesión con una extracción controlada.
Oportunidades de mercado para cintas conductoras de electricidad
Cintas conductoras específicas para aplicaciones en electrónica avanzada
Existe una gran oportunidad en el mercado de cintas conductoras personalizadas para equipos semiconductores, centros de datos, pantallas, sensores, electrónica automotriz y sistemas informáticos avanzados. Los compradores demandan cada vez más combinaciones específicas de dirección de conductividad, blindaje, adhesión, grosor, flexibilidad y resistencia ambiental. Los proveedores pueden aprovechar esta oportunidad desarrollando laboratorios de aplicaciones, prototipado rápido, troquelado y capacidades de codesarrollo que acorten los ciclos de cualificación del cliente.
Servicios de conversión y asistencia técnica localizados en centros de fabricación emergentes.
La expansión de la fabricación de productos electrónicos fuera de los centros de producción establecidos crea oportunidades para la conversión de cintas y el servicio técnico a nivel regional. India, el sudeste asiático, México y algunas ubicaciones europeas pueden brindar soporte para el corte, troquelado, laminación y empaquetado localizados, reduciendo así la complejidad logística. Los proveedores que combinan plataformas de materiales globales con soporte de ingeniería local pueden mejorar la capacidad de respuesta y adaptar las cintas conductoras a las geometrías y equipos de producción específicos de cada cliente.
Novedades recientes
- Mayo de 2026: NIPPON KINZOKU CO., LTD. reforzó la promoción de su acero inoxidable funcional L-Core como producto ecológico. Este material utiliza una modificación superficial patentada para crear vías conductoras dentro de la película pasiva, logrando una baja resistencia de contacto sin comprometer la resistencia a la corrosión del acero inoxidable. Esta tecnología puede eliminar el niquelado y las cintas conductoras en aplicaciones como carcasas de teléfonos inteligentes, circuitos impresos flexibles, marcos de pantallas y conectores eléctricos, lo que podría influir en la demanda de materiales de unión conductores.
- Septiembre de 2026: Investigadores del Forschungszentrum Jülich evaluaron cintas conductoras disponibles comercialmente para interconectar células solares de silicio heteroestructurado y perovskita-silicio sensibles al calor, sin necesidad de soldadura convencional a alta temperatura. El estudio analizó cintas isotrópicas y anisotrópicas que contenían partículas conductoras de plata y níquel. La cinta anisotrópica a base de níquel demostró una gran estabilidad eléctrica durante las pruebas de calor húmedo y ciclos térmicos, lo que destaca las cintas conductoras como una tecnología de interconexión de baja temperatura con gran potencial para los módulos fotovoltaicos de próxima generación.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -