
Mercato dei nastri conduttive di elettricità: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei nastri conduttivi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto per tipo di adesivo (acrilico, siliconico); tipo di materiale (metallo, polimero); utilizzo finale (elettronica ed elettrotecnica, edilizia e costruzioni, prodotti farmaceutici) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010210
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 26, 2026


Dimensioni del mercato nel 2025
1,71 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,08 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,78 %
Tasso di crescita
Mercato di riferimento
21,67 miliardi di dollari USA
(2026-2034)
Il mercato dei nastri conduttivi elettrici aveva un valore di 1,71 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3,08 miliardi di dollari entro il 2034, registrando un CAGR del 6,78% nel periodo 2026-2034. Il mercato comprende soluzioni di nastri adesivi che combinano l'adesione con la conduttività elettrica e include adesivi acrilici e siliconici, materiali metallici e polimerici e applicazioni nei settori dell'elettronica ed elettrotecnica, dell'edilizia e delle costruzioni e dei prodotti farmaceutici.
Il Nord America rappresenta un importante centro di domanda, poiché i nastri conduttivi sono integrati nell'assemblaggio di componenti elettronici, nella schermatura dalle interferenze elettromagnetiche, nella messa a terra, nella gestione dei cavi e in apparecchiature industriali specializzate. Le dimensioni del mercato dei nastri elettricamente conduttivi nella regione sono sostenute dalla produzione di componenti elettronici, dagli investimenti nel settore dei semiconduttori, dalle infrastrutture dati e dalla domanda di soluzioni compatte per il controllo delle interferenze elettromagnetiche. Si stima che la regione rappresenterà circa il 28% della domanda globale nel 2025 e crescerà a un tasso annuo composto (CAGR) di circa il 6,1% fino al 2034. I continui investimenti nella produzione di semiconduttori negli Stati Uniti stanno creando ulteriori esigenze per i materiali utilizzati nell'assemblaggio di componenti elettronici e nella protezione degli stessi.
Analisi e approfondimenti sul mercato dei nastri conduttivi.
- Nord America: si stima che la regione rappresenterà circa il 28% della quota di mercato globale dei nastri elettricamente conduttivi nel 2025 e crescerà a un tasso annuo composto (CAGR) di circa il 6,1% fino al 2034. I settori dei semiconduttori, dei data center, delle telecomunicazioni, dell'elettronica automobilistica e della produzione di apparecchiature industriali supportano la domanda di nastri che offrono messa a terra e schermatura EMI, semplificando al contempo l'assemblaggio.
- USA: Si stima che gli Stati Uniti rappresentino circa l'80% della domanda nordamericana e che crescano a un tasso annuo composto (CAGR) di circa il 6,0%. La fabbricazione di semiconduttori, le infrastrutture per l'intelligenza artificiale, la produzione di componenti elettronici e l'elettronica per la difesa aumentano la necessità di materiali sottili conduttivi per il collegamento e la schermatura, che possano essere convertiti in formati specifici per le diverse applicazioni.
- Europa: si stima che l'Europa deterrà circa il 25% della domanda globale nel 2025, con una crescita annua composta (CAGR) di circa il 6,3%. Germania, Francia, Italia e Regno Unito contribuiscono in modo significativo alla domanda attraverso i settori dell'elettronica automobilistica, dell'automazione industriale, delle telecomunicazioni, delle apparecchiature mediche e della produzione di elettronica. L'attenzione normativa alla sostenibilità e alla riparabilità dei prodotti rappresenta un importante elemento di differenziazione.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà circa il 39% della domanda globale e crescerà a un tasso annuo composto (CAGR) di circa il 7,4%. Cina, Giappone, Corea del Sud e India forniscono una solida base industriale attraverso l'assemblaggio di componenti elettronici, la produzione di semiconduttori, i display, i dispositivi di consumo, l'elettronica automobilistica e le applicazioni relative alle batterie.
- Segmento più ampio: Si stima che il segmento principale sia quello dell'elettronica e degli apparecchi elettrici, con un CAGR di circa il 7,3%. L'elevato utilizzo in applicazioni quali messa a terra, schermatura EMI, assemblaggio di circuiti flessibili, montaggio di componenti e interconnessione elettrica ne consolida la posizione.
- Segmento in forte crescita: si stima che l'acrilico registrerà un CAGR di circa il 7,1%, poiché i sistemi acrilici conduttivi offrono un equilibrio pratico tra adesione, conduttività, prestazioni di conversione e compatibilità con i processi di assemblaggio elettronico.
- Aziende chiave analizzate nel dettaglio: 3M Company, Insul-Fab, tesa SE, Parafix Tapes & Conversions Ltd., PPI Adhesive Products Ltd., Avery Dennison Corporation, Advance Tapes International Limited, SK Direct Ltd., Laird Technologies, Inc., Nitto Denko Corporation, SEKISUI CHEMICAL CO., LTD. e TE Connectivity Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I nastri elettricamente conduttivi si sono evoluti da semplici materiali da costruzione come fogli metallici e adesivi conduttivi a sistemi avanzati in cui conduttività, adesione, flessibilità, spessore, capacità di schermatura, resistenza al calore e convertibilità sono ottimizzati per una specifica applicazione finale. Gli adesivi acrilici conduttivi sensibili alla pressione sono stati utilizzati con vari metalli come rame, alluminio, tessuti conduttivi, tessuti non tessuti e supporti polimerici. Questi nastri svolgono funzioni quali messa a terra, connessione elettrica, schermatura EMI, scarica statica e fissaggio meccanico in un unico processo.
L'architettura dei prodotti sta diventando sempre più specifica per ogni applicazione. I nastri isotropici sono quelli la cui conduttività è fornita dal materiale adesivo, mentre i nastri anisotropici consentono al produttore di scegliere la direzione di conduzione. Il taglio e la trasformazione sono diventati attività molto importanti nella catena del valore, poiché i produttori hanno iniziato ad acquistare nastri preformati per adattarsi a vari componenti, connettori, display, sensori, circuiti stampati e contenitori, risparmiando così sulla manodopera di assemblaggio.
Esempi di prodotti recenti mostrano come la tendenza sia sempre più orientata verso nastri sottili e multifunzionali. L'offerta attuale di nastri conduttivi comprende quelli basati su supporto in rame e tessuti conduttivi, progettati per piccole aree di contatto, substrati flessibili, messa a terra e schermatura EMI.
La crescita del mercato dovrebbe essere supportata dalla continua localizzazione della produzione elettronica in Nord America ed Europa, unitamente all'espansione della produzione nella regione Asia-Pacifico. Semiconduttori, packaging avanzati, display, auto connesse, automazione industriale e apparecchiature per le telecomunicazioni richiederanno nastri in grado di gestire strutture elettroniche più dense. Di fatto, le strategie di produzione locale avranno un impatto sulla domanda anche al di fuori del settore dell'elettronica di consumo.
La localizzazione della catena di fornitura spingerà i produttori e i trasformatori di nastri adesivi a sviluppare un supporto tecnico e processi più efficienti a livello regionale. I processi di qualificazione rimarranno comunque necessari, poiché i clienti solitamente richiedono specifiche prestazionali relative ad aspetti elettrici, meccanici, ambientali e normativi prima di qualificare il nastro. È inoltre importante sottolineare che i fornitori in grado di gestire la formulazione degli adesivi, la selezione dei materiali conduttivi, il taglio a stampo e l'ingegneria applicativa avranno un vantaggio competitivo.
Ambito del rapporto di mercato sui nastri elettricamente conduttivi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,71 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 3,08 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,78% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei nastri conduttivi elettrici
Il fattore di crescita dei nastri conduttivi è direttamente correlato alla crescente densità dei dispositivi elettronici. Con i componenti elettronici sempre più vicini tra loro, diventa sempre più difficile risolvere i problemi di interferenza elettromagnetica e fornire il livello di messa a terra necessario utilizzando solo il fissaggio meccanico. Il nastro conduttivo combina in un'unica operazione il processo di incollaggio e la creazione di proprietà elettriche. Pertanto, il materiale risulta estremamente vantaggioso per le applicazioni in cui le limitazioni di spazio e peso, insieme ai tempi di assemblaggio e alla geometria dei componenti elettronici, precludono altre tipologie di soluzioni.
La catena del valore inizia con metallo conduttivo, riempitivo conduttivo, pellicola polimerica, tessuto e sistema adesivo. I produttori creano la formulazione del nastro conduttivo e lo laminano sul supporto o sulla lamina prescelta. I trasformatori tagliano, laminano, fustellano, tagliano a mezzo spessore o avvolgono il nastro in base alle esigenze del cliente. I produttori di apparecchiature originali (OEM) e i produttori a contratto utilizzano il prodotto nell'elettronica, negli assemblaggi elettrici, nell'ingegneria automobilistica, nei dispositivi medici e in altri settori. Pertanto, i fattori qualitativi del prodotto sono determinati dalle proprietà adesive e dalla funzionalità elettrica della struttura finale.
Le dinamiche di fornitura variano notevolmente a seconda dell'architettura del prodotto. Le strutture in rame e alluminio dipendono dal costo e dalla disponibilità del metallo, mentre le soluzioni in tessuto conduttivo introducono requisiti aggiuntivi in termini di uniformità del rivestimento e resistenza meccanica. Le strutture a base di polimeri possono offrire vantaggi in termini di peso e flessibilità, ma richiedono un'attenta formulazione per ottenere proprietà elettriche stabili. Anche la chimica degli adesivi è altrettanto importante, poiché i riempitivi che aumentano la conduttività possono influenzare l'adesività, la coesione, la flessibilità e la lavorabilità. I produttori, pertanto, competono grazie al know-how nella formulazione, piuttosto che semplicemente in base alla disponibilità del materiale di supporto.
Il contesto competitivo si sta spostando verso soluzioni personalizzate piuttosto che verso la fornitura di nastri adesivi standard. 3M Company offre prodotti adesivi conduttivi per trasferimento, monofacciali, bifacciali e per assi XYZ, destinati ad applicazioni elettroniche e di schermatura EMI. tesa SE combina adesivi acrilici conduttivi con supporti in rame, alluminio, tessuto, schiuma, tessuti e non tessuti. Laird Technologies, Inc. si concentra su tessuti conduttivi e adesivi per trasferimento per la schermatura EMI a livello di contenitore. PPI Adhesive Products Ltd. fornisce nastri adesivi conduttivi per trasferimento e soluzioni di schermatura a base di fogli conduttivi. Questi portfolio illustrano come i fornitori si differenziano in base alla direzione della conduttività, alla conformabilità, allo spessore, alla schermatura, alla conversione e al supporto applicativo.
Gli investimenti sono sempre più orientati verso lo sviluppo di materiali specifici per l'elettronica e la localizzazione della produzione. I progetti di produzione di semiconduttori ed elettronica creano domanda di materiali di supporto che possono essere qualificati in prossimità dei siti di produzione. I fornitori possono rafforzare la propria posizione competitiva sviluppando centri tecnici regionali, laboratori applicativi, capacità di fustellatura e formulazioni personalizzate. La capacità di collaborare con gli OEM durante la progettazione e la qualificazione può diventare più preziosa di un ampio catalogo, poiché i nastri conduttivi spesso fanno parte di un assemblaggio progettato con precisione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei nastri conduttivi: approfondimenti strategici
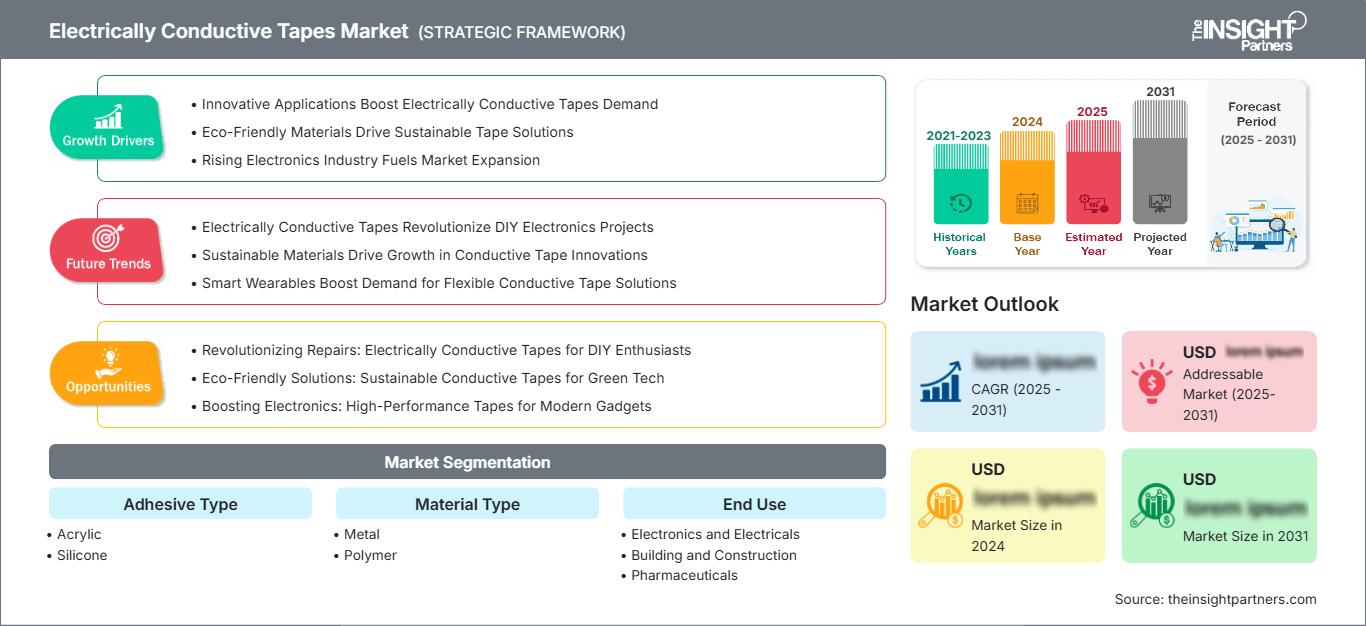
Approfondimenti regionali
Mercato nordamericano dei nastri conduttivi
Si stima che il Nord America rappresenterà circa il 28% della domanda globale nel 2025 e crescerà a un tasso annuo composto (CAGR) di circa il 6,1% fino al 2034. La regione beneficia della produzione di componenti elettronici, degli investimenti nei semiconduttori, dei sistemi aerospaziali e di difesa, delle infrastrutture dati, delle telecomunicazioni e dell'elettronica automobilistica. I nastri conduttivi vengono utilizzati per collegare superfici conduttive, gestire le interferenze elettromagnetiche, mettere a terra i componenti e fornire una schermatura flessibile laddove gli assemblaggi metallici rigidi complicherebbero le cose.
Gli Stati Uniti rappresentano il principale centro di domanda regionale. L'espansione della produzione di semiconduttori, la costruzione di data center, il calcolo avanzato, le infrastrutture di comunicazione e l'elettronica automobilistica aumentano il numero di assemblaggi che richiedono la gestione delle interferenze elettromagnetiche (EMI). La politica statunitense in materia di semiconduttori ha incoraggiato ingenti investimenti nella produzione interna, rafforzando il contesto a valle per i materiali elettronici specializzati.
Il Canada contribuisce attraverso i settori dell'elettronica, delle telecomunicazioni, dell'aerospaziale, delle apparecchiature mediche e della produzione industriale. La sua vicinanza alle reti produttive statunitensi favorisce l'approvvigionamento transfrontaliero di materiali adesivi speciali e componenti trasformati. Il Messico rappresenta un altro importante anello di congiunzione produttivo attraverso l'assemblaggio di componenti automobilistici ed elettronici, creando domanda di materiali che possono essere integrati in ambienti di produzione ad alto volume.
Mercato statunitense dei nastri conduttivi elettrici
Si stima che gli Stati Uniti rappresentino circa l'80% della domanda nordamericana e si prevede una crescita a un tasso annuo composto (CAGR) di circa il 6,0%. Il mercato statunitense è caratterizzato da applicazioni elettroniche ad alto valore aggiunto, piuttosto che da un consumo di nastri guidato esclusivamente dai volumi. Gli impianti di semiconduttori, l'elettronica aerospaziale, i sistemi di difesa, le infrastrutture di comunicazione, l'elettronica automobilistica e i data center richiedono materiali di schermatura e messa a terra in grado di resistere a condizioni di assemblaggio impegnative.
L'ecosistema nazionale dei semiconduttori in espansione è particolarmente rilevante perché la produzione di chip e di elettronica avanzata richiede prestazioni dei materiali controllate e una fornitura affidabile. Aziende come 3M Company, Laird Technologies, Inc. e Avery Dennison Corporation operano nei mercati più ampi degli adesivi tecnici e dei materiali elettronici, mentre i trasformatori specializzati supportano formati specifici per i clienti.
Mercato europeo dei nastri conduttivi.
Si stima che l'Europa rappresenterà circa il 25% della domanda globale nel 2025, con una crescita annua composta (CAGR) di circa il 6,3%. La Germania è un importante centro di domanda grazie alla sua base di produzione nel settore automobilistico, dell'automazione industriale, delle apparecchiature elettriche e dei macchinari. I nastri conduttivi sono particolarmente rilevanti per centraline elettroniche, sensori, display, cablaggi e apparecchiature industriali, dove la schermatura e la messa a terra devono essere integrate senza aggiungere ingombro eccessivo.
La Francia contribuisce attraverso i settori aerospaziale, della difesa, automobilistico, delle telecomunicazioni e delle apparecchiature mediche. La sua solida base ingegneristica ad alto valore aggiunto supporta la domanda di materiali conduttivi specifici per applicazioni che richiedono affidabilità ambientale e meccanica. L'Italia possiede un forte ecosistema di macchinari, elettrodomestici, componenti automobilistici e apparecchiature elettriche che crea domanda di materiali conduttivi e di schermatura flessibili.
Il Regno Unito contribuisce attraverso i settori aerospaziale, della tecnologia medica, dell'elettronica, delle telecomunicazioni e della produzione specializzata. La normativa europea sta influenzando sempre più la progettazione dei prodotti attraverso requisiti di sostenibilità, riparabilità, restrizioni chimiche ed efficienza delle risorse. Ciò favorisce le strutture a nastro che possono soddisfare i requisiti prestazionali, consentendo al contempo assemblaggi più sottili, un accesso più agevole ai componenti o una minore intensità di materiale.
Mercato dei nastri conduttivi elettrici nella regione Asia-Pacifico
Le previsioni di mercato per i nastri conduttivi indicano che la regione Asia-Pacifico (APAC) deterrà circa il 39% della domanda globale nel 2025, con una crescita annua composta (CAGR) di circa il 7,4%. La Cina rappresenta un importante centro di domanda e produzione grazie ai suoi settori dell'elettronica, delle telecomunicazioni, dei dispositivi di consumo, dell'automotive, delle batterie e delle apparecchiature elettriche. La produzione locale di componenti elettronici supporta la domanda sia di nastri conduttivi standard che di formati altamente personalizzati.
Il Giappone offre una forte domanda grazie all'elettronica automobilistica, alle apparecchiature di precisione, alla produzione di semiconduttori, all'elettronica di consumo e all'automazione industriale. Il suo mercato pone l'accento su affidabilità, controllo dimensionale, resistenza al calore e prestazioni elettriche a lungo termine. La Corea del Sud si basa su display, semiconduttori, smartphone, batterie e produzione di elettronica avanzata, dove le strutture conduttive compatte possono fornire messa a terra e schermatura senza occupare spazio significativo sui dispositivi.
L'India sta diventando un centro di domanda sempre più importante, grazie all'espansione della produzione di elettronica, dell'assemblaggio di dispositivi mobili, dell'elettronica automobilistica e della produzione nazionale di componenti. Il mercato rimane più sensibile ai prezzi rispetto a quello giapponese o sudcoreano, creando opportunità per i fornitori in grado di combinare la conversione localizzata con prestazioni conduttive affidabili. In tutta la regione Asia-Pacifico, la vicinanza agli impianti di assemblaggio di componenti elettronici rappresenta un importante vantaggio competitivo, poiché i clienti spesso richiedono prototipazione rapida e supporto alla produzione.
Mercato dei nastri conduttivi elettrici in Medio Oriente e Africa
Il mercato del Medio Oriente e dell'Africa (MEA) rimane più piccolo rispetto alle principali regioni di produzione elettronica, ma offre opportunità nei settori delle telecomunicazioni, delle apparecchiature elettriche, delle infrastrutture, dell'assemblaggio automobilistico, delle apparecchiature mediche e dei sistemi industriali. La domanda è concentrata attorno agli assemblaggi elettronici importati e ai centri di produzione locali. I fornitori che offrono supporto tecnico e conversioni specifiche per le applicazioni possono affrontare la struttura di approvvigionamento frammentata della regione. Si prevede che il mercato regionale crescerà a un tasso annuo composto (CAGR) di circa il 5,1% grazie ai progressi nelle infrastrutture elettroniche e nella modernizzazione industriale.
Analisi di segmentazione
Tipo di adesivo
Il rapporto di mercato sui nastri conduttivi elettrici mostra che l'adesivo acrilico dovrebbe registrare un CAGR di circa il 7,1% e rappresenta il tipo di adesivo in più rapida crescita perché è in grado di bilanciare conduttività, adesione, resistenza ambientale e requisiti di conversione in assemblaggi elettronici ed elettrici. Le formulazioni acriliche conduttive sono ampiamente adatte ad applicazioni sensibili alla pressione in cui l'incollaggio e la messa a terra devono avvenire simultaneamente.
Si stima che il mercato del silicone crescerà a un tasso annuo composto (CAGR) di circa il 6,2%. I sistemi a base di silicone rimangono rilevanti laddove sono importanti la stabilità termica, la flessibilità, la resistenza agli agenti atmosferici o la compatibilità con substrati esigenti. La loro adozione è supportata da applicazioni specializzate in ambito elettronico, industriale e medicale, in cui le prestazioni a lungo termine possono giustificare una maggiore complessità del materiale.
Tipo di materiale
Il mercato dei nastri conduttivi comprende materiali metallici e polimerici. Si stima che il settore dei metalli crescerà a un tasso annuo composto (CAGR) di circa il 6,9%, grazie alle consolidate caratteristiche di conduttività elettrica e schermatura EMI offerte da rame e alluminio. I nastri con supporto metallico sono ampiamente utilizzati per la messa a terra, la schermatura, la gestione dei cavi, i quadri elettrici e i componenti elettronici. La differenziazione del prodotto si concentra sempre più sullo spessore del foglio, sulla conduttività adesiva, sulla conformabilità, sulla resistenza alla corrosione e sulla capacità di trasformazione.
Si stima che il mercato dei polimeri crescerà a un tasso annuo composto (CAGR) di circa il 6,3%. I polimeri conduttivi e i supporti a base di polimeri offrono flessibilità, leggerezza, conformabilità e compatibilità con strutture elettroniche compatte. I tessuti conduttivi e le pellicole polimeriche possono essere particolarmente utili quando le superfici sono curve o in movimento e quando una lamina metallica rigida potrebbe ridurre la flessibilità di assemblaggio.
Uso finale
Il mercato comprende i settori dell'elettronica e dell'elettrotecnica, dell'edilizia e delle costruzioni e dei prodotti farmaceutici. Si stima che il settore dell'elettronica e dell'elettrotecnica crescerà a un tasso annuo composto (CAGR) di circa il 7,3% e rappresenta il segmento più ampio. L'ambito di applicazione dei nastri elettricamente conduttivi si estende dalla messa a terra di PCB e FPC alla schermatura EMI, agli assemblaggi di display, ai sensori, ai connettori, ai dispositivi di consumo, alle infrastrutture dati e all'elettronica industriale.
Si stima che il settore edile e delle costruzioni registrerà un tasso di crescita annuo composto (CAGR) di circa il 6,0%. Le applicazioni riguardano sistemi elettrici, gestione dei cavi, messa a terra, schermatura e componenti edili specializzati. L'adozione dipende dalle prestazioni elettriche, dall'efficienza di installazione, dalla compatibilità con i substrati, dalla durata e dai requisiti di sicurezza applicabili.
Si stima che il settore farmaceutico crescerà a un tasso annuo composto (CAGR) di circa il 5,7%. La domanda è legata principalmente ad apparecchiature elettroniche specializzate, dispositivi medici, sistemi di monitoraggio, sensori e ambienti di produzione controllati, piuttosto che alle formulazioni farmaceutiche stesse. La qualificazione del prodotto pone l'accento su pulizia, affidabilità, compatibilità chimica e applicazione controllata.
Panoramica dell'opportunità
|
Uso finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Elettronica ed elettrotecnica |
Alto |
Integrazione EMI |
Scalatura |
|
Edilizia e costruzioni |
Mezzo |
Messa a terra del sistema |
Scalatura |
|
Prodotti farmaceutici |
Basso |
Schermatura del dispositivo |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato dei nastri conduttivi elettrici.
Aumento della densità dei componenti elettronici
Il principale fattore che spinge a questa esigenza è la crescente concentrazione di funzioni elettroniche all'interno di assemblaggi sempre più piccoli. Smartphone, display, apparecchiature informatiche, sensori, moduli per autoveicoli e controllori industriali integrano sempre più spesso componenti conduttivi in prossimità l'uno dell'altro. Ciò aumenta la necessità di una messa a terra affidabile e di una schermatura dalle interferenze elettromagnetiche (EMI). Il nastro conduttivo risolve questo problema, fornendo al contempo un sistema di fissaggio che consente ai produttori di sostituire le fasi separate di fissaggio e schermatura con un unico componente modificato.
Espansione della produzione di semiconduttori ed elettronica
La nuova capacità produttiva di semiconduttori ed elettronica crea una domanda a valle per i materiali utilizzati nell'assemblaggio dei componenti, nella schermatura, nella messa a terra e nell'integrazione dei dispositivi. Le iniziative di produzione nazionale in Nord America ed Europa stanno rafforzando gli ecosistemi elettronici regionali, mentre la regione Asia-Pacifico continua a fornire un'ampia capacità produttiva. I fornitori di nastri adesivi traggono vantaggio dalla possibilità di qualificare i prodotti con i produttori già in fase di progettazione e di fornire il materiale in prossimità degli impianti di produzione.
Passaggio ad assemblaggi compatti e leggeri
La miniaturizzazione dei dispositivi favorisce i nastri conduttivi perché le sottili strutture adesive possono occupare meno spazio rispetto ai componenti convenzionali di schermatura meccanica o di messa a terra. Circuiti flessibili, display, sensori, dispositivi indossabili, elettronica automobilistica e apparecchiature mediche compatte richiedono materiali che si adattino a superfici irregolari mantenendo la continuità elettrica. Ciò incoraggia lo sviluppo di strati conduttivi più sottili, supporti flessibili e adesivi ad alte prestazioni.
Tendenze future del mercato dei nastri conduttivi elettrici
I nastri conduttivi elettrici si orientano verso costruzioni multifunzionali.
Le tendenze del mercato dei nastri conduttivi indicano che questi vengono sempre più spesso progettati per svolgere più di una funzione. Messa a terra, schermatura EMI, incollaggio meccanico, dissipazione del calore, flessibilità e ammortizzazione possono essere combinate all'interno di una struttura multistrato. Questo approccio riduce il numero di componenti e la complessità dell'assemblaggio. I fornitori si stanno quindi orientando verso strutture ingegnerizzate in cui il supporto conduttivo, l'adesivo, il vettore e il trattamento superficiale vengono selezionati congiuntamente anziché ottimizzati singolarmente.
Maggiore utilizzo di sistemi conduttivi sottili e flessibili
L'elettronica di consumo, i display per autoveicoli, i dispositivi indossabili e i sensori compatti stanno creando una domanda di materiali più sottili in grado di adattarsi a geometrie curve o irregolari. Tessuti conduttivi, sottili strutture in rame, pellicole conduttive e sistemi adesivi specializzati consentono alla schermatura di seguire i contorni del prodotto. Questa tendenza sta aumentando l'importanza della precisione del taglio e della bagnatura dell'adesivo, poiché anche piccole deviazioni possono compromettere il contatto elettrico e l'affidabilità dell'assemblaggio.
Integrazione della sostenibilità nella progettazione dei nastri
La sostenibilità sta influenzando sempre più la formulazione degli adesivi, la selezione dei supporti, i processi produttivi e le considerazioni relative al fine vita dei prodotti. I produttori di nastri adesivi stanno studiando materiali di origine biologica, supporti a basso impatto ambientale, riduzione dell'uso di solventi e strutture che facilitino la rimozione dei componenti. I requisiti europei in materia di riparabilità stanno rafforzando l'attenzione sulle modalità di assemblaggio e manutenzione dei prodotti elettronici, creando un'opportunità a lungo termine per nastri funzionali che bilancino un forte legame adesivo con una rimozione controllata.
Opportunità di mercato per i nastri elettricamente conduttivi
Nastri conduttivi specifici per applicazioni nell'elettronica avanzata
Esiste una grande opportunità nel settore dei nastri conduttivi personalizzati per apparecchiature a semiconduttore, data center, display, sensori, elettronica automobilistica e sistemi di calcolo avanzati. Gli acquirenti richiedono sempre più spesso combinazioni specifiche di direzione della conduttività, schermatura, adesione, spessore, flessibilità e resistenza ambientale. I fornitori possono cogliere questa opportunità sviluppando laboratori applicativi, prototipazione rapida, fustellatura e capacità di co-sviluppo che riducano i cicli di qualificazione del cliente.
Trasformazione localizzata e supporto tecnico nei centri manifatturieri emergenti
L'espansione della produzione di componenti elettronici al di fuori dei centri produttivi consolidati crea opportunità per la trasformazione di nastri conduttivi e l'assistenza tecnica a livello regionale. India, Sud-est asiatico, Messico e alcune località europee selezionate possono supportare localmente le operazioni di taglio, fustellatura, laminazione e confezionamento, riducendo al contempo la complessità logistica. I fornitori che combinano piattaforme globali di materiali con il supporto ingegneristico locale possono migliorare la reattività e personalizzare i nastri conduttivi in base alle specifiche geometrie e apparecchiature di produzione dei clienti.
Sviluppi recenti
- Maggio 2026: NIPPON KINZOKU CO., LTD. ha intensificato la promozione del suo acciaio inossidabile funzionale L-Core come prodotto ecologico. Il materiale utilizza una modifica superficiale brevettata per creare percorsi conduttivi all'interno del film passivo, ottenendo una bassa resistenza di contatto pur mantenendo la resistenza alla corrosione dell'acciaio inossidabile. Questa tecnologia può eliminare la nichelatura e i nastri conduttivi in applicazioni quali chassis per smartphone, circuiti stampati flessibili, cornici per display e connettori elettrici, influenzando potenzialmente la domanda di materiali di giunzione conduttivi.
- Settembre 2026: I ricercatori del Forschungszentrum Jülich hanno valutato nastri conduttivi disponibili in commercio per l'interconnessione di celle solari a eterogiunzione di silicio e perovskite-silicio termosensibili, senza ricorrere alla saldatura ad alta temperatura convenzionale. Lo studio ha esaminato nastri isotropi e anisotropi contenenti particelle conduttive di argento e nichel. Il nastro anisotropo a base di nichel ha dimostrato una forte stabilità elettrica durante i test di umidità, calore e cicli termici, evidenziando i nastri conduttivi come potenziale tecnologia di interconnessione a bassa temperatura per i moduli fotovoltaici di prossima generazione.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -