
イレクトリカリー導電性テープ市場:動向・需要・予測 2034
導電性テープ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:接着剤の種類(アクリル、シリコーン)、材料の種類(金属、ポリマー)、最終用途(電子機器および電気機器、建築および建設、医薬品)、地域(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00010210
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 26, 2026


2025年の市場規模
1.71米ドル 万
基準年値
2034年の予測
3.08米ドル 万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.78 %
成長率
対象市場
21.67米ドル 億7000万
(2026年~2034年)
導電性テープ市場の規模は、2025年には17億1,000万米ドルと評価され、2034年には30億8,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.78%を記録すると見込まれています。この市場は、接着性と導電性を兼ね備えた粘着テープソリューションを対象としており、アクリル系およびシリコーン系の接着剤、金属系およびポリマー系の材料、そして電子機器・電気機器、建築・建設、医薬品など幅広い用途が含まれます。
北米は、導電性テープが電子機器の組み立て、電磁干渉シールド、接地、ケーブル管理、特殊産業機器に組み込まれているため、大きな需要の中心地となっています。同地域の導電性テープ市場は、電子機器製造、半導体投資、データインフラ、そして小型EMI制御ソリューションへの需要によって支えられています。同地域は2025年には世界の需要の約28%を占め、2034年まで年平均成長率(CAGR)約6.1%で拡大すると予測されています。米国における半導体製造への継続的な投資は、電子機器の組み立てや部品保護に使用される材料に対する新たな需要を生み出しています。
導電性テープ市場の評価と洞察
- 北米:この地域は、2025年には世界の導電性テープ市場の約28%を占め、2034年まで年平均成長率(CAGR)約6.1%で成長すると予測されています。半導体、データセンター、通信、車載エレクトロニクス、産業機器製造などの分野では、接地とEMIシールド機能を提供しながら組み立てを簡素化するテープに対する需要が高まっています。
- 私たち:米国は北米の需要の約80%を占め、年平均成長率(CAGR)は約6.0%で成長すると推定されています。半導体製造、AIインフラ、電子機器製造、防衛電子機器などの分野では、用途に応じた形状に変換可能な薄型導電性接合材およびシールド材の需要が高まっています。
- ヨーロッパ:欧州は2025年には世界の需要の約25%を占め、年平均成長率(CAGR)は約6.3%で成長すると予測されています。ドイツ、フランス、イタリア、英国は、自動車エレクトロニクス、産業オートメーション、通信、医療機器、電子機器製造などの分野で重要な需要を生み出しています。製品の持続可能性と修理可能性に対する規制上の注目は、重要な差別化要因となっています。
- アジア太平洋地域:アジア太平洋地域は世界の需要の約39%を占め、年平均成長率(CAGR)は約7.4%で拡大すると推定されています。中国、日本、韓国、インドは、電子機器組立、半導体製造、ディスプレイ、民生機器、車載エレクトロニクス、バッテリー関連アプリケーションなどを通じて、強固な産業基盤を提供しています。
- 最大セグメント:電子機器・電気機器は、年平均成長率(CAGR)約7.3%で最大の主要セグメントになると推定されています。接地、EMIシールド、フレキシブル回路アセンブリ、部品実装、電気相互接続における高い使用率が、その地位を支えています。
- 高成長分野:アクリルは、導電性アクリルシステムが接着性、導電性、変換性能、および電子機器組立プロセスとの互換性の間で実用的なバランスを提供するため、年平均成長率(CAGR)約7.1%を記録すると予測されています。
- 詳細に分析された主要企業: 3M社、Insul-Fab社、tesa SE社、Parafix Tapes & Conversions Ltd.社、PPI Adhesive Products Ltd.社、Avery Dennison Corporation社、Advance Tapes International Limited社、SK Direct Ltd.社、Laird Technologies, Inc.社、日東電工株式会社、積水化学株式会社、TE Connectivity Ltd.社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
導電性テープは、金属箔や導電性接着剤といった単純な構成材料から、導電性、接着性、柔軟性、厚み、遮蔽性能、耐熱性、加工性などを特定の用途に合わせて最適化した高度なシステムへと進化を遂げてきました。導電性アクリル系感圧接着剤は、銅、アルミニウムなどの金属、導電性布、不織布、ポリマー基材など、様々な素材と組み合わせて使用されています。これらのテープは、接地、電気接続、EMIシールド、静電気放電、機械的固定といった機能を単一の工程で実現します。
製品アーキテクチャは、用途に特化したものへとますます変化しています。等方性テープは、接着剤によって導電性が確保されるテープであり、異方性テープは、メーカーが導電方向を選択できるテープです。メーカーが、さまざまな部品、コネクタ、ディスプレイユニット、センサー、回路基板、筐体に合わせてあらかじめ成形されたテープを購入し、組み立て作業の手間を省くようになったため、ダイカットや加工はバリューチェーンにおいて非常に重要な活動となっています。
最近の製品例を見ると、薄型で多機能なテープへの傾向がますます強まっていることがわかります。現在提供されている導電性テープには、銅を基材とし、導電性ファブリックを使用したものがあり、小さな接触面積、フレキシブル基板、接地、EMIシールドなどの用途向けに設計されています。
北米と欧州における電子機器の現地生産化の継続と、アジア太平洋地域における生産拡大が、市場の成長を支えるだろう。半導体、先端パッケージ、ディスプレイ、コネクテッドカー、産業オートメーション、通信機器には、より高密度な電子構造を管理できるテープが必要となる。つまり、現地生産戦略は、家電業界にとどまらず、幅広い需要に影響を与えることになる。
サプライチェーンの現地化が進むにつれ、テープメーカーや加工業者は、地域内でより優れた技術サポートと加工体制を構築する必要に迫られるだろう。顧客は通常、テープの認定前に電気的、機械的、環境的、および規制上の問題に関する性能仕様を要求するため、認定プロセスは依然として必要となる。また、接着剤の配合、導電性材料の選定、型抜き、およびアプリケーションエンジニアリングに対応できるサプライヤーは有利となることも留意すべきである。
導電性テープ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 17億1000万米ドル |
| 2034年までの市場規模 | 30億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.78% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
導電性テープ市場分析
導電性テープの成長要因は、電子機器の高密度化と密接に関係しています。電子部品同士がますます接近するにつれ、機械的な固定方法だけでは電磁干渉の問題を解決し、必要な接地レベルを確保することがますます困難になっています。導電性テープは、接着プロセスと電気的特性の付与を1つの工程で実現します。そのため、スペースや重量の制約、組み立て時間、電子部品の形状などによって他のソリューションが制限される用途において、この材料は非常に有効です。
バリューチェーンは、導電性金属、導電性充填材、ポリマーフィルム、布地、および接着システムから始まります。製造業者は導電性テープの配合を開発し、選択したキャリアまたは箔にラミネートします。加工業者は、顧客の要求に応じてテープをスリット、ラミネート、ダイカット、キスカット、またはスプールに巻き取ります。OEM(相手先ブランド製造業者)および受託製造業者は、電子機器、電気組立、自動車工学、医療機器、その他の産業でこの製品を採用します。したがって、製品の品質要因は、接着特性と最終構造の電気的機能によって決まります。
製品の構造によって供給状況は大きく異なります。銅やアルミニウムを用いた構造は金属のコストと入手可能性に左右されますが、導電性ファブリックを用いたソリューションでは、コーティングの均一性と機械的耐久性に関する追加要件が生じます。ポリマーベースの構造は軽量性と柔軟性という利点がありますが、安定した電気特性を実現するには慎重な配合が必要です。接着剤の化学組成も同様に重要であり、導電性を高める充填剤は粘着性、凝集性、柔軟性、加工性に影響を与える可能性があります。したがって、メーカーは単に裏打ち材の入手可能性ではなく、配合に関するノウハウによって競争することになります。
競争環境は、汎用テープの供給からカスタマイズされたソリューションへと移行しつつあります。3M社は、電子機器およびEMI用途向けに、導電性接着転写テープ、片面テープ、両面テープ、およびXYZ軸製品を提供しています。tesa SE社は、導電性アクリル系接着剤と銅、アルミニウム、布、フォーム、織布、不織布などの裏地を組み合わせています。Laird Technologies社は、筐体レベルのEMIシールド向けに、導電性布と転写接着剤構造を重視しています。PPI Adhesive Products社は、導電性転写テープと導電性箔ベースのシールドソリューションを提供しています。これらの製品ポートフォリオは、サプライヤーが導電方向、適合性、厚さ、シールド性能、加工技術、およびアプリケーションサポートを通じてどのように差別化を図っているかを示しています。
投資は、電子機器に特化した材料開発と生産の現地化にますます向けられています。半導体および電子機器の製造プロジェクトは、生産拠点の近くで品質評価が可能な材料に対する需要を生み出しています。サプライヤーは、地域技術センター、アプリケーションラボ、ダイカット設備、およびカスタマイズされた配合を開発することで、競争力を強化できます。導電性テープは多くの場合、高度に設計されたアセンブリの一部を構成するため、設計および品質評価の段階でOEMと協力できる能力は、幅広い製品カタログよりも価値が高くなる可能性があります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
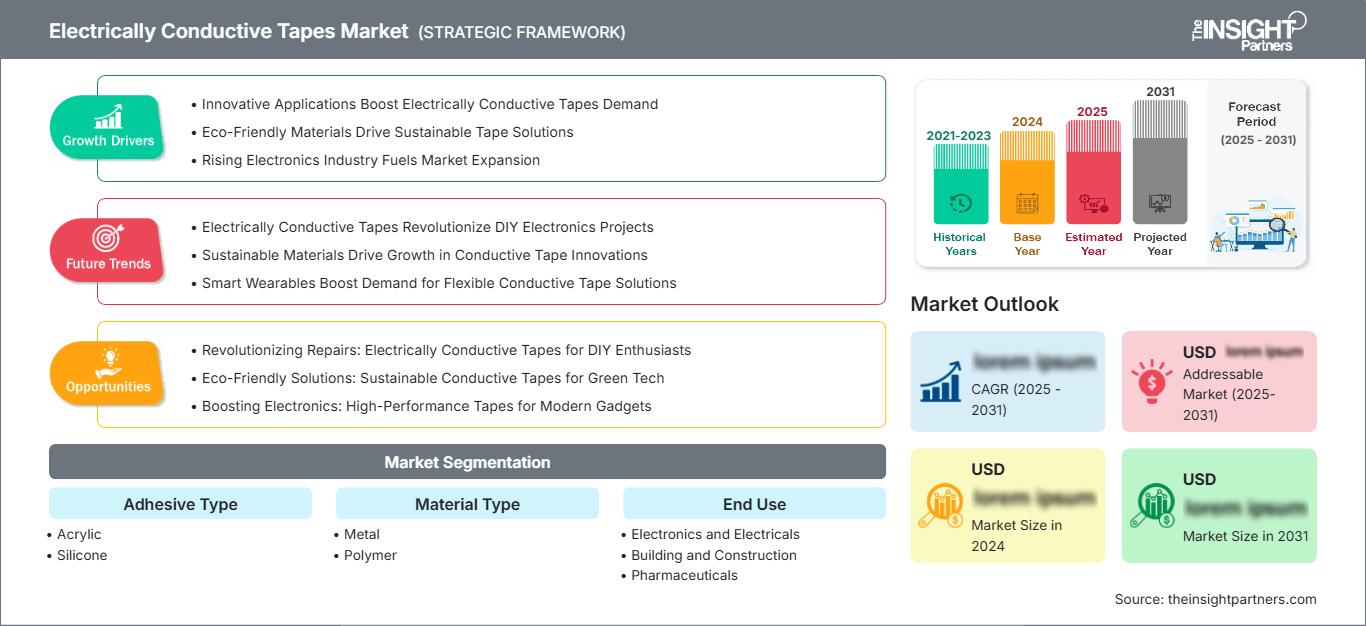
導電性テープ市場:戦略的洞察
地域別分析
北米の導電性テープ市場
北米は2025年には世界の需要の約28%を占め、2034年まで年平均成長率(CAGR)約6.1%で成長すると予測されています。この地域は、電子機器製造、半導体投資、航空宇宙・防衛システム、データインフラ、電気通信、自動車用電子機器などの分野で恩恵を受けています。導電性テープは、導電性表面の接続、電磁干渉の管理、部品の接地、そして剛性の高い金属アセンブリでは複雑化してしまうような箇所での柔軟なシールドの提供などに使用されます。
米国は主要な地域需要拠点である。半導体製造の拡大、データセンターの建設、高度なコンピューティング、通信インフラ、自動車用電子機器などにより、EMI管理を必要とするアセンブリの数が増加している。米国の半導体政策は、国内製造への大規模な投資を促進し、特殊電子材料の下流環境を強化してきた。
カナダは、電子機器、通信機器、航空宇宙、医療機器、および工業製造業を通じて貢献しています。米国生産ネットワークへの近接性は、特殊接着剤や加工部品の国境を越えた調達を支えています。メキシコは、自動車および電子機器組立を通じて重要な製造拠点としての役割を果たしており、大量生産環境に組み込める材料への需要を生み出しています。
米国における導電性テープ市場
北米の需要の約80%は米国が占めており、年平均成長率(CAGR)は約6.0%と予測されています。米国市場の特徴は、テープの大量消費だけでなく、高付加価値の電子機器用途にあります。半導体製造施設、航空宇宙エレクトロニクス、防衛システム、通信インフラ、自動車エレクトロニクス、データセンターなどでは、厳しい組立条件に耐えうるシールド材や接地材が求められています。
拡大を続ける国内半導体エコシステムは、チップ製造や高度な電子機器生産において、材料性能の制御と安定した供給が不可欠であるため、特に重要である。3M社、Laird Technologies社、Avery Dennison社などの企業は、より広範な技術接着剤および電子材料市場に参入しており、専門のコンバーターは顧客固有のフォーマットに対応している。
欧州の導電性テープ市場
欧州は2025年には世界の需要の約25%を占め、年平均成長率(CAGR)は約6.3%で拡大すると予測されています。ドイツは自動車、産業オートメーション、電気機器、機械などの産業基盤が充実しているため、重要な需要拠点となっています。導電性テープは、シールドと接地を大幅な体積増加なしに統合する必要がある電子制御ユニット、センサー、ディスプレイ、配線アセンブリ、産業機器などに特に適しています。
フランスは、航空宇宙、防衛、自動車、通信、医療機器の分野で貢献している。同国の高付加価値エンジニアリング基盤は、環境的および機械的信頼性が求められる用途特化型導電性材料への需要を支えている。イタリアは、機械、家電、自動車部品、電気機器の強力なエコシステムを有しており、柔軟な導電性材料およびシールド材料への需要を生み出している。
英国は、航空宇宙、医療技術、エレクトロニクス、電気通信、特殊製造業を通じて貢献している。欧州の規制は、持続可能性、修理可能性、化学物質規制、資源効率要件などを通じて、製品設計にますます影響を与えている。これは、性能要件を満たしつつ、より薄いアセンブリ、部品へのアクセス性の向上、または材料使用量の削減を可能にするテープ構造を有利にする。
アジア太平洋地域の導電性テープ市場
導電性テープ市場の予測によると、アジア太平洋地域は2025年には世界の需要の約39%を占め、年平均成長率(CAGR)は約7.4%で成長すると見込まれています。中国は、電子機器、通信機器、家電製品、自動車、バッテリー、電気機器などの産業が盛んなため、主要な需要地および製造拠点となっています。電子部品の現地生産は、標準的な導電性テープと高度にカスタマイズされた加工フォーマットの両方に対する需要を支えています。
日本は、車載エレクトロニクス、精密機器、半導体関連製造、民生用電子機器、産業オートメーションといった分野で強い需要を誇っています。日本市場では、信頼性、寸法精度、耐熱性、長期的な電気的性能が重視されます。一方、韓国は、ディスプレイ、半導体、スマートフォン、バッテリー、先端電子機器製造といった分野で需要が支えられており、小型の導電性構造によって、デバイスのスペースを大幅に消費することなく接地とシールドを実現できます。
電子機器製造、モバイル機器組立、車載エレクトロニクス、国内部品生産の拡大に伴い、インドはますます重要な需要拠点となっています。インド市場は日本や韓国よりも価格に敏感なため、現地での変換と信頼性の高い導電性を両立できるサプライヤーにとってチャンスが生まれています。アジア太平洋地域全体では、顧客が迅速な試作と生産サポートを必要とすることが多いため、電子機器組立工場への近さが依然として大きな競争優位性となっています。
MEA(中東・アフリカ)電気伝導テープ市場
中東・アフリカ(MEA)市場は、主要な電子機器製造地域に比べると規模は小さいものの、通信機器、電気機器、インフラ、自動車組立、医療機器、産業システムなどの分野で成長機会が存在する。需要は輸入電子機器組立品と現地生産拠点に集中している。技術サポートや用途に応じた加工サービスを提供するサプライヤーは、この地域の断片化された調達構造に対応できる。電子機器インフラと産業の近代化が進むにつれ、地域市場は年平均成長率(CAGR)約5.1%で拡大すると予測されている。
セグメンテーション分析
接着剤の種類
電気伝導性テープ市場レポートによると、アクリル系接着剤は年平均成長率(CAGR)約7.1%を記録すると予測されており、電子機器や電気機器の組み立てにおいて、導電性、接着性、耐環境性、変換要件のバランスを取ることができるため、最も急速に成長している接着剤タイプとなっています。導電性アクリル配合物は、接着と接地を同時に行う必要がある感圧用途に広く適しています。
シリコーン市場は年平均成長率(CAGR)約6.2%で拡大すると予測されています。シリコーン系材料は、温度安定性、柔軟性、耐環境性、あるいは要求の厳しい基材との適合性が重要な用途において、依然として高い有用性を有しています。シリコーンの採用は、長期的な性能がより高度な材料の複雑さを正当化できる、特殊な電子機器、産業機器、医療機器の用途によって支えられています。
材質の種類
導電性テープ市場には、金属材料とポリマー材料が含まれます。銅とアルミニウムは優れた導電性とEMIシールド特性を備えているため、金属材料は年平均成長率(CAGR)約6.9%で成長すると予測されています。金属裏打ちテープは、接地、シールド、ケーブル管理、電気キャビネット、電子部品などに幅広く使用されています。製品の差別化は、箔の厚さ、接着剤の導電性、適合性、耐腐食性、加工性といった点にますます重点が置かれるようになっています。
ポリマー市場は年平均成長率(CAGR)約6.3%で拡大すると予測されている。導電性ポリマーおよびポリマーベースのキャリアは、柔軟性、軽量性、適合性、および小型電子構造との互換性を提供する。導電性ファブリックおよびポリマーフィルムは、表面が湾曲している場合や可動する場合、あるいは硬質な金属箔では組み立ての柔軟性が低下する可能性がある場合に特に有用である。
最終用途
市場は、電子機器・電気機器、建築・建設、医薬品の3つの分野で構成されています。電子機器・電気機器分野は、年平均成長率(CAGR)約7.3%で成長すると予測されており、最大のセグメントとなっています。同分野の導電性テープの適用範囲は、プリント基板(PCB)やフレキシブルプリント基板(FPC)の接地から、電磁干渉(EMI)シールド、ディスプレイアセンブリ、センサー、コネクタ、民生機器、データインフラ、産業用電子機器まで多岐にわたります。
建築・建設業界は、年平均成長率(CAGR)約6.0%を記録すると予測されています。用途は、電気システム、ケーブル管理、接地、シールド、および特殊な建築部材に関連しています。採用は、電気的性能、設置効率、基材との適合性、耐久性、および適用される安全要件によって左右されます。
医薬品市場は年平均成長率(CAGR)約5.7%で拡大すると予測されている。需要は主に、医薬品製剤そのものよりも、特殊な電子機器、医療機器、モニタリングシステム、センサー、および管理された製造環境に関連している。製品の認証においては、清浄度、信頼性、化学的適合性、および管理された適用が重視される。
機会の概要
|
最終用途 |
収益貢献 |
トレンドタグ |
導入段階 |
|
電子・電気機器 |
高い |
EMI統合 |
スケーリング |
|
建築・建設 |
中くらい |
システム接地 |
スケーリング |
|
医薬品 |
低い |
デバイスシールド |
新興 |
導電性テープ市場の成長要因と影響分析
電子部品密度の向上
主な需要要因は、小型化されたアセンブリ内に電子機能がますます集中していることです。スマートフォン、ディスプレイ、コンピューター機器、センサー、車載モジュール、産業用コントローラーなどでは、導電性部品が互いに近接して配置されることが増えています。これにより、信頼性の高い接地とEMIシールドの必要性が高まっています。導電性テープは、この問題を解決すると同時に、取り付け性も提供し、メーカーが従来の固定とシールドの工程を、変換された単一の部品に置き換えることを可能にします。
半導体および電子機器製造の拡大
半導体および電子機器の新たな製造能力は、部品組立、シールド、接地、およびデバイス統合に使用される材料に対する下流需要を生み出します。北米とヨーロッパにおける国内製造イニシアチブは、地域の電子機器エコシステムを強化しており、アジア太平洋地域は引き続き大規模な生産能力を提供しています。テープサプライヤーは、設計段階でメーカーと連携して製品の認証を行い、生産施設に近い場所に材料を供給できる場合にメリットを得られます。
小型軽量アセンブリへの移行
デバイスの小型化に伴い、導電性テープは、従来の機械的なシールドや接地部品よりも薄型の接着構造で占有スペースを少なくできるため、有利な材料となっています。フレキシブル回路、ディスプレイ、センサー、ウェアラブルデバイス、車載エレクトロニクス、小型医療機器などでは、電気的連続性を維持しながら不規則な表面に沿って動作する材料が求められます。そのため、より薄い導電層、柔軟なキャリア、高性能接着剤の開発が促進されています。
導電性テープ市場の将来動向
導電性テープは多機能構造への応用が進む
導電性テープ市場の動向を見ると、導電性テープは複数の機能を備えるように設計される傾向が強まっていることがわかります。接地、EMIシールド、機械的接着、放熱、柔軟性、クッション性といった機能を多層構造で組み合わせることが可能です。このアプローチにより、部品点数と組み立ての複雑さを軽減できます。そのため、サプライヤーは、導電性基材、接着剤、キャリア、表面処理を個別に最適化するのではなく、まとめて選択する設計構造へと移行しつつあります。
薄型で柔軟な導電性システムの利用拡大
家電製品、車載ディスプレイ、ウェアラブルデバイス、小型センサーなどの分野では、曲面や不規則な形状にも適合する薄型素材への需要が高まっています。導電性ファブリック、薄型銅構造、導電性フィルム、特殊な接着システムなどにより、シールドを製品の輪郭に沿って形成することが可能です。こうした傾向は、わずかなずれでも電気的接触や組み立ての信頼性に影響を与える可能性があるため、型抜き精度と接着剤の含浸精度の重要性を増しています。
テープデザインへのサステナビリティの統合
持続可能性は、接着剤の配合、基材の選択、製造工程、そして製品寿命後の処理方法にますます影響を与えています。テープメーカーは、バイオベース材料、環境負荷の低い基材、溶剤の削減、そして部品の取り外しを容易にする構造などを研究しています。欧州の修理性に関する要件は、電子製品の組み立てと保守方法への注目を高めており、強力な接着力と制御された取り外し性を両立させた機能性テープにとって、長期的なビジネスチャンスを生み出しています。
導電性テープの市場機会
先端電子機器向け用途別導電性テープ
半導体製造装置、データセンター、ディスプレイ、センサー、車載エレクトロニクス、および高度なコンピューティングシステム向けのカスタム導電性テープには、大きなビジネスチャンスが存在します。顧客は、導電方向、シールド性、接着性、厚さ、柔軟性、および耐環境性といった要素の特定の組み合わせをますます求めるようになっています。サプライヤーは、アプリケーションラボ、ラピッドプロトタイピング、ダイカット、および顧客認定サイクルを短縮する共同開発能力を開発することで、この機会を捉えることができます。
新興製造拠点における地域密着型の加工と技術サポート
既存の生産拠点以外での電子機器製造の拡大は、地域におけるテープ加工および技術サービスの機会を生み出します。インド、東南アジア、メキシコ、および一部のヨーロッパの拠点は、物流の複雑さを軽減しながら、現地でのスリット加工、型抜き加工、ラミネート加工、およびパッケージングをサポートできます。グローバルな材料プラットフォームと現地のエンジニアリングサポートを組み合わせたサプライヤーは、対応力を向上させ、顧客固有の形状や生産設備に合わせて導電性テープをカスタマイズできます。
最近の動向
- 2026年5月:日本金属株式会社は、エコ製品としてLコア機能性ステンレス鋼のプロモーションを強化しました。この素材は、独自の表面改質技術を用いて不動態皮膜内に導電経路を形成することで、ステンレス鋼本来の耐食性を維持しながら低接触抵抗を実現しています。この技術により、スマートフォン筐体、フレキシブルプリント回路、ディスプレイベゼル、電気コネクタなどの用途において、ニッケルめっきや導電テープの使用を不要にすることができ、導電性接合材料の需要拡大につながる可能性があります。
- 2026年9月:ユーリッヒ研究センターの研究者らは、従来の高温はんだ付けを用いずに、熱に弱いシリコンヘテロ接合型太陽電池とペロブスカイトシリコン型太陽電池を相互接続するための市販の導電性テープを評価した。この研究では、銀とニッケルの導電性粒子を含む等方性および異方性テープを調べた。ニッケルをベースとした異方性テープは、湿熱試験および熱サイクル試験において高い電気的安定性を示し、次世代太陽光発電モジュール向けの低温相互接続技術として導電性テープが有望であることを明らかにした。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -