
Marché des rubans électroconducteurs : taille et prévisions 2034
Rapport d'analyse du marché des rubans conducteurs électriques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type d'adhésif (acrylique, silicone) ; type de matériau (métal, polymère) ; utilisation finale (électronique et électrique, bâtiment et construction, produits pharmaceutiques) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010210
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 26, 2026


Taille du marché en 2025
1,71 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,08 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
6,78 %
taux de croissance
Marché adressable
21,67 milliards de dollars américains
(2026-2034)
Le marché des rubans conducteurs électriques était évalué à 1,71 milliard de dollars américains en 2025 et devrait atteindre 3,08 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 6,78 % sur la période 2026-2034. Ce marché englobe les solutions de rubans adhésifs qui combinent collage et conductivité électrique et comprend des adhésifs acryliques et silicones, des matériaux métalliques et polymères, et des applications dans les secteurs de l'électronique et de l'électricité, du bâtiment et de la construction, et de la pharmacie.
L'Amérique du Nord représente un important centre de demande, car les rubans conducteurs sont intégrés à l'assemblage électronique, au blindage contre les interférences électromagnétiques, à la mise à la terre, à la gestion des câbles et aux équipements industriels spécialisés. Le marché des rubans conducteurs dans la région est soutenu par la fabrication électronique, les investissements dans les semi-conducteurs, les infrastructures de données et la demande de solutions compactes de contrôle des interférences électromagnétiques. On estime que la région représentera environ 28 % de la demande mondiale en 2025 et connaîtra une croissance annuelle composée d'environ 6,1 % jusqu'en 2034. La poursuite des investissements dans la fabrication de semi-conducteurs aux États-Unis engendre des besoins supplémentaires en matériaux utilisés pour l'assemblage électronique et la protection des composants.
Analyse et perspectives du marché des rubans conducteurs électriques
- Amérique du Nord : On estime que cette région représentera environ 28 % du marché mondial des rubans conducteurs en 2025 et connaîtra une croissance annuelle composée d’environ 6,1 % jusqu’en 2034. Les secteurs des semi-conducteurs, des centres de données, des télécommunications, de l’électronique automobile et de la fabrication d’équipements industriels soutiennent la demande de rubans assurant la mise à la terre et le blindage contre les interférences électromagnétiques tout en simplifiant l’assemblage.
- États-Unis : On estime que les États-Unis représentent environ 80 % de la demande nord-américaine et connaissent une croissance annuelle composée d’environ 6,0 %. La fabrication de semi-conducteurs, l’infrastructure d’IA, la production électronique et l’électronique de défense accroissent le besoin en matériaux conducteurs minces pour le collage et le blindage, pouvant être adaptés à des applications spécifiques.
- Europe : On estime que l’Europe représentera environ 25 % de la demande mondiale en 2025 et connaîtra une croissance annuelle composée d’environ 6,3 %. L’Allemagne, la France, l’Italie et le Royaume-Uni contribuent de manière significative à cette demande grâce aux secteurs de l’électronique automobile, de l’automatisation industrielle, des télécommunications, des équipements médicaux et de la fabrication de produits électroniques. L’attention portée par la réglementation à la durabilité et à la réparabilité des produits constitue un facteur de différenciation important.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter environ 39 % de la demande mondiale et connaître une croissance annuelle composée d’environ 7,4 %. La Chine, le Japon, la Corée du Sud et l’Inde constituent un solide tissu industriel grâce à l’assemblage électronique, la fabrication de semi-conducteurs, les écrans, les appareils grand public, l’électronique automobile et les applications liées aux batteries.
- Le segment le plus important est celui de l'électronique et de l'électrotechnique, avec un TCAC d'environ 7,3 %. Son utilisation intensive dans la mise à la terre, le blindage EMI, l'assemblage de circuits flexibles, le montage de composants et l'interconnexion électrique explique sa position dominante.
- Segment à forte croissance : L’acrylique devrait enregistrer un TCAC d’environ 7,1 % car les systèmes acryliques conducteurs offrent un équilibre pratique entre adhérence, conductivité, performances de conversion et compatibilité avec les processus d’assemblage électronique.
- Principales entreprises analysées en détail : 3M Company, Insul-Fab, tesa SE, Parafix Tapes & Conversions Ltd., PPI Adhesive Products Ltd., Avery Dennison Corporation, Advance Tapes International Limited, SK Direct Ltd., Laird Technologies, Inc., Nitto Denko Corporation, SEKISUI CHEMICAL CO., LTD., et TE Connectivity Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les rubans conducteurs ont évolué, passant de simples matériaux de construction comme les feuilles métalliques et les adhésifs conducteurs à des systèmes avancés où la conductivité, l'adhérence, la flexibilité, l'épaisseur, les propriétés de blindage, la résistance à la chaleur et la transformation sont optimisées pour une application spécifique. Les adhésifs acryliques conducteurs sensibles à la pression sont utilisés avec divers métaux tels que le cuivre, l'aluminium, les tissus conducteurs, les non-tissés et les supports polymères. Ces rubans permettent, en une seule étape, d'assurer la mise à la terre, la connexion électrique, le blindage électromagnétique, la protection contre les décharges électrostatiques et la fixation mécanique.
L'architecture des produits est de plus en plus adaptée aux applications spécifiques. Les rubans isotropes sont ceux dont la conductivité est assurée par l'adhésif, tandis que les rubans anisotropes permettent au fabricant de choisir le sens de la conduction. La découpe et la transformation sont devenues des étapes cruciales de la chaîne de valeur, car les fabricants achètent désormais des rubans préformés pour s'adapter à divers composants, connecteurs, écrans, capteurs, cartes de circuits imprimés et boîtiers, et ainsi réduire les coûts de main-d'œuvre liés à l'assemblage.
Des exemples de produits récents illustrent la tendance croissante aux rubans fins et multifonctionnels. L'offre actuelle de rubans conducteurs comprend des modèles à base de cuivre et de tissus conducteurs, conçus pour les petites surfaces de contact, les substrats flexibles, la mise à la terre et le blindage contre les interférences électromagnétiques.
La croissance du marché devrait être soutenue par la poursuite de la localisation de la production électronique en Amérique du Nord et en Europe, ainsi que par l'expansion de la production dans la région Asie-Pacifique. Les semi-conducteurs, les boîtiers avancés, les écrans, les véhicules connectés, l'automatisation industrielle et les équipements de télécommunications nécessiteront des rubans capables de gérer des structures électroniques plus denses. De fait, les stratégies de production locale auront un impact sur la demande, bien au-delà du secteur de l'électronique grand public.
La localisation de la chaîne d'approvisionnement incitera les fabricants et transformateurs de rubans adhésifs à développer un meilleur support technique et des procédés de fabrication plus performants au niveau régional. Les procédures de qualification demeureront indispensables, car les clients exigent généralement des spécifications de performance relatives aux aspects électriques, mécaniques, environnementaux et réglementaires avant de qualifier le ruban. Il convient également de noter que les fournisseurs maîtrisant la formulation des adhésifs, la sélection des matériaux conducteurs, la découpe et l'ingénierie d'application bénéficieront d'un avantage concurrentiel.
Portée du rapport sur le marché des rubans conducteurs électriques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,71 milliard de dollars américains |
| Taille du marché d'ici 2034 | 3,08 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,78% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des rubans conducteurs électriques
Le développement des rubans conducteurs est directement lié à la densité croissante des dispositifs électroniques. Avec des composants électroniques toujours plus rapprochés, il devient de plus en plus difficile de résoudre les problèmes d'interférences électromagnétiques et d'assurer la mise à la terre nécessaire par simple fixation mécanique. Le ruban conducteur combine en une seule opération le collage et la création des propriétés électriques. Ce matériau s'avère donc particulièrement avantageux pour les applications où les contraintes d'espace et de poids, ainsi que le temps d'assemblage et la géométrie des composants électroniques, limitent le choix d'autres solutions.
La chaîne de valeur commence avec du métal conducteur, une charge conductrice, un film polymère, un tissu et un système adhésif. Les fabricants élaborent la formulation du ruban conducteur et le laminent sur un support ou une feuille choisis. Les transformateurs le découpent, le laminent, le découpent à l'emporte-pièce, le prédécoupent ou l'enroulent en bobine selon les exigences du client. Les fabricants d'équipement d'origine (OEM) et les sous-traitants utilisent ce produit dans les secteurs de l'électronique, des assemblages électriques, de l'automobile, des dispositifs médicaux et autres. La qualité du produit dépend donc des propriétés adhésives et des performances électriques de l'assemblage final.
La dynamique d'approvisionnement varie considérablement selon l'architecture du produit. Les constructions en cuivre et en aluminium dépendent du coût et de la disponibilité des métaux, tandis que les solutions en tissu conducteur imposent des exigences supplémentaires en matière d'uniformité du revêtement et de durabilité mécanique. Les constructions à base de polymères peuvent offrir des avantages en termes de poids et de flexibilité, mais nécessitent une formulation précise pour obtenir des propriétés électriques stables. La chimie des adhésifs est tout aussi importante, car les charges qui augmentent la conductivité peuvent affecter l'adhérence, la cohésion, la flexibilité et la facilité de mise en œuvre. Par conséquent, la compétitivité des fabricants repose davantage sur leur savoir-faire en matière de formulation que sur la simple disponibilité des matériaux de support.
Le contexte concurrentiel évolue vers des solutions sur mesure plutôt que vers la fourniture de rubans adhésifs standard. 3M propose des adhésifs de transfert conducteurs, simples, doubles et pour applications XYZ, destinés à l'électronique et aux applications de protection contre les interférences électromagnétiques (EMI). tesa SE associe des adhésifs acryliques conducteurs à des supports en cuivre, aluminium, tissu, mousse, tissés et non tissés. Laird Technologies, Inc. privilégie les tissus conducteurs et les adhésifs de transfert pour le blindage EMI des boîtiers. PPI Adhesive Products Ltd. fournit des rubans de transfert conducteurs et des solutions de blindage à base de feuilles conductrices. Ces gammes illustrent comment les fournisseurs se différencient par la direction de la conductivité, la conformabilité, l'épaisseur, le blindage, la transformation et le support applicatif.
Les investissements se concentrent de plus en plus sur le développement de matériaux pour l'électronique et la localisation de la production. Les projets de fabrication de semi-conducteurs et de produits électroniques génèrent une demande en matériaux de support pouvant être qualifiés à proximité des sites de production. Les fournisseurs peuvent renforcer leur compétitivité en développant des centres techniques régionaux, des laboratoires d'application, des capacités de découpe et des formulations sur mesure. La capacité à collaborer avec les équipementiers lors de la conception et de la qualification peut s'avérer plus précieuse qu'un catalogue de produits étendu, car les rubans conducteurs font souvent partie d'un assemblage complexe.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
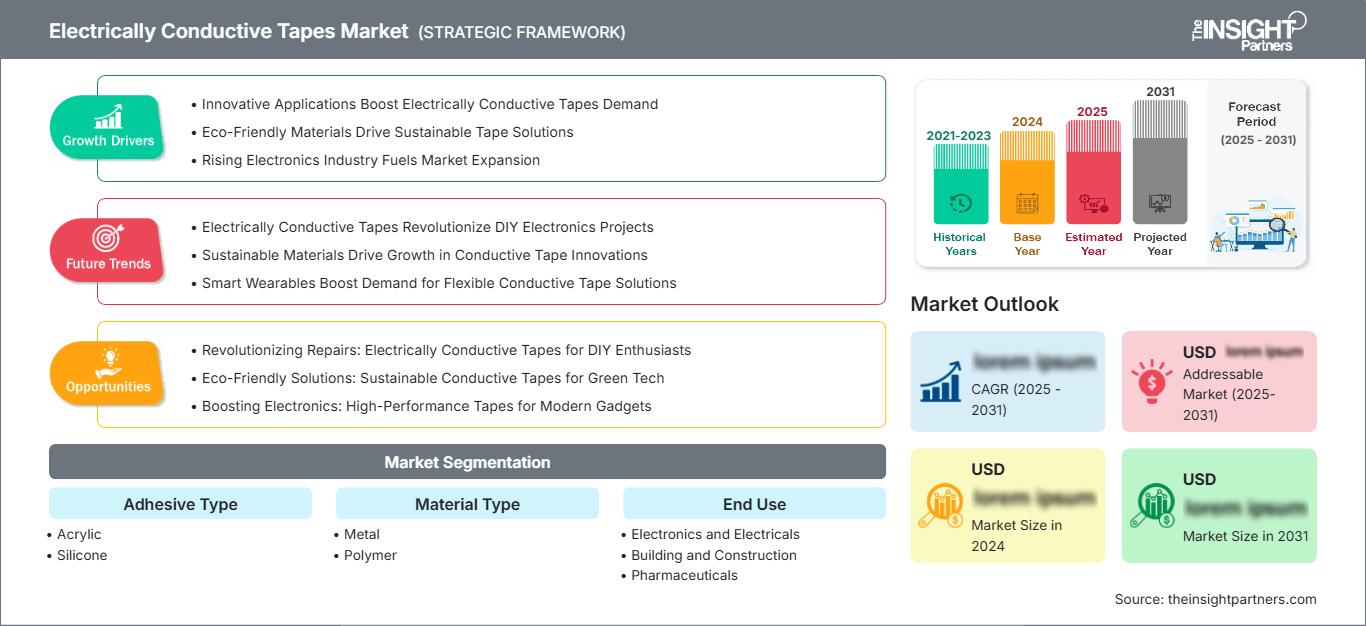
Marché des rubans conducteurs électriques : perspectives stratégiques
Perspectives régionales
Marché des rubans conducteurs électriques en Amérique du Nord
L'Amérique du Nord devrait représenter environ 28 % de la demande mondiale en 2025 et connaître une croissance annuelle composée d'environ 6,1 % jusqu'en 2034. La région bénéficie de la fabrication de produits électroniques, des investissements dans les semi-conducteurs, des systèmes aérospatiaux et de défense, des infrastructures de données, des télécommunications et de l'électronique automobile. Les rubans conducteurs servent à connecter des surfaces conductrices, à gérer les interférences électromagnétiques, à mettre à la terre des composants et à assurer un blindage flexible là où des assemblages métalliques rigides complexifieraient le système.
Les États-Unis constituent le principal centre de demande régional. L'expansion de la production de semi-conducteurs, la construction de centres de données, l'informatique de pointe, les infrastructures de communication et l'électronique automobile accroissent le nombre d'assemblages nécessitant une gestion des interférences électromagnétiques (IEM). La politique américaine en matière de semi-conducteurs a encouragé d'importants investissements dans la production nationale, renforçant ainsi l'environnement aval pour les matériaux électroniques spécialisés.
Le Canada contribue à l'économie mondiale par le biais de l'électronique, des télécommunications, de l'aérospatiale, des équipements médicaux et de la fabrication industrielle. Sa proximité avec les réseaux de production américains facilite l'approvisionnement transfrontalier en matériaux adhésifs techniques et en composants transformés. Le Mexique constitue un autre maillon important de la production grâce à l'assemblage automobile et électronique, créant une demande pour des matériaux pouvant être intégrés dans des environnements de production à grande échelle.
Marché américain des rubans conducteurs électriques
Les États-Unis représentent environ 80 % de la demande nord-américaine et devraient connaître une croissance annuelle composée d'environ 6 %. Le marché américain se caractérise par des applications électroniques à forte valeur ajoutée, et non par une simple consommation de rubans adhésifs basée sur le volume. Les usines de semi-conducteurs, l'électronique aérospatiale, les systèmes de défense, les infrastructures de communication, l'électronique automobile et les centres de données nécessitent des matériaux de blindage et de mise à la terre capables de résister à des conditions d'assemblage exigeantes.
L'essor de l'écosystème national des semi-conducteurs est particulièrement pertinent car la fabrication de puces et la production d'électronique de pointe exigent des performances de matériaux maîtrisées et un approvisionnement fiable. Des entreprises telles que 3M Company, Laird Technologies, Inc. et Avery Dennison Corporation interviennent sur des marchés plus vastes, notamment celui des adhésifs techniques et des matériaux électroniques, tandis que des transformateurs spécialisés prennent en charge les formats spécifiques des clients.
Marché européen des rubans conducteurs électriques
On estime que l'Europe représentera environ 25 % de la demande mondiale en 2025 et connaîtra une croissance annuelle composée d'environ 6,3 %. L'Allemagne constitue un important centre de demande grâce à ses secteurs de l'automobile, de l'automatisation industrielle, des équipements électriques et des machines. Les rubans conducteurs sont particulièrement pertinents pour les unités de commande électroniques, les capteurs, les écrans, les faisceaux de câbles et les équipements industriels où le blindage et la mise à la terre doivent être intégrés sans augmenter sensiblement l'encombrement.
La France contribue à l'économie mondiale grâce à ses secteurs de l'aérospatiale, de la défense, de l'automobile, des télécommunications et des équipements médicaux. Son solide écosystème d'ingénierie de pointe répond à la demande en matériaux conducteurs spécifiques, exigeant une fiabilité environnementale et mécanique. L'Italie, quant à elle, dispose d'un secteur des machines, de l'électroménager, des composants automobiles et des équipements électriques performant, générant une demande en matériaux conducteurs et de blindage flexibles.
Le Royaume-Uni contribue à l'effort mondial par le biais de l'aérospatiale, des technologies médicales, de l'électronique, des télécommunications et de la fabrication spécialisée. La réglementation européenne influence de plus en plus la conception des produits en matière de durabilité, de réparabilité, de restrictions chimiques et d'exigences d'efficacité des ressources. Ceci favorise les structures à ruban qui répondent aux exigences de performance tout en permettant des assemblages plus fins, un accès plus facile aux composants ou une consommation de matériaux réduite.
Marché des rubans conducteurs électriques en Asie-Pacifique
Les prévisions du marché des rubans conducteurs indiquent que la région Asie-Pacifique devrait représenter environ 39 % de la demande mondiale en 2025 et connaître une croissance annuelle composée d'environ 7,4 %. La Chine est un important centre de demande et de production grâce à ses industries de l'électronique, des télécommunications, des appareils grand public, de l'automobile, des batteries et des équipements électriques. La production locale de composants électroniques soutient la demande en rubans conducteurs standard et en formats transformés hautement personnalisés.
Le Japon génère une forte demande grâce à l'électronique automobile, les équipements de précision, la fabrication de semi-conducteurs, l'électronique grand public et l'automatisation industrielle. Son marché privilégie la fiabilité, la précision dimensionnelle, la résistance à la chaleur et les performances électriques à long terme. La Corée du Sud s'appuie sur les écrans, les semi-conducteurs, les smartphones, les batteries et la fabrication de produits électroniques de pointe, où des structures conductrices compactes permettent la mise à la terre et le blindage sans encombrer significativement l'appareil.
L'Inde est un centre de demande de plus en plus important, porté par l'expansion de la fabrication électronique, l'assemblage d'appareils mobiles, l'électronique automobile et la production locale de composants. Le marché y demeure plus sensible aux prix que le Japon ou la Corée du Sud, ce qui offre des opportunités aux fournisseurs capables d'allier transformation locale et performances conductrices fiables. Dans toute la région Asie-Pacifique, la proximité des usines d'assemblage électronique reste un atout concurrentiel majeur, car les clients ont souvent besoin d'un prototypage rapide et d'un soutien à la production.
Marché des rubans conducteurs électriques du Moyen-Orient et d'Afrique
Le marché MENA demeure plus petit que les principales régions productrices de produits électroniques, mais offre des opportunités dans les télécommunications, les équipements électriques, les infrastructures, l'assemblage automobile, les équipements médicaux et les systèmes industriels. La demande se concentre autour des assemblages électroniques importés et des pôles de production locaux. Les fournisseurs proposant un support technique et des services de conversion spécifiques à une application peuvent pallier la fragmentation du système d'approvisionnement de la région. Le marché régional devrait croître à un TCAC d'environ 5,1 % grâce aux progrès des infrastructures électroniques et à la modernisation industrielle.
Analyse de segmentation
Type d'adhésif
Le rapport sur le marché des rubans conducteurs indique que l'adhésif acrylique devrait enregistrer un TCAC d'environ 7,1 % et représente le type d'adhésif connaissant la croissance la plus rapide, car il offre un équilibre optimal entre conductivité, adhérence, résistance environnementale et compatibilité avec les exigences de conversion des assemblages électroniques et électriques. Les formulations acryliques conductrices sont particulièrement adaptées aux applications sensibles à la pression où la liaison et la mise à la terre doivent être simultanées.
Le marché du silicone devrait croître à un taux de croissance annuel composé d'environ 6,2 %. Les systèmes à base de silicone restent pertinents lorsque la stabilité thermique, la flexibilité, la résistance aux environnements difficiles ou la compatibilité avec des substrats exigeants sont des critères importants. Leur adoption est favorisée par des applications électroniques, industrielles et médicales spécialisées où les performances à long terme peuvent justifier une plus grande complexité du matériau.
Type de matériau
Le marché des rubans conducteurs comprend des matériaux métalliques et polymères. Le segment métallique devrait connaître une croissance annuelle composée d'environ 6,9 %, grâce à la conductivité électrique et aux propriétés de blindage électromagnétique éprouvées du cuivre et de l'aluminium. Les rubans à support métallique sont largement utilisés pour la mise à la terre, le blindage, la gestion des câbles, les armoires électriques et les composants électroniques. La différenciation des produits repose de plus en plus sur l'épaisseur du film, la conductivité de l'adhésif, la conformabilité, la résistance à la corrosion et la capacité de transformation.
Le marché des polymères devrait connaître une croissance annuelle composée d'environ 6,3 %. Les polymères conducteurs et les supports à base de polymères offrent flexibilité, légèreté, conformabilité et compatibilité avec les structures électroniques compactes. Les tissus conducteurs et les films polymères peuvent s'avérer particulièrement utiles lorsque les surfaces sont courbes ou mobiles, et lorsque la rigidité des feuilles métalliques risque de limiter la flexibilité d'assemblage.
Utilisation finale
Le marché comprend les secteurs de l'électronique et de l'électrotechnique, du bâtiment et de la construction, et de l'industrie pharmaceutique. Le secteur de l'électronique et de l'électrotechnique devrait connaître une croissance annuelle composée d'environ 7,3 % et représente le segment le plus important. Sa gamme de rubans conducteurs s'étend de la mise à la terre des circuits imprimés (PCB et FPC) au blindage EMI, en passant par les écrans, les capteurs, les connecteurs, les appareils grand public, les infrastructures de données et l'électronique industrielle.
Le secteur du bâtiment et de la construction devrait enregistrer un taux de croissance annuel composé (TCAC) d'environ 6,0 %. Les applications concernent les systèmes électriques, la gestion des câbles, la mise à la terre, le blindage et les composants de construction spécialisés. L'adoption de ces technologies dépend de leurs performances électriques, de leur facilité d'installation, de leur compatibilité avec le substrat, de leur durabilité et des exigences de sécurité applicables.
Le marché pharmaceutique devrait connaître une croissance annuelle composée d'environ 5,7 %. La demande est principalement liée aux équipements électroniques spécialisés, aux dispositifs médicaux, aux systèmes de surveillance, aux capteurs et aux environnements de fabrication contrôlés, plutôt qu'aux formulations pharmaceutiques elles-mêmes. La qualification des produits met l'accent sur la propreté, la fiabilité, la compatibilité chimique et une application contrôlée.
Aperçu des opportunités
|
Utilisation finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Électronique et électricité |
Haut |
Intégration EMI |
Mise à l'échelle |
|
Bâtiment et construction |
Moyen |
Mise à la terre du système |
Mise à l'échelle |
|
Médicaments |
Faible |
blindage des dispositifs |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des rubans conducteurs électriques
Augmentation de la densité des composants électroniques
Le principal facteur de demande est la concentration croissante des fonctions électroniques au sein d'ensembles plus petits. Smartphones, écrans, équipements informatiques, capteurs, modules automobiles et contrôleurs industriels regroupent de plus en plus de composants conducteurs. Ceci accroît le besoin d'une mise à la terre fiable et d'un blindage contre les interférences électromagnétiques (EMI). Le ruban conducteur répond à ce besoin tout en assurant la fixation, permettant ainsi aux fabricants de remplacer les étapes de fixation et de blindage distinctes par un seul composant.
Expansion de la fabrication de semi-conducteurs et de produits électroniques
L'augmentation des capacités de production de semi-conducteurs et d'électronique crée une demande en aval pour les matériaux utilisés dans l'assemblage des composants, le blindage, la mise à la terre et l'intégration des dispositifs. Les initiatives de production nationale en Amérique du Nord et en Europe renforcent les écosystèmes électroniques régionaux, tandis que la région Asie-Pacifique continue d'offrir d'importantes capacités de production. Les fournisseurs de rubans adhésifs bénéficient de la possibilité de qualifier les produits avec les fabricants dès la phase de conception et de fournir des matériaux à proximité des sites de production.
Évolution vers des ensembles compacts et légers
La miniaturisation des dispositifs favorise l'utilisation de rubans conducteurs, car les structures adhésives fines occupent moins d'espace que les composants de blindage ou de mise à la terre mécaniques classiques. Les circuits flexibles, les écrans, les capteurs, les dispositifs portables, l'électronique automobile et les équipements médicaux compacts nécessitent des matériaux capables d'épouser les surfaces irrégulières tout en assurant la continuité électrique. Ceci encourage le développement de couches conductrices plus fines, de supports flexibles et d'adhésifs haute performance.
Tendances futures du marché des rubans conducteurs électriques
Rubans conducteurs électriques : tendances vers des constructions multifonctionnelles
Les tendances du marché des rubans conducteurs indiquent que ces rubans sont de plus en plus souvent conçus pour remplir plusieurs fonctions. Mise à la terre, blindage électromagnétique, collage mécanique, dissipation thermique, flexibilité et amortissement peuvent être combinés au sein d'une structure multicouche. Cette approche permet de réduire le nombre de composants et la complexité d'assemblage. Les fournisseurs s'orientent donc vers des conceptions intégrées où le support conducteur, l'adhésif, le matériau de fixation et le traitement de surface sont sélectionnés conjointement plutôt qu'optimisés séparément.
Utilisation accrue des systèmes conducteurs minces et flexibles
L'électronique grand public, les écrans automobiles, les objets connectés et les capteurs compacts engendrent une demande croissante de matériaux plus fins, capables d'épouser des formes courbes ou irrégulières. Les tissus conducteurs, les structures en cuivre mince, les films conducteurs et les systèmes adhésifs spécialisés permettent au blindage de suivre les contours du produit. Cette tendance renforce l'importance de la précision de découpe et de l'imprégnation par l'adhésif, car de faibles écarts peuvent affecter le contact électrique et la fiabilité de l'assemblage.
Intégration du développement durable dans la conception des rubans adhésifs
Le développement durable influence de plus en plus la formulation des adhésifs, le choix des supports, les procédés de fabrication et la gestion de la fin de vie des composants. Les fabricants de rubans adhésifs étudient des matériaux biosourcés, des supports à faible impact environnemental, la réduction des solvants et des conceptions facilitant le retrait des composants. Les exigences européennes en matière de réparabilité renforcent l'attention portée à l'assemblage et à la maintenance des produits électroniques, créant ainsi des perspectives à long terme pour les rubans adhésifs fonctionnels alliant forte adhérence et retrait contrôlé.
Opportunités du marché des rubans conducteurs électriques
Rubans conducteurs spécifiques à l'application pour l'électronique avancée
Il existe un marché important pour les rubans conducteurs personnalisés destinés aux équipements semi-conducteurs, aux centres de données, aux écrans, aux capteurs, à l'électronique automobile et aux systèmes informatiques avancés. Les acheteurs exigent de plus en plus des combinaisons spécifiques de direction de conductivité, de blindage, d'adhérence, d'épaisseur, de flexibilité et de résistance environnementale. Les fournisseurs peuvent saisir cette opportunité en développant des laboratoires d'application, des capacités de prototypage rapide, de découpe et de co-développement permettant de raccourcir les cycles de qualification client.
Transformation localisée et assistance technique dans les pôles de fabrication émergents
L'expansion de la production électronique hors des centres de production traditionnels crée des opportunités pour la transformation de rubans conducteurs et les services techniques régionaux. L'Inde, l'Asie du Sud-Est, le Mexique et certains sites européens peuvent assurer localement le refendage, la découpe, le laminage et le conditionnement, tout en simplifiant la logistique. Les fournisseurs qui combinent des plateformes de matériaux globales et un support technique local peuvent améliorer leur réactivité et adapter les rubans conducteurs aux géométries et aux équipements de production spécifiques de leurs clients.
Développements récents
- Mai 2026 : NIPPON KINZOKU CO., LTD. a renforcé la promotion de son acier inoxydable fonctionnel L-Core en tant que produit éco-responsable. Ce matériau utilise une modification de surface exclusive pour créer des chemins conducteurs au sein du film passif, ce qui permet d’obtenir une faible résistance de contact tout en préservant la résistance à la corrosion de l’acier inoxydable. Cette technologie peut éliminer le nickelage et les rubans conducteurs dans des applications telles que les châssis de smartphones, les circuits imprimés flexibles, les cadres d’écran et les connecteurs électriques, influençant potentiellement la demande de matériaux d’assemblage conducteurs.
- Septembre 2026 : Des chercheurs du Forschungszentrum Jülich ont évalué des rubans conducteurs disponibles dans le commerce pour l’interconnexion de cellules solaires à hétérojonction silicium-pérovskite et à hétérojonction silicium-pérovskite, sensibles à la chaleur, sans recourir au brasage conventionnel à haute température. L’étude a porté sur des rubans isotropes et anisotropes contenant des particules conductrices d’argent et de nickel. Le ruban anisotrope à base de nickel a démontré une excellente stabilité électrique lors de tests en milieu humide et sous cycles thermiques, confirmant ainsi le potentiel des rubans conducteurs comme technologie d’interconnexion à basse température pour les modules photovoltaïques de nouvelle génération.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -