
Mercado de condensadores de película: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de condensadores de película y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (condensador de película de papel, condensador de película de plástico); aplicaciones (electrónica, electrodomésticos, comunicaciones, otros); sector vertical (automoción, energía y servicios públicos, electrónica de consumo, gobierno y defensa, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009134
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
2.600 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.530 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,37 %
Índice de crecimiento
Mercado potencial
32.270 millones de dólares estadounidenses
(2026-2034)
El mercado de condensadores de película alcanzó un valor de 2600 millones de dólares estadounidenses en 2025 y se prevé que alcance los 4530 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,37 % durante el período 2026-2034. Este crecimiento se atribuye a la mayor adopción de condensadores de baja pérdida y autorreparables en áreas como la conversión de energía, la electrónica automotriz, los electrodomésticos, la infraestructura de comunicaciones, la generación de energía renovable y las aplicaciones militares, debido al impacto de la resistencia térmica, la capacidad de pulso y la vida útil en la selección de condensadores.
Se prevé que el mercado norteamericano de condensadores de película crezca entre un 5,8 % y un 6,4 % durante el período de pronóstico hasta 2034, impulsado por la demanda de condensadores de enlace de CC, de amortiguación y de supresión de interferencias debido al aumento de las inversiones en sistemas de propulsión eléctrica, fuentes de alimentación para centros de datos, modernización de la red eléctrica y electrodomésticos. Asimismo, se espera una mayor demanda de condensadores de polipropileno por parte de la generación de energía renovable y la infraestructura de carga.
Evaluación y perspectivas del mercado de condensadores de película
- América del Norte: Representó entre el 26 % y el 29 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,4 % entre 2026 y 2034, impulsada por la electrónica de potencia para vehículos eléctricos, los centros de datos, las mejoras de la red eléctrica y la cualificación de componentes de grado de defensa.
- EE. UU.: Representó entre el 78 % y el 82 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,5 % entre 2026 y 2034.
- Europa: Mantenía una cuota de mercado del 23-26% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,6-6,2% entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: Capturó una cuota de mercado del 40-44% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,4% entre 2026 y 2034, con China, Japón, Corea del Sur e India impulsando la producción y el consumo.
- Segmento más importante: Los condensadores de película plástica representaron entre el 83 % y el 87 % de la cuota de mercado en 2025 y se espera que registren una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 7,0 % entre 2026 y 2034.
- Segmento de alto crecimiento: El sector automotriz representó entre el 27 % y el 31 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,3 % al 8,0 % entre 2026 y 2034, a medida que se acelera la electrificación de los vehículos.
- Empresas clave analizadas en detalle: KYOCERA AVX Components Corporation, Cornell Dubilier Electronics, Inc., Resonac Holdings Corporation, KEMET Corporation, Ningbo Topo Electronic Co., Ltd., Panasonic Industry Co., Ltd., TDK Corporation, Vishay Intertechnology, Inc., WIMA GmbH & Co. KG y Xiamen Faratronic Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los condensadores de película han evolucionado desde dieléctricos de papel grueso hacia construcciones de polipropileno y poliéster metalizados que permiten controlar la autorreparación, reducir la resistencia serie equivalente y aumentar la eficiencia volumétrica. Los avances en bobinado automático, metalización precisa, electrodos segmentados, resinas y pruebas eléctricas han facilitado una producción uniforme y han contribuido a la reducción del tamaño de los encapsulados. El proceso de producción aún depende de la calidad de la película de polímero, la metalización de aluminio y zinc, y las máquinas de bobinado, lo que obliga a los proveedores a mantener un equilibrio entre la capacidad de fabricación regional y los acuerdos de suministro.
Hasta 2034, se invertirá en películas dieléctricas delgadas, encapsulado de alta temperatura y estructuras modulares de enlaces de CC para su uso en vehículos eléctricos, inversores de energía renovable, almacenamiento de energía y accionamientos de motores industriales. Asia seguirá siendo la principal región de fabricación, mientras que los compradores norteamericanos y europeos preferirán la fabricación local y la trazabilidad. Las normas y regulaciones sobre eficiencia, emisiones de vehículos, energías renovables y resiliencia de la red impulsarán la demanda, mientras que el costo de la certificación y de la película-resina determinará la rentabilidad de los proveedores.
Alcance del informe de mercado de condensadores de película
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.600 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.530 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,37% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de condensadores de película
El crecimiento del mercado de condensadores de película depende de aplicaciones que impliquen conmutación, filtrado o almacenamiento de energía eléctrica. Las bajas pérdidas dieléctricas y la capacidad de autorreparación a prueba de fallos son características valoradas en inversores de tracción, sistemas de carga, inversores solares, accionamientos de motores, fuentes de alimentación, electrodomésticos y equipos de comunicación. Las ventas de coches eléctricos superaron los 17 millones de unidades en 2024, con un aumento de más del 25 % en comparación con años anteriores. Esto significa que la base de clientes potenciales para condensadores de enlace de CC y de supresión para automoción está creciendo.
La cadena de suministro comienza con dieléctricos, como polímeros, metalización, marcos de conexión, terminales, resina y carcasas, y continúa con el recubrimiento de película, el corte, el bobinado, la impregnación, el encapsulado y las pruebas. La película de polipropileno con dieléctricos delgados es crucial en el mercado, ya que las tolerancias estrictas y las bajas tasas de defectos determinan la tensión nominal. Un proveedor con metalización propia, ingeniería de aplicaciones e inspecciones automatizadas puede reducir los riesgos de calificación, mientras que los clientes solo adquieren series estándar de doble fuente y módulos a medida.
El informe del mercado de condensadores de película se caracteriza por una cartera de productos fragmentada y una concentración de conocimientos técnicos en los sectores automotriz, energético e industrial. TDK Corporation, Panasonic Industry Co., Ltd., Vishay Intertechnology, Inc., KEMET Corporation y KYOCERA AVX Components Corporation compiten en función del rango de voltaje, la resistencia térmica, el tamaño, las certificaciones y la presencia global. WIMA GmbH & Co. KG y Cornell Dubilier Electronics, Inc. mantienen su nicho de mercado en aplicaciones exigentes de electrónica de potencia.
Se están realizando inversiones en la automatización del bobinado, el control de la metalización, el embalaje a prueba de humedad y los laboratorios de aplicaciones regionales. Resonac Holdings Corporation aporta el conocimiento técnico sobre los materiales, mientras que Xiamen Faratronic Co., Ltd. y Ningbo Topo Electronic Co., Ltd. ofrecen una producción rentable en Asia. La estrategia se centra cada vez más en la combinación de un catálogo completo con soluciones de diseño personalizadas: los condensadores estándar se utilizan en electrodomésticos y electrónica, mientras que los módulos especializados montados en barras colectoras se emplean en tracción, carga, almacenamiento y convertidores de red. Los largos periodos de cualificación garantizan una fuerte fidelización del cliente, pero dificultan la rentabilidad de la capacidad adicional.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
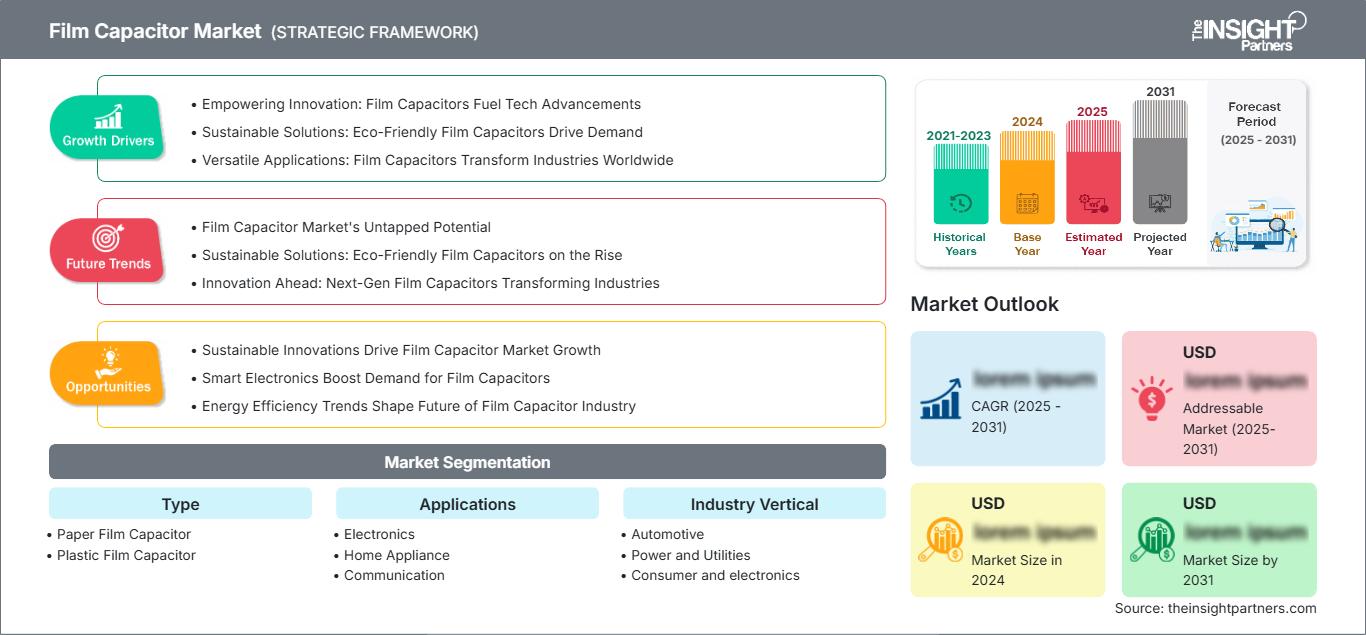
Mercado de condensadores de película: Perspectivas estratégicas
Perspectivas regionales
Mercado de condensadores de película en Norteamérica
América del Norte tenía una cuota de mercado de condensadores de película del 26-29% en 2025 y se espera que experimente una tasa de crecimiento anual compuesta (CAGR) del 5,8-6,4% hasta 2034. Las aplicaciones incluyen la electrificación de vehículos, la conversión de energía en centros de datos, la integración de energías renovables, la calefacción, ventilación y aire acondicionado (HVAC), la automatización industrial y la electrónica militar. La cultura de confiabilidad de la región, la certificación AEC-Q200 y los plazos de entrega consistentes favorecen la compra de condensadores de polipropileno de alta gama en lugar de componentes basados en el precio. El fortalecimiento de la red eléctrica y la instalación de sistemas de almacenamiento aumentan la necesidad de condensadores de filtro y de enlace de CC.
La tendencia en el abastecimiento de componentes es la regionalización, mediante la cual los fabricantes aprovechan las instalaciones de ingeniería, distribución y pruebas de Norteamérica, junto con las operaciones de bobinado de película a nivel mundial, para reducir el ciclo de personalización de los ensamblajes. El mercado canadiense se ve impulsado por la generación de energía renovable, el transporte eléctrico y la industria. En contraste, el mercado mexicano está influenciado por las actividades de fabricación de productos electrónicos y automotrices. El crecimiento se ve limitado por los largos procesos de calificación e importación de película dieléctrica, si bien los fundamentos del crecimiento se mantienen estables.
Mercado estadounidense de condensadores de película
En 2025, el país representaba entre el 78 % y el 82 % del mercado en Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,5 % entre 2026 y 2034. Entre sus aplicaciones se incluyen convertidores para automóviles, equipos de carga, inversores solares y de almacenamiento, aplicaciones de defensa, electrónica aeroespacial, aplicaciones para centros de datos y accionamientos industriales. La preferencia por el abastecimiento nacional lleva a los proveedores a garantizar capacidades de ingeniería y existencias locales, aunque la producción de bobinados y películas se realice a nivel internacional.
KYOCERA AVX Components Corporation, Cornell Dubilier Electronics, Inc., KEMET Corporation y Vishay Intertechnology, Inc. cuentan con una sólida presencia comercial y técnica. Entre las tendencias en auge se incluyen unidades de menor tamaño capaces de soportar altas fluctuaciones en el enlace de CC, condensadores resistentes a la humedad y componentes duraderos para sistemas de potencia de alta utilización. La diversificación de la clientela en el país implica que no existe dependencia de un único tipo de aplicación; sin embargo, la planificación de los programas de vehículos y la financiación de proyectos de energías renovables pueden contribuir a la volatilidad trimestral.
Mercado europeo de condensadores de película
El mercado europeo representó entre el 23 % y el 26 % de los ingresos globales en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,2 % hasta 2034. Alemania domina el mercado gracias a la ingeniería automotriz, los accionamientos industriales, los inversores para energías renovables y una sólida cadena de suministro en la industria de la electrónica de potencia. El Reino Unido depende de los sectores aeroespacial, de defensa, de carga y de sistemas de red eléctrica, gracias a su especialización en diseño y a la modernización de sus infraestructuras. Francia se beneficia de los programas ferroviarios, nucleares, aeroespaciales y de electrificación, mientras que Italia aprovecha su experiencia en condensadores para la maquinaria, los motores y las energías renovables.
Entre los beneficios de las inversiones en infraestructura y en instalaciones de energía solar en España se incluyen las futuras oportunidades en sistemas de filtrado e inversores. Entre los competidores del mercado figuran WIMA GmbH & Co. KG, TDK Corporation y Vishay Intertechnology, Inc., entre otros. Las elevadas exigencias en materia de eficiencia energética, seguridad y normas de emisiones en los vehículos impulsan la popularidad del producto; sin embargo, los altos costes energéticos y la disminución de la producción ralentizan el desarrollo del mercado.
Mercado de condensadores de película en la región Asia-Pacífico
La participación de Asia Pacífico fue del 40-44% en 2025 y se prevé que alcance una tasa de crecimiento anual compuesta (TCAC) del 6,8-7,4% hasta 2034. China mantiene su posición de liderazgo gracias a la escala de producción de vehículos eléctricos, inversores de energía renovable, electrónica, electrodomésticos y condensadores. Japón proporciona materiales avanzados y componentes de alta fiabilidad, mientras que Corea del Sur tiene una fuerte presencia en las industrias automotriz, de baterías y electrónica.
La presencia de infraestructura energética en India, la existencia de fabricantes locales de electrónica y las inversiones en movilidad amplían el alcance del mercado. La energía solar, el almacenamiento de energía, la minería y la red eléctrica son otros factores que contribuyen al crecimiento de la región de Asia-Pacífico.
Mercado de condensadores de película en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África (MEA) experimente una tasa de crecimiento anual compuesta (CAGR) de entre el 5,1 % y el 5,8 % entre 2026 y 2034. Arabia Saudita lidera el mercado en la región MEA gracias a sus inversiones en servicios públicos, diversificación industrial, energías renovables e infraestructuras de TI. Además, los Emiratos Árabes Unidos ofrecen infraestructuras solares, de transporte, de construcción y de TIC, mientras que Sudáfrica cuenta con aplicaciones en minería, generación de energía renovable y estabilización de la red eléctrica.
En otras partes de Oriente Medio y África, la mejora de la calidad de la energía, la infraestructura hídrica, la expansión de las telecomunicaciones y la generación distribuida impulsan una demanda selectiva. La naturaleza de las adquisiciones en la región de Oriente Medio y África se basa en proyectos y está impulsada por las importaciones.
Análisis de segmentación
Tipo
El mercado de condensadores de película, segmentado por tipo, abarca condensadores de película de papel y de película de plástico. Se prevé que esta categoría crezca a una tasa compuesta anual del 6,1 % al 6,7 % durante el periodo 2026-2034. La selección depende del voltaje, la frecuencia, las características de pérdida, la clasificación de seguridad, el tamaño y la resistencia ambiental. Las construcciones de plástico predominan en los diseños modernos, mientras que las unidades de papel conservan su relevancia en aplicaciones donde la impregnación, el comportamiento ante pulsos o las especificaciones heredadas son factores importantes.
- Condensadores de película de papel: La demanda se concentra en aplicaciones especializadas de alto voltaje, pulsos, supresión de EMI y reemplazo, donde la construcción impregnada y los historiales de calificación establecidos compensan las desventajas de tamaño y costo.
- Condensadores de película plástica: Las variantes de polipropileno y poliéster lideran la adopción generalizada debido a sus bajas pérdidas, comportamiento de autorreparación, empaquetado compacto, amplia disponibilidad de voltaje y procesos de bobinado escalables, que se adaptan a las aplicaciones automotrices e industriales.
Aplicaciones
Se prevé que las aplicaciones crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6,0-6,6% hasta 2034, a medida que los diseñadores aumenten el contenido de filtrado, acoplamiento, sincronización, supresión y almacenamiento de energía. La electrónica genera una amplia demanda de unidades, los electrodomésticos requieren un buen rendimiento en el funcionamiento del motor y el control de interferencias, y los equipos de comunicación necesitan componentes estables de baja pérdida en las fuentes de alimentación y la infraestructura. La miniaturización aumenta las restricciones térmicas y de diseño, lo que beneficia a los proveedores con herramientas de soporte de diseño.
- Electrónica: Las fuentes de alimentación, la iluminación, los controles, la instrumentación y los equipos informáticos satisfacen una demanda de volumen diversificada, y sus dimensiones compactas y parámetros eléctricos consistentes determinan el éxito del diseño en plataformas estandarizadas.
- Electrodomésticos: Los aires acondicionados, refrigeradores, lavadoras, ventiladores y motores pequeños utilizan condensadores de película para el funcionamiento, la supresión y la conversión de energía del motor, lo que genera una demanda constante de repuestos y equipos originales.
- Comunicación: Las estaciones base, los sistemas de alimentación de red, los equipos de banda ancha y la infraestructura de respaldo priorizan las bajas pérdidas, la larga vida útil y la fiabilidad bajo cargas eléctricas y térmicas continuas.
Sector vertical de la industria
Se prevé que la demanda vertical de la industria registre una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,1 % durante el período 2026-2034. El sector automotriz lidera el valor incremental a través de los sistemas de propulsión electrificados y la carga, mientras que los sectores de energía y servicios públicos requieren condensadores de larga duración en los activos de generación, conversión, transmisión y almacenamiento. La electrónica de consumo contribuye a la economía de escala, y las aplicaciones gubernamentales y de defensa respaldan especificaciones de alta gama, trazabilidad y cualificación exhaustiva.
- Automoción: Los inversores de tracción, los cargadores integrados, los convertidores CC-CC, los compresores y los filtros de interferencia aumentan el valor de los condensadores por vehículo, lo que hace que la resistencia térmica, la resistencia a las vibraciones y el cumplimiento de la norma AEC-Q200 sean de importancia estratégica.
- Energía y servicios públicos: Los inversores solares y eólicos, la compensación de la red, el almacenamiento, los variadores de frecuencia y los equipos de calidad de la energía generan una demanda de alto valor para los condensadores que ofrecen bajas pérdidas, alta capacidad de corriente de rizado y una larga vida útil.
- Electrónica de consumo: El elevado volumen de dispositivos mantiene la demanda de condensadores compactos y económicos utilizados en fuentes de alimentación, iluminación, audio, controles y electrodomésticos, aunque los compradores siguen ejerciendo una fuerte presión sobre los precios y el tamaño de los componentes.
- Gobierno y Defensa: Los sistemas de radar, comunicaciones, aeroespaciales, de acondicionamiento de energía y de misión priorizan la fiabilidad documentada, el abastecimiento controlado, el rendimiento de pulsos y la disponibilidad durante todo el ciclo de vida por encima del menor coste de adquisición.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Automotor |
Alto |
Inversores para vehículos eléctricos |
Escalada |
|
Energía y servicios públicos |
Alto |
Almacenamiento en red |
Escalada |
|
Productos de consumo y electrónica |
Medio |
Potencia compacta |
Maduro |
|
Gobierno y Defensa |
Medio |
Poder de la misión |
Maduro |
Factores que impulsan el crecimiento del mercado de condensadores de película y análisis de su impacto
La movilidad electrificada aumenta el contenido de condensadores por vehículo.
Los condensadores de película se utilizan en vehículos eléctricos a través de inversores de tracción, cargadores a bordo, convertidores CC-CC, compresores y filtros de interferencia electromagnética. En 2024, se vendieron más de 17 millones de coches eléctricos en todo el mundo, registrando un incremento de más del 25 % en comparación con las ventas registradas en 2023, lo que demuestra la magnitud del mercado de convertidores. El aumento del voltaje y la frecuencia de las baterías conlleva una mayor demanda de bajas pérdidas, capacidad de corriente de rizado y resistencia a la temperatura. Por ello, la homologación para automóviles, el patrón de metalización, el ensamblaje compacto de barras colectoras y la resistencia a la humedad se encuentran entre las principales consideraciones de compra. Los fabricantes de componentes que colaboren en el ensamblaje del enlace CC obtendrán mayor valor que los fabricantes de catálogos. Los ciclos de vida de los programas proporcionan ingresos recurrentes tras las validaciones exitosas, aunque el largo proceso de aprobación y la estricta trazabilidad dificultan mucho la entrada.
Energía renovable y almacenamiento amplían los equipos de conversión.
Los condensadores son necesarios en aplicaciones de energía solar, eólica, almacenamiento de baterías y soporte de red para la conexión de CC, el filtrado de CA, el suavizado, la amortiguación y la gestión de armónicos. Cada inversor y convertidor bidireccional necesita componentes que soporten esfuerzos eléctricos repetitivos durante muchos años con un mantenimiento mínimo. Los clientes de las empresas de servicios públicos consideran los costos del ciclo de vida, el comportamiento térmico y la tasa de fallas, lo que favorece los componentes de polipropileno de alto rendimiento. La generación distribuida amplía el mercado al incluir unidades comerciales y residenciales. El impacto en el mercado va más allá de las nuevas aplicaciones, ya que los inversores y componentes de calidad de energía envejecidos requieren piezas de repuesto. Se puede lograr una mayor competencia entre los fabricantes mediante el diseño modular, la simulación y la gestión regional de existencias, mientras que los retrasos, las tasas de interés y los problemas de interconexión son las principales causas de la volatilidad del mercado.
La densidad de potencia y la fiabilidad transforman el diseño electrónico.
Los centros de datos, las redes de comunicación, los equipos de automatización, los electrodomésticos y las fuentes de alimentación de alta eficiencia están evolucionando hacia una conmutación más rápida y una mayor densidad de potencia. Estas arquitecturas reducen el espacio, pero aumentan el estrés eléctrico y térmico, lo que incrementa el valor de los condensadores con baja resistencia serie equivalente, capacitancia estable, autorreparación controlada y espaciado compacto entre terminales. Los sistemas de servicio continuo también hacen mayor hincapié en la resistencia a la humedad y una vida útil predecible. Por lo tanto, los fabricantes invierten en películas más delgadas, entornos de bobinado más limpios, detección automatizada de defectos y encapsulado mejorado. El impacto comercial se traduce en un cambio de las comparaciones de productos básicos hacia el rendimiento a nivel de sistema, especialmente donde el tiempo de inactividad es costoso. Sin embargo, los clientes siguen exigiendo formatos estandarizados y precios competitivos, lo que obliga a los proveedores a combinar la diferenciación técnica con una producción eficiente a escala y una amplia distribución.
Tendencias futuras del mercado de condensadores de película
Películas más delgadas y arquitecturas autorreparables más inteligentes.
Las tendencias del mercado de condensadores de película se centrarán cada vez más en el polipropileno ultrafino, la metalización segmentada, los patrones de fusibles optimizados y el modelado digital de la vida útil. Estos avances pueden aumentar la densidad de energía sin sacrificar el control de la falla, lo que permite paquetes de inversores y cargadores más pequeños. Los fabricantes combinarán la ciencia de los materiales con la inspección óptica automatizada y el análisis eléctrico para identificar defectos con mayor antelación. Las bibliotecas de simulación y las calculadoras de vida útil específicas para cada aplicación se convertirán en elementos diferenciadores comerciales, ya que los clientes necesitan una validación de diseño más rápida. El progreso será gradual en lugar de disruptivo, dado que las películas más delgadas intensifican los riesgos de manipulación, humedad y avería. Los proveedores que controlen la uniformidad de la metalización, la tensión del bobinado, la química de la resina y las pruebas aceleradas obtendrán una ventaja en los sistemas automotrices y de redes eléctricas, donde la evidencia de calificación es fundamental.
Los conjuntos de condensadores modulares se acercan cada vez más a los semiconductores de potencia.
Los diseños futuros integrarán más estrechamente los condensadores de película con las barras colectoras, las estructuras de refrigeración, los sensores y los módulos de potencia. Las trayectorias de corriente más cortas reducen la inductancia parásita y mejoran el rendimiento de conmutación, especialmente en los convertidores de carburo de silicio que operan a alta frecuencia. Las plataformas modulares estandarizadas podrían reemplazar los ensamblajes totalmente personalizados en determinados programas de vehículos e industriales, reduciendo el tiempo de desarrollo y manteniendo la capacitancia configurable y la geometría de los terminales. Los algoritmos de monitorización térmica y estimación de estado podrían respaldar el mantenimiento predictivo en activos de redes eléctricas y fábricas. Esta tendencia favorece a los proveedores capaces de realizar el codiseño mecánico, eléctrico y térmico, al tiempo que aumenta la colaboración con los fabricantes de semiconductores, inversores y sistemas. Los estándares de interfaz y la reparabilidad determinarán la rapidez con la que las arquitecturas integradas se generalicen más allá de las aplicaciones de alta gama.
Oportunidades de mercado para condensadores de película
Localizar el suministro de alta fiabilidad para industrias estratégicas.
Las previsiones del mercado de condensadores de película apuntan a una brecha de inversión en el suministro regional cualificado para clientes de los sectores automotriz, de defensa, aeroespacial, de centros de datos y de redes eléctricas. Los fabricantes pueden establecer centros de acabado, pruebas, ingeniería de aplicaciones e inventario cerca de los centros de demanda, manteniendo al mismo tiempo una producción de película eficiente a nivel global. Este modelo híbrido reduce los plazos de entrega, facilita la trazabilidad y minimiza la exposición del cliente a interrupciones logísticas. Las acciones prioritarias incluyen la obtención de acuerdos de película dieléctrica, la cualificación de fuentes de metalización alternativas, la automatización de las pruebas de final de línea y el desarrollo de capacidades locales de análisis de fallos. Los incentivos públicos para la fabricación de productos electrónicos y energéticos pueden mejorar la rentabilidad de los proyectos. La oportunidad es mayor para las familias estandarizadas de alta fiabilidad que pueden servir a varias plataformas, evitando una dependencia excesiva de un programa personalizado o de un único cliente final.
Desarrollar productos con durabilidad optimizada para climas extremos.
Los entornos operativos cálidos, húmedos, polvorientos y de gran altitud crean una oportunidad diferenciada para los sistemas de carga, energía solar, almacenamiento, telecomunicaciones, industriales y de infraestructura. Los proveedores pueden abordar estas condiciones con un encapsulado mejorado, terminales resistentes a la corrosión, patrones robustos de autorreparación y un rendimiento documentado frente a la temperatura, la humedad y la polarización. La inversión debe combinar el desarrollo de materiales con pruebas de vida aceleradas y colaboraciones para la obtención de datos de campo en Oriente Medio, India, el Sudeste Asiático, África y Latinoamérica. Ofrecer orientación sobre la reducción de potencia específica para cada aplicación puede disminuir las fallas del sistema y fortalecer las relaciones de ingeniería. El éxito comercial dependerá de equilibrar la mayor durabilidad con el tamaño y el costo, y de distribuir a través de socios capaces de brindar soporte técnico. Los productos validados en diversas aplicaciones en entornos hostiles pueden lograr una mejor utilización de la capacidad que las variantes personalizadas de forma limitada.
Novedades recientes
- Noviembre de 2025: Sinolong New Materials ha lanzado una nueva generación de película de condensador de BOPP (polipropileno biaxialmente orientado) de alto rendimiento, lo que supone un avance significativo en la cadena de suministro china de materiales avanzados para la electrónica y las energías renovables. El producto, comercializado como «película de condensador de plástico largo de alto rendimiento», está diseñado para aplicaciones en vehículos eléctricos, energía solar, energía eólica, electrodomésticos y redes eléctricas.
- Febrero de 2026: TDK Corporation ha ampliado su catálogo de condensadores de película de seguridad X2 con la nueva serie B3292xU/V, diseñada para la supresión de interferencias electromagnéticas en aplicaciones industriales y automotrices con espacio limitado. Los nuevos condensadores ofrecen una tensión nominal de 350 V CA, un espaciado compacto entre terminales y una mayor robustez para entornos exigentes de electrónica de potencia.
- Marzo de 2026: Panasonic ha ampliado su gama de condensadores de película de polipropileno (PP) metalizado para aplicaciones automotrices, incorporando nuevas opciones de voltaje para satisfacer las crecientes necesidades de los vehículos eléctricos y la electrónica de potencia automotriz. La cartera de condensadores de película para automoción de la compañía está diseñada para aplicaciones como convertidores CC/CC, convertidores CA/CC, inversores y otros circuitos de alta frecuencia y alta corriente utilizados en vehículos eléctricos. Panasonic afirma que su tecnología de película de PP combina un diseño compacto con alta seguridad y fiabilidad.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -