
フィルムコンデンサ市場:動向・需要・予測 2034
フィルムコンデンサ市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(紙フィルムコンデンサ、プラスチックフィルムコンデンサ)、用途別(電子機器、家電、通信、その他)、産業分野別(自動車、電力・公益事業、消費者・電子機器、政府・防衛、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009134
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
26 億米ドル
基準年値
2034年の予測
45億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.37 %
成長率
対象市場
322億7000 万米ドル
(2026年~2034年)
フィルムコンデンサ市場は、2025年に26億米ドルと評価され、2034年までに45億3000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.37%で拡大すると見込まれています。この成長は、熱抵抗、パルス耐性、および寿命がコンデンサの選定に影響を与えることから、電力変換、車載エレクトロニクス、家電製品、通信インフラ、再生可能エネルギー発電、および軍事用途の分野で、低損失で自己修復機能を持つコンデンサの採用が増加していることに起因しています。
北米のフィルムコンデンサ市場は、電気駆動系、データセンター電源、電力網のアップグレード、家庭用電子機器への投資増加に伴うDCリンク、スナバ、干渉抑制コンデンサの需要増により、2034年までの予測期間において5.8~6.4%の成長が見込まれています。また、再生可能エネルギー発電および充電インフラからのポリプロピレンコンデンサの需要も増加すると予想されます。
フィルムコンデンサ市場の評価と洞察
- 北米: 2025年には26~29%のシェアを占め、EVパワーエレクトロニクス、データセンター、送電網のアップグレード、防衛グレード部品の認定などに支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で成長すると予測されている。
- 米国: 2025年には北米の需要の78~82%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.5%で拡大すると予測されている。
- 欧州: 2025年には23~26%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)5.6~6.2%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが成長を牽引する。
- アジア太平洋地域: 2025年には40~44%のシェアを獲得し、2026年から2034年の間に年平均成長率(CAGR)6.8~7.4%を記録すると予測されており、中国、日本、韓国、インドが生産と消費を牽引する。
- 最大のセグメント:プラスチックフィルムコンデンサは2025年に83~87%の市場シェアを占め、2026~2034年の間に6.4~7.0%のCAGRを記録すると予想されている。
- 高成長分野:自動車分野は2025年には市場シェアの27~31%を占め、車両の電動化の加速に伴い、2026年から2034年の間に年平均成長率(CAGR)7.3~8.0%を記録すると予測されている。
- 詳細に分析された主要企業:京セラAVXコンポーネンツ株式会社、コーネル・デュビリエ・エレクトロニクス株式会社、レゾナック・ホールディングス株式会社、KEMET株式会社、寧波トポ電子株式会社、パナソニック工業株式会社、TDK株式会社、ビシェイ・インターテクノロジー株式会社、WIMA GmbH & Co. KG、および厦門ファラトロニック株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
フィルムコンデンサは、従来の厚紙誘電体から、自己修復性の制御、等価直列抵抗の低減、体積効率の向上を可能にするメタライズドポリプロピレンおよびポリエステル構造へと移行してきました。自動巻線、精密メタライズ、セグメント電極、樹脂、電気試験の進歩により、均一な生産が可能になり、パッケージサイズの小型化も実現しています。しかし、生産プロセスは依然としてポリマーフィルム、アルミニウムおよび亜鉛メタライズ、巻線機の品質に依存しているため、サプライヤーは地域ごとの製造能力と供給契約のバランスを維持する必要に迫られています。
2034年まで、電気自動車、再生可能エネルギー用インバーター、エネルギー貯蔵、産業用モーター駆動装置などに使用される薄膜誘電体フィルム、高温封止、モジュール式DCリンク構造への投資が行われる。アジアは引き続き主要な製造地域となる一方、北米および欧州のバイヤーは現地生産とトレーサビリティを重視するだろう。効率性、車両排出ガス、再生可能エネルギー、送電網の安定性に関する規格や規制が需要を押し上げる一方、認証費用とフィルム樹脂のコストがサプライヤーの経済性を左右するだろう。
フィルムコンデンサ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 26億米ドル |
| 2034年までの市場規模 | 45億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.37% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
フィルムコンデンサ市場分析
フィルムコンデンサ市場の成長は、電気エネルギーのスイッチング、フィルタリング、または貯蔵を伴う用途に依存しています。低誘電損失と故障のない自己修復機能は、トラクションインバータ、充電システム、ソーラーインバータ、モータードライブ、電源、家電製品、通信機器などで高く評価されています。電気自動車の販売台数は2024年に1,700万台を超え、前年比で25%以上増加しました。これは、車載用DCリンクコンデンサおよびサプレッションコンデンサの潜在的な顧客基盤が拡大していることを意味します。
サプライチェーンは、ポリマー、金属化、リードフレーム、端子、樹脂、ケーシングなどの誘電体から始まり、フィルムコーティング、スリット加工、巻線、含浸、封止、試験へと進みます。薄い誘電体を用いたポリプロピレンフィルムは、厳しい公差と低い不良率が電圧定格を決定するため、市場において非常に重要です。独自の金属化、アプリケーションエンジニアリング、自動検査を備えたベンダーは、認定リスクを低減できますが、顧客はデュアルソースの標準シリーズと特注モジュールのみを購入しています。
フィルムコンデンサ市場レポートは、自動車、エネルギー、産業分野における製品ポートフォリオの細分化と、技術スキルの集中化を特徴としています。TDK株式会社、パナソニック工業株式会社、Vishay Intertechnology, Inc.、KEMET株式会社、および京セラAVXコンポーネンツ株式会社は、電圧範囲、耐熱性、サイズ、認証、およびグローバル展開に基づいて競争しています。WIMA GmbH & Co. KGとCornell Dubilier Electronics, Inc.は、過酷なパワーエレクトロニクス用途向けにニッチ市場を維持しています。
巻線の自動化、金属化制御、防湿包装、および地域アプリケーションラボへの投資が行われています。Resonac Holdings Corporation は材料のノウハウを提供し、Xiamen Faratronic Co., Ltd. と Ningbo Topo Electronic Co., Ltd. は費用対効果の高いアジア拠点の生産を提供しています。戦略的な焦点は、包括的なカタログとカスタマイズされた設計ソリューションの組み合わせにますます向けられています。標準コンデンサは家電製品や電子機器に使用され、特殊なバスバーマウントモジュールは牽引、充電、蓄電、およびグリッドコンバータに使用されます。長い認定期間は強力な顧客囲い込みを保証しますが、追加生産能力の収益性を阻害します。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
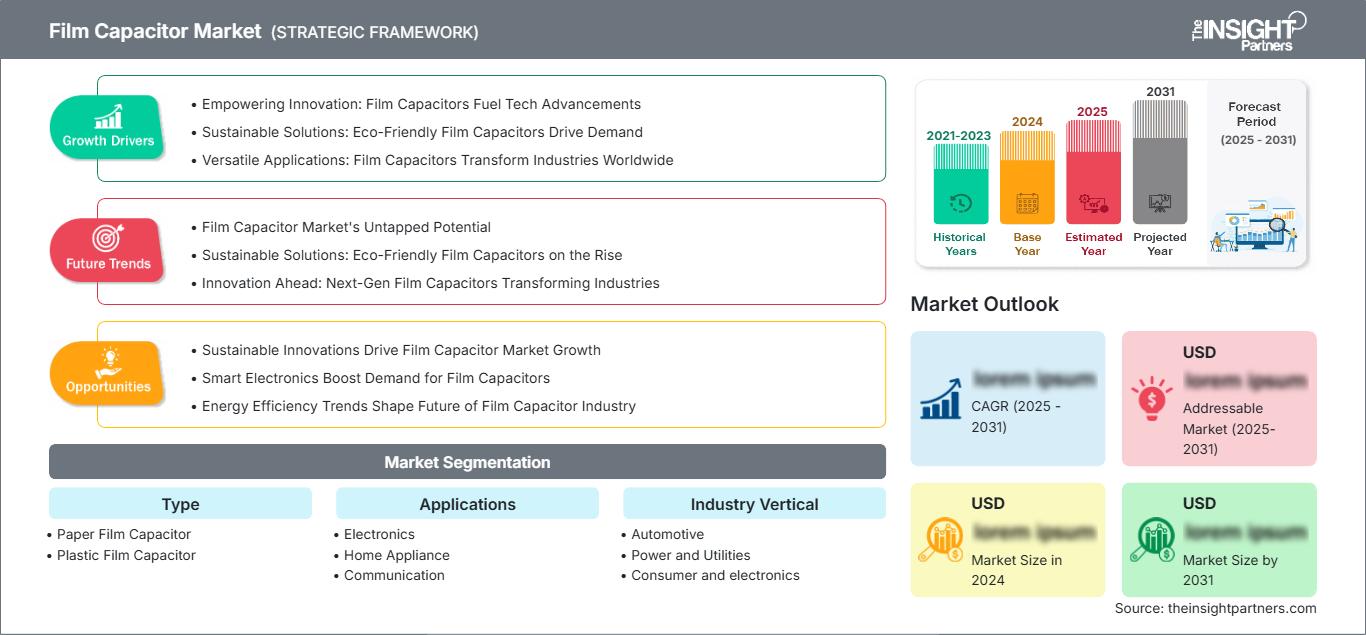
フィルムコンデンサ市場:戦略的洞察
地域別分析
北米フィルムコンデンサ市場
北米は2025年にフィルムコンデンサ市場の26~29%のシェアを占め、2034年まで年平均成長率(CAGR)5.8~6.4%で成長すると予測されています。用途としては、車両の電動化、データセンターでの電力変換、再生可能エネルギーの統合、冷暖房空調設備、産業オートメーション、軍事用電子機器などが挙げられます。この地域の信頼性重視の文化、AEC-Q200認証、安定した納期は、価格重視の部品よりもハイエンドのポリプロピレンコンデンサの購入を後押ししています。送電網の強化と蓄電システムの設置により、DCリンクコンデンサとフィルタコンデンサの需要が増加しています。
部品調達のトレンドは地域化であり、メーカーは北米のエンジニアリング、流通、試験施設と、世界各地のフィルム巻線作業を活用して、アセンブリのカスタマイズサイクルを短縮している。カナダ市場は再生可能エネルギー発電、電気輸送、産業によって牽引されている。一方、メキシコ市場は電子機器および自動車製造活動の影響を受けている。成長は、誘電体フィルムの認証取得と輸入に時間がかかることが制約となっているが、成長のファンダメンタルズは安定している。
米国フィルムコンデンサ市場
2025年には、同国は北米市場の78~82%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.5%で成長すると予測されています。用途には、自動車用コンバータ、充電機器、太陽光発電および蓄電用インバータ、防衛用途、航空宇宙用電子機器、データセンター用途、産業用ドライブなどがあります。国内調達を優先するベンダーは、巻線やフィルムの生産は海外から調達する場合でも、エンジニアリング能力と在庫を現地で確保するよう努めています。
京セラAVXコンポーネンツ、コーネル・デュビリエ・エレクトロニクス、KEMETコーポレーション、およびビシェイ・インターテクノロジーは、強力な商業的・技術的基盤を有しています。成長傾向としては、DCリンクの高リップルに対応する小型ユニット、耐湿性コンデンサ、高稼働率の電力システムで使用される耐久性の高いコンポーネントなどが挙げられます。国内の顧客層が多様化しているため、特定の用途に依存することはありませんが、車両プログラムのタイミングや再生可能エネルギープロジェクトの資金調達状況によって、四半期ごとの変動が生じる可能性があります。
欧州フィルムコンデンサ市場
欧州市場は2025年には世界収益の23~26%を占め、2034年まで年平均成長率(CAGR)5.6~6.2%で拡大すると予測されている。ドイツは自動車工学、産業用駆動装置、再生可能エネルギー用インバーター、そして強力なパワーエレクトロニクス産業サプライチェーンによって市場を牽引している。英国は設計の専門化とインフラ整備により、航空宇宙、防衛、充電、送電網システムに依存している。フランスは鉄道、原子力、航空宇宙、電化プログラムから恩恵を受けており、イタリアはコンデンサーに関する専門知識を機械、モーター、再生可能エネルギーに活用している。
スペインの太陽光発電設備およびインフラ投資のメリットには、将来的なフィルターおよびインバーターシステムの機会が含まれます。市場の競合企業には、WIMA GmbH & Co. KG、TDK Corporation、Vishay Intertechnology, Inc.などがあります。車両のエネルギー効率、安全性、排出基準に対する高い要求は、この製品の人気を高めていますが、エネルギーコストの高騰と製造量の減少が市場の発展を遅らせています。
アジア太平洋地域のフィルムコンデンサ市場
アジア太平洋地域のシェアは2025年には40~44%に達し、2034年まで年平均成長率(CAGR)6.8~7.4%で成長すると予測されている。中国は電気自動車、再生可能エネルギー用インバーター、電子機器、家電製品、コンデンサーなどの生産規模の大きさから、主導的な地位を維持している。日本は先進的な材料と高信頼性部品を提供しており、韓国は自動車、バッテリー、電子機器産業において強い存在感を示している。
インドにおける電力インフラの整備、国内電子機器メーカーの存在、そしてモビリティ分野への投資は、市場規模を拡大させている。太陽光発電、蓄電、鉱業、送電網なども、アジア太平洋地域の成長に貢献する要因となっている。
中東・アフリカのフィルムコンデンサ市場
MEA市場は、2026年から2034年にかけて年平均成長率(CAGR)5.1%~5.8%で成長すると予測されています。MEA地域における市場リーダーは、公益事業、産業の多角化、再生可能エネルギー、ITインフラへの投資を通じてサウジアラビアが担っています。さらに、アラブ首長国連邦は太陽光発電、輸送、建築、ICTインフラを提供しており、南アフリカは鉱業、再生可能エネルギー発電、送電網安定化アプリケーションを提供しています。
中東・アフリカ地域(MEA)の他の地域では、電力品質の向上、水インフラの整備、通信網の拡張、分散型発電などが選択的な需要を牽引している。MEA地域における調達形態は、プロジェクトベースで輸入主導型である。
セグメンテーション分析
タイプ
フィルムコンデンサ市場は、タイプ別に紙フィルムコンデンサとプラスチックフィルムコンデンサを対象としており、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.7%で拡大すると予測されています。選択基準は、電圧、周波数、損失特性、安全規格、設置面積、および環境耐性です。現代の設計ではプラスチック製が主流ですが、含浸性、パルス特性、または従来の仕様が重要な場合は、紙製コンデンサも依然として使用されています。
- 紙フィルムコンデンサ:需要は、特殊な高電圧、パルス、EMI抑制、および代替用途に集中しており、含浸構造と確立された認証実績が、サイズとコストの欠点を上回る利点となります。
- プラスチックフィルムコンデンサ:ポリプロピレンとポリエステル製のタイプは、低損失、自己修復機能、コンパクトなパッケージ、幅広い電圧対応、拡張可能な巻線プロセスといった特長から、自動車や産業用途への転用に適しているため、主流の採用をリードしている。
アプリケーション
設計者がフィルタリング、カップリング、タイミング、抑制、エネルギーバッファリングといった機能を強化するにつれ、アプリケーションは2034年まで年平均成長率(CAGR)6.0~6.6%で成長すると予測されています。電子機器は幅広いユニット需要があり、家電製品はモーター駆動性能と干渉制御性能を必要とし、通信機器は電源やインフラにおいて安定した低損失部品を必要としています。小型化は熱的制約とレイアウト制約を増大させ、設計支援ツールを提供するサプライヤーにとって有利な状況を生み出しています。
- 電子機器:電源装置、照明、制御装置、計測機器、およびコンピューター機器は、多様な需要を支えており、コンパクトな設置面積と一貫した電気的特性が、標準化されたプラットフォーム全体で設計採用の決め手となっている。
- 家電製品:エアコン、冷蔵庫、洗濯機、扇風機、小型モーターなどは、モーターの動作、ノイズ抑制、電力変換にフィルムコンデンサを使用しており、信頼性の高い交換部品および純正部品としての需要を生み出しています。
- 通信:基地局、ネットワーク電源システム、ブロードバンド機器、およびバックアップインフラストラクチャは、継続的な電気的および熱的負荷の下で、低損失、長寿命、および信頼性を最優先事項とする。
業界分野別
業界別需要は、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.1%で推移すると予測されています。自動車分野は、電動パワートレインと充電技術を通じて付加価値を牽引する一方、電力・公益事業分野では、発電、変換、送電、蓄電設備において長寿命コンデンサが求められています。家電製品は規模の経済に貢献し、政府・防衛分野では、高度な仕様、トレーサビリティ、および高度な認証が求められています。
- 自動車分野:トラクションインバーター、車載充電器、DC-DCコンバーター、コンプレッサー、干渉フィルタなどにより、車両あたりのコンデンサ容量が増加するため、耐熱性、耐振動性、AEC-Q200規格への準拠が戦略的に重要となる。
- 電力・公益事業分野:太陽光発電・風力発電用インバーター、系統補償装置、蓄電装置、駆動装置、電力品質機器などは、低損失、高リップル電流容量、長寿命といった特長を備えたコンデンサーに対する高い需要を生み出している。
- 家電製品および電子機器:電源、照明、オーディオ、制御機器、家電製品などに使用される小型で経済的なコンデンサの需要は、幅広い機器の販売量によって維持されているものの、購入者からは価格と設置面積に関する強い圧力がかかっている。
- 政府および防衛分野:レーダー、通信、航空宇宙、電力調整、およびミッションシステムにおいては、最低取得コストよりも、文書化された信頼性、管理された調達、パルス性能、およびライフサイクル可用性が優先される。
機会の概要
|
業界分野別 |
収益貢献 |
トレンドタグ |
導入段階 |
|
自動車 |
高い |
EVインバーター |
スケーリング |
|
電力および公益事業 |
高い |
グリッドストレージ |
スケーリング |
|
家電製品 |
中くらい |
コンパクトなパワー |
成熟した |
|
政府と国防 |
中くらい |
ミッションパワー |
成熟した |
フィルムコンデンサ市場の成長要因と影響分析
電動化により車両1台あたりのコンデンサ搭載量が増加する
フィルムコンデンサは、電気自動車のトラクションインバータ、車載充電器、DC-DCコンバータ、コンプレッサー、電磁干渉フィルタなどに使用されています。2024年には、電気自動車の販売台数が世界中で1,700万台を超え、2023年の販売台数と比較して25%以上増加し、コンバータ市場の規模を示しています。バッテリーの電圧と周波数の上昇に伴い、低損失、リップル電流容量、耐熱性に対する要求が高まっています。そのため、自動車認証、メタライゼーションパターニング、コンパクトなバスバーアセンブリ、耐湿性などが、購入時の最重要事項となっています。DCリンクアセンブリで協力する部品メーカーは、カタログメーカーよりも高い価値を得られます。プログラムのライフサイクルは、検証が成功すれば継続的な収益をもたらしますが、承認プロセスが長く、厳格なトレーサビリティにより参入は非常に困難です。
再生可能エネルギーと蓄電の拡大 変換機器
コンデンサは、DCリンク、ACフィルタリング、平滑化、スナバ、高調波管理などの目的で、太陽光発電、風力発電、蓄電池、グリッドサポートの用途で必要不可欠です。すべてのインバータと双方向コンバータには、メンテナンスをほとんど必要とせずに、長年にわたって繰り返しの電気的ストレスに耐えるコンポーネントが必要です。電力会社の顧客は、ライフサイクルコスト、熱特性、故障率を考慮し、高性能ポリプロピレン製コンポーネントを好みます。分散型発電は、商業用および住宅用ユニットに市場範囲を拡大することで、顧客層を拡大します。老朽化したインバータや電力品質コンポーネントの交換部品が必要となるため、市場への影響は新しい用途にとどまりません。モジュール設計、シミュレーション、地域在庫管理によってメーカー間の競争を促進できますが、遅延、金利、相互接続の問題が市場の変動の主な原因となっています。
電力密度と信頼性が電子設計のあり方を変える
データセンター、通信ネットワーク、自動化機器、家電製品、高効率電源は、より高速なスイッチングとより高い電力密度へと移行しています。これらのアーキテクチャは、スペースを縮小する一方で電気的および熱的ストレスを増加させるため、等価直列抵抗が低く、静電容量が安定しており、自己修復機能が制御され、リード間隔がコンパクトなコンデンサの価値が高まっています。連続稼働システムでは、耐湿性と予測可能な寿命もより重視されます。そのため、メーカーは薄膜化、よりクリーンな巻線環境、自動欠陥検出、および改良された封止技術に投資しています。商業的な影響としては、特にダウンタイムがコストとなる分野では、製品比較からシステムレベルの性能比較へとシフトしています。しかし、顧客は依然として標準化されたフットプリントと競争力のある価格を求めており、サプライヤーは技術的な差別化と規模の経済性を備えた生産、そして幅広い流通網を組み合わせる必要があります。
フィルムコンデンサ市場の将来動向
より薄いフィルムとよりスマートな自己修復構造
フィルムコンデンサ市場のトレンドは、超薄型ポリプロピレン、セグメント化された金属化、最適化されたヒューズパターン、およびデジタル寿命モデリングにますます集中していくでしょう。これらの進歩により、制御された故障挙動を犠牲にすることなくエネルギー密度を高めることができ、インバータや充電器のパッケージを小型化できます。メーカーは、材料科学と自動光学検査および電気的スクリーニングを組み合わせて、欠陥を早期に特定します。顧客はより迅速な設計検証を必要とするため、シミュレーションライブラリとアプリケーション固有の寿命計算ツールが商業的な差別化要因となるでしょう。フィルムが薄くなると、取り扱い、湿気、および故障のリスクが高まるため、進歩は破壊的ではなく漸進的なものとなるでしょう。金属化の均一性、巻線張力、樹脂の化学組成、および加速試験を管理できるサプライヤーは、認定の証拠が重要な自動車および電力網システムにおいて優位性を獲得できるはずです。
モジュール式コンデンサアセンブリがパワー半導体に近づく
将来の設計では、フィルムコンデンサがバスバー、冷却構造、センサー、およびパワーモジュールとより緊密に統合されるでしょう。電流経路が短くなることで、浮遊インダクタンスが低減され、特に高周波で動作する炭化ケイ素コンバータにおいてスイッチング性能が向上します。標準化されたモジュール式プラットフォームは、一部の車両および産業プログラムにおいて、完全にカスタマイズされたアセンブリに取って代わり、構成可能な容量と端子形状を維持しながら開発時間を短縮する可能性があります。熱監視および状態推定アルゴリズムは、電力網および工場設備の予知保全をサポートする可能性があります。この傾向は、機械、電気、および熱の協調設計が可能なサプライヤーに有利であり、半導体、インバータ、およびシステムメーカーとの連携を強化します。インターフェース規格と修理可能性は、統合アーキテクチャがプレミアムアプリケーションを超えてどれだけ迅速に拡張できるかを決定します。
フィルムコンデンサの市場機会
戦略産業向け高信頼性サプライチェーンの現地化
フィルムコンデンサ市場の予測によると、自動車、防衛、航空宇宙、データセンター、および電力網の顧客向けに、地域的に適格な供給に投資可能なギャップが存在する。メーカーは、グローバルに効率的なフィルム生産を維持しながら、需要の中心地の近くに仕上げ、テスト、アプリケーションエンジニアリング、および在庫ハブを設立できる。このハイブリッドモデルは、リードタイムを短縮し、トレーサビリティをサポートし、物流の混乱に対する顧客のリスクを軽減する。優先的に取り組むべき事項には、誘電体フィルム契約の確保、代替メタライゼーションソースの認定、ラインエンドテストの自動化、およびローカルでの故障解析能力の構築が含まれる。電子機器およびエネルギー製造に対する公的インセンティブは、プロジェクトの経済性を向上させる可能性がある。複数のプラットフォームに対応できる標準化された高信頼性ファミリーは、1つのカスタマイズされたプログラムや単一のエンドカスタマーへの過度な依存を回避できるため、最も大きな機会となる。
過酷な気候条件に対応する耐久性最適化製品の開発
高温多湿、粉塵の多い高地といった過酷な動作環境は、充電、太陽光発電、蓄電、通信、産業、インフラシステムなど、幅広い分野で差別化されたビジネスチャンスを生み出します。サプライヤーは、カプセル化の強化、耐腐食性端子、堅牢な自己修復パターン、温度・湿度・バイアスに対する性能検証などにより、これらの環境に対応できます。投資は、材料開発と加速寿命試験、中東、インド、東南アジア、アフリカ、ラテンアメリカにおけるフィールドデータパートナーシップを組み合わせるべきです。用途に応じたディレーティングガイダンスを提供することで、システム障害を減らし、エンジニアリング関係を強化できます。商業的な成功は、耐久性の向上と設置面積およびコストのバランスを取り、技術サポートを提供できるパートナーを通じて販売することにかかっています。複数の過酷な環境アプリケーションで検証された製品は、特定の用途に特化した製品よりも優れた容量利用率を実現できます。
最近の動向
- 2025年11月:Sinolong New Materials社は、高性能BOPP(二軸延伸ポリプロピレン)コンデンサフィルムの新世代製品を発表しました。これは、中国の先進的な電子材料および新エネルギー材料のサプライチェーンにおける重要な進展となります。「長尺プラスチック高性能コンデンサフィルム」として販売されるこの製品は、電気自動車、太陽光発電、風力発電、家電製品、電力網などの用途向けに設計されています。
- 2026年2月:TDK株式会社は、省スペースが求められる産業機器や車載機器におけるEMI抑制向けに設計された新製品「B3292xU/Vシリーズ」を、X2安全フィルムコンデンサの製品ラインナップに追加しました。この新製品は、350V AC定格、コンパクトなリード間隔、そして過酷なパワーエレクトロニクス環境における堅牢性の向上を実現しています。
- 2026年3月:パナソニックは、車載用途向けメタライズドポリプロピレン(PP)フィルムコンデンサの製品ラインナップを拡充し、電気自動車(EV)および車載パワーエレクトロニクスの需要拡大に対応するため、新たな電圧オプションを追加しました。同社の車載用フィルムコンデンサ製品群は、DC/DCコンバータ、AC/DCコンバータ、インバータ、その他xEVで使用される高周波・大電流回路などの用途向けに設計されています。パナソニックは、PPフィルム技術により、小型化と高い安全性・信頼性を両立させていると述べています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -