
Mercato dei condensatori di film: dimensioni, crescita e previsioni 2034
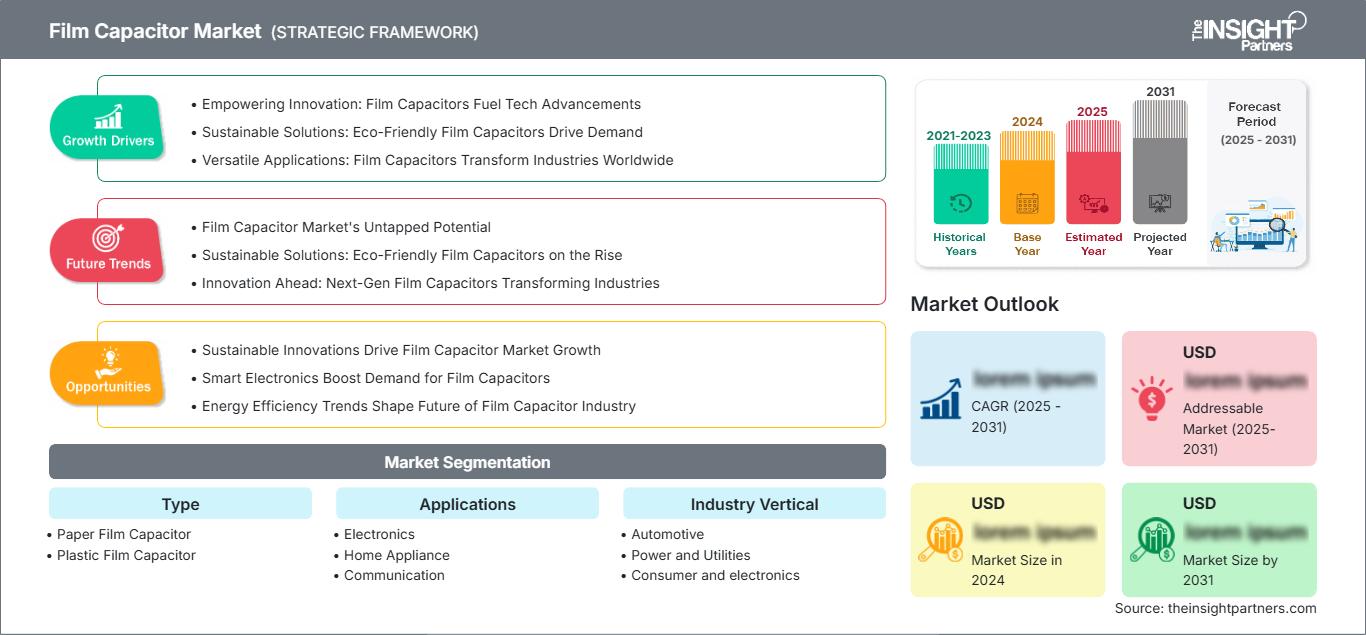
Dimensioni e previsioni del mercato dei condensatori a film (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (condensatori a film di carta, condensatori a film di plastica); applicazioni (elettronica, elettrodomestici, comunicazioni, altro); settore verticale (automotive, energia e servizi di pubblica utilità, elettronica di consumo, governo e difesa, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009134
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
2,6 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,53 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,37 %
Tasso di crescita
Mercato di riferimento
32,27 miliardi di dollari USA
(2026-2034)
Il mercato dei condensatori a film aveva un valore di 2,6 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4,53 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,37% nel periodo 2026-2034. La crescita è attribuita alla maggiore adozione di condensatori a bassa perdita e autoriparanti nei settori della conversione di potenza, dell'elettronica automobilistica, degli elettrodomestici, delle infrastrutture di comunicazione, della generazione di energia rinnovabile e delle applicazioni militari, a causa dell'impatto della resistenza termica, della capacità di gestione degli impulsi e della durata sulla scelta dei condensatori.
Si prevede che il mercato nordamericano dei condensatori a film crescerà tra il 5,8% e il 6,4% nel periodo di previsione fino al 2034, trainato dalla domanda di condensatori per collegamento in corrente continua, snubber e soppressione delle interferenze, dovuta ai crescenti investimenti in sistemi di propulsione elettrica, alimentatori per data center, ammodernamenti della rete elettrica ed elettrodomestici. Si registrerà inoltre una maggiore domanda di condensatori in polipropilene da parte della produzione di energia rinnovabile e delle infrastrutture di ricarica.
Analisi e approfondimenti sul mercato dei condensatori a film.
- Nord America: ha rappresentato una quota del 26-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% tra il 2026 e il 2034, grazie all'elettronica di potenza per veicoli elettrici, ai data center, all'ammodernamento delle reti elettriche e alla qualificazione di componenti di livello militare.
- USA: Nel 2025 rappresentavano il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,9-6,5% tra il 2026 e il 2034.
- Europa: nel 2025 deteneva una quota di mercato del 23-26% e si prevede una crescita annua composta (CAGR) del 5,6-6,2% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: ha conquistato una quota di mercato del 40-44% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,8-7,4% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud e India a trainare la produzione e il consumo.
- Segmento più ampio: i condensatori a film plastico detenevano una quota di mercato dell'83-87% nel 2025 e si prevede che registreranno un CAGR del 6,4-7,0% tra il 2026 e il 2034.
- Segmento ad alta crescita: il settore automobilistico rappresentava una quota di mercato del 27-31% nel 2025 e si prevede che registrerà un CAGR del 7,3-8,0% tra il 2026 e il 2034, grazie all'accelerazione dell'elettrificazione dei veicoli.
- Aziende chiave analizzate nel dettaglio: KYOCERA AVX Components Corporation, Cornell Dubilier Electronics, Inc., Resonac Holdings Corporation, KEMET Corporation, Ningbo Topo Electronic Co., Ltd., Panasonic Industry Co., Ltd., TDK Corporation, Vishay Intertechnology, Inc., WIMA GmbH & Co. KG e Xiamen Faratronic Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I condensatori a film si sono evoluti dai pesanti dielettrici di carta verso strutture in polipropilene e poliestere metallizzati che consentono il controllo dell'autoriparazione, una minore resistenza equivalente in serie e una maggiore efficienza volumetrica. I progressi nell'avvolgimento automatico, nella metallizzazione di precisione, negli elettrodi segmentati, nelle resine e nei test elettrici hanno facilitato una produzione uniforme, contribuendo al contempo a rendere possibili dimensioni di incapsulamento più piccole. Il processo produttivo dipende ancora dalla qualità del film polimerico, della metallizzazione in alluminio e zinco e delle macchine avvolgitrici, obbligando quindi i fornitori a mantenere un equilibrio tra le capacità produttive regionali e gli accordi di fornitura.
Entro il 2034, gli investimenti si concentreranno su film dielettrici sottili, incapsulamento ad alta temperatura e strutture modulari di collegamento in corrente continua per l'impiego in veicoli elettrici, inverter per energie rinnovabili, sistemi di accumulo energetico e azionamenti per motori industriali. L'Asia continuerà a essere la principale regione di produzione, mentre gli acquirenti nordamericani ed europei preferiranno la produzione localizzata e la tracciabilità. Gli standard e le normative in materia di efficienza, emissioni dei veicoli, energie rinnovabili e resilienza della rete elettrica stimoleranno la domanda, mentre il costo della certificazione e della resina per film determinerà la redditività dei fornitori.
Ambito del rapporto sul mercato dei condensatori a film
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,6 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,53 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,37% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei condensatori a film
La crescita del mercato dei condensatori a film dipende dalle applicazioni che prevedono la commutazione, il filtraggio o l'immagazzinamento di energia elettrica. Le basse perdite dielettriche e la capacità di autoriparazione a prova di guasto sono apprezzate negli inverter di trazione, nei sistemi di ricarica, negli inverter solari, negli azionamenti per motori, negli alimentatori, negli elettrodomestici e nelle apparecchiature di comunicazione. Le vendite di auto elettriche hanno superato i 17 milioni di unità nel 2024, con un aumento di oltre il 25% rispetto agli anni precedenti. Ciò significa che la potenziale base di clienti per i condensatori di collegamento in corrente continua e di soppressione per il settore automobilistico è in crescita.
La catena di fornitura inizia con i dielettrici, come polimeri, metallizzazione, telai di supporto, terminali, resine e involucri, per poi proseguire con il rivestimento a film, il taglio, l'avvolgimento, l'impregnazione, l'incapsulamento e il collaudo. Il film di polipropilene con dielettrici sottili è fondamentale sul mercato poiché tolleranze ristrette e tassi di difettosità ridotti determinano la tensione nominale. Un fornitore dotato di propri reparti di metallizzazione, ingegneria applicativa e ispezioni automatizzate può ridurre i rischi di qualificazione, mentre i clienti acquistano solo moduli standard e moduli personalizzati provenienti da due fornitori.
Il mercato dei condensatori a film (Film Capacitor Market Report) è caratterizzato da un portafoglio prodotti frammentato e da una concentrazione di competenze tecniche specifiche nei settori automobilistico, energetico e industriale. TDK Corporation, Panasonic Industry Co., Ltd., Vishay Intertechnology, Inc., KEMET Corporation e KYOCERA AVX Components Corporation competono in base a gamma di tensione, resistenza termica, dimensioni, qualifiche e presenza globale. WIMA GmbH & Co. KG e Cornell Dubilier Electronics, Inc. mantengono le proprie nicchie di mercato per applicazioni di elettronica di potenza in ambienti difficili.
Si stanno effettuando investimenti nell'automazione dell'avvolgimento, nel controllo della metallizzazione, nell'imballaggio a prova di umidità e nei laboratori applicativi regionali. Resonac Holdings Corporation fornisce il know-how sui materiali, mentre Xiamen Faratronic Co., Ltd. e Ningbo Topo Electronic Co., Ltd. offrono una produzione economicamente vantaggiosa in Asia. L'attenzione strategica si concentra sempre più sulla combinazione di un catalogo completo con soluzioni di progettazione personalizzate: i condensatori standard sono utilizzati negli elettrodomestici e nell'elettronica, mentre i moduli specializzati montati su sbarre collettrici trovano impiego nella trazione, nella ricarica, nell'accumulo e nei convertitori di rete. Lunghi periodi di qualificazione garantiscono una forte fidelizzazione dei clienti, ma ostacolano la redditività della capacità produttiva aggiuntiva.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei condensatori a film: approfondimenti strategici
Approfondimenti regionali
Mercato dei condensatori a film in Nord America
Nel 2025, il Nord America deteneva una quota di mercato dei condensatori a film pari al 26-29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,8-6,4% fino al 2034. Le applicazioni includono l'elettrificazione dei veicoli, la conversione di potenza nei data center, l'integrazione delle energie rinnovabili, il riscaldamento, la ventilazione e il condizionamento dell'aria, l'automazione industriale e l'elettronica militare. La cultura dell'affidabilità nella regione, la certificazione AEC-Q200 e i tempi di consegna costanti favoriscono l'acquisto di condensatori in polipropilene di alta gamma rispetto a componenti basati sul prezzo. Il potenziamento della rete elettrica e l'installazione di sistemi di accumulo aumentano la necessità di condensatori per il collegamento in corrente continua e per i filtri.
La tendenza per l'approvvigionamento dei componenti è quella della regionalizzazione, per cui i produttori si avvalgono delle strutture di ingegneria, distribuzione e collaudo del Nord America, insieme alle operazioni di avvolgimento di film a livello globale, per ridurre il ciclo di personalizzazione degli assemblaggi. Il mercato canadese è trainato dalla produzione di energia rinnovabile, dai trasporti elettrici e dall'industria. Al contrario, il mercato messicano è influenzato dalle attività di produzione elettronica e automobilistica. La crescita è limitata dai lunghi tempi di qualificazione e dall'importazione di film dielettrici, mentre i fondamentali di crescita sono stabili.
Mercato statunitense dei condensatori a film
Nel 2025, il Paese deteneva il 78-82% del mercato nordamericano e si prevede una crescita annua composta (CAGR) del 5,9-6,5% dal 2026 al 2034. Le applicazioni includono convertitori per autoveicoli, apparecchiature di ricarica, inverter per impianti solari e di accumulo, applicazioni per la difesa, elettronica aerospaziale, applicazioni per data center e azionamenti industriali. La preferenza per l'approvvigionamento interno spinge i fornitori a garantire capacità ingegneristiche e scorte a livello locale, anche se la produzione di avvolgimenti e pellicole può essere affidata a fornitori internazionali.
KYOCERA AVX Components Corporation, Cornell Dubilier Electronics, Inc., KEMET Corporation e Vishay Intertechnology, Inc. vantano una solida presenza commerciale e tecnica. Le tendenze in crescita includono unità di dimensioni ridotte in grado di gestire elevate ondulazioni nel collegamento in corrente continua, condensatori resistenti all'umidità e componenti durevoli utilizzati in sistemi di alimentazione ad alto utilizzo. La diversificazione della clientela nel paese implica che non vi sia dipendenza da un unico tipo di applicazione; tuttavia, le tempistiche dei programmi di sviluppo dei veicoli e il finanziamento dei progetti di energia rinnovabile possono contribuire alla volatilità trimestrale.
Mercato europeo dei condensatori a film
Nel 2025 il mercato europeo rappresentava il 23-26% del fatturato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,6-6,2% fino al 2034. La Germania domina grazie all'ingegneria automobilistica, agli azionamenti industriali, agli inverter per energie rinnovabili e a una solida filiera di fornitura nel settore dell'elettronica di potenza. Il Regno Unito si affida ai settori aerospaziale, della difesa, della ricarica e dei sistemi di rete grazie alla specializzazione nella progettazione e all'ammodernamento delle infrastrutture. La Francia trae vantaggio dai programmi ferroviari, nucleari, aerospaziali e di elettrificazione, mentre l'Italia sfrutta la propria esperienza nel settore dei condensatori per macchinari, motori ed energie rinnovabili.
I vantaggi derivanti dagli investimenti spagnoli in impianti solari e infrastrutture includono le future opportunità nei sistemi di filtraggio e inverter. Tra i concorrenti sul mercato figurano WIMA GmbH & Co. KG, TDK Corporation, Vishay Intertechnology, Inc. e altri. Gli elevati requisiti in termini di efficienza energetica, sicurezza e standard sulle emissioni per i veicoli aumentano la popolarità del prodotto; tuttavia, gli alti costi dell'energia e la ridotta capacità produttiva ne rallentano lo sviluppo.
Mercato dei condensatori a film nella regione Asia-Pacifico
La quota di mercato dell'Asia-Pacifico era del 40-44% nel 2025 e si prevede che raggiungerà un tasso di crescita annuo composto (CAGR) del 6,8-7,4% fino al 2034. La Cina mantiene la sua posizione di leadership grazie alle economie di scala nella produzione di veicoli elettrici, inverter per energie rinnovabili, elettronica, elettrodomestici e condensatori. Il Giappone fornisce materiali avanzati e componenti altamente affidabili, mentre la Corea del Sud vanta una forte presenza nei settori automobilistico, delle batterie e dell'elettronica.
La presenza di infrastrutture energetiche in India, la presenza di produttori locali di elettronica e gli investimenti nella mobilità ampliano le prospettive di mercato. L'energia solare, lo stoccaggio, l'attività mineraria e la rete elettrica sono ulteriori fattori che contribuiscono alla crescita della regione Asia-Pacifico.
Mercato dei condensatori a film in Medio Oriente e Africa
Si prevede che il mercato MEA registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 5,1% e il 5,8% dal 2026 al 2034. La leadership di mercato nella regione MEA è detenuta dall'Arabia Saudita, grazie agli investimenti in servizi di pubblica utilità, diversificazione industriale, energie rinnovabili e infrastrutture IT. Inoltre, gli Emirati Arabi Uniti offrono infrastrutture per l'energia solare, i trasporti, l'edilizia e le tecnologie dell'informazione e della comunicazione (TIC), mentre il Sudafrica vanta applicazioni nei settori minerario, della produzione di energia rinnovabile e della stabilizzazione della rete elettrica.
In altre aree del Medio Oriente e dell'Africa, il miglioramento della qualità dell'energia, le infrastrutture idriche, l'espansione delle telecomunicazioni e la generazione distribuita guidano una domanda selettiva. La natura degli appalti nella regione del Medio Oriente e dell'Africa è basata su progetti e trainata dalle importazioni.
Analisi di segmentazione
Tipo
Il mercato dei condensatori a film, suddiviso per tipologia, comprende condensatori a film di carta e a film di plastica, con una crescita prevista a un CAGR del 6,1-6,7% nel periodo 2026-2034. La scelta dipende da tensione, frequenza, caratteristiche di perdita, classificazione di sicurezza, dimensioni e resistenza ambientale. Le costruzioni in plastica dominano i design moderni, mentre le unità a base di carta mantengono la loro rilevanza laddove l'impregnazione, il comportamento impulsivo o le specifiche legacy siano fattori importanti.
- Condensatori a film di carta: la domanda si concentra in applicazioni specializzate ad alta tensione, impulsive, di soppressione EMI e di sostituzione, dove la costruzione impregnata e la comprovata storia di qualificazione compensano gli svantaggi in termini di dimensioni e costi.
- Condensatori a film plastico: le varianti in polipropilene e poliestere sono le più diffuse grazie alle basse perdite, alla capacità di autoriparazione, all'imballaggio compatto, all'ampia gamma di tensioni disponibili e ai processi di avvolgimento scalabili, caratteristiche che li rendono adatti alle applicazioni automobilistiche e industriali.
Applicazioni
Si prevede che le applicazioni cresceranno a un tasso annuo composto (CAGR) del 6,0-6,6% fino al 2034, grazie all'aumento dei contenuti relativi a filtraggio, accoppiamento, temporizzazione, soppressione e buffering energetico da parte dei progettisti. L'elettronica offre un'ampia domanda di componenti, gli elettrodomestici richiedono prestazioni di controllo delle interferenze e di funzionamento dei motori, e le apparecchiature di comunicazione necessitano di componenti stabili a bassa perdita negli alimentatori e nelle infrastrutture. La miniaturizzazione aumenta i vincoli termici e di layout, premiando i fornitori con strumenti di supporto alla progettazione.
- Elettronica: alimentatori, illuminazione, sistemi di controllo, strumentazione e apparecchiature informatiche sono soggetti a una domanda diversificata in termini di volumi, con dimensioni compatte e parametri elettrici uniformi che determinano il successo progettuale su piattaforme standardizzate.
- Elettrodomestici: condizionatori d'aria, frigoriferi, lavatrici, ventilatori e piccoli motori utilizzano condensatori a film per il funzionamento, la soppressione e la conversione di potenza dei motori, creando una domanda affidabile sia per i ricambi che per i componenti originali.
- Comunicazione: le stazioni base, i sistemi di alimentazione di rete, le apparecchiature a banda larga e le infrastrutture di backup privilegiano basse perdite, lunga durata operativa e affidabilità in condizioni di carico elettrico e termico continuo.
Verticale di settore
Si prevede che la domanda verticale del settore registrerà un CAGR del 6,5-7,1% nel periodo 2026-2034. Il settore automobilistico è leader nella creazione di valore incrementale grazie ai propulsori elettrificati e alla ricarica, mentre i settori energetico e delle utility richiedono condensatori a lunga durata per le infrastrutture di generazione, conversione, trasmissione e stoccaggio. L'elettronica di consumo contribuisce alle economie di scala, mentre le applicazioni governative e di difesa richiedono specifiche di alto livello, tracciabilità e qualifiche estese.
- Settore automobilistico: inverter di trazione, caricabatterie di bordo, convertitori CC-CC, compressori e filtri di interferenza aumentano il valore dei condensatori per veicolo, rendendo la resistenza termica, la resistenza alle vibrazioni e la conformità allo standard AEC-Q200 strategicamente importanti.
- Energia e servizi di pubblica utilità: gli inverter solari ed eolici, la compensazione di rete, i sistemi di accumulo, gli azionamenti e le apparecchiature per il controllo della qualità dell'energia creano una domanda elevata di condensatori che offrono basse perdite, elevata capacità di corrente di ripple e lunga durata.
- Elettronica di consumo: gli ampi volumi di produzione sostengono la domanda di condensatori compatti ed economici utilizzati in alimentatori, illuminazione, audio, sistemi di controllo ed elettrodomestici, sebbene gli acquirenti mantengano una forte pressione sui prezzi e sulle dimensioni.
- Governo e difesa: nei settori radar, comunicazioni, aerospaziale, condizionamento dell'energia e sistemi di missione, l'affidabilità documentata, l'approvvigionamento controllato, le prestazioni a impulsi e la disponibilità durante l'intero ciclo di vita sono prioritari rispetto al costo di acquisizione più basso.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
Inverter per veicoli elettrici |
Scalatura |
|
Energia e servizi pubblici |
Alto |
Archiviazione a griglia |
Scalatura |
|
elettronica di consumo |
Mezzo |
Alimentazione compatta |
Maturo |
|
Governo e Difesa |
Mezzo |
Missione Potere |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato dei condensatori a film.
La mobilità elettrificata aumenta il contenuto di condensatori per veicolo
I condensatori a film sono utilizzati nei veicoli elettrici tramite inverter di trazione, caricabatterie di bordo, convertitori DC-DC, compressori e filtri per le interferenze elettromagnetiche. Nel 2024, sono state vendute oltre 17 milioni di auto elettriche a livello globale, registrando un incremento di oltre il 25% rispetto alle vendite del 2023, a dimostrazione delle dimensioni del mercato dei convertitori. L'aumento della tensione e della frequenza delle batterie comporta maggiori esigenze in termini di basse perdite, capacità di corrente di ripple e resistenza alle alte temperature. Pertanto, la qualificazione per il settore automobilistico, la modellazione della metallizzazione, l'assemblaggio compatto delle barre collettrici e la resistenza all'umidità sono tra le principali considerazioni in fase di acquisto. I produttori di componenti che collaboreranno all'assemblaggio del collegamento DC-link otterranno un valore maggiore rispetto ai produttori di componenti standard. I cicli di vita dei programmi garantiscono entrate ricorrenti dopo le validazioni, sebbene il lungo processo di approvazione e la rigorosa tracciabilità rendano l'ingresso nel mercato molto difficile.
Espansione delle apparecchiature di conversione per l'energia rinnovabile e lo stoccaggio
I condensatori sono necessari nelle applicazioni solari, eoliche, di accumulo a batteria e di supporto alla rete per scopi di collegamento in corrente continua, filtraggio in corrente alternata, livellamento, smorzamento e gestione delle armoniche. Ogni inverter e convertitore bidirezionale necessita di componenti in grado di resistere a sollecitazioni elettriche ripetitive per molti anni, richiedendo al contempo una manutenzione minima. I clienti delle utility tengono conto dei costi del ciclo di vita, del comportamento termico e del tasso di guasto, fattori che privilegiano i componenti in polipropilene ad alte prestazioni. La generazione distribuita amplia il bacino di clienti, estendendo il mercato sia alle unità commerciali che a quelle residenziali. L'impatto sul mercato va oltre le nuove applicazioni, poiché gli inverter e i componenti per la qualità dell'energia obsoleti necessitano di parti di ricambio. Una maggiore concorrenza tra i produttori può essere ottenuta attraverso la progettazione modulare, la simulazione e la gestione regionale delle scorte, mentre ritardi, tassi di interesse e problemi di interconnessione rappresentano le principali cause di volatilità del mercato.
Densità di potenza e affidabilità ridefiniscono la progettazione elettronica.
I data center, le reti di comunicazione, le apparecchiature di automazione, gli elettrodomestici e gli alimentatori ad alta efficienza si stanno orientando verso velocità di commutazione più elevate e una maggiore densità di potenza. Queste architetture riducono lo spazio occupato, aumentando al contempo lo stress elettrico e termico, elevando il valore dei condensatori con bassa resistenza serie equivalente, capacità stabile, autoriparazione controllata e spaziatura compatta dei terminali. I sistemi a funzionamento continuo pongono inoltre maggiore enfasi sulla resistenza all'umidità e sulla prevedibilità della durata. I produttori investono quindi in film più sottili, ambienti di avvolgimento più puliti, rilevamento automatico dei difetti e incapsulamento migliorato. L'impatto commerciale si traduce in un passaggio dal confronto tra prodotti di base alle prestazioni a livello di sistema, soprattutto laddove i tempi di inattività sono costosi. Tuttavia, i clienti continuano a richiedere dimensioni standardizzate e prezzi competitivi, il che impone ai fornitori di combinare la differenziazione tecnica con una produzione efficiente su larga scala e un'ampia distribuzione.
Tendenze future del mercato dei condensatori a film
Pellicole più sottili e architetture autoriparanti più intelligenti
Le tendenze del mercato dei condensatori a film si concentreranno sempre più su polipropilene ultrasottile, metallizzazione segmentata, schemi di fusibili ottimizzati e modellazione digitale della durata di vita. Questi progressi possono aumentare la densità energetica senza compromettere il comportamento di guasto controllato, consentendo la realizzazione di inverter e caricabatterie più piccoli. I produttori abbineranno la scienza dei materiali all'ispezione ottica automatizzata e allo screening elettrico per identificare i difetti in anticipo. Le librerie di simulazione e i calcolatori di durata di vita specifici per l'applicazione diventeranno elementi di differenziazione commerciale, poiché i clienti necessitano di una convalida più rapida della progettazione. Il progresso sarà incrementale piuttosto che dirompente, poiché i film più sottili intensificano i rischi di manipolazione, umidità e guasti. I fornitori che controllano l'uniformità della metallizzazione, la tensione di avvolgimento, la chimica della resina e i test accelerati dovrebbero ottenere un vantaggio nei sistemi automobilistici e di rete, dove la documentazione di qualificazione è fondamentale.
Gli assemblaggi modulari di condensatori si avvicinano ai semiconduttori di potenza
Le future progettazioni integreranno i condensatori a film in modo più stretto con le barre collettrici, le strutture di raffreddamento, i sensori e i moduli di potenza. Percorsi di corrente più brevi riducono l'induttanza parassita e migliorano le prestazioni di commutazione, in particolare nei convertitori al carburo di silicio che operano ad alta frequenza. Le piattaforme modulari standardizzate potrebbero sostituire gli assemblaggi completamente personalizzati in determinati programmi per veicoli e applicazioni industriali, riducendo i tempi di sviluppo e preservando al contempo la capacità configurabile e la geometria dei terminali. Il monitoraggio termico e gli algoritmi di stima delle condizioni potrebbero supportare la manutenzione predittiva negli impianti di rete e negli impianti industriali. Questa tendenza favorisce i fornitori in grado di co-progettare meccanicamente, elettricamente e termicamente, intensificando al contempo la collaborazione con i produttori di semiconduttori, inverter e sistemi. Gli standard di interfaccia e la riparabilità determineranno la velocità con cui le architetture integrate si diffonderanno oltre le applicazioni di fascia alta.
Opportunità di mercato per i condensatori a film
Localizzare forniture ad alta affidabilità per i settori strategici.
Le previsioni di mercato sui condensatori a film indicano un'opportunità di investimento nella fornitura regionale qualificata per i clienti dei settori automobilistico, della difesa, aerospaziale, dei data center e delle reti elettriche. I produttori possono creare centri di finitura, collaudo, ingegneria applicativa e stoccaggio in prossimità dei centri di domanda, mantenendo al contempo una produzione di film efficiente a livello globale. Questo modello ibrido riduce i tempi di consegna, supporta la tracciabilità e minimizza l'esposizione dei clienti a interruzioni logistiche. Le azioni prioritarie includono la stipula di accordi per i film dielettrici, la qualificazione di fonti di metallizzazione alternative, l'automazione dei test di fine linea e la creazione di capacità locali di analisi dei guasti. Gli incentivi pubblici per la produzione di elettronica ed energia potrebbero migliorare la redditività dei progetti. L'opportunità è maggiore per le famiglie standardizzate ad alta affidabilità che possono servire diverse piattaforme, evitando un'eccessiva dipendenza da un singolo programma personalizzato o da un unico cliente finale.
Sviluppare prodotti con durabilità ottimizzata per climi rigidi
Gli ambienti operativi caldi, umidi, polverosi e ad alta quota creano un'opportunità unica per i sistemi di ricarica, solari, di accumulo, di telecomunicazione, industriali e infrastrutturali. I fornitori possono affrontare queste condizioni con un incapsulamento migliorato, terminali resistenti alla corrosione, robusti meccanismi di autoriparazione e prestazioni documentate in termini di temperatura, umidità e polarizzazione. Gli investimenti dovrebbero combinare lo sviluppo dei materiali con test di durata accelerati e partnership per la raccolta di dati sul campo in Medio Oriente, India, Sud-est asiatico, Africa e America Latina. Offrire indicazioni specifiche per la riduzione delle prestazioni in base all'applicazione può ridurre i guasti del sistema e rafforzare le relazioni ingegneristiche. Il successo commerciale dipenderà dal bilanciamento tra maggiore durabilità, ingombro e costi, e dalla successiva distribuzione tramite partner in grado di fornire supporto tecnico. I prodotti validati in diverse applicazioni in ambienti difficili possono raggiungere un migliore utilizzo della capacità rispetto alle varianti personalizzate in modo ristretto.
Sviluppi recenti
- Novembre 2025: Sinolong New Materials ha lanciato una nuova generazione di pellicole per condensatori in BOPP (polipropilene biassialmente orientato) ad alte prestazioni, segnando un significativo sviluppo nella catena di fornitura cinese di materiali elettronici avanzati e per le energie rinnovabili. Il prodotto, commercializzato come "pellicola per condensatori in plastica lunga ad alte prestazioni", è progettato per applicazioni che includono veicoli elettrici, energia solare, energia eolica, elettrodomestici e reti elettriche.
- Febbraio 2026: TDK Corporation ha ampliato il suo portafoglio di condensatori a film di sicurezza X2 con la nuova serie B3292xU/V, progettata per la soppressione delle interferenze elettromagnetiche (EMI) in applicazioni industriali e automobilistiche con spazio limitato. I nuovi condensatori offrono una tensione nominale di 350 V CA, una spaziatura compatta dei terminali e una maggiore robustezza per gli ambienti esigenti dell'elettronica di potenza.
- Marzo 2026: Panasonic ha ampliato la sua gamma di condensatori a film di polipropilene (PP) metallizzato per applicazioni automotive, aggiungendo nuove opzioni di tensione pensate per soddisfare le crescenti esigenze dei veicoli elettrici e dell'elettronica di potenza automobilistica. Il portafoglio di condensatori a film per il settore automotive dell'azienda è progettato per applicazioni quali convertitori CC/CC, convertitori CA/CC, inverter e altri circuiti ad alta frequenza e alta corrente utilizzati nei veicoli elettrici. Panasonic afferma che la sua tecnologia a film di PP combina una struttura compatta con elevati livelli di sicurezza e affidabilità.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -