
Marché des condensateurs à film : taille, part de marché et prévisions 2034
Taille et prévisions du marché des condensateurs à film (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les aspects suivants : par type (condensateur à film papier, condensateur à film plastique) ; applications (électronique, électroménager, communication, autres) ; secteur d’activité (automobile, énergie et services publics, électronique grand public, gouvernement et défense, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009134
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
2,6 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,53 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,37 %
taux de croissance
Marché adressable
32,27 milliards de dollars américains
(2026-2034)
Le marché des condensateurs à film était évalué à 2,6 milliards de dollars américains en 2025 et devrait atteindre 4,53 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,37 % entre 2026 et 2034. Cette croissance est attribuée à l'adoption accrue de condensateurs à faibles pertes et auto-réparateurs dans les domaines de la conversion de puissance, de l'électronique automobile, des appareils électroménagers, des infrastructures de communication, de la production d'énergie renouvelable et des applications militaires, en raison de l'impact de la résistance thermique, de la capacité de charge impulsionnelle et de la durée de vie sur le choix des condensateurs.
Le marché nord-américain des condensateurs à film devrait croître de 5,8 % à 6,4 % d'ici 2034, porté par la demande croissante de condensateurs pour liaison CC, d'amortissement et de suppression des interférences. Cette croissance est alimentée par l'augmentation des investissements dans les groupes motopropulseurs électriques, les alimentations des centres de données, la modernisation des réseaux électriques et les appareils électroniques grand public. La demande de condensateurs en polypropylène devrait également augmenter, notamment du fait de la production d'énergie renouvelable et des infrastructures de recharge.
Analyse et perspectives du marché des condensateurs à film
- Amérique du Nord : Elle représentait une part de marché de 26 à 29 % en 2025 et devrait croître à un TCAC de 5,8 à 6,4 % entre 2026 et 2034, soutenue par l’électronique de puissance des véhicules électriques, les centres de données, la modernisation des réseaux et la qualification des composants de qualité militaire.
- États-Unis : Ils représentaient 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,9 à 6,5 % entre 2026 et 2034.
- Europe : Détenait une part de marché de 23 à 26 % en 2025 et devrait croître à un TCAC de 5,6 à 6,2 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : Elle a capté une part de marché de 40 à 44 % en 2025 et devrait enregistrer un TCAC de 6,8 à 7,4 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l’Inde étant les principaux moteurs de la production et de la consommation.
- Segment le plus important : Les condensateurs à film plastique détenaient 83 à 87 % de parts de marché en 2025 et devraient enregistrer un TCAC de 6,4 à 7,0 % entre 2026 et 2034.
- Segment à forte croissance : L'automobile représentait 27 à 31 % de parts de marché en 2025 et devrait afficher un TCAC de 7,3 à 8,0 % entre 2026 et 2034, à mesure que l'électrification des véhicules s'accélère.
- Principales entreprises analysées en détail : KYOCERA AVX Components Corporation, Cornell Dubilier Electronics, Inc., Resonac Holdings Corporation, KEMET Corporation, Ningbo Topo Electronic Co., Ltd., Panasonic Industry Co., Ltd., TDK Corporation, Vishay Intertechnology, Inc., WIMA GmbH & Co. KG et Xiamen Faratronic Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les condensateurs à film ont évolué, passant des diélectriques en papier épais aux structures en polypropylène et polyester métallisés, ce qui permet de contrôler l'auto-réparation, de réduire la résistance série équivalente et d'améliorer le rendement volumétrique. Les progrès réalisés dans le bobinage automatique, la métallisation de précision, les électrodes segmentées, les résines et les tests électriques ont facilité une production uniforme tout en permettant la miniaturisation des boîtiers. Le processus de production reste tributaire de la qualité du film polymère, de la métallisation en aluminium et en zinc et des machines de bobinage, ce qui oblige les fournisseurs à maintenir un équilibre entre les capacités de production régionales et les accords d'approvisionnement.
D’ici 2034, des investissements seront réalisés dans les films diélectriques minces, l’encapsulation haute température et les liaisons CC modulaires destinées aux véhicules électriques, aux onduleurs pour énergies renouvelables, au stockage d’énergie et aux entraînements de moteurs industriels. L’Asie restera la principale région de production, tandis que les acheteurs nord-américains et européens privilégieront une fabrication locale et la traçabilité. Les normes et réglementations relatives à l’efficacité énergétique, aux émissions des véhicules, aux énergies renouvelables et à la résilience du réseau électrique stimuleront la demande, tandis que le coût de la certification et des résines de film déterminera la rentabilité des fournisseurs.
Portée du rapport sur le marché des condensateurs à film
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,6 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,53 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,37% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des condensateurs à film
La croissance du marché des condensateurs à film dépend des applications de commutation, de filtrage ou de stockage d'énergie électrique. Les faibles pertes diélectriques et l'auto-réparation à toute épreuve sont des atouts majeurs pour les onduleurs de traction, les systèmes de charge, les onduleurs solaires, les variateurs de vitesse, les alimentations électriques, l'électroménager et les équipements de communication. Les ventes de voitures électriques ont dépassé les 17 millions d'unités en 2024, soit une hausse de plus de 25 % par rapport aux années précédentes. Par conséquent, le marché potentiel des condensateurs de liaison CC et de suppression pour l'automobile est en pleine expansion.
La chaîne d'approvisionnement débute avec les diélectriques, tels que les polymères, la métallisation, les grilles de connexion, les bornes, la résine et le boîtier, puis se poursuit par le dépôt de film, le découpage, l'enroulement, l'imprégnation, l'encapsulation et les tests. Le film de polypropylène avec diélectrique mince est essentiel sur le marché, car des tolérances serrées et un faible taux de défauts déterminent la tension nominale. Un fournisseur maîtrisant la métallisation, l'ingénierie d'application et les contrôles automatisés peut réduire les risques liés à la qualification, tandis que les clients achètent uniquement des modules standard et sur mesure provenant de deux sources.
Le rapport sur le marché des condensateurs à film se caractérise par une gamme de produits fragmentée et une concentration des compétences techniques entre les secteurs automobile, énergétique et industriel. TDK Corporation, Panasonic Industry Co., Ltd., Vishay Intertechnology, Inc., KEMET Corporation et KYOCERA AVX Components Corporation se positionnent sur le marché en fonction de la plage de tension, de la résistance thermique, de la taille, des qualifications et de leur présence mondiale. WIMA GmbH & Co. KG et Cornell Dubilier Electronics, Inc. se spécialisent dans les applications d'électronique de puissance exigeantes.
Des investissements sont réalisés dans l'automatisation du bobinage, le contrôle de la métallisation, le conditionnement étanche à l'humidité et les laboratoires d'application régionaux. Resonac Holdings Corporation apporte son expertise en matière de matériaux, tandis que Xiamen Faratronic Co., Ltd. et Ningbo Topo Electronic Co., Ltd. assurent une production compétitive en Asie. L'accent stratégique est de plus en plus mis sur l'association d'un catalogue complet et de solutions sur mesure : les condensateurs standard sont utilisés dans l'électroménager et l'électronique, tandis que les modules spécialisés montés sur barres omnibus sont utilisés dans la traction, la charge, le stockage et les convertisseurs de réseau. Les longs délais de qualification garantissent une forte fidélisation de la clientèle, mais freinent la rentabilité des capacités supplémentaires.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
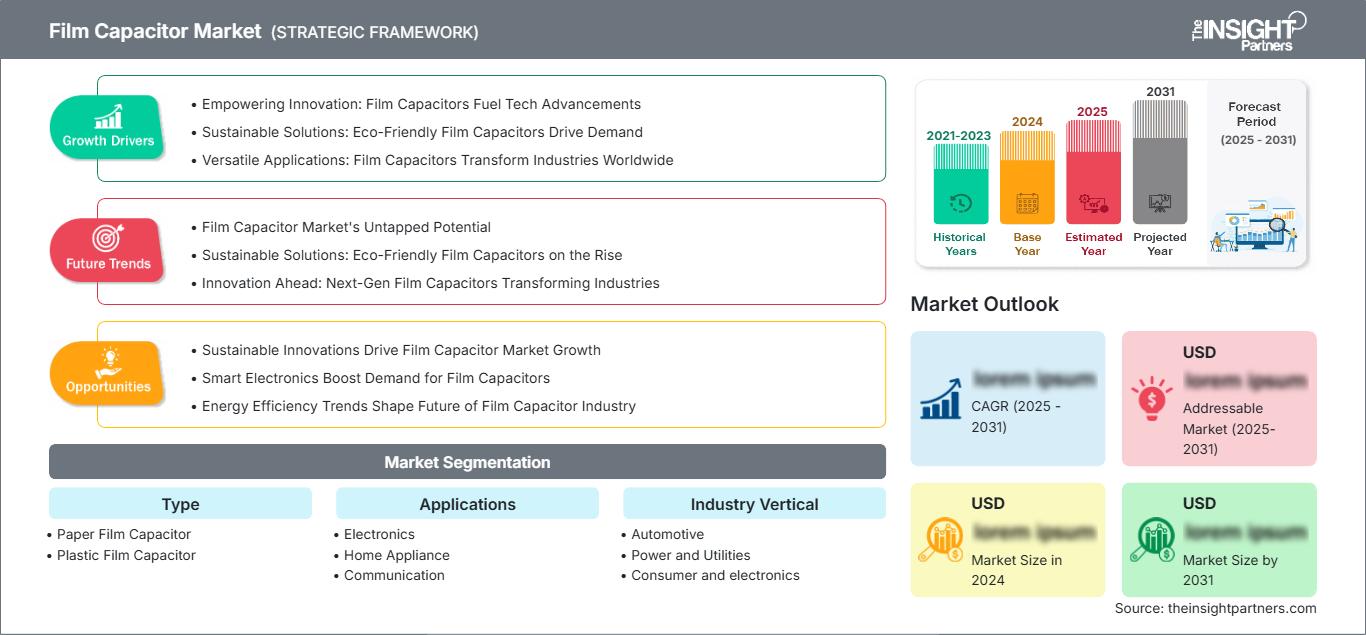
Marché des condensateurs à film : Perspectives stratégiques
Perspectives régionales
Marché des condensateurs à film en Amérique du Nord
L'Amérique du Nord détenait 26 à 29 % des parts de marché des condensateurs à film en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,8 à 6,4 % jusqu'en 2034. Les applications incluent l'électrification des véhicules, la conversion de puissance dans les centres de données, l'intégration des énergies renouvelables, le chauffage, la ventilation et la climatisation, l'automatisation industrielle et l'électronique militaire. La culture de la fiabilité en Amérique du Nord, la certification AEC-Q200 et des délais de livraison constants favorisent l'achat de condensateurs polypropylène haut de gamme plutôt que de composants basés uniquement sur le prix. Le renforcement du réseau et l'installation de systèmes de stockage accroissent la demande en condensateurs de bus CC et de filtrage.
La tendance en matière d'approvisionnement de composants est à la régionalisation : les fabricants tirent parti des infrastructures d'ingénierie, de distribution et d'essais nord-américaines, ainsi que des opérations d'enroulement de films à l'échelle mondiale, afin de réduire le cycle de personnalisation des assemblages. Le marché canadien est dynamisé par la production d'énergie renouvelable, les transports électriques et l'industrie. À l'inverse, le marché mexicain est influencé par les activités de fabrication de produits électroniques et automobiles. La croissance y est freinée par la longueur des procédures de qualification et l'importation de films diélectriques, même si les fondamentaux restent solides.
Marché américain des condensateurs à film
En 2025, le pays représentait 78 à 82 % du marché nord-américain et devrait connaître une croissance annuelle composée de 5,9 à 6,5 % entre 2026 et 2034. Les applications comprennent les convertisseurs automobiles, les équipements de charge, les onduleurs solaires et de stockage, les applications de défense, l'électronique aérospatiale, les applications pour centres de données et les entraînements industriels. La préférence pour l'approvisionnement local incite les fournisseurs à garantir leurs compétences en ingénierie et à constituer des stocks localement, même si la production des bobinages et des films peut être externalisée à l'étranger.
KYOCERA AVX Components Corporation, Cornell Dubilier Electronics, Inc., KEMET Corporation et Vishay Intertechnology, Inc. bénéficient d'une forte présence commerciale et technique. Parmi les tendances émergentes, on note les unités plus compactes capables de gérer des ondulations importantes dans le bus DC, les condensateurs résistants à l'humidité et les composants durables utilisés dans les systèmes d'alimentation à forte utilisation. La diversification de la clientèle aux États-Unis garantit l'absence de dépendance à un seul type d'application ; toutefois, le calendrier des programmes automobiles et le financement des projets d'énergies renouvelables peuvent engendrer une volatilité trimestrielle.
Marché européen des condensateurs à film
Le marché européen représentait 23 à 26 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée de 5,6 à 6,2 % jusqu'en 2034. L'Allemagne domine ce marché grâce à son expertise en ingénierie automobile, ses entraînements industriels, ses onduleurs pour énergies renouvelables et une chaîne d'approvisionnement performante dans le domaine de l'électronique de puissance. Le Royaume-Uni s'appuie sur les secteurs de l'aérospatiale, de la défense, de la recharge et des réseaux électriques grâce à sa spécialisation en conception et à la modernisation de ses infrastructures. La France tire profit des programmes ferroviaires, nucléaires, aérospatiaux et d'électrification, tandis que l'Italie valorise son savoir-faire en matière de condensateurs pour les machines, les moteurs et les énergies renouvelables.
Les investissements espagnols dans l'installation et l'infrastructure de centrales solaires offrent de nouvelles perspectives, notamment dans les systèmes de filtration et d'onduleurs. Parmi les concurrents sur ce marché figurent WIMA GmbH & Co. KG, TDK Corporation et Vishay Intertechnology, Inc. Les exigences élevées en matière d'efficacité énergétique, de sécurité et de normes d'émissions pour les véhicules contribuent à la popularité croissante de ce produit ; toutefois, le coût élevé de l'énergie et le ralentissement de la production freinent la croissance du marché.
Marché des condensateurs à film en Asie-Pacifique
La part de la région Asie-Pacifique s'élevait à 40-44 % en 2025 et devrait atteindre un TCAC de 6,8-7,4 % jusqu'en 2034. La Chine conserve sa position dominante grâce à son importante production de véhicules électriques, d'onduleurs pour énergies renouvelables, de produits électroniques, d'appareils électroménagers et de condensateurs. Le Japon fournit des matériaux de pointe et des composants d'une grande fiabilité, tandis que la Corée du Sud est fortement présente dans les secteurs de l'automobile, des batteries et de l'électronique.
L'infrastructure énergétique indienne, la présence de fabricants locaux d'électronique et les investissements dans la mobilité élargissent le marché. L'énergie solaire, le stockage d'énergie, l'exploitation minière et les réseaux électriques sont d'autres facteurs contribuant à la croissance de la région Asie-Pacifique.
Marché des condensateurs à film au Moyen-Orient et en Afrique
Le marché de la région MENA devrait afficher un TCAC de 5,1 % à 5,8 % entre 2026 et 2034. L'Arabie saoudite domine ce marché grâce à ses investissements dans les services publics, la diversification industrielle, les énergies renouvelables et les infrastructures informatiques. Les Émirats arabes unis proposent quant à eux des infrastructures solaires, de transport, de bâtiment et de TIC, tandis que l'Afrique du Sud se distingue par ses applications dans les secteurs minier, de la production d'énergie renouvelable et de la stabilisation du réseau électrique.
Ailleurs au Moyen-Orient et en Afrique, l'amélioration de la qualité de l'électricité, les infrastructures hydrauliques, le développement des télécommunications et la production décentralisée stimulent une demande sélective. Les achats dans cette région sont axés sur des projets spécifiques et dépendent fortement des importations.
Analyse de segmentation
Taper
Le marché des condensateurs à film, segmenté par type, comprend les condensateurs à film papier et à film plastique. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,1 % à 6,7 % entre 2026 et 2034. Le choix du condensateur dépend de la tension, de la fréquence, des caractéristiques de pertes, de la classification de sécurité, de l'encombrement et de la résistance aux conditions environnementales. Les condensateurs en plastique dominent les conceptions modernes, tandis que les condensateurs à film papier conservent leur intérêt lorsque l'imprégnation, le comportement impulsionnel ou les spécifications existantes sont des critères importants.
- Condensateur à film papier : La demande se concentre dans des applications spécialisées haute tension, impulsionnelles, de suppression des interférences électromagnétiques et de remplacement, où la construction imprégnée et les antécédents de qualification établis compensent les inconvénients liés à la taille et au coût.
- Condensateur à film plastique : les variantes en polypropylène et en polyester sont largement adoptées car leurs faibles pertes, leur capacité d’auto-réparation, leur format compact, leur large disponibilité en tension et leurs procédés d’enroulement adaptables conviennent aux applications automobiles et industrielles.
Applications
On prévoit une croissance annuelle composée (TCAC) de 6,0 à 6,6 % pour les applications jusqu'en 2034, les concepteurs améliorant les fonctionnalités de filtrage, de couplage, de synchronisation, de suppression et de stockage d'énergie. L'électronique génère une forte demande unitaire, les appareils électroménagers exigent des performances élevées en matière de fonctionnement des moteurs et de contrôle des interférences, et les équipements de communication nécessitent des composants stables à faibles pertes pour l'alimentation et l'infrastructure. La miniaturisation accentue les contraintes thermiques et d'implantation, incitant les fournisseurs à proposer des outils d'aide à la conception.
- Électronique : Les alimentations, l’éclairage, les commandes, l’instrumentation et les équipements informatiques répondent à une demande de volume diversifiée, avec des encombrements réduits et des paramètres électriques constants déterminant le succès des conceptions sur des plateformes standardisées.
- Appareils électroménagers : Les climatiseurs, les réfrigérateurs, les lave-linge, les ventilateurs et les petits moteurs utilisent des condensateurs à film pour le fonctionnement, la suppression et la conversion de puissance des moteurs, créant ainsi une demande fiable de pièces de rechange et d’équipement d’origine.
- Communication : Les stations de base, les systèmes d'alimentation du réseau, les équipements à large bande et l'infrastructure de secours privilégient les faibles pertes, une longue durée de vie et la fiabilité sous charge électrique et thermique continue.
Secteur d'activité vertical
La demande sectorielle devrait enregistrer un TCAC de 6,5 % à 7,1 % entre 2026 et 2034. Le secteur automobile, grâce à ses groupes motopropulseurs électrifiés et à ses systèmes de recharge, est le principal moteur de croissance. Les secteurs de l'énergie et des services publics ont quant à eux besoin de condensateurs longue durée pour leurs installations de production, de conversion, de transport et de stockage. L'électronique grand public contribue à la croissance du marché, tandis que les applications gouvernementales et de défense exigent des spécifications haut de gamme, une traçabilité renforcée et des qualifications étendues.
- Automobile : Les onduleurs de traction, les chargeurs embarqués, les convertisseurs CC-CC, les compresseurs et les filtres anti-interférences augmentent la valeur du condensateur par véhicule, ce qui rend l'endurance thermique, la résistance aux vibrations et la conformité à la norme AEC-Q200 stratégiquement importantes.
- Énergie et services publics : les onduleurs solaires et éoliens, la compensation du réseau, le stockage, les entraînements et les équipements de qualité de l’énergie créent une forte demande de condensateurs offrant de faibles pertes, une capacité de courant d’ondulation élevée et une longue durée de vie.
- Biens de consommation et électronique : les volumes importants d’appareils soutiennent la demande de condensateurs compacts et économiques utilisés dans les alimentations, l’éclairage, l’audio, les commandes et les appareils électroménagers, même si les acheteurs exercent une forte pression sur les prix et l’encombrement.
- Secteur public et défense : Les systèmes radar, de communication, aérospatial, de conditionnement de puissance et de mission privilégient la fiabilité documentée, l’approvisionnement contrôlé, les performances d’impulsion et la disponibilité tout au long du cycle de vie plutôt que le coût d’acquisition le plus bas.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Automobile |
Haut |
Onduleurs pour véhicules électriques |
Mise à l'échelle |
|
Énergie et services publics |
Haut |
Stockage sur réseau |
Mise à l'échelle |
|
Produits de consommation et électroniques |
Moyen |
Puissance compacte |
Mature |
|
Gouvernement et défense |
Moyen |
Mission Power |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des condensateurs à film
L'électrification des véhicules augmente la capacité de stockage des condensateurs par véhicule.
Les condensateurs à film sont utilisés dans les véhicules électriques, notamment dans les onduleurs de traction, les chargeurs embarqués, les convertisseurs CC-CC, les compresseurs et les filtres anti-parasites électromagnétiques. En 2024, plus de 17 millions de voitures électriques ont été vendues dans le monde, soit une augmentation de plus de 25 % par rapport à 2023, témoignant de l'importance du marché des convertisseurs. L'augmentation de la tension et de la fréquence des batteries engendre des exigences accrues en matière de faibles pertes, de capacité de courant d'ondulation et de résistance à la température. De ce fait, la qualification automobile, la structuration de la métallisation, l'assemblage compact des barres omnibus et la résistance à l'humidité figurent parmi les principaux critères d'achat. Les fabricants de composants qui collaborent à l'assemblage du bus CC en tireront davantage de valeur ajoutée que les fabricants sur catalogue. Les cycles de vie des programmes génèrent des revenus récurrents après validation, malgré un processus d'approbation long et une traçabilité rigoureuse qui rendent l'accès au marché complexe.
Les énergies renouvelables et le stockage développent les équipements de conversion
Les condensateurs sont indispensables aux applications solaires, éoliennes, de stockage par batteries et de soutien au réseau pour la liaison CC, le filtrage, le lissage et l'amortissement du courant alternatif, ainsi que la gestion des harmoniques. Chaque onduleur et convertisseur bidirectionnel nécessite des composants capables de résister à des contraintes électriques répétées pendant de nombreuses années, tout en exigeant un minimum d'entretien. Les clients du secteur de l'énergie prennent en compte le coût du cycle de vie, le comportement thermique et le taux de défaillance, ce qui les pousse à privilégier les composants en polypropylène haute performance. La production décentralisée élargit la clientèle potentielle en intégrant les unités commerciales et résidentielles au marché. L'impact sur le marché dépasse le cadre des nouvelles applications, car les onduleurs et les composants de qualité de l'énergie vieillissants nécessitent le remplacement de pièces. La conception modulaire, la simulation et la gestion régionale des stocks peuvent stimuler la concurrence entre les fabricants, tandis que les retards, les taux d'intérêt et les problèmes d'interconnexion constituent les principaux facteurs de volatilité du marché.
La densité de puissance et la fiabilité redéfinissent la conception électronique
Les centres de données, les réseaux de communication, les équipements d'automatisation, les appareils électroménagers et les alimentations haute efficacité évoluent vers des vitesses de commutation plus rapides et une densité de puissance accrue. Ces architectures réduisent l'encombrement tout en augmentant les contraintes électriques et thermiques, ce qui valorise les condensateurs présentant une faible résistance série équivalente, une capacité stable, une auto-réparation contrôlée et un espacement réduit des broches. Les systèmes à fonctionnement continu accordent également une importance accrue à la résistance à l'humidité et à une durée de vie prévisible. Les fabricants investissent donc dans des couches plus fines, des environnements d'enroulement plus propres, la détection automatisée des défauts et une encapsulation améliorée. L'impact commercial se traduit par un passage d'une comparaison entre produits de base à une comparaison des performances au niveau du système, notamment lorsque les temps d'arrêt sont coûteux. Cependant, les clients exigent toujours des encombrements standardisés et des prix compétitifs, ce qui oblige les fournisseurs à conjuguer différenciation technique, production à grande échelle et large distribution.
Tendances futures du marché des condensateurs à film
Couches plus fines et architectures auto-réparatrices plus intelligentes
Les tendances du marché des condensateurs à film mince s'orienteront de plus en plus vers le polypropylène ultra-mince, la métallisation segmentée, l'optimisation des fusibles et la modélisation numérique de la durée de vie. Ces avancées permettront d'accroître la densité énergétique sans compromettre la maîtrise des défaillances, autorisant ainsi la conception d'onduleurs et de chargeurs plus compacts. Les fabricants associeront la science des matériaux à l'inspection optique automatisée et au contrôle électrique afin de détecter les défauts plus tôt. Les bibliothèques de simulation et les calculateurs de durée de vie spécifiques à chaque application deviendront des atouts commerciaux majeurs, car les clients exigent une validation de conception plus rapide. Les progrès seront progressifs plutôt que disruptifs, car la réduction de la épaisseur des films accroît les risques de manipulation, d'humidité et de panne. Les fournisseurs qui maîtrisent l'uniformité de la métallisation, la tension d'enroulement, la chimie de la résine et les tests accélérés devraient bénéficier d'un avantage concurrentiel dans les secteurs de l'automobile et des réseaux électriques, où les preuves de qualification sont essentielles.
Les assemblages de condensateurs modulaires se rapprochent des semi-conducteurs de puissance
Les conceptions futures intégreront plus étroitement les condensateurs à film aux barres omnibus, aux structures de refroidissement, aux capteurs et aux modules de puissance. Des trajets de courant plus courts réduisent l'inductance parasite et améliorent les performances de commutation, notamment dans les convertisseurs en carbure de silicium fonctionnant à haute fréquence. Des plateformes modulaires standardisées pourraient remplacer des assemblages entièrement personnalisés dans certains programmes automobiles et industriels, réduisant ainsi les délais de développement tout en préservant la configurabilité de la capacité et de la géométrie des bornes. La surveillance thermique et les algorithmes d'estimation de l'état pourraient faciliter la maintenance prédictive des équipements de réseau et d'usine. Cette tendance favorise les fournisseurs capables de co-concevoir les aspects mécaniques, électriques et thermiques, tout en renforçant la collaboration avec les fabricants de semi-conducteurs, d'onduleurs et de systèmes. Les normes d'interface et la réparabilité détermineront la rapidité avec laquelle les architectures intégrées pourront s'étendre au-delà des applications haut de gamme.
Opportunités du marché des condensateurs à film
Localiser l'approvisionnement à haute fiabilité pour les industries stratégiques
Les prévisions du marché des condensateurs à film mettent en évidence un manque d'investissement dans l'approvisionnement régional qualifié pour les secteurs de l'automobile, de la défense, de l'aérospatiale, des centres de données et des réseaux électriques. Les fabricants peuvent établir des plateformes de finition, de test, d'ingénierie d'application et de stockage à proximité des centres de demande, tout en conservant une production de films efficace à l'échelle mondiale. Ce modèle hybride raccourcit les délais de livraison, assure la traçabilité et réduit l'exposition des clients aux perturbations logistiques. Les actions prioritaires comprennent la conclusion d'accords sur les films diélectriques, la qualification de fournisseurs alternatifs de métallisation, l'automatisation des tests de fin de ligne et le développement de capacités locales d'analyse des défaillances. Des incitations publiques pour la fabrication de produits électroniques et énergétiques pourraient améliorer la rentabilité des projets. Le potentiel est maximal pour les familles standardisées à haute fiabilité pouvant servir plusieurs plateformes, évitant ainsi une dépendance excessive à un seul programme personnalisé ou à un seul client final.
Développer des produits à durabilité optimisée pour les climats extrêmes
Les environnements d'exploitation chauds, humides, poussiéreux et de haute altitude offrent des opportunités uniques aux systèmes de charge, solaires, de stockage, de télécommunications, industriels et d'infrastructures. Les fournisseurs peuvent s'adapter à ces conditions grâce à une encapsulation améliorée, des bornes résistantes à la corrosion, des mécanismes d'auto-réparation robustes et des performances documentées en fonction de la température, de l'humidité et des variations de tension. Les investissements doivent combiner le développement de matériaux avec des tests de durée de vie accélérés et des partenariats de collecte de données de terrain au Moyen-Orient, en Inde, en Asie du Sud-Est, en Afrique et en Amérique latine. Proposer des recommandations de réduction de puissance spécifiques à chaque application permet de réduire les défaillances des systèmes et de renforcer les collaborations d'ingénierie. Le succès commercial dépendra d'un équilibre entre durabilité accrue, encombrement et coût, puis d'une distribution via des partenaires capables d'assurer un support technique. Les produits validés dans plusieurs applications en environnements difficiles offrent une meilleure utilisation de la capacité que les variantes trop spécifiques.
Développements récents
- Novembre 2025 : Sinolong New Materials lance une nouvelle génération de films pour condensateurs BOPP (polypropylène biorienté) haute performance, marquant une avancée majeure dans la chaîne d’approvisionnement chinoise des matériaux électroniques de pointe et des énergies nouvelles. Commercialisé sous l’appellation « film plastique long haute performance pour condensateurs », ce produit est destiné à des applications telles que les véhicules électriques, l’énergie solaire, l’énergie éolienne, l’électroménager et les réseaux électriques.
- Février 2026 : TDK Corporation enrichit sa gamme de condensateurs à film de sécurité X2 avec la nouvelle série B3292xU/V, conçue pour la suppression des interférences électromagnétiques dans les applications industrielles et automobiles à espace restreint. Ces nouveaux condensateurs offrent une tension nominale de 350 V CA, un espacement réduit des broches et une robustesse accrue pour les environnements exigeants de l’électronique de puissance.
- Mars 2026 : Panasonic a élargi sa gamme de condensateurs à film de polypropylène métallisé (PP) pour applications automobiles, en proposant de nouvelles options de tension afin de répondre aux besoins croissants des véhicules électriques et de l’électronique de puissance automobile. Son portefeuille de condensateurs à film pour l’automobile est conçu pour des applications telles que les convertisseurs CC/CC, les convertisseurs CA/CC, les onduleurs et autres circuits haute fréquence et courant élevé utilisés dans les véhicules électriques. Panasonic affirme que sa technologie de film PP allie compacité, sécurité et fiabilité élevées.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -