
Descripción general de los ingresos, las tendencias y los factores clave del mercado de la tecnología Flip Chip.
Tamaño del mercado y pronósticos de la tecnología Flip Chip (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por proceso de bumping de obleas (pilar de cobre (Cu), sin plomo, soldadura eutéctica de estaño/plomo, soldadura chapada en oro + perno); tecnología de empaquetado (IC 2D, IC 2.5D, IC 3D); tipo de empaquetado (FC BGA, FC PGA, FC LGA, FC QFN, FC SiP, FC CSP); producto (memoria, LED, sensor de imagen CMOS, RF, analógico, señal mixta y IC de potencia, CPU, SoC, GPU); aplicación (electrónica de consumo, telecomunicaciones, automoción, sector industrial, dispositivos médicos, tecnologías inteligentes, militar y aeroespacial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00012046
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


Tamaño del mercado en 2025
38.720 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
56.380 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,26 %
Índice de crecimiento
Mercado potencial
431.800 millones de dólares estadounidenses
(2026-2034)
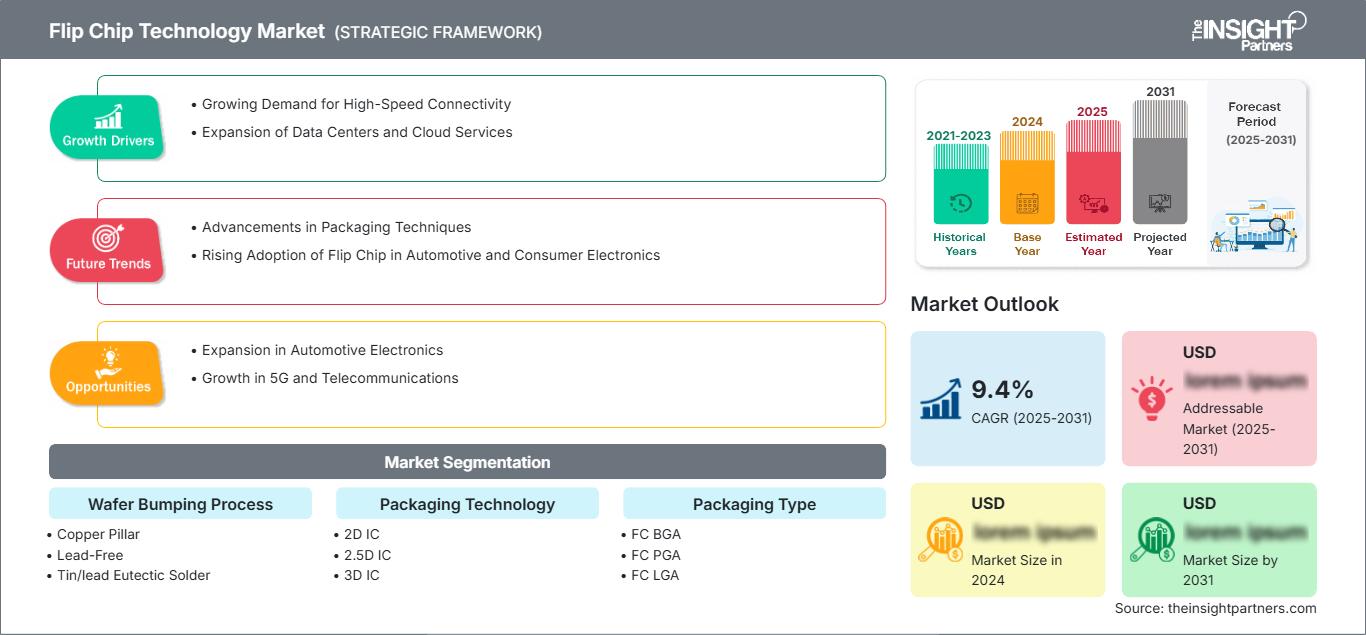
El mercado global de la tecnología Flip Chip estaba valorado en 38.720 millones de dólares estadounidenses en 2025 y se espera que alcance los 56.380 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 4,26% durante el período 2026-2034.
Evaluación y perspectivas del mercado de la tecnología Flip Chip
- América del Norte representó entre el 28 % y el 31 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,9 % durante el período 2026-2034, impulsada por el diseño de semiconductores, la computación de alto rendimiento y la electrónica de consumo en Estados Unidos y Canadá.
- Estados Unidos representó entre el 82 % y el 85 % de los ingresos de Norteamérica en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4,4 % al 5,1 % durante el período 2026-2034.
- Europa representó entre el 15 % y el 18 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,7 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia Pacífico representó entre el 45 % y el 48 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,2 % durante el período 2026-2034, liderada por China, India, Japón, Corea del Sur y Australia.
- El segmento más grande, el de los pilares de cobre, representó entre el 32 % y el 35 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,7 % durante el período 2026-2034.
- El segmento de alto crecimiento de circuitos integrados 3D representó entre el 18 % y el 21 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,2 % durante el período 2026-2034.
- Empresas clave analizadas en detalle : Amkor Technology; ASE Group; FlipChip International LLC; Intel Corporation; Samsung Electronics; Siliconware Precision Industries Co., Ltd.; STATS ChipPAC Ltd. (JCET Group); Taiwan Semiconductor Manufacturing Company Limited; TF AMD Microelectronics (Penang) Sdn. Bhd.; UTAC (United Test and Assembly Center Ltd); GlobalFoundries; Qualcomm Incorporated.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología Flip Chip ha evolucionado desde las tradicionales protuberancias de soldadura hasta los avanzados pilares de cobre y la unión híbrida, lo que contribuye a aumentar la densidad de interconexiones y el rendimiento térmico, además de proporcionar características eléctricas superiores para semiconductores de alta exigencia. El proceso de producción ahora depende del espaciado entre protuberancias, la densidad de interconexiones y la fiabilidad comprobada en diversas condiciones de funcionamiento y encapsulados. La demanda del mercado de la tecnología Flip Chip también está determinada por las empresas de semiconductores que adaptan esta tecnología a sus criterios de rendimiento y térmicos.
Las inversiones a futuro se han centrado en Asia Pacífico, Norteamérica y Europa debido a las innovaciones y la alta demanda de aplicaciones de semiconductores, computación de alto rendimiento y electrónica de consumo. El cumplimiento normativo en materia de calidad y medio ambiente contribuye a la cualificación de los encapsulados. Los compradores prefieren tecnologías que ofrezcan rendimiento, densidad y fiabilidad, además de servicios de soporte y capacidad de fabricación.
Alcance del informe de mercado de la tecnología Flip Chip
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 38.720 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 56.380 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,26% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de la tecnología Flip Chip
Los factores que impulsan el crecimiento del mercado de la tecnología Flip Chip incluyen las especificaciones de rendimiento de los semiconductores, las necesidades de miniaturización, los requisitos térmicos y las tendencias de empaquetado avanzado. La cadena de valor incluye servicios de bumping, proveedores de sustratos, proveedores de servicios de ensamblaje y fabricantes de semiconductores. La dinámica de la oferta incluye la capacidad de fabricación, el avance tecnológico y los ciclos de demanda de semiconductores. El informe del mercado de la tecnología Flip Chip muestra que el bumping de pilares de cobre lidera gracias a su rendimiento comprobado, mientras que el empaquetado de circuitos integrados 3D aumenta su participación gracias a las ventajas de la integración. La capacidad de servicio es importante porque afecta al rendimiento del producto y al tiempo de comercialización debido a la capacidad del proceso, la gestión de la calidad y la capacidad de fabricación.
Entre los competidores se encuentran empresas de empaquetado de semiconductores y fundiciones. Los principales competidores son Taiwan Semiconductor Manufacturing Company Limited (TSMC), Intel Corporation, Samsung Electronics, ASE Group, Amkor Technology, Siliconware Precision Industries Co., Ltd. (SPIL), STATS ChipPAC Ltd. (JCET Group), FlipChip International LLC, TF AMD Microelectronics (Penang) Sdn. Bhd., UTAC (United Test and Assembly Center Ltd), GlobalFoundries y Qualcomm Incorporated. Los competidores invierten en capacidad de interconexión, tecnología de empaquetado y desarrollo de relaciones con los clientes. Los líderes del mercado incluyen a TSMC e Intel debido a su avanzado conocimiento en empaquetado y fabricación de semiconductores; ASE y Amkor tienen una ventaja competitiva debido a la escala de sus servicios de ensamblaje y pruebas. El posicionamiento competitivo se basa en la certificación de rendimiento, la capacidad tecnológica y la fiabilidad de la fabricación.
La demanda de semiconductores está creciendo debido a que los fabricantes buscan un mayor rendimiento informático, a la vez que reducen el tamaño de los encapsulados y mejoran el rendimiento eléctrico y térmico. La tecnología avanzada de montaje invertido (flip chip) cobra mayor relevancia para procesadores de alto rendimiento, dispositivos gráficos, equipos de red, componentes de memoria, electrónica móvil y semiconductores para la industria automotriz. El auge de la inteligencia artificial y las tendencias de computación intensiva incrementan la demanda de los fabricantes de semiconductores por arquitecturas de alto ancho de banda y baja distancia de interconexión, con mejores capacidades de disipación de calor. Esta demanda impulsa a los fabricantes de semiconductores a desarrollar interconexiones de paso más fino y configuraciones de encapsulado más sofisticadas.
Las inversiones en capacidad de fabricación en las regiones y el avance en la capacidad de empaquetado podrían afectar el panorama competitivo. Los fabricantes de semiconductores prestan especial atención a la automatización de procesos, el empaquetado a nivel de oblea, la integración avanzada de sustratos y la gestión del rendimiento debido a los requisitos de configuración de paquetes más complejos. La transición al empaquetado 3D, las arquitecturas de chiplets y la unión híbrida incrementan las oportunidades competitivas para las empresas de semiconductores con desarrollo de procesos avanzados y capacidades de fabricación de alto volumen. La creciente complejidad del diseño de semiconductores y la importancia del empaquetado para el rendimiento del sistema incentivan a los proveedores que pueden ofrecer una combinación de tecnología avanzada, capacidad escalable, fiabilidad y rentabilidad a participar en las nuevas oportunidades del mercado de la tecnología Flip Chip.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la tecnología Flip Chip: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de tecnología Flip Chip
América del Norte representó entre el 28 % y el 31 % de la cuota de mercado de la tecnología Flip Chip en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,9 % durante el periodo 2026-2034. La demanda de estos productos está impulsada por el diseño de semiconductores, la computación de alto rendimiento, la electrónica de consumo y el uso de encapsulados avanzados tanto en Estados Unidos como en Canadá. El ecosistema de la industria de semiconductores y el desarrollo tecnológico generan una demanda constante de Flip Chip. Entre las empresas que impulsan esta demanda se encuentran Intel Corporation, Amkor Technology, GlobalFoundries, Qualcomm Incorporated y FlipChip International LLC.
U.S. Flip Chip Technology Market
The U.S. represented 82–85% of North American revenue in 2025 and is forecast to grow at a CAGR of 4.4–5.1% during 2026–2034. Application demand is concentrated in high-performance computing, communications devices, consumer electronics, and automotive applications. Company presence is reinforced by Intel Corporation, Amkor Technology, GlobalFoundries, Qualcomm Incorporated, and FlipChip International LLC. Buyers prioritize bumping capability, packaging technology, performance, and reliability, plus design support that reduces development time and improves confidence in flip chip solutions.
Europe Flip Chip Technology Market
Europe held 15–18% share in 2025 and is expected to grow at a CAGR of 4.0–4.7% during 2026–2034. Germany leads through automotive electronics and industrial applications, while the UK supports demand from semiconductor design and communications. France, Italy, and Spain add demand through consumer electronics and automotive applications. Quality and reliability standards favor suppliers with documented performance and capability. Amkor Technology, ASE Group, and Intel Corporation remain visible across automotive and industrial projects.
APAC Flip Chip Technology Market
Asia Pacific accounted for 45–48% share in 2025 and is projected to grow at a CAGR of 5.5–6.2% during 2026–2034. China leads through semiconductor manufacturing and consumer electronics production, while India expands through semiconductor design and electronics growth. Japan and South Korea prioritize advanced packaging for memory and processor applications, while Australia adds communications and industrial applications. Policy support for semiconductor manufacturing and advanced packaging strengthen Flip Chip Technology Market adoption where flip chip capability and supply chain carry significant value.
Middle East & Africa Flip Chip Technology Market
The Middle East & Africa market is projected to grow at a CAGR of 3.5–4.2% during 2026–2034. Saudi Arabia leads through technology infrastructure and semiconductor development, while the UAE adds electronics and technology adoption. South Africa and Rest of MEA rely on technology adoption and infrastructure development. Technology investment and digital transformation create demand for advanced packaging solutions. Suppliers succeed when they combine product quality, technical support, and manufacturing capability.
Segmentation Analysis
Wafer Bumping Process
Se prevé que el proceso de interconexión de obleas (Wafer Bumping Process) crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 5,2 % durante el período 2026-2034 . El mercado de la tecnología Flip Chip abarca soldadura de pilar de cobre, sin plomo, eutéctica de estaño/plomo y chapada en oro. La selección depende de los requisitos de la aplicación y las necesidades de rendimiento. La soldadura de pilar de cobre se destaca por su rendimiento comprobado y su amplia adopción.
- El pilar de cobre proporciona una interconexión fiable con un rendimiento eléctrico y térmico superior.
- La tecnología de interconexión sin plomo cumple con los requisitos medioambientales y de fiabilidad.
- La soldadura eutéctica de estaño/plomo ofrece soluciones de interconexión consolidadas y rentables.
- La soldadura chapada en oro Gold Stud+ proporciona una interconexión especializada para aplicaciones específicas.
Tecnología de embalaje
Se prevé que la tecnología de empaquetado crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,5 % durante el período 2026-2034 . Los circuitos integrados 2D, 2.5D y 3D representan los niveles de integración.
- El encapsulado de circuitos integrados 2D proporciona una integración flip-chip consolidada con una fiabilidad probada.
- El encapsulado de circuitos integrados 2.5D permite la integración mediante interponedores para un rendimiento mejorado.
- El encapsulado de circuitos integrados en 3D ofrece integración vertical para lograr la máxima densidad y rendimiento.
Tipo de embalaje
Se prevé que el tipo de encapsulado crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 5,2 % durante el período 2026-2034 . Los encapsulados FC BGA, FC PGA, FC LGA, FC QFN, FC SiP y FC CSP satisfacen diversos requisitos de encapsulado.
- FC BGA proporciona encapsulados de matriz de rejilla de bolas para aplicaciones de alto rendimiento.
- FC PGA ofrece encapsulados con matriz de rejilla de pines para aplicaciones de procesadores específicas.
- FC LGA proporciona encapsulados para matrices de rejilla terrestre en aplicaciones con zócalos.
- FC QFN ofrece un encapsulado plano cuádruple sin plomo para aplicaciones compactas.
- La tecnología FC SiP permite la integración de sistemas en paquete para módulos multichip.
- FC CSP proporciona un encapsulado a escala de chip para aplicaciones con espacio limitado.
Producto
Se prevé que el mercado de productos crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,5 % durante el período 2026-2034 . Las categorías clave de productos incluyen memoria, LED, sensores de imagen CMOS, RF, analógicos, de señal mixta, circuitos integrados de potencia, CPU, SoC y GPU.
- Las aplicaciones de memoria requieren interconexiones flip-chip de alta densidad.
- Las aplicaciones LED requieren chips flip-chip fiables para la iluminación y la visualización.
- Las aplicaciones de sensores de imagen CMOS requieren un encapsulado avanzado para la obtención de imágenes.
- Las aplicaciones de radiofrecuencia requieren soluciones flip-chip de alta frecuencia.
- Las aplicaciones analógicas requieren una capacidad de interconexión de precisión.
- Las aplicaciones de señal mixta requieren soluciones de interconexión integradas.
- Las aplicaciones de circuitos integrados de potencia requieren interconexiones robustas y de alta corriente.
- Las aplicaciones de CPU requieren un encapsulado flip chip de alto rendimiento.
- Las aplicaciones SoC requieren soluciones integradas de alta densidad.
- Las aplicaciones de GPU requieren un empaquetado avanzado para el procesamiento de gráficos.
Resumen de la oportunidad
|
Producto |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Memoria |
Alto |
Almacenamiento de datos |
Maduro |
|
UPC |
Alto |
Procesadores |
Maduro |
|
SoC |
Alto |
Integración de sistemas |
Maduro |
|
GPU |
Alto |
Procesamiento gráfico |
Maduro |
|
RF |
Alto |
Inalámbrico |
Maduro |
Factores de crecimiento del mercado de la tecnología Flip Chip y análisis de su impacto
Los requisitos de rendimiento de los semiconductores impulsan la adopción de la tecnología flip chip.
Los requisitos de rendimiento de los semiconductores en procesadores, memorias y dispositivos de comunicación impulsan una demanda significativa de la tecnología flip chip, que permite un mejor rendimiento eléctrico, una entrega de energía eficiente y una gestión térmica optimizada. A medida que las arquitecturas de semiconductores se vuelven más potentes y complejas, los enfoques de encapsulado convencionales se enfrentan a crecientes desafíos para soportar un mayor rendimiento y una mayor funcionalidad en formatos compactos. El encapsulado flip chip satisface estos requisitos al proporcionar rutas de interconexión más cortas, características eléctricas mejoradas y una disipación de calor más eficaz. Por lo tanto, la creciente demanda de aplicaciones está acelerando su adopción en dispositivos semiconductores avanzados. El impacto práctico en el mercado es una creciente demanda de soluciones avanzadas de encapsulado flip chip que puedan soportar un mayor rendimiento, eficiencia energética, control térmico y los requisitos de diseño de semiconductores en constante evolución.
Las necesidades de miniaturización e integración generan demanda de chips flip-chip.
Los requisitos de miniaturización e integración en aplicaciones de electrónica de consumo, automoción e informática impulsan la demanda de la tecnología flip chip, que permite encapsulados de semiconductores compactos y de alta densidad. A medida que los dispositivos y sistemas se reducen de tamaño e incorporan mayor funcionalidad, los fabricantes requieren soluciones de encapsulado que maximicen la eficiencia del espacio y admitan una mayor densidad de interconexión. La tecnología flip chip satisface estas necesidades al permitir conexiones directas entre el chip y el sustrato, rutas de interconexión más cortas y un uso eficiente del espacio del encapsulado. Se prevé que los crecientes requisitos de integración mantengan la demanda en aplicaciones electrónicas avanzadas. Esta tendencia beneficia especialmente a los proveedores capaces de ofrecer encapsulados flip chip fiables y de alta densidad que cumplan con los exigentes requisitos de rendimiento, miniaturización, gestión térmica y fiabilidad del producto a largo plazo.
La adopción de sistemas de embalaje avanzados impulsa el crecimiento tecnológico.
La adopción de empaques avanzados en las industrias de semiconductores y electrónica está impulsando la demanda de la tecnología flip chip como solución fundamental para arquitecturas de integración 2.5D y 3D. A medida que los fabricantes buscan mayor rendimiento, funcionalidad e integración en paquetes compactos, la tecnología flip chip proporciona las capacidades de interconexión de alta densidad que requieren los diseños cada vez más sofisticados. Por lo tanto, la continua evolución del empaque avanzado respalda una demanda constante de soluciones flip chip en aplicaciones de alto rendimiento. Esta tendencia crea oportunidades para los proveedores con experiencia consolidada en la fabricación de flip chip y capacidades de empaque avanzado. El impacto en el mercado es una creciente demanda de tecnologías flip chip fiables y de alta densidad que puedan soportar arquitecturas emergentes, requisitos de interconexión complejos y estrategias de empaque de semiconductores de próxima generación.
Tendencias futuras del mercado de la tecnología Flip Chip
Un paso de contacto más pequeño permite una mayor densidad de interconexión.
Las tendencias del mercado de la tecnología flip chip apuntan cada vez más hacia pasos de contacto más pequeños, ya que los fabricantes de semiconductores buscan una mayor densidad de interconexión para aplicaciones avanzadas. Un paso de contacto reducido permite más conexiones dentro de paquetes compactos, lo que facilita una mayor integración y diseños de semiconductores cada vez más sofisticados. Se espera que el próximo ciclo de productos combine capacidades de paso fino con una mayor fiabilidad, abordando los desafíos asociados con la integración de alta densidad y las exigentes condiciones de funcionamiento. Este cambio es significativo, ya que las arquitecturas de semiconductores siguen requiriendo mayor densidad de interconexión, rendimiento y funcionalidad en paquetes más pequeños. Los proveedores con una sólida experiencia en flip chip de paso fino estarán mejor posicionados para satisfacer las necesidades cambiantes de los clientes y aprovechar las oportunidades a medida que el empaquetado de semiconductores de alta densidad adquiere mayor importancia en las aplicaciones avanzadas.
La tecnología de unión híbrida permite una integración de paso fino.
La tecnología de unión híbrida en el empaquetado flip-chip se está consolidando como una capacidad clave para lograr interconexiones de paso fino y alta densidad en aplicaciones avanzadas de semiconductores. A medida que los fabricantes de semiconductores buscan una mayor integración y rendimiento en paquetes cada vez más compactos, la unión híbrida permite un espaciado de interconexión más reducido y arquitecturas de empaquetado más sofisticadas. Se prevé que las soluciones de empaquetado de próxima generación incorporen la unión híbrida para satisfacer las crecientes exigencias de densidad de interconexión, rendimiento eléctrico e integración avanzada. Esta evolución crea oportunidades para los proveedores con experiencia consolidada en flip-chip y capacidades de unión híbrida. Las empresas que puedan demostrar un rendimiento fiable de la unión híbrida, manteniendo la calidad y la consistencia de fabricación propias del flip-chip, estarán mejor posicionadas para ganar credibilidad ante los diseñadores de semiconductores y aprovechar las nuevas oportunidades de empaquetado avanzado.
Oportunidades de mercado de la tecnología Flip Chip
Soluciones avanzadas de tecnología Flip Chip para computación de alto rendimiento
Las previsiones del mercado de la tecnología flip chip indican un creciente potencial para soluciones avanzadas de flip chip en la computación de alto rendimiento (HPC), donde los procesadores y aceleradores requieren una densidad de interconexión, un rendimiento eléctrico y una eficiencia térmica excepcionales. A medida que las cargas de trabajo informáticas se vuelven más exigentes, los fabricantes recurren cada vez más a tecnologías de encapsulado avanzadas para soportar mayores capacidades de procesamiento en formatos compactos. La tecnología flip chip proporciona las interconexiones de alta densidad y las características de rendimiento necesarias para arquitecturas informáticas sofisticadas. Esto crea oportunidades para que los proveedores desarrollen soluciones de encapsulado especializadas y de alto rendimiento, adaptadas a las aplicaciones HPC. Se prevé que las mayores oportunidades se encuentren en los segmentos donde la creciente demanda de procesadores, aceleradores y computación de IA impulsa la necesidad de tecnologías avanzadas de encapsulado flip chip.
Empaquetado 3D de circuitos integrados para la integración de memoria y lógica.
El empaquetado de circuitos integrados 3D para la integración de memoria y lógica está generando una creciente demanda de soluciones avanzadas de flip chip que permitan la integración vertical y una mayor densidad de componentes. A medida que los desarrolladores de semiconductores buscan un mayor rendimiento y funcionalidad en formatos compactos, las tecnologías de empaquetado 3D adquieren una importancia cada vez mayor para integrar múltiples chips y reducir las distancias de interconexión. La tecnología flip chip constituye una base fundamental para lograr las conexiones de alta densidad requeridas en arquitecturas 3D avanzadas. Esta tendencia crea oportunidades para los proveedores con experiencia consolidada en empaquetado 3D, interconexiones avanzadas y fabricación de flip chip. Las empresas capaces de ofrecer soluciones que combinen una integración eficiente, alto rendimiento, gestión térmica y fiabilidad a largo plazo estarán bien posicionadas para aprovechar las oportunidades en aplicaciones avanzadas de empaquetado de semiconductores.
Novedades recientes
- Agosto de 2025: Indium Corporation, empresa líder en refinación, fundición, fabricación y suministro de materiales, anunció la disponibilidad global de WS-910 Flip-Chip Flux, un nuevo fundente soluble en agua para la inmersión de chips flip-chip, diseñado para satisfacer las exigencias de los dispositivos semiconductores de vanguardia. WS-910 Flip-Chip Flux ofrece la mejor limpieza de residuos de su clase para un fundente soluble en agua, lo que permite una excelente compatibilidad con el encapsulado bajo molde y capilar. El nuevo producto también ofrece una alta adherencia para un fundente flip-chip, lo que resulta útil para mantener los chips grandes en su lugar durante el proceso de reflujo. WS-910 amplía la extensa línea de soluciones de ensamblaje de semiconductores de Indium Corporation, compatible con aplicaciones de empaquetado avanzado y alta fiabilidad.
- Abril de 2025: Nexperia anunció una nueva gama de diodos de protección contra descargas electrostáticas (ESD) bidireccionales de alta integridad de señal, en un innovador encapsulado FC-LGA (flip-chip land-grid-array). Esta nueva tecnología de encapsulado está optimizada para proteger y filtrar enlaces de comunicación de datos de alta velocidad, cada vez más utilizados en los automóviles modernos. Aplicaciones como los enlaces de vídeo de las cámaras del vehículo, las redes Ethernet automotrices multigigabit y las interfaces de infoentretenimiento como USBx, HDMIx y PCIex, pueden protegerse contra posibles descargas electrostáticas dañinas.
- Marzo de 2023: Jupiter Systems, el fabricante líder mundial de soluciones de pantallas ultraanchas 21:9, anunció formalmente el lanzamiento de Zavus Xtreme Pixel (XP) Flip Chip COB MicroLED. Esta solución de pantalla personalizable, de gran tamaño y sin fisuras, es la última incorporación a la oferta de pantallas ultraanchas 21:9 de la compañía, diseñada para satisfacer las demandas de las empresas industriales y corporativas que requieren tecnología de visualización como elemento central.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -