
フリップチップ技術市場:予測、動向、市場シェアレポート
フリップチップ技術市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:ウェーハバンププロセス(銅(Cu)ピラー、鉛フリー、錫/鉛共晶はんだ、金スタッド+メッキはんだ)、パッケージング技術(2D IC、2.5D IC、3D IC)、パッケージングタイプ(FC BGA、FC PGA、FC LGA、FC QFN、FC SiP、FC CSP)、製品(メモリ、LED、CMOSイメージセンサー、RF、アナログ、ミックスドシグナル、パワーIC、CPU、SoC、GPU)、アプリケーション(家電、通信、自動車、産業分野、医療機器、スマートテクノロジー、軍事および航空宇宙)、地域(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00012046
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 10, 2026


2025年の市場規模
387億 2000万米ドル
基準年値
2034年の予測
563億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.26 %
成長率
対象市場
4318 億米ドル
(2026年~2034年)
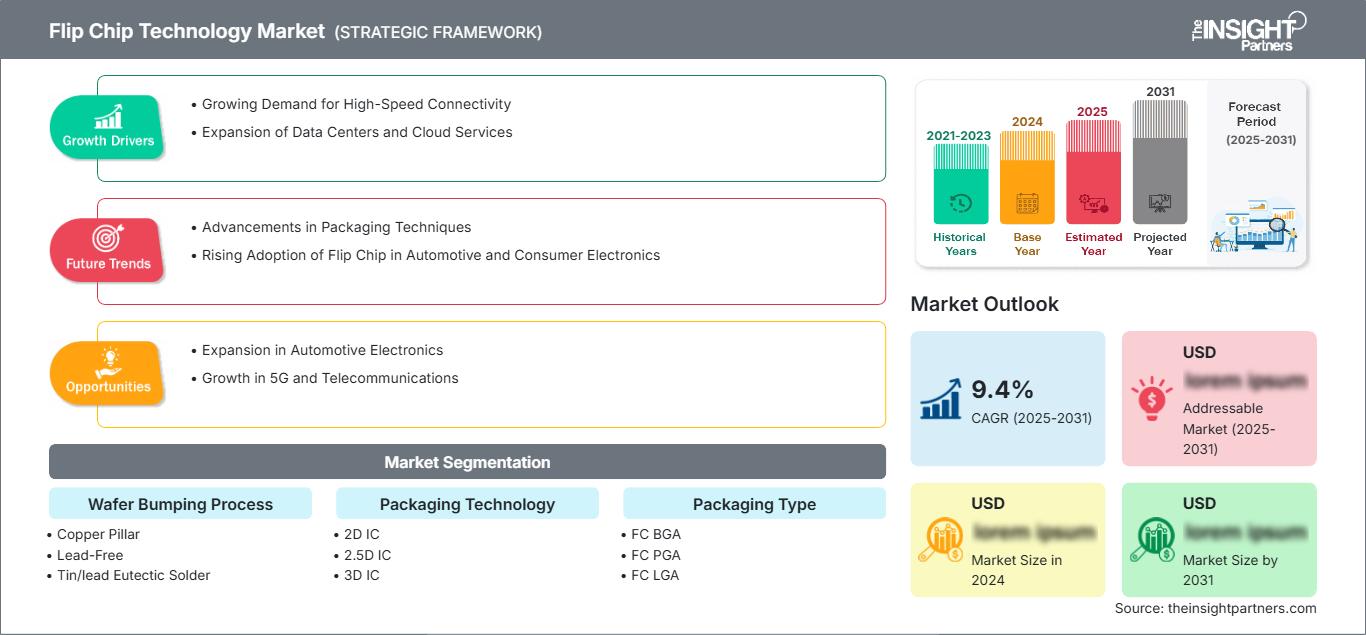
世界のフリップチップ技術市場は、2025年には387億2000万米ドルと評価され、2034年までに563億8000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)4.26%を記録すると推定されています。
フリップチップ技術市場の評価と洞察
- 北米は 2025年には28~31%のシェアを占め、2026年から2034年にかけては、米国とカナダにおける半導体設計、高性能コンピューティング、および家電製品に牽引され、年平均成長率(CAGR)4.2~4.9%で成長すると予測されている。
- 米国は 2025年には北米全体の収益の82~85%を占め、2026年から2034年にかけて年平均成長率(CAGR)4.4~5.1%で成長すると予測されている。
- 欧州は 2025年には15~18%のシェアを占め、2026年から2034年にかけてはドイツ、英国、フランス、イタリア、スペインを筆頭に、年平均成長率(CAGR)4.0~4.7%で成長すると予測されている。
- アジア太平洋地域 は2025年には45~48%のシェアを占め、中国、インド、日本、韓国、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.2%で成長すると予測されている。
- 最大のセグメントである 銅柱は、2025年には市場シェアの32~35%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.7%で成長すると予測されている。
- 高成長分野である 3D ICは、2025年には市場シェアの18~21%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.2%で成長すると予測されている。
- 詳細に分析された主要企業:Amkor Technology、ASE Group、FlipChip International LLC、Intel Corporation、Samsung Electronics、Siliconware Precision Industries Co., Ltd.、STATS ChipPAC Ltd. (JCET Group)、Taiwan Semiconductor Manufacturing Company Limited、TF AMD Microelectronics (Penang) Sdn. Bhd.、UTAC (United Test and Assembly Center Ltd)、GlobalFoundries、Qualcomm Incorporated。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
フリップチップ技術は、従来のハンダバンプから、高度な銅ピラーやハイブリッドボンディングへと進化を遂げ、相互接続密度と熱性能の向上に貢献するとともに、要求の厳しい半導体向けに優れた電気特性を提供しています。現在の製造プロセスは、バンプピッチ、相互接続密度、そして様々な動作条件やパッケージにおける信頼性試験結果に依存しています。フリップチップ技術市場の需要は、フリップチップ技術を性能や熱特性の基準に適合させる半導体企業によっても左右されます。
半導体アプリケーション、高性能コンピューティング、および家電製品に対するイノベーションと高い需要を背景に、アジア太平洋、北米、およびヨーロッパへの将来的な投資が始まっている。品質および環境基準への規制遵守は、パッケージの認定に貢献する。購入者は、性能、密度、信頼性に加え、サポートサービスと製造能力を備えた技術を好む。
フリップチップ技術市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 387億2000万米ドル |
| 2034年までの市場規模 | 563億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.26% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
フリップチップ技術市場分析
フリップチップ技術市場の成長要因には、半導体性能仕様、小型化ニーズ、熱要件、および高度なパッケージング動向が含まれます。バリューチェーンには、バンプサービス、基板プロバイダー、アセンブリサービスプロバイダー、および半導体メーカーが含まれます。供給ダイナミクスには、製造能力、技術進歩、および半導体需要サイクルが含まれます。フリップチップ技術市場レポートによると、銅ピラーバンプは実績のある性能によりリードしており、3D ICパッケージングは統合の利点によりシェアを拡大しています。サービス能力は、プロセス能力、品質管理、および製造能力により、製品性能と市場投入までの時間に影響するため重要です。
競合企業には、半導体パッケージング会社やファウンドリが含まれます。主な競合企業は、台湾積体電路製造有限公司(TSMC)、インテル、サムスン電子、ASEグループ、Amkor Technology、Siliconware Precision Industries Co., Ltd.(SPIL)、STATS ChipPAC Ltd.(JCETグループ)、FlipChip International LLC、TF AMD Microelectronics (Penang) Sdn. Bhd.、UTAC(United Test and Assembly Center Ltd)、GlobalFoundries、およびQualcomm Incorporatedです。競合企業は、バンプ形成能力、パッケージング技術、および顧客関係の構築に投資しています。市場リーダーは、高度なパッケージングと半導体製造ノウハウを持つTSMCとインテルです。ASEとAmkorは、アセンブリとテストサービスの規模により競争優位性を持っています。競争上のポジショニングは、性能認証、技術力、および製造の信頼性に基づいています。
半導体メーカーは、パッケージサイズの縮小と電気的・熱的性能の向上を図りながら、より高い演算性能を求めているため、半導体需要は拡大しています。高度なフリップチップ技術は、高性能プロセッサ、グラフィックスデバイス、ネットワーク機器、メモリ部品、モバイル機器、車載用半導体などにおいて、ますます重要性を増しています。人工知能と高度なコンピューティングの動向の高まりに伴い、半導体メーカーは、放熱性能に優れた高帯域幅かつ低相互接続距離のアーキテクチャに対する需要を高めています。こうした需要の高まりは、半導体メーカーがより微細なピッチの相互接続と、より高度なパッケージ構成の開発を促しています。
地域における製造能力への投資とパッケージング能力の向上は、競争環境に影響を与える可能性があります。半導体メーカーは、パッケージ構成要件の複雑化に伴い、プロセス自動化、ウェハーレベルパッケージング、高度な基板統合、歩留まり管理に注目しています。3Dパッケージング、チップレットアーキテクチャ、ハイブリッドボンディングへの移行は、高度なプロセス開発と大量生産能力を持つ半導体企業にとって、競争環境における機会を拡大します。半導体設計の複雑化とシステム性能におけるパッケージングの重要性の高まりは、高度な技術、拡張可能な生産能力、信頼性、コスト効率を兼ね備えたサプライヤーが、フリップチップ技術市場における新たな機会に参加することを促しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
フリップチップ技術市場:戦略的洞察
地域別分析
北米フリップチップ技術市場
北米は2025年にフリップチップ技術市場の28~31%を占め、2026~2034年には年平均成長率(CAGR)4.2~4.9%で成長すると予測されています。米国とカナダでは、半導体設計、高性能コンピューティング、家電製品、高度なパッケージング技術の使用が製品需要を牽引しています。半導体産業のエコシステムと技術開発により、フリップチップに対する継続的な需要が生まれています。この需要を支える企業には、インテル、アムコア・テクノロジー、グローバルファウンドリーズ、クアルコム、フリップチップ・インターナショナルなどが挙げられます。
米国フリップチップ技術市場
2025年には北米の売上高の82~85%を米国が占め 、 2026~2034年には年平均成長率(CAGR)4.4~5.1% で成長すると予測されています 。アプリケーション需要は、高性能コンピューティング、通信機器、家電製品、自動車アプリケーションに集中しています。インテル、アムコーテクノロジー、グローバルファウンドリーズ、クアルコム、フリップチップインターナショナルなどの企業が、この分野での存在感を強化しています。購入者は、バンプ機能、パッケージング技術、性能、信頼性に加え、開発時間を短縮し、フリップチップソリューションへの信頼を高める設計サポートを重視しています。
欧州フリップチップ技術市場
欧州は 2025年に15~18%の市場シェアを占め、 2026~2034年には年平均成長率(CAGR)4.0~4.7% で成長すると予測されている 。ドイツは車載エレクトロニクスと産業用途で市場を牽引し、英国は半導体設計と通信分野で需要を支えている。フランス、イタリア、スペインは家電製品と車載用途で需要を支えている。品質と信頼性の基準は、実績と能力が証明されているサプライヤーを優遇する。Amkor Technology、ASE Group、Intel Corporationは、自動車および産業プロジェクトにおいて引き続き存在感を示している。
アジア太平洋地域におけるフリップチップ技術市場
アジア太平洋地域は2025年には45~48%のシェアを占め 、 2026~2034年には年平均成長率(CAGR)5.5~6.2% で成長すると予測されている 。中国は半導体製造と家電製品生産で主導的な役割を果たし、インドは半導体設計と電子機器の成長で拡大している。日本と韓国はメモリおよびプロセッサ用途向けの高度なパッケージングを優先し、オーストラリアは通信および産業用途を追加している。半導体製造と高度なパッケージングに対する政策支援は、フリップチップ技術の市場導入を強化しており、フリップチップの能力とサプライチェーンは大きな価値を持つ。
中東・アフリカのフリップチップ技術市場
中東・アフリカ市場は、 2026年から2034年にかけて年平均成長率(CAGR)3.5~4.2%で成長すると予測されています。サウジアラビアは技術インフラと半導体開発で市場を牽引し、アラブ首長国連邦はエレクトロニクスと技術導入で市場を牽引しています。南アフリカとその他の中東・アフリカ諸国は、技術導入とインフラ開発に重点を置いています。技術投資とデジタル変革により、高度なパッケージングソリューションへの需要が高まっています。サプライヤーは、製品の品質、技術サポート、製造能力を組み合わせることで成功を収めることができます。
セグメンテーション分析
ウェハーバンプ形成プロセス
ウェハーバンプ形成プロセスは、 2026年から2034年にかけて年平均成長率(CAGR)4.5~5.2% で成長すると予測されています 。 フリップチップ技術市場の 範囲は、銅ピラー、鉛フリーはんだ、錫/鉛共晶はんだ、および金スタッド+メッキはんだをカバーしています。選択は、用途要件と性能ニーズによって異なります。銅ピラーは、実績のある性能と幅広い採用により、市場をリードしています。
- 銅柱は、 優れた電気的および熱的性能を備えた、信頼性の高い相互接続を提供します。
- 鉛フリー バンプは、環境規制への準拠と信頼性に関する要件を満たします。
- 錫/鉛共晶はんだは、 実績があり、費用対効果の高い相互接続ソリューションを提供します。
- 金メッキスタッド+メッキはんだは、 特定の用途向けに特殊な相互接続を提供します。
包装技術
パッケージング技術は、 2026年から2034年にかけて年平均成長率(CAGR)4.8~5.5% で成長すると予測されています 。2D IC、2.5D IC、および3D ICは、集積度を表しています。
- 2D IC パッケージングは、実績のある信頼性を備えた、確立されたフリップチップ統合を実現します。
- 2.5D IC パッケージングは、インターポーザーを用いた統合を可能にし、性能向上に貢献する。
- 3D IC パッケージングは、最大限の密度と性能を実現する垂直統合を可能にします。
包装タイプ
パッケージングの種類は、 2026年から2034年にかけて年平均成長率(CAGR)4.5~5.2% で成長すると予測されています 。FC BGA、FC PGA、FC LGA、FC QFN、FC SiP、およびFC CSPは、多様なパッケージング要件に対応しています。
- FC BGAは 、高性能アプリケーション向けにボールグリッドアレイパッケージを提供しています。
- FC PGAは 、特定のプロセッサアプリケーション向けにピングリッドアレイパッケージを提供しています。
- FC LGAは 、ソケット接続型アプリケーション向けにランドグリッドアレイパッケージを提供します。
- FC QFNは、 小型アプリケーション向けに、クワッドフラットの無鉛パッケージを提供します。
- FC SiPは、 マルチチップモジュールのシステム・イン・パッケージ統合を可能にする。
- FC CSPは 、スペースに制約のあるアプリケーション向けにチップスケールパッケージングを提供します。
製品
本製品は2026年から2034年にかけて、年平均成長率(CAGR)4.8~5.5% で成長すると予測されています 。メモリ、LED、CMOSイメージセンサー、RF、アナログ、ミックスドシグナル、パワーIC、CPU、SoC、GPUが主要な製品カテゴリです。
- メモリ 用途には、高密度フリップチップ相互接続が必要となる。
- LED アプリケーションでは、照明とディスプレイの両方において、信頼性の高いフリップチップが求められる。
- CMOSイメージセンサー の用途には、画像処理のための高度なパッケージング技術が求められる。
- RF アプリケーションには、高周波フリップチップソリューションが必要です。
- アナログ アプリケーションには、高精度な相互接続機能が求められる。
- ミックスドシグナル アプリケーションには、統合された相互接続ソリューションが必要です。
- パワーIC アプリケーションには、堅牢で大電流に対応した相互接続が必要です。
- CPU アプリケーションには、高性能なフリップチップパッケージが求められる。
- SoC アプリケーションには、集積化された高密度ソリューションが求められる。
- GPU アプリケーションには、グラフィックス処理のための高度なパッケージングが必要です。
機会の概要
|
製品 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
メモリ |
高い |
データストレージ |
成熟した |
|
CPU |
高い |
プロセッサ |
成熟した |
|
SoC |
高い |
システム統合 |
成熟した |
|
GPU |
高い |
グラフィックス処理 |
成熟した |
|
RF |
高い |
無線 |
成熟した |
フリップチップ技術市場の成長要因と影響分析
半導体性能要件がフリップチップの採用を促進する
プロセッサ、メモリ、通信デバイスなど、半導体の性能要件の高まりに伴い、電気的性能の向上、電力供給の効率化、熱管理の強化を実現するフリップチップ技術への需要が大幅に増加しています。半導体アーキテクチャがより強力かつ複雑化するにつれ、従来のパッケージング手法では、小型フォームファクタ内でより高い性能とより高度な機能を実現することがますます困難になっています。フリップチップパッケージングは、相互接続経路の短縮、電気的特性の向上、放熱効果の向上によって、これらの要件に対応します。そのため、アプリケーション需要の高まりに伴い、高度な半導体デバイス全体でフリップチップの採用が加速しています。実際の市場への影響としては、より高い性能、電力効率、熱制御、そして進化する半導体設計要件に対応できる高度なフリップチップパッケージングソリューションへの需要が高まっています。
小型化と集積化のニーズがフリップチップの需要を生み出す
家電、自動車、コンピューティングといった分野における小型化と集積化の要求の高まりは、コンパクトで高密度な半導体パッケージを実現するフリップチップ技術への需要を牽引しています。デバイスやシステムが小型化し、機能が強化されるにつれ、メーカーはスペース効率を最大化し、相互接続密度を高めるパッケージングソリューションを必要としています。フリップチップ技術は、ダイと基板の直接接続、相互接続経路の短縮、パッケージスペースの効率的な利用を可能にすることで、これらのニーズに対応します。集積化の要求の高まりは、高度な電子アプリケーションにおける需要を持続させると予想されます。この傾向は、性能、小型化、熱管理、長期的な製品信頼性といった厳しい要件を満たす、高密度で信頼性の高いフリップチップパッケージングを提供できるサプライヤーにとって特に有利です。
先進的なパッケージング技術の普及が技術成長を牽引する
半導体およびエレクトロニクス業界における先進的なパッケージング技術の採用は、2.5Dおよび3D集積アーキテクチャの基盤となるソリューションとして、フリップチップ技術への需要を高めています。メーカー各社が小型パッケージ内でより高い性能、機能性、集積度を追求する中で、フリップチップ技術は、ますます高度化する設計に必要な高密度相互接続機能を提供します。そのため、先進的なパッケージング技術の継続的な進化は、高性能アプリケーションにおけるフリップチップソリューションへの安定した需要を支えています。この傾向は、フリップチップ製造における確かな専門知識と先進的なパッケージング能力を持つサプライヤーにとって、新たなビジネスチャンスを生み出しています。市場への影響としては、新たなアーキテクチャ、複雑な相互接続要件、そして次世代半導体パッケージング戦略に対応できる、信頼性の高い高密度フリップチップ技術への需要が高まっています。
フリップチップ技術市場の将来動向
バンプピッチの縮小により、相互接続密度の向上が可能になる
半導体メーカーが高度なアプリケーション向けに相互接続密度の向上を追求するにつれ、フリップチップ技術市場のトレンドはバンプピッチの微細化へと向かっています。バンプピッチの縮小により、小型パッケージ内での接続数が増加し、集積度の向上と高度な半導体設計の実現が可能になります。次期製品サイクルでは、微細ピッチ機能と信頼性の向上を組み合わせ、高密度集積化と厳しい動作条件に伴う課題への対応が期待されます。半導体アーキテクチャは、より小型のパッケージ内で相互接続密度、性能、機能性の向上を継続的に要求しているため、この変化は非常に重要です。微細ピッチフリップチップに関する高度な専門知識を持つサプライヤーは、高度なアプリケーション全体で高密度半導体パッケージングの重要性が高まるにつれ、進化する顧客ニーズに対応し、ビジネスチャンスを掴む上で有利な立場に立つことができるでしょう。
ハイブリッド接合技術により微細ピッチ集積が可能に
フリップチップパッケージにおけるハイブリッドボンディング技術は、高度な半導体アプリケーションにおいて、微細ピッチの高密度相互接続を実現するための重要な機能として注目を集めています。半導体メーカーがますます小型化するパッケージ内での集積度と性能向上を追求するにつれ、ハイブリッドボンディングはより狭い相互接続間隔と高度なパッケージングアーキテクチャを支えることができます。次世代パッケージングソリューションは、相互接続密度、電気的性能、および高度な集積化に対する高まる要求に対応するため、ハイブリッドボンディングを組み込むことが期待されています。この進化は、フリップチップに関する確かな専門知識とハイブリッドボンディング技術を有するサプライヤーにとって、新たな機会を生み出します。確立されたフリップチップの品質と製造の一貫性を維持しながら、信頼性の高いハイブリッドボンディング性能を実証できる企業は、半導体設計者からの信頼を獲得し、新たな高度なパッケージングの機会を捉える上で有利な立場に立つことができるでしょう。
フリップチップ技術の市場機会
高性能コンピューティング向け先進フリップチップソリューション
フリップチップ技術市場の予測によると、高性能コンピューティング(HPC)分野において、高度なフリップチップソリューションの需要が拡大しています。HPCでは、プロセッサやアクセラレータに卓越した相互接続密度、電気的性能、および熱効率が求められます。コンピューティングワークロードの要求が高まるにつれ、メーカーは小型フォームファクタ内でより高い処理能力をサポートするために、高度なパッケージング技術への依存度を高めています。フリップチップ技術は、高度なコンピューティングアーキテクチャに必要な高密度相互接続と性能特性を提供します。これにより、サプライヤーはHPCアプリケーションに特化した高性能パッケージングソリューションを開発する機会を得られます。プロセッサ、アクセラレータ、およびAIコンピューティングに対する需要の高まりが、高度なフリップチップパッケージング技術の必要性を高めている分野で、最も大きな機会が見込まれます。
メモリおよびロジック統合のための3D ICパッケージング
メモリおよびロジック統合のための3D ICパッケージングは、垂直統合と高密度部品をサポートする高度なフリップチップソリューションに対する需要の高まりを生み出しています。半導体開発者が小型フォームファクタ内でより高い性能と機能を追求するにつれ、複数のダイを統合し、相互接続距離を短縮するために、3Dパッケージング技術の重要性がますます高まっています。フリップチップ技術は、高度な3Dアーキテクチャで必要とされる高密度接続を実現するための重要な基盤となります。この傾向は、3Dパッケージング、高度な相互接続、およびフリップチップ製造において確固たる専門知識を持つサプライヤーにとって、ビジネスチャンスを生み出しています。効率的な統合、高性能、熱管理、および長期信頼性を兼ね備えたソリューションを提供できる企業は、高度な半導体パッケージングアプリケーションにおけるビジネスチャンスを掴む上で有利な立場に立つでしょう。
最近の動向
- 2025年8月:大手材料精製・製錬・製造・供給企業であるインジウム・コーポレーションは、最先端の半導体デバイスのニーズを満たすように設計された新しい水溶性フリップチップ浸漬フラックス「WS-910フリップチップフラックス」のグローバル販売開始を発表しました。WS-910フリップチップフラックスは、水溶性フリップチップフラックスとしてクラス最高の残留物除去性能を発揮し、モールドアンダーフィルやキャピラリーアンダーフィルとの優れた適合性を実現します。また、この新製品はフリップチップフラックスとしては高い粘着性も備えており、リフロー工程で大型ダイを所定の位置に保持する際に役立ちます。WS-910は、インジウム・コーポレーションの幅広い半導体アセンブリソリューション製品群を拡充し、高度なパッケージングと高信頼性アプリケーションをサポートします。
- 2025年4月:Nexperiaは、革新的なフリップチップランドグリッドアレイ(FC-LGA)パッケージを採用した、高信号完全性、双方向静電放電(ESD)保護ダイオードの新製品群を発表しました。この新しいパッケージ技術は、現代の自動車でますます利用されている高速データ通信リンクの保護とフィルタリングに最適化されています。車載カメラのビデオリンク、マルチギガビット車載イーサネットネットワーク、USBx、HDMIx、PCIexなどのインフォテインメントインターフェースといったアプリケーションを、潜在的に有害なESDイベントから保護することができます。
- 2023年3月:21:9ウルトラワイドディスプレイソリューションの世界的なリーディングカンパニーであるJupiter Systemsは、Zavus Xtreme Pixel(XP)フリップチップCOBマイクロLEDの発売を正式に発表しました。このカスタマイズ可能な大型シームレスディスプレイソリューションは、同社の21:9ウルトラワイドディスプレイ製品群に新たに加わった製品であり、視覚化技術を中核とする企業や産業企業のニーズを満たすように設計されています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -