
Marktpotenzial und Treiber des globalen Flip-Chip-Technologiemarktes bis 2034
Marktgröße und Prognosen für Flip-Chip-Technologie (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Wafer-Bumping-Verfahren (Kupfersäule, bleifrei, Zinn/Blei-Eutektikum-Lot, Goldstift + plattiertes Lot); Gehäusetechnologie (2D-IC, 2,5D-IC, 3D-IC); Gehäusetyp (FC BGA, FC PGA, FC LGA, FC QFN, FC SiP, FC CSP); Produkt (Speicher, LED, CMOS-Bildsensor, HF, Analog, Mixed-Signal, Leistungs-IC, CPU, SoC, GPU); Anwendung (Unterhaltungselektronik, Telekommunikation, Automobilindustrie, Industriesektor, Medizintechnik, Smart Technologies, Militär und Luft- und Raumfahrt) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00012046
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
38,72 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
56,38 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,26 %
Wachstumsrate
Adressierbarer Markt
431,80 Mrd. US-Dollar
(2026–2034)
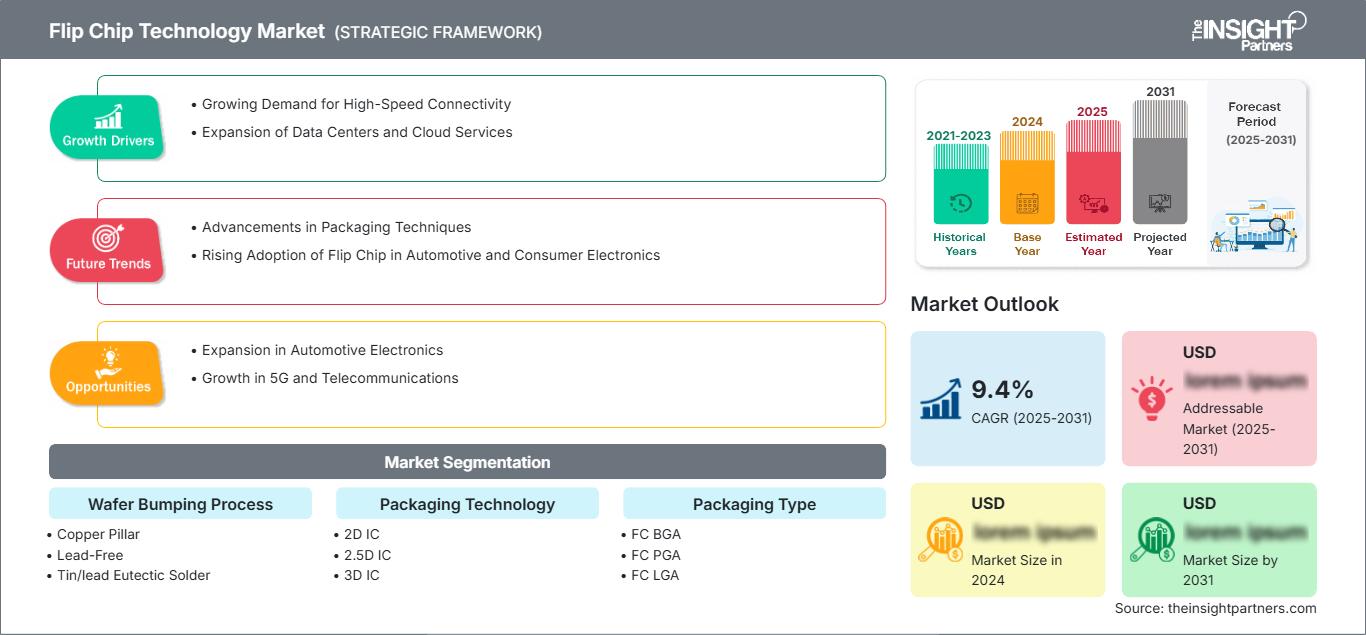
Der globale Markt für Flip-Chip-Technologie wurde im Jahr 2025 auf 38,72 Milliarden US-Dollar geschätzt und soll bis 2034 auf 56,38 Milliarden US-Dollar anwachsen; dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,26 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke zur Flip-Chip-Technologie
- Nordamerika hielt 2025 einen Marktanteil von 28–31 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,9 %, angeführt von Halbleiterdesign, Hochleistungsrechnen und Unterhaltungselektronik in den USA und Kanada.
- Die USA repräsentierten im Jahr 2025 82–85 % des nordamerikanischen Umsatzes und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,1 %.
- Europa hatte 2025 einen Anteil von 15–18 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,7 %, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 45–48 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,2 %, angeführt von China, Indien, Japan, Südkorea und Australien.
- Das größte Segment , Kupfersäulen, hielt 2025 einen Marktanteil von 32–35 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,7 %.
- Das Wachstumssegment 3D IC erreichte 2025 einen Marktanteil von 18–21 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,2 %.
- Detaillierte Analyse der wichtigsten Unternehmen : Amkor Technology; ASE Group; FlipChip International LLC; Intel Corporation; Samsung Electronics; Siliconware Precision Industries Co., Ltd.; STATS ChipPAC Ltd. (JCET Group); Taiwan Semiconductor Manufacturing Company Limited; TF AMD Microelectronics (Penang) Sdn. Bhd.; UTAC (United Test and Assembly Center Ltd); GlobalFoundries; Qualcomm Incorporated.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Flip-Chip-Technologie hat sich von traditionellen Lötperlen zu fortschrittlichen Kupfersäulen und Hybrid-Bonding weiterentwickelt. Dies ermöglicht eine höhere Verbindungsdichte und verbesserte Wärmeleistung und bietet überlegene elektrische Eigenschaften für anspruchsvolle Halbleiter. Der Produktionsprozess hängt heute von der Lötperlenabmessung, der Verbindungsdichte und der unter verschiedenen Betriebsbedingungen und Gehäusen getesteten Zuverlässigkeit ab. Die Nachfrage nach Flip-Chip-Technologie wird auch von Halbleiterunternehmen bestimmt, die die Technologie an ihre Leistungs- und Wärmeanforderungen anpassen.
Zukünftige Investitionen konzentrieren sich aufgrund von Innovationen und der hohen Nachfrage nach Halbleiteranwendungen, Hochleistungsrechnern und Unterhaltungselektronik zunehmend auf den asiatisch-pazifischen Raum, Nordamerika und Europa. Die Einhaltung regulatorischer Qualitäts- und Umweltstandards trägt zur Qualifizierung von Gehäusen bei. Käufer bevorzugen Technologien, die Leistung, Dichte und Zuverlässigkeit sowie Supportleistungen und Fertigungskapazitäten bieten.
Umfang des Marktberichts zur Flip-Chip-Technologie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 38,72 Milliarden US-Dollar |
| Marktgröße bis 2034 | 56,38 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,26 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse der Flip-Chip-Technologie
Zu den Wachstumstreibern des Flip-Chip-Technologiemarktes zählen Halbleiterleistungsspezifikationen, Miniaturisierungsbedarf, thermische Anforderungen und fortschrittliche Packaging-Trends. Die Wertschöpfungskette umfasst Bumping-Dienstleistungen, Substratanbieter, Montagedienstleister und Halbleiterhersteller. Die Angebotsdynamik beinhaltet Produktionskapazität, technologischen Fortschritt und Nachfragezyklen für Halbleiter. Der Marktbericht zur Flip-Chip-Technologie zeigt, dass das Kupfer-Pillar-Bumping aufgrund seiner bewährten Leistung führend ist, während 3D-IC-Packaging seinen Marktanteil durch Integrationsvorteile ausbaut. Die Servicequalität ist entscheidend, da sie sich aufgrund von Prozessfähigkeit, Qualitätsmanagement und Produktionskapazität auf die Produktleistung und die Markteinführungszeit auswirkt.
Zu den Wettbewerbern zählen Halbleiterverpackungsunternehmen und Foundries. Die wichtigsten Wettbewerber sind Taiwan Semiconductor Manufacturing Company Limited (TSMC), Intel Corporation, Samsung Electronics, ASE Group, Amkor Technology, Siliconware Precision Industries Co., Ltd. (SPIL), STATS ChipPAC Ltd. (JCET Group), FlipChip International LLC, TF AMD Microelectronics (Penang) Sdn. Bhd., UTAC (United Test and Assembly Center Ltd), GlobalFoundries und Qualcomm Incorporated. Die Wettbewerber investieren in Bump-Technologie, Verpackungstechnologie und den Aufbau von Kundenbeziehungen. Marktführer sind TSMC und Intel aufgrund ihres fortschrittlichen Know-hows in der Verpackung und Halbleiterfertigung; ASE und Amkor haben durch ihre umfangreichen Montage- und Testdienstleistungen einen Wettbewerbsvorteil. Die Positionierung im Wettbewerb basiert auf Leistungszertifizierungen, technologischer Kompetenz und Fertigungssicherheit.
Die Nachfrage nach Halbleitern steigt, da Halbleiterhersteller höhere Rechenleistung bei gleichzeitig reduzierter Gehäusegröße und verbesserter elektrischer und thermischer Performance anstreben. Fortschrittliche Flip-Chip-Technologie gewinnt zunehmend an Bedeutung für Hochleistungsprozessoren, Grafikgeräte, Netzwerkkomponenten, Speicherbausteine, mobile Elektronik und Halbleiter für die Automobilindustrie. Der Trend zu künstlicher Intelligenz und rechenintensiven Anwendungen steigert die Nachfrage der Halbleiterhersteller nach Architekturen mit hoher Bandbreite, geringen Verbindungsabständen und verbesserter Wärmeableitung. Diese Nachfrage motiviert die Halbleiterhersteller zur Entwicklung feinerer Leiterbahnstrukturen und komplexerer Gehäusekonfigurationen.
Investitionen in die Fertigungskapazitäten der Regionen und der Ausbau der Packaging-Kapazitäten könnten das Wettbewerbsumfeld beeinflussen. Halbleiterhersteller legen aufgrund der komplexeren Anforderungen an die Packaging-Konfiguration Wert auf Prozessautomatisierung, Wafer-Level-Packaging, fortschrittliche Substratintegration und Ertragsmanagement. Der Übergang zu 3D-Packaging, Chiplet-Architekturen und Hybrid-Bonding erweitert die Wettbewerbschancen für Halbleiterunternehmen mit fortschrittlicher Prozessentwicklung und hoher Produktionskapazität. Die zunehmende Komplexität des Halbleiterdesigns und die Bedeutung des Packagings für die Systemleistung ermutigen Anbieter, die eine Kombination aus fortschrittlicher Technologie, skalierbarer Kapazität, Zuverlässigkeit und Kosteneffizienz bieten können, sich an den neuen Möglichkeiten des Flip-Chip-Technologiemarktes zu beteiligen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Flip-Chip-Technologie: Strategische Einblicke
Regionale Einblicke
Markt für Flip-Chip-Technologie in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 28–31 % am Flip-Chip-Technologiemarkt und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,9 % wachsen. Die Nachfrage nach Produkten wird in den USA und Kanada durch Halbleiterdesign, Hochleistungsrechnen, Unterhaltungselektronik und den Einsatz fortschrittlicher Gehäusetechnologien getrieben. Das Ökosystem der Halbleiterindustrie und die technologische Entwicklung sorgen für eine kontinuierliche Nachfrage nach Flip-Chips. Zu den Unternehmen, die diese Nachfrage bedienen, gehören Intel Corporation, Amkor Technology, GlobalFoundries, Qualcomm Incorporated und FlipChip International LLC.
US-Markt für Flip-Chip-Technologie
Die USA trugen 2025 82–85 % zum nordamerikanischen Umsatz bei und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,1 % wachsen . Die Nachfrage konzentriert sich auf Hochleistungsrechner, Kommunikationsgeräte, Unterhaltungselektronik und Automobilanwendungen. Die Marktpräsenz wird durch Intel Corporation, Amkor Technology, GlobalFoundries, Qualcomm Incorporated und FlipChip International LLC gestärkt. Käufer legen Wert auf Bumping-Fähigkeit, Gehäusetechnologie, Leistung und Zuverlässigkeit sowie auf Designunterstützung, die die Entwicklungszeit verkürzt und das Vertrauen in Flip-Chip-Lösungen stärkt.
Europäischer Markt für Flip-Chip-Technologie
Europa hielt 2025 einen Marktanteil von 15–18 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,7 % wachsen . Deutschland ist führend im Bereich Automobilelektronik und industrieller Anwendungen, während Großbritannien die Nachfrage aus den Bereichen Halbleiterdesign und Kommunikation stützt. Frankreich, Italien und Spanien tragen mit Unterhaltungselektronik und Automobilanwendungen zur Nachfrage bei. Qualitäts- und Zuverlässigkeitsstandards begünstigen Anbieter mit nachgewiesener Leistungsfähigkeit und Kompetenz. Amkor Technology, ASE Group und Intel Corporation sind weiterhin in Automobil- und Industrieprojekten präsent.
Markt für Flip-Chip-Technologie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 45–48 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,2 % wachsen . China ist führend in der Halbleiterfertigung und der Produktion von Unterhaltungselektronik, während Indien durch Halbleiterdesign und Elektronikwachstum expandiert. Japan und Südkorea priorisieren fortschrittliche Gehäusetechnologien für Speicher- und Prozessoranwendungen, während Australien Kommunikations- und Industrieanwendungen hinzufügt. Politische Unterstützung für die Halbleiterfertigung und fortschrittliche Gehäusetechnologien stärkt die Marktakzeptanz der Flip-Chip-Technologie, da die Flip-Chip-Fähigkeit und die Lieferkette hier einen erheblichen Wert darstellen.
Markt für Flip-Chip-Technologie im Nahen Osten und Afrika
Der Markt im Nahen Osten und Afrika wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,2 % wachsen . Saudi-Arabien ist führend in den Bereichen Technologieinfrastruktur und Halbleiterentwicklung, während die Vereinigten Arabischen Emirate (VAE) Elektronik und Technologieeinführung vorantreiben. Südafrika und die übrigen Länder des Nahen Ostens und Afrikas setzen auf Technologieeinführung und Infrastrukturentwicklung. Technologieinvestitionen und die digitale Transformation schaffen Nachfrage nach fortschrittlichen Verpackungslösungen. Anbieter sind erfolgreich, wenn sie Produktqualität, technischen Support und Fertigungskompetenz kombinieren.
Segmentierungsanalyse
Wafer-Bumping-Prozess
Für das Wafer-Bumping-Verfahren wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,5–5,2 % prognostiziert . Der Markt für Flip-Chip-Technologie umfasst Kupfersäulen-, bleifreie, Zinn/Blei-Eutektikum- und Goldstift-beschichtete Lötverfahren. Die Auswahl hängt von den Anwendungsanforderungen und Leistungsbedürfnissen ab. Kupfersäulen-Lötverfahren sind aufgrund ihrer etablierten Leistung und weiten Verbreitung führend.
- Copper Pillar bietet eine zuverlässige Verbindung mit überlegener elektrischer und thermischer Leistung.
- Bleifreies Bumping erfüllt die Anforderungen an Umweltverträglichkeit und Zuverlässigkeit.
- Eutektisches Zinn/Blei-Lot bietet etablierte, kostengünstige Verbindungslösungen.
- Gold Stud+ Plated Loted bietet spezielle Verbindungen für besondere Anwendungen.
Verpackungstechnologie
Für die Verpackungstechnologie wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,8–5,5 % prognostiziert . 2D-IC, 2,5D-IC und 3D-IC repräsentieren Integrationsstufen.
- Die 2D-IC- Gehäusetechnik bietet eine etablierte Flip-Chip-Integration mit bewährter Zuverlässigkeit.
- Die 2,5D-IC- Gehäusetechnologie ermöglicht die Integration mittels Interposer für eine verbesserte Leistung.
- 3D-IC- Gehäuse ermöglichen vertikale Integration für maximale Dichte und Leistung.
Verpackungsart
Es wird erwartet, dass der Markt für Gehäusetypen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,2 % wachsen wird . FC BGA, FC PGA, FC LGA, FC QFN, FC SiP und FC CSP decken unterschiedliche Gehäuseanforderungen ab.
- FC BGA bietet Ball Grid Array-Gehäuse für Hochleistungsanwendungen.
- FC PGA bietet Pin-Grid-Array-Gehäuse für spezifische Prozessoranwendungen.
- FC LGA bietet Gehäuse für Land-Grid-Arrays mit Sockelbefestigung.
- FC QFN bietet vier flache, bleifreie Gehäuse für kompakte Anwendungen.
- FC SiP ermöglicht die System-in-Package-Integration für Multi-Chip-Module.
- FC CSP bietet Chip-Scale-Packaging für platzsparende Anwendungen.
Produkt
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum des Produktmarktes von 4,8–5,5 % prognostiziert . Zu den wichtigsten Produktkategorien zählen Speicher, LEDs, CMOS-Bildsensoren, HF-Technik, Analogtechnik, Mixed-Signal-Technik, Leistungs-ICs, CPUs, SoCs und GPUs.
- Speicheranwendungen erfordern Flip-Chip-Verbindungen mit hoher Dichte.
- LED- Anwendungen erfordern zuverlässige Flip-Chips für Beleuchtung und Anzeige.
- Anwendungen von CMOS-Bildsensoren erfordern fortschrittliche Gehäuse für die Bildgebung.
- Für HF- Anwendungen werden Hochfrequenz-Flip-Chip-Lösungen benötigt.
- Analoge Anwendungen erfordern präzise Verbindungsmöglichkeiten.
- Mixed-Signal- Anwendungen erfordern integrierte Verbindungslösungen.
- Für Leistungs-IC- Anwendungen werden robuste, hochstromfähige Verbindungen benötigt.
- CPU- Anwendungen erfordern leistungsstarke Flip-Chip-Gehäuse.
- SoC- Anwendungen erfordern integrierte Lösungen mit hoher Dichte.
- GPU- Anwendungen benötigen fortschrittliche Packaging-Lösungen für die Grafikverarbeitung.
Momentaufnahme der Chancen
|
Produkt |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Erinnerung |
Hoch |
Datenspeicherung |
Reifen |
|
CPU |
Hoch |
Prozessoren |
Reifen |
|
SoC |
Hoch |
Systemintegration |
Reifen |
|
GPU |
Hoch |
Grafikverarbeitung |
Reifen |
|
RF |
Hoch |
Drahtlos |
Reifen |
Marktwachstumstreiber und Wirkungsanalyse der Flip-Chip-Technologie
Leistungsanforderungen an Halbleiter treiben die Einführung der Flip-Chip-Technologie voran.
Die steigenden Leistungsanforderungen an Halbleiter – von Prozessoren über Speicher bis hin zu Kommunikationsgeräten – treiben die Nachfrage nach Flip-Chip-Technologie deutlich an. Diese ermöglicht verbesserte elektrische Eigenschaften, eine effiziente Stromversorgung und ein optimiertes Wärmemanagement. Da Halbleiterarchitekturen immer leistungsfähiger und komplexer werden, stoßen herkömmliche Gehäuseverfahren zunehmend an ihre Grenzen, wenn es darum geht, höhere Leistung und erweiterte Funktionalität in kompakten Bauformen zu realisieren. Flip-Chip-Gehäuse begegnen diesen Anforderungen durch kürzere Verbindungswege, verbesserte elektrische Eigenschaften und eine effektivere Wärmeableitung. Der wachsende Anwendungsbedarf beschleunigt daher die Einführung dieser Technologie bei fortschrittlichen Halbleiterbauelementen. Die praktische Folge ist eine steigende Nachfrage nach fortschrittlichen Flip-Chip-Gehäuselösungen, die höhere Leistung, Energieeffizienz, Wärmekontrolle und die sich wandelnden Anforderungen an das Halbleiterdesign unterstützen.
Miniaturisierungs- und Integrationsanforderungen schaffen Nachfrage nach Flip-Chips
Die Miniaturisierungs- und Integrationsanforderungen in der Unterhaltungselektronik, der Automobilindustrie und der Computertechnik treiben die Nachfrage nach Flip-Chip-Technologie an, die kompakte Halbleitergehäuse mit hoher Packungsdichte ermöglicht. Da Geräte und Systeme immer kleiner werden und gleichzeitig mehr Funktionalität bieten, benötigen Hersteller Gehäuselösungen, die maximale Platzeffizienz und eine höhere Verbindungsdichte unterstützen. Die Flip-Chip-Technologie erfüllt diese Anforderungen durch direkte Chip-Substrat-Verbindungen, kürzere Verbindungswege und eine effiziente Nutzung des Gehäuseraums. Steigende Integrationsanforderungen werden die Nachfrage in fortschrittlichen Elektronikanwendungen voraussichtlich weiter ankurbeln. Dieser Trend kommt insbesondere Anbietern zugute, die hochdichte und zuverlässige Flip-Chip-Gehäuse liefern können, welche die hohen Anforderungen an Leistung, Miniaturisierung, Wärmemanagement und langfristige Produktzuverlässigkeit erfüllen.
Die Einführung fortschrittlicher Verpackungstechnologien treibt das Technologiewachstum voran
Die zunehmende Verbreitung fortschrittlicher Gehäusetechnologien in der Halbleiter- und Elektronikindustrie treibt die Nachfrage nach Flip-Chip-Technologie als Basislösung für 2,5D- und 3D-Integrationsarchitekturen an. Da Hersteller höhere Leistung, Funktionalität und Integration in kompakten Gehäusen anstreben, bietet die Flip-Chip-Technologie die für immer komplexere Designs erforderlichen hochdichten Verbindungsmöglichkeiten. Die kontinuierliche Weiterentwicklung fortschrittlicher Gehäusetechnologien sorgt daher für eine stetige Nachfrage nach Flip-Chip-Lösungen für Hochleistungsanwendungen. Dieser Trend eröffnet Chancen für Anbieter mit etablierter Expertise in der Flip-Chip-Fertigung und fortschrittlichen Gehäusetechnologien. Die Folge ist eine steigende Nachfrage nach zuverlässigen Flip-Chip-Technologien mit hoher Dichte, die neue Architekturen, komplexe Verbindungsanforderungen und Halbleitergehäusestrategien der nächsten Generation unterstützen.
Zukunftstrends auf dem Markt für Flip-Chip-Technologie
Geringerer Kontaktabstand ermöglicht höhere Verbindungsdichte
Die Trends im Markt für Flip-Chip-Technologie deuten zunehmend auf kleinere Kontaktflächenabstände hin, da Halbleiterhersteller eine höhere Verbindungsdichte für anspruchsvolle Anwendungen anstreben. Reduzierte Kontaktflächenabstände ermöglichen mehr Verbindungen in kompakten Gehäusen und unterstützen so eine stärkere Integration und immer komplexere Halbleiterdesigns. Der nächste Produktzyklus wird voraussichtlich Feinstrukturierungsfunktionen mit verbesserter Zuverlässigkeit kombinieren und damit die Herausforderungen der hochdichten Integration und anspruchsvoller Betriebsbedingungen bewältigen. Dieser Wandel ist von Bedeutung, da Halbleiterarchitekturen weiterhin eine höhere Verbindungsdichte, Leistung und Funktionalität bei kleineren Gehäuseabmessungen erfordern. Anbieter mit umfassender Expertise im Bereich Feinstruktur-Flip-Chips sind besser positioniert, um die sich wandelnden Kundenanforderungen zu erfüllen und Chancen zu nutzen, da die hochdichte Halbleitergehäusetechnologie für anspruchsvolle Anwendungen immer wichtiger wird.
Hybrid-Bonding-Technologie ermöglicht Feinstrukturintegration
Die Hybridbond-Technologie im Flip-Chip-Gehäuse etabliert sich als wichtige Grundlage für feinmaschige, hochdichte Verbindungen in fortschrittlichen Halbleiteranwendungen. Da Halbleiterhersteller eine höhere Integration und Leistungsfähigkeit in immer kompakteren Gehäusen anstreben, ermöglicht Hybridbonden engere Verbindungsabstände und komplexere Gehäusearchitekturen. Zukünftige Gehäuselösungen werden voraussichtlich Hybridbonden nutzen, um den steigenden Anforderungen an Verbindungsdichte, elektrische Leistung und fortschrittliche Integration gerecht zu werden. Diese Entwicklung eröffnet Chancen für Anbieter mit fundierter Flip-Chip-Expertise und Hybridbond-Kompetenz. Unternehmen, die zuverlässige Hybridbond-Leistung bei gleichzeitiger Einhaltung der etablierten Flip-Chip-Qualität und Fertigungskonsistenz nachweisen können, sind besser positioniert, um Glaubwürdigkeit bei Halbleiterdesignern zu gewinnen und neue Möglichkeiten im Bereich fortschrittlicher Gehäuse zu nutzen.
Marktchancen für Flip-Chip-Technologie
Fortschrittliche Flip-Chip-Lösungen für Hochleistungsrechner
Marktprognosen für Flip-Chip-Technologie deuten auf wachsende Chancen für fortschrittliche Flip-Chip-Lösungen im Bereich High-Performance Computing (HPC) hin, wo Prozessoren und Beschleuniger eine außergewöhnliche Verbindungsdichte, elektrische Leistung und thermische Effizienz erfordern. Mit steigenden Anforderungen an Rechenlasten setzen Hersteller zunehmend auf fortschrittliche Gehäusetechnologien, um höhere Rechenleistungen in kompakten Formfaktoren zu ermöglichen. Die Flip-Chip-Technologie bietet die für anspruchsvolle Rechnerarchitekturen erforderlichen hochdichten Verbindungen und Leistungsmerkmale. Dies eröffnet Anbietern die Möglichkeit, spezialisierte, leistungsstarke Gehäuselösungen für HPC-Anwendungen zu entwickeln. Die größten Chancen werden in Segmenten erwartet, in denen die steigende Nachfrage nach Prozessoren, Beschleunigern und KI-Computing den Bedarf an fortschrittlichen Flip-Chip-Gehäusetechnologien antreibt.
3D-IC-Gehäuse für Speicher- und Logikintegration
Die 3D-IC-Gehäusetechnologie für Speicher- und Logikintegration führt zu einer steigenden Nachfrage nach fortschrittlichen Flip-Chip-Lösungen, die vertikale Integration und höhere Bauteildichte ermöglichen. Da Halbleiterentwickler höhere Leistung und Funktionalität in kompakten Bauformen anstreben, gewinnen 3D-Gehäusetechnologien zunehmend an Bedeutung für die Integration mehrerer Chips und die Reduzierung von Verbindungsabständen. Die Flip-Chip-Technologie bildet eine wichtige Grundlage für die Realisierung der in fortschrittlichen 3D-Architekturen erforderlichen hohen Verbindungsdichte. Dieser Trend eröffnet Chancen für Anbieter mit etablierter Expertise in 3D-Gehäusetechnologie, fortschrittlichen Verbindungstechnologien und Flip-Chip-Fertigung. Unternehmen, die Lösungen anbieten können, welche effiziente Integration, hohe Leistung, Wärmemanagement und langfristige Zuverlässigkeit vereinen, sind bestens positioniert, um die Chancen im Bereich fortschrittlicher Halbleitergehäuseanwendungen zu nutzen.
Aktuelle Entwicklungen
- August 2025: Die Indium Corporation, ein führender Hersteller und Lieferant von Werkstoffen, gab die weltweite Verfügbarkeit von WS-910 Flip-Chip Flux bekannt, einem neuen wasserlöslichen Flip-Chip-Tauchflussmittel, das speziell für die Anforderungen modernster Halbleiterbauelemente entwickelt wurde. WS-910 Flip-Chip Flux bietet eine erstklassige Rückstandsentfernung für ein wasserlösliches Flip-Chip-Flussmittel und gewährleistet so eine hervorragende Kompatibilität mit Form- und Kapillar-Underfills. Das neue Produkt zeichnet sich zudem durch eine hohe Klebrigkeit aus, die beim Fixieren großer Chips während des Reflow-Prozesses von Vorteil ist. WS-910 erweitert das umfassende Portfolio der Indium Corporation an Lösungen für die Halbleitermontage und unterstützt fortschrittliche Packaging-Verfahren sowie Anwendungen mit hohen Zuverlässigkeitsanforderungen.
- April 2025: Nexperia kündigte ein neues Portfolio an bidirektionalen ESD-Schutzdioden mit hoher Signalintegrität im innovativen Flip-Chip-Land-Grid-Array-Gehäuse (FC-LGA) an. Diese neue Gehäusetechnologie ist optimiert für den Schutz und die Filterung von Hochgeschwindigkeits-Datenverbindungen, die in modernen Fahrzeugen immer häufiger zum Einsatz kommen. Anwendungen wie Videoverbindungen von Fahrzeugkameras, Multi-Gigabit-Automotive-Ethernet-Netzwerke sowie Infotainment-Schnittstellen wie USBx, HDMIx und PCIex können so vor potenziell schädlichen ESD-Ereignissen geschützt werden.
- März 2023: Jupiter Systems, der weltweit führende Hersteller von 21:9-Ultrawide-Displaylösungen, hat die Markteinführung des Zavus Xtreme Pixel (XP) Flip Chip COB MicroLED offiziell bekannt gegeben. Diese anpassbare, großflächige und nahtlose Displaylösung ist die neueste Ergänzung des 21:9-Ultrawide-Display-Angebots des Unternehmens und wurde speziell für die Anforderungen von Unternehmen und Industrieunternehmen entwickelt, die Visualisierungstechnologie als zentrales Element benötigen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -