
Previsioni e quote di mercato della tecnologia Flip Chip fino al 2034
Dimensioni e previsioni del mercato della tecnologia Flip Chip (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per processo di bumping del wafer (pilastro di rame (Cu), senza piombo, saldatura eutettica stagno/piombo, perno in oro + saldatura placcata); tecnologia di packaging (IC 2D, IC 2.5D, IC 3D); tipo di packaging (FC BGA, FC PGA, FC LGA, FC QFN, FC SiP, FC CSP); prodotto (memoria, LED, sensore di immagine CMOS, RF, analogico, segnale misto e IC di potenza, CPU, SoC, GPU); applicazione (elettronica di consumo, telecomunicazioni, settore automobilistico, settore industriale, dispositivi medici, tecnologie intelligenti, settore militare e aerospaziale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00012046
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 10, 2026


Dimensioni del mercato nel 2025
38,72 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
56,38 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,26 %
Tasso di crescita
Mercato di riferimento
431,80 miliardi di dollari USA
(2026-2034)
Il mercato globale della tecnologia Flip Chip valeva 38,72 miliardi di dollari nel 2025 e si prevede che raggiungerà i 56,38 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 4,26% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato della tecnologia Flip Chip
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 28% e il 31% e prevede una crescita a un tasso annuo composto (CAGR) del 4,2-4,9% nel periodo 2026-2034, trainata dalla progettazione di semiconduttori, dal calcolo ad alte prestazioni e dall'elettronica di consumo negli Stati Uniti e in Canada.
- Nel 2025 gli Stati Uniti rappresentavano l'82-85% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 4,4-5,1% nel periodo 2026-2034.
- Nel 2025 l'Europa rappresentava una quota del 15-18% e sta crescendo a un tasso annuo composto (CAGR) del 4,0-4,7% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 45% e il 48% e sta crescendo a un tasso annuo composto (CAGR) del 5,5-6,2% nel periodo 2026-2034, trainata da Cina, India, Giappone, Corea del Sud e Australia.
- Il segmento più ampio , quello del rame, deteneva una quota di mercato del 32-35% nel 2025 e prevede una crescita a un tasso annuo composto (CAGR) del 5,0-5,7% nel periodo 2026-2034.
- Il segmento ad alta crescita dei circuiti integrati 3D rappresentava una quota di mercato del 18-21% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,5-6,2% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : Amkor Technology; ASE Group; FlipChip International LLC; Intel Corporation; Samsung Electronics; Siliconware Precision Industries Co., Ltd.; STATS ChipPAC Ltd. (JCET Group); Taiwan Semiconductor Manufacturing Company Limited; TF AMD Microelectronics (Penang) Sdn. Bhd.; UTAC (United Test and Assembly Center Ltd); GlobalFoundries; Qualcomm Incorporated.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia Flip Chip si è evoluta dai tradizionali bump di saldatura a pilastri di rame avanzati e a tecniche di bonding ibrido, che contribuiscono ad aumentare la densità delle interconnessioni e le prestazioni termiche, oltre a fornire caratteristiche elettriche superiori per i semiconduttori più esigenti. Il processo produttivo ora dipende dal passo dei bump, dalla densità delle interconnessioni e dall'affidabilità testata in diverse condizioni operative e con vari tipi di package. La domanda di tecnologia Flip Chip è determinata anche dalle aziende produttrici di semiconduttori che adattano la tecnologia Flip Chip ai criteri di prestazioni e termici.
Grazie all'innovazione e all'elevata domanda di applicazioni per semiconduttori, calcolo ad alte prestazioni ed elettronica di consumo, gli investimenti a lungo termine si stanno concentrando su Asia-Pacifico, Nord America ed Europa. La conformità normativa agli standard di qualità e ambientali contribuisce alla qualificazione dei package. Gli acquirenti prediligono tecnologie che offrano prestazioni, densità e affidabilità, unitamente a servizi di supporto e capacità produttive.
Ambito del rapporto sul mercato della tecnologia Flip Chip
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 38,72 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 56,38 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,26% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della tecnologia Flip Chip
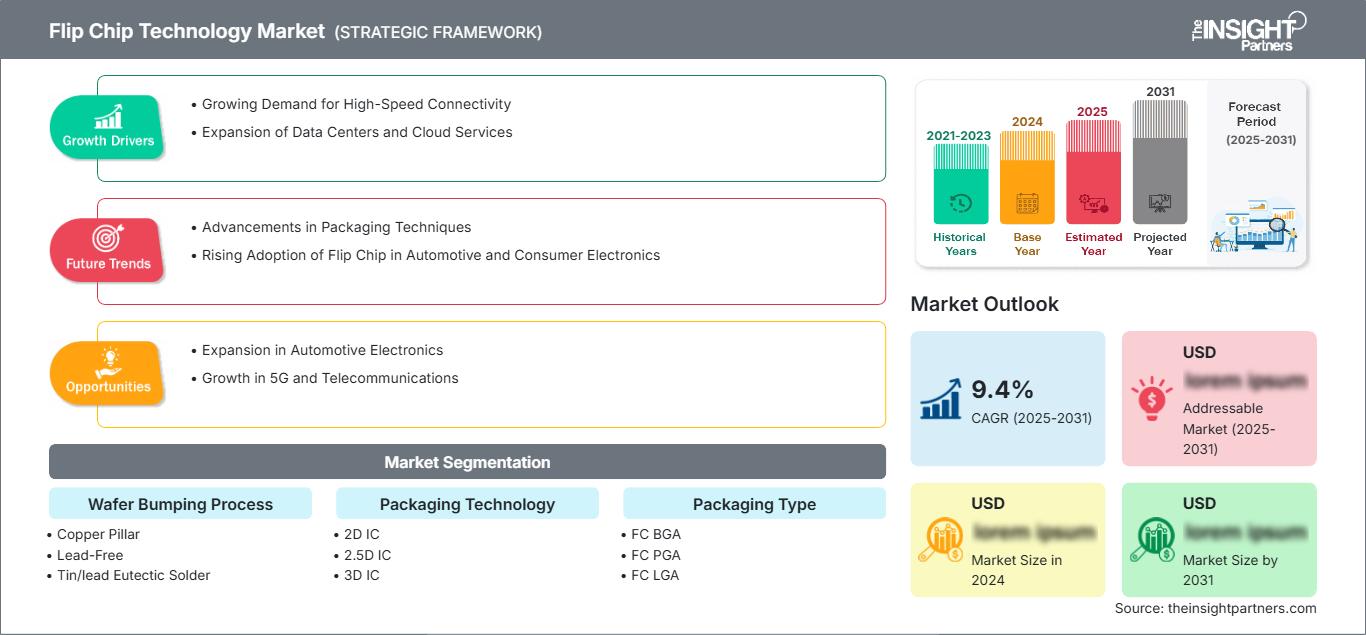
I fattori trainanti della crescita del mercato della tecnologia flip-chip includono le specifiche di prestazione dei semiconduttori, le esigenze di miniaturizzazione, i requisiti termici e le tendenze del packaging avanzato. La catena del valore comprende i servizi di bumping, i fornitori di substrati, i fornitori di servizi di assemblaggio e i produttori di semiconduttori. Le dinamiche dell'offerta includono la capacità produttiva, il progresso tecnologico e i cicli della domanda di semiconduttori. Il rapporto sul mercato della tecnologia flip-chip mostra che il bumping a pilastri di rame è leader grazie alle prestazioni comprovate, mentre il packaging 3D IC aumenta la sua quota grazie ai vantaggi dell'integrazione. La capacità di servizio è importante perché influisce sulle prestazioni del prodotto e sul time-to-market a causa della capacità di processo, della gestione della qualità e della capacità produttiva.
Tra i concorrenti figurano aziende di packaging di semiconduttori e fonderie. I principali attori sono Taiwan Semiconductor Manufacturing Company Limited (TSMC), Intel Corporation, Samsung Electronics, ASE Group, Amkor Technology, Siliconware Precision Industries Co., Ltd. (SPIL), STATS ChipPAC Ltd. (JCET Group), FlipChip International LLC, TF AMD Microelectronics (Penang) Sdn. Bhd., UTAC (United Test and Assembly Center Ltd), GlobalFoundries e Qualcomm Incorporated. I concorrenti investono nella capacità di bumping, nella tecnologia di packaging e nello sviluppo delle relazioni con i clienti. I leader di mercato includono TSMC e Intel grazie al know-how avanzato nel packaging e nella produzione di semiconduttori; ASE e Amkor godono di un vantaggio competitivo grazie alla scalabilità dei servizi di assemblaggio e collaudo. Il posizionamento competitivo si basa sulla certificazione delle prestazioni, sulla capacità tecnologica e sull'affidabilità produttiva.
La domanda di semiconduttori è in crescita perché i produttori cercano prestazioni di calcolo superiori, riducendo al contempo le dimensioni dei package e migliorando le prestazioni elettriche e termiche. La tecnologia flip chip avanzata sta diventando sempre più rilevante per processori ad alte prestazioni, dispositivi grafici, apparecchiature di rete, componenti di memoria, elettronica mobile e semiconduttori per il settore automobilistico. La crescente diffusione dell'intelligenza artificiale e del calcolo intensivo aumenta la domanda da parte dei produttori di semiconduttori di architetture ad alta larghezza di banda e a bassa distanza di interconnessione, con migliori capacità di dissipazione del calore. Questa domanda spinge i produttori di semiconduttori a sviluppare interconnessioni a passo più fine e configurazioni di packaging più sofisticate.
Gli investimenti nella capacità produttiva a livello regionale e l'avanzamento delle capacità di confezionamento potrebbero influenzare il panorama competitivo. I produttori di semiconduttori prestano particolare attenzione all'automazione dei processi, al confezionamento a livello di wafer, all'integrazione avanzata dei substrati e alla gestione della resa produttiva, a causa dei requisiti di configurazione del packaging sempre più complessi. La transizione al packaging 3D, alle architetture a chiplet e al bonding ibrido aumenta le opportunità competitive per le aziende di semiconduttori con processi di sviluppo avanzati e capacità di produzione ad alto volume. La crescente complessità della progettazione dei semiconduttori e l'importanza del packaging per le prestazioni del sistema incoraggiano i fornitori in grado di offrire una combinazione di tecnologia avanzata, capacità scalabile, affidabilità ed efficienza dei costi a cogliere le nuove opportunità nel mercato della tecnologia Flip Chip.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della tecnologia Flip Chip: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della tecnologia Flip Chip
Nel 2025, il Nord America rappresentava il 28-31% della quota di mercato della tecnologia Flip Chip e si prevede che crescerà a un CAGR del 4,2-4,9% nel periodo 2026-2034. La domanda di questi prodotti è trainata dalla progettazione di semiconduttori, dal calcolo ad alte prestazioni, dall'elettronica di consumo e dall'utilizzo di packaging avanzati sia negli Stati Uniti che in Canada. L'ecosistema dell'industria dei semiconduttori e lo sviluppo tecnologico creano una domanda continua di Flip Chip. Tra le aziende che alimentano questa domanda figurano Intel Corporation, Amkor Technology, GlobalFoundries, Qualcomm Incorporated e FlipChip International LLC.
Mercato statunitense della tecnologia Flip Chip
Nel 2025, gli Stati Uniti rappresentavano l'82-85% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 4,4-5,1% nel periodo 2026-2034 . La domanda di applicazioni si concentra nei settori del calcolo ad alte prestazioni, dei dispositivi di comunicazione, dell'elettronica di consumo e delle applicazioni automobilistiche. La presenza delle aziende è rafforzata da Intel Corporation, Amkor Technology, GlobalFoundries, Qualcomm Incorporated e FlipChip International LLC. Gli acquirenti danno priorità alla capacità di bumping, alla tecnologia di packaging, alle prestazioni e all'affidabilità, oltre al supporto alla progettazione che riduce i tempi di sviluppo e aumenta la fiducia nelle soluzioni flip-chip.
Mercato europeo della tecnologia Flip Chip
Nel 2025 l'Europa deteneva una quota di mercato del 15-18% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,7% nel periodo 2026-2034 . La Germania è leader nei settori dell'elettronica automobilistica e delle applicazioni industriali, mentre il Regno Unito sostiene la domanda proveniente dalla progettazione di semiconduttori e dalle telecomunicazioni. Francia, Italia e Spagna contribuiscono alla domanda attraverso l'elettronica di consumo e le applicazioni automobilistiche. Gli standard di qualità e affidabilità favoriscono i fornitori con prestazioni e capacità documentate. Amkor Technology, ASE Group e Intel Corporation rimangono figure di spicco nei progetti automobilistici e industriali.
Mercato della tecnologia Flip Chip nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato del 45-48% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,2% nel periodo 2026-2034 . La Cina è leader nel settore della produzione di semiconduttori e di elettronica di consumo, mentre l'India si espande grazie alla progettazione di semiconduttori e alla crescita del settore elettronico. Giappone e Corea del Sud danno priorità al packaging avanzato per applicazioni di memoria e processori, mentre l'Australia aggiunge applicazioni per le comunicazioni e l'industria. Il sostegno politico alla produzione di semiconduttori e al packaging avanzato rafforza l'adozione della tecnologia Flip Chip, laddove la capacità di realizzare chip flip-chip e la relativa catena di fornitura rivestono un ruolo significativo.
Mercato della tecnologia Flip Chip in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 3,5-4,2% nel periodo 2026-2034 . L'Arabia Saudita è leader grazie alle infrastrutture tecnologiche e allo sviluppo dei semiconduttori, mentre gli Emirati Arabi Uniti contribuiscono con l'elettronica e l'adozione di nuove tecnologie. Il Sudafrica e il resto del Medio Oriente e dell'Africa si affidano all'adozione di nuove tecnologie e allo sviluppo delle infrastrutture. Gli investimenti tecnologici e la trasformazione digitale creano domanda di soluzioni di packaging avanzate. I fornitori hanno successo quando combinano qualità del prodotto, supporto tecnico e capacità produttive.
Analisi di segmentazione
Processo di bumping del wafer
Si prevede che il processo di bumping dei wafer crescerà a un CAGR del 4,5-5,2% nel periodo 2026-2034 . Il mercato della tecnologia flip chip comprende le tecnologie Copper Pillar, Lead-Free, Tin/Lead Eutectic Welding e Gold Stud+ Plated Welding. La scelta dipende dai requisiti dell'applicazione e dalle esigenze di prestazioni. La tecnologia Copper Pillar è leader grazie alle prestazioni consolidate e all'ampia diffusione.
- Copper Pillar offre un'interconnessione affidabile con prestazioni elettriche e termiche superiori.
- La tecnologia di bumping senza piombo risponde ai requisiti di conformità ambientale e affidabilità.
- La lega eutettica stagno/piombo offre soluzioni di interconnessione consolidate ed economiche.
- Il connettore Gold Stud+ con saldatura placcata offre un'interconnessione specializzata per applicazioni specifiche.
Tecnologia di confezionamento
Si prevede che la tecnologia di packaging crescerà a un CAGR del 4,8-5,5% nel periodo 2026-2034 . 2D IC, 2.5D IC e 3D IC rappresentano i livelli di integrazione.
- Il packaging 2D IC offre un'integrazione flip-chip consolidata e un'affidabilità comprovata.
- Il packaging 2.5D dei circuiti integrati consente l'integrazione basata su interposer per prestazioni migliorate.
- Il packaging 3D dei circuiti integrati offre un'integrazione verticale per la massima densità e prestazioni.
Tipo di imballaggio
Si prevede che il segmento dei tipi di packaging crescerà a un CAGR del 4,5-5,2% nel periodo 2026-2034 . FC BGA, FC PGA, FC LGA, FC QFN, FC SiP e FC CSP rispondono a diverse esigenze di packaging.
- FC BGA offre soluzioni di packaging BGA (Ball Grid Array) per applicazioni ad alte prestazioni.
- FC PGA offre packaging PIN Grid Array per applicazioni specifiche di processori.
- FC LGA offre soluzioni di packaging per array di terra (LGA) per applicazioni con zoccoli.
- FC QFN offre un packaging quad flat senza piombo per applicazioni compatte.
- FC SiP consente l'integrazione di sistemi in package per moduli multichip.
- FC CSP offre soluzioni di packaging su scala chip per applicazioni con spazio limitato.
Prodotto
Si prevede che il mercato dei prodotti crescerà a un tasso annuo composto (CAGR) del 4,8-5,5% nel periodo 2026-2034 . Memorie, LED, sensori di immagine CMOS, RF, circuiti analogici, circuiti a segnale misto, circuiti integrati di potenza, CPU, SoC e GPU rappresentano le principali categorie di prodotto.
- Le applicazioni di memoria richiedono interconnessioni flip-chip ad alta densità.
- Le applicazioni LED richiedono chip flip-chip affidabili per l'illuminazione e la visualizzazione.
- Le applicazioni dei sensori di immagine CMOS richiedono un packaging avanzato per l'acquisizione delle immagini.
- Le applicazioni RF richiedono soluzioni flip-chip ad alta frequenza.
- Le applicazioni analogiche richiedono capacità di interconnessione di precisione.
- Le applicazioni a segnale misto richiedono soluzioni di interconnessione integrate.
- Le applicazioni con circuiti integrati di potenza richiedono interconnessioni robuste e in grado di sopportare correnti elevate.
- Le applicazioni CPU richiedono un packaging flip chip ad alte prestazioni.
- Le applicazioni SoC richiedono soluzioni integrate ad alta densità.
- Le applicazioni GPU necessitano di un packaging avanzato per l'elaborazione grafica.
Panoramica dell'opportunità
|
Prodotto |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Memoria |
Alto |
Archiviazione dei dati |
Maturo |
|
processore |
Alto |
Processori |
Maturo |
|
SoC |
Alto |
Integrazione di sistema |
Maturo |
|
GPU |
Alto |
Elaborazione grafica |
Maturo |
|
RF |
Alto |
Senza fili |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato della tecnologia Flip Chip
I requisiti prestazionali dei semiconduttori guidano l'adozione del flip chip
I requisiti prestazionali dei semiconduttori per processori, memorie e dispositivi di comunicazione stanno generando una domanda significativa di tecnologia flip chip, che consente di migliorare le prestazioni elettriche, l'erogazione di energia e la gestione termica. Con l'aumentare della potenza e della complessità delle architetture dei semiconduttori, gli approcci di packaging convenzionali incontrano crescenti difficoltà nel supportare prestazioni più elevate e una maggiore funzionalità in formati compatti. Il packaging flip chip risponde a queste esigenze offrendo percorsi di interconnessione più brevi, caratteristiche elettriche migliorate e una dissipazione del calore più efficace. Le crescenti richieste applicative stanno quindi accelerando l'adozione di questa tecnologia nei dispositivi a semiconduttore avanzati. L'impatto pratico sul mercato si traduce in una crescente domanda di soluzioni di packaging flip chip avanzate in grado di supportare prestazioni più elevate, efficienza energetica, controllo termico e requisiti di progettazione dei semiconduttori in continua evoluzione.
Le esigenze di miniaturizzazione e integrazione creano la domanda di flip chip
Le esigenze di miniaturizzazione e integrazione nei settori dell'elettronica di consumo, dell'automotive e dell'informatica stanno alimentando la domanda di tecnologia flip chip, che consente la realizzazione di package di semiconduttori compatti e ad alta densità. Con la miniaturizzazione dei dispositivi e dei sistemi e la conseguente integrazione di funzionalità sempre maggiori, i produttori necessitano di soluzioni di packaging che massimizzino l'efficienza dello spazio e supportino una maggiore densità di interconnessioni. La tecnologia flip chip risponde a queste esigenze consentendo connessioni dirette tra il die e il substrato, percorsi di interconnessione più brevi e un utilizzo efficiente dello spazio del package. Si prevede che le crescenti esigenze di integrazione sosterranno la domanda nelle applicazioni elettroniche avanzate. Questa tendenza avvantaggia in particolare i fornitori in grado di offrire packaging flip chip ad alta densità e affidabili, che soddisfino i rigorosi requisiti in termini di prestazioni, miniaturizzazione, gestione termica e affidabilità del prodotto a lungo termine.
L'adozione di imballaggi avanzati stimola la crescita tecnologica.
L'adozione di tecnologie di packaging avanzate nei settori dei semiconduttori e dell'elettronica sta alimentando la domanda di tecnologia flip-chip come soluzione fondamentale per le architetture di integrazione 2.5D e 3D. Poiché i produttori puntano a prestazioni, funzionalità e integrazione sempre maggiori in package compatti, la tecnologia flip-chip offre le capacità di interconnessione ad alta densità richieste da progetti sempre più sofisticati. La continua evoluzione del packaging avanzato sostiene quindi una domanda costante di soluzioni flip-chip per applicazioni ad alte prestazioni. Questa tendenza crea opportunità per i fornitori con una consolidata esperienza nella produzione di flip-chip e competenze nel packaging avanzato. L'impatto sul mercato si traduce in una crescente domanda di tecnologie flip-chip affidabili e ad alta densità, in grado di supportare architetture emergenti, requisiti di interconnessione complessi e strategie di packaging per semiconduttori di nuova generazione.
Tendenze future del mercato della tecnologia Flip Chip
Un passo dei bump più piccolo consente una maggiore densità di interconnessioni
Le tendenze del mercato della tecnologia flip chip indicano sempre più una tendenza verso bump pitch più piccoli, poiché i produttori di semiconduttori cercano una maggiore densità di interconnessioni per applicazioni avanzate. La riduzione del bump pitch consente un maggior numero di connessioni all'interno di package compatti, supportando una maggiore integrazione e progetti di semiconduttori sempre più sofisticati. Si prevede che il prossimo ciclo di prodotto combinerà capacità di fine-pitch con una maggiore affidabilità, affrontando le sfide associate all'integrazione ad alta densità e alle condizioni operative più impegnative. Questo cambiamento è significativo in quanto le architetture dei semiconduttori continuano a richiedere una maggiore densità di interconnessioni, prestazioni e funzionalità all'interno di package di dimensioni ridotte. I fornitori con una solida esperienza nel flip chip a fine-pitch saranno in una posizione migliore per soddisfare le esigenze in continua evoluzione dei clienti e cogliere le opportunità man mano che il packaging di semiconduttori ad alta densità diventa sempre più importante nelle applicazioni avanzate.
La tecnologia di incollaggio ibrido consente l'integrazione a passo fine
La tecnologia di bonding ibrido nel packaging flip chip si sta affermando come una capacità fondamentale per consentire interconnessioni a passo fine e ad alta densità nelle applicazioni avanzate dei semiconduttori. Poiché i produttori di semiconduttori puntano a una maggiore integrazione e prestazioni all'interno di package sempre più compatti, il bonding ibrido può supportare spaziature di interconnessione più ristrette e architetture di packaging più sofisticate. Si prevede che le soluzioni di packaging di nuova generazione incorporeranno il bonding ibrido per soddisfare le crescenti esigenze di densità di interconnessione, prestazioni elettriche e integrazione avanzata. Questa evoluzione crea opportunità per i fornitori con una consolidata esperienza nel flip chip e capacità di bonding ibrido. Le aziende in grado di dimostrare prestazioni affidabili del bonding ibrido, mantenendo al contempo la qualità e la coerenza produttiva consolidate del flip chip, saranno in una posizione migliore per acquisire credibilità presso i progettisti di semiconduttori e cogliere le emergenti opportunità nel packaging avanzato.
Opportunità di mercato nella tecnologia Flip Chip
Soluzioni Flip Chip avanzate per il calcolo ad alte prestazioni
Le previsioni di mercato sulla tecnologia flip chip indicano crescenti opportunità per soluzioni flip chip avanzate nel settore del calcolo ad alte prestazioni (HPC), dove processori e acceleratori richiedono un'eccezionale densità di interconnessioni, prestazioni elettriche ed efficienza termica. Con l'aumentare delle esigenze dei carichi di lavoro di calcolo, i produttori si affidano sempre più a tecnologie di packaging avanzate per supportare capacità di elaborazione superiori in formati compatti. La tecnologia flip chip offre le interconnessioni ad alta densità e le caratteristiche prestazionali richieste per architetture di calcolo sofisticate. Ciò crea opportunità per i fornitori di sviluppare soluzioni di packaging specializzate e ad alte prestazioni, pensate appositamente per le applicazioni HPC. Le maggiori opportunità sono previste nei segmenti in cui la crescente domanda di processori, acceleratori e calcolo basato sull'intelligenza artificiale (IA) spinge verso l'adozione di tecnologie di packaging flip chip avanzate.
Confezionamento 3D di circuiti integrati per l'integrazione di memorie e logica
Il packaging 3D di circuiti integrati per l'integrazione di memorie e logica sta generando una crescente domanda di soluzioni flip chip avanzate che supportino l'integrazione verticale e una maggiore densità di componenti. Poiché gli sviluppatori di semiconduttori puntano a prestazioni e funzionalità superiori in formati compatti, le tecnologie di packaging 3D stanno diventando sempre più importanti per integrare più chip e ridurre le distanze di interconnessione. La tecnologia flip chip fornisce una base fondamentale per ottenere le connessioni ad alta densità richieste nelle architetture 3D avanzate. Questa tendenza crea opportunità per i fornitori con una consolidata esperienza nel packaging 3D, nelle interconnessioni avanzate e nella produzione di flip chip. Le aziende in grado di offrire soluzioni che combinano integrazione efficiente, alte prestazioni, gestione termica e affidabilità a lungo termine saranno ben posizionate per cogliere le opportunità offerte dalle applicazioni di packaging avanzato per semiconduttori.
Sviluppi recenti
- Agosto 2025: Indium Corporation, azienda leader nella raffinazione, fusione, produzione e fornitura di materiali, ha annunciato la disponibilità globale di WS-910 Flip-Chip Flux, un nuovo flussante per flip-chip idrosolubile progettato per soddisfare le esigenze dei dispositivi a semiconduttore di ultima generazione. WS-910 Flip-Chip Flux è stato concepito per offrire la migliore pulizia dei residui per un flussante per flip-chip idrosolubile, garantendo un'eccellente compatibilità con il riempimento sottostampato e capillare. Il nuovo prodotto offre inoltre un'elevata adesività per un flussante per flip-chip, utile per mantenere in posizione i chip di grandi dimensioni durante il processo di rifusione. WS-910 amplia la vasta gamma di soluzioni per l'assemblaggio di semiconduttori di Indium Corporation, supportando applicazioni di packaging avanzato e ad alta affidabilità.
- Aprile 2025: Nexperia ha annunciato un nuovo portfolio di diodi di protezione dalle scariche elettrostatiche (ESD) bidirezionali ad alta integrità del segnale, in un innovativo package flip-chip land-grid-array (FC-LGA). Questa nuova tecnologia di package è ottimizzata per la protezione e il filtraggio dei collegamenti di comunicazione dati ad alta velocità, sempre più utilizzati nelle auto moderne. Applicazioni come i collegamenti video delle telecamere di bordo, le reti Ethernet multigigabit per autoveicoli e le interfacce di infotainment come USBx, HDMIx e PCIex possono essere protette da eventi ESD potenzialmente dannosi.
- Marzo 2023: Jupiter Systems, azienda leader a livello mondiale nella produzione di soluzioni di display ultrawide 21:9, ha annunciato ufficialmente il lancio di Zavus Xtreme Pixel (XP) Flip Chip COB MicroLED. Questa soluzione di display personalizzabile, di grandi dimensioni e senza soluzione di continuità, è l'ultima aggiunta all'offerta di display ultrawide 21:9 dell'azienda ed è progettata per soddisfare le esigenze di imprese e aziende industriali che necessitano di tecnologie di visualizzazione all'avanguardia.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -