
Mercado de conectores placa a placa de alta velocidad: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y previsiones de conectores placa a placa de alta velocidad (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (menos de 1,00 mm, entre 1,00 mm y 2,00 mm, más de 2,00 mm); aplicación (transporte, electrónica de consumo, comunicaciones, industria, sector militar, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00017146
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 25, 2026


Tamaño del mercado en 2025
2.700 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.170 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,94 %
Índice de crecimiento
Mercado potencial
31.170 millones de dólares estadounidenses
(2026-2034)
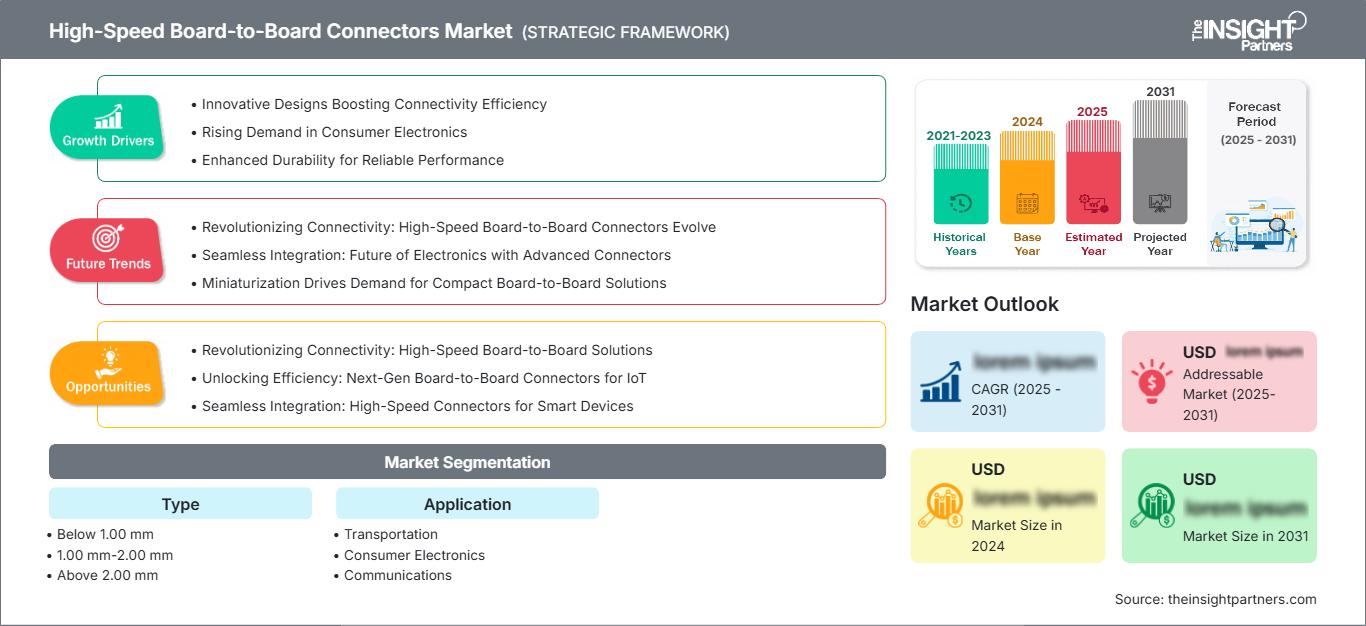
El mercado de conectores de alta velocidad placa a placa alcanzó un valor de 2700 millones de dólares estadounidenses en 2025 y se prevé que alcance los 4170 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 4,94 % durante el período de previsión de 2026 a 2034. La demanda del mercado está impulsada por la necesidad de componentes electrónicos de pequeño tamaño, servidores de IA, equipos de unidades de radio 5G, tecnología ADAS y sistemas integrados robustos, que requieren impedancia controlada, baja pérdida de inserción y una alineación mecánica adecuada entre las placas de circuito impreso.
Se prevé que Norteamérica seguirá siendo una de las regiones con mayores desafíos técnicos, con una tasa de crecimiento anual compuesta (CAGR) de entre el 4,6 % y el 5,2 %. En cuanto al tamaño del mercado, el crecimiento del mercado de conectores placa a placa de alta velocidad está impulsado por los centros de datos nacionales, los ciclos de renovación de la electrónica de defensa y las plataformas informáticas para automóviles.
Análisis y perspectivas del mercado de conectores placa a placa de alta velocidad
- América del Norte representó entre el 30 % y el 33 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 4,6 % y el 5,2 % durante el período 2026-2034, impulsada por la infraestructura de IA, la electrónica aeroespacial y la modernización de la defensa.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que experimente un crecimiento anual compuesto de entre el 4,7 % y el 5,3 %, impulsado por la computación a hiperescala y la electrónica militar.
- Europa representó entre el 20 % y el 23 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,1 % al 4,7 %, con Alemania, el Reino Unido y Francia a la cabeza en la adopción de la electrónica para los sectores automotriz, industrial y aeroespacial.
- La región de Asia Pacífico acaparó entre el 36 % y el 39 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 5,2 % y el 5,8 %, impulsada por los ecosistemas de fabricación de productos electrónicos de China, Japón, Corea del Sur e India.
- El segmento más grande, el de las comunicaciones, representó entre el 34 % y el 37 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,0 % y el 5,6 %, impulsado por la tecnología 5G, los conmutadores, los enrutadores y los servidores de IA.
- El segmento de transporte, de alto crecimiento , representó una cuota de mercado del 19-22% en 2025 y se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,4% y el 6,0% a medida que aumente la densidad de componentes electrónicos en los vehículos.
- Empresas clave analizadas en detalle : Amphenol Corporation, ERNI Deutschland GmbH, Hon Hai Precision Industry Co., Ltd., HARTING Technology Group, HIROSE ELECTRIC CO., LTD., Japan Solderless Terminal Mfg. Co., Ltd., Molex, LLC, Samtec, Inc., TE Connectivity plc, Yamaichi Electronics Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las arquitecturas de productos están evolucionando, pasando de las conexiones mezzanine tradicionales a matrices de baja pérdida y alto número de pines que permiten actualizaciones PAM4 y PCIe, además de cumplir con los requisitos de coplanaridad. Los fabricantes están implementando el ensamblaje automatizado, el moldeo y la validación mediante simulación debido a que las fallas en los conectores limitan la densidad de las placas, el diseño térmico y la disponibilidad. El crecimiento del mercado de conectores de alta velocidad entre placas es consecuencia directa del cambio de la selección de conectores genéricos a rutas de señal cualificadas.
De aquí a 2034, la demanda se expandirá en India, el sudeste asiático, México y Europa del Este a medida que la fabricación de productos electrónicos se acerque a las regiones de usuarios finales. La financiación gubernamental para el diseño de encapsulados de semiconductores, la infraestructura de comunicaciones y la electrónica militar mejorará la capacidad de estas regiones para certificar componentes. El énfasis en la seguridad basada en estándares en los sectores automotriz y aeroespacial dará preferencia a las empresas con trazabilidad, capacidad para operar a altas temperaturas y experiencia en aplicaciones.
Alcance del informe de mercado de conectores placa a placa de alta velocidad
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.700 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.170 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,94% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de conectores placa a placa de alta velocidad
Entre los factores que impulsan la demanda de estos sistemas se encuentra el aumento del procesamiento en espacios físicos cada vez más reducidos. Los aceleradores de inteligencia artificial, los procesadores de banda base 5G, los controladores de asistencia al conductor y los sistemas de visión industrial requieren conexiones fiables en placas de circuito impreso pequeñas. El análisis presentado en este informe de mercado de conectores placa a placa de alta velocidad destaca cómo los compradores ahora se centran en la adaptación de impedancia, la durabilidad, el apilamiento y la capacidad de fabricación, en lugar de considerar los conectores como un elemento secundario.
La cadena de valor está compuesta por productores de aleaciones de cobre, empresas de estampado, productores de compuestos de resina, empresas de galvanoplastia, productores de conectores, distribuidores, empresas de servicios de fabricación electrónica (EMS) y departamentos de ingeniería de fabricantes de equipos originales (OEM). La dinámica de la oferta sigue estando influenciada por el coste del chapado en oro, los polímeros de alta temperatura y la demanda regional variable. Por lo tanto, el abastecimiento dual y las consideraciones del ciclo de vida se convierten en criterios fundamentales.
En el pronóstico del mercado de conectores placa a placa de alta velocidad, se observa que el panorama competitivo está dominado por proveedores capaces de combinar simulación de alta velocidad, precisión en las herramientas y servicios de calificación a nivel mundial. Amphenol Corporation, Molex, LLC, Samtec, Inc., TE Connectivity plc y HIROSE ELECTRIC CO., LTD. compiten agresivamente en el ámbito de las comunicaciones y la informática, mientras que ERNI Deutschland GmbH, HARTING Technology Group y Yamaichi Electronics Co., Ltd. mantienen su posición de liderazgo en los sectores industrial y de sistemas embebidos.
Las inversiones se destinarán a plataformas específicas para cada aplicación, programas de abastecimiento alternativo y la expansión de la fabricación regional. Hon Hai Precision Industry Co., Ltd. y Japan Solderless Terminal Mfg. Co., Ltd. contribuyen a la solidez del ecosistema mediante el volumen de ensamblaje electrónico y la especialización en componentes. La cuota de mercado de los proveedores líderes se garantiza mediante ciclos de cualificación, si bien los proveedores especializados pueden ocupar nichos donde la robustez o el perfil ultrabajo se convierten en factores clave.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de conectores placa a placa de alta velocidad: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de conectores placa a placa de alta velocidad
América del Norte representó entre el 30 % y el 33 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,2 % hasta 2034. La región se beneficia de una intensa actividad en el diseño de semiconductores, inversiones en la nube a hiperescala, programas de electrónica aeroespacial y mejoras en las comunicaciones militares que requieren interconexiones de alta densidad cualificadas.
La cuota de mercado de la región en conectores de alta velocidad para placas de circuito impreso se mantiene gracias a las exigentes expectativas de fiabilidad en plataformas de pruebas para informática robusta, aviónica, electrónica médica y automoción. Los fabricantes de equipos originales (OEM) prefieren a los proveedores que ofrecen asistencia técnica local, continuidad de suministro y modelos de integridad de señal probados para ensamblajes compactos.
Mercado estadounidense de conectores de alta velocidad entre placas
En 2025, Estados Unidos representó entre el 78 % y el 82 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,7 % y el 5,3 %. La demanda se concentra en aceleradores para centros de datos, electrónica satelital, módulos de comunicación para la defensa, sistemas de imágenes médicas y plataformas de vehículos definidas por software.
La presencia nacional de Amphenol Corporation, Molex, LLC, Samtec, Inc. y TE Connectivity plc contribuye a acortar los ciclos de diseño para programas de alta fiabilidad. Las tendencias de aplicación apuntan a conectores mezzanine de alta velocidad en equipos de red, conjuntos de placas robustas validadas en electrónica de defensa e interconexiones que optimizan el espacio en controladores automotrices integrados.
Mercado europeo de conectores placa a placa de alta velocidad
Europa representó entre el 20 % y el 23 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,1 % y el 4,7 % hasta 2034. Alemania lidera el consumo regional debido a que la electrónica automotriz de alta gama, la automatización de fábricas y los controles industriales requieren una alta tolerancia a las vibraciones, una precisión de paso estable y una continuidad de suministro a largo plazo.
El Reino Unido contribuye a través de plataformas de pruebas para los sectores aeroespacial, de electrónica de defensa y de comunicaciones, donde la trazabilidad de la cualificación sigue siendo fundamental. Francia, Italia y España aportan demanda en el ámbito de la electrónica ferroviaria, la aviónica, los convertidores de energía renovable y la maquinaria industrial, lo que respalda la diversificación de las compras de ERNI Deutschland GmbH, HARTING Technology Group, HIROSE ELECTRIC CO., LTD. y Yamaichi Electronics Co., Ltd.
Mercado de conectores placa a placa de alta velocidad en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 36 % y el 39 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,2 % y el 5,8 %. China sigue siendo el país líder en escala de ensamblaje de productos electrónicos, mientras que Japón y Corea del Sur satisfacen la demanda mediante componentes de precisión, herramientas para semiconductores, equipos de telecomunicaciones y dispositivos electrónicos de consumo avanzados.
India y Australia impulsan el crecimiento mediante infraestructura de telecomunicaciones, electrónica de defensa, modernización del transporte y automatización industrial. El apoyo político al empaquetado de semiconductores, la fabricación nacional de productos electrónicos y la infraestructura digital fomenta el abastecimiento regional, convirtiendo a la región de Asia-Pacífico en el principal contribuyente regional de sistemas compactos de interconexión de placas de alta velocidad.
Mercado de conectores placa a placa de alta velocidad en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) de entre el 3,8 % y el 4,4 % hasta 2034, con Arabia Saudita a la cabeza de la demanda regional. La automatización energética, la construcción de centros de datos, la modernización de las comunicaciones de defensa y los proyectos de infraestructura inteligente generan oportunidades específicas para plataformas de conectores placa a placa reforzadas.
Sudáfrica ofrece la principal oportunidad en el África subsahariana a través de las telecomunicaciones, los equipos industriales y los sistemas de transporte. El resto de Oriente Medio y África se ve influenciado por la infraestructura energética, la electrónica de defensa y los proyectos de modernización. La adopción de conectores suele estar impulsada por proyectos, y las adquisiciones priorizan la durabilidad ambiental, el suministro fiable y la compatibilidad con las arquitecturas electrónicas establecidas, en lugar de una personalización exhaustiva del producto.
Análisis de segmentación
Tipo
Se prevé que la segmentación por tipo se expanda a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % entre 2026 y 2034. La miniaturización sigue siendo fundamental en las decisiones de compra, ya que los fabricantes buscan una mayor densidad de circuitos sin aumentar las dimensiones de la carcasa. El mercado de conectores placa a placa de alta velocidad favorece cada vez más las arquitecturas de paso fino para la electrónica portátil y la informática de alta densidad, mientras que los pasos más grandes conservan su relevancia donde la robustez mecánica y la gestión de la potencia son prioritarias.
- Menos de 1,00 mm: Los diseños de paso fino se utilizan en electrónica compacta, dispositivos portátiles, equipos móviles y sistemas informáticos de alta densidad. La demanda refleja la presión por reducir el tamaño de la placa manteniendo una densidad de contactos suficiente y un rendimiento de acoplamiento fiable.
- 1,00 mm-2,00 mm: Los conectores de paso medio ofrecen un equilibrio entre densidad, tolerancia mecánica, capacidad de corriente y facilidad de fabricación. Siguen siendo importantes en equipos industriales, electrónica de transporte, sistemas de comunicaciones y aplicaciones que requieren condiciones de montaje prácticas.
- Más de 2,00 mm: Las configuraciones de paso mayor son ideales para aplicaciones que priorizan la resistencia mecánica, el espaciado, la potencia y la facilidad de montaje. Siguen siendo relevantes en equipos industriales, de transporte y especializados con restricciones de embalaje menos estrictas.
Solicitud
Se prevé que la segmentación de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,6 % entre 2026 y 2034. La demanda varía según el ancho de banda, el entorno mecánico, los requisitos de cualificación y el ciclo de vida del equipo. Las aplicaciones de comunicaciones e informática avanzada favorecen las interconexiones de alta densidad, mientras que los sistemas de transporte y militares priorizan la fiabilidad ante vibraciones, variaciones de temperatura y condiciones operativas exigentes.
- Transporte: Los sistemas electrónicos de vehículos y ferrocarriles requieren conexiones compactas entre las placas de control, sensores, infoentretenimiento y gestión de energía. El creciente contenido electrónico aumenta la demanda de interconexiones fiables capaces de soportar vibraciones y ciclos térmicos.
- Electrónica de consumo: Los smartphones, los dispositivos portátiles, las consolas de videojuegos, los portátiles y los dispositivos compactos priorizan los conectores de perfil bajo. Los fabricantes prefieren conexiones con paso fino que ahorran espacio interno a la vez que mantienen un rendimiento eléctrico y mecánico fiable.
- Comunicaciones: Los equipos de red, el hardware de telecomunicaciones, los servidores y la infraestructura de datos requieren rutas de señal de alta densidad. Los diseños de conectores que admiten un ancho de banda elevado, impedancia controlada, blindaje y un encapsulado térmico eficiente adquieren una importancia estratégica.
- Sectores industriales: La automatización industrial, la robótica, la instrumentación y los equipos de control requieren conexiones de PCB duraderas, con un montaje repetible y una larga vida útil. La fiabilidad y la resistencia a las tensiones mecánicas influyen en la selección del conector.
- Militar: La electrónica de defensa exige interconexiones cualificadas capaces de operar bajo vibraciones, golpes, variaciones de temperatura y restricciones electromagnéticas. Los largos ciclos de vida de los productos y el control del suministro hacen que la fiabilidad y la continuidad sean estratégicamente importantes.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Transporte |
Alto |
Electrónica del vehículo |
Escalada |
|
Electrónica de consumo |
Alto |
Miniaturización de dispositivos |
Maduro |
|
Comunicaciones |
Alto |
Redes de IA |
Escalada |
|
Industrias |
Medio |
Automatización de fábricas |
Escalada |
|
Militar |
Medio |
Electrónica robusta |
Maduro |
Factores que impulsan el crecimiento del mercado de conectores placa a placa de alta velocidad y análisis de su impacto
Aumento de los requisitos de rendimiento de datos en la infraestructura informática
El aumento de la carga computacional ha incrementado la importancia de la integridad de la señal en todos los puntos de interconexión de servidores, aceleradores, dispositivos de almacenamiento y equipos de red. Según la Agencia Internacional de Energía, se prevé que el consumo mundial de electricidad de los centros de datos se duplique con creces para 2030 debido al continuo crecimiento de la infraestructura digital y la carga de la IA. Una mayor capacidad de computación implica diseños electrónicos más densos, lo que aumenta la necesidad de conectores placa a placa pequeños con atributos eléctricos bien controlados. El impacto en el mercado va más allá del volumen de conectores, ya que los compradores ahora evalúan la pérdida de inserción, la diafonía, el blindaje, la robustez mecánica y las consideraciones térmicas. Los proveedores que certifiquen sus productos de acuerdo con las nuevas exigencias de interfaz se beneficiarán de la integración en el diseño, mientras que aquellos que no puedan mantener la integridad de la señal a altas velocidades corren el riesgo de ser reemplazados.
La electrónica automotriz está aumentando la complejidad de las interconexiones a nivel de placa.
Las arquitecturas de los vehículos se están integrando cada vez más electrónicamente a medida que los sistemas avanzados de asistencia al conductor, el infoentretenimiento, la electrificación, la computación centralizada y las arquitecturas zonales aumentan el número de funciones de control electrónico. Esto incrementa la necesidad de conectores que funcionen eficazmente en entornos con vibraciones, temperaturas extremas, campos electromagnéticos y condiciones de embalaje adversas. El impacto en el mercado es significativo para los conectores de paso fino y flotantes, debido a la exigencia de las empresas automotrices de adaptarse a las variaciones de ensamblaje, además de garantizar la continuidad eléctrica. Por lo tanto, los proveedores de conectores están invirtiendo en flexibilidad mecánica, blindaje, contactos robustos y tamaños reducidos. El proceso de cualificación también generará costes de cambio relativamente altos una vez que el producto se integre en el modelo del vehículo. Es aquí donde la experiencia consolidada en ingeniería automotriz y fiabilidad se vuelve fundamental.
La miniaturización está aumentando el valor de la ingeniería de interconexión de precisión.
La miniaturización está transformando el diseño de conectores, pasando de ser una interfaz mecánica básica a un componente de precisión dentro de la arquitectura general del sistema. Con pasos más ajustados, se logra una mayor densidad de contactos incluso en espacios reducidos en una placa de circuito impreso (PCB). Al mismo tiempo, las tolerancias más estrictas se vuelven sensibles a cualquier variación en los procesos de fabricación, contaminación, posicionamiento incorrecto e interferencias eléctricas. En respuesta a esto, se ha mejorado la precisión de los equipos de los fabricantes, los procesos de inspección, la precisión del recubrimiento y la automatización del ensamblaje. El impacto en el mercado se traducirá en una tendencia hacia el desarrollo de productos de ingeniería de valor añadido, en comparación con las piezas estándar. Los usuarios finales ahora basan su selección de conectores en consideraciones a nivel de sistema, como el rendimiento y la fiabilidad.
Tendencias futuras del mercado de conectores placa a placa de alta velocidad
Las arquitecturas de entrepisos de alta densidad tenderán a soportar un mayor ancho de banda.
Las tendencias del mercado de conectores de alta velocidad placa a placa apuntan hacia arquitecturas diseñadas para velocidades de datos sustancialmente mayores sin un aumento proporcional en el tamaño. Los diseños emergentes combinarán pasos más finos, una mejor conexión a tierra, rutas eléctricas más cortas, geometría de contacto optimizada y un mejor control de las discontinuidades de impedancia. Las arquitecturas PCI Express, CXL, Ethernet y las orientadas a aceleradores influirán en las futuras especificaciones de los conectores a medida que las plataformas informáticas se vuelvan cada vez más modulares. Es probable que los diseñadores también prioricen la compatibilidad térmica y la estabilidad mecánica, ya que los sistemas de mayor densidad generan mayor calor localizado y exigen mayores restricciones de empaquetado. Los proveedores de conectores que integren la simulación eléctrica en las primeras etapas del desarrollo del producto pueden acortar los ciclos de cualificación y mejorar la confianza en el diseño. Con el tiempo, la frontera entre los conectores de placa convencionales y las interconexiones mezzanine especializadas de alta velocidad se difuminará a medida que más plataformas electrónicas requieran tanto densidad como ancho de banda.
La integridad de la señal integrada y el cumplimiento mecánico se convertirán en estándar.
El desarrollo de productos futuros abordará cada vez más las características eléctricas, mecánicas y térmicas como un único problema de diseño de conectores. Las estructuras flotantes pueden compensar la desalineación de la placa, mientras que las geometrías de contacto optimizadas ayudan a mantener un rendimiento eléctrico estable durante el acoplamiento y la vibración repetidos. Al mismo tiempo, las estructuras de blindaje se integrarán más en las carcasas de los conectores para controlar la interferencia electromagnética sin añadir componentes externos voluminosos. Las herramientas de diseño modelarán cada vez más el comportamiento del conector junto con las pistas de la PCB, los encapsulados y los canales a nivel de sistema, en lugar de evaluar la interconexión por separado. Este enfoque debería mejorar el rendimiento en el primer intento y reducir los costosos rediseños. Por lo tanto, las tendencias del mercado de conectores de alta velocidad placa a placa favorecerán a los proveedores que combinen la ciencia de los materiales, la ingeniería mecánica, el modelado electromagnético y las capacidades de fabricación automatizada en un único proceso de desarrollo.
Oportunidades de mercado para conectores placa a placa de alta velocidad
Cadenas de suministro regionalizadas para interconexiones electrónicas críticas
Las previsiones sobre conectores de alta velocidad placa a placa indican oportunidades para los proveedores que establezcan capacidades de producción y cualificación cerca de los principales clústeres de fabricación electrónica. Los clientes buscan cada vez más resiliencia ante interrupciones logísticas, escasez de componentes, aranceles y plazos de cualificación prolongados. La fabricación regional puede reducir la exposición al transporte, al tiempo que mejora la capacidad de respuesta de ingeniería y la disponibilidad de inventario. Asia Pacífico sigue siendo fundamental para la producción electrónica, mientras que Norteamérica y Europa ofrecen oportunidades para la fabricación localizada de alta fiabilidad para los sectores automotriz, de defensa, aeroespacial y de informática avanzada. La inversión debe priorizar herramientas flexibles, inspección automatizada, soporte técnico local y cualificación de doble fuente. Las empresas que combinan la consistencia global del producto con la capacidad de respuesta de la fabricación regional pueden mejorar la fidelización de clientes y reducir el riesgo de adquisición para plataformas electrónicas complejas.
Interconexiones de alta fiabilidad para la electrificación y la movilidad avanzada.
La electrificación de los vehículos ofrece a los proveedores de conectores la oportunidad de ir más allá de las interconexiones de señal convencionales y desarrollar interfaces compactas que soporten módulos electrónicos cada vez más integrados. Los vehículos eléctricos, los sistemas de carga, la electrónica de potencia, los sistemas de gestión de baterías, los controladores de dominio y las arquitecturas de detección avanzadas requieren numerosas conexiones en espacios reducidos. La oportunidad es mayor cuando los diseños de conectores combinan la integridad de la señal con la resistencia a las vibraciones, la estabilidad térmica, la tolerancia de montaje y una larga vida útil. Los proveedores pueden lograr contratos de diseño colaborando desde las primeras etapas con los equipos de ingeniería automotriz y ofreciendo simulación, creación de prototipos, cualificación y soporte de producción como un servicio integrado. Por lo tanto, un informe diferenciado sobre conectores de placa a placa de alta velocidad debería evaluar la electrónica automotriz no solo en función de la demanda de conectores, sino también de los cambios arquitectónicos que determinan dónde las interfaces PCB a PCB son técnicamente preferibles.
Novedades recientes
- Mayo de 2026: IRISO Electronics Co., Ltd. presentó un nuevo producto de conector, ampliando así su cartera de conectividad de alta velocidad para aplicaciones electrónicas de próxima generación.
- Septiembre de 2025: KINSUN Industries Inc. lanzó dos nuevos conectores placa a placa: un conector en cadena de conexión rápida que admite la transmisión de energía y señal para la expansión modular de PCB, y un conector placa a placa de datos de alta velocidad que admite hasta 100 pines y velocidades de datos de hasta 10 Gbps, con opciones de paso de 0,5 mm y 0,8 mm.
- Agosto de 2025: ATTEND Technology Inc. lanzó su serie de conectores flotantes placa a placa con compensación de desalineación X/Y de ±0,5 mm, paso de 0,5 mm, hasta 100 contactos y transmisión de alta velocidad de hasta 8 GT/s, dirigidos a la electrónica automotriz, la automatización industrial, la IA/computación perimetral y otras aplicaciones de alta fiabilidad.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -