
Mercato dei connettori piastra a piastra di alta velocità: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei connettori scheda-scheda ad alta velocità (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (inferiore a 1,00 mm, da 1,00 mm a 2,00 mm, superiore a 2,00 mm); applicazione (trasporti, elettronica di consumo, comunicazioni, industria, militare, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00017146
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 25, 2026


Dimensioni del mercato nel 2025
2,7 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,17 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,94 %
Tasso di crescita
Mercato di riferimento
31,17 miliardi di dollari USA
(2026-2034)
Il mercato dei connettori scheda-scheda ad alta velocità aveva un valore di 2,7 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4,17 miliardi di dollari entro il 2034, con un CAGR del 4,94% nel periodo di previsione 2026-2034. La domanda di mercato è trainata dalla necessità di dispositivi elettronici di piccole dimensioni, server AI, apparecchiature per unità radio 5G, tecnologia ADAS e sistemi embedded rinforzati, che richiedono impedenza controllata, bassa perdita di inserzione e corretto allineamento meccanico tra i PCB.
Si prevede che il Nord America continuerà a essere una delle regioni tecnicamente più impegnative, con un CAGR compreso tra il 4,6% e il 5,2%. In termini di dimensioni del mercato, la crescita del mercato dei connettori scheda-scheda ad alta velocità è trainata dai data center nazionali, dai cicli di aggiornamento dell'elettronica per la difesa e dalle piattaforme informatiche per il settore automobilistico.
Analisi e approfondimenti sul mercato dei connettori scheda-scheda ad alta velocità
- Nel 2025 il Nord America rappresentava una quota di mercato del 30-33% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 4,6% e il 5,2% nel periodo 2026-2034, grazie al supporto delle infrastrutture per l'intelligenza artificiale, dell'elettronica aerospaziale e della modernizzazione della difesa.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 4,7% e il 5,3%, trainati dal calcolo su larga scala e dall'elettronica militare.
- Nel 2025 l'Europa deteneva una quota di mercato del 20-23% e si prevede una crescita annua composta (CAGR) del 4,1-4,7%, con Germania, Regno Unito e Francia in testa all'adozione nei settori dell'elettronica automobilistica, industriale e aerospaziale.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 36% e il 39% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) tra il 5,2% e il 5,8%, trainata dagli ecosistemi di produzione elettronica di Cina, Giappone, Corea del Sud e India.
- Il segmento più ampio, quello delle comunicazioni, deteneva una quota di mercato compresa tra il 34% e il 37% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 5,0% e il 5,6%, grazie al supporto del 5G, degli switch, dei router e dei server di intelligenza artificiale.
- Il segmento dei trasporti, in forte crescita, rappresentava una quota di mercato del 19-22% nel 2025 e si prevede che si espanderà a un tasso annuo composto (CAGR) compreso tra il 5,4% e il 6,0%, grazie all'aumento della densità di componenti elettronici nei veicoli.
- Aziende chiave analizzate nel dettaglio : Amphenol Corporation, ERNI Deutschland GmbH, Hon Hai Precision Industry Co., Ltd., HARTING Technology Group, HIROSE ELECTRIC CO., LTD., Japan Solderless Terminal Mfg. Co., Ltd., Molex, LLC, Samtec, Inc., TE Connectivity plc, Yamaichi Electronics Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le architetture dei prodotti si stanno allontanando dalle tradizionali connessioni mezzanine per adottare array a bassa perdita e ad alto numero di pin che consentono aggiornamenti PAM4, PCIe e requisiti di coplanarità. I produttori stanno puntando sull'assemblaggio automatizzato, sullo stampaggio e sulla validazione basata su simulazioni, a causa dei guasti ai connettori che limitano la densità delle schede, la progettazione termica e la disponibilità. La crescita del mercato dei connettori scheda-scheda ad alta velocità è una diretta conseguenza del passaggio dalla selezione di connettori standard a percorsi di segnale qualificati.
Da qui al 2034, la domanda aumenterà in India, nel Sud-est asiatico, in Messico e nell'Europa orientale, man mano che la produzione di elettronica si avvicinerà alle regioni di utilizzo finale. I finanziamenti governativi per la progettazione di package di semiconduttori, le infrastrutture di comunicazione e l'elettronica militare rafforzeranno la capacità di queste regioni di qualificare i componenti. L'attenzione alla sicurezza basata su standard nei settori automobilistico e aerospaziale darà priorità alle aziende con tracciabilità, capacità di operare ad alte temperature e competenza applicativa.
Ambito del rapporto di mercato sui connettori scheda-scheda ad alta velocità
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,7 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,17 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,94% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei connettori scheda-scheda ad alta velocità
Tra i fattori che spingono la domanda di tali sistemi vi è l'aumento della quantità di elaborazione effettuata in spazi fisici sempre più ridotti. Acceleratori di intelligenza artificiale, processori di banda base 5G, centraline di assistenza alla guida e sistemi di visione industriale richiedono tutti connessioni affidabili all'interno di piccole schede a circuito stampato. L'analisi fornita in questo rapporto di mercato sui connettori scheda-scheda ad alta velocità evidenzia come gli acquirenti si concentrino ora sull'adattamento di impedenza, sulla durata, sull'impilamento e sulla capacità produttiva, anziché considerare i connettori come un elemento secondario.
La catena del valore comprende produttori di leghe di rame, aziende di stampaggio, produttori di mescole di resina, aziende di galvanica, produttori di connettori, distributori, aziende EMS e reparti di ingegneria OEM. Le dinamiche di fornitura sono ancora influenzate dal costo della placcatura in oro, dei polimeri ad alta temperatura e dalla variabilità della domanda regionale. Pertanto, la doppia fornitura e le considerazioni relative al ciclo di vita diventano criteri fondamentali.
Nelle previsioni di mercato sui connettori scheda-scheda ad alta velocità, si osserva che il panorama competitivo è dominato da fornitori in grado di combinare simulazione ad alta velocità, precisione degli strumenti e servizi di qualificazione a livello mondiale. Amphenol Corporation, Molex, LLC, Samtec, Inc., TE Connectivity plc e HIROSE ELECTRIC CO., LTD. competono aggressivamente nel settore delle comunicazioni e dell'informatica, mentre ERNI Deutschland GmbH, HARTING Technology Group e Yamaichi Electronics Co., Ltd. mantengono la loro posizione di forza nei settori industriale e embedded.
Gli investimenti saranno indirizzati verso piattaforme specifiche per applicazioni, programmi di approvvigionamento secondario ed espansione della produzione regionale. Hon Hai Precision Industry Co., Ltd. e Japan Solderless Terminal Mfg. Co., Ltd. contribuiscono alla solidità dell'ecosistema grazie al volume di assemblaggio elettronico e alla specializzazione nei componenti. La quota di mercato dei fornitori di primo livello è garantita dai cicli di qualificazione, sebbene i fornitori di nicchia possano occupare nicchie in cui robustezza o profilo ultra-sottile diventano fattori chiave.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei connettori scheda-scheda ad alta velocità: approfondimenti strategici
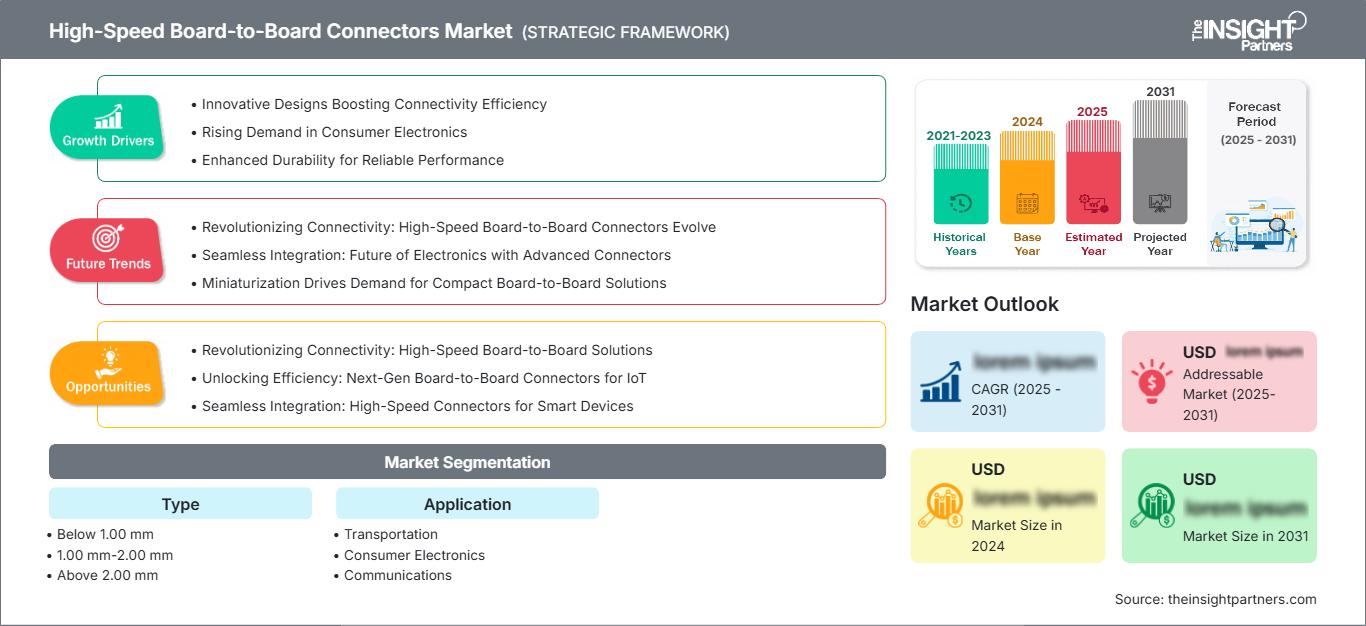
Approfondimenti regionali
Mercato nordamericano dei connettori scheda-scheda ad alta velocità
Nel 2025 il Nord America rappresentava il 30-33% della domanda globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,6-5,2% fino al 2034. La regione beneficia di una solida attività di progettazione di semiconduttori, di investimenti nel cloud hyperscale, di programmi di elettronica aerospaziale e di aggiornamenti delle comunicazioni militari che richiedono interconnessioni ad alta densità qualificate.
La quota di mercato dei connettori scheda-scheda ad alta velocità nella regione rimane sostenuta dalle rigorose aspettative di affidabilità nei settori dell'informatica robusta, dell'avionica, dell'elettronica medicale e delle piattaforme di test per il settore automobilistico. Gli OEM prediligono i fornitori che offrono supporto ingegneristico locale, continuità di fornitura da fonti alternative e modelli di integrità del segnale collaudati per assemblaggi compatti.
Mercato statunitense dei connettori scheda-scheda ad alta velocità
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede una crescita annua composta (CAGR) compresa tra il 4,7% e il 5,3%. La domanda è concentrata in acceleratori per data center, elettronica satellitare, moduli di comunicazione per la difesa, sistemi di diagnostica per immagini medicali e piattaforme software-defined per veicoli.
La presenza sul mercato interno di Amphenol Corporation, Molex, LLC, Samtec, Inc. e TE Connectivity plc contribuisce ad accorciare i cicli di progettazione per i programmi ad alta affidabilità. Le tendenze applicative indicano connettori mezzanine ad alta velocità nelle apparecchiature di rete, stack di schede robuste e validate nell'elettronica per la difesa e interconnessioni efficienti in termini di spazio nei controller embedded per il settore automobilistico.
Mercato europeo dei connettori scheda-scheda ad alta velocità
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 20% e il 23% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,1-4,7% fino al 2034. La Germania è leader nei consumi regionali perché l'elettronica automobilistica di alta gamma, l'automazione industriale e i sistemi di controllo industriale richiedono un'elevata tolleranza alle vibrazioni, una precisione di passo stabile e una continuità di fornitura a lungo termine.
Il Regno Unito contribuisce attraverso piattaforme di test per i settori aerospaziale, dell'elettronica per la difesa e delle comunicazioni, dove la tracciabilità delle qualifiche rimane fondamentale. Francia, Italia e Spagna aggiungono domanda grazie all'elettronica ferroviaria, all'avionica, ai convertitori di energia rinnovabile e ai macchinari industriali, supportando un approvvigionamento diversificato che coinvolge ERNI Deutschland GmbH, HARTING Technology Group, HIROSE ELECTRIC CO., LTD. e Yamaichi Electronics Co., Ltd.
Mercato dei connettori scheda-scheda ad alta velocità nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato una quota di mercato compresa tra il 36% e il 39%, con una previsione di crescita annua composta (CAGR) tra il 5,2% e il 5,8%. La Cina rimane il paese leader per volume di assemblaggio di componenti elettronici, mentre Giappone e Corea del Sud contribuiscono alla domanda con componenti di precisione, strumenti per semiconduttori, apparecchiature per telecomunicazioni e dispositivi di consumo avanzati.
India e Australia contribuiscono alla crescita incrementale attraverso le infrastrutture di telecomunicazione, l'elettronica per la difesa, la modernizzazione dei trasporti e l'automazione industriale. Il sostegno politico al packaging dei semiconduttori, alla produzione nazionale di elettronica e alle infrastrutture digitali incoraggia l'approvvigionamento regionale, rendendo l'area Asia-Pacifico il contributore regionale a più rapida crescita per i sistemi di interconnessione di schede compatte ad alta velocità.
Mercato dei connettori scheda-scheda ad alta velocità in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra il 3,8% e il 4,4% fino al 2034, con l'Arabia Saudita a guidare la domanda regionale. L'automazione energetica, la costruzione di data center, l'ammodernamento delle comunicazioni per la difesa e i progetti di infrastrutture intelligenti creano opportunità specifiche per piattaforme di connettori scheda-scheda rinforzati.
Il Sudafrica rappresenta la principale opportunità nell'Africa subsahariana grazie ai settori delle telecomunicazioni, delle apparecchiature industriali e dei sistemi di trasporto. Il resto del Medio Oriente e dell'Africa è influenzato dalle infrastrutture energetiche, dall'elettronica per la difesa e dai progetti di modernizzazione. L'adozione dei connettori è generalmente guidata dai progetti, con gli acquisti che privilegiano la durabilità ambientale, l'affidabilità della fornitura e la compatibilità con le architetture elettroniche esistenti, piuttosto che un'ampia personalizzazione del prodotto.
Analisi di segmentazione
Tipo
Si prevede che la segmentazione per tipologia si espanderà a un CAGR del 4,8-5,4% tra il 2026 e il 2034. La miniaturizzazione rimane fondamentale per le decisioni di acquisto, poiché i produttori cercano una maggiore densità di circuiti senza aumentare le dimensioni dell'involucro. Il mercato dei connettori scheda-scheda ad alta velocità privilegia sempre più le architetture a passo fine per l'elettronica portatile e il calcolo ad alta densità, mentre i passi più grandi mantengono la loro rilevanza laddove la robustezza meccanica e la gestione della potenza ricevono maggiore priorità.
- Inferiore a 1,00 mm: i design a passo fine sono adatti per l'elettronica compatta, i dispositivi indossabili, le apparecchiature mobili e gli assemblaggi di calcolo ad alta densità. La domanda riflette la pressione per ridurre l'ingombro sulla scheda, mantenendo al contempo una densità di contatti sufficiente e prestazioni di accoppiamento affidabili.
- 1,00 mm-2,00 mm: I connettori a passo medio offrono un buon equilibrio tra densità, tolleranza meccanica, capacità di corrente e facilità di produzione. Rimangono importanti in apparecchiature industriali, elettronica per i trasporti, sistemi di comunicazione e applicazioni che richiedono condizioni di assemblaggio pratiche.
- Oltre i 2,00 mm: le configurazioni a passo maggiore supportano applicazioni che privilegiano la resistenza meccanica, la spaziatura, la capacità di potenza e la facilità di assemblaggio. La loro rilevanza rimane in ambito industriale, dei trasporti e delle apparecchiature specializzate con vincoli di ingombro meno stringenti.
Applicazione
Si prevede che la segmentazione delle applicazioni crescerà a un tasso annuo composto (CAGR) del 5,0-5,6% dal 2026 al 2034. La domanda varia in base alla larghezza di banda, all'ambiente meccanico, ai requisiti di qualificazione e al ciclo di vita delle apparecchiature. Le applicazioni di comunicazione e di calcolo avanzato privilegiano le interconnessioni ad alta densità, mentre i sistemi di trasporto e militari pongono l'accento sull'affidabilità in presenza di vibrazioni, variazioni di temperatura e condizioni operative gravose.
- Trasporti: l'elettronica di veicoli e treni richiede connessioni compatte tra schede di controllo, sensori, infotainment e gestione dell'alimentazione. Il crescente contenuto elettronico aumenta la domanda di interconnessioni affidabili in grado di resistere a vibrazioni e cicli termici.
- Elettronica di consumo: smartphone, dispositivi indossabili, console per videogiochi, laptop e dispositivi compatti privilegiano connettori a basso profilo. I produttori prediligono passi sottili che consentono di risparmiare spazio interno, mantenendo al contempo prestazioni elettriche e meccaniche affidabili.
- Comunicazioni: le apparecchiature di rete, l'hardware per le telecomunicazioni, i server e le infrastrutture dati richiedono percorsi di segnale ad alta densità. La progettazione di connettori che supportino un'elevata larghezza di banda, un'impedenza controllata, la schermatura e un efficiente incapsulamento termico acquisisce un'importanza strategica.
- Settori industriali: l'automazione industriale, la robotica, la strumentazione e le apparecchiature di controllo richiedono connessioni per PCB durevoli, con assemblaggio ripetibile e lunga durata. Affidabilità e resistenza alle sollecitazioni meccaniche influenzano la scelta del connettore.
- Settore militare: l'elettronica per la difesa richiede interconnessioni qualificate, in grado di funzionare in presenza di vibrazioni, urti, variazioni di temperatura e sollecitazioni elettromagnetiche. Cicli di vita lunghi e approvvigionamento controllato rendono l'affidabilità e la continuità strategicamente importanti.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Trasporti |
Alto |
Elettronica per veicoli |
Scalatura |
|
Elettronica di consumo |
Alto |
Miniaturizzazione dei dispositivi |
Maturo |
|
Comunicazioni |
Alto |
Reti di intelligenza artificiale |
Scalatura |
|
Industrie |
Mezzo |
Automazione di fabbrica |
Scalatura |
|
Militare |
Mezzo |
Elettronica robusta |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato dei connettori scheda-scheda ad alta velocità.
Aumento dei requisiti di throughput dei dati nelle infrastrutture di calcolo
L'aumento dei carichi di calcolo ha accresciuto l'importanza dell'integrità del segnale in tutti i punti di interconnessione di server, acceleratori, dispositivi di archiviazione e apparecchiature di rete. Secondo l'Agenzia Internazionale dell'Energia, il consumo mondiale di elettricità da parte dei data center dovrebbe più che raddoppiare entro il 2030 a causa della continua crescita delle infrastrutture digitali e dei carichi di intelligenza artificiale. Capacità di calcolo più elevate implicano progetti elettronici più densi, da cui la crescente necessità di connettori scheda-scheda di piccole dimensioni con attributi elettrici ben controllati. L'impatto sul mercato va oltre il semplice volume dei connettori, poiché gli acquirenti ora valutano la perdita di inserzione, la diafonia, la schermatura, la robustezza meccanica e le considerazioni termiche. I fornitori che qualificano i propri prodotti in linea con le nuove esigenze di interfaccia possono trarre vantaggio dall'integrazione in fase di progettazione, mentre quelli che non sono in grado di mantenere l'integrità del segnale ad alte velocità rischiano di essere sostituiti.
L'elettronica automobilistica sta aumentando la complessità delle interconnessioni a livello di scheda.
Le architetture dei veicoli stanno diventando sempre più integrate elettronicamente, poiché i sistemi avanzati di assistenza alla guida, l'infotainment, l'elettrificazione, l'elaborazione centralizzata e le architetture a zone aumentano il numero di funzioni di controllo elettronico. Ciò accresce la necessità di connettori che funzionino efficacemente in ambienti con vibrazioni, temperature, campi elettromagnetici e ingombri eccessivi. L'impatto sul mercato diventa particolarmente significativo per i connettori a passo fine e flottanti, a causa dell'esigenza delle case automobilistiche di gestire le variazioni di assemblaggio oltre alla continuità elettrica. I fornitori di connettori stanno quindi investendo in flessibilità meccanica, schermatura, contatti robusti e dimensioni ridotte. Anche il processo di qualificazione comporterà costi di transizione piuttosto elevati una volta che il prodotto sarà integrato nel modello del veicolo. È qui che l'esperienza consolidata nell'ingegneria automobilistica e nell'affidabilità diventa fondamentale.
La miniaturizzazione sta aumentando il valore dell'ingegneria delle interconnessioni di precisione.
La miniaturizzazione sta trasformando la progettazione dei connettori da una semplice interfaccia meccanica a un componente di precisione dell'architettura complessiva del sistema. Con passi più stretti, si otterrà una maggiore densità di contatti anche in spazi limitati su un PCB, mentre allo stesso tempo, le tolleranze più ristrette diventano sensibili a qualsiasi variazione nei processi di produzione, a qualsiasi contaminazione, al corretto posizionamento dei contatti e alle interferenze elettriche. In risposta a ciò, si è assistito a un miglioramento della precisione delle apparecchiature dei produttori, dei processi di ispezione, della precisione della placcatura e dell'automazione nel processo di assemblaggio. L'impatto sul mercato sarà una tendenza verso lo sviluppo di prodotti ingegnerizzati a valore aggiunto, anziché semplici componenti standard. Gli utenti finali basano ora la loro scelta dei connettori su considerazioni a livello di sistema, come prestazioni e affidabilità.
Tendenze future del mercato dei connettori scheda-scheda ad alta velocità
Le architetture mezzanine ad alta densità si orienteranno verso una maggiore larghezza di banda
Le tendenze del mercato dei connettori scheda-scheda ad alta velocità indicano un'evoluzione verso architetture progettate per velocità di trasmissione dati significativamente più elevate, senza un aumento proporzionale dell'ingombro. I design emergenti combineranno passi più fini, una messa a terra migliorata, percorsi elettrici più brevi, una geometria dei contatti ottimizzata e un migliore controllo delle discontinuità di impedenza. PCI Express, CXL, Ethernet e le architetture orientate agli acceleratori influenzeranno le future specifiche dei connettori, man mano che le piattaforme di elaborazione diventeranno sempre più modulari. I progettisti probabilmente daranno priorità anche alla compatibilità termica e alla stabilità meccanica, poiché i sistemi ad alta densità generano maggiore calore localizzato e impongono vincoli di ingombro più stringenti. I fornitori di connettori che integrano la simulazione elettrica nelle prime fasi dello sviluppo del prodotto possono ridurre i cicli di qualificazione e migliorare l'affidabilità del progetto. Nel tempo, il confine tra i connettori per schede convenzionali e le interconnessioni mezzanine ad alta velocità specializzate diventerà meno netto, poiché un numero crescente di piattaforme elettroniche richiederà sia densità che larghezza di banda.
L'integrità del segnale integrata e la conformità meccanica diventeranno lo standard
Lo sviluppo futuro dei prodotti tratterà sempre più le caratteristiche elettriche, meccaniche e termiche come un unico problema di progettazione del connettore. Le strutture flottanti possono compensare il disallineamento della scheda, mentre le geometrie di contatto ottimizzate contribuiscono a mantenere prestazioni elettriche stabili durante accoppiamenti ripetuti e vibrazioni. Allo stesso tempo, le strutture di schermatura saranno sempre più integrate negli alloggiamenti dei connettori per controllare le interferenze elettromagnetiche senza aggiungere componenti esterni ingombranti. Gli strumenti di progettazione modelleranno sempre più il comportamento del connettore insieme alle tracce del PCB, ai package e ai canali a livello di sistema, anziché valutare l'interconnessione separatamente. Questo approccio dovrebbe migliorare le prestazioni al primo tentativo e ridurre le costose riprogettazioni. Le tendenze del mercato dei connettori scheda-scheda ad alta velocità favoriranno quindi i fornitori che combinano scienza dei materiali, ingegneria meccanica, modellazione elettromagnetica e capacità di produzione automatizzata all'interno di un unico processo di sviluppo.
Opportunità di mercato per i connettori scheda-scheda ad alta velocità
Catene di approvvigionamento regionalizzate per interconnessioni elettroniche critiche
Le previsioni sui connettori scheda-scheda ad alta velocità indicano opportunità per i fornitori che stabiliscono capacità di produzione e qualificazione più vicine ai principali distretti di produzione elettronica. I clienti cercano sempre più resilienza contro interruzioni logistiche, carenze di componenti, dazi doganali e tempi di qualificazione prolungati. La produzione regionale può ridurre i rischi legati al trasporto, migliorando al contempo la reattività ingegneristica e la disponibilità delle scorte. L'Asia-Pacifico rimane centrale per la produzione elettronica, mentre il Nord America e l'Europa offrono opportunità per una produzione localizzata ad alta affidabilità al servizio dei programmi automobilistici, di difesa, aerospaziali e di calcolo avanzato. Gli investimenti dovrebbero dare priorità a strumenti flessibili, ispezione automatizzata, supporto tecnico localizzato e qualificazione da due fonti. Le aziende che combinano la coerenza globale del prodotto con la reattività della produzione regionale possono migliorare la fidelizzazione dei clienti e ridurre il rischio di approvvigionamento per piattaforme elettroniche complesse.
Interconnessioni ad alta affidabilità per l'elettrificazione e la mobilità avanzata
L'elettrificazione dei veicoli offre ai fornitori di connettori l'opportunità di espandersi oltre le tradizionali interconnessioni di segnale, verso interfacce compatte a supporto di moduli elettronici sempre più integrati. Veicoli elettrici, sistemi di ricarica, elettronica di potenza, sistemi di gestione delle batterie, controller di dominio e architetture di rilevamento avanzate richiedono numerose connessioni in spazi ristretti. L'opportunità è maggiore laddove la progettazione dei connettori può combinare l'integrità del segnale con la resistenza alle vibrazioni, la stabilità termica, la tolleranza di assemblaggio e una lunga durata. I fornitori possono puntare a ottenere successi di progettazione collaborando fin dalle prime fasi con i team di ingegneria automobilistica e offrendo simulazione, prototipazione, qualificazione e supporto alla produzione come servizio integrato. Un report differenziato sui connettori scheda-scheda ad alta velocità dovrebbe quindi valutare l'elettronica automobilistica non solo in base alla domanda di connettori, ma anche in base ai cambiamenti architetturali che determinano dove le interfacce PCB-to-PCB sono tecnicamente preferibili.
Sviluppi recenti
- Maggio 2026: IRISO Electronics Co., Ltd. ha presentato un nuovo connettore, ampliando il proprio portafoglio di soluzioni di connettività ad alta velocità per applicazioni elettroniche di nuova generazione.
- Settembre 2025: KINSUN Industries Inc. ha lanciato due nuovi connettori scheda-scheda: un connettore a catena a connessione rapida che supporta la trasmissione di alimentazione e segnale per l'espansione modulare dei PCB e un connettore scheda-scheda ad alta velocità che supporta fino a 100 pin e velocità di trasmissione dati fino a 10 Gbps, con opzioni di passo da 0,5 mm e 0,8 mm.
- Agosto 2025: ATTEND Technology Inc. ha lanciato la sua serie di connettori flottanti scheda-scheda con compensazione del disallineamento X/Y di ±0,5 mm, passo di 0,5 mm, fino a 100 contatti e trasmissione ad alta velocità fino a 8 GT/s, destinati all'elettronica automobilistica, all'automazione industriale, all'intelligenza artificiale/edge computing e ad altre applicazioni ad alta affidabilità.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -