
Marché des connecteurs carte-à-carte haute vitesse : prévisions 2034
Taille et prévisions du marché des connecteurs carte-à-carte haute vitesse (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (inférieur à 1,00 mm, 1,00 mm-2,00 mm, supérieur à 2,00 mm) ; application (transport, électronique grand public, communications, industrie, militaire, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00017146
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 25, 2026


Taille du marché en 2025
2,7 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,17 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
4,94 %
taux de croissance
Marché adressable
31,17 milliards de dollars américains
(2026-2034)
Le marché des connecteurs carte-à-carte haute vitesse était évalué à 2,7 milliards de dollars américains en 2025 et devrait atteindre 4,17 milliards de dollars américains d'ici 2034, avec un TCAC de 4,94 % sur la période de prévision 2026-2034. La demande du marché est tirée par le besoin en composants électroniques de petite taille, serveurs d'IA, équipements radio 5G, technologies ADAS et systèmes embarqués robustes, qui nécessitent une impédance contrôlée, une faible perte d'insertion et un alignement mécanique précis entre les circuits imprimés.
L'Amérique du Nord devrait demeurer l'une des régions les plus complexes sur le plan technologique, avec un TCAC de 4,6 % à 5,2 %. En termes de taille de marché, la croissance du marché des connecteurs carte-à-carte haute vitesse est tirée par les centres de données nationaux, les cycles de renouvellement des systèmes électroniques de défense et les plateformes informatiques automobiles.
Analyse et perspectives du marché des connecteurs carte-à-carte haute vitesse
- L'Amérique du Nord représentait une part de 30 à 33 % en 2025 et devrait croître à un TCAC de 4,6 à 5,2 % entre 2026 et 2034, soutenue par l'infrastructure d'IA, l'électronique aérospatiale et la modernisation de la défense.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 4,7 à 5,3 %, tirée par le calcul hyperscale et l'électronique militaire.
- L'Europe détenait une part de marché de 20 à 23 % en 2025 et devrait connaître une croissance annuelle composée de 4,1 à 4,7 %, l'Allemagne, le Royaume-Uni et la France étant en tête de l'adoption dans les secteurs de l'électronique automobile, industrielle et aérospatiale.
- La région Asie-Pacifique a capté une part de marché de 36 à 39 % en 2025 et devrait enregistrer un TCAC de 5,2 à 5,8 %, tiré par les écosystèmes de fabrication électronique de la Chine, du Japon, de la Corée du Sud et de l'Inde.
- Le segment le plus important, celui des communications, détenait une part de marché de 34 à 37 % en 2025 et devrait croître à un TCAC de 5,0 à 5,6 %, soutenu par la 5G, les commutateurs, les routeurs et les serveurs d'IA.
- Le segment des transports, à forte croissance, représentait une part de 19 à 22 % en 2025 et devrait croître à un TCAC de 5,4 à 6,0 % à mesure que la densité de l'électronique embarquée augmente.
- Principales entreprises analysées en détail : Amphenol Corporation, ERNI Deutschland GmbH, Hon Hai Precision Industry Co., Ltd., HARTING Technology Group, HIROSE ELECTRIC CO., LTD., Japan Solderless Terminal Mfg. Co., Ltd., Molex, LLC, Samtec, Inc., TE Connectivity plc, Yamaichi Electronics Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les architectures de produits évoluent, délaissant les connexions mezzanine traditionnelles au profit de matrices à faibles pertes et à grand nombre de broches, compatibles avec les normes PAM4 et PCIe, et répondant aux exigences de coplanarité. Face aux défaillances de connecteurs qui limitent la densité des cartes, la conception thermique et la disponibilité, les fabricants privilégient l'assemblage automatisé, le moulage et la validation par simulation. La croissance du marché des connecteurs carte-à-carte haut débit résulte directement de cette transition des connecteurs standard aux chemins de signaux qualifiés.
D’ici 2034, la demande augmentera en Inde, en Asie du Sud-Est, au Mexique et en Europe de l’Est, à mesure que la production électronique se rapprochera des régions utilisatrices. Les financements publics alloués à la conception de boîtiers de semi-conducteurs, aux infrastructures de communication et à l’électronique militaire renforceront la capacité de ces régions à qualifier les composants. L’accent mis sur la sécurité normalisée dans les secteurs automobile et aérospatial privilégiera les entreprises maîtrisant la traçabilité, les procédés à haute température et les applications.
Portée du rapport sur le marché des connecteurs carte-à-carte haute vitesse
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,7 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,17 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,94% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des connecteurs carte-à-carte haute vitesse
La demande croissante pour ces systèmes s'explique notamment par l'augmentation des volumes de traitement effectués dans des espaces toujours plus réduits. Les accélérateurs d'intelligence artificielle, les processeurs de bande de base 5G, les systèmes d'aide à la conduite et les systèmes de vision industrielle nécessitent tous des connexions fiables sur des cartes de circuits imprimés de petite taille. L'analyse présentée dans ce rapport sur le marché des connecteurs carte-à-carte haute vitesse met en lumière le fait que les acheteurs privilégient désormais l'adaptation d'impédance, la durabilité, l'empilage et les capacités de fabrication, au lieu de considérer les connecteurs comme un élément secondaire.
La chaîne de valeur comprend des producteurs d'alliages de cuivre, des entreprises d'emboutissage, des producteurs de composés de résine, des entreprises de placage, des fabricants de connecteurs, des distributeurs, des sociétés de services de fabrication électronique (EMS) et les bureaux d'études des équipementiers. La dynamique de l'offre reste influencée par le coût du plaquage or, des polymères haute température et par la variabilité de la demande régionale. Par conséquent, la diversification des sources d'approvisionnement et la prise en compte du cycle de vie deviennent des critères essentiels.
Le marché des connecteurs carte-à-carte haute vitesse présente un paysage concurrentiel dominé par les fournisseurs capables d'associer simulation haute vitesse, précision d'outillage et services de qualification internationaux. Amphenol Corporation, Molex, LLC, Samtec, Inc., TE Connectivity plc et HIROSE ELECTRIC CO., LTD. se livrent une concurrence féroce dans le domaine des communications et de l'informatique, tandis qu'ERNI Deutschland GmbH, HARTING Technology Group et Yamaichi Electronics Co., Ltd. conservent leurs atouts dans les secteurs industriel et embarqué.
Les investissements seront orientés vers des plateformes dédiées à des applications spécifiques, des programmes de sous-traitance et l'expansion de la production régionale. Hon Hai Precision Industry Co., Ltd. et Japan Solderless Terminal Mfg. Co., Ltd. contribuent à la solidité de l'écosystème grâce à leurs volumes d'assemblage électronique et à leur spécialisation dans les composants. La part de marché des principaux fournisseurs est garantie par des processus de qualification, même si des fournisseurs de niche peuvent occuper des segments où la robustesse ou l'ultra-compactage deviennent des critères essentiels.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des connecteurs carte-à-carte haute vitesse : Perspectives stratégiques
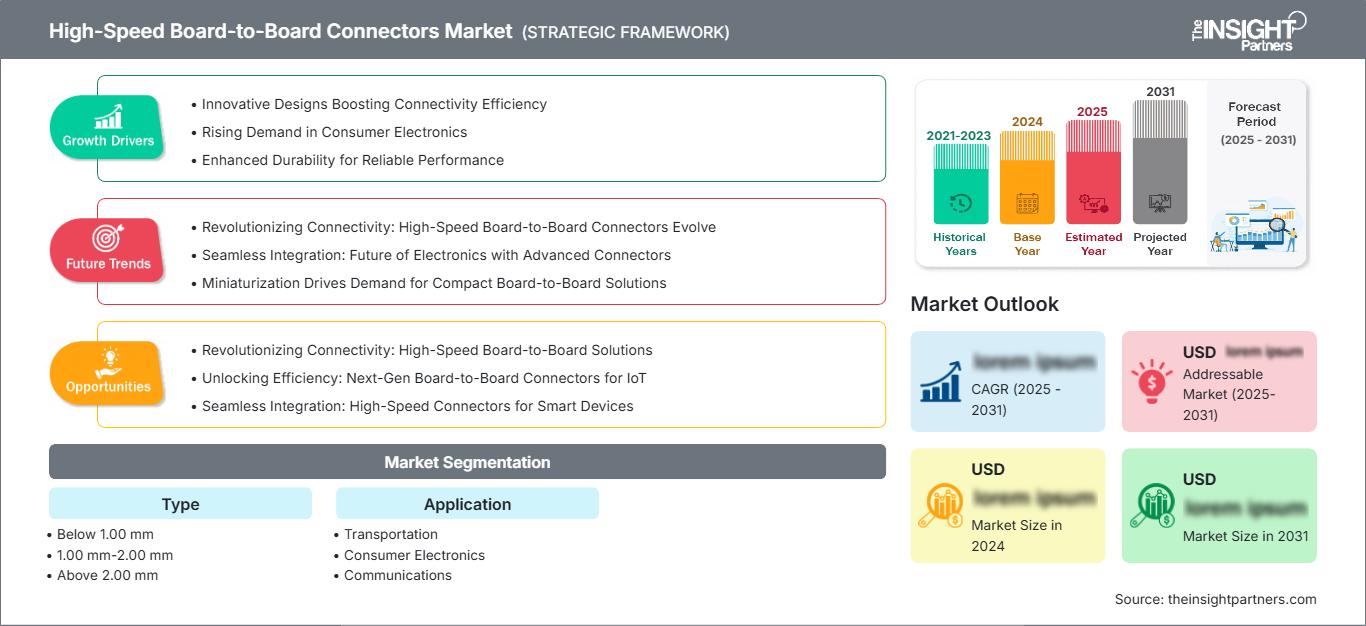
Perspectives régionales
Marché nord-américain des connecteurs carte à carte à haute vitesse
L'Amérique du Nord représentait 30 à 33 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée de 4,6 à 5,2 % jusqu'en 2034. La région bénéficie d'une forte activité de conception de semi-conducteurs, d'investissements dans le cloud hyperscale, de programmes d'électronique aérospatiale et de mises à niveau des communications militaires nécessitant des interconnexions haute densité qualifiées.
La part de marché des connecteurs carte-à-carte haute vitesse dans la région reste soutenue par des exigences de fiabilité élevées dans les domaines de l'informatique durcie, de l'avionique, de l'électronique médicale et des plateformes de test automobile. Les équipementiers privilégient les fournisseurs offrant un support technique local, une continuité d'approvisionnement et des modèles éprouvés d'intégrité du signal pour les assemblages compacts.
Marché américain des connecteurs carte à carte à haute vitesse
Les États-Unis représentaient entre 78 et 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 4,7 à 5,3 %. La demande se concentre dans les secteurs suivants : accélérateurs de centres de données, électronique satellitaire, modules de communication de défense, systèmes d’imagerie médicale et plateformes de véhicules pilotées par logiciel.
La présence nationale d'Amphenol Corporation, Molex, LLC, Samtec, Inc. et TE Connectivity plc contribue à raccourcir les cycles de conception des programmes à haute fiabilité. Les tendances en matière d'applications mettent en évidence l'utilisation de connecteurs mezzanine à haut débit dans les équipements de réseau, de cartes robustes validées pour l'électronique de défense et d'interconnexions compactes pour les contrôleurs embarqués automobiles.
Marché européen des connecteurs carte-à-carte à haute vitesse
L'Europe détenait une part de marché de 20 à 23 % en 2025 et devrait connaître une croissance annuelle composée de 4,1 à 4,7 % jusqu'en 2034. L'Allemagne est en tête de la consommation régionale car l'électronique automobile haut de gamme, l'automatisation des usines et les commandes industrielles nécessitent une tolérance élevée aux vibrations, une précision de pas stable et une continuité d'approvisionnement à long terme.
Le Royaume-Uni contribue par le biais de plateformes d'essais dans les secteurs de l'aérospatiale, de l'électronique de défense et des communications, où la traçabilité des qualifications demeure essentielle. La France, l'Italie et l'Espagne ajoutent à la demande les secteurs de l'électronique ferroviaire, de l'avionique, des convertisseurs d'énergie renouvelable et des machines industrielles, soutenant ainsi une diversification des achats pour ERNI Deutschland GmbH, HARTING Technology Group, HIROSE ELECTRIC CO., LTD. et Yamaichi Electronics Co., Ltd.
Marché des connecteurs carte-à-carte haute vitesse en Asie-Pacifique
La région Asie-Pacifique représentait entre 36 et 39 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,2 à 5,8 %. La Chine demeure le premier pays en termes de volume d'assemblage électronique, tandis que le Japon et la Corée du Sud soutiennent la demande grâce à leurs composants de précision, leurs outils pour semi-conducteurs, leurs équipements de télécommunications et leurs appareils grand public de pointe.
L'Inde et l'Australie contribuent à la croissance du secteur grâce aux infrastructures de télécommunications, à l'électronique de défense, à la modernisation des transports et à l'automatisation industrielle. Le soutien politique apporté au conditionnement des semi-conducteurs, à la production électronique nationale et aux infrastructures numériques favorise l'approvisionnement régional, faisant de la région Asie-Pacifique le contributeur régional dont la croissance est la plus rapide pour les systèmes d'interconnexion de cartes compacts à haut débit.
Marché des connecteurs carte à carte à haute vitesse au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 3,8 % à 4,4 % jusqu'en 2034, l'Arabie saoudite étant le principal moteur de la demande régionale. L'automatisation énergétique, la construction de centres de données, la modernisation des communications de défense et les projets d'infrastructures intelligentes offrent des opportunités ciblées pour les plateformes de connecteurs carte à carte renforcées.
L'Afrique du Sud offre les principales opportunités en Afrique subsaharienne grâce aux télécommunications, aux équipements industriels et aux systèmes de transport. Le reste du Moyen-Orient et de l'Afrique est influencé par les infrastructures énergétiques, l'électronique de défense et les projets de modernisation. L'adoption des connecteurs est généralement dictée par les projets, les achats privilégiant la durabilité environnementale, la fiabilité de l'approvisionnement et la compatibilité avec les architectures électroniques existantes plutôt qu'une personnalisation poussée des produits.
Analyse de segmentation
Taper
La segmentation par type devrait connaître une croissance annuelle composée de 4,8 % à 5,4 % entre 2026 et 2034. La miniaturisation demeure un critère essentiel dans les décisions d'achat, les fabricants recherchant une densité de circuits accrue sans augmenter les dimensions des boîtiers. Le marché des connecteurs carte-à-carte haute vitesse privilégie de plus en plus les architectures à pas fin pour l'électronique portable et le calcul haute densité, tandis que les pas plus larges conservent leur intérêt lorsque la robustesse mécanique et la gestion de la puissance sont prioritaires.
- Moins de 1,00 mm : les composants à pas fin sont destinés à l’électronique compacte, aux objets connectés, aux équipements mobiles et aux systèmes informatiques haute densité. Cette demande reflète la nécessité de réduire l’encombrement des cartes tout en conservant une densité de contacts suffisante et des performances d’accouplement fiables.
- 1,00 mm - 2,00 mm : Les connecteurs à pas moyen offrent un bon compromis entre densité, tolérance mécanique, capacité de courant et facilité de fabrication. Ils restent essentiels dans les équipements industriels, l’électronique des transports, les systèmes de communication et les applications exigeant des conditions d’assemblage pratiques.
- Au-delà de 2,00 mm : les configurations à pas plus large conviennent aux applications privilégiant la résistance mécanique, l’espacement, la capacité de puissance et la facilité d’assemblage. Elles restent pertinentes pour les équipements industriels, de transport et spécialisés présentant des contraintes d’encombrement moins importantes.
Application
La segmentation des applications devrait connaître une croissance annuelle composée de 5,0 % à 5,6 % entre 2026 et 2034. La demande varie selon la bande passante, l'environnement mécanique, les exigences de qualification et le cycle de vie des équipements. Les applications de communication et de calcul avancé privilégient les interconnexions haute densité, tandis que les systèmes de transport et militaires mettent l'accent sur la fiabilité en conditions de vibrations, de variations de température et de conditions d'exploitation exigeantes.
- Transports : L’électronique embarquée des véhicules et des trains exige des connexions compactes entre les cartes de commande, de détection, d’infodivertissement et de gestion de l’énergie. L’intégration croissante de l’électronique renforce la demande d’interconnexions fiables, capables de résister aux vibrations et aux variations de température.
- Électronique grand public : smartphones, objets connectés, consoles de jeux, ordinateurs portables et appareils compacts privilégient les connecteurs discrets. Les fabricants privilégient les pas fins qui permettent de gagner de la place à l’intérieur tout en garantissant des performances électriques et mécaniques fiables.
- Communications : Les équipements de réseau, le matériel de télécommunications, les serveurs et l’infrastructure de données nécessitent des chemins de signaux à haute densité. La conception de connecteurs prenant en charge une large bande passante, une impédance contrôlée, un blindage et une dissipation thermique efficace revêt une importance stratégique.
- Secteurs d'activité : L'automatisation industrielle, la robotique, l'instrumentation et les équipements de contrôle nécessitent des connexions de circuits imprimés robustes, un assemblage reproductible et une longue durée de vie. La fiabilité et la résistance aux contraintes mécaniques influencent le choix des connecteurs.
- Secteur militaire : L’électronique de défense exige des interconnexions qualifiées, capables de fonctionner sous l’effet des vibrations, des chocs, des variations de température et des contraintes électromagnétiques. La fiabilité et la continuité de l’approvisionnement sont des enjeux stratégiques, compte tenu des longs cycles de vie des produits et de la maîtrise des approvisionnements.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Transport |
Haut |
Électronique embarquée |
Mise à l'échelle |
|
Électronique grand public |
Haut |
Miniaturisation des dispositifs |
Mature |
|
Communications |
Haut |
Réseautage IA |
Mise à l'échelle |
|
Industries |
Moyen |
Automatisation des usines |
Mise à l'échelle |
|
Militaire |
Moyen |
Électronique robuste |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des connecteurs carte-à-carte haute vitesse
Exigences croissantes en matière de débit de données dans l'infrastructure informatique
L'augmentation des charges de calcul a accru l'importance de l'intégrité du signal à tous les points d'interconnexion des serveurs, accélérateurs, dispositifs de stockage et équipements réseau. Selon l'Agence internationale de l'énergie, la consommation mondiale d'électricité des centres de données devrait plus que doubler d'ici 2030 en raison de la croissance continue des infrastructures numériques et des applications d'intelligence artificielle. Des capacités de calcul plus élevées impliquent des conceptions électroniques plus denses, d'où un besoin accru de connecteurs carte-à-carte de petite taille aux propriétés électriques parfaitement maîtrisées. L'impact sur le marché dépasse le simple volume de connecteurs, car les acheteurs évaluent désormais les pertes d'insertion, la diaphonie, le blindage, la robustesse mécanique et les performances thermiques. Les fournisseurs qui qualifient leurs produits conformément aux nouvelles exigences d'interface ont tout à gagner à les intégrer dès la conception, tandis que ceux qui ne parviennent pas à maintenir l'intégrité du signal à haute vitesse risquent d'être supplantés.
L'électronique automobile accroît la complexité des interconnexions au niveau des cartes.
L'architecture des véhicules est de plus en plus intégrée électroniquement, car les systèmes avancés d'aide à la conduite, d'infodivertissement, l'électrification, l'informatique centralisée et les architectures zonales multiplient les fonctions de contrôle électronique. Il en résulte un besoin accru de connecteurs performants dans des environnements soumis aux vibrations, aux variations thermiques, aux interférences électromagnétiques et aux contraintes d'intégration. L'impact sur le marché est considérable pour les connecteurs à pas fin et flottants, car les constructeurs automobiles doivent gérer les variations d'assemblage tout en assurant la continuité électrique. Les fournisseurs de connecteurs investissent donc dans la flexibilité mécanique, le blindage, la robustesse des contacts et la miniaturisation. Le processus de qualification engendre également des coûts de changement relativement élevés une fois le produit intégré au véhicule. C'est là que l'expertise reconnue en ingénierie automobile et en fiabilité devient cruciale.
La miniaturisation accroît la valeur de l'ingénierie des interconnexions de précision
La miniaturisation transforme la conception des connecteurs, qui passent d'une simple interface mécanique à un composant de précision essentiel à l'architecture globale du système. Avec des pas plus serrés, la densité de contacts augmente, même dans des espaces restreints sur un circuit imprimé. Parallèlement, les tolérances de plus en plus strictes deviennent sensibles à la moindre variation des procédés de fabrication, à la moindre contamination, au positionnement précis des connecteurs et aux interférences électriques. Face à cette évolution, les fabricants ont amélioré la précision de leurs équipements, leurs processus d'inspection et de métallisation, ainsi que l'automatisation de l'assemblage. Le marché sera ainsi amené à développer des produits techniques à valeur ajoutée, par rapport aux simples composants standard. Les utilisateurs finaux fondent désormais leur choix de connecteurs sur des critères système tels que la performance et la fiabilité.
Tendances futures du marché des connecteurs carte-à-carte haute vitesse
Les architectures de mezzanine haute densité évolueront vers une bande passante plus élevée
Les tendances du marché des connecteurs carte-à-carte haute vitesse indiquent une orientation vers des architectures conçues pour des débits de données nettement supérieurs sans augmentation proportionnelle de l'encombrement. Les nouvelles conceptions combineront des pas plus fins, une mise à la terre améliorée, des chemins électriques plus courts, une géométrie de contact optimisée et un meilleur contrôle des discontinuités d'impédance. Les architectures PCI Express, CXL, Ethernet et celles orientées accélérateurs influenceront les futures spécifications des connecteurs, à mesure que les plateformes informatiques deviendront de plus en plus modulaires. Les concepteurs privilégieront probablement la compatibilité thermique et la stabilité mécanique, car les systèmes à haute densité génèrent une chaleur localisée plus importante et imposent des contraintes d'intégration plus strictes. Les fournisseurs de connecteurs qui intègrent la simulation électrique plus tôt dans le développement produit peuvent raccourcir les cycles de qualification et améliorer la fiabilité de la conception. À terme, la frontière entre les connecteurs de carte conventionnels et les interconnexions mezzanine haute vitesse spécialisées s'estompera, car de plus en plus de plateformes électroniques exigeront à la fois densité et bande passante.
L'intégrité du signal intégrée et la conformité mécanique deviendront la norme
Le développement futur des produits considérera de plus en plus les caractéristiques électriques, mécaniques et thermiques comme un problème de conception unique pour les connecteurs. Les structures flottantes peuvent compenser les défauts d'alignement des cartes, tandis que des géométries de contact optimisées contribuent à maintenir des performances électriques stables lors d'accouplements répétés et en présence de vibrations. Parallèlement, les structures de blindage seront davantage intégrées aux boîtiers des connecteurs afin de contrôler les interférences électromagnétiques sans ajouter de composants externes encombrants. Les outils de conception modéliseront de plus en plus le comportement des connecteurs conjointement aux pistes du circuit imprimé, aux boîtiers et aux canaux système, au lieu d'évaluer l'interconnexion séparément. Cette approche devrait améliorer les performances dès la première itération et réduire les reconceptions coûteuses. Les tendances du marché des connecteurs carte-à-carte haute vitesse favoriseront donc les fournisseurs qui combinent science des matériaux, ingénierie mécanique, modélisation électromagnétique et capacités de fabrication automatisée au sein d'un même processus de développement.
Opportunités du marché des connecteurs carte-à-carte haute vitesse
Chaînes d'approvisionnement régionalisées pour les interconnexions électroniques critiques
Les prévisions concernant les connecteurs carte-à-carte haute vitesse indiquent des opportunités pour les fournisseurs qui implantent leurs capacités de production et de qualification à proximité des principaux pôles de fabrication électronique. Les clients recherchent de plus en plus une meilleure résilience face aux perturbations logistiques, aux pénuries de composants, aux droits de douane et à l'allongement des délais de qualification. La production régionale permet de réduire les risques liés au transport tout en améliorant la réactivité technique et la disponibilité des stocks. L'Asie-Pacifique demeure un pôle central de la production électronique, tandis que l'Amérique du Nord et l'Europe offrent des opportunités de fabrication localisée à haute fiabilité, au service des secteurs de l'automobile, de la défense, de l'aérospatiale et de l'informatique avancée. Les investissements doivent privilégier l'outillage flexible, l'inspection automatisée, le support technique localisé et la qualification par deux sources. Les entreprises qui associent une cohérence globale des produits à une réactivité régionale de la production peuvent fidéliser leur clientèle tout en réduisant les risques d'approvisionnement pour les plateformes électroniques complexes.
Interconnexions à haute fiabilité pour l'électrification et la mobilité avancée
L'électrification des véhicules offre aux fournisseurs de connecteurs l'opportunité de dépasser les interconnexions de signaux conventionnelles pour proposer des interfaces compactes prenant en charge des modules électroniques de plus en plus intégrés. Véhicules électriques, systèmes de recharge, électronique de puissance, systèmes de gestion de batteries, contrôleurs de domaine et architectures de détection avancées nécessitent de nombreuses connexions dans des espaces restreints. Cette opportunité est maximale lorsque la conception des connecteurs allie intégrité du signal, résistance aux vibrations, stabilité thermique, tolérances d'assemblage et longue durée de vie. Les fournisseurs peuvent remporter des contrats en collaborant plus tôt avec les équipes d'ingénierie automobile et en proposant des services intégrés de simulation, de prototypage, de qualification et d'assistance à la production. Un rapport différencié sur les connecteurs carte-à-carte haute vitesse devrait donc évaluer l'électronique automobile non seulement en fonction de la demande en connecteurs, mais aussi des évolutions architecturales qui déterminent la supériorité technique des interfaces carte-à-carte.
Développements récents
- Mai 2026 : IRISO Electronics Co., Ltd. a lancé un nouveau connecteur, élargissant ainsi son portefeuille de connectivité haut débit pour les applications électroniques de nouvelle génération.
- Septembre 2025 : KINSUN Industries Inc. a lancé deux nouveaux connecteurs carte à carte : un connecteur en guirlande à connexion rapide prenant en charge la transmission de l’alimentation et du signal pour l’extension modulaire des circuits imprimés, et un connecteur carte à carte de données haute vitesse prenant en charge jusqu’à 100 broches et des débits de données jusqu’à 10 Gbit/s, avec des options de pas de 0,5 mm et 0,8 mm.
- Août 2025 : ATTEND Technology Inc. a lancé sa série de connecteurs flottants carte à carte avec compensation de désalignement X/Y de ±0,5 mm, pas de 0,5 mm, jusqu’à 100 contacts et transmission à grande vitesse jusqu’à 8 GT/s, ciblant l’électronique automobile, l’automatisation industrielle, l’IA/l’informatique de périphérie et d’autres applications à haute fiabilité.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -