
Mercado de fibra coaxial híbrida: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de fibra coaxial híbrida y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (DOCSIS 3.0 y versiones anteriores, DOCSIS 3.1); componente (CMTS/CCAP, cable de fibra óptica, amplificador, nodo óptico, transceptor óptico, divisor, CPE) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008029
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


Tamaño del mercado en 2025
13.030 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
24.820 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,42 %
Índice de crecimiento
Mercado potencial
170.610 millones de dólares estadounidenses
(2026-2034)
El mercado de fibra coaxial híbrida alcanzó un valor de 13.030 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 24.820 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 7,49 % durante el período 2026-2034. Los operadores están modernizando las redes de acceso por cable instaladas con arquitecturas distribuidas, cabeceras virtualizadas, infraestructura exterior de mayor espectro, nodos ópticos, amplificadores y equipos avanzados en las instalaciones del cliente para ofrecer mayor capacidad de subida, menor latencia y una conectividad residencial y empresarial más fiable.
En Norteamérica, se prevé que el mercado de fibra coaxial híbrida crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,6 % hasta 2034. Las redes de cable ya llegan a más del 90 % de los hogares estadounidenses, lo que crea una amplia infraestructura actualizable para DOCSIS, acceso distribuido y amplificadores inteligentes. La presión competitiva de la fibra óptica y las redes inalámbricas fijas está acelerando la segmentación de nodos, la expansión del espectro, la adopción de CCAP nativo en la nube y el despliegue de servicios multigigabit simétricos.
Evaluación y perspectivas del mercado de fibra coaxial híbrida
- América del Norte: Mantendrá una cuota de mercado del 38-40% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,2-7,6% durante el período 2026-2034, gracias a una amplia cobertura de cable, la inversión en DOCSIS 4.0, la segmentación de nodos y las plataformas de acceso virtualizadas.
- EE. UU.: Representará entre el 86 % y el 88 % de Norteamérica en 2025 y avanzará a una tasa de crecimiento anual compuesta (CAGR) del 7,3 % al 7,7 % a medida que los operadores amplíen los servicios multigigabit simétricos sobre las conexiones existentes.
- Europa: Representa una cuota de mercado del 25-27% en 2025 y crece a una tasa de crecimiento anual compuesta (TCAC) del 6,3-6,7%, liderada por Alemania, el Reino Unido, Francia, los Países Bajos y Bélgica gracias a las actualizaciones a DOCSIS 3.1.
- Asia Pacífico: Captura una cuota de mercado del 23-25% en 2025 y se expande a una tasa de crecimiento anual compuesta (CAGR) del 8,2-8,6%, con China, Japón, Corea del Sur, India y Australia apoyando la modernización selectiva del cableado y la banda ancha urbana densa.
- Segmento más grande: DOCSIS 3.1 tendrá una cuota de mercado del 65-69% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,2% hasta 2034, a medida que los operadores amplíen el espectro utilizable y la capacidad de subida.
- Segmento de alto crecimiento: CMTS/CCAP representa una cuota de mercado del 20-24% en 2025 y avanza a una tasa de crecimiento anual compuesta (CAGR) del 9,0-9,4% hasta 2034 a medida que las arquitecturas de acceso distribuidas y virtualizadas se expanden.
- Empresas clave analizadas en detalle: ARRIS International Limited; Ciena Corporation; Cisco Systems, Inc.; CommScope; Corning Incorporated; Huawei Technologies Co., Ltd.; Nokia Corporation; PCT International, Inc.; Vantiva SA; ZTE Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo tecnológico del acceso por cable abarca la transmisión de televisión analógica, la ampliación de la red de fibra óptica, la amplificación bidireccional, los nodos ópticos y las iteraciones de DOCSIS. La fabricación actual se orienta hacia dispositivos PHY remotos, sistemas de terminación de módem de cable virtual, equipos de cliente compatibles e infraestructura externa capaz de soportar 1,2 GHz o 1,8 GHz. Los proveedores deben integrar el silicio, la ingeniería de radiofrecuencia, el transporte óptico, el suministro de energía, la refrigeración y la validación del software para respaldar las actualizaciones de red en servicio sin interrumpir la conectividad en una amplia base instalada.
Para el período hasta 2034, las inversiones se centrarán en el despliegue de DOCSIS 4.0 en Norteamérica, la optimización de DOCSIS 3.1 en Europa y actualizaciones selectivas en Latinoamérica, Asia y Oriente Medio. CableLabs establece especificaciones de hasta 10 Gbps de velocidad de descarga y 6 Gbps de velocidad de subida para DOCSIS 4.0. Los requisitos regulatorios de banda ancha impulsan la adopción de redes fijas de mayor capacidad. La apertura, la eficiencia energética, la ciberseguridad y la capacidad de migración son factores cada vez más importantes en el proceso de toma de decisiones de compra.
Alcance del informe de mercado de fibra coaxial híbrida
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 13.030 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 24.820 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,42% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de fibra coaxial híbrida
El mercado de fibra coaxial híbrida estará impulsado por el aumento de la demanda de ancho de banda ascendente, la concurrencia de dispositivos, las aplicaciones en la nube y la necesidad de los proveedores de servicios de preservar su inversión en redes existentes. DOCSIS 4.0 permitiría la prestación de servicios multigigabit simétricos utilizando la misma infraestructura de fibra coaxial híbrida existente, lo que reduciría las obras civiles necesarias para su reemplazo inmediato por fibra. En consecuencia, la demanda se extiende desde la cabecera, el software y el núcleo CCAP hasta los nodos, amplificadores, componentes pasivos, transceptores y pasarelas.
El suministro en la fase inicial se compone de semiconductores de radiofrecuencia, componentes ópticos, cables especiales, conectores, alimentación y silicio de banda ancha. En la fase intermedia, se integran la plataforma de acceso, la planta externa, la telemetría y los equipos de las instalaciones del cliente. A esta integración le siguen la ingeniería del espectro, la segmentación y los programas de mantenimiento. La interoperabilidad mejora, pero los ciclos de cualificación y la dependencia del silicio podrían suponer un reto para el programa.
El análisis del informe de mercado de fibra coaxial híbrida revela la dinámica competitiva en términos de proveedores de acceso integral, proveedores de transporte óptico, fabricantes de cables y proveedores de equipos para instalaciones. ARRIS International Limited y CommScope cuentan con amplias carteras de productos DOCSIS y de transporte óptico, respectivamente, mientras que Cisco Systems, Inc., Nokia Corporation, Huawei Technologies Co., Ltd. y ZTE Corporation compiten en plataformas de acceso, soluciones de enrutamiento, software y pasarelas de banda ancha.
La inversión se destinará a CCAP virtualizado, PHY remoto, infraestructura de 1,8 GHz, automatización de fallos y operaciones convergentes de HFC/Fibra. Ciena Corporation y Corning Incorporated proporcionan servicios de transporte óptico y extensión de fibra, PCT International, Inc. suministra conectividad de última milla, mientras que Vantiva SA se encarga de los dispositivos locales. La competencia estratégica depende de las hojas de ruta de interoperabilidad, la gestión del ciclo de vida, la eficiencia energética, la ciberseguridad y la gestión de la migración.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
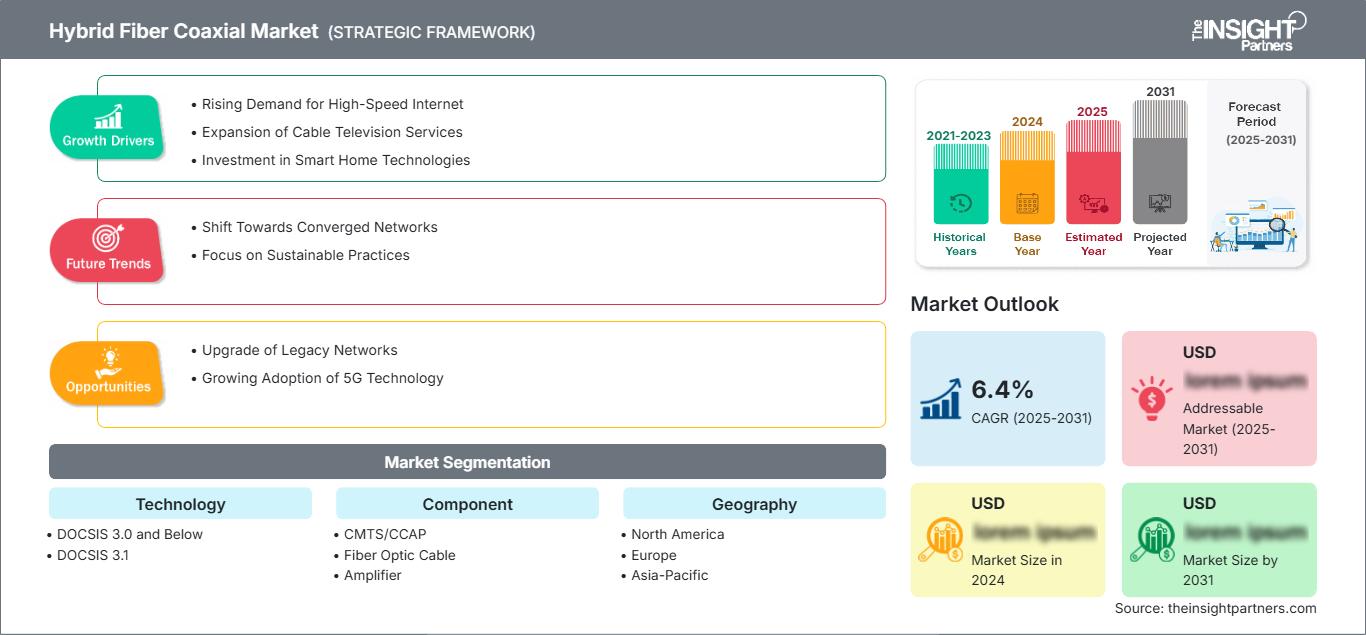
Mercado de fibra coaxial híbrida: Perspectivas estratégicas
Perspectivas regionales
Mercado de fibra coaxial híbrida de Norteamérica
América del Norte representó entre el 38 % y el 40 % de los ingresos globales en 2025 y se proyecta que registre una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,6 % durante el período 2026-2034. La cuota de mercado de fibra coaxial híbrida refleja la amplia cobertura de cable, la considerable infraestructura coaxial instalada y el gasto sostenido en acceso distribuido. CableLabs señala que las redes de banda ancha por cable en EE. UU. llegan a más del 90 % de los hogares, lo que proporciona a los operadores una amplia base para actualizaciones electrónicas por fases.
El valor regional está siendo impulsado por Estados Unidos, mientras que Canadá proporciona redes de cable avanzadas y México se encarga del despliegue de cable urbano. Los operadores están migrando a análogos ópticos, utilizando tecnología PHY remota, dividiendo nodos, aumentando el espectro de subida e instalando amplificadores inteligentes. La adquisición de equipos se realiza con productos retrocompatibles, que pueden dar soporte a usuarios de DOCSIS 3.1 y permitir futuras migraciones a DOCSIS 4.0. La creciente competencia a través de FTTH y acceso inalámbrico fijo está generando una necesidad urgente, pero la infraestructura HFC sigue siendo económicamente viable debido a los menores costos de canalización, acometidas, alimentación eléctrica y mano de obra especializada.
Mercado estadounidense de fibra coaxial híbrida
Estados Unidos representó entre el 86 % y el 88 % de los ingresos en Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,3 % hasta 2034. Los operadores están implementando planes simétricos, instalando nodos digitales e implementando DOCSIS Full Duplex o Extended Spectrum, según la arquitectura de la red. Las implementaciones de Comcast demuestran que los servicios multigigabit se pueden desplegar en la red residencial actual mediante actualizaciones graduales, manteniendo la compatibilidad con los módems antiguos.
ARRIS International Limited, CommScope, Cisco Systems, Inc., Vantiva SA, Corning Incorporated y PCT International, Inc. cuentan con productos y canales relevantes. Las tendencias de aplicación incluyen el teletrabajo, los juegos en la nube, el vídeo interactivo, la conectividad de seguridad y los servicios empresariales de banda ancha con mayor capacidad de subida. Los operadores ahora buscan la detección automatizada de fallos, el acceso definido por software y sistemas operativos comunes entre HFC y fibra. La preferencia por la fibra representa un obstáculo para los operadores de HFC, pero la inversión en HFC puede generar ganancias de capacidad más rápidas en comparación con la reconstrucción de las redes de distribución. La reconstrucción prolongará el período de recuperación de la inversión.
Mercado europeo de fibra coaxial híbrida
La cuota de mercado en Europa se sitúa entre el 25 % y el 27 % en 2025, con una tasa de crecimiento anual compuesta (TCAC) prevista de entre el 6,3 % y el 6,7 %. Alemania lidera la región gracias a su elevado número de hogares con conexión por cable, la competencia en el mercado de servicios gigabit y el despliegue de DOCSIS 3.1. El Reino Unido mantiene su potencial de crecimiento gracias a una sólida presencia de cable en las ciudades y a una estrategia de convergencia, en la que los operadores desarrollan fibra óptica solo donde es necesario, dejando viable la infraestructura coaxial.
En Francia, la mejora de las redes de cable y el despliegue de fibra óptica impulsan la modernización de las redes HFC en lugar de la renovación integral de las mismas. Italia y España ofrecen oportunidades limitadas para el cable debido a la presencia de operadores, centros turísticos y edificios de viviendas multifamiliares. Bélgica y los Países Bajos se caracterizan por una alta penetración en el mercado del cable y niveles de servicio avanzados. Los fabricantes europeos deben centrarse en el ahorro energético, la seguridad, la interoperabilidad y el objetivo de lograr conectividad gigabit para todos los hogares en 2030, en el marco del programa Década Digital.
Mercado de fibra coaxial híbrida de APAC
La cuota de mercado de la región Asia-Pacífico en 2025 se situó entre el 23 % y el 25 %, con una tasa de crecimiento anual compuesta (CAGR) prevista del 8,2 % al 8,6 %. China lidera la fabricación de equipos y ciertas mejoras de red, mientras que Japón y Corea del Sur se centran en la fiabilidad y la densidad urbana. India ofrece oportunidades de mercado específicas a través de las compañías de cable y el acceso a banda ancha en edificios de viviendas multifamiliares. Australia mantiene una sólida penetración de HFC en su red nacional de acceso.
La fibra óptica lidera el mercado de banda ancha fija en la región Asia-Pacífico, por lo que la atención se centra más en la modernización de la infraestructura existente que en la construcción de nuevas instalaciones. La transformación digital impulsada por el gobierno, la fabricación local de equipos y la alta densidad de población impulsan el proceso de modernización, y la intensa competencia en el mercado de fibra hasta el hogar (FTTH) exige inversiones de capital prudentes.
Mercado de fibra coaxial híbrida de Oriente Medio y África
Se prevé que la región de Oriente Medio y África (MEA) crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,2 % hasta 2034. Los Emiratos Árabes Unidos lideran la conectividad de banda ancha urbana de alta gama y el sector hotelero, mientras que los programas de infraestructura digital de Arabia Saudita generan oportunidades de acceso selectivo a redes. Sudáfrica proporciona la demanda empresarial y de ingeniería relacionada con el cableado más consolidada de la región, mientras que el resto de MEA sigue impulsando proyectos puntuales.
La resiliencia energética, el calor, el polvo, la logística de importación y la disponibilidad de técnicos influyen en la elección de equipos. Las estrategias nacionales que priorizan la fibra óptica limitan la expansión generalizada de la fibra óptica de alta frecuencia (HFC), pero los sistemas de distribución existentes en hoteles, campus universitarios, residencias y televisión pueden justificar la actualización de nodos, amplificadores y componentes pasivos cuando la reutilización reduce significativamente el costo de construcción.
Análisis de segmentación
Tecnología
Se prevé que la tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 7,8 % durante el período 2026-2034. El mercado de fibra coaxial híbrida abarca desde la gestión de capacidad heredada hasta la expansión avanzada del espectro. DOCSIS 3.1 domina el gasto actual, ya que admite servicios gigabit en infraestructuras maduras, mientras que las generaciones anteriores permanecen instaladas en redes sensibles al precio y requieren equipos de cliente compatibles, mantenimiento y una migración gradual.
- DOCSIS 3.0 e inferiores: Los sistemas heredados conservan una base instalada significativa en redes más pequeñas, lo que mantiene la demanda de módems, amplificadores, componentes pasivos, repuestos de mantenimiento y modernización cuidadosamente planificada, todos ellos compatibles.
- DOCSIS 3.1: Esta tecnología líder admite una mayor eficiencia espectral, OFDM, niveles de servicio de gigabit y actualizaciones flexibles de la red ascendente, lo que la convierte en el principal puente hacia el acceso distribuido y la preparación para DOCSIS 4.0.
Componente
Se prevé que este componente crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,0 % hasta 2034. La creación de valor se distribuye entre el control de acceso centralizado o virtualizado, el transporte óptico, la planta exterior alimentada, la distribución pasiva de radiofrecuencia y los dispositivos del cliente. La adquisición favorece cada vez más los módulos interoperables, la telemetría remota, el menor consumo de energía y los diseños reemplazables en campo que permiten la expansión gradual del espectro sin necesidad de reconstruir toda la red.
- CMTS/CCAP: Las plataformas centrales controlan el acceso de los suscriptores y los recursos del espectro, y las arquitecturas CCAP virtualizadas y distribuidas están adquiriendo importancia estratégica gracias a su escalabilidad, automatización e interoperabilidad entre múltiples proveedores.
- Cable de fibra óptica: La profundización de la fibra conecta las cabeceras, los concentradores y los nodos, reduciendo el tamaño del grupo de servicio y permitiendo la expansión de la capacidad, al tiempo que se preserva la distribución coaxial cerca de los abonados.
- Amplificador: Los amplificadores inteligentes de 1,2 GHz y 1,8 GHz amplían el espectro de la red, admiten un mayor rendimiento de subida y proporcionan telemetría operativa sin necesidad de retirar de inmediato las cascadas alimentadas.
- Nodo óptico: Los nodos PHY digitales y remotos acercan el procesamiento de señales a los clientes, mejoran la calidad de la señal, simplifican la segmentación y constituyen la base operativa para el acceso distribuido.
- Transceptor óptico: Los componentes ópticos enchufables e integrados conectan las plataformas de acceso con los nodos, lo que permite un transporte de mayor capacidad, un alcance flexible y una arquitectura de extremo a extremo más eficiente.
- Divisor: Los divisores pasivos siguen siendo esenciales para distribuir señales de radiofrecuencia en hogares y edificios de viviendas múltiples, y la compatibilidad con frecuencias más altas se vuelve fundamental durante las actualizaciones del espectro DOCSIS.
- CPE: Los módems y gateways de cable transforman la capacidad de la red en experiencia del cliente, lo que convierte el rendimiento Wi-Fi, la ciberseguridad, la compatibilidad con versiones anteriores y la gestión remota en criterios de compra decisivos.
Resumen de la oportunidad
|
Componente |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
CMTS/CCAP |
Alto |
CCAP virtual |
Escalada |
|
Cable de fibra óptica |
Alto |
Profundización de la fibra |
Maduro |
|
Amplificador |
Medio |
Amplificadores inteligentes |
Escalada |
|
Nodo óptico |
Alto |
PHY remoto |
Escalada |
|
Transceptor óptico |
Medio |
Óptica enchufable |
Escalada |
|
Disidente |
Bajo |
1,8 GHz |
Maduro |
|
CPE |
Alto |
Módems unificados |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de fibra coaxial híbrida
La menor superficie de cableado instalada reduce el coste de la ampliación de capacidad.
Las grandes extensiones de cable constituyen un importante motor económico, ya que los operadores pueden actualizar la electrónica, el espectro y la segmentación, manteniendo al mismo tiempo los conductos, las derivaciones, la alimentación eléctrica y gran parte de la red de distribución coaxial. CableLabs informa que la banda ancha por cable llega a más del 90 % de los hogares estadounidenses, lo que hace que las actualizaciones por etapas sean relevantes para una amplia base de usuarios. El impacto en el mercado abarca los núcleos CMTS/CCAP, los nodos ópticos, los amplificadores, los componentes pasivos, los transceptores y los módems, en lugar de una sola categoría de equipos. Los operadores pueden priorizar los grupos de servicio congestionados, alinear el gasto con la demanda de los suscriptores y preservar los ingresos durante la construcción. Los proveedores se benefician cuando los productos admiten generaciones mixtas, aprovisionamiento remoto y reemplazo modular en campo. Este enfoque no elimina la eventual migración a fibra, pero mejora la flexibilidad temporal y permite a los operadores monetizar la infraestructura existente mientras evolucionan las condiciones competitivas y los costos de capital.
La demanda en la fase inicial de la cadena de suministro hace que la modernización de DOCSIS sea más urgente.
La colaboración de vídeo, las copias de seguridad en la nube, las cámaras conectadas, las cargas de trabajo de creadores, los juegos y las aplicaciones empresariales están aumentando la importancia estratégica de la capacidad de subida. CableLabs afirma que DOCSIS 4.0 admite una capacidad de bajada de hasta 10 Gbps y de subida de 6 Gbps, superando sustancialmente los límites de subida anteriores. Esta capacidad impulsa a los operadores a evaluar DOCSIS 3.1 de alta división, DOCSIS Full Duplex, DOCSIS de espectro extendido y la preparación de la planta externa asociada. La demanda del mercado se orienta hacia nodos con capacidad simétrica, amplificadores, silicio unificado, telemetría más robusta y gateways que puedan ofrecer nuevos niveles de servicio. Un mayor rendimiento de subida también mejora la competitividad de HFC en los segmentos de pequeñas empresas y residenciales de alta gama. Las decisiones de implementación siguen siendo específicas de cada planta, ya que la profundidad de la cascada, las condiciones del espectro, la entrada y la alimentación determinan si la sustitución de la electrónica, la segmentación de nodos o la extensión de la fibra proporcionan el mayor retorno.
El acceso distribuido y la automatización mejoran la economía de la red.
El acceso distribuido acerca las funciones de la capa física o de acceso al medio a los suscriptores, reduciendo las limitaciones ópticas analógicas y permitiendo un diseño de cabecera más flexible. El evento de interoperabilidad de CableLabs de junio de 2025 incluyó a tres proveedores de núcleo y cinco proveedores de PHY remotos en una sola red, lo que indica una mayor madurez de múltiples proveedores. CCAP virtualizado añade capacidad elástica, agilidad en el lanzamiento de software y herramientas operativas comunes, mientras que los amplificadores inteligentes y el mantenimiento proactivo de la red ayudan a identificar deficiencias antes de que afecten al cliente. El efecto comercial va más allá del reemplazo de equipos: los operadores pueden consolidar instalaciones, automatizar la resolución de problemas y coordinar HFC con el acceso de fibra. Los proveedores que ofrecen interfaces abiertas, telemetría precisa, soporte de software de ciclo de vida e interoperabilidad probada en campo obtienen una posición más sólida. Los operadores siguen requiriendo una orquestación y ciberseguridad rigurosas, ya que la distribución de la inteligencia aumenta el número de puntos finales gestionados y dependencias.
Tendencias futuras del mercado de fibra coaxial híbrida
Las plataformas DOCSIS 4.0 unificadas reducen la fragmentación de las actualizaciones.
Las tendencias del mercado de fibra coaxial híbrida se centrarán cada vez más en dispositivos unificados que admitan rutas DOCSIS tanto de dúplex completo como de espectro extendido. El silicio compartido y los nodos, amplificadores y módems configurables pueden reducir la fragmentación del inventario, al tiempo que permiten a los operadores seleccionar arquitecturas según el espectro, la cascada y las condiciones de alimentación. Las pruebas de interoperabilidad realizadas en 2025 demostraron una creciente participación en núcleos, dispositivos PHY remotos y equipos de clientes. Con el tiempo, la adquisición favorecerá las plataformas que preserven la compatibilidad con DOCSIS 3.1, expongan opciones de espectro controladas por software y simplifiquen la cualificación en campo. El resultado debería ser una implementación más rápida, una menor complejidad en el suministro de repuestos y una mayor competencia entre proveedores, siempre que los sistemas de orquestación de los operadores puedan gestionar configuraciones mixtas de forma fiable.
Las operaciones convergentes de HFC y fibra se convierten en estándar.
Los operadores gestionarán cada vez más las redes HFC y de fibra óptica mediante plataformas compartidas de acceso, garantía y gestión de suscriptores basadas en la nube. El control de políticas, la telemetría, el aprovisionamiento y las herramientas de gestión de personal comunes pueden reducir la duplicación operativa a medida que las redes evolucionan barrio por barrio. Ciena Corporation, Corning Incorporated, Cisco Systems, Inc., Nokia Corporation, Huawei Technologies Co., Ltd. y ZTE Corporation pueden participar mediante el transporte óptico, el enrutamiento, el software de acceso y la infraestructura de fibra óptica. Los nodos HFC pueden convertirse progresivamente en puntos de agregación de fibra, lo que permite superposiciones FTTP selectivas sin abandonar los activos coaxiales productivos. Por lo tanto, la inversión se desplazará de las tecnologías de acceso aisladas hacia arquitecturas que permitan a los operadores elegir el medio físico más económico, manteniendo al mismo tiempo un servicio y una experiencia operativa consistentes.
Oportunidades de mercado de fibra coaxial híbrida
Paquetes de modernización para instalaciones exteriores de 1,8 GHz
Las previsiones del mercado de fibra coaxial híbrida respaldan la inversión en paquetes de modernización coordinados que abarcan amplificadores, derivadores, divisores, conectores, fuentes de alimentación, nodos y procedimientos de prueba. Los operadores necesitan combinaciones validadas en lugar de componentes con clasificación individual, ya que el rendimiento de extremo a extremo depende del comportamiento en cascada, el ruido en la ruta de retorno, el blindaje y la instalación en campo. Los proveedores pueden crear herramientas de diseño a nivel de vecindario, kits de inventario, capacitación para técnicos y pruebas de aceptación que acortan los ciclos de implementación. PCT International, Inc., CommScope y ARRIS International Limited se centran en los requisitos de la última milla y la red de acceso, mientras que los socios ópticos y de software amplían la solución. Los modelos comerciales pueden incluir auditorías de planta, calificación por etapas y repuestos gestionados, transformando la demanda fragmentada de componentes en programas de modernización repetibles con una responsabilidad de rendimiento más clara.
Servicios de aseguramiento automatizados para redes de generación mixta
Las distintas generaciones de DOCSIS, los dispositivos distribuidos y la expansión del espectro ascendente generan demanda de plataformas de garantía que correlacionen la telemetría del módem, el rendimiento del nodo, el estado del amplificador, las firmas de entrada y la experiencia del cliente. Los proveedores pueden generar ingresos recurrentes por software y servicios mediante la detección de anomalías, la inferencia de topología, la previsión de capacidad y la integración del flujo de trabajo de los técnicos. Los operadores se benefician de una menor necesidad de desplazamientos de técnicos, un aislamiento de fallos más rápido y una mejor priorización de las divisiones de nodos o las reparaciones de la planta. Las soluciones exitosas requieren diagnósticos explicables, gestión segura de datos, API abiertas y compatibilidad con equipos de múltiples proveedores. Las alianzas entre proveedores de acceso, especialistas en análisis y organizaciones de servicio de campo pueden acelerar la adopción, especialmente para operadores medianos que carecen de grandes equipos de ingeniería internos.
Novedades recientes
- Febrero de 2025: Vecima Networks Inc. (TSX: VCM) anunció hoy su soporte "Turbocharged" para DOCSIS 3.1 en los nodos MACPHY remotos Entra con la versión 24.2.0 del sistema. Los nodos MACPHY remotos Entra SC-1D2 y SC-2D de Vecima permiten a los proveedores de servicios de banda ancha (BSP) acceder a las ventajas de la arquitectura de acceso distribuido (DAA) y ofrecen una solución rentable, fácil de implementar y preparada para el futuro para el acceso a Internet de 10 Gig. El soporte Turbo DOCSIS 3.1 aumenta significativamente el ancho de banda de datos de alta velocidad disponible que se puede ofrecer dentro de una red HFC (fibra coaxial híbrida) de 1,2 GHz existente.
- Junio de 2025: Harmonic anunció que Vectra, uno de los mayores proveedores de internet de Polonia, ha seleccionado la plataforma de banda ancha virtualizada cOS, líder en el sector, de Harmonic para acelerar la expansión de su servicio de banda ancha multigigabit, permitir la migración selectiva a infraestructura de fibra óptica profunda e impulsar sus nuevas ofertas mayoristas de fibra y DOCSIS. Este despliegue marca la primera implementación a nivel mundial de la capacidad sin PTP de Harmonic para la arquitectura de acceso distribuido (DAA), estableciendo nuevos estándares de excelencia para los despliegues de banda ancha con mayor fiabilidad, operaciones simplificadas y ahorro de costes.
- Julio de 2026: Vecima Networks ha firmado un acuerdo exclusivo con el operador de telecomunicaciones canadiense Videotron para modernizar su red de banda ancha híbrida de fibra/coaxial (HFC). No se han revelado los detalles financieros del acuerdo. En virtud de este acuerdo, Videotron implementará varios componentes del portafolio Entra de Vecima, incluyendo el Sistema Virtual de Terminación de Módem de Cable (vCMTS) Entra, los Dispositivos PHY Remotos (RPD) de la serie ERM3 y el nodo de la Plataforma de Acceso Genérica (GAP) EN9000. Estas tecnologías están diseñadas para ayudar a Videotron en su transición hacia una red DOCSIS de próxima generación definida por software.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -