
ハイブリッドファイバー同軸市場:規模・需要・予測 2034
ハイブリッドファイバー同軸市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:技術別(DOCSIS 3.0以下、DOCSIS 3.1)、コンポーネント別(CMTS/CCAP、光ファイバーケーブル、アンプ、光ノード、光トランシーバー、スプリッタ、CPE)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008029
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
130億3000 万米ドル
基準年値
2034年の予測
248億2000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.42 %
成長率
対象市場
1,706億1,000 万米ドル
(2026年~2034年)
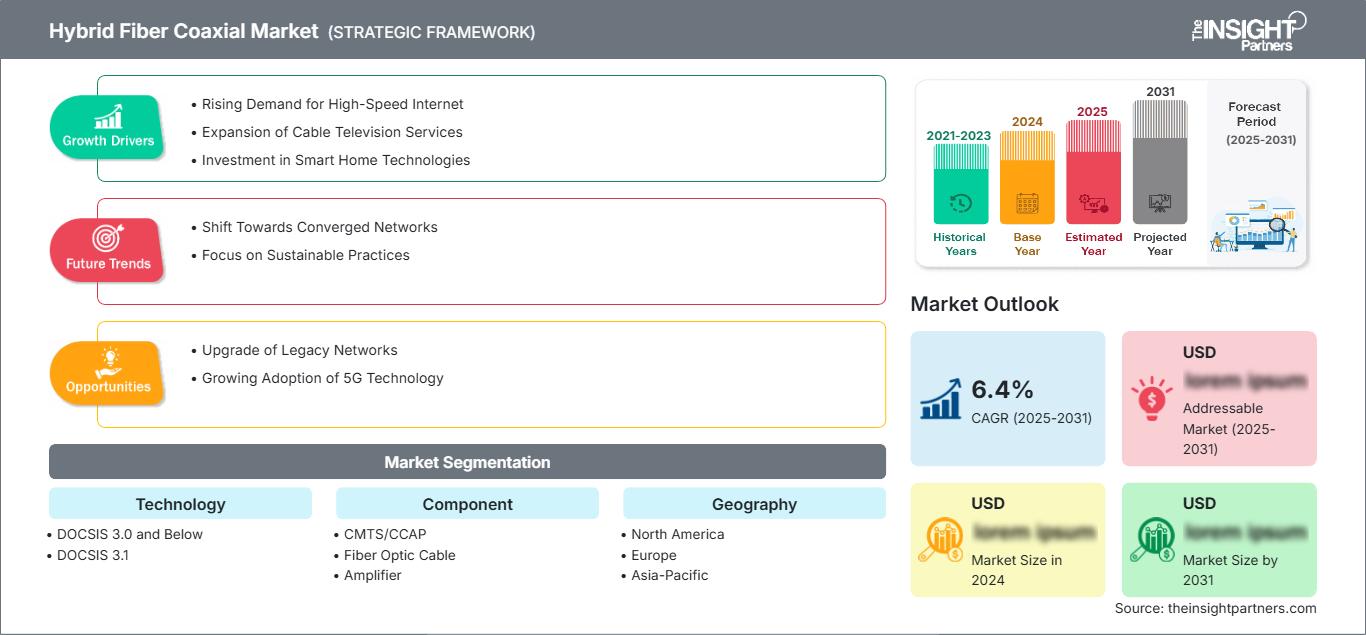
ハイブリッドファイバー同軸ケーブル市場は、2025年に130億3000万米ドルと評価され、2034年までに248億2000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.49%を記録すると見込まれています。通信事業者は、分散アーキテクチャ、仮想化ヘッドエンド、高周波数帯域の屋外設備、光ノード、アンプ、高度な顧客宅内機器などを用いて、設置済みのケーブルアクセスネットワークを近代化し、アップストリーム容量の増大、低遅延、そして住宅および企業向け接続の信頼性向上を実現しています。
北米全域において、ハイブリッドファイバー同軸ケーブル市場規模は、2034年まで年平均成長率(CAGR)7.2~7.6%で拡大すると予測されています。ケーブルネットワークはすでに米国の世帯の90%以上をカバーしており、DOCSIS、分散アクセス、インテリジェントアンプのアップグレード可能な大きな基盤となっています。光ファイバーと固定無線からの競争圧力により、ノードの細分化、スペクトルの拡大、クラウドネイティブCCAPの採用、対称型マルチギガビットサービスの展開が加速しています。
ハイブリッドファイバー同軸市場の評価と洞察
- 北米: 2025年には38~40%のシェアを占め、2026~2034年には7.2~7.6%の年平均成長率で成長すると予測される。これは、広範なケーブル網の整備、DOCSIS 4.0への投資、ノードの細分化、仮想化アクセスプラットフォームによって支えられている。
- 米国: 2025年には北米の86~88%を占め、通信事業者が既存の接続回線上で対称型マルチギガビットサービスを拡大するにつれて、年平均成長率(CAGR)は7.3~7.7%で成長すると予測される。
- ヨーロッパ: 2025年には25~27%のシェアを占め、ドイツ、英国、フランス、オランダ、ベルギーがDOCSIS 3.1へのアップグレードを通じて成長を牽引し、年平均成長率(CAGR)は6.3~6.7%となる見込み。
- アジア太平洋地域: 2025年には23~25%のシェアを獲得し、年平均成長率(CAGR)8.2~8.6%で拡大する見込み。中国、日本、韓国、インド、オーストラリアが、選択的なケーブル近代化と都市部の高密度ブロードバンドを支える。
- 最大のセグメント: DOCSIS 3.1は2025年に65~69%の市場シェアを占め、通信事業者が利用可能な周波数帯域とアップストリーム容量を拡大するにつれて、2034年まで年平均成長率7.8~8.2%で成長する。
- 高成長セグメント: CMTS/CCAPは、分散型および仮想化アクセスアーキテクチャの規模拡大に伴い、2025年には市場シェアの20~24%を占め、2034年まで年平均成長率(CAGR)9.0~9.4%で成長すると予測されています。
- 詳細に分析された主要企業: ARRIS International Limited、Ciena Corporation、Cisco Systems, Inc.、CommScope、Corning Incorporated、Huawei Technologies Co., Ltd.、Nokia Corporation、PCT International, Inc.、Vantiva SA、ZTE Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ケーブルアクセス技術の開発過程には、アナログテレビ放送、光ファイバーの深層化、双方向増幅、光ノード、DOCSISの改良などが含まれます。今日の製造は、リモートPHYデバイス、仮想ケーブルモデム終端システム、互換性のある顧客機器、および1.2GHzまたは1.8GHzのいずれかをサポートできる屋外設備へと移行しています。サプライヤーは、広範な設置ベースにおいて接続を中断することなく、サービス中のネットワークアップグレードをサポートするために、シリコン、無線周波数エンジニアリング、光伝送、電力供給、冷却、およびソフトウェア検証の取り組みを統合する必要があります。
2034年までの期間、投資は北米におけるDOCSIS 4.0の展開、ヨーロッパにおけるDOCSIS 3.1の最適化、およびラテンアメリカ、アジア、中東における選択的なアップグレードに重点が置かれる。CableLabsは、DOCSIS 4.0の仕様として最大10Gbpsのダウンロード速度と6Gbpsのアップロード速度を設定している。ブロードバンド規制要件は、より大容量の固定ネットワークの採用を促進する。オープン性、エネルギー効率、サイバーセキュリティ、および移行機能は、購入意思決定プロセスにおいてますます重要になっている。
ハイブリッドファイバー同軸市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 130億3000万米ドル |
| 2034年までの市場規模 | 248億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.42% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ハイブリッドファイバー同軸市場分析
ハイブリッドファイバー同軸ケーブル市場は、アップストリーム帯域幅需要の増加、デバイスの同時接続数の増加、クラウドアプリケーション、およびサービスプロバイダーが既存のネットワーク投資を維持する必要性によって牽引されます。DOCSIS 4.0は、既存のハイブリッドファイバー同軸ケーブルインフラストラクチャを使用して対称的なマルチギガビットサービスの提供を可能にし、ファイバーへの即時交換に必要な土木工事を削減します。その結果、需要はヘッドエンド、ソフトウェア、CCAPコアからノード、アンプ、パッシブ、トランシーバー、ゲートウェイにまで広がります。
上流工程における供給は、RF半導体、光部品、特殊ケーブル、コネクタ、電源、および広帯域シリコンで構成されています。中流工程では、アクセスプラットフォーム、屋外設備、テレメトリ、および顧客構内設備が統合されます。統合後、スペクトル設計、セグメンテーション、および保守プログラムが実施されます。相互運用性は向上しますが、認定サイクルとシリコンへの依存がプログラムの課題となる可能性があります。
ハイブリッドファイバー同軸市場レポートの分析によると、フルスタックアクセスプロバイダー、光伝送プロバイダー、ケーブルメーカー、構内機器サプライヤーといった分野における競争状況が明らかになっています。ARRIS International LimitedとCommScopeはそれぞれDOCSISと光伝送に関する幅広い製品ポートフォリオを保有している一方、Cisco Systems, Inc.、Nokia Corporation、Huawei Technologies Co., Ltd.、ZTE Corporationはアクセスプラットフォーム、ルーティングソリューション、ソフトウェア、ブロードバンドゲートウェイの分野で競合しています。
投資対象は、仮想化CCAP、リモートPHY、1.8GHzインフラストラクチャ、障害自動化、およびHFC/ファイバー統合運用です。Ciena CorporationとCorning Incorporatedは光伝送およびファイバー深化サービスを提供し、PCT International, Inc.はラストマイル接続を提供し、Vantiva SAは構内機器を担当します。戦略的な競争は、相互運用性ロードマップ、ライフサイクル管理、電力効率、サイバーセキュリティ、および移行管理に依存します。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ハイブリッドファイバー同軸ケーブル市場:戦略的洞察
地域別分析
北米ハイブリッドファイバー同軸市場
北米は2025年には世界の収益の38~40%を占め、2026~2034年には年平均成長率(CAGR)7.2~7.6%を記録すると予測されています。ハイブリッドファイバー同軸ケーブルの市場シェアは、広範なケーブルカバレッジ、大規模な同軸ケーブル設備の設置、分散アクセスへの継続的な投資を反映しています。CableLabsは、米国のケーブルブロードバンドネットワークが世帯の90%以上をカバーしており、事業者が段階的な電子機器のアップグレードを行うための幅広い基盤を提供していると指摘しています。
地域的な価値創造は米国が牽引しており、カナダは高度なケーブルネットワークを提供し、メキシコは都市部におけるケーブル展開を担っている。通信事業者は、リモートPHY技術の使用、ノードの分割、アップストリームスペクトルの拡大、スマートアンプの設置などにより、光アナログへの移行を進めている。機器の調達は、DOCSIS 3.1ユーザーをサポートし、将来のDOCSIS 4.0への移行も可能にする、下位互換性のある製品で行われている。FTTHや固定無線による競争激化により、HFCインフラへのニーズが高まっているが、ダクト、ドロップ、電力供給、熟練労働者のコストが低いため、HFCインフラは経済的に依然として有効である。
米国ハイブリッドファイバー同軸市場
2025年には北米の収益の86~88%を米国が占め、2034年まで年平均成長率(CAGR)7.3~7.3%で成長すると予測されています。通信事業者は、設備構成に基づいて、対称型プランの展開、デジタルノードの設置、全二重または拡張スペクトルDOCSISの実装を進めています。Comcastの実装事例では、既存のモデムをサポートしながら段階的なアップグレードを行うことで、現在の住宅向け設備にマルチギガビットサービスを展開できることが示されています。
ARRIS International Limited、CommScope、Cisco Systems, Inc.、Vantiva SA、Corning Incorporated、およびPCT International, Inc.は、関連製品と販売チャネルを有しています。アプリケーションのトレンドとしては、テレワーク、クラウドゲーミング、インタラクティブビデオ、セキュリティ接続、およびアップストリーム機能が向上したブロードバンドビジネスサービスなどが挙げられます。通信事業者は現在、HFCと光ファイバー間の自動障害検出、ソフトウェア定義アクセス、および共通運用システムに注目しています。光ファイバーへの嗜好はHFC事業者にとって障害となりますが、HFCへの投資は、ドロップや配線設備の再構築に比べて、より迅速な容量増加をもたらす可能性があります。再構築は投資回収期間を長期化させます。
欧州ハイブリッドファイバー同軸市場
2025年における欧州のシェアは25%から27%の間と予測されており、年平均成長率(CAGR)は6.3%から6.7%と見込まれています。この地域をリードしているのはドイツで、ケーブル接続世帯数の多さ、ギガビットサービスの競争、DOCSIS 3.1の導入などがその要因となっています。英国は、都市部におけるケーブル網の充実と、通信事業者が必要な場所にのみ光ファイバーを敷設し、同軸ケーブルの敷設は可能な限り残すというコンバージェンス戦略により、成長の可能性を維持しています。
フランスでは、ケーブルネットワークの強化と光ファイバー網の整備により、全面的な再開発ではなく、HFCネットワークのアップグレードが促進されている。イタリアとスペインでは、通信事業者の存在、観光拠点、集合住宅などを考慮すると、ケーブル事業の機会は限られている。ベルギーとオランダは、ケーブル市場の浸透率が高く、サービスレベルも高い。欧州のメーカーは、省エネルギー、セキュリティ問題、相互運用性、そして「デジタル・ディケード」プログラムの下で2030年までにすべての家庭にギガビット接続を実現するという目標に注力する必要がある。
アジア太平洋ハイブリッドファイバー同軸市場
2025年におけるアジア太平洋地域のシェアは23~25%で、予測される年平均成長率(CAGR)は8.2~8.6%です。中国は機器製造と一部のネットワークアップグレードで先行しており、日本と韓国は信頼性と都市密度の向上に注力しています。インドはケーブル会社や集合住宅向けブロードバンドアクセスを通じて、特定の市場機会を提供しています。オーストラリアは、国内アクセスネットワークにおいてHFCの普及率が高い状態を維持しています。
アジア太平洋地域では光ファイバーが固定ブロードバンドを牽引しており、そのため新規建設よりも既存設備のアップグレードに重点が置かれている。政府主導のデジタル変革、地域に根ざした機器製造、そして高い人口密度がアップグレードプロセスを促進しており、激しいFTTH競争は慎重な設備投資を必要としている。
中東・アフリカのハイブリッドファイバー同軸市場
MEA地域は2034年まで年平均成長率(CAGR)6.8~7.2%で成長すると予測されている。UAEは都市部のプレミアムブロードバンドとホスピタリティ接続において主導的な役割を果たしており、サウジアラビアのデジタルインフラ整備プログラムは選択的アクセスネットワークの機会を創出している。南アフリカは、この地域で最も確立されたケーブル関連のエンジニアリングと企業向け需要を提供しており、MEA地域のその他の地域はプロジェクト主導型となっている。
電力供給の安定性、熱、粉塵、輸入物流、技術者の確保状況などが機器選定の決め手となる。光ファイバー優先の国家戦略はHFCの広範な普及を制限するが、既存のホテル、キャンパス、住宅、テレビ配信システムにおいては、再利用によって建設コストが大幅に削減される場合、ノード、アンプ、パッシブ機器のアップグレードが正当化される。
セグメンテーション分析
テクノロジー
2026年から2034年にかけて、この技術は年平均成長率(CAGR)7.4~7.8%で拡大すると予測されています。ハイブリッドファイバー同軸ケーブル市場の範囲は、従来の容量管理と高度なスペクトル拡張に及びます。DOCSIS 3.1は、成熟した設備でギガビットサービスをサポートするため、現在の支出を支配していますが、それ以前の世代は価格に敏感なネットワークに依然として設置されており、互換性のある顧客機器、メンテナンス、段階的な移行が必要となります。
- DOCSIS 3.0以前:旧式システムは小規模ネットワークにおいて依然として相当数の設置ベースを維持しており、互換性のあるモデム、アンプ、受動部品、保守用予備部品、および慎重に計画された近代化に対する需要を支えている。
- DOCSIS 3.1:この最先端技術は、高いスペクトル効率、OFDM、ギガビットサービス階層、柔軟なアップストリームアップグレードをサポートしており、分散アクセスとDOCSIS 4.0への移行に向けた主要な架け橋となっています。
成分
コンポーネント市場は、2034年まで年平均成長率(CAGR)7.6~8.0%で成長すると予測されています。価値創造は、集中型または仮想化されたアクセス制御、光伝送、屋外電源設備、受動型RF分配、および顧客デバイスに分散しています。調達においては、相互運用可能なモジュール、リモートテレメトリ、低消費電力、およびネットワーク全体を再構築することなく段階的なスペクトル拡張をサポートできる現場交換可能な設計がますます重視されるようになっています。
- CMTS/CCAP:コアプラットフォームは加入者アクセスとスペクトルリソースを制御し、仮想化されたCCAPと分散アーキテクチャは、拡張性、自動化、およびマルチベンダー間の相互運用性を通じて戦略的に重要性を増している。
- 光ファイバーケーブル:光ファイバーの敷設深度を深くすることで、ヘッドエンド、ハブ、ノードが接続され、サービスグループの規模が縮小し、加入者の近くでの同軸ケーブルによる配線を維持しながら、容量拡張をサポートします。
- アンプ:インテリジェントな1.2GHzおよび1.8GHzアンプは、ネットワークスペクトルを拡張し、より高いアップストリーム性能をサポートし、電源供給されたカスケードをすぐに取り外すことなく運用テレメトリを提供します。
- 光ノード:デジタルおよびリモートPHYノードは、信号処理を顧客により近づけ、信号品質を向上させ、セグメンテーションを簡素化し、分散アクセスの運用基盤を形成します。
- 光トランシーバー:プラグイン式および組み込み型の光モジュールにより、アクセスプラットフォームとノードが接続され、より大容量の伝送、柔軟な到達範囲、およびより効率的なヘッドエンドからエッジへのアーキテクチャを実現します。
- スプリッター:受動型スプリッターは、家庭や集合住宅にRF信号を分配するために依然として不可欠であり、DOCSISスペクトルのアップグレード時には、より高い周波数との互換性が重要になります。
- CPE(顧客宅内機器):ケーブルモデムとゲートウェイは、ネットワーク容量を顧客体験に変換するため、Wi-Fiのパフォーマンス、サイバーセキュリティ、下位互換性、リモート管理が重要な購入基準となります。
機会の概要
|
成分 |
収益貢献 |
トレンドデー |
導入段階 |
|
CMTS/CCAP |
高い |
バーチャルCCAP |
スケーリング |
|
光ファイバーケーブル |
高い |
繊維深化 |
成熟した |
|
増幅器 |
中くらい |
スマートアンプ |
スケーリング |
|
光ノード |
高い |
リモートPHY |
スケーリング |
|
光トランシーバー |
中くらい |
プラグイン可能な光学系 |
スケーリング |
|
スプリッター |
低い |
1.8GHz |
成熟した |
|
CPE |
高い |
統合モデム |
スケーリング |
ハイブリッドファイバー同軸ケーブル市場の成長要因と影響分析
設置済みのケーブル面積により、容量拡張コストが削減されます。
ケーブルの設置面積が大きいと、通信事業者はダクト、ドロップ、電源、同軸配線網の大部分を維持しながら電子機器、スペクトル、セグメンテーションをアップグレードできるため、強力な経済的推進力となります。CableLabsの報告によると、ケーブルブロードバンドは米国の世帯の90%以上に到達しており、段階的なアップグレードは幅広いサービス基盤にとって重要です。市場への影響は、単一の機器カテゴリではなく、CMTS/CCAPコア、光ノード、アンプ、パッシブ、トランシーバー、モデムに及びます。通信事業者は、混雑しているサービスグループを優先的にターゲットにし、支出を加入者の需要に合わせ、建設中の収益を維持できます。サプライヤーは、製品が混在世代、リモートプロビジョニング、モジュール式フィールド交換をサポートしている場合に利益を得ます。このアプローチは、最終的な光ファイバーへの移行を排除するものではありませんが、タイミングの柔軟性を向上させ、競争環境と資本コストが変化する中で、通信事業者が既存のインフラストラクチャを収益化できるようにします。
上流需要の高まりにより、DOCSISの近代化がより緊急性を帯びる
ビデオコラボレーション、クラウドバックアップ、接続カメラ、クリエイターワークロード、ゲーム、ビジネスアプリケーションなどにより、アップストリーム容量の戦略的重要性が高まっています。CableLabsによると、DOCSIS 4.0はダウンストリームで最大10Gbps、アップストリームで最大6Gbpsの容量をサポートし、以前のアップストリーム制限を大幅に上回っています。この機能により、通信事業者は、高分割DOCSIS 3.1、全二重DOCSIS、拡張スペクトルDOCSIS、および関連する屋外設備の準備状況を評価する必要に迫られています。市場の需要は、対称対応ノード、アンプ、統合シリコン、より強力なテレメトリ、および新しいサービス階層を提供できるゲートウェイへとシフトしています。アップストリーム性能の向上は、中小企業および高級住宅セグメントにおけるHFCの競争力も向上させます。カスケード深度、スペクトル状態、イングレス、および電力供給によって、電子機器の交換、ノードの分割、またはファイバーの拡張のどれが最も高い投資対効果をもたらすかが決まるため、導入の決定はプラント固有のものとなります。
分散アクセスと自動化によりネットワークの経済性が向上する
分散アクセスにより、物理層またはメディアアクセス機能が加入者により近くなり、アナログ光による制約が軽減され、より柔軟なヘッドエンド設計が可能になります。CableLabs の 2025 年 6 月の相互運用性イベントには、単一のネットワーク上に 3 つのコア サプライヤーと 5 つのリモート PHY サプライヤーが参加し、マルチベンダーの成熟度がさらに高まっていることを示しました。仮想化された CCAP は、弾力的な容量、ソフトウェア リリースの俊敏性、および共通の運用ツールを追加し、インテリジェント アンプとプロアクティブなネットワーク メンテナンスにより、顧客への影響が出る前に障害を特定できます。商業的な効果は機器の交換にとどまりません。オペレーターは、設備を統合し、トラブルシューティングを自動化し、HFC とファイバー アクセスを連携させることができます。オープン インターフェース、正確なテレメトリ、ライフサイクル ソフトウェア サポート、およびフィールド テスト済みの相互運用性を提供するベンダーは、より強力な地位を獲得します。分散インテリジェンスにより管理対象のエンドポイントと依存関係が増加するため、オペレーターは依然として規律あるオーケストレーションとサイバー セキュリティを必要とします。
ハイブリッドファイバー同軸市場の将来動向
統合されたDOCSIS 4.0プラットフォームにより、アップグレードの断片化が軽減されます。
ハイブリッドファイバー同軸ケーブル市場のトレンドは、全二重および拡張スペクトルDOCSISパスの両方をサポートする統合デバイスにますます集中していくでしょう。共有シリコンと構成可能なノード、アンプ、モデムにより、在庫の断片化を軽減しながら、オペレーターはスペクトル、カスケード、および電源条件に応じてアーキテクチャを選択できます。2025年の相互運用性テストでは、コア、リモートPHYデバイス、および顧客機器全体で参加が拡大していることが実証されました。時間の経過とともに、調達はDOCSIS 3.1互換性を維持し、ソフトウェア制御のスペクトルオプションを提供し、現場での認定を簡素化するプラットフォームを優先するでしょう。その結果、オペレーターのオーケストレーションシステムが混在構成を確実に管理できれば、展開の迅速化、予備部品の複雑さの軽減、ベンダー間の競争の強化が実現するはずです。
HFCと光ファイバーの統合運用が標準となる
通信事業者は、クラウドネイティブなアクセス、保証、加入者プラットフォームを共有することで、HFCと光ファイバーの管理をますます強化していくでしょう。共通のポリシー制御、テレメトリ、プロビジョニング、およびワークフォースツールにより、ネットワークが地域ごとに進化していく中で、運用上の重複を削減できます。Ciena Corporation、Corning Incorporated、Cisco Systems, Inc.、Nokia Corporation、Huawei Technologies Co., Ltd.、およびZTE Corporationは、光伝送、ルーティング、アクセスソフトウェア、および光ファイバーインフラストラクチャを通じて参加できます。HFCノードは徐々に光ファイバー集約ポイントとなり、生産性の高い同軸ケーブル資産を放棄することなく、選択的なFTTPオーバーレイを可能にする可能性があります。したがって、投資は、孤立したアクセス技術から、通信事業者が一貫したサービスと運用エクスペリエンスを維持しながら、最も経済的な物理媒体を選択できるアーキテクチャへとシフトしていくでしょう。
ハイブリッドファイバー同軸ケーブルの市場機会
1.8GHz屋外設備向け改修パッケージ
ハイブリッドファイバー同軸市場予測は、アンプ、タップ、スプリッタ、コネクタ、電源、ノード、テスト手順を含む調整済み改修パッケージへの投資を後押ししています。エンドツーエンドのパフォーマンスはカスケード動作、リターンパスノイズ、シールド、および現場での設置に依存するため、オペレーターは個別に定格されたコンポーネントではなく、検証済みの組み合わせを必要とします。サプライヤーは、展開サイクルを短縮する地域レベルの設計ツール、在庫キット、技術者トレーニング、および受け入れテストを作成できます。PCT International, Inc.、CommScope、およびARRIS International Limitedはラストマイルおよびアクセスネットワークの要件を中心に位置付けており、光およびソフトウェアパートナーがソリューションを拡張しています。商用モデルには、工場監査、段階的認定、および管理されたスペアが含まれ、断片化されたコンポーネント需要を、より明確なパフォーマンス責任を備えた再現可能な近代化プログラムに変換できます。
世代混合ネットワーク向け自動保証サービス
DOCSIS世代の混在、分散型デバイス、および拡大するアップストリームスペクトルにより、モデムテレメトリ、ノードパフォーマンス、アンプの状態、入力信号シグネチャ、および顧客体験を相関させる保証プラットフォームへの需要が高まっています。ベンダーは、異常検出、トポロジ推論、容量予測、および技術者ワークフロー統合を通じて、ソフトウェアおよびサービスの継続的な収益を構築できます。オペレーターは、出張回数の削減、障害分離の迅速化、およびノード分割やプラント修理の優先順位付けの改善といったメリットを享受できます。成功するソリューションには、説明可能な診断、安全なデータ処理、オープンAPI、および複数のサプライヤーの機器のサポートが必要です。アクセスベンダー、分析スペシャリスト、およびフィールドサービス組織間のパートナーシップは、特に大規模な社内エンジニアリングチームを持たない中規模オペレーターにとって、導入を加速させることができます。
最近の動向
- 2025年2月:Vecima Networks Inc.(TSX:VCM)は本日、システムリリース24.2.0でEntraリモートMACPHYノードの「ターボチャージド」DOCSIS 3.1サポートを発表しました。VecimaのEntra SC-1D2およびSC-2DリモートMACPHYノードにより、ブロードバンドサービスプロバイダー(BSP)は分散アクセスアーキテクチャ(DAA)の魅力的な利点を活用でき、コスト効率が高く、導入が容易で、将来性のある10ギガビットインターネットアクセスへの道が開かれます。ターボDOCSIS 3.1サポートにより、既存の1.2GHz HFC(ハイブリッドファイバー同軸)プラント内で提供可能な高速データ帯域幅が大幅に増加します。
- 2025年6月:ハーモニックは、ポーランド最大手のインターネットプロバイダーであるVectraが、マルチギガビットブロードバンドサービスの拡張を加速し、深層ファイバーインフラへの選択的な移行を可能にし、新しい卸売ファイバーおよびDOCSISサービスを強化するために、ハーモニックの業界をリードするcOS仮想化ブロードバンドプラットフォームを採用したことを発表しました。この導入は、分散アクセスアーキテクチャ(DAA)におけるハーモニックのPTPレス機能の世界初実装であり、信頼性の向上、運用の簡素化、コスト削減を実現し、ブロードバンド導入における新たな卓越性の基準を確立します。
- 2026年7月:Vecima Networksは、カナダの通信事業者Videotronと、同社のハイブリッドファイバー/同軸(HFC)ブロードバンドネットワークの近代化を支援する独占契約を締結しました。契約の財務詳細は公表されていません。この契約に基づき、VideotronはVecimaのEntraポートフォリオから、Entra仮想ケーブルモデム終端システム(vCMTS)、ERM3シリーズリモートPHYデバイス(RPD)、EN9000汎用アクセスプラットフォーム(GAP)ノードなど、複数のコンポーネントを導入します。これらの技術は、Videotronが次世代のソフトウェア定義型DOCSISネットワークへ移行するのを支援するように設計されています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -