
Mercato della fibra coaxial ibrida: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato ibrido fibra-coassiale (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (DOCSIS 3.0 e precedenti, DOCSIS 3.1); componente (CMTS/CCAP, cavo in fibra ottica, amplificatore, nodo ottico, ricetrasmettitore ottico, splitter, CPE) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008029
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
13,03 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
24,82 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,42 %
Tasso di crescita
Mercato di riferimento
170,61 miliardi di dollari USA
(2026-2034)
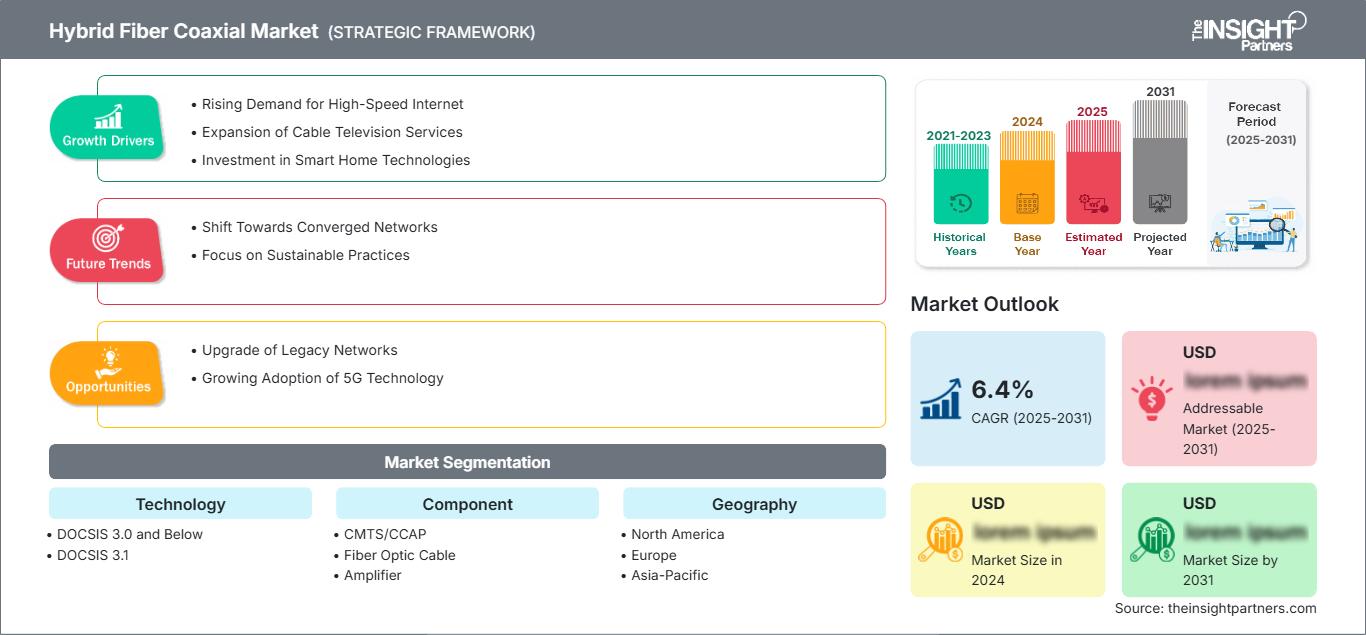
Il mercato ibrido fibra-cavo coassiale valeva 13,03 miliardi di dollari nel 2025 e si prevede che raggiungerà i 24,82 miliardi di dollari entro il 2034, registrando un CAGR del 7,49% nel periodo 2026-2034. Gli operatori stanno modernizzando le reti di accesso via cavo installate con architetture distribuite, headend virtualizzati, infrastrutture esterne a spettro più ampio, nodi ottici, amplificatori e apparecchiature avanzate per le sedi dei clienti, al fine di offrire maggiore capacità in upstream, minore latenza e connettività residenziale e aziendale più affidabile.
In tutto il Nord America, si prevede che il mercato ibrido fibra-cavo coassiale crescerà a un tasso annuo composto (CAGR) del 7,2-7,6% fino al 2034. Le reti via cavo raggiungono già oltre il 90% delle famiglie statunitensi, creando un'ampia area di potenziale aggiornamento per DOCSIS, accesso distribuito e amplificatori intelligenti. La pressione competitiva esercitata dalla fibra e dal wireless fisso sta accelerando la segmentazione dei nodi, l'espansione dello spettro, l'adozione di CCAP cloud-native e l'implementazione di servizi multigigabit simmetrici.
Analisi e approfondimenti sul mercato dei cavi coassiali ibridi fibra-cavo.
- Nord America: detiene una quota di mercato del 38-40% nel 2025 e cresce a un tasso annuo composto (CAGR) del 7,2-7,6% nel periodo 2026-2034, grazie all'ampia copertura via cavo, agli investimenti in DOCSIS 4.0, alla segmentazione dei nodi e alle piattaforme di accesso virtualizzate.
- USA: Rappresentano l'86-88% del Nord America nel 2025 e crescono a un tasso annuo composto (CAGR) del 7,3-7,7% grazie all'espansione dei servizi multigigabit simmetrici da parte degli operatori sulle connessioni esistenti.
- Europa: Rappresenta una quota del 25-27% nel 2025 e cresce a un tasso annuo composto (CAGR) del 6,3-6,7%, trainata da Germania, Regno Unito, Francia, Paesi Bassi e Belgio grazie agli aggiornamenti a DOCSIS 3.1.
- Asia-Pacifico: raggiungerà una quota di mercato del 23-25% entro il 2025 e si espanderà a un tasso annuo composto (CAGR) dell'8,2-8,6%, con Cina, Giappone, Corea del Sud, India e Australia a supporto della modernizzazione selettiva delle reti via cavo e della banda larga nelle aree urbane densamente popolate.
- Segmento più ampio: DOCSIS 3.1 detiene una quota di mercato del 65-69% nel 2025 e cresce a un tasso annuo composto (CAGR) del 7,8-8,2% fino al 2034, man mano che gli operatori estendono lo spettro utilizzabile e la capacità a monte.
- Segmento ad alta crescita: CMTS/CCAP rappresenta una quota di mercato del 20-24% nel 2025 e cresce a un tasso annuo composto (CAGR) del 9,0-9,4% fino al 2034, man mano che le architetture di accesso distribuite e virtualizzate si diffondono.
- Aziende chiave analizzate nel dettaglio: ARRIS International Limited; Ciena Corporation; Cisco Systems, Inc.; CommScope; Corning Incorporated; Huawei Technologies Co., Ltd.; Nokia Corporation; PCT International, Inc.; Vantiva SA; ZTE Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il percorso di sviluppo tecnologico dell'accesso via cavo comprende la trasmissione televisiva analogica, l'ampliamento della fibra ottica, l'amplificazione bidirezionale, i nodi ottici e le iterazioni DOCSIS. La produzione odierna si sta orientando verso dispositivi PHY remoti, sistemi di terminazione modem via cavo virtuali, apparecchiature client compatibili e infrastrutture esterne in grado di supportare sia 1,2 GHz che 1,8 GHz. I fornitori dovrebbero integrare le attività di progettazione del silicio, ingegneria delle radiofrequenze, trasporto ottico, alimentazione, raffreddamento e validazione del software per supportare gli aggiornamenti di rete in servizio senza interrompere la connettività su una vasta base installata.
Fino al 2034, gli investimenti si concentreranno sull'implementazione di DOCSIS 4.0 in Nord America, sull'ottimizzazione di DOCSIS 3.1 in Europa e su aggiornamenti selettivi in America Latina, Asia e Medio Oriente. CableLabs definisce le specifiche per velocità di download fino a 10 Gbps e velocità di upload fino a 6 Gbps per DOCSIS 4.0. I requisiti normativi in materia di banda larga stimolano l'adozione di reti fisse a maggiore capacità. Apertura, efficienza energetica, sicurezza informatica e capacità di migrazione stanno diventando sempre più importanti nel processo decisionale di acquisto.
Ambito del rapporto sul mercato dei coassiali ibridi fibra-cavo
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 13,03 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 24,82 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,42% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei cavi coassiali ibridi fibra-cavo
Il mercato ibrido fibra-cavo coassiale sarà trainato dalla crescente domanda di larghezza di banda in upstream, dalla simultaneità dei dispositivi, dalle applicazioni cloud e dalla necessità dei fornitori di servizi di preservare i propri investimenti di rete esistenti. DOCSIS 4.0 consentirebbe l'erogazione simmetrica di servizi multigigabit utilizzando la stessa infrastruttura ibrida fibra-cavo coassiale esistente, riducendo così i lavori civili necessari per la sostituzione immediata con la fibra. Di conseguenza, la domanda si estende dalla centrale, al software e al core CCAP fino a nodi, amplificatori, componenti passivi, ricetrasmettitori e gateway.
La fornitura a monte è composta da semiconduttori RF, componenti ottici, cavi speciali, connettori, alimentazione e silicio a banda larga. A livello intermedio, si ha l'integrazione della piattaforma di accesso, delle infrastrutture esterne, della telemetria e delle apparecchiature presso le sedi dei clienti. L'integrazione è seguita dalla progettazione dello spettro, dalla segmentazione e dai programmi di manutenzione. L'interoperabilità migliora, ma i cicli di qualificazione e la dipendenza dal silicio potrebbero rappresentare delle sfide per il programma.
L'analisi del mercato dei cavi ibridi fibra-coassiale rivela dinamiche competitive in termini di fornitori di accesso full stack, fornitori di trasporto ottico, produttori di cavi e fornitori di apparecchiature per edifici. ARRIS International Limited e CommScope detengono rispettivamente ampi portafogli DOCSIS e di trasporto ottico, mentre Cisco Systems, Inc., Nokia Corporation, Huawei Technologies Co., Ltd. e ZTE Corporation competono in piattaforme di accesso, soluzioni di routing, software e gateway a banda larga.
L'investimento si concentrerà su CCAP virtualizzato, PHY remoto, infrastruttura a 1,8 GHz, automazione della gestione dei guasti e operazioni convergenti HFC/Fibra. Ciena Corporation e Corning Incorporated forniscono servizi di trasporto ottico e potenziamento della fibra, PCT International, Inc. fornisce connettività dell'ultimo miglio, mentre Vantiva SA si occupa dei dispositivi per le sedi aziendali. La competizione strategica si basa su roadmap di interoperabilità, gestione del ciclo di vita, efficienza energetica, sicurezza informatica e gestione della migrazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato ibrido fibra-cavo coassiale: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei cavi coassiali ibridi fibra-cavo
Nel 2025, il Nord America ha rappresentato il 38-40% del fatturato globale e si prevede che registrerà un CAGR del 7,2-7,6% nel periodo 2026-2034. La quota di mercato delle reti ibride fibra-coassiale riflette l'ampia copertura via cavo, le considerevoli infrastrutture coassiali installate e la spesa costante per l'accesso distribuito. CableLabs osserva che le reti a banda larga via cavo statunitensi raggiungono oltre il 90% delle famiglie, offrendo agli operatori un'ampia base per aggiornamenti graduali delle apparecchiature elettroniche.
Il valore regionale è trainato dagli Stati Uniti, mentre il Canada fornisce reti via cavo avanzate e il Messico si occupa della diffusione urbana dei cavi. Gli operatori stanno passando agli analogici ottici, utilizzando la tecnologia PHY remota, suddividendo i nodi, aumentando lo spettro in upstream e installando amplificatori intelligenti. L'acquisto di apparecchiature viene effettuato con prodotti retrocompatibili, in grado di supportare gli utenti DOCSIS 3.1 e di consentire future migrazioni verso DOCSIS 4.0. La crescente concorrenza dovuta alla FTTH e al wireless fisso sta creando un'esigenza urgente, ma l'infrastruttura HFC continua a essere economicamente vantaggiosa grazie ai costi inferiori di canalizzazione, derivazioni, alimentazione e manodopera specializzata.
Mercato statunitense dei cavi coassiali ibridi in fibra ottica
Nel 2025 gli Stati Uniti rappresentavano l'86-88% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 7,3-7,3% fino al 2034. Gli operatori stanno implementando piani simmetrici, installando nodi digitali e adottando la tecnologia Full Duplex o Extended Spectrum DOCSIS, a seconda dell'architettura della rete. Le implementazioni di Comcast dimostrano che i servizi multi-gigabit possono essere distribuiti sulla rete residenziale esistente tramite aggiornamenti graduali, mantenendo la compatibilità con i modem preesistenti.
ARRIS International Limited, CommScope, Cisco Systems, Inc., Vantiva SA, Corning Incorporated e PCT International, Inc. dispongono di prodotti e canali rilevanti. Le tendenze applicative includono telelavoro, cloud gaming, video interattivi, connettività di sicurezza e servizi aziendali a banda larga con una migliore capacità di upstream. Gli operatori ora valutano il rilevamento automatico dei guasti, l'accesso definito dal software e i sistemi operativi comuni tra HFC e fibra. La preferenza per la fibra rappresenta un ostacolo per gli operatori HFC, ma gli investimenti in HFC possono portare a un aumento di capacità più rapido rispetto alla ricostruzione di derivazioni e impianti di distribuzione. La ricostruzione prolungherà il periodo di ammortamento.
Mercato europeo dei cavi coassiali ibridi fibra-cavo
La quota di mercato europea si attesta tra il 25% e il 27% nel 2025, con una crescita annua composta (CAGR) prevista tra il 6,3% e il 6,7%. La Germania è leader nella regione grazie all'elevato numero di abitazioni servite dalla fibra ottica, alla concorrenza dei servizi gigabit e all'implementazione dello standard DOCSIS 3.1. Il Regno Unito mantiene il suo potenziale di crescita grazie alla forte presenza della fibra nelle città e a una strategia di convergenza, in cui gli operatori sviluppano la fibra solo dove necessario, lasciando fattibile il collegamento coassiale.
In Francia, il potenziamento delle reti via cavo e lo sviluppo della fibra ottica favoriscono l'aggiornamento delle reti HFC piuttosto che la riqualificazione completa delle infrastrutture esistenti. Italia e Spagna offrono opportunità limitate per la televisione via cavo, a causa della presenza di operatori, centri turistici e complessi residenziali multi-unità. Belgio e Paesi Bassi sono caratterizzati da un'elevata penetrazione del mercato via cavo e da livelli di servizio avanzati. I produttori europei devono concentrarsi sul risparmio energetico, sulle questioni di sicurezza, sull'interoperabilità e sull'obiettivo di garantire la connettività gigabit a ogni abitazione entro il 2030, nell'ambito del programma del Decennio Digitale.
Mercato dei cavi coassiali ibridi fibra-cavo nella regione Asia-Pacifico
La quota di mercato dell'area Asia-Pacifico nel 2025 era compresa tra il 23% e il 25%, con un tasso di crescita annuo composto (CAGR) previsto tra l'8,2% e l'8,6%. La Cina è all'avanguardia nella produzione di apparecchiature e in alcuni aggiornamenti di rete, mentre Giappone e Corea del Sud si concentrano sull'affidabilità e sulla densità urbana. L'India rappresenta opportunità di mercato mirate grazie alle società di telecomunicazioni via cavo e all'accesso a banda larga per più unità abitative. L'Australia mantiene una forte penetrazione dell'HFC nella sua rete di accesso nazionale.
La fibra ottica è la tecnologia dominante nella banda larga fissa dell'area APAC, pertanto l'attenzione si concentra maggiormente sull'aggiornamento delle infrastrutture esistenti piuttosto che sulla costruzione di nuove strutture. La trasformazione digitale, guidata dai governi, dalla produzione locale di apparecchiature e dall'elevata densità di popolazione, accelera il processo di ammodernamento, mentre l'intensa concorrenza nel settore FTTH richiede investimenti di capitale oculati.
Mercato dei cavi coassiali ibridi in fibra ottica in Medio Oriente e Africa
Si prevede che la regione MEA crescerà a un tasso annuo composto (CAGR) del 6,8-7,2% fino al 2034. Gli Emirati Arabi Uniti sono leader nella connettività a banda larga urbana di alta gamma e nel settore alberghiero, mentre i programmi di infrastrutture digitali dell'Arabia Saudita creano opportunità per reti di accesso selettive. Il Sudafrica offre la domanda più consolidata di servizi di ingegneria e infrastrutture per cavi nella regione, mentre il resto della regione MEA rimane guidato da progetti specifici.
La resilienza dell'alimentazione, il calore, la polvere, la logistica delle importazioni e la disponibilità dei tecnici influenzano la scelta delle apparecchiature. Le strategie nazionali che privilegiano la fibra limitano un'ampia espansione delle reti HFC, ma i sistemi di distribuzione esistenti per il settore alberghiero, i campus universitari, le abitazioni private e le emittenti televisive possono giustificare aggiornamenti di nodi, amplificatori e componenti passivi quando il riutilizzo riduce significativamente i costi di costruzione.
Analisi di segmentazione
Tecnologia
Si prevede che il settore tecnologico crescerà a un tasso annuo composto (CAGR) del 7,4-7,8% nel periodo 2026-2034. Il mercato ibrido fibra-cavo coassiale comprende la gestione della capacità delle infrastrutture esistenti e l'espansione avanzata dello spettro. Lo standard DOCSIS 3.1 domina la spesa attuale perché supporta servizi gigabit su infrastrutture consolidate, mentre le generazioni precedenti rimangono installate in reti sensibili al prezzo e richiedono apparecchiature compatibili da parte del cliente, manutenzione e una migrazione graduale.
- DOCSIS 3.0 e versioni precedenti: i sistemi legacy mantengono una base installata significativa nelle reti più piccole, sostenendo la domanda di modem, amplificatori, componenti passivi, ricambi per la manutenzione e modernizzazioni attentamente pianificate, tutti compatibili.
- DOCSIS 3.1: La tecnologia leader supporta una maggiore efficienza spettrale, OFDM, livelli di servizio gigabit e aggiornamenti upstream flessibili, rappresentando il principale ponte verso l'accesso distribuito e la predisposizione per DOCSIS 4.0.
Componente
Si prevede che il componente crescerà a un tasso annuo composto (CAGR) del 7,6-8,0% fino al 2034. La creazione di valore è distribuita tra controllo degli accessi centralizzato o virtualizzato, trasporto ottico, infrastrutture esterne alimentate, distribuzione RF passiva e dispositivi dei clienti. Gli acquisti privilegiano sempre più moduli interoperabili, telemetria remota, basso consumo energetico e design sostituibili sul campo che possono supportare l'espansione graduale dello spettro senza ricostruire l'intera rete.
- CMTS/CCAP: Le piattaforme centrali controllano l'accesso degli abbonati e le risorse dello spettro, con le architetture CCAP virtualizzate e distribuite che acquisiscono importanza strategica grazie alla scalabilità, all'automazione e all'interoperabilità tra diversi fornitori.
- Cavo in fibra ottica: l'approfondimento della rete in fibra collega centrali, hub e nodi, riducendo le dimensioni dei gruppi di servizio e supportando l'espansione della capacità, pur mantenendo la distribuzione coassiale in prossimità degli abbonati.
- Amplificatore: Gli amplificatori intelligenti da 1,2 GHz e 1,8 GHz estendono lo spettro di rete, supportano prestazioni di upstream superiori e forniscono telemetria operativa senza richiedere la rimozione immediata delle cascate alimentate.
- Nodo ottico: i nodi PHY digitali e remoti avvicinano l'elaborazione del segnale ai clienti, migliorano la qualità del segnale, semplificano la segmentazione e costituiscono la base operativa per l'accesso distribuito.
- Ricetrasmettitore ottico: i moduli ottici plug-in e integrati collegano le piattaforme di accesso ai nodi, consentendo un trasporto a maggiore capacità, una portata flessibile e un'architettura più efficiente dalla centrale alla periferia della rete.
- Splitter: Gli splitter passivi rimangono essenziali per la distribuzione dei segnali RF tra abitazioni e condomini, e la compatibilità con le frequenze più elevate diventa fondamentale durante gli aggiornamenti dello spettro DOCSIS.
- CPE: i modem e i gateway via cavo traducono la capacità di rete in esperienza utente, rendendo le prestazioni Wi-Fi, la sicurezza informatica, la compatibilità con le versioni precedenti e la gestione remota criteri di acquisto decisivi.
Panoramica dell'opportunità
|
Componente |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
CMTS/CCAP |
Alto |
CCAP virtuale |
Scalatura |
|
Cavo in fibra ottica |
Alto |
Approfondimento delle fibre |
Maturo |
|
Amplificatore |
Mezzo |
Amplificatori intelligenti |
Scalatura |
|
Nodo ottico |
Alto |
PHY remoto |
Scalatura |
|
Ricetrasmettitore ottico |
Mezzo |
Ottiche collegabili |
Scalatura |
|
Splitter |
Basso |
1,8 GHz |
Maturo |
|
CPE |
Alto |
Modem unificati |
Scalatura |
Fattori trainanti della crescita e analisi del loro impatto sul mercato dei cavi coassiali ibridi fibra-cavo coassiale
La ridotta estensione dei cavi installati riduce i costi di espansione della capacità.
L'ampia estensione delle reti via cavo rappresenta un potente motore economico, poiché consente agli operatori di aggiornare l'elettronica, lo spettro e la segmentazione, mantenendo al contempo condotti, derivazioni, alimentazione e gran parte della rete di distribuzione coassiale. Secondo CableLabs, la banda larga via cavo raggiunge oltre il 90% delle famiglie statunitensi, rendendo gli aggiornamenti graduali rilevanti per un'ampia base di utenti. L'impatto sul mercato si estende ai core CMTS/CCAP, ai nodi ottici, agli amplificatori, ai componenti passivi, ai ricetrasmettitori e ai modem, anziché a una singola categoria di apparecchiature. Gli operatori possono concentrarsi inizialmente sui gruppi di utenti più congestionati, allineare la spesa alla domanda degli abbonati e preservare i ricavi durante la fase di costruzione. I fornitori traggono vantaggio da prodotti che supportano generazioni miste, provisioning remoto e sostituzione modulare sul campo. Questo approccio non elimina la futura migrazione alla fibra, ma migliora la flessibilità temporale e consente agli operatori di monetizzare l'infrastruttura esistente in attesa che le condizioni competitive e i costi di capitale si evolvano.
La crescente domanda a monte rende ancora più urgente la modernizzazione del DOCSIS.
La collaborazione video, il backup su cloud, le telecamere connesse, i carichi di lavoro dei creatori, il gaming e le applicazioni aziendali stanno aumentando l'importanza strategica della capacità di upstream. CableLabs afferma che DOCSIS 4.0 supporta fino a 10 Gbps in downstream e 6 Gbps in upstream, superando significativamente i precedenti limiti di upstream. Questa capacità spinge gli operatori a valutare DOCSIS 3.1 ad alta suddivisione, DOCSIS Full Duplex, DOCSIS a spettro esteso e la relativa predisposizione per le infrastrutture esterne. La domanda di mercato si sposta verso nodi con capacità simmetriche, amplificatori, silicio unificato, telemetria più potente e gateway in grado di offrire nuovi livelli di servizio. Prestazioni di upstream più elevate migliorano anche la competitività dell'HFC nei segmenti delle piccole imprese e residenziali di fascia alta. Le decisioni di implementazione rimangono specifiche per ogni impianto, poiché la profondità della cascata, le condizioni dello spettro, l'ingresso e l'alimentazione determinano se la sostituzione dell'elettronica, la segmentazione dei nodi o l'estensione della fibra offrano il miglior ritorno sull'investimento.
L'accesso distribuito e l'automazione migliorano l'economia della rete.
L'accesso distribuito avvicina le funzioni di livello fisico o di accesso al mezzo trasmissivo agli abbonati, riducendo i vincoli dell'ottica analogica e consentendo una progettazione più flessibile delle centrali di testa. L'evento di interoperabilità di CableLabs del giugno 2025 ha coinvolto tre fornitori di core e cinque fornitori di PHY remoti su un'unica rete, a dimostrazione di una maggiore maturità multi-vendor. Il CCAP virtualizzato aggiunge capacità elastica, agilità nel rilascio del software e strumenti operativi comuni, mentre gli amplificatori intelligenti e la manutenzione proattiva della rete aiutano a identificare i problemi prima che abbiano un impatto sui clienti. L'effetto commerciale va oltre la semplice sostituzione delle apparecchiature: gli operatori possono consolidare le infrastrutture, automatizzare la risoluzione dei problemi e coordinare l'HFC con l'accesso in fibra. I fornitori che offrono interfacce aperte, telemetria accurata, supporto software per l'intero ciclo di vita e interoperabilità testata sul campo acquisiscono un posizionamento più forte. Gli operatori necessitano comunque di un'orchestrazione rigorosa e di una solida sicurezza informatica, poiché la distribuzione dell'intelligenza aumenta il numero di endpoint gestiti e le relative dipendenze.
Tendenze future del mercato ibrido fibra-cavo coassiale
Le piattaforme DOCSIS 4.0 unificate riducono la frammentazione degli aggiornamenti.
Le tendenze del mercato delle reti ibride fibra-coassiale si concentreranno sempre più su dispositivi unificati che supportano sia percorsi Full Duplex che Extended Spectrum DOCSIS. La condivisione di silicio e la configurazione di nodi, amplificatori e modem possono ridurre la frammentazione dell'inventario, consentendo al contempo agli operatori di selezionare le architetture in base allo spettro, alla cascata e alle condizioni di alimentazione. I test di interoperabilità del 2025 hanno dimostrato una crescente partecipazione tra core, dispositivi PHY remoti e apparecchiature del cliente. Nel tempo, gli acquisti privilegeranno le piattaforme che preservano la compatibilità DOCSIS 3.1, offrono opzioni di spettro controllate via software e semplificano la qualificazione sul campo. Il risultato dovrebbe essere un'implementazione più rapida, una minore complessità di gestione dei ricambi e una maggiore concorrenza tra i fornitori, a condizione che i sistemi di orchestrazione degli operatori siano in grado di gestire in modo affidabile configurazioni miste.
Le operazioni convergenti HFC e fibra ottica diventano lo standard
Gli operatori gestiranno sempre più le reti HFC e in fibra ottica attraverso piattaforme condivise di accesso, garanzia e gestione degli abbonati, native del cloud. Strumenti comuni per il controllo delle policy, la telemetria, il provisioning e la gestione della forza lavoro possono ridurre la duplicazione operativa, mentre le reti si evolvono quartiere per quartiere. Ciena Corporation, Corning Incorporated, Cisco Systems, Inc., Nokia Corporation, Huawei Technologies Co., Ltd. e ZTE Corporation possono partecipare attraverso il trasporto ottico, il routing, il software di accesso e l'infrastruttura in fibra ottica. I nodi HFC potrebbero progressivamente diventare punti di aggregazione in fibra, consentendo sovrapposizioni FTTP selettive senza abbandonare le risorse coassiali produttive. Gli investimenti si sposteranno quindi dalle tecnologie di accesso isolate verso architetture che consentano agli operatori di scegliere il mezzo fisico più economico, mantenendo al contempo un servizio e un'esperienza operativa coerenti.
Opportunità di mercato per i cavi coassiali ibridi in fibra
Pacchetti di retrofit per impianti esterni a 1,8 GHz
Le previsioni di mercato per le reti ibride fibra-coassiale supportano gli investimenti in pacchetti di retrofit coordinati che comprendono amplificatori, derivatori, splitter, connettori, alimentatori, nodi e procedure di test. Gli operatori necessitano di combinazioni validate piuttosto che di singoli componenti con specifiche precise, poiché le prestazioni end-to-end dipendono dal comportamento a cascata, dal rumore del percorso di ritorno, dalla schermatura e dall'installazione sul campo. I fornitori possono creare strumenti di progettazione a livello locale, kit di inventario, formazione per i tecnici e test di accettazione che riducono i cicli di implementazione. PCT International, Inc., CommScope e ARRIS International Limited sono posizionate in base ai requisiti dell'ultimo miglio e delle reti di accesso, mentre i partner ottici e software estendono la soluzione. I modelli commerciali possono includere audit degli impianti, qualifiche a fasi e gestione dei pezzi di ricambio, trasformando la domanda frammentata di componenti in programmi di modernizzazione ripetibili con una maggiore responsabilità in termini di prestazioni.
Servizi di garanzia automatizzati per reti multigenerazionali.
Le diverse generazioni di DOCSIS, i dispositivi distribuiti e l'espansione dello spettro upstream creano una domanda di piattaforme di garanzia che correlino la telemetria del modem, le prestazioni dei nodi, le condizioni degli amplificatori, le firme di ingresso e l'esperienza del cliente. I fornitori possono generare ricavi ricorrenti da software e servizi attraverso il rilevamento delle anomalie, l'inferenza della topologia, la previsione della capacità e l'integrazione del flusso di lavoro dei tecnici. Gli operatori beneficiano di un minor numero di interventi sul campo, di un isolamento dei guasti più rapido e di una migliore prioritizzazione delle divisioni dei nodi o delle riparazioni degli impianti. Le offerte di successo richiedono diagnostica interpretabile, gestione sicura dei dati, API aperte e supporto per apparecchiature di più fornitori. Le partnership tra fornitori di accesso, specialisti di analisi e organizzazioni di assistenza sul campo possono accelerare l'adozione, in particolare per gli operatori di medie dimensioni che non dispongono di grandi team di ingegneri interni.
Sviluppi recenti
- Febbraio 2025: Vecima Networks Inc. (TSX: VCM) ha annunciato oggi il supporto "Turbocharged" per DOCSIS 3.1 per i nodi MACPHY remoti Entra con la versione di sistema 24.2.0. I nodi MACPHY remoti Entra SC-1D2 e SC-2D di Vecima consentono ai fornitori di servizi a banda larga (BSP) di accedere ai vantaggi dell'architettura di accesso distribuito (DAA) e offrono un percorso conveniente, facile da implementare e a prova di futuro verso l'accesso a Internet a 10 Gigabit. Il supporto Turbo DOCSIS 3.1 aumenta significativamente la larghezza di banda dati ad alta velocità disponibile che può essere offerta all'interno di un'infrastruttura HFC (Hybrid Fiber Coax) a 1,2 GHz esistente.
- Giugno 2025: Harmonic ha annunciato che Vectra, uno dei maggiori provider internet in Polonia, ha scelto la piattaforma di banda larga virtualizzata cOS di Harmonic, leader del settore, per accelerare l'espansione dei suoi servizi a banda larga multigigabit, consentire una migrazione selettiva verso un'infrastruttura in fibra ottica profonda e supportare le sue nuove offerte all'ingrosso in fibra e DOCSIS. Questa implementazione rappresenta la prima al mondo della funzionalità PTP-less di Harmonic per l'architettura di accesso distribuito (DAA), stabilendo nuovi standard di eccellenza per le implementazioni a banda larga con maggiore affidabilità, semplificazione delle operazioni e riduzione dei costi.
- Luglio 2026: Vecima Networks ha siglato un accordo esclusivo con l'operatore di telecomunicazioni canadese Videotron per supportare la modernizzazione della sua rete a banda larga ibrida fibra/coassiale (HFC). I dettagli finanziari dell'accordo non sono stati resi noti. In base all'accordo, Videotron implementerà diversi componenti del portfolio Entra di Vecima, tra cui il sistema di terminazione virtuale del modem via cavo Entra (vCMTS), i dispositivi Remote PHY (RPD) della serie ERM3 e il nodo EN9000 Generic Access Platform (GAP). Queste tecnologie sono progettate per aiutare Videotron nella transizione verso una rete DOCSIS di nuova generazione definita via software.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -