
Marché des réseaux hybrides fibre-coaxial : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des solutions hybrides fibre-coaxiales : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par technologie (DOCSIS 3.0 et versions antérieures, DOCSIS 3.1) ; composant (CMTS/CCAP, câble à fibre optique, amplificateur, nœud optique, émetteur-récepteur optique, répartiteur, CPE) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008029
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
13,03 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
24,82 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,42 %
taux de croissance
Marché adressable
170,61 milliards de dollars américains
(2026-2034)
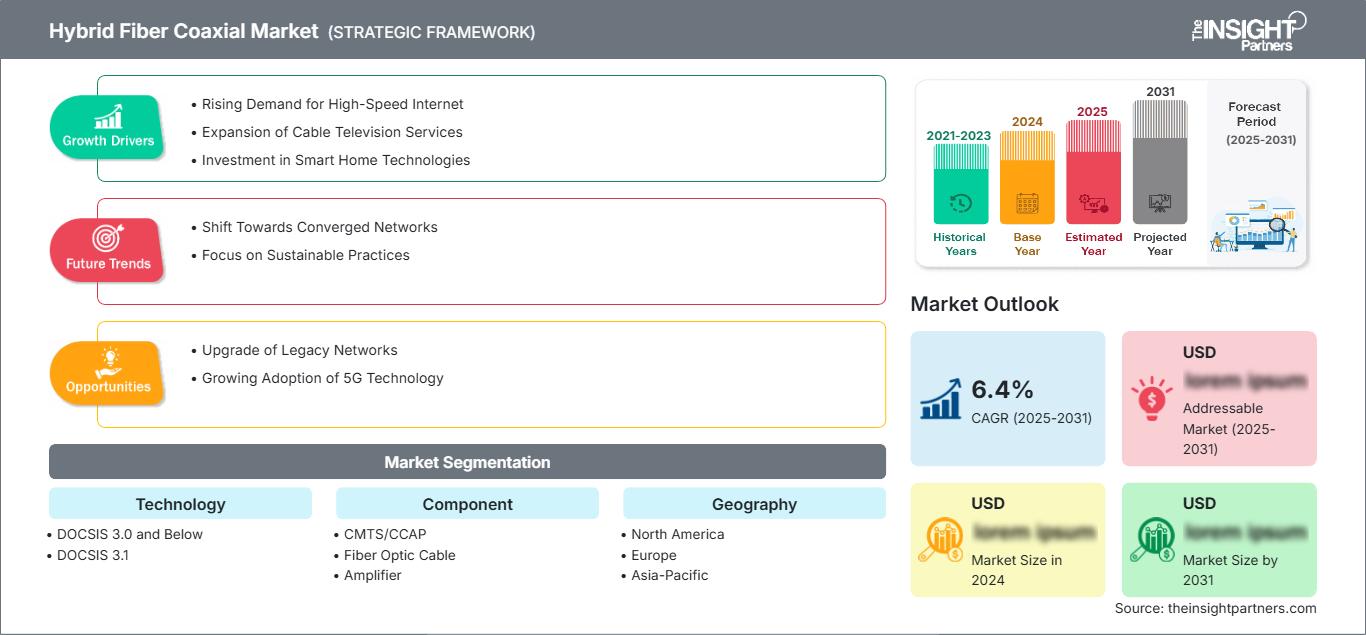
Le marché hybride fibre-coaxial était évalué à 13,03 milliards de dollars américains en 2025 et devrait atteindre 24,82 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 7,49 % entre 2026 et 2034. optiques, des amplificateurs et des équipements clients avancés afin d'offrir une capacité élevée accumulée, une latence réduite et une connectivité résidentielle et professionnelle plus fiable.
En Amérique du Nord, le marché des solutions hybrides fibre-coaxiale devrait connaître une croissance annuelle composée (TCAC) de 7,2 % à 7,6 % d'ici 2034. Les réseaux câblés couvrent déjà plus de 90 % des foyers américains, offrant ainsi un vaste potentiel d'extension pour les technologies DOCSIS, l'accès distribué et les amplificateurs intelligents. La concurrence accumulée entre la fibre optique et les solutions sans fil fixe accélère la segmentation des nœuds, l'expansion du spectre, l'adoption de solutions CCAP natives du cloud et le déploiement de services multigigabits symétriques.
Analyse et perspectives du marché des solutions hybrides fibres-coaxiales
- Amérique du Nord : Détient une part de marché de 38 à 40 % en 2025 et connaît une croissance annuelle composée de 7,2 à 7,6 % entre 2026 et 2034, grâce à une couverture avec étendue, aux investissements dans DOCSIS 4.0, à la segmentation des nœuds et aux plateformes d'accès virtualisées.
- États-Unis : Représentent 86 à 88 % de l'Amérique du Nord en 2025 et progressent à un TCAC de 7,3 à 7,7 % à mesure que les opérateurs étendent les services multigigabits symétriques sur les connexions existantes.
- Europe : Représente une part de marché de 25 à 27 % en 2025 et connaît une croissance annuelle composée de 6,3 à 6,7 %, tirée par l'Allemagne, le Royaume-Uni, la France, les Pays-Bas et la Belgique grâce aux mises à niveau DOCSIS 3.1.
- Asie-Pacifique : Elle captera une part de marché de 23 à 25 % en 2025 et connaîtra une croissance annuelle composée de 8,2 à 8,6 %, la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie soutenant une modernisation sélective du câble et un déploiement dense du haut débit urbain.
- Segment le plus important : DOCSIS 3.1 détient une part de marché de 65 à 69 % en 2025 et connaît une croissance annuelle composée de 7,8 à 8,2 % jusqu'en 2034, à mesure que les opérateurs étendent le spectre utilisable et la capacité en amont.
- Segment à forte croissance : CMTS/CCAP représente 20 à 24 % de parts de marché en 2025 et progresse à un TCAC de 9,0 à 9,4 % jusqu'en 2034 à mesure que les architectures d'accès distribuées et virtualisées se développent.
- Principales entreprises analysées en détail : ARRIS International Limited ; Société Ciena ; Cisco Systems, Inc. ; CommScope ; Corning Incorporée ; Huawei Technologies Co., Ltd. Société Nokia ; PCT International, Inc. ; Vaniva SA ; Société ZTE.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique de l'accès par câble comprend la diffusion de télévision analogique, l'approfondissement des fibres optiques, l'amplification bidirectionnelle, les nœuds optiques et les itérations DOCSIS. La production actuelle s'oriente vers les dispositifs RPH (Remote PHY), les systèmes de terminaison de modem câble virtuel, les équipements clients compatibles et les infrastructures extérieures capables de prendre en charge les fréquences de 1,2 GHz ou 1,8 GHz. Les fournisseurs doivent intégrer les efforts de conception de semi-conducteurs, d'ingénierie radiofréquence, de transport optique, d'alimentation électrique, de refroidissement et de validation logicielle afin de permettre les mises à niveau du réseau en service sans interruption de la connectivité sur un parc installé important.
D’ici à 2034, les investissements seront axés sur le déploiement de DOCSIS 4.0 en Amérique du Nord, l’optimisation de DOCSIS 3.1 en Europe et des mises à niveau ciblées en Amérique latine, en Asie et au Moyen-Orient. CableLabs définit des spécifications permettant des débits descendants jusqu’à 10 Gbit/s et des débits montants jusqu’à 6 Gbit/s pour DOCSIS 4.0. Les exigences réglementaires en matière de haut débit encouragent l’adoption de réseaux fixes à plus haute capacité. L’ouverture, l’efficacité énergétique, la cybersécurité et la capacité de migration sont des critères de plus en plus importants dans le processus de décision d’achat.
Rapport sur le marché des câbles hybrides fibre-coaxiaux : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 13,03 milliards de dollars américains |
| Taille du marché d'ici 2034 | 24,82 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,42% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des câbles coaxiaux à fibre hybride
Le marché des solutions hybrides fibre-coaxiale sera porté par la demande croissante de bande passante montante, la simultanéité des équipements, les applications cloud et la nécessité pour les fournisseurs de services de préserver leurs investissements réseau existants. La norme DOCSIS 4.0 permettra la fourniture de services multigigabits symétriques en utilisant l'infrastructure hybride fibre-coaxiale existante, réduisant ainsi les travaux de génie civil nécessaires à un remplacement immédiat par la fibre. Par conséquent, la demande s'étend des têtes de réseau, logiciels et cœurs CCAP aux nœuds, amplificateurs, composants passifs, émetteurs-récepteurs et passerelles.
L'approvisionnement en amont comprend des semi-conducteurs RF, des composants optiques, des câbles spéciaux, des connecteurs, de l'alimentation et des puces à large bande. En aval, on observe l'intégration de la plateforme d'accès, du réseau extérieur, de la télémétrie et des équipements chez le client. Cette intégration est suivie de l'ingénierie du spectre, de la segmentation et des programmes de maintenance. L'interopérabilité s'en trouve améliorée, mais les cycles de qualification et la dépendance au silicium pourraient constituer des défis pour le programme.
L'analyse du rapport sur le marché des solutions hybrides fibre-coaxiale révèle une dynamique concurrentielle marquée par la présence de fournisseurs d'accès complets, de fournisseurs de transport optique, de fabricants de câbles et de fournisseurs d'équipements de locaux. ARRIS International Limited et CommScope proposent respectivement d'importantes solutions DOCSIS et de transport optique, tandis que Cisco Systems, Inc., Nokia Corporation, Huawei Technologies Co., Ltd. et ZTE Corporation se positionnent sur les plateformes d'accès, les solutions de routage, les logiciels et les passerelles haut débit.
L'investissement portera sur la virtualisation du CCAP, le PHY distant, l'infrastructure 1,8 GHz, l'automatisation des interventions en cas de défaillance et la convergence des opérations HFC/fibre. Ciena Corporation et Corning Incorporated fournissent des services de transport optique et d'approfondissement de la fibre, PCT International, Inc. assure la connectivité du dernier kilomètre, tandis que Vantiva SA se spécialise dans les équipements sur site. La compétitivité stratégique repose sur les feuilles de route d'interopérabilité, la gestion du cycle de vie, l'efficacité énergétique, la cybersécurité et la gestion de la migration.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des câbles coaxiaux hybrides à fibre optique : perspectives stratégiques
Perspectives régionales
Marché nord-américain des câbles coaxiaux hybrides à fibre optique
L'Amérique du Nord représentait 38 à 40 % du chiffre d'affaires mondial en 2025 et devrait enregistrer un TCAC de 7,2 à 7,6 % entre 2026 et 2034. La part de marché des solutions hybrides fibre-coaxiales s'explique par une couverture câblée étendue, un important réseau coaxial installé et des investissements soutenus dans l'accès distribué. CableLabs souligne que les réseaux haut débit câblés américains couvrent plus de 90 % des foyers, offrant ainsi aux opérateurs une large base pour des mises à niveau électroniques progressives.
La valeur régionale est principalement portée par les États-Unis, tandis que le Canada fournit des réseaux câblés avancés et le Mexique assure le déploiement du câble en milieu urbain. Les opérateurs se tournent vers les technologies optiques analogiques, utilisent la technologie Remote PHY, segmentent les nœuds, augmentent le spectre montant et installent des amplificateurs intelligents. L'acquisition d'équipements se fait avec des produits rétrocompatibles, compatibles avec les utilisateurs DOCSIS 3.1 et permettant les futures migrations vers DOCSIS 4.0. La concurrence accrue liée au FTTH et au sans fil fixe crée un besoin urgent, mais l'infrastructure HFC reste économiquement viable grâce à des coûts inférieurs en matière de conduits, de points de raccordement, d'alimentation électrique et de main-d'œuvre qualifiée.
Marché américain des câbles coaxiaux hybrides à fibre optique
Les États-Unis représentaient 86 à 88 % des revenus en Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,3 % jusqu'en 2034. Les opérateurs déploient des offres symétriques, installent des nœuds numériques et mettent en œuvre le DOCSIS Full Duplex ou à spectre étendu, en fonction de l'architecture du réseau. Les déploiements de Comcast démontrent que les services multi-gigabits peuvent être déployés sur le réseau résidentiel existant grâce à des mises à niveau progressives, les modems existants étant pris en charge.
ARRIS International Limited, CommScope, Cisco Systems, Inc., Vantiva SA, Corning Incorporated et PCT International, Inc. proposent des produits et des canaux de distribution adaptés. Les tendances applicatives incluent le télétravail, le cloud gaming, la vidéo interactive, la connectivité de sécurité et les services haut débit pour entreprises avec une capacité montante améliorée. Les opérateurs s'intéressent désormais à la détection automatisée des pannes, à l'accès défini par logiciel et aux systèmes d'exploitation communs aux réseaux HFC et fibre optique. La préférence pour la fibre optique constitue un obstacle pour les opérateurs HFC, mais investir dans le HFC permet des gains de capacité plus rapides qu'avec la reconstruction des points de raccordement et du réseau de distribution. La reconstruction allonge la période de retour sur investissement.
Marché européen des fibres hybrides coaxiales
La part de l'Europe devrait se situer entre 25 % et 27 % en 2025 et afficher un taux de croissance annuel composé (TCAC) de 6,3 % à 6,7 %. L'Allemagne domine la région grâce à un nombre élevé de foyers câblés, à la concurrence des services gigabit et au déploiement de la norme DOCSIS 3.1. Le Royaume-Uni conserve son potentiel de croissance grâce à une forte présence du câble dans les villes et à une stratégie de convergence, où les opérateurs déploient la fibre optique uniquement là où c'est nécessaire et préservent la viabilité du raccordement coaxial.
En France, le renforcement des réseaux câblés et le déploiement de la fibre optique favorisent la modernisation des réseaux HFC plutôt que leur réaménagement complet. L'Italie et l'Espagne offrent des opportunités limitées pour le câble, du fait de la présence des opérateurs, des pôles touristiques et des immeubles d'habitation collectifs. La Belgique et les Pays-Bas se caractérisent par une forte pénétration du marché du câble et des niveaux de service avancés. En Europe, les fabricants doivent privilégier les économies d'énergie, la sécurité, l'interopérabilité et l'objectif d'une connectivité gigabit pour chaque foyer d'ici 2030, conformément au programme « Décennie numérique ».
Marché des fibres hybrides coaxiales en Asie-Pacifique
La part de la région Asie-Pacifique en 2025 était estimée entre 23 et 25 %, avec un TCAC prévisionnel de 8,2 à 8,6 %. La Chine est en tête dans la fabrication d'équipements et certains types de mises à niveau de réseaux, tandis que le Japon et la Corée du Sud privilégient la fiabilité et la densité urbaine. L'Inde offre des opportunités de marché ciblées via les câblodistributeurs et l'accès haut débit pour les immeubles collectifs. L'Australie conserve une forte pénétration de la fibre optique à fibre haute fréquence (HFC) dans son réseau d'accès national.
La fibre optique domine le marché du haut débit fixe en Asie-Pacifique ; par conséquent, l’accent est mis sur la modernisation des infrastructures existantes plutôt que sur la construction de nouveaux réseaux. La transformation numérique impulsée par les pouvoirs publics, la production locale d’équipements et la forte densité de population sont les principaux moteurs de ce processus de modernisation, tandis que la concurrence intense autour du FTTH exige des investissements judicieux.
Marché des fibres hybrides coaxiales au Moyen-Orient et en Afrique
La région MENA devrait connaître une croissance annuelle composée de 6,8 % à 7,2 % jusqu'en 2034. Les Émirats arabes unis sont en tête en matière de connectivité haut débit urbaine et hôtelière, tandis que les programmes d'infrastructure numérique de l'Arabie saoudite créent des opportunités ciblées pour les réseaux d'accès. L'Afrique du Sud représente la demande la plus établie de la région en matière d'ingénierie et d'infrastructures câblées pour les entreprises, le reste de la région MENA restant axé sur les projets.
La résilience du réseau électrique, la chaleur, la poussière, la logistique d'importation et la disponibilité des techniciens influencent le choix des équipements. Les stratégies nationales privilégiant la fibre optique limitent le déploiement à grande échelle du réseau HFC, mais les systèmes de distribution existants pour l'hôtellerie, les campus, le résidentiel et la télévision peuvent justifier des mises à niveau des nœuds, des amplificateurs et des composants passifs lorsque la réutilisation permet de réduire sensiblement les coûts de construction.
Analyse de segmentation
Technologie
Le secteur technologique devrait connaître une croissance annuelle composée de 7,4 % à 7,8 % entre 2026 et 2034. Le marché des liaisons hybrides fibre-coaxiales couvre la gestion des capacités existantes et l'extension du spectre. La norme DOCSIS 3.1 domine actuellement les dépenses car elle prend en charge les services gigabit sur les infrastructures matures, tandis que les générations précédentes restent installées sur des réseaux sensibles aux prix et nécessitent des équipements clients compatibles, une maintenance et une migration progressive.
- DOCSIS 3.0 et versions antérieures : les systèmes existants conservent une base installée significative dans les petits réseaux, maintenant ainsi la demande en modems, amplificateurs, composants passifs, pièces de rechange compatibles et une modernisation soigneusement séquencée.
- DOCSIS 3.1 : Cette technologie de pointe prend en charge une efficacité spectrale plus élevée, l'OFDM, des niveaux de service gigabit et des mises à niveau amont flexibles, ce qui en fait le principal pont vers l'accès distribué et la préparation à DOCSIS 4.0.
Composant
Le marché des composants devrait croître à un TCAC de 7,6 à 8,0 % jusqu'en 2034. La création de valeur est répartie entre le contrôle d'accès centralisé ou virtualisé, le transport optique, les réseaux extérieurs alimentés, la distribution RF passive et les dispositifs clients. Les achats privilégient de plus en plus les modules interopérables, la télémétrie à distance, la réduction de la consommation d'énergie et les conceptions remplaçables sur site, capables de prendre en charge l'extension progressive du spectre sans nécessiter la reconstruction complète du réseau.
- CMTS/CCAP : Les plateformes centrales contrôlent l’accès des abonnés et les ressources spectrales, les architectures CCAP virtualisées et distribuées acquérant une importance stratégique grâce à leur évolutivité, leur automatisation et leur interopérabilité multi-fournisseurs.
- Câble à fibre optique : L’approfondissement de la fibre relie les têtes de réseau, les concentrateurs et les nœuds, réduisant la taille des groupes de desserte et permettant l’expansion de la capacité tout en préservant la distribution coaxiale à proximité des abonnés.
- Amplificateur : Les amplificateurs intelligents de 1,2 GHz et 1,8 GHz étendent le spectre du réseau, prennent en charge des performances en amont plus élevées et fournissent une télémétrie opérationnelle sans nécessiter le retrait immédiat des cascades alimentées.
- Nœud optique : les nœuds PHY numériques et distants rapprochent le traitement du signal des clients, améliorent la qualité du signal, simplifient la segmentation et constituent la base opérationnelle de l’accès distribué.
- Émetteur-récepteur optique : les solutions optiques enfichables et intégrées connectent les plateformes d’accès aux nœuds, permettant un transport à plus grande capacité, une portée flexible et une architecture de bout en bout plus efficace.
- Répartiteur : Les répartiteurs passifs restent essentiels pour la distribution des signaux RF dans les maisons et les immeubles collectifs, la compatibilité avec les hautes fréquences devenant cruciale lors des mises à niveau du spectre DOCSIS.
- CPE : Les modems et passerelles câble traduisent la capacité du réseau en expérience client, faisant des performances Wi-Fi, de la cybersécurité, de la rétrocompatibilité et de la gestion à distance des critères d’achat décisifs.
Aperçu des opportunités
|
Composant |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
CMTS/CCAP |
Haut |
CCAP virtuel |
Mise à l'échelle |
|
Câble à fibre optique |
Haut |
Approfondissement des fibres |
Mature |
|
Amplificateur |
Moyen |
Amplificateurs intelligents |
Mise à l'échelle |
|
Nœud optique |
Haut |
PHY distant |
Mise à l'échelle |
|
Émetteur-récepteur optique |
Moyen |
Optiques enfichables |
Mise à l'échelle |
|
Séparateur |
Faible |
1,8 GHz |
Mature |
|
CPE |
Haut |
Modems unifiés |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des câbles coaxiaux à fibre hybride
L'installation de câbles au sol réduit le coût de l'extension de capacité.
L'utilisation de vastes réseaux câblés constitue un puissant moteur économique, car elle permet aux opérateurs de moderniser l'électronique, le spectre et la segmentation tout en conservant les conduits, les points de raccordement, l'alimentation électrique et une grande partie du réseau de distribution coaxial. CableLabs indique que le haut débit par câble couvre plus de 90 % des foyers américains, ce qui rend les mises à niveau progressives pertinentes pour une large clientèle. L'impact sur le marché concerne les cœurs CMTS/CCAP, les nœuds optiques, les amplificateurs, les composants passifs, les émetteurs-récepteurs et les modems, et non une seule catégorie d'équipement. Les opérateurs peuvent ainsi cibler en priorité les zones les plus saturées, adapter leurs dépenses à la demande des abonnés et préserver leurs revenus pendant les travaux. Les fournisseurs bénéficient de produits compatibles avec les générations mixtes, le provisionnement à distance et le remplacement modulaire sur site. Cette approche n'élimine pas la migration future vers la fibre optique, mais elle offre une plus grande flexibilité en termes de calendrier et permet aux opérateurs de rentabiliser l'infrastructure existante en fonction de l'évolution de la concurrence et des coûts d'investissement.
La demande en amont rend la modernisation du système DOCSIS plus urgente.
La visioconférence, la sauvegarde dans le cloud, les caméras connectées, les applications de création, les jeux vidéo et les applications professionnelles renforcent l'importance stratégique de la capacité montante. CableLabs indique que la norme DOCSIS 4.0 prend en charge jusqu'à 10 Gbit/s en aval et 6 Gbit/s en amont, dépassant largement les limites montantes précédentes. Cette capacité incite les opérateurs à évaluer les technologies DOCSIS 3.1 à haut débit, DOCSIS Full Duplex, DOCSIS à spectre étendu et la préparation des infrastructures extérieures associées. La demande du marché évolue vers des nœuds symétriques, des amplificateurs, des puces unifiées, une télémétrie plus performante et des passerelles capables de proposer de nouveaux niveaux de service. Des performances montantes accrues améliorent également la compétitivité du réseau HFC auprès des petites entreprises et des particuliers haut de gamme. Les décisions de déploiement restent spécifiques à chaque infrastructure, car la profondeur de cascade, les conditions spectrales, la puissance d'entrée et l'alimentation électrique déterminent si le remplacement des équipements électroniques, la segmentation des nœuds ou l'extension de la fibre optique offrent le meilleur retour sur investissement.
L'accès distribué et l'automatisation améliorent la rentabilité du réseau.
L'accès distribué rapproche les fonctions de couche physique ou d'accès au support des abonnés, réduisant ainsi les contraintes optiques analogiques et permettant une conception plus flexible des têtes de réseau. L'événement d'interopérabilité de CableLabs, en juin 2025, a réuni trois fournisseurs de cœur de réseau et cinq fournisseurs de couche physique distante sur un même réseau, témoignant d'une plus grande maturité multi-fournisseurs. La virtualisation du CCAP (Creative Access Processing Access) offre une capacité élastique, une agilité accrue dans le déploiement des logiciels et des outils opérationnels communs, tandis que les amplificateurs intelligents et la maintenance proactive du réseau contribuent à identifier les défaillances avant qu'elles n'impactent les clients. L'impact commercial va au-delà du simple remplacement d'équipements : les opérateurs peuvent consolider leurs infrastructures, automatiser le dépannage et coordonner l'accès HFC avec la fibre optique. Les fournisseurs proposant des interfaces ouvertes, une télémétrie précise, un support logiciel tout au long du cycle de vie et une interopérabilité éprouvée sur le terrain renforcent leur positionnement. Les opérateurs doivent néanmoins maintenir une orchestration rigoureuse et une cybersécurité renforcée, car la distribution de l'intelligence accroît le nombre de terminaux gérés et de dépendances.
Tendances futures du marché des câbles coaxiaux à fibre hybride
Les plateformes DOCSIS 4.0 unifiées réduisent la fragmentation des mises à niveau
Les tendances du marché des solutions hybrides fibre-coaxiales s'orienteront de plus en plus vers des dispositifs unifiés prenant en charge les liaisons DOCSIS Full Duplex et à spectre étendu. Le partage de puces et la configurabilité des nœuds, amplificateurs et modems permettront de réduire la fragmentation des stocks tout en offrant aux opérateurs la possibilité de choisir l'architecture en fonction du spectre, de la cascade et des conditions d'alimentation. Les tests d'interopérabilité réalisés en 2025 ont démontré une participation croissante des cœurs de réseau, des dispositifs PHY distants et des équipements clients. À terme, les achats privilégieront les plateformes qui préservent la compatibilité DOCSIS 3.1, offrent des options de spectre contrôlées par logiciel et simplifient la qualification sur le terrain. Il en résultera un déploiement plus rapide, une complexité de mise en service réduite et une concurrence accrue entre les fournisseurs, à condition que les systèmes d'orchestration des opérateurs puissent gérer de manière fiable les configurations mixtes.
Les opérations convergentes HFC et fibre optique deviennent la norme
Les opérateurs géreront de plus en plus les réseaux HFC et fibre optique via des plateformes partagées, natives du cloud, dédiées à l'accès, à la garantie de service et à la gestion des abonnés. Des outils communs de contrôle des politiques, de télémétrie, de provisionnement et de gestion des effectifs permettront de réduire les doublons opérationnels, tandis que les réseaux évoluent progressivement, quartier par quartier. Ciena Corporation, Corning Incorporated, Cisco Systems, Inc., Nokia Corporation, Huawei Technologies Co., Ltd. et ZTE Corporation peuvent contribuer à cette évolution grâce à leurs solutions de transport optique, de routage, de logiciels d'accès et d'infrastructure fibre optique. Les nœuds HFC pourront progressivement devenir des points d'agrégation de fibre, permettant ainsi des superpositions FTTP ciblées sans sacrifier les infrastructures coaxiales existantes. Les investissements se déplaceront donc des technologies d'accès isolées vers des architectures permettant aux opérateurs de choisir le support physique le plus économique, tout en garantissant une expérience de service et d'exploitation homogène.
Opportunités du marché des fibres hybrides coaxiales
Kits de modernisation pour réseau extérieur 1,8 GHz
Les prévisions du marché des solutions hybrides fibre-coaxial encouragent les investissements dans des solutions de modernisation coordonnées, incluant amplificateurs, prises, répartiteurs, connecteurs, alimentations, nœuds et procédures de test. Les opérateurs ont besoin de combinaisons validées plutôt que de composants individuels, car les performances globales dépendent du comportement en cascade, du bruit sur le chemin de retour, du blindage et de l'installation sur site. Les fournisseurs peuvent créer des outils de conception à l'échelle du réseau, des kits d'inventaire, des formations pour techniciens et des tests de réception, ce qui raccourcit les cycles de déploiement. PCT International, Inc., CommScope et ARRIS International Limited se positionnent autour des exigences du dernier kilomètre et des réseaux d'accès, tandis que les partenaires optiques et logiciels complètent la solution. Les modèles commerciaux peuvent inclure des audits d'installation, une qualification par étapes et la gestion des pièces de rechange, transformant ainsi la demande fragmentée de composants en programmes de modernisation reproductibles avec une meilleure traçabilité des performances.
Services d'assurance automatisés pour les réseaux de production mixte
La diversité des générations DOCSIS, la distribution des équipements et l'expansion du spectre montant créent une demande pour des plateformes d'assurance qualité qui corrélent la télémétrie des modems, les performances des nœuds, l'état des amplificateurs, les signatures d'entrée et l'expérience client. Les fournisseurs peuvent générer des revenus récurrents grâce à la détection d'anomalies, l'inférence de topologie, la prévision de capacité et l'intégration dans les flux de travail des techniciens. Les opérateurs bénéficient ainsi d'une réduction des interventions sur site, d'une localisation plus rapide des pannes et d'une meilleure priorisation des interventions sur les nœuds ou des réparations d'infrastructure. Pour réussir, ces solutions doivent proposer des diagnostics clairs, une gestion sécurisée des données, des API ouvertes et la prise en charge des équipements de différents fournisseurs. Les partenariats entre fournisseurs d'accès, spécialistes de l'analyse de données et services d'assistance technique peuvent accélérer l'adoption de ces solutions, notamment pour les opérateurs de taille moyenne ne disposant pas d'importantes équipes d'ingénierie internes.
Développements récents
- Février 2025 : Vecima Networks Inc. (TSX : VCM) a annoncé aujourd’hui la prise en charge « Turbo » de la norme DOCSIS 3.1 pour ses nœuds MACPHY distants Entra, grâce à la version 24.2.0 du système. Les nœuds MACPHY distants Entra SC-1D2 et SC-2D de Vecima permettent aux fournisseurs de services Internet (FSI) de tirer pleinement parti des avantages de l’architecture d’accès distribué (DAA) et offrent une solution économique, facile à déployer et évolutive pour accéder à Internet à 10 Gbit/s. La prise en charge de Turbo DOCSIS 3.1 augmente considérablement la bande passante haut débit disponible sur un réseau HFC (hybride fibre-coaxial) de 1,2 GHz existant.
- Juin 2025 : Harmonic annonce que Vectra, l’un des principaux fournisseurs d’accès à Internet en Pologne, a choisi sa plateforme haut débit virtualisée cOS, leader du secteur, pour accélérer le déploiement de son service haut débit multigigabit, permettre une migration sélective vers une infrastructure de fibre optique et alimenter ses nouvelles offres de fibre optique et DOCSIS en gros. Ce déploiement marque la première mise en œuvre mondiale de la technologie sans point à point (PTP) d’Harmonic pour l’architecture d’accès distribué (DAA), établissant ainsi de nouvelles normes d’excellence pour les déploiements haut débit grâce à une fiabilité accrue, des opérations simplifiées et des économies substantielles.
- Juillet 2026 : Vecima Networks a conclu un accord d’exclusivité avec l’opérateur de télécommunications canadien Vidéotron pour la modernisation de son réseau à large bande hybride fibre/coaxial (HFC). Les détails financiers de l’accord n’ont pas été divulgués. Aux termes de cet accord, Vidéotron déploiera plusieurs composants de la gamme Entra de Vecima, notamment le système de terminaison de modem câble virtuel Entra (vCMTS), les dispositifs physiques distants (RPD) de la série ERM3 et le nœud de plateforme d’accès générique (GAP) EN9000. Ces technologies sont conçues pour faciliter la transition de Vidéotron vers un réseau DOCSIS de nouvelle génération, défini par logiciel.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -