
Mercado de procesadores de señal de imagen: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de procesadores de señales de imagen (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por componente (hardware, software, servicios); método de procesamiento de imágenes (procesamiento de imágenes analógicas, procesamiento de imágenes digitales); tipo de imagen (1D, 2D, 3D); tecnología (Single Instruction Multiple Data (SIMD), Multiple Instruction Multiple Data (MIMD)); aplicación (ciudades inteligentes, cámaras de seguridad y protocolo de Internet (IP), automoción, juegos, teléfonos inteligentes, hogares inteligentes, drones, robots personales, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00017727
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
2.270 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.820 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,71 %
Índice de crecimiento
Mercado potencial
31.740 millones de dólares estadounidenses
(2026-2034)
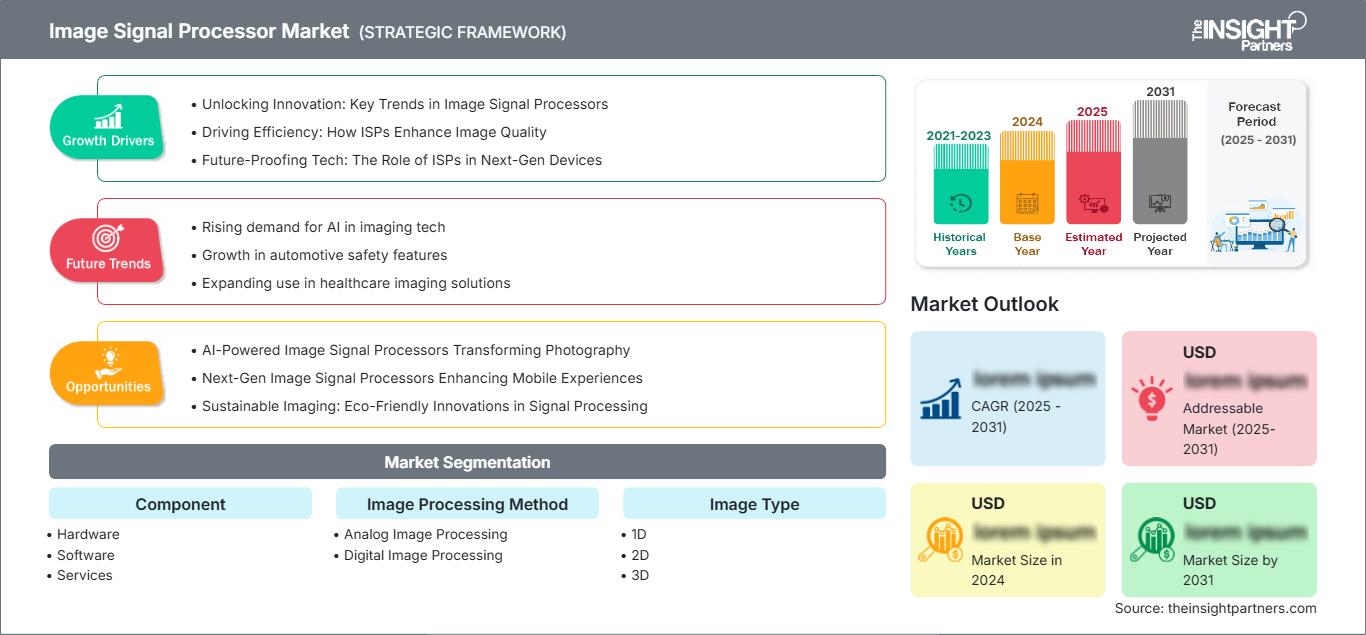
El mercado de procesadores de señal de imagen (ISP) alcanzó un valor de 2270 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 4820 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,71 % durante el período 2026-2034. Este mercado abarca hardware, software y servicios que transforman la señal bruta del sensor mediante funciones como el demosaico, la reducción de ruido, la corrección de color, el control de exposición, el procesamiento de alto rango dinámico (HDR), la estabilización de imagen y la compresión para sistemas de imágenes digitales en tiempo real.
Se estima que el mercado norteamericano de procesadores de señales de imagen crecerá entre un 8,0 % y un 8,6 % durante el periodo 2026-2034, impulsado por la expansión de las cámaras avanzadas de asistencia al conductor, la IA en el borde, la visualización médica, la inspección industrial y los sistemas de seguridad. La demanda regional se beneficia del diseño integrado de dispositivos, la certificación de seguridad automotriz y los sólidos ecosistemas de propiedad intelectual de semiconductores. El rango modelado se triangula con las clasificaciones de envíos de semiconductores primarios y las hojas de ruta de productos de los proveedores actuales, utilizando 2025 como año base común.
Evaluación y perspectivas del mercado de procesadores de señales de imagen
- América del Norte: En 2025, representó entre el 29 % y el 32 % de la cuota de mercado de procesadores de señales de imagen, y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,6 % entre 2026 y 2034, impulsada por la visión para automóviles, los dispositivos de IA de borde, las imágenes médicas, la vigilancia y la concentración en el diseño de semiconductores.
- EE. UU.: Representó entre el 80 % y el 84 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,1 % al 8,7 % entre 2026 y 2034.
- Europa: Representó entre el 21 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,7 % al 8,3 % entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: Capturó una cuota de mercado del 38-42% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 9,4-10,0% entre 2026 y 2034, con China, Japón, Corea del Sur e India a la cabeza de la producción y el consumo.
- Segmento más grande: El hardware representó entre el 62 % y el 66 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,6 % entre 2026 y 2034.
- Segmento de alto crecimiento: El 3D representó entre el 17 % y el 21 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 10,5 % al 11,3 % entre 2026 y 2034.
- Empresas clave analizadas en detalle: Arm Limited, Intel Corporation, OmniVision Technologies, Inc., Panasonic Holdings Corporation, onsemi, Sigma Corporation, Sony Semiconductor Solutions Corporation, STMicroelectronics NV, Texas Instruments Incorporated y THine Electronics, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las cadenas de procesamiento de imágenes actuales incluyen diseños más flexibles basados en la integración heterogénea de circuitos de interfaz de sensores, núcleos de procesadores vectoriales programables, redes neuronales dedicadas, compresión de datos y tecnologías de optimización de software. La rentabilidad depende ahora de la tecnología de nodos avanzada, la reutilización de propiedad intelectual de semiconductores, la portabilidad del firmware y las capacidades de alineación de sensores. El hardware de propósito específico resulta útil cuando el determinismo, el bajo consumo de energía, el aislamiento de seguridad o la agregación de múltiples cámaras superan el rendimiento de los procesadores de aplicaciones de propósito general, mientras que los ISP integrados ayudan a reducir los costos de la lista de materiales en teléfonos inteligentes, microcontroladores y pequeños dispositivos periféricos.
Entre 2019 y 2034, el crecimiento se orientará hacia la visión periférica automotriz, la vigilancia de cabinas, la visión artificial industrial, la robótica, la endoscopia y las aplicaciones de computación espacial. El desarrollo priorizará las cadenas de procesamiento de imágenes escalables que permiten el uso de diversos filtros de color, HDR, fusión de sensores y actualización de firmware inalámbrica. Las normativas de seguridad en el sector automotriz, los planes de automatización en la fabricación y los programas regionales de incentivos para semiconductores mejoran la visibilidad de la demanda, mientras que las restricciones a la exportación, los nodos avanzados, las necesidades de ciberseguridad y los procesos de certificación de seguridad funcional influyen en las opciones de diseño y los beneficios económicos.
Alcance del informe de mercado de procesadores de señales de imagen
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.270 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.820 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,71% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de procesadores de señales de imagen
El crecimiento del mercado de procesadores de señal de imagen se ve impulsado por el aumento de la resolución de píxeles, los dispositivos multicámara, el funcionamiento en condiciones de poca luz y las imágenes legibles por máquina. Los envíos de cámaras de los miembros de la Asociación de Productos de Cámara e Imagen (CIPA) alcanzaron los 8,49 millones en 2024, un 10,0 % más que el año anterior, con un crecimiento del 16,1 % en las cámaras sin espejo, lo que indica una demanda de sistemas de procesamiento de imágenes de alto nivel. En aplicaciones automotrices, de seguridad, médicas e industriales, se añade más procesamiento, ya que la percepción precisa depende de una exposición determinista, un mapeo de tonos, la corrección de defectos y una preparación oportuna de los datos antes de la inferencia neuronal.
El sistema involucra a fabricantes de sensores CMOS, diseñadores de procesadores, fundiciones de semiconductores, fabricantes de memorias, diseñadores de algoritmos, productores de módulos de cámara, empresas de sistemas operativos y fabricantes de equipos originales. La información sin procesar de la matriz de filtros de color Bayer o alternativa pasa por conversión analógica, calibración, procesamiento digital, compresión y análisis a nivel de aplicación. La solidez de la cadena de suministro depende de la capacidad de la fundición, el empaquetado cualificado, el firmware, la sincronización entre el sensor y el ISP, y los largos ciclos de vida del producto. La reutilización de la propiedad intelectual reduce los costos de desarrollo, pero los datos de seguridad y de sincronización patentados siguen siendo barreras para la competencia.
El análisis del mercado de procesadores de señales de imagen revela competencia entre arquitecturas con licencia, ASIC independientes, sistemas de sensor a canalización, microcontroladores y procesadores de aplicaciones. La propiedad intelectual de computación la proporciona Arm Limited; las soluciones de plataforma de borde programables provienen de Intel Corporation; mientras que OmniVision Technologies, Inc. ofrece sistemas de procesador de aplicaciones a sensor. Sony Semiconductor Solutions Corporation y onsemi combinan su experiencia en sensores para satisfacer las demandas de los sectores automotriz e industrial; STMicroelectronics NV y Texas Instruments Incorporated se centran en el procesamiento embebido, las interfaces de cámara, las herramientas y los productos de ciclo de vida prolongado.
El posicionamiento de los proveedores se define cada vez más por plataformas de referencia completas en lugar de solo por el silicio. THine Electronics, Inc. destaca en interfaces de cámara y procesadores de señal de imagen (ISP); Sigma Corporation ofrece su experiencia en procesamiento de imágenes profesional; y Panasonic Holdings Corporation contribuye con sistemas de imagen, automotrices e industriales. La inversión se dirige al procesamiento neuronal, la seguridad funcional, la ciberseguridad, la automatización de la optimización y las arquitecturas multicanal de bajo consumo. Los proveedores capaces de validar sensores rápidamente, ofrecer una calidad de imagen reproducible y mantener el software durante varias generaciones pueden obtener contratos independientemente del precio.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de procesadores de señales de imagen: Perspectivas estratégicas
Perspectivas regionales
Mercado de procesadores de señales de imagen en Norteamérica
América del Norte representó entre el 29 % y el 32 % de la cuota de mercado de procesadores de señal de imagen en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,6 % hasta 2034. Los impulsores provienen de aplicaciones como sistemas avanzados de asistencia al conductor, visualización médica, aeroespacial, vigilancia, robótica y computación perimetral en la nube. Existe un ecosistema regional de semiconductores centrado en procesadores, herramientas de software, diseño y cualificación de módulos de cámara. Las categorías de productos definidas por WSTS, como sensores de imagen lógicos y CMOS, se utilizan para la modelización de envíos en el rango de 2025.
Para proyectos automotrices, los requisitos incluyen procesamiento de múltiples cámaras, alto rango dinámico (HDR), seguridad y documentación de seguridad funcional. Para aplicaciones de salud, se requieren procesadores compactos y de baja latencia para endoscopia y aplicaciones de imagen en el punto de atención, y la visión se utiliza en fábricas para inspección y aplicaciones robóticas. Existen incentivos favorables en el sector de semiconductores a nivel local para la creación de prototipos y el empaquetado avanzado, pero los procesos de fabricación están distribuidos globalmente. El período de validación más prolongado, las restricciones a la exportación y la capacidad limitada de los nodos avanzados afectan el crecimiento, pero existe un valor añadido con la ingeniería de aplicaciones y el software locales.
Mercado estadounidense de procesadores de señales de imagen
En 2025, Estados Unidos representó entre el 80 % y el 84 % de la demanda norteamericana, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 8,7 % entre 2026 y 2034. Existe una fuerte demanda en los sectores de sistemas de cámaras para automóviles, sistemas de imágenes para defensa, dispositivos médicos, robótica para almacenes, sistemas de seguridad y electrónica para creadores. El país ofrece una combinación única de propiedad intelectual en semiconductores, computación programable, software de inteligencia artificial y servicios de integración de sistemas, lo que permite a las empresas integrar procesadores de señal de imagen (ISP) en grandes sistemas de percepción, en lugar de utilizarlos como aplicaciones independientes de mejora de imagen.
Entre las empresas clave se incluyen Arm Limited, Intel Corporation, OmniVision Technologies, Inc., onsemi, Texas Instruments Incorporated y STMicroelectronics NV. El enfoque de las aplicaciones se orientará hacia la HDR de exposición múltiple, la monitorización de conductores y ocupantes, los sistemas de inspección de fábricas y los sistemas de visión embebidos de bajo consumo. Las compras tendrán en cuenta la seguridad, la vida útil del software, la seguridad funcional y la compatibilidad de los sensores, además del rendimiento de procesamiento. Las iniciativas federales de fabricación reforzarán la capacidad local, pero la implementación de la fundición y el empaquetado en el extranjero seguirán siendo desafíos clave para una escalabilidad constante.
Mercado europeo de procesadores de señales de imagen
Europa representó entre el 21 % y el 24 % de los ingresos globales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,3 % hasta 2034. Alemania destaca en automóviles de alta gama, automatización, visión artificial y óptica. El Reino Unido posee derechos de propiedad intelectual en semiconductores, defensa e imagenología médica. Francia cubre las necesidades de los sectores automotriz, aeroespacial, de seguridad y de electrónica integrada, gracias a la investigación e inversión locales en semiconductores.
Italia contribuye a la automatización industrial, la robótica, los vehículos y la imagen profesional, mientras que España se beneficia de las infraestructuras inteligentes, la seguridad y la electrónica automotriz. La seguridad de los vehículos, la ciberseguridad, la privacidad y la eficiencia energética en Europa favorecen los dispositivos semiconductores con un ciclo de vida y un comportamiento predecibles. STMicroelectronics NV, Arm Limited, onsemi y Sony Semiconductor Solutions Corporation proporcionan servicios de ingeniería y distribución a los programas regionales. El menor crecimiento de la electrónica de consumo en comparación con Asia limita el volumen de semiconductores, pero los diseños críticos siguen siendo rentables.
Mercado de procesadores de señales de imagen en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 9,4 % al 10,0 % hasta 2034. China lidera el mercado gracias a su escala de fabricación de teléfonos inteligentes, sistemas de vigilancia, vehículos eléctricos, módulos de cámara y productos electrónicos. Japón aporta sensores avanzados, cámaras, óptica y automatización industrial, mientras que Corea del Sur es el principal referente en dispositivos móviles, memoria y electrónica automotriz.
India se expande mediante incentivos a la electrónica, la videovigilancia, la atención médica y el ensamblaje local de dispositivos; Australia suma minería, defensa, infraestructura inteligente y visión artificial. La política industrial regional, los densos ecosistemas de empaquetado y las cortas cadenas de suministro de módulos de cámara refuerzan su liderazgo. CIPA informó un crecimiento en los envíos de cámaras digitales del 24,5 % en China y del 11,0 % en Japón en 2024, lo que confirma la continua demanda de imágenes.
Mercado de procesadores de señales de imagen en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,7 % durante el periodo 2026-2034. Los Emiratos Árabes Unidos lideran el sector gracias a la vigilancia de ciudades inteligentes, la logística, la aviación y la digitalización de la atención médica. Arabia Saudita aporta la diversificación industrial, los proyectos piloto de movilidad autónoma y la seguridad de las infraestructuras, mientras que Sudáfrica apoya la visión artificial para la minería, los sistemas de tráfico, el análisis de datos para el comercio minorista y los equipos médicos.
En el resto de Oriente Medio y África, la adopción sigue dependiendo de proyectos específicos e importaciones. La fiabilidad en climas extremos, el procesamiento de bajo consumo en el borde de la red, la gestión segura de vídeo y el soporte de los distribuidores influyen en las decisiones de compra. La modernización de la infraestructura energética y el transporte genera oportunidades específicas, si bien la limitada capacidad de diseño de semiconductores y los marcos de gobernanza de datos variables ralentizan la implementación generalizada.
Análisis de segmentación
Componente
El mercado de procesadores de señal de imagen, segmentado por componentes, abarca hardware, software y servicios, y se prevé que crezca a una tasa compuesta anual del 8,4 % al 9,0 % durante el periodo 2026-2034. El hardware genera el mayor valor gracias a su lógica dedicada, sus arquitecturas integradas y sus interfaces de memoria. El software, por su parte, mejora cada vez más la calidad de la imagen, mientras que los servicios se encargan de la calibración, el ajuste, la validación y el soporte durante todo el ciclo de vida de los sensores y las diferentes condiciones de funcionamiento.
- Hardware: Los ASIC dedicados, los bloques ISP integrados, los procesadores y los aceleradores dominan los ingresos porque proporcionan un rendimiento determinista, baja latencia, eficiencia energética e interfaces cualificadas para arquitecturas de cámara exigentes.
- Software: Los algoritmos, los paquetes de ajuste, los controladores y el software intermedio dan forma a la calidad y la portabilidad de la imagen, lo que permite a los proveedores actualizar la reducción de ruido, el HDR, la ciencia del color y la mejora asistida por IA después de la implementación.
- Servicios: La calibración de sensores, el ajuste de tuberías, la validación de seguridad, la integración y el mantenimiento a largo plazo son estratégicamente importantes cuando la variedad de ópticas, iluminación, temperaturas y requisitos reglamentarios complica el desarrollo del producto.
Método de procesamiento de imágenes
Se prevé que los métodos de procesamiento de imágenes crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8,3 % al 8,9 % hasta 2034. El procesamiento digital predomina en las cámaras modernas, ya que las arquitecturas programables permiten realizar correcciones complejas, compresión, análisis y fusión de múltiples fotogramas. El procesamiento analógico sigue siendo relevante cerca de las etapas de entrada del sensor, donde el acondicionamiento de la señal, el control de ganancia y la calidad de la conversión determinan el ruido, el rango dinámico y el rendimiento energético en las etapas posteriores.
- Procesamiento de imágenes analógicas: El acondicionamiento de la etapa inicial sigue siendo esencial para preservar la integridad de la señal antes de la conversión, especialmente en entornos con poca luz, médicos, científicos y automotrices, donde el ruido y el rango dinámico afectan las decisiones.
- Procesamiento digital de imágenes: La programabilidad, la escalabilidad y la compatibilidad con los flujos de trabajo de IA convierten a las plataformas digitales en el método principal para la mejora en tiempo real, la compresión, la fusión de múltiples cámaras y la optimización específica de la aplicación.
Tipo de imagen
Se prevé que la demanda de procesamiento de imágenes registre una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 9,6 % durante el período 2026-2034. La imagen bidimensional sigue siendo la tecnología predominante en dispositivos de consumo, automoción, seguridad e industriales. El procesamiento tridimensional crece a un ritmo mayor a medida que la detección de profundidad, la visión estéreo, la luz estructurada y el tiempo de vuelo se incorporan a la robótica y los sistemas espaciales. El procesamiento unidimensional se utiliza en aplicaciones especializadas de escaneo lineal y datos codificados.
Tecnología
Se prevé que la demanda de tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,3 % durante el período 2026-2034. Las arquitecturas de instrucciones únicas y datos múltiples (SID) son adecuadas para operaciones repetitivas de píxeles con paralelismo predecible y uso eficiente de la energía. Los diseños de instrucciones múltiples y datos múltiples (MID) admiten cargas de trabajo heterogéneas y concurrentes en áreas como mejora, compresión, fusión de sensores e inteligencia artificial, lo que los hace cada vez más relevantes para sistemas multicámara complejos.
- Instrucciones únicas, múltiples datos: la ejecución vectorizada aplica de manera eficiente operaciones comunes a través de múltiples píxeles, lo que permite el filtrado determinista, la conversión de color, el redimensionamiento y el demosaico dentro de presupuestos limitados de energía y silicio.
- Instrucciones múltiples, datos múltiples: Los elementos de procesamiento independientes gestionan flujos de vídeo simultáneos y cargas de trabajo mixtas, lo que mejora la flexibilidad para la percepción multisensorial, el análisis por capas y las tareas de computación perimetral programadas dinámicamente.
- 1D: La inspección por escaneo lineal, la lectura de códigos de barras, la captura de documentos y las aplicaciones espectrales satisfacen una demanda especializada donde el procesamiento secuencial rápido y la sincronización precisa superan la necesidad de un contexto espacial de fotograma completo.
- 2D: Los teléfonos inteligentes, las cámaras, los vehículos, los dispositivos de seguridad y los sistemas médicos mantienen la mayor base instalada, respaldada por sensores, algoritmos, pantallas y estándares de compresión maduros.
- 3D: La robótica, la realidad aumentada, la metrología industrial, la biometría y las máquinas autónomas impulsan la adopción estratégica porque los sistemas que tienen en cuenta la profundidad mejoran la localización, la medición, el reconocimiento de gestos y la comprensión del entorno.
Resumen de la oportunidad
|
Tipo de imagen |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
1D |
Bajo |
Escaneo lineal |
Maduro |
|
2D |
Alto |
Cámara múltiple |
Maduro |
|
3D |
Medio |
Fusión de profundidad |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de procesadores de señales de imagen
La seguridad automotriz con múltiples cámaras aumenta el procesamiento de contenido.
Los vehículos incorporan cada vez más cámaras frontales, traseras, de visión periférica, de sustitución de espejos, de monitorización del habitáculo y de asistencia al conductor. Para que los algoritmos de percepción puedan procesar estas imágenes, se requiere sincronización, rango dinámico, reducción del parpadeo de los LED, corrección de distorsiones y monitorización de la seguridad. Sony Semiconductor Solutions Corp. presentó en octubre de 2025 un sensor automotriz de 8 megapíxeles con MIPI A-PHY integrado, lo que demuestra que las limitaciones de potencia y ancho de banda están acercando el procesamiento al sensor. Los proveedores de ISP se verán favorecidos por el creciente número de cámaras y sus requisitos, pero entrar en el mercado automotriz exige años de durabilidad del producto, ciberseguridad, trazabilidad y pruebas de seguridad.
La IA de borde convierte las cámaras en sistemas de decisión locales.
Las tareas de procesamiento de imágenes, como la inspección de fábricas, la seguridad inteligente, la robótica, el análisis de datos en el sector minorista y los dispositivos sanitarios, se están volviendo más locales para reducir la latencia, el consumo de ancho de banda y las preocupaciones sobre la privacidad. La calidad del procesamiento del ISP es relevante para la inferencia, ya que un mapeo de tonos deficiente, una compensación de movimiento inadecuada o una reducción de ruido deficiente pueden afectar el rendimiento del reconocimiento. El STM32N6 de STMicroelectronics NV incluye una interfaz de cámara, un ISP y un acelerador neuronal independientes que proporcionan hasta 600 GOPS, un ejemplo de cómo convergen el procesamiento de imágenes y la inferencia. Esta combinación amplía el mercado potencial más allá de los procesadores de aplicaciones de gama alta, abarcando chips integrados de bajo consumo energético. Las empresas capaces de suministrar pipelines calibrados, modelos, compresión y actualizaciones seguras aprovecharán las ventajas de la plataforma, mientras que los sensores y casos de uso fragmentados requieren un esfuerzo adicional.
La captura de imágenes de mayor calidad mantiene la inversión en imágenes para el consumidor.
Las tendencias en la demanda de los consumidores han cambiado para centrarse más en el rendimiento con poca luz, el zoom computacional, la estabilización y la consistencia del color en múltiples cámaras. En 2024, los datos de CIPA revelaron que se enviaron 8,49 millones de unidades de cámaras digitales, de las cuales 5,61 millones pertenecían a la categoría sin espejo, mientras que la hoja de ruta de sensores de Sony Semiconductor Solutions Corporation para móviles en 2025 incluía sensores HDR de 50 megapíxeles y casi 200 megapíxeles con inteligencia artificial. Estas tendencias aumentarán la demanda de procesamiento en tareas como el remosaico, la fusión de múltiples fotogramas, la supresión de ruido y el vídeo de bajo consumo. Las cámaras dedicadas son menos numerosas que los teléfonos, pero aun así, dictan los algoritmos y las exigencias del flujo de trabajo.
Tendencias futuras del mercado de procesadores de señales de imagen
Pipelines de procesamiento de imágenes adaptados a la escena y dirigidos por IA
Las tendencias del mercado de procesadores de señal de imagen se centrarán cada vez más en pipelines que realizan clasificación de escenas, estimación de profundidad, detección de movimiento y ajustes adaptativos de parámetros de procesamiento fotograma a fotograma. Los componentes neuronales asistirán en los bloques deterministas sin reemplazarlos para preservar la latencia predecible de las operaciones críticas para la seguridad y para aumentar el rendimiento de la reducción de ruido, el autoenfoque, el mapeo de tonos y la remosaica. La gestión de los datos de entrenamiento y la reproducibilidad del ajuste se convertirán en requisitos de adquisición, ya que las decisiones sobre la calidad de la imagen se tomarán dentro de modelos entrenables. Por lo tanto, los proveedores deben proporcionar una interfaz controlada, control de versiones de los modelos, monitorización del nivel de confianza y la posibilidad de revertir los cambios.
Sintonización definida por software y portabilidad entre sensores.
La próxima generación de plataformas desacoplará los núcleos de imagen que se pueden reutilizar para la calibración de sensores de forma individual, lo que permite a los fabricantes de equipos originales (OEM) intercambiar sensores, ópticas y objetivos de computación sin necesidad de rediseñarlos. Las pruebas automatizadas utilizarán medidas objetivas de la calidad de imagen, así como imágenes sintéticas e imágenes RAW grabadas para acelerar el proceso de prueba. La contenerización de las cadenas de herramientas y los estándares de metadatos comunes facilitarán una mejor cooperación entre los proveedores de sensores, procesadores, módulos de cámara y fabricantes de sistemas. Esta tendencia favorece a los actores con grandes bases de datos de pruebas e interfaces de software estables, en lugar de centrarse únicamente en el silicio de alto rendimiento.
Oportunidades de mercado en el sector de los procesadores de señales de imagen
Construir plataformas de referencia de imágenes de grado médico.
Las previsiones del mercado de procesadores de señal de imagen indican una brecha aprovechable en plataformas validadas para endoscopia, visualización quirúrgica, escaneo dental, monitorización de pacientes y diagnóstico portátil. En marzo de 2026, OmniVision Technologies, Inc. y ATL Medical lanzaron el ISP OH0131 para un sistema de imagen de artroscopia llave en mano, lo que evidencia la demanda del mercado para la combinación de sensor, placa de núcleo, interfaz de host y algoritmos optimizados. Los fabricantes pueden generar datos de rendimiento relacionados con la fidelidad del color, el manejo de reflejos, el manejo de humo y sombras, la latencia y la compatibilidad electromagnética. El diseño de referencia puede ayudar a los fabricantes de equipos originales a reducir los costos de desarrollo de productos y colaborar con pequeños fabricantes de dispositivos médicos. Una ventaja competitiva sostenible debe basarse en el conocimiento del flujo de trabajo clínico, la disponibilidad de piezas a largo plazo, los procesos de calidad y el mantenimiento del software, en lugar de la renovación de funciones como si fueran bienes de consumo.
Visión 3D Target para robótica y metrología industrial.
La imagen de detección de profundidad ofrece posibilidades comerciales en áreas como robots móviles autónomos, robots colaborativos, automatización de almacenes, inspección dimensional, agricultura e interfaces espaciales. Las canalizaciones estéreo sincronizadas, la calibración por tiempo de vuelo, la decodificación de luz estructurada, los mapas de confianza y la fusión inercial representan algunas de las posibilidades para los proveedores. El equipo de referencia, el equipo de calibración y el software intermedio capaz de traducir datos de profundidad en datos de coordenadas, en lugar de simplemente mejorar las imágenes, son fundamentales para el éxito. Los fabricantes de equipos originales (OEM) de robots y sistemas de visión artificial pueden proporcionar conocimientos sobre las aplicaciones y ayudar con la validación de la tecnología. Un modelo de ingresos basado en licencias podría incluir tarifas de procesamiento, herramientas para desarrolladores, servicios de ajuste y algoritmos.
Novedades recientes
- Marzo de 2026: OMNIVISION y ATL Medical han anunciado la integración del procesador de señal de imagen (ISP) OVMed OH0131 de OMNIVISION en el sistema de imagen completo PREVOYANCE de ATL Medical, diseñado para aplicaciones de cámaras de artroscopia. La plataforma PREVOYANCE es una solución integral de imagen médica que utiliza tecnología Chip-on-Tip para ofrecer visualización de alta calidad a los fabricantes de dispositivos médicos. El sistema puede utilizarse con una unidad de control de cámara (CCU) para el procesamiento, visualización y almacenamiento de imágenes.
- Enero de 2026: Chips&Media y Visionary.ai han anunciado una nueva colaboración destinada a transformar el procesamiento de imágenes mediante un procesador de señal de imagen completa impulsado por IA. Las empresas afirman que su tecnología combina la experiencia en hardware de Chips&Media con el software de procesamiento de imágenes basado en IA de Visionary.ai para mejorar la calidad de imagen en condiciones difíciles, incluyendo entornos con poca luz y alto rango dinámico (HDR).
- Diciembre de 2023: NXP Semiconductors ha destacado las ventajas del procesamiento integrado de señales de imagen (ISP) en su procesador de aplicaciones i.MX 8M Plus, junto con una red de socios tecnológicos que ayudan a los clientes a desarrollar y optimizar sistemas de cámara y visión artificial. Diseñar un sistema de imagen de alta calidad implica más que seleccionar un sensor y una lente. El ISP debe calibrarse y ajustarse cuidadosamente para ofrecer colores precisos, imágenes nítidas, una exposición adecuada, bajo nivel de ruido y un buen rendimiento en diferentes condiciones de iluminación.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -