
Mercato dei processori di senal di imaging: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei processori di segnale immagine (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (hardware, software, servizi); metodo di elaborazione delle immagini (elaborazione analogica delle immagini, elaborazione digitale delle immagini); tipo di immagine (1D, 2D, 3D); tecnologia (Single Instruction Multiple Data (SIMD), Multiple Instruction Multiple Data (MIMD)); applicazione (città intelligenti, telecamere di sicurezza e IP, settore automobilistico, videogiochi, smartphone, case intelligenti, droni, robot personali, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00017727
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
2,27 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,82 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,71 %
Tasso di crescita
Mercato di riferimento
31,74 miliardi di dollari USA
(2026-2034)
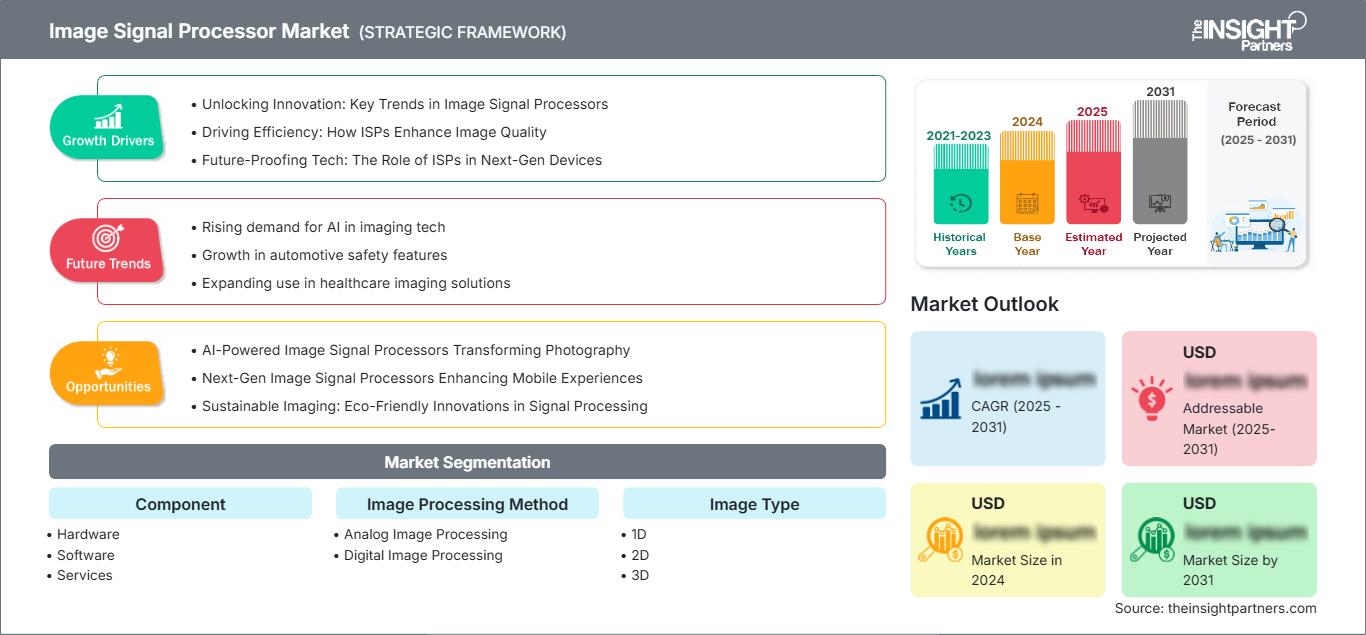
Il mercato dei processori di segnale immagine (ISP) aveva un valore di 2,27 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4,82 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,71% nel periodo 2026-2034. Il mercato comprende hardware, software e servizi che trasformano l'output grezzo dei sensori attraverso funzioni quali demosaicizzazione, riduzione del rumore, correzione del colore, controllo dell'esposizione, elaborazione ad alta gamma dinamica (HDR), stabilizzazione dell'immagine e compressione per sistemi di imaging digitale in tempo reale.
Si stima che il mercato nordamericano dei processori di segnale immagine (ISP) crescerà dell'8,0-8,6% tra il 2026 e il 2034, grazie all'espansione di sistemi avanzati di assistenza alla guida, intelligenza artificiale edge, visualizzazione medica, ispezione industriale e sistemi di sicurezza. La domanda regionale beneficia della progettazione integrata dei dispositivi, della qualificazione di sicurezza automobilistica e di un solido ecosistema di proprietà intellettuale nel settore dei semiconduttori. Il modello di previsione si basa sulla triangolazione delle principali classificazioni delle spedizioni di semiconduttori e delle roadmap di prodotto dei fornitori, utilizzando il 2025 come anno base comune.
Analisi e approfondimenti sul mercato dei processori di segnale immagine.
- Nord America: nel 2025 deteneva una quota di mercato del 29-32% nel settore dei processori di segnale immagine e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,0-8,6% tra il 2026 e il 2034, grazie alla concentrazione di settori quali la visione artificiale per il settore automobilistico, i dispositivi di intelligenza artificiale edge, l'imaging medicale, la videosorveglianza e la progettazione di semiconduttori.
- USA: Nel 2025 rappresentavano l'80-84% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,1-8,7% tra il 2026 e il 2034.
- Europa: nel 2025 rappresentava una quota di mercato del 21-24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,7-8,3% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: ha conquistato una quota di mercato del 38-42% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,4-10,0% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud e India in testa alla produzione e al consumo.
- Segmento più ampio: l'hardware deteneva una quota di mercato del 62-66% nel 2025 e si prevede che registrerà un CAGR dell'8,0-8,6% tra il 2026 e il 2034.
- Segmento ad alta crescita: la stampa 3D rappresentava una quota di mercato del 17-21% nel 2025 e si prevede che registrerà un CAGR del 10,5-11,3% tra il 2026 e il 2034.
- Aziende chiave analizzate nel dettaglio: Arm Limited, Intel Corporation, OmniVision Technologies, Inc., Panasonic Holdings Corporation, Onsemi, Sigma Corporation, Sony Semiconductor Solutions Corporation, STMicroelectronics NV, Texas Instruments Incorporated e Thine Electronics, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le catene di elaborazione delle immagini odierne includono design più flessibili basati sull'integrazione eterogenea di circuiti di interfaccia dei sensori, core di processori vettoriali programmabili, reti neurali dedicate, compressione dei dati e tecnologie di ottimizzazione software. L'efficacia in termini di costi si basa ora su tecnologie di nodo avanzate, riutilizzo della proprietà intellettuale dei semiconduttori, portabilità del firmware e capacità di allineamento dei sensori. L'hardware dedicato è utile laddove determinismo, basso consumo energetico, isolamento di sicurezza o aggregazione di più telecamere superano le prestazioni dei processori per applicazioni generiche, mentre gli ISP integrati contribuiscono a ridurre i costi della distinta base in smartphone, microcontrollori e piccoli dispositivi edge.
Tra il 2019 e il 2034, la crescita si sposterà verso applicazioni di visione a 360° nel settore automobilistico, sorveglianza dell'abitacolo, visione artificiale industriale, robotica, endoscopia e calcolo spaziale. Lo sviluppo privilegerà catene di elaborazione delle immagini scalabili che consentano l'utilizzo di diverse matrici di filtri colore, HDR, fusione di sensori e aggiornamenti del firmware via etere. Le normative di sicurezza nel settore automobilistico, i piani di automazione nella produzione e i programmi regionali di incentivazione per i semiconduttori migliorano la visibilità della domanda, mentre le restrizioni all'esportazione, i nodi tecnologici avanzati, le esigenze di sicurezza informatica e i processi di certificazione della sicurezza funzionale influenzano le opzioni di progettazione e i guadagni finanziari.
Ambito del rapporto di mercato sui processori di segnale immagine
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,27 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 4,82 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,71% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei processori di segnale immagine
La crescita del mercato dei processori di segnale immagine è trainata dall'aumento della risoluzione dei pixel, dai dispositivi multicamera, dal funzionamento in condizioni di scarsa illuminazione e dalle immagini leggibili dalle macchine. Le spedizioni di fotocamere da parte dei membri della Camera & Imaging Products Association (CIPA) hanno raggiunto gli 8,49 milioni nel 2024, con un aumento del 10,0% rispetto all'anno precedente, e le fotocamere mirrorless hanno registrato una crescita del 16,1%, a dimostrazione della domanda di pipeline di elaborazione delle immagini di alto livello. Nei settori automobilistico, della sicurezza, medicale e industriale, viene aggiunta una maggiore elaborazione poiché una percezione accurata si basa su un'esposizione deterministica, sulla mappatura tonale, sulla correzione dei difetti e sulla tempestiva preparazione dei dati prima dell'inferenza neurale.
Il sistema coinvolge produttori di sensori CMOS, progettisti di processori, fonderie di semiconduttori, produttori di memorie, progettisti di algoritmi, produttori di moduli per fotocamere, aziende di sistemi operativi e produttori di apparecchiature originali (OEM). Le informazioni grezze provenienti da array di filtri Bayer o di altri filtri colore passano attraverso conversione analogica, calibrazione, elaborazione digitale, compressione e analisi a livello applicativo. La robustezza della catena di fornitura dipende dalla capacità delle fonderie, da un packaging qualificato, dal firmware, dalla messa a punto tra il sensore e l'ISP e da lunghi cicli di vita dei prodotti. Il riutilizzo della proprietà intellettuale riduce i costi di sviluppo, ma i dati proprietari relativi alla messa a punto e alla sicurezza continuano a rappresentare barriere alla concorrenza.
L'analisi del mercato dei processori di segnale immagine rivela la concorrenza tra architetture con licenza, ASIC standalone, sistemi sensore-pipeline, microcontrollori e processori applicativi. La proprietà intellettuale per il calcolo è fornita da Arm Limited; le soluzioni di piattaforma edge programmabile provengono da Intel Corporation; mentre OmniVision Technologies, Inc. offre sistemi di processori sensore-applicazione. Sony Semiconductor Solutions Corporation e onsemi uniscono la loro esperienza nel settore dei sensori per soddisfare le esigenze del settore automobilistico e industriale; STMicroelectronics NV e Texas Instruments Incorporated si concentrano sull'elaborazione embedded, sulle interfacce per fotocamere, sugli strumenti e sui prodotti a lungo ciclo di vita.
Il posizionamento dei fornitori è sempre più determinato da piattaforme di riferimento complete, anziché dal solo silicio. Thine Electronics, Inc. si distingue per le interfacce per fotocamere e gli ISP; Sigma Corporation offre la sua esperienza nel campo dell'imaging professionale; e Panasonic Holdings Corporation contribuisce con sistemi di imaging, automotive e industriali. Gli investimenti si spostano verso l'elaborazione neurale, la sicurezza funzionale, la sicurezza informatica, l'automazione della messa a punto e le pipeline multi-stream a basso consumo. I fornitori in grado di validare rapidamente i sensori, offrire una qualità d'immagine riproducibile e mantenere il software per più generazioni possono aggiudicarsi i progetti indipendentemente dal prezzo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei processori di segnale immagine: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei processori di segnale immagine
Nel 2025, il Nord America deteneva una quota di mercato dei processori di segnale immagine (Image Signal Processor) compresa tra il 29% e il 32%, e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,0-8,6% fino al 2034. I fattori trainanti derivano da applicazioni quali sistemi avanzati di assistenza alla guida, visualizzazione medica, settore aerospaziale, sorveglianza, robotica e edge computing basato sul cloud. Esiste un ecosistema regionale di semiconduttori incentrato su processori, strumenti software, progettazione e qualificazione di moduli per fotocamere. Le categorie di prodotti definite da WSTS, ovvero sensori di immagine logici e CMOS, vengono utilizzate per la modellazione delle spedizioni nel periodo 2025.
Per i progetti automobilistici, i requisiti includono l'elaborazione di più telecamere, funzionalità ad alta gamma dinamica, sicurezza e documentazione della sicurezza funzionale. Per le applicazioni sanitarie, sono necessari processori compatti e a bassa latenza per l'endoscopia e le applicazioni di imaging point-of-care, mentre la visione artificiale viene utilizzata nelle fabbriche per l'ispezione e le applicazioni robotiche. A livello locale, nel settore dei semiconduttori, esistono incentivi favorevoli per la prototipazione e il packaging avanzato, ma i processi produttivi sono distribuiti a livello globale. I lunghi periodi di validazione, le restrizioni all'esportazione e le limitate capacità dei nodi avanzati influiscono sulla crescita, ma vi è un valore aggiunto derivante dall'ingegneria applicativa e dal software locali.
Mercato statunitense dei processori di segnale immagine
Nel 2025 gli Stati Uniti rappresentavano l'80-84% della domanda nordamericana e si prevede una crescita annua composta (CAGR) dell'8,1-8,7% nel periodo 2026-2034. La domanda è forte nei settori dei sistemi di telecamere per autoveicoli, dei sistemi di imaging per la difesa, dei dispositivi medici, della robotica per magazzini, dei sistemi di sicurezza e dell'elettronica di consumo. Il Paese offre una combinazione unica di proprietà intellettuale nel campo dei semiconduttori, calcolo programmabile, software di intelligenza artificiale e servizi di integrazione di sistemi, consentendo alle aziende di integrare i processori di immagini (ISP) in sistemi di percezione complessi anziché utilizzarli come applicazioni di miglioramento dell'immagine autonome.
Tra le aziende chiave figurano Arm Limited, Intel Corporation, OmniVision Technologies, Inc., onsemi, Texas Instruments Incorporated e STMicroelectronics NV. L'attenzione si sposterà verso HDR multi-esposizione, monitoraggio di conducenti e occupanti, sistemi di ispezione in fabbrica e sistemi di visione embedded a basso consumo energetico. Gli acquisti si concentreranno su sicurezza, durata del software, sicurezza funzionale e compatibilità dei sensori, oltre che sulle prestazioni di throughput. Le iniziative federali in materia di produzione rafforzeranno le capacità locali, ma l'implementazione delle fonderie e il packaging estero rimarranno sfide fondamentali per una scalabilità costante.
Mercato europeo dei processori di segnale immagine
Nel 2025 l'Europa ha rappresentato il 21-24% del fatturato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,7-8,3% fino al 2034. La Germania eccelle nel settore delle auto di lusso, dell'automazione, della visione artificiale e dell'ottica. Il Regno Unito detiene i diritti di proprietà intellettuale sui semiconduttori, la difesa e l'imaging in medicina. La Francia copre le esigenze del settore automobilistico, aerospaziale, della sicurezza e dell'elettronica embedded, grazie anche alla ricerca e agli investimenti locali nel settore dei semiconduttori.
L'Italia contribuisce all'automazione industriale, alla robotica, ai veicoli e all'imaging professionale, mentre la Spagna trae vantaggio dalle infrastrutture intelligenti, dalla sicurezza e dall'elettronica automobilistica. La sicurezza dei veicoli, la sicurezza informatica, la privacy e l'efficienza del consumo energetico in Europa favoriscono i dispositivi a semiconduttore che offrono un supporto e un comportamento prevedibili durante tutto il ciclo di vita. STMicroelectronics NV, Arm Limited, onsemi e Sony Semiconductor Solutions Corporation forniscono ai programmi regionali servizi di ingegneria e distribuzione. La crescita più lenta dell'elettronica di consumo rispetto all'Asia frena il volume dei semiconduttori, ma i progetti critici rimangono redditizi.
Mercato dei processori di segnale immagine nella regione Asia-Pacifico
Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 38% e il 42% e dovrebbe registrare un tasso di crescita annuo composto (CAGR) del 9,4-10% fino al 2034. La Cina è leader grazie a smartphone, sistemi di videosorveglianza, veicoli elettrici, moduli per fotocamere e alla produzione di componenti elettronici su larga scala. Il Giappone contribuisce con sensori avanzati, fotocamere, ottiche e automazione industriale, mentre la Corea del Sud è leader nei dispositivi mobili, nelle memorie e nell'elettronica automobilistica.
L'India si espande grazie agli incentivi per l'elettronica, la videosorveglianza, la sanità e l'assemblaggio locale di dispositivi; l'Australia aggiunge i settori minerario, della difesa, delle infrastrutture intelligenti e della visione artificiale. Le politiche industriali regionali, gli ecosistemi di packaging densi e le catene di approvvigionamento brevi dei moduli per fotocamere rafforzano la leadership. La CIPA ha riportato una crescita delle spedizioni di fotocamere digitali nel 2024 del 24,5% in Cina e dell'11,0% in Giappone, a conferma della continua domanda di dispositivi di imaging.
Mercato dei processori di segnale immagine in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) del 7,0-7,7% nel periodo 2026-2034. Gli Emirati Arabi Uniti sono leader grazie alla videosorveglianza delle città intelligenti, alla logistica, all'aviazione e alla digitalizzazione del settore sanitario. L'Arabia Saudita contribuisce con la diversificazione industriale, i progetti pilota di mobilità autonoma e la sicurezza delle infrastrutture, mentre il Sudafrica supporta la visione artificiale nel settore minerario, i sistemi di gestione del traffico, l'analisi dei dati per il settore retail e le apparecchiature mediche.
Nel resto del Medio Oriente e dell'Africa, l'adozione rimane guidata da progetti e dipendente dalle importazioni. L'affidabilità in climi rigidi, l'elaborazione edge a basso consumo energetico, la gestione sicura dei video e il supporto dei distributori influenzano gli acquisti. La modernizzazione delle infrastrutture energetiche e dei trasporti crea opportunità mirate, sebbene la limitata capacità di progettazione di semiconduttori e i quadri normativi variabili in materia di governance dei dati rallentino un'ampia diffusione.
Analisi di segmentazione
Componente
Il mercato dei processori di segnale immagine (ISP), suddiviso per componenti (hardware, software e servizi), dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) compreso tra l'8,4% e il 9,0% nel periodo 2026-2034. L'hardware rappresenta la quota maggiore del mercato grazie a logica dedicata, pipeline integrate e interfacce di memoria. Il software differenzia sempre più la qualità dell'immagine, mentre i servizi si occupano di calibrazione, ottimizzazione, validazione e supporto del ciclo di vita per diversi sensori e condizioni operative.
- Hardware: ASIC dedicati, blocchi ISP integrati, processori e acceleratori dominano il fatturato perché offrono throughput deterministico, bassa latenza, efficienza energetica e interfacce qualificate per architetture di telecamere esigenti.
- Software: algoritmi, suite di ottimizzazione, driver e middleware influenzano la qualità e la portabilità delle immagini, consentendo ai fornitori di aggiornare la riduzione del rumore, l'HDR, la scienza del colore e il miglioramento assistito dall'IA anche dopo la distribuzione.
- Servizi: La calibrazione dei sensori, la messa a punto delle pipeline, la convalida della sicurezza, l'integrazione e la manutenzione a lungo termine sono strategicamente importanti laddove la varietà di ottiche, illuminazione, temperature e requisiti normativi complica lo sviluppo del prodotto.
Metodo di elaborazione delle immagini
Si prevede che i metodi di elaborazione delle immagini cresceranno a un tasso annuo composto (CAGR) dell'8,3-8,9% fino al 2034. L'elaborazione digitale domina le fotocamere moderne perché le pipeline programmabili supportano complesse operazioni di correzione, compressione, analisi e fusione multi-frame. L'elaborazione analogica rimane rilevante in prossimità dei sensori, dove il condizionamento del segnale, il controllo del guadagno e la qualità della conversione determinano il rumore, la gamma dinamica e le prestazioni energetiche a valle.
- Elaborazione analogica delle immagini: il condizionamento in fase di pre-elaborazione rimane essenziale per preservare l'integrità del segnale prima della conversione, in particolare in ambienti con scarsa illuminazione, come quelli medici, scientifici e automobilistici, dove il rumore e la gamma dinamica influenzano le decisioni.
- Elaborazione digitale delle immagini: programmabilità, scalabilità e compatibilità con i flussi di lavoro di intelligenza artificiale rendono le pipeline digitali il metodo principale per il miglioramento in tempo reale, la compressione, la fusione di immagini provenienti da più telecamere e l'ottimizzazione specifica per le applicazioni.
Tipo di immagine
Si prevede che la domanda di elaborazione delle immagini registrerà un tasso di crescita annuo composto (CAGR) del 9,0-9,6% nel periodo 2026-2034. L'elaborazione bidimensionale rimane il fulcro delle installazioni in dispositivi di consumo, automobilistici, di sicurezza e industriali. Le pipeline tridimensionali crescono più rapidamente con l'introduzione di tecnologie come il rilevamento della profondità, la visione stereoscopica, la luce strutturata e il time-of-flight nei sistemi robotici e spaziali. L'elaborazione unidimensionale è destinata ad applicazioni specializzate di scansione lineare e dati codificati.
Tecnologia
Si prevede che la domanda di tecnologia crescerà a un tasso annuo composto (CAGR) dell'8,7-9,3% nel periodo 2026-2034. Le architetture Single Instruction Multiple Data (SIM) sono adatte alle operazioni ripetitive sui pixel, grazie al parallelismo prevedibile e all'efficiente utilizzo dell'energia. Le architetture Multiple Instruction Multiple Data (MIDM) supportano carichi di lavoro eterogenei e concorrenti in ambito di miglioramento, compressione, fusione di sensori e intelligenza artificiale, risultando sempre più rilevanti per i complessi sistemi multicamera.
- Single Istruction Multiple Data: l'esecuzione vettorializzata applica in modo efficiente operazioni comuni a molti pixel, supportando il filtraggio deterministico, la conversione del colore, il ridimensionamento e la demosaicizzazione entro limiti di potenza e risorse del silicio ristretti.
- Multiple Instruction Multiple Data (MID): elementi di elaborazione indipendenti gestiscono flussi video simultanei e carichi di lavoro misti, migliorando la flessibilità per la percezione multisensore, l'analisi a livelli e le attività di edge computing programmate dinamicamente.
- 1D: Le applicazioni di scansione lineare, lettura di codici a barre, acquisizione di documenti e analisi spettrale soddisfano una domanda specializzata laddove l'elaborazione sequenziale rapida e la sincronizzazione precisa prevalgono sulla necessità di un contesto spaziale a pieno formato.
- 2D: Smartphone, fotocamere, veicoli, dispositivi di sicurezza e sistemi medicali mantengono la base installata più ampia, supportata da sensori, algoritmi, display e standard di compressione consolidati.
- 3D: Robotica, realtà aumentata, metrologia industriale, biometria e macchine autonome guidano l'adozione strategica perché le pipeline sensibili alla profondità migliorano la localizzazione, la misurazione, il riconoscimento dei gesti e la comprensione dell'ambiente.
Panoramica dell'opportunità
|
Tipo di immagine |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
1D |
Basso |
Scansione lineare |
Maturo |
|
2D |
Alto |
Multicamera |
Maturo |
|
3D |
Mezzo |
Fusione di profondità |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei processori di segnale immagine.
La sicurezza automobilistica multicamera aumenta il contenuto di elaborazione
I veicoli integrano sempre più spesso telecamere anteriori, posteriori, a 360°, in sostituzione degli specchietti retrovisori, per il monitoraggio dell'abitacolo e per l'assistenza alla guida. Prima che gli algoritmi di percezione possano essere eseguiti su questi flussi, sono necessari sincronizzazione, gamma dinamica, riduzione dello sfarfallio dei LED, correzione delle distorsioni e monitoraggio della sicurezza. Nell'ottobre del 2025, Sony Semiconductor Solutions Corp ha presentato un sensore automotive da 8 megapixel con MIPI A-PHY integrato, a dimostrazione del fatto che i limiti di potenza e larghezza di banda stanno spingendo l'elaborazione più vicino al sensore. I fornitori di ISP saranno favoriti dal numero crescente di telecamere e dai relativi requisiti, ma l'ingresso nel mercato automotive richiede anni di longevità del prodotto, sicurezza informatica, tracciabilità e dimostrazione di sicurezza.
L'intelligenza artificiale edge trasforma le telecamere in sistemi decisionali locali
Le attività di elaborazione delle immagini, come l'ispezione di fabbrica, la sicurezza intelligente, la robotica, l'analisi del settore retail e i dispositivi sanitari, stanno diventando sempre più localizzate per ridurre la latenza, il consumo di banda e i problemi di privacy. La qualità dell'elaborazione ISP è rilevante per l'inferenza, poiché una mappatura tonale, una compensazione del movimento o una riduzione del rumore di scarsa qualità possono influire sulle prestazioni di riconoscimento. L'STM32N6 di STMicroelectronics NV include un'interfaccia per fotocamera separata, un ISP e un acceleratore neurale che forniscono fino a 600 GOPS, un esempio di come l'elaborazione delle immagini e l'inferenza convergono. Questa combinazione amplia il mercato di riferimento, estendendolo dai processori applicativi di fascia alta ai chip embedded a basso consumo energetico. Le aziende in grado di fornire pipeline calibrate, modelli, compressione e aggiornamenti sicuri potranno capitalizzare sui vantaggi della piattaforma, mentre sensori e casi d'uso frammentati richiederanno uno sforzo maggiore.
Una qualità di acquisizione superiore sostiene gli investimenti nel settore dell'imaging per i consumatori.
Le tendenze della domanda dei consumatori si sono evolute, concentrandosi maggiormente su prestazioni in condizioni di scarsa illuminazione, zoom computazionale, stabilizzazione e uniformità del colore da più fotocamere. Nel 2024, i dati CIPA hanno rivelato che sono state spedite 8,49 milioni di fotocamere digitali, di cui 5,61 milioni appartenenti alla categoria mirrorless, mentre la roadmap dei sensori per dispositivi mobili di Sony Semiconductor Solutions Corporation per il 2025 includeva sensori HDR da 50 megapixel e quasi 200 megapixel sensori basati sull'intelligenza artificiale. Queste tendenze aumenteranno la richiesta di potenza di calcolo in attività come la rimodellazione, la fusione di più fotogrammi, la riduzione del rumore e la registrazione video a basso consumo energetico. Le fotocamere dedicate sono meno numerose rispetto agli smartphone, ma continuano a dettare gli algoritmi e i flussi di lavoro richiesti.
Tendenze future del mercato dei processori di segnale immagine
Pipeline di elaborazione delle immagini adattive alla scena e guidate dall'intelligenza artificiale
Le tendenze del mercato dei processori di segnale immagine (ISP) si concentreranno sempre più su pipeline che eseguono classificazione della scena, stima della profondità, rilevamento del movimento e regolazioni adattive dei parametri di elaborazione fotogramma per fotogramma. I componenti neurali supporteranno i blocchi deterministici senza sostituirli, al fine di preservare la latenza prevedibile delle operazioni critiche per la sicurezza e di migliorare le prestazioni di riduzione del rumore, autofocus, tone mapping e rimodellamento. La gestione dei dati di addestramento e la riproducibilità della messa a punto diventeranno requisiti di acquisto, poiché le decisioni sulla qualità dell'immagine saranno prese all'interno di modelli addestrabili. Pertanto, i fornitori dovranno offrire un'interfaccia controllata, il versioning dei modelli, il monitoraggio del livello di confidenza e la possibilità di ripristinare le versioni precedenti.
Regolazione tramite software e portabilità tra sensori diversi
La prossima generazione di piattaforme separerà i kernel di elaborazione delle immagini, consentendo il riutilizzo dei singoli sensori per la calibrazione, il che permetterà agli OEM di sostituire sensori, ottiche e target di elaborazione senza dover riprogettare tutto. I test automatizzati utilizzeranno parametri oggettivi per la qualità dell'immagine, nonché immagini sintetiche e immagini raw registrate per velocizzare il processo di test. La containerizzazione delle toolchain e l'adozione di standard di metadati comuni consentiranno una migliore collaborazione tra fornitori di sensori, produttori di processori, produttori di moduli per fotocamere e OEM di sistema. Questa tendenza favorisce gli operatori con ampi database di test e interfacce software stabili, piuttosto che quelli che si affidano esclusivamente a chip dalle prestazioni eccellenti.
Opportunità di mercato per i processori di segnale immagine
Realizzare piattaforme di riferimento per l'imaging di livello medicale
Le previsioni di mercato sui processori di segnale immagine (ISP) indicano una lacuna concreta nelle piattaforme validate per endoscopia, visualizzazione chirurgica, scansione dentale, monitoraggio dei pazienti e diagnostica portatile. Nel marzo 2026, OmniVision Technologies, Inc. e ATL Medical hanno lanciato l'ISP OH0131 per un sistema di imaging artroscopico chiavi in mano, a dimostrazione della domanda di mercato per la combinazione di sensore, scheda kernel, interfaccia host e algoritmi ottimizzati. I produttori possono creare dati sulle prestazioni relativi alla fedeltà del colore, alla gestione dei riflessi, alla gestione del fumo e delle ombre, alla latenza e alla compatibilità elettromagnetica. Il design di riferimento può aiutare gli OEM a ridurre i costi di sviluppo del prodotto e a collaborare con i piccoli produttori di dispositivi medici. Un vantaggio competitivo sostenibile dovrebbe basarsi sulla conoscenza del flusso di lavoro clinico, sulla disponibilità a lungo termine dei componenti, sui processi di qualità e sulla manutenzione del software, piuttosto che sul ciclo di vita delle funzionalità tipico dei beni di consumo.
Target 3D Vision per la robotica e la metrologia industriale
L'imaging con rilevamento della profondità offre opportunità commerciali in settori quali robot mobili autonomi, robot collaborativi, automazione di magazzino, ispezione dimensionale, agricoltura e interfacce spaziali. Pipeline stereo sincronizzate, calibrazione time-of-flight, decodifica della luce strutturata, mappe di confidenza e fusione inerziale rappresentano alcune delle possibilità per i fornitori. Apparecchiature di riferimento, apparecchiature di calibrazione e middleware in grado di convertire i dati di profondità in dati di coordinate, anziché semplicemente in immagini migliori, sono tutti elementi fondamentali per il successo. I produttori di robot e sistemi di visione artificiale possono fornire competenze applicative e assistenza nella validazione della tecnologia. Un modello di ricavi basato su licenze potrebbe includere commissioni per l'elaborazione, strumenti per gli sviluppatori, servizi di ottimizzazione e algoritmi.
Sviluppi recenti
- Marzo 2026: OMNIVISION e ATL Medical hanno annunciato l'integrazione del processore di segnale immagine (ISP) OVMed OH0131 di OMNIVISION nel sistema di imaging completo PREVOYANCE di ATL Medical, progettato per applicazioni con telecamere artroscopiche. La piattaforma PREVOYANCE è una soluzione di imaging medicale chiavi in mano che utilizza la tecnologia Chip-on-Tip per fornire visualizzazioni di alta qualità ai produttori di dispositivi medicali. Il sistema può essere utilizzato con un'unità di controllo della telecamera (CCU) per l'elaborazione, la visualizzazione e l'archiviazione delle immagini.
- Gennaio 2026: Chips&Media e Visionary.ai hanno annunciato una nuova collaborazione volta a trasformare l'elaborazione delle immagini attraverso un processore di segnale a immagine completa basato sull'intelligenza artificiale. Le aziende affermano che la loro tecnologia combina l'esperienza hardware di Chips&Media con il software di elaborazione delle immagini basato sull'IA di Visionary.ai per migliorare la qualità delle immagini in condizioni difficili, inclusi ambienti con scarsa illuminazione e ad alta gamma dinamica (HDR).
- Dicembre 2023: NXP Semiconductors ha evidenziato i vantaggi dell'elaborazione integrata del segnale immagine (ISP) nel suo processore applicativo i.MX 8M Plus, insieme a una rete di partner tecnologici che aiutano i clienti a sviluppare e ottimizzare sistemi di telecamere e visione artificiale. Progettare un sistema di imaging di alta qualità implica molto più che la semplice scelta di un sensore e di un obiettivo. L'ISP deve essere accuratamente calibrato e ottimizzato per fornire colori accurati, immagini nitide, un'esposizione appropriata, un basso livello di rumore e buone prestazioni in diverse condizioni di illuminazione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -