
Marché des processeurs de signal d’image : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des processeurs de signaux d'image : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composant (matériel, logiciel, services) ; méthode de traitement d'image (traitement d'image analogique, traitement d'image numérique) ; type d'image (1D, 2D, 3D) ; technologie (SIMD, MIMD) ; application (villes intelligentes, caméras de sécurité et IP, automobile, jeux vidéo, smartphones, maisons connectées, drones, robots personnels, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00017727
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
2,27 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,82 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,71 %
taux de croissance
Marché adressable
31,74 milliards de dollars américains
(2026-2034)
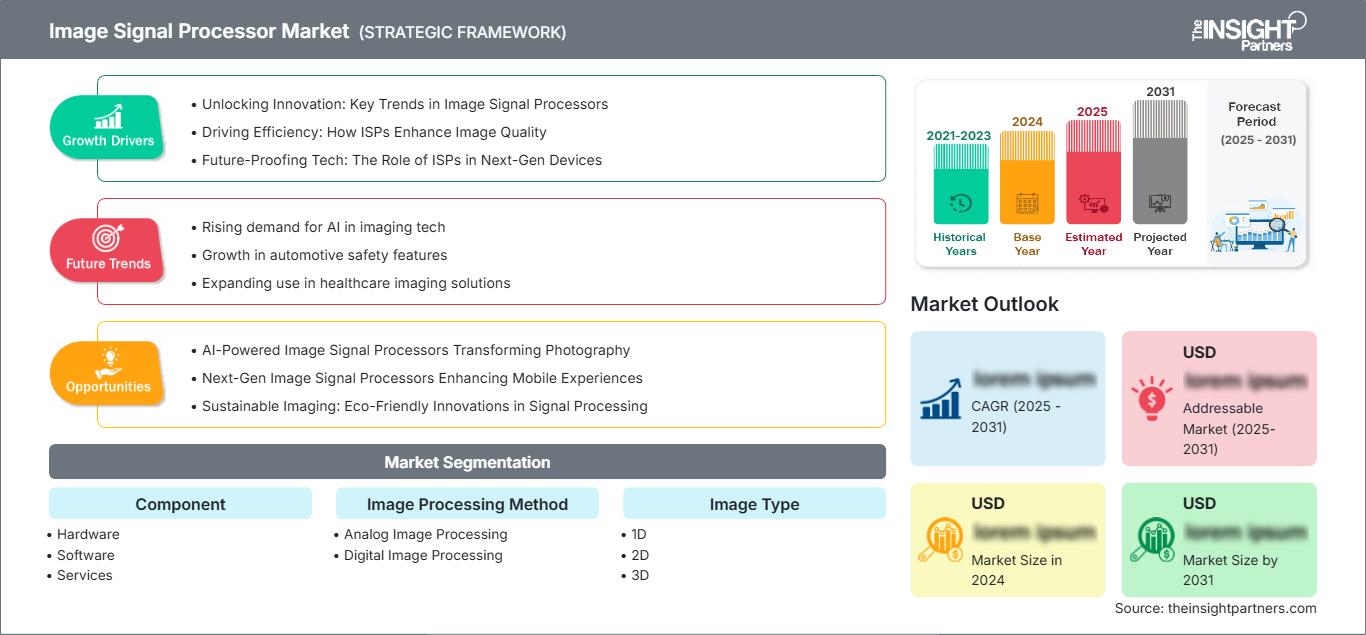
Le marché des processeurs de signaux d'image était évalué à 2,27 milliards de dollars américains en 2025 et devrait atteindre 4,82 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 8,71 % entre 2026 et 2034. Ce marché englobe le matériel, les logiciels et les services qui transforment les données brutes des capteurs grâce à des fonctions telles que le dématriçage, la réduction du bruit, la correction des couleurs, le contrôle de l'exposition, le traitement de la plage dynamique étendue, la stabilisation d'image et la compression pour les systèmes d'imagerie numérique en temps réel.
Le marché nord-américain des processeurs de signaux d'image devrait croître de 8,0 % à 8,6 % entre 2026 et 2034, porté par l'essor des caméras d'aide à la conduite, de l'intelligence artificielle embarquée, de la visualisation médicale, du contrôle industriel et des systèmes de sécurité. La demande régionale bénéficie de la conception intégrée des dispositifs, des normes de sécurité automobile et d'un solide écosystème de propriété intellectuelle dans le secteur des semi-conducteurs. Cette prévision est établie en fonction des principales classifications des livraisons de semi-conducteurs et des feuilles de route produits des fournisseurs, l'année 2025 servant de référence.
Analyse et perspectives du marché des processeurs de signaux d'image
- Amérique du Nord : Détenait 29 à 32 % de parts de marché dans le secteur des processeurs de signaux d’image en 2025 et devrait connaître une croissance annuelle composée de 8,0 à 8,6 % entre 2026 et 2034, soutenue par la vision automobile, les dispositifs d’IA embarqués, l’imagerie médicale, la surveillance et la concentration dans la conception de semi-conducteurs.
- États-Unis : Ils représentaient 80 à 84 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 8,1 à 8,7 % entre 2026 et 2034.
- Europe : Elle représentait 21 à 24 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,7 à 8,3 % entre 2026 et 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- Asie-Pacifique : Elle a capté une part de marché de 38 à 42 % en 2025 et devrait enregistrer un TCAC de 9,4 à 10,0 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde étant les principaux pays producteurs et consommateurs.
- Segment le plus important : Le matériel détenait une part de marché de 62 à 66 % en 2025 et devrait enregistrer un TCAC de 8,0 à 8,6 % entre 2026 et 2034.
- Segment à forte croissance : la 3D représentait 17 à 21 % de parts de marché en 2025 et devrait afficher un TCAC de 10,5 à 11,3 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Arm Limited, Intel Corporation, OmniVision Technologies, Inc., Panasonic Holdings Corporation, onsemi, Sigma Corporation, Sony Semiconductor Solutions Corporation, STMicroelectronics NV, Texas Instruments Incorporated et THine Electronics, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les chaînes de traitement d'images actuelles intègrent des architectures plus flexibles grâce à l'intégration hétérogène de circuits d'interface de capteurs, de cœurs de processeurs vectoriels programmables, de réseaux neuronaux dédiés, de la compression de données et de technologies d'optimisation logicielle. La rentabilité repose désormais sur des technologies de pointe, la réutilisation de la propriété intellectuelle des semi-conducteurs, la portabilité du firmware et les capacités d'alignement des capteurs. Le recours à du matériel spécialisé est justifié lorsque le déterminisme, la faible consommation d'énergie, l'isolation de sécurité ou l'agrégation multicaméra dépassent les performances des processeurs d'applications généralistes, tandis que les processeurs de signal d'image embarqués contribuent à réduire le coût des composants dans les smartphones, les microcontrôleurs et les petits dispositifs périphériques.
Entre 2019 et 2034, la croissance s'orientera vers la vision panoramique automobile, la surveillance des habitacles, la vision industrielle, la robotique, l'endoscopie et les applications de calcul spatial. Le développement privilégiera les chaînes de traitement d'images évolutives permettant l'utilisation de divers filtres de couleur, du HDR, de la fusion de capteurs et des mises à jour logicielles à distance. Les réglementations en matière de sécurité dans le secteur automobile, les plans d'automatisation dans la production et les programmes d'incitation régionaux pour les semi-conducteurs améliorent la visibilité de la demande, tandis que les restrictions à l'exportation, les technologies de pointe, les exigences en matière de cybersécurité et les processus de certification de sécurité fonctionnelle influencent les options de conception et les gains financiers.
Rapport sur le marché des processeurs de signaux d'image
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,27 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,82 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,71% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des processeurs de signaux d'image
La croissance du marché des processeurs de signaux d'image est alimentée par l'augmentation de la résolution des pixels, les dispositifs multicaméras, le fonctionnement en faible luminosité et les images lisibles par machine. Les livraisons d'appareils photo des membres de la Camera & Imaging Products Association (CIPA) ont atteint 8,49 millions d'unités en 2024, soit une hausse de 10 % par rapport à l'année précédente. Les appareils photo sans miroir ont enregistré une croissance de 16,1 %, ce qui témoigne d'une forte demande pour des chaînes de traitement d'images performantes. Dans les secteurs de l'automobile, de la sécurité, du médical et de l'industrie, le traitement des données est intensifié car une perception précise repose sur une exposition maîtrisée, une cartographie tonale, une correction des défauts et une préparation rapide des données avant l'inférence neuronale.
Le système implique des fabricants de capteurs CMOS, des concepteurs de processeurs, des fonderies de semi-conducteurs, des fabricants de mémoire, des concepteurs d'algorithmes, des producteurs de modules de caméra, des éditeurs de systèmes d'exploitation et des fabricants d'équipements d'origine (OEM). Les données brutes des matrices de filtres Bayer ou de couleurs alternatives subissent une conversion analogique, un étalonnage, un traitement numérique, une compression et une analyse au niveau applicatif. La robustesse de la chaîne d'approvisionnement repose sur la capacité de production des fonderies, la qualité du conditionnement, le firmware, l'optimisation entre le capteur et le processeur de signal d'image (ISP) et la durée de vie des produits. La réutilisation de la propriété intellectuelle réduit les coûts de développement, mais les données propriétaires relatives à l'optimisation et à la sécurité constituent toujours un frein à la concurrence.
L'analyse du marché des processeurs de signaux d'image révèle une concurrence entre les architectures sous licence, les circuits intégrés spécifiques (ASIC) autonomes, les systèmes capteur-pipeline, les microcontrôleurs et les processeurs d'application. La propriété intellectuelle en matière de calcul est fournie par Arm Limited ; les solutions de plateforme programmables en périphérie proviennent d'Intel Corporation ; tandis qu'OmniVision Technologies, Inc. propose des systèmes capteur-processeur d'application. Sony Semiconductor Solutions Corporation et onsemi combinent leur expertise en matière de capteurs pour répondre aux exigences des secteurs automobile et industriel ; STMicroelectronics NV et Texas Instruments Incorporated se concentrent sur le traitement embarqué, les interfaces de caméra, les outils et les produits à long cycle de vie.
Le positionnement des fournisseurs repose de plus en plus sur des plateformes de référence complètes plutôt que sur la seule technologie silicium. Thine Electronics, Inc. se distingue par ses interfaces caméra et ses processeurs de signal d'image (ISP) ; Sigma Corporation apporte son expertise en imagerie professionnelle ; et Panasonic Holdings Corporation contribue via ses systèmes d'imagerie, automobiles et industriels. Les investissements se concentrent désormais sur le traitement neuronal, la sécurité fonctionnelle, la cybersécurité, l'automatisation du réglage et les pipelines multiflux basse consommation. Les fournisseurs capables de valider rapidement les capteurs, d'offrir une qualité d'image reproductible et de maintenir leurs logiciels sur plusieurs générations peuvent remporter des contrats, indépendamment du prix.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des processeurs de signaux d'image : Perspectives stratégiques
Perspectives régionales
Marché des processeurs de signaux d'image en Amérique du Nord
L'Amérique du Nord détenait entre 29 et 32 % des parts de marché des processeurs de signaux d'image en 2025 et devrait enregistrer un TCAC de 8,0 à 8,6 % jusqu'en 2034. Cette croissance est portée par les applications des systèmes avancés d'aide à la conduite, de l'imagerie médicale, de l'aérospatiale, de la surveillance, de la robotique et du calcul en périphérie de réseau (edge computing) basé sur le cloud. Un écosystème régional de semi-conducteurs, axé sur les processeurs, les outils logiciels, la conception et la qualification des modules de caméra, est en place. Les catégories de produits définies par la WSTS (composantes logiques et capteurs d'image CMOS) servent de base à la modélisation des livraisons pour l'année 2025.
Pour les projets automobiles, les exigences comprennent le traitement multicaméra, la prise en charge d'une plage dynamique étendue, la sécurité et la documentation de la sécurité fonctionnelle. Dans le secteur de la santé, des processeurs compacts à faible latence sont nécessaires pour l'endoscopie et l'imagerie au point de soins, tandis que la vision est utilisée en usine pour l'inspection et la robotique. Des incitations favorables existent localement dans le secteur des semi-conducteurs pour le prototypage et le conditionnement avancé, mais les processus de fabrication sont répartis à l'échelle mondiale. La durée de validation plus longue, les restrictions à l'exportation et les capacités limitées des nœuds technologiques avancés freinent la croissance, mais le développement local d'applications et de logiciels apporte une valeur ajoutée.
Marché américain des processeurs de signaux d'image
Les États-Unis représentaient 80 à 84 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 8,1 à 8,7 % entre 2026 et 2034. La demande est forte dans les secteurs des systèmes de caméras automobiles, des systèmes d'imagerie de défense, des dispositifs médicaux, de la robotique d'entrepôt, des systèmes de sécurité et de l'électronique grand public. Le pays offre une combinaison unique de propriété intellectuelle dans le domaine des semi-conducteurs, de l'informatique programmable, des logiciels d'intelligence artificielle et des services d'intégration de systèmes, permettant ainsi aux entreprises d'intégrer des processeurs de signal d'image (ISP) à de vastes systèmes de perception plutôt qu'à des applications d'amélioration d'image autonomes.
Parmi les entreprises clés figurent Arm Limited, Intel Corporation, OmniVision Technologies, Inc., onsemi, Texas Instruments Incorporated et STMicroelectronics NV. Les applications se concentreront sur la prise de vue HDR multi-exposition, la surveillance des conducteurs et des occupants, les systèmes d'inspection en usine et les systèmes de vision embarqués basse consommation. Les critères d'achat porteront sur la sécurité, la durée de vie des logiciels, la sécurité fonctionnelle et la compatibilité des capteurs, ainsi que sur les performances de débit. Les initiatives fédérales en matière de fabrication renforceront les capacités locales, mais la mise en œuvre par les fonderies et l'encapsulation à l'étranger demeureront des défis majeurs pour une production à grande échelle cohérente.
Marché européen des processeurs de signaux d'image
L'Europe représentait 21 à 24 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée de 7,7 à 8,3 % jusqu'en 2034. L'Allemagne excelle dans les secteurs des voitures haut de gamme, de l'automatisation, de la vision industrielle et de l'optique. Le Royaume-Uni possède des droits de propriété intellectuelle sur les semi-conducteurs, la défense et l'imagerie médicale. La France couvre les besoins des secteurs de l'automobile, de l'aérospatiale, de la sécurité et de l'électronique embarquée, grâce notamment à la recherche et aux investissements locaux dans les semi-conducteurs.
L'Italie contribue à l'automatisation industrielle, à la robotique, aux véhicules et à l'imagerie professionnelle, tandis que l'Espagne bénéficie des infrastructures intelligentes, de la sécurité et de l'électronique automobile. La sécurité des véhicules, la cybersécurité, la protection de la vie privée et l'efficacité énergétique en Europe favorisent les semi-conducteurs dont le cycle de vie et le comportement sont prévisibles. STMicroelectronics NV, Arm Limited, onsemi et Sony Semiconductor Solutions Corporation fournissent aux programmes régionaux des services d'ingénierie et de distribution. Le rythme de croissance plus lent de l'électronique grand public par rapport à l'Asie freine le volume de semi-conducteurs, mais les conceptions critiques restent rentables.
Marché des processeurs de signaux d'image en Asie-Pacifique
La région Asie-Pacifique détenait entre 38 et 42 % du marché en 2025 et devrait enregistrer un TCAC de 9,4 à 10,0 % jusqu'en 2034. La Chine domine le secteur grâce à son importante production de smartphones, de systèmes de surveillance, de véhicules électriques, de modules de caméras et de produits électroniques. Le Japon contribue avec des capteurs avancés, des caméras, des systèmes optiques et des solutions d'automatisation industrielle, tandis que la Corée du Sud est le pilier des appareils mobiles, de la mémoire et de l'électronique automobile.
L'Inde se développe grâce à des incitations fiscales dans le secteur de l'électronique, la vidéosurveillance, la santé et l'assemblage local d'appareils ; l'Australie y ajoute les secteurs minier, de la défense, des infrastructures intelligentes et de la vision industrielle. La politique industrielle régionale, les écosystèmes d'emballage denses et les chaînes d'approvisionnement courtes pour les modules de caméras renforcent son leadership. La CIPA a enregistré une croissance des livraisons d'appareils photo numériques de 24,5 % en Chine et de 11,0 % au Japon en 2024, confirmant ainsi la demande soutenue dans le domaine de l'imagerie.
Marché des processeurs de signaux d'image au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait enregistrer un TCAC de 7,0 à 7,7 % entre 2026 et 2034. Les Émirats arabes unis sont en tête grâce à la surveillance des villes intelligentes, la logistique, l'aviation et la numérisation des soins de santé. L'Arabie saoudite y ajoute la diversification industrielle, les projets pilotes de mobilité autonome et la sécurité des infrastructures, tandis que l'Afrique du Sud soutient la vision minière, les systèmes de gestion du trafic, l'analyse des données du commerce de détail et les équipements médicaux.
Dans le reste du Moyen-Orient et de l'Afrique, l'adoption demeure axée sur les projets et dépendante des importations. La fiabilité en climats extrêmes, le traitement en périphérie à faible consommation, la gestion sécurisée des vidéos et le soutien des distributeurs influencent les achats. La modernisation des infrastructures énergétiques et des transports crée des opportunités ciblées, mais les capacités de conception limitées des semi-conducteurs et la variabilité des cadres de gouvernance des données freinent un déploiement à grande échelle.
Analyse de segmentation
Composant
Le marché des processeurs de signaux d'image, segmenté par composants (matériel, logiciel et services), devrait connaître une croissance annuelle composée (TCAC) de 8,4 % à 9,0 % entre 2026 et 2034. Le matériel génère la plus grande valeur grâce à sa logique dédiée, ses pipelines intégrés et ses interfaces mémoire. Le logiciel contribue à une meilleure qualité d'image, tandis que les services prennent en charge l'étalonnage, le réglage, la validation et le support tout au long du cycle de vie des capteurs et dans diverses conditions d'utilisation.
- Matériel : Les circuits intégrés spécifiques (ASIC), les blocs ISP intégrés, les processeurs et les accélérateurs dominent les revenus car ils offrent un débit déterministe, une faible latence, une efficacité énergétique et des interfaces qualifiées pour les architectures de caméras exigeantes.
- Logiciels : Les algorithmes, les suites de réglage, les pilotes et les intergiciels façonnent la qualité et la portabilité de l’image, permettant aux fournisseurs de mettre à jour la réduction du bruit, le HDR, la science des couleurs et l’amélioration assistée par l’IA après le déploiement.
- Services : L'étalonnage des capteurs, le réglage des pipelines, la validation de la sécurité, l'intégration et la maintenance à long terme sont d'une importance stratégique lorsque la diversité des optiques, de l'éclairage, des températures et des exigences réglementaires complique le développement des produits.
Méthode de traitement d'images
Les méthodes de traitement d'images devraient connaître une croissance annuelle composée de 8,3 à 8,9 % jusqu'en 2034. Le traitement numérique domine les appareils photo modernes grâce à ses chaînes de traitement programmables qui prennent en charge des opérations complexes de correction, de compression, d'analyse et de fusion multi-images. Le traitement analogique reste pertinent à proximité des capteurs, où le conditionnement du signal, le contrôle du gain et la qualité de la conversion déterminent le bruit, la plage dynamique et la consommation énergétique en aval.
- Traitement d'images analogiques : le conditionnement en amont reste essentiel pour préserver l'intégrité du signal avant conversion, en particulier dans les environnements à faible luminosité, médicaux, scientifiques et automobiles où le bruit et la plage dynamique affectent les décisions.
- Traitement numérique des images : la programmabilité, l’évolutivité et la compatibilité avec les flux de travail d’IA font des pipelines numériques la principale méthode d’amélioration en temps réel, de compression, de fusion multicaméra et d’optimisation spécifique à l’application.
Type d'image
La demande en imagerie devrait enregistrer un TCAC de 9,0 à 9,6 % entre 2026 et 2034. L'imagerie bidimensionnelle demeure le cœur du parc installé pour les appareils grand public, automobiles, de sécurité et industriels. Les chaînes de traitement tridimensionnelles connaissent une croissance plus rapide avec l'intégration de la détection de profondeur, de la vision stéréoscopique, de la lumière structurée et du temps de vol dans la robotique et les systèmes spatiaux. Le traitement unidimensionnel est dédié aux applications spécialisées de balayage linéaire et de données codées.
Technologie
La demande technologique devrait croître à un TCAC de 8,7 % à 9,3 % entre 2026 et 2034. Les architectures SIMD (Single Instruction Multiple Data) sont adaptées aux opérations répétitives sur les pixels grâce à un parallélisme prévisible et une consommation d'énergie optimisée. Les architectures MIS (Multiple Instruction Multiple Data) prennent en charge les charges de travail hétérogènes et simultanées pour l'amélioration d'image, la compression, la fusion de capteurs et l'IA, ce qui les rend de plus en plus pertinentes pour les systèmes multicaméras complexes.
- Instruction unique, données multiples : l’exécution vectorisée applique efficacement les opérations communes à de nombreux pixels, prenant en charge le filtrage déterministe, la conversion de couleur, le redimensionnement et le dématriçage dans des limites de consommation d’énergie et de silicium.
- Instruction multiple, données multiples : des éléments de traitement indépendants gèrent les flux de caméras simultanés et les charges de travail mixtes, améliorant la flexibilité pour la perception multi-capteurs, l’analyse multicouche et les tâches de calcul en périphérie planifiées dynamiquement.
- 1D : L’inspection par balayage linéaire, la lecture de codes-barres, la capture de documents et les applications spectrales répondent à une demande spécialisée où le traitement séquentiel rapide et la synchronisation précise l’emportent sur le besoin d’un contexte spatial plein cadre.
- 2D : Les smartphones, les appareils photo, les véhicules, les dispositifs de sécurité et les systèmes médicaux constituent la plus grande base installée, s’appuyant sur des capteurs, des algorithmes, des écrans et des normes de compression éprouvés.
- 3D : La robotique, la réalité augmentée, la métrologie industrielle, la biométrie et les machines autonomes favorisent une adoption stratégique car les pipelines prenant en compte la profondeur améliorent la localisation, la mesure, la reconnaissance gestuelle et la compréhension de l’environnement.
Aperçu des opportunités
|
Type d'image |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
1D |
Faible |
balayage linéaire |
Mature |
|
2D |
Haut |
Caméra multiple |
Mature |
|
3D |
Moyen |
Fusion en profondeur |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des processeurs de signaux d'image
Amélioration de la sécurité automobile multicaméra : traitement du contenu
Les véhicules intègrent de plus en plus de caméras avant, arrière, à 360°, de remplacement de rétroviseurs, de surveillance de l'habitacle et d'aide à la conduite. Avant que les algorithmes de perception puissent traiter ces flux vidéo, la synchronisation, la plage dynamique, la réduction du scintillement des LED, la correction des distorsions et la surveillance de la sécurité sont indispensables. En octobre 2025, Sony Semiconductor Solutions Corp. a présenté un capteur automobile de 8 mégapixels avec interface MIPI A-PHY intégrée, démontrant ainsi que les limitations de puissance et de bande passante incitent à un traitement plus proche du capteur. Les fournisseurs de processeurs de signal d'image (ISP) seront privilégiés en raison du nombre croissant de caméras et de leurs exigences, mais l'accès au marché automobile requiert une garantie de longévité du produit sur plusieurs années, une cybersécurité renforcée, une traçabilité complète et des preuves de sécurité.
L'IA embarquée transforme les caméras en systèmes de décision locaux
Les tâches de traitement d'images, telles que l'inspection en usine, la sécurité intelligente, la robotique, l'analyse des données du commerce de détail et les dispositifs médicaux, se localisent de plus en plus afin de réduire la latence, la consommation de bande passante et les problèmes de confidentialité. La qualité du traitement ISP est cruciale pour l'inférence, car une mauvaise cartographie des tons, une compensation de mouvement défectueuse ou une réduction du bruit insuffisante peuvent nuire aux performances de reconnaissance. Le STM32N6 de STMicroelectronics NV intègre une interface caméra dédiée, un ISP et un accélérateur neuronal offrant jusqu'à 600 GOPS, illustrant ainsi la convergence entre le traitement d'images et l'inférence. Cette combinaison élargit le marché potentiel, au-delà des processeurs d'application haut de gamme, aux puces embarquées à faible consommation. Les entreprises capables de fournir des pipelines calibrés, des modèles, la compression et des mises à jour sécurisées tireront pleinement parti des avantages de la plateforme, tandis que la fragmentation des capteurs et des cas d'utilisation nécessitera des efforts supplémentaires.
Une capture de meilleure qualité soutient l'investissement dans l'imagerie grand public
Les tendances en matière de demande des consommateurs ont évolué, privilégiant désormais les performances en basse lumière, le zoom numérique, la stabilisation et la fidélité des couleurs entre plusieurs appareils photo. En 2024, les données CIPA ont révélé que 8,49 millions d'appareils photo numériques ont été livrés, dont 5,61 millions d'appareils sans miroir. Parallèlement, la feuille de route de Sony Semiconductor Solutions Corporation pour les capteurs mobiles en 2025 prévoyait des capteurs HDR de 50 mégapixels et des capteurs basés sur l'IA de près de 200 mégapixels. Ces tendances vont accroître les besoins en puissance de calcul pour des tâches telles que le remosacing, la fusion multi-images, la réduction du bruit et l'optimisation de la consommation d'énergie pour la vidéo. Bien que moins nombreux que les smartphones, les appareils photo dédiés influencent fortement les algorithmes et les flux de travail.
Tendances futures du marché des processeurs de signaux d'image
Pipelines d'imagerie adaptatifs à la scène et pilotés par l'IA
Les tendances du marché des processeurs de signaux d'image (IGPT) se concentreront de plus en plus sur les chaînes de traitement assurant la classification de scènes, l'estimation de profondeur, la détection de mouvement et l'ajustement adaptatif des paramètres de traitement image par image. Les composants neuronaux viendront assister les blocs déterministes sans les remplacer, afin de préserver la latence prévisible des opérations critiques et d'améliorer les performances du débruitage, de la mise au point automatique, du mappage tonal et du remosacing. La gestion des données d'entraînement et la reproductibilité des réglages deviendront des exigences d'achat, car les décisions relatives à la qualité d'image seront prises au sein de modèles apprenants. Par conséquent, les fournisseurs devront proposer une interface contrôlée, le versionnage des modèles, le suivi du niveau de confiance et la possibilité de revenir à une configuration antérieure.
Réglage logiciel et portabilité multi-capteurs
La prochaine génération de plateformes découplera les noyaux d'imagerie, permettant leur réutilisation pour l'étalonnage individuel des capteurs. Les équipementiers pourront ainsi interchanger leurs capteurs, optiques et cibles de calcul sans avoir à tout redévelopper. Les tests automatisés utiliseront des mesures objectives de la qualité d'image, ainsi que des images de synthèse et des images brutes enregistrées, afin d'accélérer le processus. La conteneurisation des chaînes d'outils et l'adoption de normes de métadonnées communes favoriseront une meilleure collaboration entre les fournisseurs de capteurs, de processeurs, de modules de caméra et les équipementiers systèmes. Cette tendance avantage les acteurs disposant de vastes bases de données de tests et d'interfaces logicielles stables, plutôt que ceux qui se contentent de proposer des puces ultra-performantes.
Opportunités du marché des processeurs de signaux d'image
Création de plateformes de référence d'imagerie médicale
Les prévisions du marché des processeurs de signaux d'image (ISP) révèlent un manque important de plateformes validées pour l'endoscopie, la visualisation chirurgicale, la numérisation dentaire, la surveillance des patients et les dispositifs de diagnostic portables. En mars 2026, OmniVision Technologies, Inc. et ATL Medical ont lancé l'ISP OH0131 pour un système d'imagerie arthroscopique clé en main, témoignant de la demande du marché pour une combinaison de capteur, de carte mère, d'interface hôte et d'algorithmes optimisés. Les fabricants peuvent générer des données de performance relatives à la fidélité des couleurs, la gestion des réflexions, la gestion de la fumée et des ombres, la latence et la compatibilité électromagnétique. La conception de référence permet aux équipementiers de réduire les coûts de développement et de collaborer avec les petits fabricants de dispositifs médicaux. Un avantage concurrentiel durable repose sur la connaissance des flux de travail cliniques, la disponibilité à long terme des pièces détachées, des processus qualité rigoureux et la maintenance logicielle, plutôt que sur le renouvellement constant des fonctionnalités, comme pour les produits de consommation courante.
Vision 3D ciblée pour la robotique et la métrologie industrielle
L'imagerie de profondeur offre des perspectives commerciales dans des domaines tels que la robotique mobile autonome, la robotique collaborative, l'automatisation d'entrepôts, le contrôle dimensionnel, l'agriculture et les interfaces spatiales. Les chaînes de traitement stéréo synchronisées, l'étalonnage par temps de vol, le décodage de la lumière structurée, les cartes de confiance et la fusion inertielle représentent quelques-unes des possibilités offertes aux fournisseurs. La réussite repose sur des équipements de référence, des équipements d'étalonnage et des intergiciels capables de convertir les données de profondeur en données de coordonnées, et non pas seulement en images de meilleure qualité. Les fabricants d'équipements d'origine (OEM) de robots et de systèmes de vision industrielle peuvent apporter leur expertise applicative et contribuer à la validation de la technologie. Un modèle de revenus basé sur les licences pourrait inclure les frais de processeur, les outils de développement, les services d'optimisation et les algorithmes.
Développements récents
- Mars 2026 : OMNIVISION et ATL Medical annoncent l’intégration du processeur de signal d’image (ISP) OVMed OH0131 d’OMNIVISION au système d’imagerie complet PREVOYANCE d’ATL Medical, conçu pour les applications de caméras d’arthroscopie. La plateforme PREVOYANCE est une solution d’imagerie médicale clé en main qui utilise la technologie Chip-on-Tip pour offrir une visualisation de haute qualité aux fabricants de dispositifs médicaux. Le système peut être utilisé avec une unité de contrôle de caméra (CCU) pour le traitement, l’affichage et le stockage des images.
- Janvier 2026 : Chips&Media et Visionary.ai annoncent une nouvelle collaboration visant à révolutionner le traitement d’images grâce à un processeur de signal d’image complet basé sur l’IA. Les entreprises affirment que leur technologie combine l’expertise matérielle de Chips&Media avec le logiciel de traitement d’images basé sur l’IA de Visionary.ai afin d’améliorer la qualité d’image dans des conditions difficiles, notamment en faible luminosité et en environnement HDR (High Dynamic Range).
- Décembre 2023 : NXP Semiconductors a mis en avant les avantages du traitement intégré du signal d’image (ISP) dans son processeur d’applications i.MX 8M Plus, ainsi que son réseau de partenaires technologiques qui accompagnent les clients dans le développement et l’optimisation de leurs systèmes de vision par ordinateur et de caméras. Concevoir un système d’imagerie de haute qualité ne se limite pas au choix d’un capteur et d’un objectif. L’ISP doit être soigneusement calibré et réglé pour garantir des couleurs précises, des images nettes, une exposition optimale, un faible bruit et des performances optimales dans diverses conditions d’éclairage.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -