
画像信号プロセッサ市場:動向・需要・予測 2034
画像信号プロセッサ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:コンポーネント別(ハードウェア、ソフトウェア、サービス)、画像処理方式別(アナログ画像処理、デジタル画像処理)、画像タイプ別(1D、2D、3D)、技術別(シングル命令マルチデータ(SIMD)、マルチ命令マルチデータ(MIMD))、アプリケーション別(スマートシティ、セキュリティおよびインターネットプロトコル(IP)カメラ、自動車、ゲーム、スマートフォン、スマートホーム、ドローン、パーソナルロボット、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00017727
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 21, 2026


2025年の市場規模
22億7000 万米ドル
基準年値
2034年の予測
48億 2000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.71 %
成長率
対象市場
317億4000 万米ドル
(2026年~2034年)
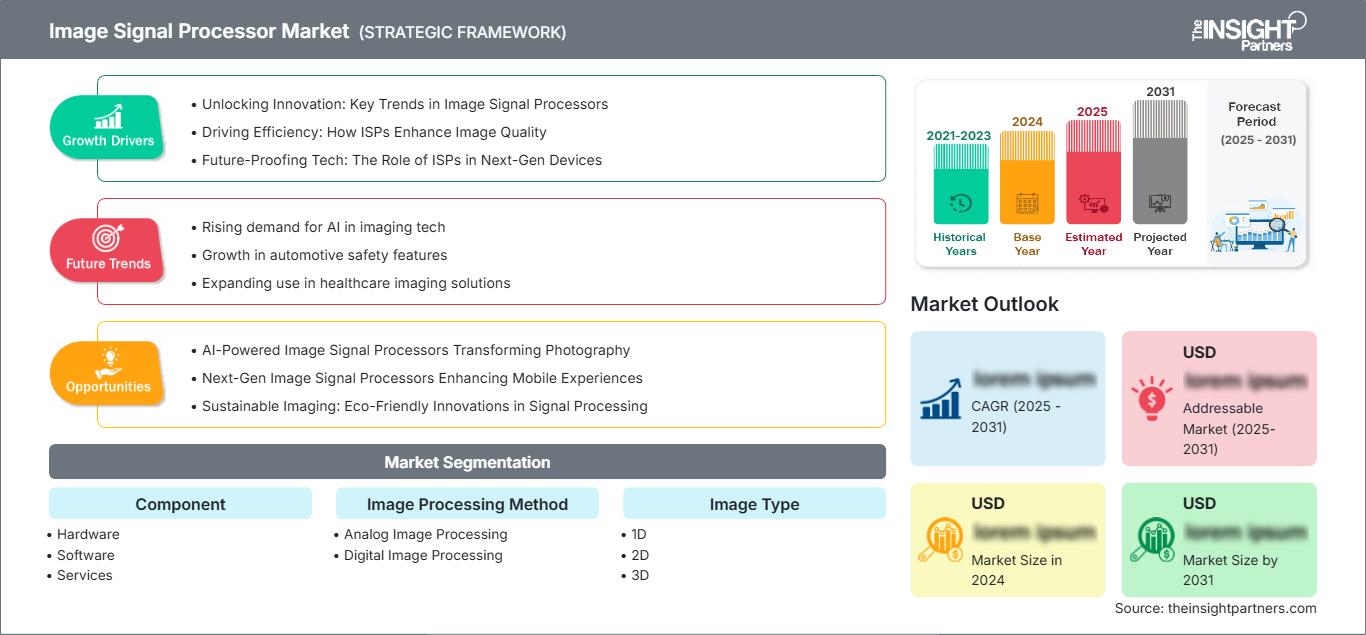
画像信号プロセッサ市場の規模は、2025年に22億7,000万米ドルと評価され、2034年までに48億2,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.71%で拡大する見込みです。この市場は、リアルタイムデジタルイメージングシステム向けに、デモザイキング、ノイズ低減、色補正、露出制御、ハイダイナミックレンジ処理、画像安定化、圧縮などの機能を通じて、生のセンサー出力を変換するハードウェア、ソフトウェア、およびサービスを網羅しています。
北米の画像信号プロセッサ市場は、先進運転支援カメラ、エッジAI、医療画像処理、産業検査、セキュリティシステムの拡大に伴い、2026年から2034年にかけて8.0~8.6%の成長が見込まれています。地域需要は、統合デバイス設計、自動車安全認証、強力な半導体知的財産エコシステムによって支えられています。この予測範囲は、2025年を共通の基準年として、主要な半導体出荷分類と現在のサプライヤー製品ロードマップに基づいて算出されています。
画像信号プロセッサ市場の評価と洞察
- 北米: 2025年には画像信号プロセッサ市場の29~32%のシェアを占め、自動車ビジョン、エッジAIデバイス、医療画像処理、監視、半導体設計の集中に支えられ、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.6%で成長すると予測されています。
- 米国: 2025年には北米の需要の80~84%を占め、2026年から2034年にかけて年平均成長率(CAGR)8.1~8.7%で拡大すると予測されている。
- ヨーロッパ: 2025年には21~24%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)7.7~8.3%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが成長を牽引する。
- アジア太平洋地域: 2025年には38~42%のシェアを獲得し、2026年から2034年の間に年平均成長率(CAGR)9.4~10.0%を記録すると予測されており、中国、日本、韓国、インドが生産と消費を牽引する。
- 最大のセグメント:ハードウェアは2025年に市場シェアの62~66%を占め、2026年から2034年の間に8.0~8.6%の年平均成長率(CAGR)を記録すると予想されている。
- 高成長分野: 3Dは2025年には市場シェアの17~21%を占め、2026年から2034年の間に年平均成長率(CAGR)10.5~11.3%を記録すると予測されている。
- 詳細に分析された主要企業: Arm Limited、Intel Corporation、OmniVision Technologies, Inc.、Panasonic Holdings Corporation、onsemi、Sigma Corporation、Sony Semiconductor Solutions Corporation、STMicroelectronics NV、Texas Instruments Incorporated、およびTHine Electronics, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
今日の画像処理チェーンは、センサーインターフェース回路、プログラマブルベクトルプロセッサコア、専用ニューラルネットワーク、データ圧縮、ソフトウェア最適化技術の異種統合に基づいた、より柔軟な設計を採用しています。コスト効率は、高度なノード技術、半導体IPの再利用、ファームウェアの移植性、センサーアライメント機能に依存しています。汎用アプリケーションプロセッサの性能を超える決定性、低消費電力、安全性の確保、またはマルチカメラ集約が必要な場合には、専用ハードウェアが有効です。一方、組み込みISPは、スマートフォン、マイクロコントローラ、小型エッジデバイスの部品コスト削減に役立ちます。
2019年から2034年にかけて、成長の焦点は自動車サラウンドビュー、車内監視、産業用マシンビジョン、ロボット工学、内視鏡検査、空間コンピューティングといったアプリケーションへと移るでしょう。開発においては、多様なカラーフィルターアレイ、HDR、センサーフュージョン、無線ファームウェアアップデートを可能にするスケーラブルな画像処理チェーンが優先されます。自動車分野における安全規制、製造業における自動化計画、地域ごとの半導体インセンティブプログラムは需要の見通しを改善する一方、輸出規制、先端ノード、サイバーセキュリティのニーズ、機能安全認証プロセスは設計オプションと収益に影響を与えます。
画像信号プロセッサ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 22億7000万米ドル |
| 2034年までの市場規模 | 48億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.71% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
画像信号プロセッサ市場分析
画像信号プロセッサ市場の成長は、画素解像度の向上、マルチカメラデバイス、暗所動作、および機械可読画像によって促進されています。カメラ・イメージング製品協会(CIPA)加盟企業のカメラ出荷台数は2024年に849万台に達し、前年比10.0%増加しました。ミラーレスカメラは16.1%の成長を記録しており、高度なイメージングパイプラインに対する需要があることを示しています。自動車、セキュリティ、医療、および産業用途では、正確な認識が決定論的な露出、トーンマッピング、欠陥補正、およびニューラル推論前のタイムリーなデータ準備に依存するため、より多くの処理が追加されています。
このシステムには、CMOSセンサーメーカー、プロセッサ設計者、半導体ファウンドリ、メモリメーカー、アルゴリズム設計者、カメラモジュールメーカー、オペレーティングシステム企業、および機器OEMが関わっています。生のベイヤーまたは代替カラーフィルターアレイ情報は、アナログ変換、キャリブレーション、デジタル処理、圧縮、およびアプリケーションレベルの分析を経て伝送されます。サプライチェーンの堅牢性は、ファウンドリの生産能力、認定されたパッケージ、ファームウェア、センサーとISP間のチューニング、および長い製品ライフサイクルに依存します。IPの再利用は開発コストを削減しますが、独自のチューニングと安全データは競争の障壁として残ります。
画像信号プロセッサ市場の分析によると、ライセンス可能なアーキテクチャ、スタンドアロンASIC、センサー・ツー・パイプラインシステム、マイクロコントローラ、およびアプリケーションプロセッサの間で競争が繰り広げられています。コンピューティング関連の知的財産はArm Limitedが提供し、プログラマブルエッジプラットフォームソリューションはIntel Corporationが提供しています。一方、OmniVision Technologies, Inc.はセンサー・ツー・アプリケーションプロセッサシステムを提供しています。Sony Semiconductor Solutions Corporationとonsemiは、自動車および産業分野のニーズに応えるため、センサーに関する専門知識を結集しています。STMicroelectronics NVとTexas Instruments Incorporatedは、組み込み処理、カメラインターフェース、ツール、および長期ライフサイクル製品に注力しています。
ベンダーのポジショニングは、単なるシリコンではなく、包括的なリファレンスプラットフォームによってますます左右されるようになっている。Thine Electronics, Inc.はカメラインターフェースとISPで際立っており、Sigma Corporationはプロフェッショナルイメージングの専門知識を提供し、Panasonic Holdings Corporationはイメージング、車載、産業システムを通じて貢献している。資金はニューラルプロセッシング、機能安全、サイバーセキュリティ、チューニング自動化、低消費電力マルチストリームパイプラインに投入されている。センサーを迅速に検証し、再現性の高い画質を提供し、複数世代にわたってソフトウェアを維持できるベンダーは、価格に関係なく設計を勝ち取ることができる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
画像信号プロセッサ市場:戦略的洞察
地域別分析
北米イメージ信号プロセッサ市場
北米は2025年にイメージ信号プロセッサ市場の29~32%のシェアを占め、2034年まで年平均成長率(CAGR)8.0~8.6%で成長すると予測されています。成長の原動力は、先進運転支援システム、医療画像処理、航空宇宙、監視、ロボット工学、クラウド対応エッジコンピューティングなどのアプリケーションです。プロセッサ、ソフトウェアツール、カメラモジュールの設計と認証に重点を置いた半導体の地域エコシステムが存在します。WSTSで定義されているロジックとCMOSイメージセンサーの製品カテゴリは、2025年までの出荷量予測に使用されます。
自動車関連プロジェクトでは、マルチカメラ処理、ハイダイナミックレンジ機能、セキュリティ、機能安全に関する文書化などが要件となります。医療用途では、内視鏡検査やポイントオブケアイメージング用途向けの小型で低遅延のプロセッサが求められ、工場では検査やロボット用途にビジョン技術が活用されています。半導体分野では、プロトタイプ開発や高度なパッケージングに関して地域的な優遇措置が存在します。しかし、製造プロセスはグローバルに分散しています。検証期間の長期化、輸出規制、高度なノードの生産能力の制限などが成長を阻害していますが、地域におけるアプリケーションエンジニアリングとソフトウェア開発によって付加価値が生まれています。
米国画像信号プロセッサ市場
米国は2025年には北米全体の需要の80~84%を占め、2026~2034年には年平均成長率(CAGR)8.1~8.7%で成長すると予測されている。自動車用カメラシステム、防衛用画像システム、医療機器、倉庫ロボット、セキュリティシステム、クリエイター向け電子機器などからの需要が旺盛である。米国は半導体知的財産、プログラマブルコンピューティング、人工知能ソフトウェア、システムインテグレーションサービスといった独自の強みを兼ね備えており、企業はISPをスタンドアロンの画像強調アプリケーションとしてではなく、大規模な認識システムに統合することが可能となっている。
主要企業には、Arm Limited、Intel Corporation、OmniVision Technologies, Inc.、onsemi、Texas Instruments Incorporated、STMicroelectronics NVなどが含まれます。アプリケーションの焦点は、多重露光HDR、ドライバーおよび乗員のモニタリング、工場検査システム、低消費電力組み込みビジョンシステムへと移行します。購入においては、セキュリティ、ソフトウェアのライフサイクル、機能安全、センサーの互換性、スループット性能が重視されます。連邦政府の製造イニシアチブは国内の能力を強化しますが、ファウンドリの実装と海外でのパッケージングは、一貫したスケーリングにとって依然として重要な課題となります。
欧州画像信号プロセッサ市場
欧州は2025年には世界の売上高の21~24%を占め、2034年まで年平均成長率(CAGR)7.7~8.3%で拡大すると予測されている。ドイツは高級車、自動化、マシンビジョン、光学分野で卓越した能力を発揮している。英国は半導体の知的財産権、防衛、医療画像処理分野で強みを持っている。フランスは、国内の半導体研究開発と投資に支えられ、自動車、航空宇宙、セキュリティ、組み込みエレクトロニクスのニーズに対応している。
イタリアは工場自動化、ロボット工学、自動車、プロフェッショナルイメージングの分野で貢献しており、一方スペインはスマートインフラ、セキュリティ、車載エレクトロニクスの分野で恩恵を受けている。ヨーロッパでは、車両の安全性、サイバーセキュリティ、プライバシー、エネルギー消費効率といった点で、ライフサイクルサポートと動作が予測可能な半導体デバイスが有利となっている。STMicroelectronics NV、Arm Limited、onsemi、Sony Semiconductor Solutions Corporationは、エンジニアリングおよび流通サービスを通じて、これらの地域プログラムを支援している。アジアに比べて家電製品の規模拡大が遅いため、半導体の生産量は伸び悩んでいるが、重要な設計は依然として収益性が高い。
アジア太平洋地域の画像信号プロセッサ市場
アジア太平洋地域は2025年に38~42%のシェアを占め、2034年まで年平均成長率(CAGR)9.4~10.0%を記録すると予測されている。中国はスマートフォン、監視機器、電気自動車(EV)、カメラモジュール、電子機器の製造規模で主導的な役割を果たしている。日本は高度なセンサー、カメラ、光学機器、産業オートメーション分野で貢献し、韓国はモバイル機器、メモリ、車載エレクトロニクス分野で中心的な役割を担っている。
インドは電子機器の優遇措置、ビデオセキュリティ、ヘルスケア、および現地でのデバイス組立を通じて事業を拡大し、オーストラリアは鉱業、防衛、スマートインフラ、およびマシンビジョンを追加した。地域産業政策、高密度パッケージングのエコシステム、および短いカメラモジュールサプライチェーンがリーダーシップを強化している。CIPAは、2024年のデジタルカメラ出荷台数が中国で24.5%、日本で11.0%増加すると報告しており、画像処理需要の継続を裏付けている。
中東・アフリカ画像信号プロセッサ市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.7%を記録すると予測されている。アラブ首長国連邦(UAE)は、スマートシティ監視、物流、航空、ヘルスケアのデジタル化において主導的な役割を果たしている。サウジアラビアは、産業の多様化、自動運転モビリティの実証実験、インフラセキュリティの分野で貢献しており、南アフリカは鉱業ビジョン、交通システム、小売分析、医療機器の分野で支援を行っている。
中東・アフリカのその他の地域では、導入は依然としてプロジェクト主導型で輸入に依存している。過酷な気候条件下での信頼性、低消費電力のエッジ処理、安全なビデオ処理、および販売代理店のサポートが調達に影響を与える。エネルギーインフラと輸送の近代化は選択的な機会を生み出すが、半導体設計能力の限界とデータガバナンスの枠組みのばらつきが、広範な展開を遅らせている。
セグメンテーション分析
成分
画像信号プロセッサ市場は、コンポーネント別にハードウェア、ソフトウェア、サービスを対象としており、2026年から2034年にかけて年平均成長率(CAGR)8.4~9.0%で拡大すると予測されています。ハードウェアは、専用ロジック、統合パイプライン、メモリインターフェースを通じて最大の価値を生み出しています。ソフトウェアは画質の差別化にますます貢献しており、サービスはセンサーや動作条件を問わず、キャリブレーション、チューニング、検証、ライフサイクルサポートに対応しています。
- ハードウェア:専用ASIC、統合ISPブロック、プロセッサ、アクセラレータは、決定論的なスループット、低遅延、エネルギー効率、および要求の厳しいカメラアーキテクチャ向けの認定インターフェースを提供するため、収益の大部分を占めています。
- ソフトウェア:アルゴリズム、チューニングスイート、ドライバー、ミドルウェアは、画質と移植性を左右し、ベンダーが展開後にノイズリダクション、HDR、カラーサイエンス、AI支援による画質向上機能を更新できるようにします。
- サービス:センサーの校正、パイプラインの調整、安全性の検証、統合、および長期メンテナンスは、多様な光学系、照明、温度、および規制要件によって製品開発が複雑になる場合に、戦略的に重要です。
画像処理方法
画像処理技術は、2034年まで年平均成長率(CAGR)8.3~8.9%で成長すると予測されている。プログラマブルなパイプラインが複雑な補正、圧縮、解析、マルチフレーム融合をサポートするため、現代のカメラではデジタル処理が主流となっている。アナログ処理は、信号調整、ゲイン制御、変換品質が下流のノイズ、ダイナミックレンジ、電力性能を決定するセンサー前端付近で依然として重要な役割を果たしている。
- アナログ画像処理:特に低照度、医療、科学、自動車などの環境では、ノイズやダイナミックレンジが判断に影響を与えるため、変換前に信号の完全性を維持するためには、フロントエンドの信号調整が依然として不可欠です。
- デジタル画像処理:プログラマビリティ、スケーラビリティ、およびAIワークフローとの互換性により、デジタルパイプラインは、リアルタイムでの画質向上、圧縮、マルチカメラ画像の融合、およびアプリケーション固有の最適化のための主要な手法となっています。
画像タイプ
画像タイプの需要は、2026年から2034年にかけて年平均成長率(CAGR)9.0~9.6%で推移すると予測されています。2次元画像処理は、コンシューマー機器、自動車、セキュリティ機器、産業機器など、あらゆる分野で依然として主要な基盤となっています。深度センシング、ステレオビジョン、構造化光、タイムオブフライトといった技術がロボット工学や空間システムに導入されるにつれ、3次元画像処理パイプラインは急速に成長しています。1次元処理は、特殊なラインスキャンや符号化データ処理アプリケーションに利用されています。
テクノロジー
2026年から2034年にかけて、技術需要は年平均成長率(CAGR)8.7~9.3%で成長すると予測されています。単一命令複数データ(SIMD)アーキテクチャは、予測可能な並列処理と効率的な電力使用により、反復的なピクセル演算に適しています。複数命令複数データ(MIMD)設計は、画像強調、圧縮、センサー融合、AIなど、多様な同時ワークロードをサポートするため、複雑なマルチカメラシステムにおいてますます重要性を増しています。
- 単一命令複数データ:ベクトル化された実行により、共通の操作を多数のピクセルに効率的に適用し、限られた電力とシリコン容量内で、決定論的なフィルタリング、色変換、サイズ変更、デモザイキングをサポートします。
- 複数命令複数データ:独立した処理要素が同時実行されるカメラストリームと混合ワークロードを処理し、マルチセンサー認識、階層型分析、および動的にスケジュールされたエッジコンピューティングタスクの柔軟性を向上させます。
- 1D:ラインスキャン検査、バーコード読み取り、文書キャプチャ、分光アプリケーションは、高速な逐次処理と正確な同期がフルフレームの空間コンテキストの必要性を上回る特殊な需要を支えています。
- 2D:スマートフォン、カメラ、車両、セキュリティ機器、医療システムなどが最大の導入基盤を維持しており、成熟したセンサー、アルゴリズム、ディスプレイ、圧縮規格によって支えられている。
- 3D:ロボット工学、拡張現実、産業計測、生体認証、自律型機械は、深度認識パイプラインが位置特定、計測、ジェスチャー認識、環境理解を向上させるため、戦略的な導入を推進しています。
機会の概要
|
画像タイプ |
収益貢献 |
トレンドタグ |
導入段階 |
|
1D |
低い |
ラインスキャン |
成熟した |
|
2D |
高い |
マルチカメラ |
成熟した |
|
3D |
中くらい |
深度融合 |
スケーリング |
画像信号プロセッサ市場の成長要因と影響分析
マルチカメラ自動車安全技術は処理コンテンツを増加させる
車両には、フロント、リア、サラウンドビュー、ミラー代替、キャビンモニタリング、運転支援カメラがますます組み合わされるようになっている。これらのストリームで知覚アルゴリズムを実行する前に、同期、ダイナミックレンジ、LEDフリッカー低減、歪み補正、および安全監視が必要となる。ソニーセミコンダクターソリューションズ社は、2025年10月にMIPI A-PHYを内蔵した8メガピクセルの車載センサーを発表し、電力と帯域幅の制限により、処理がセンサーにより近い場所に移動していることを示した。カメラの数と要求の増加によりISPベンダーが有利になるが、自動車市場への参入には、長年の製品寿命、サイバーセキュリティ、トレーサビリティ、および安全性の証明が必要となる。
エッジAIがカメラをローカル意思決定システムに変換する
工場検査、スマートセキュリティ、ロボット工学、小売分析、ヘルスケア機器などの画像処理タスクは、レイテンシ、帯域幅消費、プライバシーの問題を軽減するために、よりローカルな処理へと移行しています。ISP処理の品質は推論に関係しており、トーンマッピング、モーション補償、ノイズリダクションの不具合は認識性能に影響を与える可能性があります。STMicroelectronics NVのSTM32N6は、独立したカメラインターフェース、ISP、ニューラルアクセラレータを搭載し、最大600 GOPSの性能を実現しており、画像処理と推論がどのように融合するかの一例となっています。この組み合わせにより、対象市場は最高級のアプリケーションプロセッサからエネルギー効率の高い組み込みチップへと拡大します。キャリブレーション済みのパイプライン、モデル、圧縮、セキュアなアップデートを提供できる企業はプラットフォームの利点を活用できますが、断片化されたセンサーやユースケースには追加の努力が必要です。
高画質撮影が消費者向けイメージング投資を支える
消費者の需要の傾向は、低照度性能、計算ズーム、手ぶれ補正、複数のカメラからの一貫した色に重点を置くように変化しました。2024年のCIPAのデータによると、デジタルカメラの出荷台数は849万台で、そのうち561万台がミラーレスでした。一方、ソニーセミコンダクターソリューションズコーポレーションの2025年モバイル向けセンサーロードマップには、50メガピクセルのHDRセンサーと、約2億ピクセルのAIベースセンサーが含まれています。これらの傾向により、リモザイク、マルチフレーム融合、ノイズ抑制、電力効率の高いビデオなどのタスクにおけるコンピューティングの需要が増加します。専用カメラはスマートフォンに比べて数は少ないですが、それでもアルゴリズムとワークフローの要求を決定づけています。
画像信号プロセッサ市場の将来動向
AI主導型、シーン適応型画像処理パイプライン
画像信号プロセッサ市場のトレンドは、シーン分類、深度推定、動き検出、およびフレームごとの処理パラメータの適応調整を行うパイプラインにますます重点が置かれるようになるでしょう。ニューラルコンポーネントは、決定論的ブロックを置き換えることなく、安全性が重要な操作の予測可能なレイテンシを維持し、ノイズ除去、オートフォーカス、トーンマッピング、およびリモザイク処理のパフォーマンスを向上させるために、決定論的ブロックを支援します。画像品質の決定が学習可能なモデル内で実行されるため、トレーニングデータの管理とチューニングの再現性が調達要件となります。したがって、サプライヤーは、制御されたインターフェース、モデルのバージョン管理、信頼度レベルの監視、およびロールバック機能を提供する必要があります。
ソフトウェアによるチューニングとセンサー間の互換性
次世代プラットフォームでは、イメージングカーネルを分離し、センサーキャリブレーションに関して個別に再利用できるようにすることで、OEMは再開発することなくセンサー、光学系、コンピューティングターゲットを交換できるようになります。自動テストでは、画像品質の客観的な指標に加え、合成画像や記録されたRAW画像を利用してテストプロセスを高速化します。ツールチェーンのコンテナ化と共通のメタデータ標準により、センサーベンダー、プロセッサプロバイダー、カメラモジュールメーカー、システムOEM間の連携が強化されます。この傾向は、単に高性能なシリコンを提供するだけでなく、大規模なテストデータベースと安定したソフトウェアインターフェースを持つ企業に有利に働きます。
画像信号プロセッサ市場の機会
医療グレードの画像リファレンスプラットフォームを構築する
画像信号プロセッサ市場の予測によると、内視鏡検査、外科的可視化、歯科スキャン、患者モニタリング、携帯型診断のための検証済みプラットフォームに実行可能なギャップが存在する。2026年3月、OmniVision Technologies, Inc.とATL Medicalは、ターンキー関節鏡画像システム用のOH0131 ISPを発表し、センサー、カーネルボード、ホストインターフェース、最適化されたアルゴリズムの組み合わせに対する市場の需要を実証した。メーカーは、色の忠実度、反射処理、煙と影の処理、レイテンシー、電磁両立性に関連するパフォーマンスデータを作成することができる。リファレンスデザインは、OEMが製品開発コストを削減し、小規模な医療機器メーカーと協力するのに役立つ。持続可能な競争優位性には、消費者向け製品のように機能が循環するのではなく、臨床ワークフローの知識、長期的な部品の入手可能性、品質プロセス、ソフトウェアの保守が含まれるべきである。
ロボット工学および産業計測向けのターゲット3Dビジョン
深度センシングイメージングは、自律移動ロボット、協働ロボット、倉庫自動化、寸法検査、農業、空間インターフェースなどの分野でビジネスチャンスを提供します。同期ステレオパイプライン、飛行時間校正、構造化光デコード、信頼度マップ、慣性融合などは、サプライヤーにとっての可能性の一部です。基準機器、校正機器、深度データを単に高画質な画像だけでなく座標データに変換できるミドルウェアは、成功に不可欠です。ロボットやマシンビジョンシステムのOEMは、アプリケーションに関する知識を提供し、技術の検証を支援できます。ライセンスベースの収益モデルには、プロセッサ料金、開発者向けツール、チューニングサービス、アルゴリズムなどが含まれる可能性があります。
最近の動向
- 2026年3月:OMNIVISIONとATL Medicalは、関節鏡カメラ用途向けに設計されたATL MedicalのPREVOYANCE Complete Imaging Systemに、OMNIVISIONのOVMed OH0131イメージ信号プロセッサ(ISP)を統合したことを発表しました。PREVOYANCEプラットフォームは、チップオンチップ技術を採用し、医療機器メーカー向けに高品質な画像を提供するターンキー医療画像ソリューションです。このシステムは、画像処理、表示、および保存のためにカメラ制御ユニット(CCU)と組み合わせて使用できます。
- 2026年1月:Chips&MediaとVisionary.aiは、AIを活用したフルイメージ信号プロセッサによる画像処理の変革を目指す新たな協業を発表しました。両社によると、この技術はChips&Mediaのハードウェアに関する専門知識とVisionary.aiのAIベースの画像処理ソフトウェアを組み合わせることで、低照度環境やハイダイナミックレンジ(HDR)環境など、困難な条件下でも画質を向上させるとのことです。
- 2023年12月:NXPセミコンダクターズは、i.MX 8M Plusアプリケーションプロセッサに搭載された統合型画像信号処理(ISP)の利点と、顧客がカメラおよびコンピュータビジョンシステムを開発・最適化するのを支援するテクノロジーパートナーのネットワークについて強調しました。高品質なイメージングシステムを設計するには、カメラセンサーとレンズを選択するだけでは不十分です。ISPは、正確な色、鮮明な画像、適切な露出、低ノイズ、そしてさまざまな照明条件下での優れたパフォーマンスを実現するために、慎重にキャリブレーションおよび調整する必要があります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -