
Mercado de detección e imagen infrarrojas (IR): tamaño, tendencias y previsiones 2034
Tamaño del mercado y pronósticos de imágenes de detección infrarroja (IR) (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tecnología (imágenes infrarrojas sin refrigeración, imágenes infrarrojas refrigeradas, imágenes térmicas, imágenes multiespectrales, imágenes hiperespectrales); rango de longitud de onda (infrarrojo cercano (NIR), infrarrojo medio (MIR), infrarrojo de onda larga (LWIR), infrarrojo de onda muy larga (VLWIR)); aplicación (militar y defensa, automoción, industria, medicina, investigación y desarrollo); geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00039479
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 18, 2026


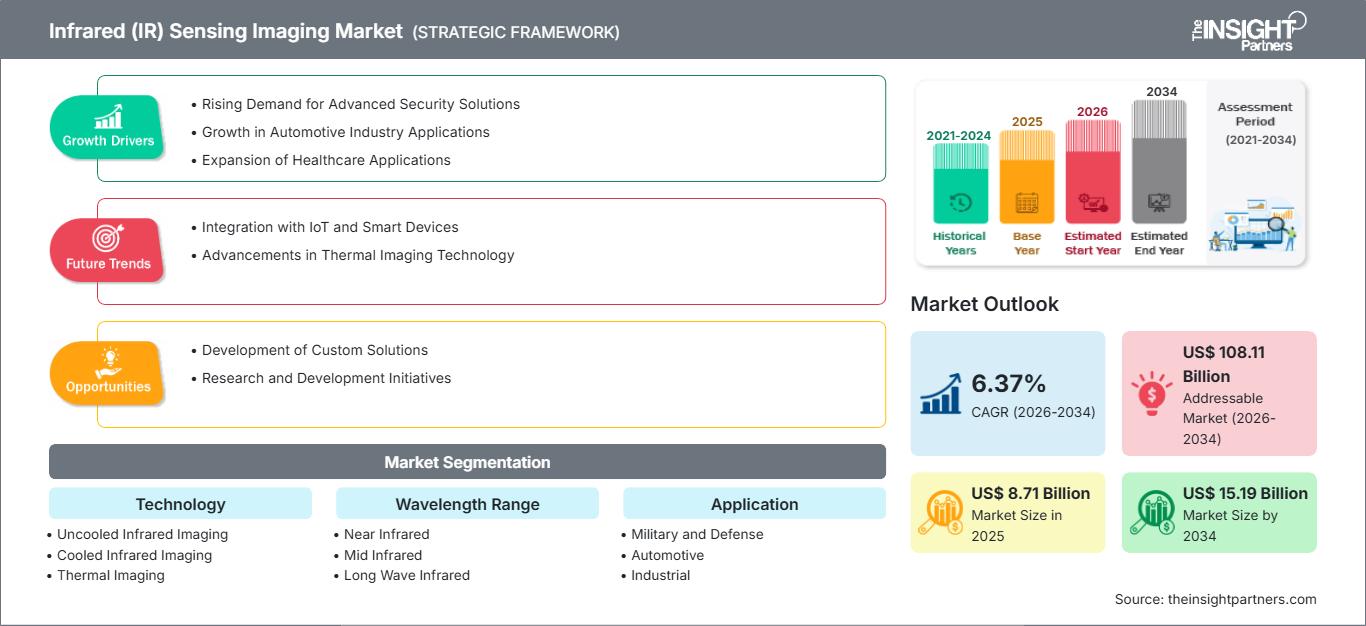
Tamaño del mercado en 2025
8.710 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
15.190 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,37 %
Índice de crecimiento
Mercado potencial
108.110 millones de dólares estadounidenses
(2026-2034)
El mercado de imágenes por infrarrojos alcanzó un valor de 8710 millones de dólares en 2025 y se prevé que llegue a los 15 190 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,37 % entre 2026 y 2034. Esta expansión se ve impulsada por el creciente uso de sensores térmicos y espectrales en aplicaciones de defensa, automoción, industria, medicina e investigación. Los avances en materiales para detectores, matrices de plano focal, tecnologías de refrigeración e imágenes computacionales están mejorando la sensibilidad, la resolución, la miniaturización y la flexibilidad operativa.
Se prevé que Norteamérica siga siendo un importante centro de demanda, impulsada por la modernización electroóptica en el sector de la defensa y la creciente adopción de la termografía en plataformas autónomas. Se proyecta que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,7 % entre 2026 y 2034. Las crecientes necesidades de vigilancia continua, visión nocturna, reconocimiento de objetivos y sistemas avanzados de asistencia al conductor están impulsando la inversión en tecnologías infrarrojas.
Evaluación y perspectivas del mercado de imágenes por detección infrarroja (IR)
- América del Norte: América del Norte representó entre el 36 % y el 40 % de la cuota de mercado de imágenes por detección infrarroja en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,7 % durante el período 2026-2034, impulsada por la modernización de la defensa, la vigilancia térmica, la electrónica aeroespacial, las plataformas autónomas y los requisitos de detección avanzada.
- EE. UU.: Estados Unidos representó entre el 78 % y el 82 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 6,8 %, impulsada por las adquisiciones de defensa y la modernización electroóptica.
- Europa: Europa representó una cuota del 24-28% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,3%, con Francia, Alemania, el Reino Unido, Italia y España apoyando las aplicaciones de defensa, automoción, industriales y científicas.
- Asia Pacífico: La región de Asia Pacífico representó una participación del 25-29% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,6%, liderada por China, Japón, Corea del Sur e India a través de la automatización industrial, la electrónica automotriz, la defensa y el desarrollo de semiconductores.
- Segmento más grande: El sector militar y de defensa representó una cuota de mercado del 34-38% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,4-6,9%, impulsado por las aplicaciones de vigilancia y localización de objetivos.
- Segmento de alto crecimiento: La imagen hiperespectral representó una cuota de mercado del 9 al 13 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 al 8,6 %, gracias a la detección avanzada y la identificación de materiales.
- Empresas clave analizadas en detalle: RTX Corporation, Heimann Sensor GmbH, imec, Thales Group, Teledyne Technologies, Inc., BAE Systems plc, Mitsubishi Electric Corporation, L3Harris Technologies, Inc., Xenics NV y FLIR Systems.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La industria ha evolucionado desde las cámaras termográficas tradicionales hacia matrices de plano focal pequeño, detectores de alta resolución, sistemas multiespectrales y capacidades computacionales mejoradas. Los sistemas sin refrigeración han ampliado el abanico de aplicaciones de menor coste, mientras que los sistemas refrigerados seguirán utilizándose en aplicaciones científicas y de defensa. Las consideraciones de fabricación se centrarán en el rendimiento del detector, el número de píxeles, la capacidad de discriminación espectral, el encapsulado, la calibración y la integración de la capacidad de procesamiento de imágenes.
Las tendencias futuras incluyen el uso cada vez mayor de sistemas de imágenes térmicas en Asia-Pacífico, Oriente Medio y nuevas aplicaciones industriales y de defensa en Europa. Se observa una tendencia creciente hacia las inversiones estratégicas en el desarrollo de capacidades locales de fabricación de semiconductores y sensores, mientras que las adquisiciones para los sectores de defensa y aeroespacial se centran en la persistencia y las operaciones autónomas. El uso de imágenes térmicas e imágenes espectrales en aplicaciones automotrices e industriales también está en auge.
Alcance del informe de mercado de imágenes de detección infrarroja (IR)
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 8.710 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 15.190 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,37% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de imágenes de detección infrarroja (IR)
La demanda se ve influenciada por la necesidad de detectar calor, materiales y objetos en condiciones de poca luz o visibilidad reducida. Los factores de crecimiento en el mercado de imágenes por infrarrojos incluyen la vigilancia en la industria de defensa, la visión nocturna en el sector automotriz, la inspección industrial, el diagnóstico médico y las observaciones científicas. Este mercado abarca fabricantes de detectores, fabricantes de matrices de plano focal, fabricantes de óptica, fabricantes de sistemas de refrigeración, fabricantes de electrónica, proveedores de software e integradores de sistemas. El creciente uso de la IA en el procesamiento de imágenes impulsa el enfoque hacia las soluciones de detección.
El informe del mercado de imágenes por infrarrojos muestra que las condiciones de suministro varían significativamente según la tecnología del detector y el rango de longitud de onda. Los detectores de microbolómetro sin refrigeración ofrecen una producción escalable para aplicaciones de imágenes térmicas, mientras que los detectores refrigerados, como los de InSb, HgCdTe y tecnologías relacionadas, proporcionan un mejor rendimiento para aplicaciones más exigentes en los sectores militar y científico. Los detectores de infrarrojo cercano y de onda corta se utilizan para aplicaciones de baja luminosidad y semiconductores, respectivamente, mientras que los detectores de infrarrojo de onda media y de onda larga se emplean para imágenes térmicas.
El entorno competitivo incluye a los principales contratistas de defensa, proveedores de semiconductores, proveedores de fotónica y proveedores de sistemas de imagen. RTX Corporation y BAE Systems plc tienen una presencia destacada en el mercado de sensores para la defensa, mientras que Thales Group y L3Harris Technologies, Inc. participan activamente en la arquitectura de soluciones electroópticas y de vigilancia. Teledyne Technologies, Inc. es una empresa de imágenes, detección y cámaras, mientras que Heimann Sensor GmbH, Xenics NV, imec y Mitsubishi Electric Corporation son empresas de sensores diferenciadas.
La estrategia de posicionamiento competitivo depende cada vez más de la integración vertical, la tecnología de detectores, la óptica, el software y la cualificación de sistemas. Teledyne Technologies, Inc. se ha centrado en tecnologías infrarrojas de integración vertical, que incluyen detectores, electrónica de lectura, encapsulado, óptica y sistemas de imagen. Las empresas también están explorando arquitecturas de bajo consumo de energía y tamaño (SWaP), la integración espectral y la capacidad de procesamiento basada en IA. La inversión se está redirigiendo hacia sistemas que puedan funcionar en diversos entornos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de imágenes de detección infrarroja (IR): Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de imágenes de detección infrarroja
América del Norte representó entre el 36 % y el 40 % del mercado en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,7 % hasta 2034. Estados Unidos domina la región debido a la demanda de sensores infrarrojos por parte de las organizaciones de defensa y las empresas aeroespaciales para vigilancia, alerta de misiles, localización de objetivos, navegación y tecnologías autónomas. La contribución de Canadá en la región se centra en la industria aeroespacial, las inspecciones industriales, la obtención de imágenes científicas y la electrónica de defensa. La región cuenta con una sólida capacidad local en tecnología de detectores, óptica, electrónica e ingeniería de sistemas.
El principal mercado para las cámaras infrarrojas es el de defensa, si bien los sectores automotriz e industrial también contribuyen a la demanda. Estas cámaras se integran cada vez más en plataformas no tripuladas, plataformas de vigilancia marítima y arquitecturas de sistemas avanzados de asistencia al conductor. La inversión del gobierno federal en sensores resilientes y observación espacial incrementa la demanda de detectores de alto rendimiento. La región también se beneficia de la infraestructura de cualificación, la investigación en fotónica y las relaciones entre los proveedores de sensores y los integradores de sistemas de defensa.
Mercado estadounidense de imágenes de detección infrarroja
En 2025, Estados Unidos representó entre el 78 % y el 82 % del mercado norteamericano de imágenes de detección infrarroja, con una previsión de crecimiento anual compuesto (CAGR) del 6,3 % al 6,8 %. Predominan las aplicaciones defensivas, que incluyen la alerta de misiles, la identificación electroóptica de objetivos, el reconocimiento, la vigilancia y la detección aérea. Empresas como RTX Corporation, BAE Systems plc, L3Harris Technologies, Inc. y Teledyne Technologies, Inc. contribuyen al ecosistema infrarrojo estadounidense mediante aplicaciones de detección, imagen y defensa.
El creciente uso comercial incluye aplicaciones como la detección térmica en automóviles, la inspección industrial, el mantenimiento predictivo y las plataformas autónomas. Los programas de defensa requieren cada vez más sistemas de imagen más pequeños, ligeros y de bajo consumo, que mantengan la sensibilidad en entornos hostiles. Esta tendencia se ha evidenciado en desarrollos recientes, como la demostración en 2026 de la cámara MWIR basada en eventos de Raytheon, diseñada para seguir objetos en movimiento rápido con un menor consumo de procesamiento y energía.
Mercado europeo de imágenes de detección infrarroja
Europa representó entre el 24 % y el 28 % del mercado de imágenes por infrarrojos en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,3 %. El Reino Unido cuenta con una sólida capacidad en el sector de la electrónica aeroespacial y de defensa, Alemania posee capacidades en automatización industrial y sensores para la industria automotriz, mientras que Francia destaca en los sectores de defensa y aeroespacial. Italia y España aportan capacidades a través de la producción de aeronaves, la seguridad, la inspección industrial y las aplicaciones de investigación.
Francia es un actor importante en el mercado de imágenes por infrarrojos gracias a su sólido ecosistema aeroespacial y de defensa, así como a su capacidad en el sector electroóptico. Alemania se ha beneficiado de la industria automotriz, la automatización industrial y la detección. El Reino Unido mantiene la demanda en los sectores de defensa y aeroespacial, mientras que Italia y España han brindado soporte a aplicaciones específicas en los sectores aeroespacial, de seguridad e industrial.
Mercado de imágenes de detección infrarroja en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 25 % y el 29 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,6 %. China lidera la región gracias a la automatización industrial, la defensa, la electrónica y la manufactura. Japón y Corea del Sur aportan su experiencia en tecnología de semiconductores y automoción, mientras que India desarrolla su capacidad en electrónica de defensa y sistemas de detección.
Australia contribuye a la demanda de tecnologías de detección a través de los sectores de defensa, minería, medio ambiente y ciencia. Las políticas regionales tienden a favorecer las capacidades nacionales en tecnología de semiconductores y fotónica, y la automatización industrial impulsa la demanda de tecnologías de inspección sin contacto y detección térmica.
Mercado de imágenes de detección infrarroja en Oriente Medio y África
Se prevé que el mercado de imágenes por infrarrojos en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,1 % al 5,7 %. Arabia Saudita y los Emiratos Árabes Unidos lideran el mercado, impulsados por la modernización de la defensa, la infraestructura aeroportuaria, la vigilancia fronteriza y la inversión industrial. Sudáfrica contribuye a través de la minería, la seguridad, la defensa y la inspección industrial, mientras que el resto de Oriente Medio y África ofrece oportunidades en el monitoreo de energía e infraestructura.
La infraestructura energética, las instalaciones de petróleo y gas, los servicios públicos y los grandes proyectos de construcción generan demanda de inspección térmica y monitorización remota. Las aplicaciones de defensa siguen siendo importantes, ya que los sistemas infrarrojos permiten la vigilancia en condiciones de baja luminosidad. Se prevé que Arabia Saudita continúe siendo el mercado líder, mientras que los Emiratos Árabes Unidos se benefician de las inversiones en los sectores aeroespacial, de seguridad y de infraestructuras inteligentes.
Análisis de segmentación
Tecnología
Se prevé que el segmento de Tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,7 % durante el período 2026-2034. La demanda se está orientando hacia sistemas compactos sin refrigeración y arquitecturas multiespectrales e hiperespectrales avanzadas. Las aplicaciones científicas y de defensa de alta gama seguirán requiriendo tecnologías refrigeradas, donde la sensibilidad y el rendimiento de detección siguen siendo fundamentales.
- Imágenes infrarrojas sin refrigeración: Los sistemas sin refrigeración son ideales para aplicaciones térmicas de alto volumen, ya que eliminan la necesidad de refrigeración mecánica. Su diseño compacto, menor consumo de energía y menor complejidad del sistema fomentan su adopción en plataformas automotrices, industriales, de seguridad y comerciales.
- Imágenes infrarrojas refrigeradas: Los sistemas refrigerados ofrecen alta sensibilidad y detección rápida para aplicaciones exigentes en defensa, aeroespaciales y científicas. Siguen siendo estratégicamente importantes allí donde la detección de largo alcance y la discriminación térmica precisa justifican una mayor complejidad del sistema.
- Imágenes térmicas: La termografía convierte la radiación infrarroja en imágenes relacionadas con la temperatura y sirve de apoyo para la vigilancia, la inspección, la seguridad y el diagnóstico. Su amplia aplicabilidad la convierte en una categoría tecnológica clave en los ámbitos comercial y de defensa.
- Imágenes multiespectrales: Los sistemas multiespectrales combinan información de múltiples bandas de longitud de onda para mejorar la discriminación de objetos y la caracterización de materiales. La demanda está en aumento en el reconocimiento de defensa, la agricultura, la inspección industrial y el monitoreo ambiental avanzado.
- Imágenes hiperespectrales: Los sistemas hiperespectrales capturan numerosas bandas espectrales estrechas, lo que permite una identificación detallada de los materiales. Su importancia estratégica es cada vez mayor en defensa, exploración minera, ciencias ambientales, agricultura e investigación médica avanzada.
Rango de longitud de onda
Se prevé que el segmento de rango de longitud de onda registre una tasa de crecimiento anual compuesta (CAGR) del 6,3 % al 6,9 % hasta 2034. Las diferentes bandas espectrales satisfacen requisitos distintos de detección atmosférica, térmica y de materiales, lo que genera una demanda específica para cada aplicación en entornos de defensa, automoción, industria, medicina e investigación.
- Infrarrojo cercano: Los sistemas de infrarrojo cercano permiten la obtención de imágenes en condiciones de poca luz, la visión artificial, la inspección de semiconductores y aplicaciones biométricas. Su compatibilidad con tecnologías de detectores relativamente maduras facilita una amplia integración en plataformas de imagen comerciales y científicas.
- Infrarrojo medio: La detección en el infrarrojo medio es importante para la obtención de firmas térmicas, la detección de gases, la identificación química y las aplicaciones de defensa. La alta sensibilidad en esta banda permite aplicaciones que requieren la detección detallada de materiales y fuentes de calor específicos.
- Infrarrojo de onda larga: El infrarrojo de onda larga se utiliza ampliamente en termografía, ya que los objetos a temperaturas ambientales típicas emiten luz intensamente en este rango. Sus aplicaciones incluyen vigilancia, inspección industrial, sensores para automóviles y diagnóstico de edificios.
- Infrarrojo de onda muy larga: Las tecnologías de infrarrojo de onda muy larga satisfacen requisitos de detección especializados relacionados con fenómenos de baja temperatura y observación científica avanzada. Su papel estratégico se concentra en la investigación, la defensa y las aplicaciones especializadas de detección ambiental.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,0 % durante el período 2026-2034. Los sectores militar y de defensa siguen siendo usuarios de alto valor, mientras que las aplicaciones en los sectores automotriz, industrial, médico y de investigación amplían la demanda. La creciente integración de sensores y el procesamiento computacional están mejorando la utilidad de la imagen infrarroja en múltiples sectores.
- Militar y Defensa: Los usuarios de defensa requieren imágenes infrarrojas para vigilancia, localización de objetivos, alerta de misiles, reconocimiento y operaciones nocturnas. El creciente despliegue de plataformas autónomas está reforzando la necesidad de arquitecturas de detección compactas, multiespectrales y de bajo consumo de energía y tamaño.
- Automoción: La detección infrarroja en el sector automotriz permite la visión nocturna, la detección de peatones, la monitorización térmica y la conducción autónoma. El creciente énfasis en la seguridad vehicular y la percepción automatizada está ampliando las oportunidades para los sistemas térmicos y multiespectrales compactos.
- Industrial: Los usuarios industriales aplican la imagen infrarroja al mantenimiento predictivo, la inspección eléctrica, la monitorización de procesos, el control de calidad y el diagnóstico de equipos. La medición sin contacto mejora la visibilidad operativa y permite identificar anomalías térmicas antes de que se produzca una avería en el equipo.
- Medicina: Las aplicaciones médicas utilizan imágenes infrarrojas para la evaluación térmica, el monitoreo fisiológico, el diagnóstico y la investigación. La demanda sigue siendo específica para cada aplicación, pero puede expandirse a medida que los algoritmos de imagen y la validación clínica mejoren la fiabilidad y la interpretación.
- Investigación y desarrollo: Las instituciones de investigación utilizan imágenes infrarrojas para astronomía, análisis de materiales, observación ambiental, desarrollo de semiconductores y ciencia experimental. Los detectores especializados y los sistemas hiperespectrales siguen siendo importantes allí donde las imágenes visibles convencionales resultan insuficientes.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Militar y Defensa |
Alto |
Seguimiento de objetivos |
Maduro |
|
Automotor |
Medio |
Visión nocturna |
Escalada |
|
Industrial |
Medio |
Inspección térmica |
Maduro |
|
Médico |
Bajo |
Diagnóstico térmico |
Emergente |
|
Investigación y desarrollo |
Medio |
Análisis espectral |
Escalada |
Factores impulsores del crecimiento del mercado de imágenes por detección infrarroja (IR) y análisis de su impacto
Demanda de defensa de vigilancia electroóptica e infrarroja persistente
El pronóstico del mercado de imágenes de detección infrarroja muestra que la modernización del sector de defensa continúa impulsando las inversiones en imágenes infrarrojas debido a la creciente necesidad de observaciones continuas durante el día, la noche, en condiciones de humo, neblina y mal tiempo desde plataformas. Los sensores infrarrojos se utilizan para la detección, clasificación y seguimiento de objetivos, la alerta de misiles y el guiado de misiles. Su utilidad aumenta gracias a la aparición de vehículos aéreos no tripulados, vigilancia marítima y plataformas autónomas. BAE Systems logró un gran éxito al entregar el buscador infrarrojo THAAD número 1000 en 2025, demostrando así la relevancia de las imágenes infrarrojas en el campo de los programas de defensa antimisiles. Estos avances impulsan a los proveedores a mejorar la sensibilidad del detector, la espectroscopia, la velocidad de procesamiento y el tamaño, peso y consumo de energía (SWaP), manteniendo al mismo tiempo la robustez.
La percepción térmica en los automóviles se está expandiendo más allá de la visión nocturna convencional.
Los fabricantes de automóviles están investigando los sensores infrarrojos como una modalidad de detección adicional para mejorar los sistemas de asistencia al conductor y de conducción autónoma. Las cámaras infrarrojas pueden detectar personas, animales, automóviles y otros objetos basándose en su firma térmica en condiciones donde las cámaras de luz visible presentan limitaciones. Esta tecnología también puede utilizarse para la monitorización de la temperatura de baterías y componentes. La aplicación depende del coste del detector, su encapsulado, el desarrollo del software y su validación dentro de la arquitectura del sistema de percepción automotriz. Gracias a los avances en la fabricación de semiconductores y la reducción del coste de los detectores sin refrigeración, las cámaras infrarrojas serán más asequibles para las plataformas de automóviles de gama media, lo que proporcionará un mercado potencial más amplio en comparación con los costosos sistemas de visión nocturna tradicionales. Los proveedores de la industria automotriz capaces de desarrollar módulos listos para el automóvil con interfaces y software estándar podrán beneficiarse de su integración en una plataforma de automóvil, más allá de la venta de la cámara por separado.
La inspección industrial está aumentando la demanda de monitorización térmica continua.
La termografía infrarroja es utilizada por operadores industriales para detectar temperaturas anómalas en máquinas eléctricas, motores, transformadores, hornos, tuberías y procesos industriales. El monitoreo térmico continuo representa una ventaja adicional a las inspecciones periódicas, ya que permite la identificación temprana de problemas y facilita el mantenimiento predictivo. El aspecto económico cobra especial importancia en situaciones donde las paradas inesperadas interrumpen operaciones críticas como la producción de energía y otras actividades productivas de alto valor. Esto significa que las empresas de servicios públicos, las compañías petroleras y gasísticas, las plantas de fabricación y las empresas de logística están mostrando interés en la aplicación de cámaras térmicas infrarrojas y tecnología de imágenes en sus operaciones. La termografía infrarroja también puede integrarse en soluciones de computación perimetral y software industrial para detectar anomalías automáticamente y reducir el análisis manual.
Tendencias futuras del mercado de imágenes por detección infrarroja (IR)
La interpretación espectral mediante inteligencia artificial redefinirá los flujos de trabajo de imágenes infrarrojas.
Se prevé que el procesamiento de imágenes con IA adquiera cada vez mayor importancia, dado que los modernos sensores infrarrojos e hiperespectrales pueden generar grandes volúmenes de datos complejos. En lugar de presentar únicamente imágenes sin procesar, los sistemas futuros clasificarán objetos, identificarán anomalías, estimarán propiedades de los materiales y priorizarán eventos automáticamente. Esto será especialmente relevante para la vigilancia de defensa, la inspección industrial, los vehículos autónomos y la investigación científica. El procesamiento en el borde reducirá la latencia y limitará el ancho de banda necesario para transmitir flujos de imágenes completos. El desarrollo de modelos también se volverá más específico para cada aplicación, a medida que las organizaciones creen conjuntos de datos para entornos y objetivos particulares. En consecuencia, la diferenciación competitiva implicará cada vez más la calidad del detector, el hardware de procesamiento, los algoritmos y la gestión de datos de forma conjunta. Los proveedores que puedan ofrecer flujos de trabajo con IA validados podrían lograr una posición más sólida que aquellos que compiten únicamente en función de las especificaciones del detector.
Las arquitecturas multiespectrales e hiperespectrales ampliarán los límites de las aplicaciones.
Se prevé que la imagen infrarroja evolucione cada vez más hacia arquitecturas multibanda capaces de capturar información complementaria de diferentes porciones del espectro electromagnético. La combinación de bandas de longitud de onda puede mejorar la discriminación entre objetos que parecen similares en imágenes térmicas convencionales y puede facilitar la identificación de materiales, la detección química y el análisis ambiental. Es probable que las aplicaciones de defensa sigan siendo pioneras en su adopción, especialmente para el reconocimiento y la clasificación de objetivos, mientras que las aplicaciones industriales, agrícolas y científicas amplían las oportunidades comerciales. Los avances en la integración de detectores y el procesamiento computacional deberían reducir el tamaño y la complejidad de los sistemas multibanda. Esta tendencia también puede aumentar el valor del software, ya que una interpretación eficaz requiere calibración, bibliotecas espectrales, algoritmos de fusión y análisis específicos para cada aplicación. Con el tiempo, las capacidades multiespectrales podrían convertirse en una característica estándar en las plataformas de imagen de gama alta.
Oportunidades de mercado en el sector de las imágenes de detección infrarroja (IR)
La localización en mercados emergentes puede fortalecer las cadenas de suministro de infrarrojos.
Las tendencias del mercado de imágenes por infrarrojos indican oportunidades significativas para las empresas que establezcan capacidades regionales de fabricación, ensamblaje, calibración e integración en mercados emergentes. Los gobiernos de Asia, Oriente Medio y otras regiones en desarrollo priorizan cada vez más las cadenas de suministro nacionales de electrónica y defensa. La producción localizada puede mejorar la elegibilidad para la adquisición, acortar los ciclos de servicio y respaldar los requisitos de transferencia de tecnología. Las empresas pueden buscar alianzas con integradores de defensa, proveedores de la industria automotriz, empresas de automatización industrial e instituciones de investigación, en lugar de depender exclusivamente de las exportaciones directas de equipos. La inversión debe centrarse en el empaquetado de detectores, la integración óptica, los laboratorios de calibración y la ingeniería de aplicaciones, ya que estas capacidades generan una mayor diferenciación que el ensamblaje básico. Las instalaciones regionales también pueden proporcionar mantenimiento y capacitación locales, fortaleciendo las relaciones con los clientes y creando oportunidades de servicio recurrentes, además de los ingresos iniciales por hardware.
Las plataformas infrarrojas integradas pueden aprovechar oportunidades de sistemas de mayor valor.
Los proveedores pueden aumentar la obtención de valor al combinar detectores, óptica, electrónica, refrigeración, procesamiento y software en plataformas de imagen específicas para cada aplicación. Este enfoque permite a los clientes adquirir una solución validada en lugar de tener que cualificar por separado múltiples componentes. Los usuarios de defensa pueden requerir cargas útiles electroópticas completas, mientras que los clientes industriales pueden beneficiarse de cámaras integradas con software de monitorización y detección automática de anomalías. Los clientes del sector automotriz también prefieren módulos compactos que puedan incorporarse a las arquitecturas de percepción existentes. Las empresas deben priorizar las plataformas modulares que puedan adaptarse a diferentes aplicaciones manteniendo componentes centrales comunes. Las adquisiciones y las alianzas pueden acelerar el acceso a materiales de detección especializados, ingeniería óptica, algoritmos de IA y experiencia en aplicaciones. Dicha integración también puede crear mayores barreras a la sustitución, ya que el rendimiento del sistema pasa a depender de la arquitectura combinada de hardware y software.
Novedades recientes
- Abril de 2026: RTX Corporation presentó una cámara infrarroja de onda media basada en eventos, capaz de rastrear objetos a alta velocidad en tiempo real, reduciendo al mismo tiempo los requisitos de procesamiento y consumo de energía. El sistema se desarrolló a través del programa FENCE, financiado por DARPA, y demostró su capacidad para rastrear vehículos terrestres, aeronaves e incendios. Esta tecnología está dirigida a aplicaciones de defensa y seguridad nacional que requieren una rápida detección y respuesta ante amenazas.
- Agosto de 2025: BAE Systems plc anunció la entrega de su buscador infrarrojo número 1000 para el programa de defensa antimisiles balísticos THAAD. Este hito refuerza la importancia de la detección infrarroja en la guía de precisión y la interceptación de misiles. El buscador proporciona capacidades de detección y guía de objetivos para los interceptores THAAD utilizados por Estados Unidos y sus aliados.
- Julio de 2025: RTX Corporation presentó la variante MTS-A HD del sistema de puntería multiespectral para helicópteros de la Armada de los Estados Unidos. El sistema ofrece mayor precisión de puntería y claridad de imagen, a la vez que amplía la flexibilidad operativa para misiones marítimas. Raytheon declaró que la colaboración con socios industriales y comerciales tiene como objetivo acelerar la producción y reducir los costos del sistema.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -