
Mercato del rilevamento e imaging infrarrojas (IR): dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato dell'imaging a infrarossi (IR) (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (imaging a infrarossi non raffreddato, imaging a infrarossi raffreddato, imaging termico, imaging multispettrale, imaging iperspettrale); intervallo di lunghezze d'onda (infrarosso vicino (NIR), infrarosso medio (MIR), infrarosso a onda lunga (LWIR), infrarosso a onda molto lunga (VLWIR)); applicazione (militare e difesa, automobilistico, industriale, medico, ricerca e sviluppo); area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa, Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00039479
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 18, 2026


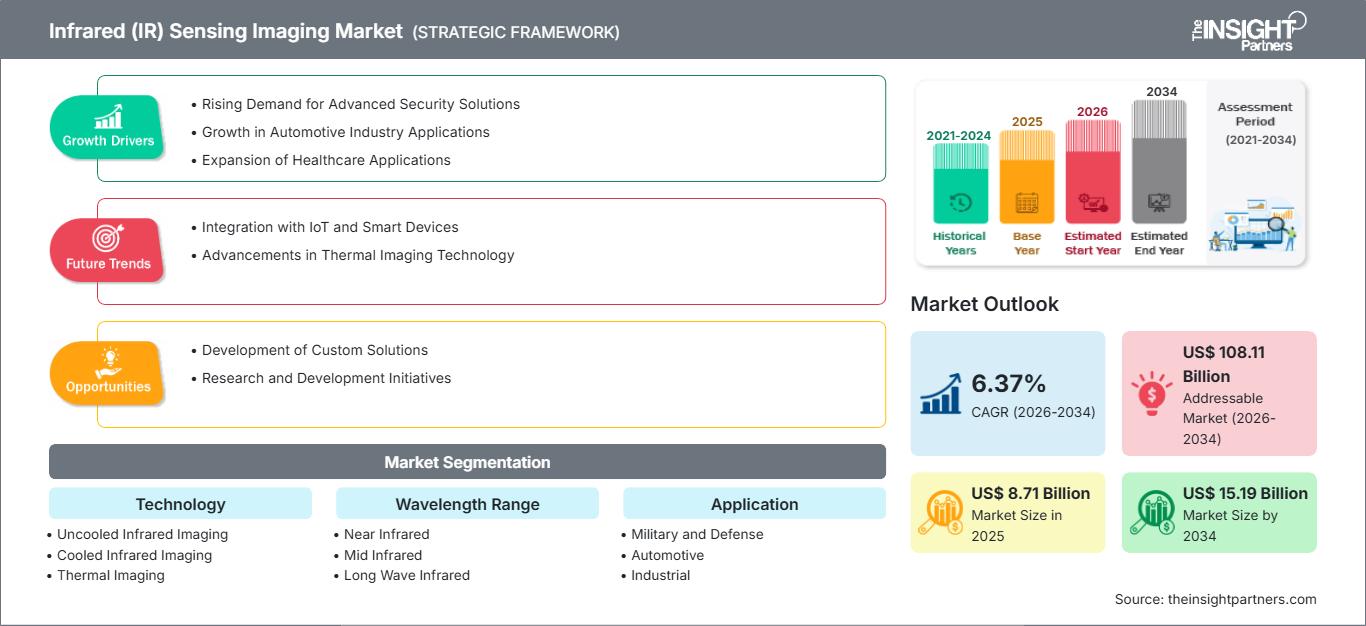
Dimensioni del mercato nel 2025
8,71 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
15,19 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,37 %
Tasso di crescita
Mercato di riferimento
108,11 miliardi di dollari USA
(2026-2034)
Il mercato dell'imaging a infrarossi aveva un valore di 8,71 miliardi di dollari nel 2025 e si prevede che raggiungerà i 15,19 miliardi di dollari entro il 2034, registrando un CAGR del 6,37% nel periodo 2026-2034. L'espansione è supportata dalla crescente diffusione del rilevamento termico e spettrale in applicazioni di difesa, automobilistiche, industriali, mediche e di ricerca. I progressi nei materiali dei rivelatori, negli array di piani focali, nelle tecnologie di raffreddamento e nell'imaging computazionale stanno migliorando la sensibilità, la risoluzione, la miniaturizzazione e la flessibilità operativa.
Si prevede che il Nord America rimarrà un importante centro di domanda, sostenuto dalla modernizzazione elettro-ottica della difesa e dalla crescente adozione della termografia su piattaforme autonome. Si stima che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 6,2-6,7% nel periodo 2026-2034. Le crescenti esigenze di sorveglianza continua, visione notturna, riconoscimento dei bersagli e sensori avanzati per l'assistenza alla guida stanno incentivando gli investimenti nelle tecnologie a infrarossi.
Analisi e approfondimenti sul mercato dell'imaging a infrarossi (IR).
- Nord America: Nel 2025 il Nord America deteneva una quota di mercato del 36-40% nel settore dell'imaging a infrarossi e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,7% nel periodo 2026-2034, grazie alla modernizzazione della difesa, alla sorveglianza termica, all'elettronica aerospaziale, alle piattaforme autonome e ai requisiti di rilevamento avanzati.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,3-6,8%, grazie agli appalti per la difesa e alla modernizzazione elettro-ottica.
- Europa: Nel 2025 l'Europa rappresentava una quota del 24-28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,3%, con Francia, Germania, Regno Unito, Italia e Spagna a supporto delle applicazioni nei settori della difesa, automobilistico, industriale e scientifico.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota del 25-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,6%, trainata da Cina, Giappone, Corea del Sud e India grazie all'automazione industriale, all'elettronica automobilistica, alla difesa e allo sviluppo di semiconduttori.
- Segmento più ampio: Il settore militare e della difesa ha rappresentato una quota di mercato del 34-38% nel 2025 e si prevede che crescerà a un CAGR del 6,4-6,9%, trainato dalle applicazioni di sorveglianza e individuazione dei bersagli.
- Segmento ad alta crescita: l'imaging iperspettrale rappresentava una quota di mercato del 9-13% nel 2025 e si prevede che crescerà a un CAGR dell'8,0-8,6%, grazie al supporto di sistemi avanzati di rilevamento e identificazione dei materiali.
- Aziende chiave analizzate nel dettaglio: RTX Corporation, Heimann Sensor GmbH, imec, Thales Group, Teledyne Technologies, Inc., BAE Systems plc, Mitsubishi Electric Corporation, L3Harris Technologies, Inc., Xenics NV e FLIR Systems.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il settore è passato dalle tradizionali termocamere a piccoli rivelatori a piano focale ad alta risoluzione, sistemi multispettrali e capacità di calcolo avanzate. I sistemi non raffreddati hanno ampliato il campo delle applicazioni a basso costo, mentre i sistemi raffreddati continueranno a essere utilizzati per applicazioni di difesa e scientifiche. Le considerazioni di produzione si concentreranno sulla resa del rivelatore, sul numero di pixel, sulla capacità di discriminazione spettrale, sul packaging, sulla calibrazione e sull'integrazione di funzionalità di elaborazione delle immagini.
Tra le tendenze future si segnala il crescente utilizzo di sistemi di termografia nella regione Asia-Pacifico, in Medio Oriente e nelle nuove applicazioni europee in ambito difesa e industria. Si osserva una crescente propensione agli investimenti strategici nello sviluppo di capacità produttive locali di semiconduttori e sensori, mentre gli appalti per la difesa e l'aerospazio si concentrano su sistemi di persistenza e operazioni autonome. Anche l'utilizzo della termografia e dell'imaging spettrale in applicazioni automobilistiche e industriali è in aumento.
Ambito del rapporto sul mercato dell'imaging a infrarossi (IR)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 8,71 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 15,19 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,37% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dell'imaging a infrarossi (IR)
La domanda è influenzata dalla necessità di rilevare calore, materiali e oggetti in condizioni di scarsa illuminazione o visibilità ridotta. I fattori di crescita nel mercato dell'imaging a infrarossi includono la sorveglianza nel settore della difesa, la visione notturna nel settore automobilistico, l'ispezione industriale, la diagnostica medica e le osservazioni in ambito scientifico. Il mercato comprende produttori di rivelatori, produttori di array a piano focale, produttori di ottiche, produttori di sistemi di raffreddamento, produttori di elettronica, fornitori di software e integratori di sistemi. Il crescente utilizzo dell'intelligenza artificiale nell'elaborazione delle immagini sposta l'attenzione verso le soluzioni di rilevamento.
Il rapporto sul mercato dell'imaging a infrarossi mostra che le condizioni di fornitura variano significativamente in base alla tecnologia del rivelatore e all'intervallo di lunghezze d'onda. I rivelatori a microbolometro non raffreddati offrono una produzione scalabile per applicazioni di termografia, mentre i rivelatori raffreddati come InSb, HgCdTe e tecnologie correlate forniscono prestazioni migliori per applicazioni più impegnative nei settori militare e scientifico. I rivelatori nel vicino infrarosso e nell'infrarosso a onde corte sono destinati rispettivamente alle applicazioni in condizioni di scarsa illuminazione e ai semiconduttori, mentre i rivelatori nell'infrarosso a onde medie e lunghe sono utilizzati per la termografia.
Il contesto competitivo comprende appaltatori principali della difesa, fornitori di semiconduttori, fornitori di fotonica e fornitori di sistemi di imaging. RTX Corporation e BAE Systems plc hanno una presenza di rilievo nel mercato dei sensori per la difesa, mentre Thales Group e L3Harris Technologies, Inc. sono attive nell'architettura di soluzioni elettro-ottiche e di sorveglianza. Teledyne Technologies, Inc. è un'azienda specializzata in imaging, rilevamento e telecamere, mentre Heimann Sensor GmbH, Xenics NV, imec e Mitsubishi Electric Corporation sono aziende specializzate in sensori.
La strategia di posizionamento competitivo si basa sempre più sull'integrazione verticale, sulla tecnologia dei rivelatori, sull'ottica, sul software e sulla qualificazione dei sistemi. Teledyne Technologies, Inc. si è concentrata sulle tecnologie a infrarossi integrate verticalmente, tra cui rivelatori, elettronica di lettura, packaging, ottica e sistemi di imaging. Le aziende stanno inoltre esplorando architetture a basso consumo energetico (SWaP), l'integrazione spettrale e le capacità di elaborazione basate sull'intelligenza artificiale. Gli investimenti si stanno spostando verso sistemi in grado di funzionare in diversi ambienti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'imaging a infrarossi (IR): approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'imaging a infrarossi
Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 36% e il 40%, con una crescita prevista a un tasso annuo composto (CAGR) del 6,2-6,7% fino al 2034. Gli Stati Uniti dominano la regione grazie alla necessità di sensori a infrarossi da parte delle organizzazioni di difesa e delle aziende aerospaziali per la sorveglianza, l'allerta missilistica, il puntamento, la navigazione e le tecnologie autonome. Il contributo del Canada nella regione proviene dai settori aerospaziale, delle ispezioni industriali, dell'imaging scientifico e dell'elettronica per la difesa. La regione vanta solide competenze locali in tecnologia dei rivelatori, ottica, elettronica e ingegneria dei sistemi.
Il mercato principale per le telecamere a infrarossi è quello della difesa, mentre anche i settori automobilistico e industriale contribuiscono alla domanda in termini di volumi. Le telecamere a infrarossi vengono sempre più integrate in piattaforme senza pilota, piattaforme di sorveglianza marittima e architetture di sistemi avanzati di assistenza alla guida. Gli investimenti del governo federale in sistemi di rilevamento resilienti e osservazione spaziale aumentano la domanda di rilevatori ad alte prestazioni. La regione beneficia inoltre di infrastrutture di qualificazione, ricerca nel campo della fotonica e relazioni tra i fornitori di sensori e gli integratori di sistemi di difesa.
Mercato statunitense dell'imaging a infrarossi
Nel 2025, gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano dell'imaging a infrarossi e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,3-6,8%. Le applicazioni difensive sono predominanti e includono l'allerta missilistica, l'identificazione elettro-ottica dei bersagli, la ricognizione, la sorveglianza e il rilevamento aereo. Aziende come RTX Corporation, BAE Systems plc, L3Harris Technologies, Inc. e Teledyne Technologies, Inc. contribuiscono al più ampio ecosistema statunitense dell'infrarosso attraverso applicazioni di rilevamento, imaging e difesa.
L'uso commerciale è in aumento e comprende applicazioni come il rilevamento termico in ambito automobilistico, l'ispezione industriale, la manutenzione predittiva e le piattaforme autonome. I programmi di difesa hanno esigenze crescenti di sistemi di imaging più piccoli, leggeri e a basso consumo energetico, pur mantenendo la sensibilità in ambienti ostili. Questa tendenza è stata dimostrata da recenti sviluppi, come la demo del 2026 della telecamera MWIR basata su eventi di Raytheon, progettata per seguire oggetti in rapido movimento con una riduzione della potenza di elaborazione e del consumo energetico.
Mercato europeo dell'imaging a infrarossi
Nel 2025, l'Europa rappresentava una quota del mercato dell'imaging a infrarossi compresa tra il 24% e il 28%, con una crescita prevista a un tasso annuo composto (CAGR) del 5,8-6,3%. Il Regno Unito vanta una solida capacità nel settore aerospaziale e dell'elettronica per la difesa, la Germania eccelle nell'automazione industriale e nella sensoristica per l'industria automobilistica, mentre la Francia si distingue nei settori della difesa e aerospaziale. Italia e Spagna offrono competenze specifiche nei settori della produzione aeronautica, della sicurezza, dell'ispezione industriale e della ricerca.
La Francia è un attore importante nel mercato dell'imaging a infrarossi grazie al suo solido ecosistema aerospaziale e della difesa e alle sue competenze nel settore elettro-ottico. La Germania ha beneficiato dell'industria automobilistica, dell'automazione industriale e della sensoristica. Il Regno Unito sostiene la domanda nei settori della difesa e aerospaziale, mentre Italia e Spagna hanno supportato applicazioni specifiche nei settori aerospaziale, della sicurezza e industriale.
Mercato dell'imaging a infrarossi nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota del 25-29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,6%. La Cina è leader nella regione grazie all'automazione industriale, alla difesa, all'elettronica e alla produzione manifatturiera. Giappone e Corea del Sud apportano competenze nel settore dei semiconduttori e della tecnologia automobilistica, mentre l'India sviluppa le proprie capacità nell'elettronica per la difesa e nello sviluppo di sistemi di rilevamento.
L'Australia contribuisce alla domanda di tecnologie di rilevamento attraverso i settori della difesa, dell'industria mineraria, dell'ambiente e della ricerca scientifica. Le politiche regionali tendono a favorire le capacità nazionali in materia di semiconduttori e tecnologie fotoniche, mentre l'automazione industriale stimola la domanda di tecnologie di ispezione senza contatto e di rilevamento termico.
Mercato dell'imaging a infrarossi in Medio Oriente e Africa
Si prevede che il mercato dell'imaging a infrarossi in Medio Oriente e Africa crescerà a un CAGR del 5,1-5,7%. Arabia Saudita ed Emirati Arabi Uniti sono i mercati leader, sostenuti dalla modernizzazione della difesa, dalle infrastrutture aeroportuali, dalla sorveglianza delle frontiere e dagli investimenti industriali. Il Sudafrica contribuisce attraverso i settori minerario, della sicurezza, della difesa e dell'ispezione industriale, mentre il resto del Medio Oriente e Africa offre opportunità nel monitoraggio dell'energia e delle infrastrutture.
Le infrastrutture energetiche, gli impianti petroliferi e del gas, le utility e i grandi progetti di costruzione generano una forte domanda di ispezione termica e monitoraggio remoto. Le applicazioni nel settore della difesa rimangono importanti perché i sistemi a infrarossi consentono la sorveglianza in condizioni di scarsa illuminazione. Si prevede che l'Arabia Saudita rimarrà il mercato leader, mentre gli Emirati Arabi Uniti beneficeranno degli investimenti nei settori aerospaziale, della sicurezza e delle infrastrutture intelligenti.
Analisi di segmentazione
Tecnologia
Si prevede che il segmento tecnologico crescerà a un tasso annuo composto (CAGR) del 6,1-6,7% nel periodo 2026-2034. La domanda si sta spostando verso sistemi compatti non raffreddati e architetture multispettrali e iperspettrali avanzate. Le applicazioni di difesa e scientifiche di fascia alta continueranno a richiedere tecnologie raffreddate, dove la sensibilità e le prestazioni di rilevamento rimangono cruciali.
- Termografia a infrarossi senza raffreddamento: i sistemi senza raffreddamento supportano applicazioni termiche ad alto volume perché eliminano la necessità di raffreddamento meccanico. Il loro design compatto, il minore consumo energetico e la complessità del sistema relativamente inferiore ne favoriscono l'adozione in ambito automobilistico, industriale, della sicurezza e commerciale.
- Immagini a infrarossi raffreddate: i sistemi raffreddati offrono elevata sensibilità e rilevamento rapido per applicazioni esigenti nei settori della difesa, aerospaziale e scientifico. Rimangono strategicamente importanti laddove il rilevamento a lungo raggio e la precisa discriminazione termica giustificano una maggiore complessità del sistema.
- Termografia: la termografia converte la radiazione infrarossa in immagini relative alla temperatura e supporta la sorveglianza, l'ispezione, la sicurezza e la diagnostica. La sua ampia applicabilità la rende una categoria tecnologica di primaria importanza in ambito commerciale e della difesa.
- Imaging multispettrale: i sistemi multispettrali combinano informazioni provenienti da diverse bande di lunghezza d'onda per migliorare la discriminazione degli oggetti e la caratterizzazione dei materiali. La domanda è in aumento nei settori della ricognizione per la difesa, dell'agricoltura, dell'ispezione industriale e del monitoraggio ambientale avanzato.
- Imaging iperspettrale: i sistemi iperspettrali catturano numerose bande spettrali ristrette, consentendo un'identificazione dettagliata dei materiali. La loro importanza strategica è in aumento nei settori della difesa, dell'esplorazione mineraria, delle scienze ambientali, dell'agricoltura e della ricerca medica avanzata.
Gamma di lunghezze d'onda
Si prevede che il segmento delle gamme di lunghezze d'onda registrerà un CAGR del 6,3-6,9% fino al 2034. Le diverse bande spettrali rispondono a requisiti distinti in termini di rilevamento atmosferico, termico e dei materiali, creando una domanda specifica per le applicazioni nei settori della difesa, automobilistico, industriale, medico e della ricerca.
- Infrarosso vicino: i sistemi a infrarossi vicini supportano l'imaging in condizioni di scarsa illuminazione, la visione artificiale, l'ispezione dei semiconduttori e le applicazioni biometriche. La loro compatibilità con tecnologie di rilevamento relativamente mature consente un'ampia integrazione in piattaforme di imaging commerciali e scientifiche.
- Infrarosso medio: la rilevazione nell'infrarosso medio è importante per le impronte termiche, il rilevamento di gas, l'identificazione chimica e le applicazioni di difesa. L'elevata sensibilità in questa banda supporta le applicazioni che richiedono il rilevamento dettagliato di materiali specifici e fonti di calore.
- Infrarossi a onda lunga: gli infrarossi a onda lunga sono ampiamente utilizzati per la termografia perché gli oggetti alle tipiche temperature ambientali emettono fortemente in questo intervallo. Le applicazioni includono sorveglianza, ispezione industriale, rilevamento in ambito automobilistico e diagnostica degli edifici.
- Infrarossi a onda molto lunga: le tecnologie a infrarossi a onda molto lunga rispondono a esigenze di rilevamento specializzate che coinvolgono fenomeni a bassa temperatura e osservazioni scientifiche avanzate. Il loro ruolo strategico si concentra nella ricerca, nella difesa e in applicazioni specializzate di rilevamento ambientale.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 6,4-7,0% nel periodo 2026-2034. I settori militare e della difesa rimangono tra i principali utilizzatori, mentre le applicazioni automobilistiche, industriali, mediche e di ricerca ne ampliano la domanda. La crescente integrazione dei sensori e l'elaborazione computazionale stanno migliorando la praticità dell'imaging a infrarossi in molteplici settori.
- Settore militare e della difesa: gli utenti del settore della difesa necessitano di sistemi di imaging a infrarossi per la sorveglianza, l'individuazione di obiettivi, l'allerta missilistica, la ricognizione e le operazioni notturne. La crescente diffusione di piattaforme autonome sta rafforzando la necessità di architetture di rilevamento compatte, multispettrali e a basso peso, dimensioni e consumo energetico (SWaP).
- Settore automobilistico: i sensori a infrarossi per autoveicoli supportano la visione notturna, il rilevamento dei pedoni, il monitoraggio termico e la guida autonoma. La crescente attenzione alla sicurezza dei veicoli e alla percezione automatizzata sta ampliando le opportunità per i sistemi termici e multispettrali compatti.
- Settore industriale: gli utenti industriali utilizzano l'imaging a infrarossi per la manutenzione predittiva, l'ispezione elettrica, il monitoraggio dei processi, il controllo qualità e la diagnostica delle apparecchiature. La misurazione senza contatto migliora la visibilità operativa e consente di identificare condizioni termiche anomale prima che si verifichino guasti alle apparecchiature.
- Settore medico: Le applicazioni mediche utilizzano l'imaging a infrarossi per la valutazione termica, il monitoraggio fisiologico, la diagnostica e la ricerca. La domanda rimane specifica per ciascuna applicazione, ma può espandersi man mano che gli algoritmi di imaging e la validazione clinica migliorano l'affidabilità e l'interpretazione.
- Ricerca e sviluppo: gli istituti di ricerca utilizzano l'imaging a infrarossi per l'astronomia, l'analisi dei materiali, l'osservazione ambientale, lo sviluppo di semiconduttori e la scienza sperimentale. I rivelatori specializzati e i sistemi iperspettrali rimangono importanti laddove l'imaging convenzionale nel visibile è insufficiente.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Giornata di tendenza |
Fase di adozione |
|---|---|---|---|
|
Militare e Difesa |
Alto |
Tracciamento del bersaglio |
Maturo |
|
Automobilistico |
Mezzo |
Visione notturna |
Scalatura |
|
Industriale |
Mezzo |
Ispezione termica |
Maturo |
|
Medico |
Basso |
Diagnosi termica |
Emergenti |
|
Ricerca e sviluppo |
Mezzo |
Analisi spettrale |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dell'imaging a infrarossi (IR).
Richiesta di difesa per una sorveglianza elettro-ottica e a infrarossi continua
Le previsioni del mercato dell'imaging a infrarossi mostrano che la modernizzazione del settore della difesa sta portando a continui investimenti nell'imaging a infrarossi, a causa della crescente necessità di osservazioni continue in condizioni diurne, notturne, di fumo, foschia e maltempo da piattaforme mobili. Gli impieghi dei sensori a infrarossi includono il rilevamento, la classificazione e il tracciamento dei bersagli, l'allarme missilistico e la guida di missili. La loro utilità aumenta grazie all'emergere di veicoli aerei senza pilota, sorveglianza marittima e piattaforme autonome. BAE Systems ha raggiunto un importante traguardo con la consegna del millesimo sensore a infrarossi THAAD nel 2025, dimostrando così la rilevanza dell'imaging a infrarossi nel campo dei programmi di difesa missilistica. Tali sviluppi spingono i fornitori a migliorare la sensibilità dei rilevatori, la spettroscopia, la velocità di elaborazione e il SWaP (dimensioni, peso e consumo energetico), preservando al contempo la robustezza.
La percezione termica in ambito automobilistico si sta espandendo oltre la visione notturna convenzionale.
Le case automobilistiche stanno studiando i sensori a infrarossi come ulteriore modalità di rilevamento per potenziare i sistemi di assistenza alla guida e di guida autonoma. Le telecamere a infrarossi possono rilevare persone, animali, veicoli e altri oggetti basandosi sulla loro firma termica, anche in condizioni in cui le telecamere a luce visibile presentano limitazioni. Questa tecnologia può essere utilizzata anche per il monitoraggio della temperatura di batterie e componenti. L'applicazione dipende dal costo del rilevatore, dal packaging, dallo sviluppo del software e dalla validazione all'interno dell'architettura del sistema di percezione automobilistico. Grazie ai progressi nella produzione di semiconduttori e alla riduzione del costo dei rilevatori non raffreddati, le telecamere a infrarossi diventeranno più accessibili per le piattaforme automobilistiche di fascia media, offrendo un mercato potenziale più ampio rispetto ai tradizionali e costosi sistemi di visione notturna. I fornitori del settore automobilistico in grado di sviluppare moduli pronti per l'uso con interfacce e software standard potranno trarre vantaggio dall'integrazione nelle piattaforme automobilistiche, andando oltre la semplice vendita della telecamera.
L'ispezione industriale sta aumentando la domanda di monitoraggio termico continuo.
La termografia a infrarossi viene utilizzata dagli operatori industriali per rilevare temperature anomale in macchinari elettrici, motori, trasformatori, forni, condutture e processi industriali. Il monitoraggio termico continuo potrebbe rappresentare un vantaggio aggiuntivo rispetto alle ispezioni periodiche, consentendo l'identificazione precoce dei problemi e la manutenzione predittiva. L'aspetto economico sarà particolarmente importante in situazioni in cui fermi macchina imprevisti causano interruzioni in operazioni critiche come la produzione di energia e altre attività produttive ad alto valore aggiunto. Ciò significa che aziende di servizi pubblici, compagnie petrolifere e del gas, impianti di produzione e aziende di logistica stanno sviluppando un crescente interesse nell'applicazione di termocamere e tecnologie di imaging a infrarossi nelle proprie attività. La termografia a infrarossi può anche essere integrata nell'edge computing e nelle soluzioni software industriali per rilevare automaticamente le anomalie e limitare l'analisi manuale.
Tendenze future del mercato dell'imaging a infrarossi (IR).
L'interpretazione spettrale basata sull'intelligenza artificiale ridefinirà i flussi di lavoro dell'imaging a infrarossi.
Si prevede che l'elaborazione delle immagini basata sull'intelligenza artificiale acquisirà sempre maggiore importanza, poiché i moderni sensori a infrarossi e iperspettrali sono in grado di generare volumi considerevoli di dati complessi. Anziché presentare solo immagini grezze, i sistemi futuri classificheranno sempre più oggetti, identificheranno anomalie, stimeranno le proprietà dei materiali e assegneranno automaticamente le priorità agli eventi. Ciò sarà particolarmente rilevante per la sorveglianza a fini di difesa, l'ispezione industriale, i veicoli autonomi e la ricerca scientifica. L'elaborazione edge ridurrà la latenza e limiterà la larghezza di banda necessaria per trasmettere flussi di immagini completi. Anche lo sviluppo di modelli diventerà più specifico per le singole applicazioni, man mano che le organizzazioni creeranno set di dati per ambienti e obiettivi specifici. Di conseguenza, la differenziazione competitiva dipenderà sempre più dalla qualità del rivelatore, dall'hardware di elaborazione, dagli algoritmi e dalla gestione dei dati. I fornitori in grado di offrire flussi di lavoro validati basati sull'intelligenza artificiale potranno ottenere un posizionamento più vantaggioso rispetto a coloro che competono solo sulle specifiche del rivelatore.
Le architetture multispettrali e iperspettrali amplieranno i confini delle applicazioni.
Si prevede che l'imaging a infrarossi si evolverà sempre più verso architetture multibanda in grado di acquisire informazioni complementari da diverse porzioni dello spettro elettromagnetico. La combinazione di bande di lunghezza d'onda può migliorare la discriminazione tra oggetti che appaiono simili nelle immagini termiche convenzionali e può supportare l'identificazione dei materiali, il rilevamento di sostanze chimiche e l'analisi ambientale. Le applicazioni per la difesa saranno probabilmente tra le prime ad adottare questa tecnologia, in particolare per la ricognizione e la classificazione dei bersagli, mentre le applicazioni industriali, agricole e scientifiche amplieranno le opportunità commerciali. I progressi nell'integrazione dei rivelatori e nell'elaborazione computazionale dovrebbero ridurre le dimensioni e la complessità dei sistemi multibanda. Questa tendenza può anche aumentare il valore del software, poiché un'interpretazione efficace richiede calibrazione, librerie spettrali, algoritmi di fusione e analisi specifiche per l'applicazione. Nel tempo, le capacità multispettrali potrebbero diventare una caratteristica standard nelle piattaforme di imaging di fascia alta.
Opportunità di mercato per l'imaging a infrarossi (IR)
La localizzazione nei mercati emergenti può rafforzare le catene di approvvigionamento a infrarossi
Le tendenze del mercato dell'imaging a infrarossi indicano significative opportunità per le aziende che creano capacità regionali di produzione, assemblaggio, calibrazione e integrazione nei mercati emergenti. I governi in Asia, Medio Oriente e altre regioni in via di sviluppo attribuiscono sempre maggiore importanza alle catene di approvvigionamento nazionali per l'elettronica e la difesa. La produzione localizzata può migliorare l'ammissibilità agli appalti, ridurre i cicli di assistenza e supportare i requisiti di trasferimento tecnologico. Le aziende possono puntare a partnership con integratori della difesa, fornitori del settore automobilistico, aziende di automazione industriale e istituti di ricerca, anziché affidarsi esclusivamente all'esportazione diretta di apparecchiature. Gli investimenti dovrebbero concentrarsi sul packaging dei rivelatori, sull'integrazione ottica, sui laboratori di calibrazione e sull'ingegneria applicativa, poiché queste capacità creano una maggiore differenziazione rispetto al semplice assemblaggio. Gli stabilimenti regionali possono anche fornire assistenza e formazione a livello locale, rafforzando le relazioni con i clienti e creando opportunità di assistenza ricorrenti, oltre ai ricavi iniziali derivanti dall'hardware.
Le piattaforme a infrarossi integrate possono cogliere opportunità di sistema di maggior valore
I fornitori possono aumentare il valore aggiunto combinando rivelatori, ottiche, elettronica, sistemi di raffreddamento, elaborazione e software in piattaforme di imaging specifiche per ogni applicazione. Questo approccio consente ai clienti di acquistare una soluzione validata anziché dover qualificare separatamente più componenti. Gli utenti del settore della difesa potrebbero richiedere carichi utili elettro-ottici completi, mentre i clienti industriali possono trarre vantaggio da telecamere integrate con software di monitoraggio e rilevamento automatico delle anomalie. Allo stesso modo, i clienti del settore automobilistico prediligono moduli compatti che possono essere integrati nelle architetture di percezione esistenti. Le aziende dovrebbero dare priorità alle piattaforme modulari che possono essere adattate a diverse applicazioni, mantenendo al contempo componenti di base comuni. Acquisizioni e partnership possono accelerare l'accesso a materiali per rivelatori specializzati, ingegneria ottica, algoritmi di intelligenza artificiale e competenze applicative. Tale integrazione può anche creare barriere più forti alla sostituzione, poiché le prestazioni del sistema diventano dipendenti dall'architettura hardware e software combinata.
Sviluppi recenti
- Aprile 2026: RTX Corporation ha presentato una telecamera a infrarossi a onde medie basata su eventi, in grado di tracciare oggetti ad alta velocità in tempo reale, riducendo al contempo i requisiti di elaborazione e di consumo energetico. Il sistema è stato sviluppato nell'ambito del programma FENCE, finanziato dalla DARPA, e ha dimostrato la capacità di tracciare veicoli terrestri, aeromobili e incendi. La tecnologia è destinata ad applicazioni di difesa e sicurezza nazionale che richiedono un rapido rilevamento e una risposta tempestiva alle minacce.
- Agosto 2025: BAE Systems plc ha annunciato la consegna del suo millesimo sensore a infrarossi per il programma di difesa missilistica balistica THAAD. Questo traguardo rafforza il ruolo del rilevamento a infrarossi nella guida di precisione e nell'intercettazione dei missili. Il sensore fornisce capacità di rilevamento e guida del bersaglio per gli intercettori THAAD utilizzati dagli Stati Uniti e dai clienti alleati.
- Luglio 2025: RTX Corporation ha presentato la variante MTS-A HD del sistema di puntamento multispettrale per elicotteri della Marina statunitense. Il sistema offre una maggiore precisione di puntamento e una migliore nitidezza delle immagini, ampliando al contempo la flessibilità operativa per le missioni marittime. Raytheon ha dichiarato che la collaborazione con partner industriali e commerciali mira ad accelerare la produzione e a ridurre i costi del sistema.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -