
Marché de l’imagerie de détection d’infrarouge IR) : taille et tendances 2034
Taille et prévisions du marché de l'imagerie par détection infrarouge (IR) (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par technologie (imagerie infrarouge non refroidie, imagerie infrarouge refroidie, imagerie thermique, imagerie multispectrale, imagerie hyperspectrale) ; Gamme de longueurs d'onde (proche infrarouge (NIR), infrarouge moyen (MIR), infrarouge à ondes longues (LWIR), infrarouge à ondes très longues (VLWIR)) ; Application (militaire et défense, automobile, industrie, médical, recherche et développement) ; Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00039479
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 18, 2026


Taille du marché en 2025
8,71 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
15,19 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,37 %
taux de croissance
Marché adressable
108,11 milliards de dollars américains
(2026-2034)
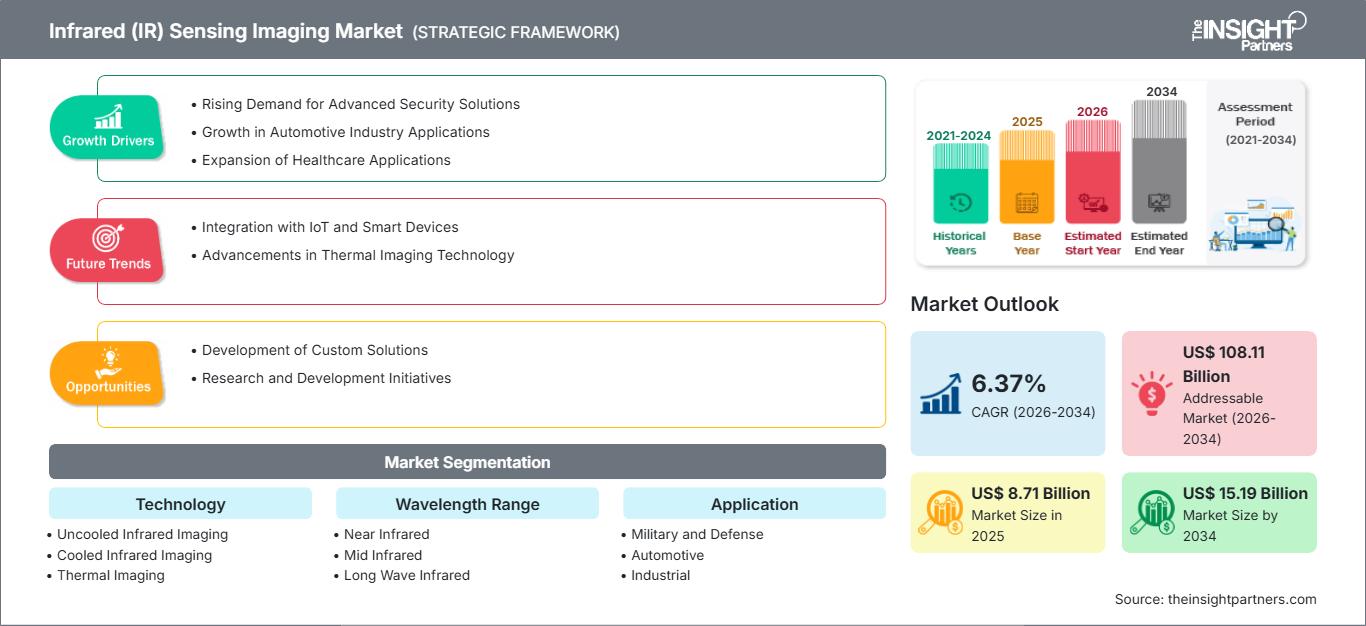
Le marché de l'imagerie par détection infrarouge était évalué à 8,71 milliards de dollars américains en 2025 et devrait atteindre 15,19 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 6,37 % sur la période 2026-2034. Cette expansion est soutenue par le déploiement croissant de la détection thermique et spectrale dans les secteurs de la défense, de l'automobile, de l'industrie, de la médecine et de la recherche. Les progrès réalisés dans les matériaux des détecteurs, les réseaux de plans focaux, les technologies de refroidissement et l'imagerie computationnelle améliorent la sensibilité, la résolution, la miniaturisation et la flexibilité d'utilisation.
L'Amérique du Nord devrait demeurer un important centre de demande, soutenue par la modernisation des systèmes électro-optiques de défense et l'adoption croissante de l'imagerie thermique sur les plateformes autonomes. Le marché régional devrait croître à un TCAC de 6,2 % à 6,7 % entre 2026 et 2034. Les besoins croissants en matière de surveillance continue, de vision nocturne, de reconnaissance de cibles et de systèmes avancés d'aide à la conduite stimulent les investissements dans les technologies infrarouges.
Analyse et perspectives du marché de l'imagerie par détection infrarouge (IR)
- Amérique du Nord : L'Amérique du Nord détenait une part de marché de 36 à 40 % dans le secteur de l'imagerie de détection infrarouge en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 6,7 % entre 2026 et 2034, soutenue par la modernisation de la défense, la surveillance thermique, l'électronique aérospatiale, les plateformes autonomes et les exigences en matière de détection avancée.
- États-Unis : Les États-Unis représentaient 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,3 à 6,8 %, soutenue par les acquisitions de défense et la modernisation électro-optique.
- Europe : L'Europe représentait une part de 24 à 28 % en 2025 et devrait croître à un TCAC de 5,8 à 6,3 %, la France, l'Allemagne, le Royaume-Uni, l'Italie et l'Espagne soutenant les applications de défense, automobiles, industrielles et scientifiques.
- Asie-Pacifique : La région Asie-Pacifique représentait une part de 25 à 29 % en 2025 et devrait croître à un TCAC de 7,0 à 7,6 %, tirée par la Chine, le Japon, la Corée du Sud et l'Inde grâce à l'automatisation industrielle, l'électronique automobile, la défense et le développement des semi-conducteurs.
- Segment le plus important : Le secteur militaire et de la défense représentait une part de marché de 34 à 38 % en 2025 et devrait croître à un TCAC de 6,4 à 6,9 %, tiré par les applications de surveillance et de ciblage.
- Segment à forte croissance : L'imagerie hyperspectrale représentait une part de marché de 9 à 13 % en 2025 et devrait croître à un TCAC de 8,0 à 8,6 %, grâce à la détection avancée et à l'identification des matériaux.
- Principales entreprises analysées en détail : RTX Corporation, Heimann Sensor GmbH, imec, Thales Group, Teledyne Technologies, Inc., BAE Systems plc, Mitsubishi Electric Corporation, L3Harris Technologies, Inc., Xenics NV et FLIR Systems.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'industrie a évolué des imageurs thermiques traditionnels vers des matrices de petits plans focaux, des détecteurs haute résolution, des systèmes multispectraux et des capacités de calcul accrues. Les systèmes non refroidis ont élargi le champ des applications à moindre coût, tandis que les systèmes refroidis resteront utilisés pour la défense et les applications scientifiques. Les aspects liés à la fabrication porteront sur le rendement des détecteurs, le nombre de pixels, la capacité de discrimination spectrale, le conditionnement, l'étalonnage et l'intégration de capacités de traitement d'image.
Les tendances futures incluent l'utilisation croissante des systèmes d'imagerie thermique en Asie-Pacifique, au Moyen-Orient et dans de nouvelles applications industrielles et de défense en Europe. On observe une augmentation des investissements stratégiques dans le développement des capacités locales de fabrication de semi-conducteurs et de capteurs, tandis que les acquisitions dans les secteurs de la défense et de l'aérospatiale privilégient la persistance et les opérations autonomes. L'utilisation de l'imagerie thermique et spectrale dans les applications automobiles et industrielles est également en pleine expansion.
Rapport sur le marché de l'imagerie par détection infrarouge (IR) : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 8,71 milliards de dollars américains |
| Taille du marché d'ici 2034 | 15,19 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,37% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'imagerie par détection infrarouge (IR)
La demande est influencée par la nécessité de détecter la chaleur, les matériaux et les objets en conditions de faible luminosité ou de visibilité réduite. Parmi les facteurs de croissance du marché de l'imagerie infrarouge, on peut citer la surveillance dans le secteur de la défense, la vision nocturne dans l'automobile, le contrôle industriel, le diagnostic médical et l'observation scientifique. Ce marché regroupe les fabricants de détecteurs, de matrices de plans focaux, d'optiques, de systèmes de refroidissement, de composants électroniques, les éditeurs de logiciels et les intégrateurs de systèmes. L'essor de l'intelligence artificielle dans le traitement d'images oriente l'attention vers les solutions de détection.
Le rapport sur le marché de l'imagerie par détection infrarouge montre que les conditions d'approvisionnement varient considérablement selon la technologie de détection et la gamme de longueurs d'onde. Les détecteurs microbolométriques non refroidis permettent une production à grande échelle pour les applications d'imagerie thermique, tandis que les détecteurs refroidis, tels que ceux utilisant les technologies InSb, HgCdTe et apparentées, offrent de meilleures performances pour les applications plus exigeantes des secteurs militaire et scientifique. Les détecteurs infrarouges proches et infrarouges à ondes courtes ciblent respectivement les applications en faible luminosité et dans le domaine des semi-conducteurs, tandis que les détecteurs infrarouges à ondes moyennes et à ondes longues sont utilisés pour l'imagerie thermique.
L'environnement concurrentiel comprend les principaux donneurs d'ordre du secteur de la défense, les fournisseurs de semi-conducteurs, de systèmes photoniques et de systèmes d'imagerie. RTX Corporation et BAE Systems plc occupent une place prépondérante sur le marché des capteurs de défense, tandis que Thales Group et L3Harris Technologies, Inc. sont actifs dans l'architecture de solutions électro-optiques et de surveillance. Teledyne Technologies, Inc. est spécialisée dans l'imagerie, la détection et les caméras, tandis que Heimann Sensor GmbH, Xenics NV, imec et Mitsubishi Electric Corporation sont des entreprises spécialisées dans les capteurs.
La stratégie de positionnement concurrentiel repose désormais de plus en plus sur l'intégration verticale, les technologies de détection, l'optique, les logiciels et la qualification des systèmes. Teledyne Technologies, Inc. s'est concentrée sur les technologies infrarouges intégrées verticalement, notamment les détecteurs, l'électronique de lecture, le conditionnement, l'optique et les systèmes d'imagerie. Les entreprises explorent également les architectures à faible encombrement et faible consommation (SWaP), l'intégration spectrale et les capacités de traitement basées sur l'IA. Les investissements se tournent vers des systèmes capables de fonctionner dans divers environnements.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'imagerie par détection infrarouge (IR) : Perspectives stratégiques
Perspectives régionales
Marché de l'imagerie par détection infrarouge en Amérique du Nord
L'Amérique du Nord représentait entre 36 et 40 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,2 à 6,7 % jusqu'en 2034. La domination des États-Unis dans la région s'explique par les besoins en capteurs infrarouges des organismes de défense et des entreprises aérospatiales pour la surveillance, l'alerte antimissile, le ciblage, la navigation et les technologies autonomes. Le Canada contribue au marché régional par ses activités dans les secteurs de l'aérospatiale, des inspections industrielles, de l'imagerie scientifique et de l'électronique de défense. La région dispose de solides compétences locales en matière de technologies de détection, d'optique, d'électronique et d'ingénierie des systèmes.
Le principal marché des caméras infrarouges est celui de la défense, tandis que les secteurs automobile et industriel contribuent également à la demande. Ces caméras sont de plus en plus intégrées aux plateformes sans pilote, aux systèmes de surveillance maritime et aux architectures des systèmes avancés d'aide à la conduite. Les investissements du gouvernement fédéral dans la détection résiliente et l'observation spatiale accroissent la demande de détecteurs haute performance. La région bénéficie également d'infrastructures de qualification, de recherches en photonique et de relations étroites entre les fournisseurs de capteurs et les intégrateurs de systèmes de défense.
Marché américain de l'imagerie par détection infrarouge
En 2025, les États-Unis représentaient 78 à 82 % du marché nord-américain de l'imagerie infrarouge et devraient connaître une croissance annuelle composée (TCAC) de 6,3 à 6,8 %. Les applications défensives, telles que l'alerte antimissile, l'identification électro-optique de cibles, la reconnaissance, la surveillance et la détection aéroportée, sont prédominantes. Des entreprises comme RTX Corporation, BAE Systems plc, L3Harris Technologies, Inc. et Teledyne Technologies, Inc. contribuent à l'écosystème infrarouge américain grâce à leurs applications de détection, d'imagerie et de défense.
L'utilisation commerciale croissante inclut des applications telles que la détection thermique automobile, l'inspection industrielle, la maintenance prédictive et les plateformes autonomes. Les programmes de défense ont des besoins croissants en systèmes d'imagerie plus petits, plus légers et à faible consommation, tout en conservant leur sensibilité dans des environnements difficiles. Cette tendance a été illustrée par des développements récents, comme la démonstration en 2026 de la caméra MWIR événementielle de Raytheon, conçue pour suivre des objets en mouvement rapide avec une puissance de traitement et une consommation énergétique réduites.
Marché européen de l'imagerie par détection infrarouge
En 2025, l'Europe représentait 24 à 28 % du marché de l'imagerie par détection infrarouge et devrait connaître une croissance annuelle composée de 5,8 à 6,3 %. Le Royaume-Uni dispose d'une solide expertise dans le secteur de l'électronique aérospatiale et de défense, l'Allemagne est spécialisée dans l'automatisation industrielle et la détection pour l'industrie automobile, tandis que la France est présente dans les secteurs de la défense et de l'aérospatiale. L'Italie et l'Espagne contribuent quant à elles aux applications liées à la production aéronautique, à la sécurité, au contrôle industriel et à la recherche.
La France est un acteur majeur du marché de l'imagerie infrarouge grâce à son écosystème aérospatial et de défense performant et à son expertise dans le secteur électro-optique. L'Allemagne a bénéficié de son industrie automobile, de l'automatisation industrielle et des capteurs. Le Royaume-Uni soutient la demande dans les secteurs de la défense et de l'aérospatiale, tandis que l'Italie et l'Espagne se sont concentrées sur des applications spécifiques dans les domaines de l'aérospatiale, de la sécurité et de l'industrie.
Marché de l'imagerie par détection infrarouge en Asie-Pacifique
La région Asie-Pacifique représentait 25 à 29 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 7,6 %. La Chine domine la région grâce à l'automatisation industrielle, la défense, l'électronique et la production manufacturière. Le Japon et la Corée du Sud apportent leur expertise dans les semi-conducteurs et les technologies automobiles, tandis que l'Inde renforce ses capacités dans le domaine de l'électronique de défense et des systèmes de détection.
L'Australie contribue à la demande en technologies de détection par le biais des secteurs de la défense, des mines, de l'environnement et des sciences. Les politiques régionales tendent à privilégier les capacités nationales en matière de semi-conducteurs et de photonique, l'automatisation industrielle stimulant la demande en technologies d'inspection sans contact et de détection thermique.
Marché de l'imagerie par détection infrarouge au Moyen-Orient et en Afrique
Le marché de l'imagerie infrarouge au Moyen-Orient et en Afrique devrait croître à un TCAC de 5,1 % à 5,7 %. L'Arabie saoudite et les Émirats arabes unis sont les principaux marchés, soutenus par la modernisation de la défense, les infrastructures aéroportuaires, la surveillance des frontières et les investissements industriels. L'Afrique du Sud contribue à cette croissance grâce aux secteurs minier, de la sécurité, de la défense et du contrôle industriel, tandis que le reste de la région Moyen-Orient et Afrique offre des opportunités dans les domaines de l'énergie et de la surveillance des infrastructures.
Les infrastructures énergétiques, les installations pétrolières et gazières, les services publics et les grands projets de construction génèrent une demande en matière d'inspection thermique et de surveillance à distance. Les applications de défense demeurent importantes car les systèmes infrarouges permettent une surveillance en conditions de faible luminosité. L'Arabie saoudite devrait rester le principal marché, tandis que les Émirats arabes unis bénéficient des investissements dans les secteurs de l'aérospatiale, de la sécurité et des infrastructures intelligentes.
Analyse de segmentation
Technologie
Le segment technologique devrait connaître une croissance annuelle composée de 6,1 % à 6,7 % entre 2026 et 2034. La demande s'oriente vers des systèmes compacts non refroidis et des architectures multispectrales et hyperspectrales avancées. Les applications de défense et scientifiques de pointe continueront d'exiger des technologies refroidies, la sensibilité et les performances de détection demeurant essentielles.
- Imagerie infrarouge non refroidie : les systèmes non refroidis sont adaptés aux applications thermiques à grand volume car ils éliminent le besoin de refroidissement mécanique. Leur conception compacte, leur faible consommation d’énergie et leur complexité système relativement réduite favorisent leur adoption dans les secteurs de l’automobile, de l’industrie, de la sécurité et du commerce.
- Imagerie infrarouge refroidie : les systèmes refroidis offrent une sensibilité élevée et une détection rapide pour les applications exigeantes dans les domaines de la défense, de l’aérospatiale et de la recherche scientifique. Ils demeurent stratégiques lorsque la détection à longue portée et la discrimination thermique précise justifient une plus grande complexité du système.
- Imagerie thermique : L’imagerie thermique convertit le rayonnement infrarouge en images thermiques et est utilisée pour la surveillance, l’inspection, la sécurité et le diagnostic. Sa large applicabilité en fait une technologie majeure dans les secteurs commercial et de la défense.
- Imagerie multispectrale : Les systèmes multispectraux combinent des informations provenant de plusieurs bandes de longueurs d’onde afin d’améliorer la discrimination des objets et la caractérisation des matériaux. La demande est croissante dans les domaines de la reconnaissance militaire, de l’agriculture, du contrôle industriel et de la surveillance environnementale avancée.
- Imagerie hyperspectrale : les systèmes hyperspectraux capturent de nombreuses bandes spectrales étroites, permettant une identification précise des matériaux. Leur importance stratégique croît dans les domaines de la défense, de l’exploration minière, des sciences de l’environnement, de l’agriculture et de la recherche médicale de pointe.
Gamme de longueurs d'onde
Le segment des gammes de longueurs d'onde devrait enregistrer un TCAC de 6,3 à 6,9 % jusqu'en 2034. Différentes bandes spectrales répondent à des exigences distinctes en matière de détection atmosphérique, thermique et de matériaux, créant une demande spécifique à l'application dans les environnements de défense, automobile, industriel, médical et de recherche.
- Infrarouge proche : les systèmes infrarouges proches prennent en charge l’imagerie en faible luminosité, la vision industrielle, l’inspection des semi-conducteurs et les applications biométriques. Leur compatibilité avec des technologies de détection relativement matures favorise une large intégration dans les plateformes d’imagerie commerciales et scientifiques.
- Infrarouge moyen : La détection dans l’infrarouge moyen est importante pour l’analyse des signatures thermiques, la détection de gaz, l’identification chimique et les applications de défense. La haute sensibilité dans cette bande permet des applications nécessitant une détection précise de matériaux spécifiques et de sources de chaleur.
- Infrarouge lointain : L’infrarouge lointain est largement utilisé en imagerie thermique car les objets à température ambiante normale émettent fortement dans cette gamme spectrale. Ses applications incluent la surveillance, l’inspection industrielle, la détection automobile et le diagnostic des bâtiments.
- Infrarouge à très grandes longueurs d'onde : les technologies infrarouges à très grandes longueurs d'onde répondent à des besoins de détection spécifiques liés aux phénomènes à basse température et à l'observation scientifique avancée. Leur rôle stratégique se concentre dans la recherche, la défense et les applications de détection environnementale spécialisées.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 6,4 % à 7,0 % entre 2026 et 2034. Les secteurs militaire et de la défense demeurent des utilisateurs clés, tandis que les applications automobiles, industrielles, médicales et de recherche élargissent la demande. L'intégration croissante des capteurs et la puissance de calcul accrue améliorent la praticité de l'imagerie infrarouge dans de nombreux secteurs.
- Militaire et Défense : Les utilisateurs du secteur de la défense ont besoin d’imagerie infrarouge pour la surveillance, le ciblage, l’alerte antimissile, la reconnaissance et les opérations nocturnes. Le déploiement croissant de plateformes autonomes renforce les exigences en matière d’architectures de détection compactes, multispectrales et à faible encombrement et consommation d’énergie.
- Automobile : La détection infrarouge automobile prend en charge la vision nocturne, la détection des piétons, la surveillance thermique et la conduite autonome. L’importance croissante accordée à la sécurité des véhicules et à la perception automatisée élargit les perspectives offertes par les systèmes thermiques et multispectraux compacts.
- Industrie : Les industriels utilisent l’imagerie infrarouge pour la maintenance prédictive, l’inspection électrique, la surveillance des procédés, le contrôle qualité et le diagnostic des équipements. La mesure sans contact améliore la visibilité opérationnelle et permet d’identifier les anomalies thermiques avant toute panne.
- Médical : Les applications médicales utilisent l’imagerie infrarouge pour l’évaluation thermique, la surveillance physiologique, le diagnostic et la recherche. La demande reste spécifique à chaque application, mais pourrait augmenter à mesure que les algorithmes d’imagerie et la validation clinique améliorent la fiabilité et l’interprétation.
- Recherche et développement : Les institutions de recherche utilisent l’imagerie infrarouge en astronomie, en analyse des matériaux, en observation environnementale, en développement de semi-conducteurs et en sciences expérimentales. Les détecteurs spécialisés et les systèmes hyperspectraux demeurent essentiels lorsque l’imagerie visible conventionnelle est insuffisante.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Militaire et défense |
Haut |
Suivi des cibles |
Mature |
|
Automobile |
Moyen |
Vision nocturne |
Mise à l'échelle |
|
Industriel |
Moyen |
Inspection thermique |
Mature |
|
Médical |
Faible |
Diagnostic thermique |
Émergent |
|
Recherche et développement |
Moyen |
Analyse spectrale |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'imagerie par détection infrarouge (IR)
Demande de défense pour une surveillance électro-optique et infrarouge permanente
Les prévisions du marché de l'imagerie infrarouge montrent que la modernisation du secteur de la défense se traduit par des investissements continus dans ce domaine, en raison du besoin croissant d'observations permanentes depuis les plateformes, de jour comme de nuit, même par temps de fumée, de brume ou de mauvaises conditions météorologiques. Les capteurs infrarouges sont utilisés pour la détection, la classification et le suivi de cibles, l'alerte antimissile et le guidage de missiles. Leur utilité s'accroît avec l'émergence des drones, de la surveillance maritime et des plateformes autonomes. BAE Systems a illustré ce succès en livrant le millième autodirecteur infrarouge du système THAAD en 2025, démontrant ainsi la pertinence de l'imagerie infrarouge dans les programmes de défense antimissile. Ces avancées incitent les fournisseurs à améliorer la sensibilité des détecteurs, la spectroscopie, la vitesse de traitement et la taille, la puissance et le poids (SWaP), tout en préservant la robustesse des systèmes.
La perception thermique automobile s'étend au-delà de la vision nocturne conventionnelle
Les constructeurs automobiles étudient les capteurs infrarouges comme modalité de détection supplémentaire pour améliorer les systèmes d'aide à la conduite et de conduite autonome. Les caméras infrarouges peuvent détecter les personnes, les animaux, les véhicules et autres objets grâce à leur signature thermique, même dans des conditions où les caméras visibles présentent des limitations. Cette technologie peut également servir à surveiller la température des batteries et des composants. Son application dépend du coût du détecteur, de son intégration, du développement logiciel et de sa validation au sein de l'architecture du système de perception automobile. Grâce aux progrès de la fabrication des semi-conducteurs et à la baisse du coût des détecteurs non refroidis, les caméras infrarouges deviendront plus abordables pour les plateformes de véhicules de milieu de gamme, offrant ainsi un marché potentiel plus large que les systèmes de vision nocturne traditionnels, plus onéreux. Les équipementiers automobiles capables de développer des modules compatibles avec l'automobile, dotés d'interfaces et de logiciels standard, pourront tirer profit de leur intégration dans une plateforme de véhicule, au-delà de la simple vente de la caméra.
L'inspection industrielle accroît la demande en matière de surveillance thermique continue.
L'imagerie infrarouge est utilisée par les industriels pour détecter les températures anormales dans leurs machines électriques, moteurs, transformateurs, fours, pipelines et procédés industriels. La surveillance thermique continue pourrait constituer un atout majeur par rapport aux inspections périodiques, car elle permettrait d'identifier précocement les problèmes et de mettre en œuvre une maintenance prédictive. L'aspect économique est particulièrement important lorsque des arrêts imprévus perturbent des opérations critiques telles que la production d'énergie et d'autres activités de production à forte valeur ajoutée. De ce fait, les entreprises de services publics, les sociétés pétrolières et gazières, les usines et les entreprises de logistique s'intéressent de plus en plus à l'application des caméras thermiques infrarouges et de la technologie d'imagerie infrarouge dans leurs opérations. L'imagerie infrarouge peut également être intégrée aux solutions logicielles industrielles et de périphérie afin de détecter automatiquement les anomalies et de limiter les analyses manuelles.
Tendances futures du marché de l'imagerie par détection infrarouge (IR)
L'interprétation spectrale assistée par l'IA va redéfinir les flux de travail en imagerie infrarouge.
Le traitement d'images assisté par l'IA devrait prendre une importance croissante, car les capteurs infrarouges et hyperspectraux modernes peuvent générer d'importants volumes de données complexes. Au lieu de se contenter de présenter des images brutes, les futurs systèmes classeront de plus en plus les objets, identifieront les anomalies, estimeront les propriétés des matériaux et hiérarchiseront automatiquement les événements. Ceci sera particulièrement pertinent pour la surveillance de la défense, l'inspection industrielle, les véhicules autonomes et la recherche scientifique. Le traitement en périphérie réduira la latence et limitera la bande passante nécessaire à la transmission de flux d'images complets. Le développement de modèles sera également davantage adapté aux applications, les organisations constituant des ensembles de données pour des environnements et des cibles spécifiques. Par conséquent, la différenciation concurrentielle reposera de plus en plus sur la qualité des détecteurs, le matériel de traitement, les algorithmes et la gestion des données. Les fournisseurs capables de proposer des flux de travail validés et basés sur l'IA pourront se positionner plus avantageusement que ceux qui ne misent que sur les spécifications des détecteurs.
Les architectures multispectrales et hyperspectrales repousseront les limites des applications.
L'imagerie infrarouge devrait évoluer de plus en plus vers des architectures multibandes capables de capturer des informations complémentaires provenant de différentes portions du spectre électromagnétique. La combinaison de bandes de longueurs d'onde permet d'améliorer la discrimination entre des objets d'apparence similaire en imagerie thermique conventionnelle et facilite l'identification des matériaux, la détection chimique et l'analyse environnementale. Les applications de défense devraient rester parmi les premières à adopter cette technologie, notamment pour la reconnaissance et la classification des cibles, tandis que les applications industrielles, agricoles et scientifiques élargissent les opportunités commerciales. Les progrès en matière d'intégration des détecteurs et de traitement informatique devraient réduire la taille et la complexité des systèmes multibandes. Cette tendance peut également accroître la valeur des logiciels, car une interprétation efficace nécessite un étalonnage, des bibliothèques spectrales, des algorithmes de fusion et des analyses spécifiques à l'application. À terme, les capacités multispectrales pourraient devenir une caractéristique standard des plateformes d'imagerie haut de gamme.
Opportunités du marché de l'imagerie par détection infrarouge (IR)
La localisation sur les marchés émergents peut renforcer les chaînes d'approvisionnement infrarouges.
Les tendances du marché de l'imagerie par détection infrarouge révèlent des opportunités significatives pour les entreprises qui développent des capacités régionales de fabrication, d'assemblage, d'étalonnage et d'intégration sur les marchés émergents. Les gouvernements d'Asie, du Moyen-Orient et d'autres régions en développement privilégient de plus en plus les chaînes d'approvisionnement nationales en électronique et en défense. Une production locale peut améliorer l'accès aux marchés publics, raccourcir les cycles de service et faciliter les transferts de technologie. Les entreprises peuvent privilégier les partenariats avec les intégrateurs de défense, les équipementiers automobiles, les sociétés d'automatisation industrielle et les instituts de recherche plutôt que de se reposer exclusivement sur les exportations directes d'équipements. Les investissements devraient se concentrer sur le conditionnement des détecteurs, l'intégration optique, les laboratoires d'étalonnage et l'ingénierie d'application, car ces compétences offrent un avantage concurrentiel plus important que le simple assemblage. Les sites régionaux peuvent également assurer la maintenance et la formation sur place, renforçant ainsi les relations clients et générant des opportunités de services récurrents, en complément des revenus initiaux liés au matériel.
Les plateformes infrarouges intégrées peuvent saisir des opportunités système à plus forte valeur ajoutée
Les fournisseurs peuvent accroître leur valeur ajoutée en intégrant détecteurs, optique, électronique, refroidissement, traitement et logiciels au sein de plateformes d'imagerie dédiées à des applications spécifiques. Cette approche permet aux clients d'acquérir une solution validée plutôt que de qualifier séparément de multiples composants. Les utilisateurs du secteur de la défense peuvent exiger des charges utiles électro-optiques complètes, tandis que les clients industriels peuvent tirer profit de caméras intégrées à un logiciel de surveillance et à la détection automatisée d'anomalies. De même, les clients du secteur automobile privilégient les modules compacts intégrables aux architectures de perception existantes. Les entreprises devraient privilégier les plateformes modulaires adaptables à différentes applications tout en conservant des composants de base communs. Les acquisitions et les partenariats peuvent accélérer l'accès à des matériaux de détection spécialisés, à l'ingénierie optique, aux algorithmes d'IA et à l'expertise applicative. Une telle intégration peut également renforcer les barrières à la substitution, car les performances du système dépendent alors de l'architecture matérielle et logicielle combinée.
Développements récents
- Avril 2026 : RTX Corporation a présenté une caméra infrarouge à ondes moyennes événementielle capable de suivre des objets à grande vitesse en temps réel, tout en réduisant les besoins en puissance de calcul et en consommation énergétique. Développé dans le cadre du programme FENCE financé par la DARPA, ce système a permis de suivre des véhicules terrestres, des aéronefs et des incendies. Cette technologie cible les applications de défense et de sécurité nationale exigeant une détection et une réponse rapides aux menaces.
- Août 2025 : BAE Systems plc a annoncé la livraison de son 1 000e autodirecteur infrarouge pour le programme de défense antimissile balistique THAAD. Cette étape importante confirme le rôle de la détection infrarouge dans le guidage de précision et l’interception des missiles. Cet autodirecteur assure la détection et le guidage des cibles pour les intercepteurs THAAD utilisés par les États-Unis et leurs alliés.
- Juillet 2025 : RTX Corporation a présenté la variante MTS-A HD du système de ciblage multispectral destinée aux plateformes d’hélicoptères de l’US Navy. Ce système offre une précision de ciblage et une clarté d’image accrues, tout en élargissant la flexibilité opérationnelle pour les missions maritimes. Raytheon a indiqué que la collaboration avec des partenaires industriels et commerciaux vise à accélérer la production et à réduire les coûts du système.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -