
Markt für Infrarot (IR) Sensorik Bildgebung: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Infrarot-Bildgebung (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Technologie (ungekühlte Infrarotbildgebung, gekühlte Infrarotbildgebung, Wärmebildgebung, Multispektralbildgebung, Hyperspektralbildgebung); Wellenlängenbereich (nahes Infrarot (NIR), mittleres Infrarot (MIR), langwelliges Infrarot (LWIR), sehr langwelliges Infrarot (VLWIR)); Anwendung (Militär und Verteidigung, Automobilindustrie, Industrie, Medizin, Forschung und Entwicklung); Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika, Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039479
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 18, 2026


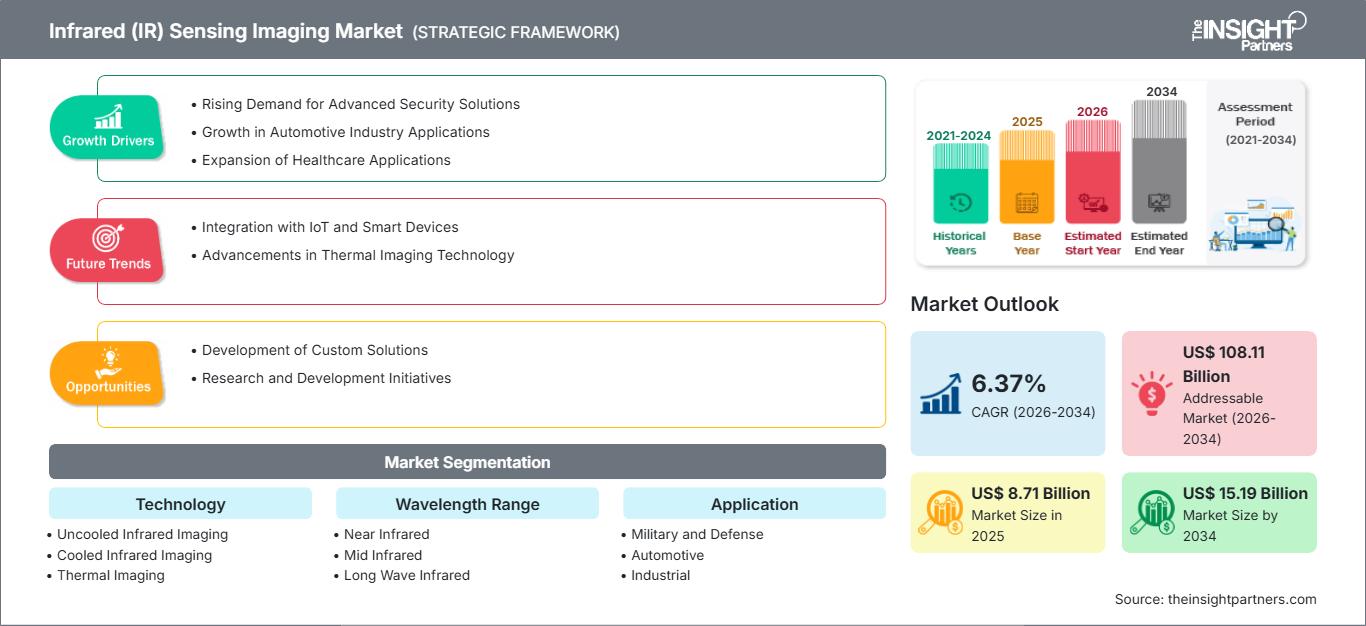
Marktgröße 2025
8,71 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
15,19 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,37 %
Wachstumsrate
Adressierbarer Markt
108,11 Mrd. US-Dollar
(2026–2034)
Der Markt für Infrarot-Bildgebung wurde 2025 auf 8,71 Milliarden US-Dollar geschätzt und soll bis 2034 auf 15,19 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,37 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum wird durch den zunehmenden Einsatz von thermischer und spektraler Sensorik in den Bereichen Verteidigung, Automobilindustrie, Industrie, Medizin und Forschung begünstigt. Fortschritte bei Detektormaterialien, Brennebenenarrays, Kühltechnologien und computergestützter Bildgebung verbessern Empfindlichkeit, Auflösung, Miniaturisierung und Betriebsflexibilität.
Nordamerika dürfte weiterhin ein wichtiger Nachfragestandort bleiben, gestützt durch die Modernisierung der elektrooptischen Verteidigungssysteme und die zunehmende Nutzung von Wärmebildkameras auf autonomen Plattformen. Der regionale Markt wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,7 % wachsen. Steigende Anforderungen an kontinuierliche Überwachung, Nachtsicht, Zielerkennung und fortschrittliche Fahrerassistenzsysteme verstärken die Investitionen in Infrarottechnologien.
Marktanalyse und Einblicke zur Infrarot-(IR)-Sensorik-Bildgebung
- Nordamerika: Nordamerika hielt im Jahr 2025 einen Marktanteil von 36–40 % am Markt für Infrarot-Bildgebung und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,7 % wachsen, unterstützt durch die Modernisierung der Verteidigung, die thermische Überwachung, die Luft- und Raumfahrtelektronik, autonome Plattformen und den Bedarf an fortschrittlicher Sensorik.
- USA: Die USA repräsentierten im Jahr 2025 78–82 % der nordamerikanischen Nachfrage und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,8 % wachsen, unterstützt durch die Beschaffung im Verteidigungsbereich und die Modernisierung der elektrooptischen Systeme.
- Europa: Europa hatte im Jahr 2025 einen Anteil von 24–28 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,3 % wachsen, wobei Frankreich, Deutschland, Großbritannien, Italien und Spanien die Bereiche Verteidigung, Automobilindustrie, Industrie und Wissenschaft unterstützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 25–29 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 % wachsen. Angeführt wird diese Entwicklung von China, Japan, Südkorea und Indien durch industrielle Automatisierung, Automobilelektronik, Verteidigung und Halbleiterentwicklung.
- Größtes Segment: Militär und Verteidigung machten 2025 einen Marktanteil von 34–38 % aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–6,9 % wachsen, angetrieben durch Überwachungs- und Zielerfassungsanwendungen.
- Wachstumsstarkes Segment: Die Hyperspektralbildgebung erreichte 2025 einen Marktanteil von 9–13 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,6 % wachsen, unterstützt durch fortschrittliche Detektions- und Materialidentifizierungstechnologien.
- Detaillierte Analyse der wichtigsten Unternehmen: RTX Corporation, Heimann Sensor GmbH, imec, Thales Group, Teledyne Technologies, Inc., BAE Systems plc, Mitsubishi Electric Corporation, L3Harris Technologies, Inc., Xenics NV und FLIR Systems.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Branche hat sich von traditionellen Wärmebildkameras hin zu kleinen Brennebenenarrays, hochauflösenden Detektoren, Multispektralsystemen und verbesserter Rechenleistung entwickelt. Ungekühlte Systeme haben das Anwendungsgebiet kostengünstigerer Systeme erweitert, während gekühlte Systeme weiterhin in der Verteidigung und Wissenschaft eingesetzt werden. Bei der Fertigung liegt der Fokus auf Detektorausbeute, Pixelanzahl, spektraler Unterscheidungsfähigkeit, Gehäuse, Kalibrierung und der Integration von Bildverarbeitungsfunktionen.
Zukünftige Trends umfassen den zunehmenden Einsatz von Wärmebildsystemen im asiatisch-pazifischen Raum, im Nahen Osten sowie neue Anwendungen im europäischen Verteidigungs- und Industriesektor. Strategische Investitionen in den Aufbau lokaler Fertigungskapazitäten für Halbleiter und Sensoren nehmen zu, während die Beschaffung im Verteidigungs- und Luftfahrtbereich den Fokus auf Persistenz und autonome Betriebsabläufe legt. Auch der Einsatz von Wärmebild- und Spektralbildgebung in der Automobilindustrie und anderen Industriezweigen wächst.
Berichtsumfang zum Markt für Infrarot-Bildgebung (IR)
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 8,71 Milliarden US-Dollar |
| Marktgröße bis 2034 | 15,19 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,37 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Infrarot-(IR)-Sensorik und Bildgebung
Die Nachfrage wird durch die Notwendigkeit beeinflusst, Wärme, Materialien und Objekte bei schwachem Licht oder schlechter Sicht zu erkennen. Zu den Wachstumsfaktoren des Marktes für Infrarot-Bildgebung zählen Überwachung in der Verteidigungsindustrie, Nachtsicht in der Automobilbranche, industrielle Inspektion, medizinische Diagnostik und wissenschaftliche Beobachtungen. Der Markt umfasst Detektorhersteller, Hersteller von Brennebenenarrays, Optikhersteller, Hersteller von Kühlsystemen, Elektronikhersteller, Softwareanbieter und Systemintegratoren. Der zunehmende Einsatz von KI in der Bildverarbeitung lenkt den Fokus auf Sensorlösungen.
Der Marktbericht für Infrarotsensorik zeigt, dass die Angebotsbedingungen je nach Detektortechnologie und Wellenlängenbereich deutlich variieren. Ungekühlte Mikrobolometerdetektoren ermöglichen eine skalierbare Produktion für Wärmebildanwendungen, während gekühlte Detektoren wie InSb, HgCdTe und verwandte Technologien eine höhere Leistung für anspruchsvollere Anwendungen im Militär- und Wissenschaftsbereich bieten. Nahinfrarot- und Kurzwellen-Infrarotdetektoren eignen sich für Anwendungen bei schwachem Licht bzw. in der Halbleiterindustrie, während Mittel- und Langwellen-Infrarotdetektoren für die Wärmebildgebung eingesetzt werden.
Das Wettbewerbsumfeld umfasst Rüstungskonzerne, Halbleiterhersteller, Photonikanbieter und Anbieter von Bildgebungssystemen. RTX Corporation und BAE Systems plc sind im Bereich der Verteidigungssensorik stark vertreten, während Thales Group und L3Harris Technologies, Inc. in der Architektur elektrooptischer Überwachungslösungen aktiv sind. Teledyne Technologies, Inc. ist ein Unternehmen für Bildgebung, Detektion und Kameras, während Heimann Sensor GmbH, Xenics NV, imec und Mitsubishi Electric Corporation spezialisierte Sensorikunternehmen sind.
Die Wettbewerbsstrategie stützt sich zunehmend auf vertikale Integration, Detektortechnologie, Optik, Software und Systemqualifizierung. Teledyne Technologies, Inc. konzentriert sich auf vertikal integrierte Infrarottechnologien, darunter Detektoren, Ausleseelektronik, Gehäuse, Optik und Bildgebungssysteme. Unternehmen erforschen zudem kompakte Architekturen (SWaP), spektrale Integration und KI-basierte Verarbeitung. Investitionen verlagern sich hin zu Systemen, die in verschiedenen Umgebungen einsetzbar sind.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Infrarot-Bildgebung (IR): Strategische Einblicke
Regionale Einblicke
Markt für Infrarotsensorik in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 36–40 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,7 % wachsen. Die USA dominieren den Markt in der Region aufgrund des Bedarfs von Verteidigungsorganisationen und Luft- und Raumfahrtunternehmen an Infrarotsensoren für Überwachung, Raketenwarnung, Zielerfassung, Navigation und autonome Technologien. Kanada leistet seinen Beitrag in der Region durch die Bereiche Luft- und Raumfahrt, industrielle Inspektionen, wissenschaftliche Bildgebung und Verteidigungselektronik. Die Region verfügt über starke lokale Kompetenzen in den Bereichen Detektortechnologie, Optik, Elektronik und Systemtechnik.
Der Hauptmarkt für Infrarotkameras ist der Verteidigungssektor, wobei auch die Automobil- und Industriebranche zur Nachfrage beitragen. Infrarotkameras werden zunehmend in unbemannte Plattformen, maritime Überwachungssysteme und fortschrittliche Fahrerassistenzsysteme integriert. Investitionen der Bundesregierung in robuste Sensorik und Weltraumbeobachtung steigern die Nachfrage nach Hochleistungsdetektoren. Die Region profitiert zudem von der Qualifizierungsinfrastruktur, der Photonikforschung und den Beziehungen zwischen Sensorherstellern und Systemintegratoren im Verteidigungsbereich.
US-Markt für Infrarotsensorik und Bildgebung
Die USA repräsentierten 2025 78–82 % des nordamerikanischen Marktes für Infrarot-Bildgebungssysteme und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,8 % wachsen. Defensive Anwendungen dominieren, darunter Raketenwarnung, elektrooptische Zielidentifizierung, Aufklärung, Überwachung und luftgestützte Sensorik. Unternehmen wie RTX Corporation, BAE Systems plc, L3Harris Technologies, Inc. und Teledyne Technologies, Inc. tragen durch ihre Anwendungen in den Bereichen Sensorik, Bildgebung und Verteidigung zum gesamten US-amerikanischen Infrarot-Ökosystem bei.
Zunehmende kommerzielle Nutzung umfasst Anwendungen wie die thermische Sensorik in Fahrzeugen, industrielle Inspektion, vorausschauende Wartung und autonome Plattformen. Verteidigungsprogramme benötigen zunehmend kleinere, leichtere und energieeffizientere Bildgebungssysteme, die gleichzeitig auch unter rauen Umgebungsbedingungen empfindlich bleiben. Dieser Trend zeigt sich in jüngsten Entwicklungen, beispielsweise in der Demonstration der ereignisbasierten MWIR-Kamera von Raytheon im Jahr 2026, die schnell bewegte Objekte mit reduziertem Rechenaufwand und geringerem Energieverbrauch verfolgen soll.
Europäischer Markt für Infrarotsensorik
Europa repräsentierte 2025 einen Marktanteil von 24–28 % im Bereich der Infrarot-Bildgebung und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,3 % wachsen. Großbritannien verfügt über starke Kapazitäten im Bereich der Luft- und Raumfahrtelektronik sowie der Verteidigungselektronik, Deutschland über Kompetenzen in der industriellen Automatisierung und Sensorik für die Automobilindustrie, während Frankreich im Verteidigungs- und Luftfahrtsektor tätig ist. Italien und Spanien bieten Kompetenzen in den Bereichen Flugzeugproduktion, Sicherheit, industrielle Inspektion und Forschung.
Frankreich ist aufgrund seines starken Ökosystems in der Luft- und Raumfahrt sowie der Verteidigungsindustrie und seiner Kompetenz im elektrooptischen Sektor ein wichtiger Akteur auf dem Markt für Infrarot-Bildgebung. Deutschland profitiert von der Automobilindustrie, der industriellen Automatisierung und der Sensorik. Großbritannien deckt die Nachfrage im Verteidigungs- und Luftfahrtsektor, während Italien und Spanien spezifische Anwendungen in den Bereichen Luft- und Raumfahrt, Sicherheit und Industrie unterstützen.
APAC-Markt für Infrarotsensorik und Bildgebung
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 25–29 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 % wachsen. China ist in der Region führend in den Bereichen Industrieautomation, Verteidigung, Elektronik und Fertigung. Japan und Südkorea bringen Expertise in Halbleiter- und Automobiltechnologie ein, während Indien seine Kapazitäten in der Entwicklung von Verteidigungselektronik und Sensorsystemen ausbaut.
Australien trägt durch die Sektoren Verteidigung, Bergbau, Umwelt und Wissenschaft zur Nachfrage nach Sensortechnologien bei. Regionale Strategien begünstigen tendenziell heimische Halbleiter- und Photoniktechnologien, wobei die industrielle Automatisierung die Nachfrage nach berührungsloser Inspektion und thermischer Sensortechnik ankurbelt.
Markt für Infrarotsensorik im Nahen Osten und Afrika
Der Markt für Infrarot-Bildgebung im Nahen Osten und Afrika wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,7 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die führenden Märkte, gestützt durch die Modernisierung des Verteidigungsministeriums, den Ausbau der Flughafen-Infrastruktur, die Grenzüberwachung und industrielle Investitionen. Südafrika trägt durch Bergbau, Sicherheit, Verteidigung und industrielle Inspektion zum Wachstum bei, während die übrigen Regionen des Nahen Ostens und Afrikas Chancen in den Bereichen Energie und Infrastrukturüberwachung bieten.
Energieinfrastruktur, Öl- und Gasanlagen, Versorgungsunternehmen und Großbauprojekte schaffen Nachfrage nach Wärmebildinspektion und Fernüberwachung. Anwendungen im Verteidigungsbereich bleiben wichtig, da Infrarotsysteme die Überwachung bei schlechten Lichtverhältnissen ermöglichen. Saudi-Arabien dürfte weiterhin der führende Markt bleiben, während die VAE von Investitionen in Luft- und Raumfahrt, Sicherheit und intelligente Infrastruktur profitieren.
Segmentierungsanalyse
Technologie
Für das Technologiesegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,1–6,7 % erwartet. Die Nachfrage verlagert sich hin zu kompakten, ungekühlten Systemen und fortschrittlichen multispektralen und hyperspektralen Architekturen. Hochwertige Anwendungen im Verteidigungs- und Wissenschaftsbereich werden weiterhin gekühlte Technologien erfordern, bei denen Empfindlichkeit und Detektionsleistung entscheidend sind.
- Ungekühlte Infrarotbildgebung: Ungekühlte Systeme eignen sich für Anwendungen mit hohem Durchsatz im Bereich der Wärmebildgebung, da sie keine mechanische Kühlung benötigen. Ihre kompakte Bauweise, der geringere Stromverbrauch und die vergleichsweise geringere Systemkomplexität fördern den Einsatz in der Automobilindustrie, der Industrie, der Sicherheitstechnik und im kommerziellen Bereich.
- Gekühlte Infrarotbildgebung: Gekühlte Systeme bieten hohe Empfindlichkeit und schnelle Detektion für anspruchsvolle Anwendungen in den Bereichen Verteidigung, Luft- und Raumfahrt sowie Wissenschaft. Sie bleiben strategisch wichtig, wo die Detektion über große Entfernungen und die präzise thermische Unterscheidung eine höhere Systemkomplexität rechtfertigen.
- Thermografie: Die Thermografie wandelt Infrarotstrahlung in temperaturbezogene Bilder um und unterstützt Überwachung, Inspektion, Sicherheit und Diagnose. Ihre breite Anwendbarkeit macht sie zu einer wichtigen Technologiekategorie in kommerziellen und militärischen Bereichen.
- Multispektrale Bildgebung: Multispektrale Systeme kombinieren Informationen aus mehreren Wellenlängenbereichen, um die Objekterkennung und Materialcharakterisierung zu verbessern. Die Nachfrage steigt in den Bereichen Verteidigungsaufklärung, Landwirtschaft, industrielle Inspektion und fortschrittliche Umweltüberwachung.
- Hyperspektrale Bildgebung: Hyperspektrale Systeme erfassen zahlreiche schmale Spektralbänder und ermöglichen so eine detaillierte Materialidentifizierung. Ihre strategische Bedeutung nimmt in den Bereichen Verteidigung, Mineralexploration, Umweltwissenschaften, Landwirtschaft und fortgeschrittene medizinische Forschung stetig zu.
Wellenlängenbereich
Für das Segment Wellenlängenbereich wird bis 2034 ein durchschnittliches jährliches Wachstum von 6,3–6,9 % prognostiziert. Unterschiedliche Spektralbänder erfüllen verschiedene Anforderungen an die atmosphärische, thermische und Materialerkennung und schaffen so anwendungsspezifische Nachfrage in den Bereichen Verteidigung, Automobilindustrie, Industrie, Medizin und Forschung.
- Nahinfrarot: Nahinfrarotsysteme unterstützen Bildgebung bei schwachem Licht, maschinelles Sehen, Halbleiterinspektion und biometrische Anwendungen. Ihre Kompatibilität mit relativ ausgereiften Detektortechnologien ermöglicht eine breite Integration in kommerzielle und wissenschaftliche Bildgebungsplattformen.
- Mittleres Infrarot: Die Sensorik im mittleren Infrarotbereich ist wichtig für die Erfassung von Wärmesignaturen, die Gasdetektion, die chemische Identifizierung und für Verteidigungsanwendungen. Die hohe Empfindlichkeit in diesem Spektralbereich unterstützt Anwendungen, die eine detaillierte Detektion spezifischer Materialien und Wärmequellen erfordern.
- Langwelliges Infrarot: Langwelliges Infrarot wird häufig für die Wärmebildgebung eingesetzt, da Objekte bei typischen Umgebungstemperaturen in diesem Bereich stark strahlen. Anwendungsgebiete sind Überwachung, industrielle Inspektion, Fahrzeugsensorik und Gebäudediagnostik.
- Sehr langwelliges Infrarot: Technologien im sehr langwelligen Infrarotbereich erfüllen spezielle Anforderungen an die Detektion von Tieftemperaturphänomenen und an fortgeschrittene wissenschaftliche Beobachtungen. Ihre strategische Bedeutung liegt in der Forschung, der Verteidigung und speziellen Anwendungen der Umweltsensorik.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,0 % wachsen. Militär und Verteidigung bleiben die wichtigsten Abnehmer, während Anwendungen in der Automobilindustrie, der Industrie, der Medizin und der Forschung die Nachfrage erweitern. Die zunehmende Sensorintegration und Datenverarbeitung verbessern die Praktikabilität der Infrarotbildgebung in verschiedenen Sektoren.
- Militär und Verteidigung: Verteidigungsnutzer benötigen Infrarotbildgebung für Überwachung, Zielerfassung, Raketenwarnung, Aufklärung und Nachteinsätze. Der zunehmende Einsatz autonomer Plattformen verstärkt die Anforderungen an kompakte, multispektrale und ressourcenschonende Sensorarchitekturen.
- Automobilindustrie: Infrarotsensoren im Automobilbereich unterstützen Nachtsicht, Fußgängererkennung, Wärmebildüberwachung und autonomes Fahren. Der zunehmende Fokus auf Fahrzeugsicherheit und automatisierte Wahrnehmung erweitert die Einsatzmöglichkeiten kompakter thermischer und multispektraler Systeme.
- Industrie: In der Industrie wird Infrarotbildgebung für vorausschauende Wartung, elektrische Inspektion, Prozessüberwachung, Qualitätskontrolle und Gerätediagnose eingesetzt. Die berührungslose Messung verbessert die Transparenz im Betrieb und kann abnormale thermische Zustände vor Geräteausfällen erkennen.
- Medizin: In der Medizin wird Infrarotbildgebung zur thermischen Beurteilung, physiologischen Überwachung, Diagnostik und Forschung eingesetzt. Die Nachfrage ist derzeit noch anwendungsspezifisch, kann aber mit der Verbesserung der Zuverlässigkeit und Interpretation durch optimierte Bildgebungsalgorithmen und klinische Validierung steigen.
- Forschung und Entwicklung: Forschungseinrichtungen nutzen Infrarotbildgebung für Astronomie, Materialanalyse, Umweltbeobachtung, Halbleiterentwicklung und experimentelle Wissenschaft. Spezialisierte Detektoren und Hyperspektralsysteme bleiben wichtig, wenn herkömmliche Bildgebung im sichtbaren Bereich nicht ausreicht.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Militär und Verteidigung |
Hoch |
Zielverfolgung |
Reifen |
|
Automobil |
Medium |
Nachtsichtgerät |
Skalierung |
|
Industrie |
Medium |
Thermische Inspektion |
Reifen |
|
Medizinisch |
Niedrig |
Thermische Diagnose |
Aufkommen |
|
Forschung und Entwicklung |
Medium |
Spektralanalyse |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Infrarot-Bildgebung (IR)
Verteidigungsbedarf an kontinuierlicher elektrooptischer und Infrarotüberwachung
Die Marktprognose für Infrarot-Bildgebung zeigt, dass die Modernisierung des Verteidigungssektors seine Investitionen in Infrarotbildgebung aufgrund des wachsenden Bedarfs an kontinuierlicher Beobachtung von Plattformen aus bei Tageslicht, Nacht, Rauch, Dunst und schlechtem Wetter fortsetzt. Zu den Anwendungsbereichen von Infrarotsensoren gehören Zielerkennung, -klassifizierung, -verfolgung, Raketenwarnung und Lenkflugkörper. Ihre Bedeutung nimmt durch den Einsatz unbemannter Luftfahrzeuge, maritimer Überwachung und autonomer Plattformen zu. BAE Systems erzielte einen Erfolg mit der Auslieferung des 1000. THAAD-Infrarotsuchkopfes im Jahr 2025 und demonstrierte damit die Relevanz der Infrarotbildgebung im Bereich der Raketenabwehrprogramme. Diese Entwicklungen treiben die Anbieter an, die Empfindlichkeit der Detektoren, die Spektroskopie, die Verarbeitungsgeschwindigkeit und das Gewicht, die Größe und den Stromverbrauch (SWaP) zu verbessern und gleichzeitig die Robustheit zu erhalten.
Die thermische Wahrnehmung im Automobilbereich geht über die herkömmliche Nachtsicht hinaus.
Automobilhersteller untersuchen Infrarotsensoren als zusätzliche Sensortechnologie zur Verbesserung von Fahrerassistenz- und autonomen Fahrsystemen. Infrarotkameras können Personen, Tiere, Fahrzeuge und andere Objekte anhand ihrer Wärmesignatur erkennen, insbesondere unter Bedingungen, bei denen die Leistungsfähigkeit von Kameras mit sichtbarem Licht eingeschränkt ist. Diese Technologie eignet sich auch zur Temperaturüberwachung von Batterien und Komponenten. Die Anwendung hängt von den Kosten der Detektoren, der Gehäusekonstruktion, der Softwareentwicklung und der Validierung innerhalb der Architektur von Wahrnehmungssystemen im Fahrzeug ab. Dank Fortschritten in der Halbleiterfertigung und sinkenden Kosten für ungekühlte Detektoren werden Infrarotkameras für Fahrzeuge der Mittelklasse erschwinglicher und bieten damit einen größeren potenziellen Markt als herkömmliche, teure Nachtsichtsysteme. Automobilzulieferer, die fahrzeugtaugliche Module mit Standardschnittstellen und -software entwickeln können, profitieren von der Integration in Fahrzeugplattformen, die über den reinen Verkauf der Kameras hinausgeht.
Die industrielle Inspektion führt zu einer steigenden Nachfrage nach kontinuierlicher thermischer Überwachung.
Industrieunternehmen nutzen Infrarotbildgebung, um ungewöhnliche Temperaturen in ihren elektrischen Maschinen, Motoren, Transformatoren, Öfen, Rohrleitungen und industriellen Prozessen zu erkennen. Die kontinuierliche thermische Überwachung bietet einen zusätzlichen Vorteil gegenüber periodischen Inspektionen, da sie die frühzeitige Erkennung von Problemen und vorausschauende Wartung ermöglicht. Der Kostenaspekt ist besonders relevant, wenn unerwartete Ausfallzeiten kritische Betriebsabläufe wie die Energieerzeugung und andere wertschöpfende Produktionsprozesse stören. Daher interessieren sich Energieversorger, Öl- und Gasunternehmen, Produktionsbetriebe und Logistikunternehmen zunehmend für den Einsatz von Infrarot-Wärmebildkameras und -Bildgebungstechnologie. Die Infrarotbildgebung lässt sich zudem in Edge-Computing- und Industriesoftwarelösungen integrieren, um Anomalien automatisch zu erkennen und den manuellen Analyseaufwand zu reduzieren.
Zukunftstrends im Markt für Infrarot-(IR)-Sensorik und Bildgebung
KI-gestützte Spektralinterpretation wird die Arbeitsabläufe in der Infrarotbildgebung neu definieren.
Die KI-gestützte Bildverarbeitung wird voraussichtlich immer wichtiger, da moderne Infrarot- und Hyperspektralsensoren große Mengen komplexer Daten erzeugen. Zukünftige Systeme werden nicht nur Rohbilder darstellen, sondern Objekte zunehmend klassifizieren, Anomalien erkennen, Materialeigenschaften schätzen und Ereignisse automatisch priorisieren. Dies ist insbesondere für die Verteidigungsüberwachung, die industrielle Inspektion, autonome Fahrzeuge und die wissenschaftliche Forschung relevant. Edge-Computing reduziert die Latenz und begrenzt die Bandbreite, die für die Übertragung vollständiger Bildströme benötigt wird. Die Modellentwicklung wird zudem anwendungsspezifischer, da Unternehmen Datensätze für spezifische Umgebungen und Ziele erstellen. Folglich wird die Wettbewerbsdifferenzierung zunehmend von der Qualität der Detektoren, der Verarbeitungshardware, den Algorithmen und dem Datenmanagement abhängen. Anbieter, die validierte KI-gestützte Workflows bereitstellen können, dürften sich besser positionieren als solche, die ausschließlich über Detektorspezifikationen konkurrieren.
Multispektrale und hyperspektrale Architekturen werden die Anwendungsgrenzen erweitern
Es wird erwartet, dass die Infrarotbildgebung zunehmend auf Mehrbandarchitekturen setzt, die komplementäre Informationen aus verschiedenen Bereichen des elektromagnetischen Spektrums erfassen können. Die Kombination von Wellenlängenbändern verbessert die Unterscheidung von Objekten, die in herkömmlichen Wärmebildern ähnlich erscheinen, und unterstützt die Materialidentifizierung, den Nachweis chemischer Substanzen und die Umweltanalyse. Anwendungen im Verteidigungsbereich werden voraussichtlich weiterhin zu den Vorreitern gehören, insbesondere für Aufklärung und Zielklassifizierung, während industrielle, landwirtschaftliche und wissenschaftliche Anwendungen das kommerzielle Potenzial erweitern. Fortschritte bei der Detektorintegration und der Datenverarbeitung dürften die Größe und Komplexität von Mehrbandsystemen reduzieren. Dieser Trend kann auch den Wert von Software steigern, da eine effektive Interpretation Kalibrierung, Spektralbibliotheken, Fusionsalgorithmen und anwendungsspezifische Analysen erfordert. Langfristig könnten multispektrale Fähigkeiten zum Standardmerkmal von High-End-Bildgebungsplattformen werden.
Marktchancen für Infrarot-(IR)-Sensorik und Bildgebung
Die Lokalisierung in Schwellenländern kann die Lieferketten für Infrarotstrahlung stärken.
Die Trends im Markt für Infrarot-Bildgebungstechnik deuten auf bedeutende Chancen für Unternehmen hin, die in Schwellenländern regionale Fertigungs-, Montage-, Kalibrierungs- und Integrationskapazitäten aufbauen. Regierungen in Asien, dem Nahen Osten und anderen Entwicklungsregionen priorisieren zunehmend heimische Lieferketten für Elektronik und Verteidigung. Lokale Produktion kann die Beschaffungschancen verbessern, Servicezyklen verkürzen und Technologietransfer unterstützen. Unternehmen können Partnerschaften mit Integratoren der Verteidigungsindustrie, Automobilzulieferern, Unternehmen für Industrieautomation und Forschungseinrichtungen anstreben, anstatt sich ausschließlich auf den direkten Export von Ausrüstung zu konzentrieren. Investitionen sollten sich auf Detektorgehäuse, Optikintegration, Kalibrierlabore und Anwendungstechnik konzentrieren, da diese Kompetenzen eine stärkere Differenzierung als die reine Montage ermöglichen. Regionale Einrichtungen können zudem lokale Wartung und Schulungen anbieten, Kundenbeziehungen stärken und neben den anfänglichen Hardware-Einnahmen wiederkehrende Serviceaufträge generieren.
Integrierte Infrarotplattformen können höherwertige Systemchancen nutzen.
Anbieter können die Wertschöpfung steigern, indem sie Detektoren, Optik, Elektronik, Kühlung, Signalverarbeitung und Software in anwendungsspezifischen Bildgebungsplattformen kombinieren. Dieser Ansatz ermöglicht es Kunden, eine validierte Lösung zu beziehen, anstatt einzelne Komponenten separat zu qualifizieren. Anwender im Verteidigungsbereich benötigen möglicherweise komplette elektrooptische Nutzlasten, während Industriekunden von Kameras mit integrierter Überwachungssoftware und automatisierter Anomalieerkennung profitieren. Auch Automobilkunden bevorzugen kompakte Module, die sich in bestehende Wahrnehmungsarchitekturen integrieren lassen. Unternehmen sollten modulare Plattformen priorisieren, die sich anwendungsübergreifend anpassen lassen und gleichzeitig gemeinsame Kernkomponenten beibehalten. Akquisitionen und Partnerschaften können den Zugang zu spezialisierten Detektormaterialien, optischer Entwicklung, KI-Algorithmen und Anwendungsexpertise beschleunigen. Eine solche Integration kann zudem höhere Substitutionsbarrieren schaffen, da die Systemleistung von der kombinierten Hardware- und Softwarearchitektur abhängt.
Aktuelle Entwicklungen
- April 2026: Die RTX Corporation präsentierte eine ereignisbasierte Mittelwellen-Infrarotkamera, die schnelle Objekte in Echtzeit verfolgen und gleichzeitig den Rechen- und Energiebedarf reduzieren kann. Das System wurde im Rahmen des von DARPA finanzierten FENCE-Programms entwickelt und demonstrierte die Verfolgung von Bodenfahrzeugen, Flugzeugen und Bränden. Die Technologie zielt auf Anwendungen im Bereich Verteidigung und nationale Sicherheit ab, die eine schnelle Bedrohungserkennung und -abwehr erfordern.
- August 2025: BAE Systems plc gab die Auslieferung des 1000. Infrarotsuchkopfes für das THAAD-Raketenabwehrprogramm bekannt. Dieser Meilenstein unterstreicht die Bedeutung der Infrarotsensorik für die präzise Lenkung und Abwehr von Raketen. Der Suchkopf ermöglicht die Zielerkennung und -lenkung für die von den USA und ihren Verbündeten eingesetzten THAAD-Abfangraketen.
- Juli 2025: Die RTX Corporation stellte die Variante MTS-A HD des multispektralen Zielsystems für Hubschrauberplattformen der US Navy vor. Das System bietet eine verbesserte Zielgenauigkeit und Bildschärfe und erweitert gleichzeitig die operative Flexibilität für maritime Missionen. Raytheon erklärte, die Zusammenarbeit mit Industrie- und Handelspartnern solle die Produktion beschleunigen und die Systemkosten senken.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -