
Mercado de disolventes para tintas: tamaño, tendencias y previsiones 2034
Tamaño del mercado de disolventes para tintas y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (alcoholes, acetatos, hidrocarburos); tipo de producto (convencional, de base biológica); proceso (flexográfico, huecograbado, otros); aplicación (embalaje, cartón ondulado, publicaciones, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00020910
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 21, 2026


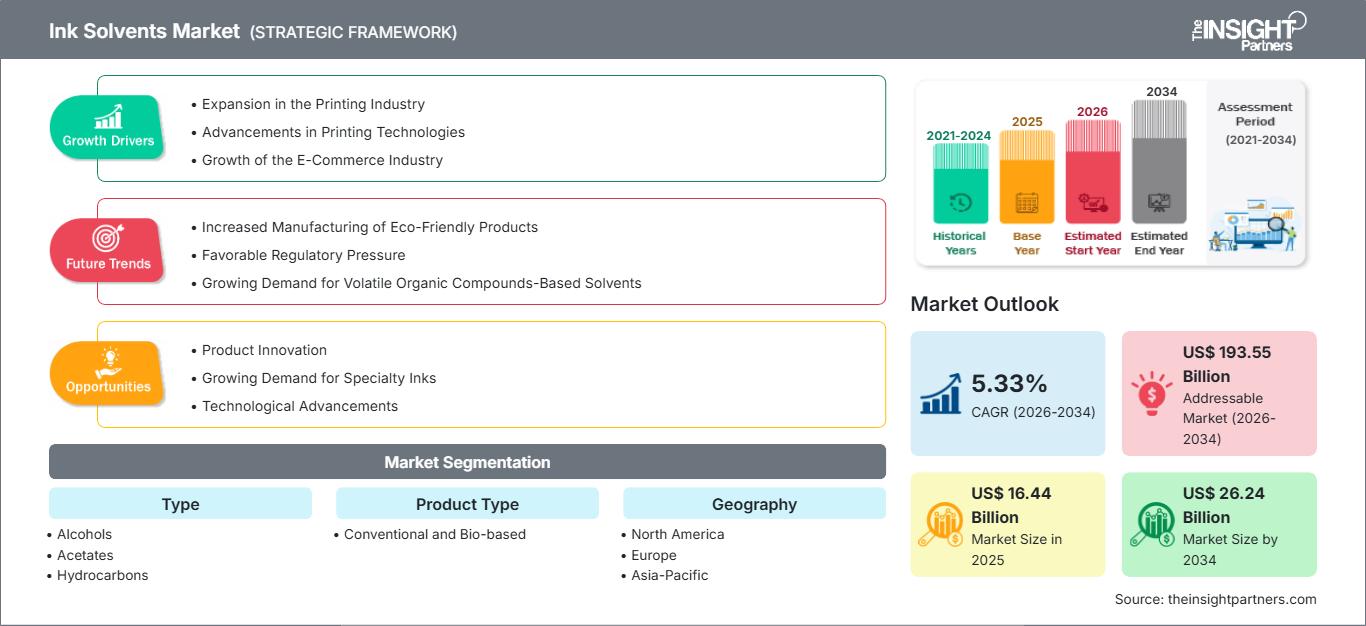
Tamaño del mercado en 2025
16.440 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
26.240 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,33 %
Índice de crecimiento
Mercado potencial
193.550 millones de dólares estadounidenses
(2026-2034)
El mercado de disolventes para tintas alcanzó un valor de 16.440 millones de dólares en 2025 y se prevé que alcance los 26.240 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 5,33% entre 2026 y 2034. La demanda está impulsada por las necesidades de impresión con disolventes para envases flexibles, etiquetas, impresión comercial y aplicaciones industriales. La selección de disolventes se basa en sus características de evaporación, compatibilidad con sistemas de resina, adhesión a sustratos, la preocupación por los compuestos orgánicos volátiles (COV) y rentabilidad.
América del Norte es uno de los mercados más atractivos gracias a sus avanzadas tecnologías de conversión de envases, una industria de impresión bien desarrollada y capacidades de formulación mejoradas. El crecimiento estará impulsado por formulaciones con bajo contenido de COV, disolventes de origen biológico y la sustitución de disolventes más agresivos. La región cuenta con capacidades tecnológicas altamente desarrolladas en empresas químicas y formuladores de tintas.
Análisis y perspectivas del mercado de disolventes para tintas
- América del Norte: Se estima que la región representará entre el 26 % y el 30 % de la cuota de mercado de disolventes para tintas en 2025 , gracias a una infraestructura avanzada de envasado e impresión, y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,6 % entre 2026 y 2034, a medida que los formuladores prioricen los sistemas de disolventes que cumplan con la normativa.
- EE. UU.: Estados Unidos representa aproximadamente entre el 82 % y el 86 % del mercado norteamericano en 2025 , con envases flexibles sofisticados, etiquetado e impresión industrial que respaldan una tasa de crecimiento anual compuesta (CAGR) del 6,1 % al 6,7 % entre 2026 y 2034 .
- Europa: Se estima que Europa representará entre el 22 % y el 25 % del mercado en 2025 , con Alemania, Italia, Francia, el Reino Unido y España como importantes centros de demanda. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 4,9 % entre 2026 y 2034 .
- Asia Pacífico: Asia Pacífico representa aproximadamente entre el 39 % y el 43 % de la cuota de mercado en 2025 , liderada por China, Japón, Corea del Sur e India. La expansión de la producción de envases y la impresión industrial respaldan una tasa de crecimiento anual compuesta (CAGR) del 5,6 % al 6,1 % entre 2026 y 2034 .
- Segmento más grande: Los alcoholes tendrán una cuota de mercado estimada del 36-40% en 2025 , respaldada por sus características de evaporación, solubilidad y amplia compatibilidad, con una tasa de crecimiento anual compuesta (CAGR) del 4,9-5,4% entre 2026 y 2034 .
- Segmento de alto crecimiento: Los disolventes de origen biológico representan aproximadamente entre el 12 % y el 16 % de la cuota de mercado en 2025 y se espera que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,8 % entre 2026 y 2034 , impulsados por estrategias de formulación orientadas a la sostenibilidad.
- Empresas clave analizadas en detalle: BASF SE, Eastman Chemical Company, Dow Inc., Arkema SA, Celanese Corporation, Evonik Industries AG, Ashland Inc., Solvay SA, Shell plc, Vertec Biosolvents Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La industria ha dejado de utilizar disolventes petroquímicos relativamente estandarizados para adoptar mezclas específicas para cada aplicación, diseñadas teniendo en cuenta el tiempo de secado, la solubilidad, el olor, la compatibilidad con el sustrato y las normativas vigentes. Los disolventes a base de alcohol y acetato aún se utilizan en aplicaciones de impresión de alta velocidad, mientras que los sistemas de hidrocarburos se siguen empleando en aplicaciones que requieren características específicas de solubilidad y evaporación. El coste de producción sigue estando estrechamente ligado a la disponibilidad de materias primas y a la capacidad de procesamiento químico.
En el futuro, el crecimiento de los centros de producción de envases en Asia y algunas partes de Latinoamérica y Oriente Medio debería contribuir a un aumento de la demanda. La inversión se está centrando cada vez más en materias primas renovables, formulaciones de bajas emisiones, recuperación de disolventes y servicios técnicos. La regulación de los compuestos orgánicos volátiles y los productos químicos peligrosos también está impulsando a las empresas a introducir productos alternativos que mantengan la imprimibilidad a la vez que reducen el impacto ambiental y laboral.
Alcance del informe de mercado de disolventes para tintas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 16.440 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 26.240 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,33% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de disolventes para tintas
La demanda depende en gran medida del entorno de impresión en general, especialmente en lo que respecta a envases flexibles, etiquetas, películas y gráficos comerciales. Los solventes actúan como disolventes o agentes dispersantes para resinas y aditivos, contribuyen a determinar la viscosidad y se evaporan durante el proceso de secado. Por ello, los convertidores de envases seleccionan las mezclas de solventes en función de la velocidad de impresión, el sustrato, la temperatura de secado, la tecnología de tinta y las necesidades de migración. En consecuencia, existe una demanda constante de calidades fiables que vayan más allá de la simple sustitución de productos básicos.
Según el informe del mercado de disolventes para tintas, la cadena de valor involucra a los proveedores de materias primas (derivadas del petróleo y de origen biológico), fabricantes de disolventes, fabricantes de tintas, convertidores, impresores y empresas de embalaje. La dinámica de la oferta depende de las materias primas derivadas del petróleo crudo, la disponibilidad de alcoholes y acetatos, los precios de la energía, los costos de transporte y la capacidad de producción regional. Los proveedores de materias primas con instalaciones de producción y fuentes de suministro diversas podrán hacer frente a la volatilidad de las materias primas.
La competencia se centra en empresas químicas diversificadas y proveedores de solventes que se distinguen por la variedad de sus productos, la asistencia técnica, la sostenibilidad y la fiabilidad del suministro. Empresas como BASF SE, Eastman Chemical Company, Dow Inc., Arkema SA, Celanese Corporation y Evonik Industries AG cuentan con una amplia cartera de productos químicos que facilita la formulación de los productos de sus clientes. Ashland Inc., Solvay SA, Shell plc y Vertec Biosolvents Inc. también contribuyen a esta competencia en el sector de solventes especiales, de hidrocarburos, oxigenados y renovables.
Las tendencias del mercado de disolventes para tintas indican que se están realizando inversiones estratégicas en química de bajas emisiones y materias primas de origen biológico, junto con la resiliencia de la cadena de suministro regional. Eastman Chemical Company continúa centrándose en soluciones a base de disolventes para recubrimientos y tintas, y Evonik Industries AG ha desarrollado nuevas tecnologías para formulaciones de tintas digitales y con base de disolventes. Shell plc ofrece disolventes especiales de hidrocarburos y glicoléteres, y Arkema SA se centra en soluciones con bajo contenido de COV y de origen biológico.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de disolventes para tintas: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de disolventes para tintas
Se prevé que la región de Norteamérica alcance una cuota de mercado del 26-30% en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0-6,6% hasta 2034. Estados Unidos es el principal impulsor de la demanda en la región, gracias a los sectores de embalaje flexible, etiquetas, gráficos comerciales e impresión industrial. La demanda en Canadá proviene de los sectores de embalaje e impresión especializada. La tecnología de conversión avanzada permite a los formuladores adaptar las mezclas de solventes según la velocidad de impresión, el tipo de sustrato y los niveles de emisión.
Las regulaciones más estrictas sobre las emisiones de compuestos orgánicos volátiles y contaminantes atmosféricos peligrosos impulsan la sustitución y recuperación de solventes, así como la reformulación de productos. Se están considerando solventes de base biológica y de bajo impacto ambiental, ya que conservan sus propiedades de secado y adhesión. Los productores químicos de la región cuentan con una logística consolidada y servicios de soporte técnico. La demanda seguirá siendo sólida, dado que las mezclas de solventes aún cumplen funciones de formulación, a pesar del avance de las tecnologías acuosas, UV y otras.
Mercado estadounidense de disolventes para tintas
Estados Unidos representa entre el 82 % y el 86 % del mercado norteamericano en 2025 y se prevé que registre un crecimiento anual compuesto del 6,1 % al 6,7 % hasta 2034. La demanda de disolventes alternativos se centra en el embalaje flexible, el etiquetado, las artes gráficas industriales y la impresión especializada. Las instalaciones existentes en el país para la fabricación y formulación de productos químicos facilitan la adopción de disolventes alternativos y sus mezclas.
La presencia de la compañía en el mercado de disolventes para tintas es generalizada, y BASF SE, Eastman Chemical Company, Dow Inc., Ashland Inc. y Shell plc participan activamente en las cadenas de valor de disolventes y formulaciones relevantes. Los fabricantes de envases ahora consideran conjuntamente el contenido de COV, la capacidad de secado, la idoneidad del sustrato y las exigencias del envasado de alimentos. La bioquímica está adquiriendo importancia estratégica en los casos en que los clientes requieren formulaciones de menor impacto sin afectar la productividad de la prensa.
Mercado europeo de disolventes para tintas
Se estima que Europa tendrá una cuota de mercado del 22-25% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,4-4,9% hasta 2034. Alemania es el principal mercado nacional, impulsado por la impresión industrial y el embalaje, mientras que Italia cuenta con una sólida base de conversión. Francia y España aportan una demanda adicional de embalaje e impresión comercial. El Reino Unido sigue siendo un mercado importante para productos especializados y embalaje.
Las previsiones del mercado de disolventes para tintas indican que Alemania se beneficia de una fabricación industrial sofisticada y aplicaciones de embalaje de alto valor, lo que genera demanda de sistemas de disolventes fiables con evaporación controlada y consistencia en la formulación. El ecosistema italiano de embalaje flexible e impresión respalda el consumo continuo, especialmente en procesos de huecograbado y flexografía que requieren una selección precisa del disolvente. Francia y España se ven impulsadas por el sector del embalaje de alimentos, bebidas, bienes de consumo y productos farmacéuticos. Las normativas europeas fomentan formulaciones de menor impacto y un mayor uso de alternativas de base biológica o con bajas emisiones.
Mercado de disolventes para tintas en la región Asia-Pacífico
Se estima que la región Asia-Pacífico (APAC) tendrá una cuota de mercado del 39-43% en 2025, lo que la convierte en el mercado regional líder, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,6-6,1%. China lidera el consumo regional, seguida de Japón, Corea del Sur, India y Australia. Los altos volúmenes de envasado y la creciente producción de bienes de consumo mantienen la demanda.
China se beneficia de una amplia capacidad de impresión y conversión, mientras que India se ve impulsada por la expansión de sus industrias de alimentos envasados, farmacéutica y de productos de consumo. Japón y Corea del Sur priorizan las formulaciones tecnológicamente avanzadas y la impresión de alta calidad. Australia representa un mercado más pequeño pero consolidado. La expansión industrial, la localización de los envases, las políticas de sostenibilidad y las inversiones en equipos de impresión modernos deberían mantener el dinamismo regional.
Mercado de disolventes para tintas en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto (CAGR) del 4,8 % al 5,3 % en el mercado de disolventes para tintas hasta 2034. Arabia Saudita lidera la demanda regional, seguida de los Emiratos Árabes Unidos y Sudáfrica, mientras que el resto de Oriente Medio y África contribuye a través de envases pequeños, impresión comercial y aplicaciones industriales. El creciente desarrollo de la fabricación nacional y la localización de envases impulsan el consumo de disolventes.
Arabia Saudita y los Emiratos Árabes Unidos se benefician de la integración petroquímica, la inversión en infraestructura y los programas de diversificación, mientras que Sudáfrica cuenta con un ecosistema de empaques e impresión relativamente desarrollado. La demanda regional sigue siendo sensible a las materias primas importadas, los costos logísticos y las fluctuaciones cambiarias. El aumento de la producción local de bienes de consumo y productos envasados debería generar oportunidades para los proveedores de solventes que ofrezcan un suministro confiable y grados específicos para cada aplicación.
Análisis de segmentación
Tipo
La segmentación por tipo comprende alcoholes, acetatos e hidrocarburos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0-5,5 % entre 2026 y 2034. Los alcoholes siguen siendo estratégicamente importantes debido a sus favorables características de evaporación y su amplio uso en formulaciones a base de disolventes. Los acetatos favorecen el secado rápido y una alta capacidad de disolución, mientras que los hidrocarburos siguen siendo relevantes cuando la evaporación controlada, la compatibilidad y la relación coste-beneficio son importantes. Los formuladores combinan cada vez más diferentes compuestos químicos para lograr un secado preciso y un comportamiento reológico óptimo.
- Alcoholes: Los disolventes a base de alcohol mantienen una sólida posición en el mercado gracias a su rápida evaporación y a la eficaz interacción con la resina. Su uso consolidado en formulaciones de impresión garantiza un comportamiento de procesamiento predecible en aplicaciones de envasado de alta velocidad.
- Acetatos: Los acetatos son importantes cuando se requiere un equilibrio entre secado rápido, solubilidad y compatibilidad con el sustrato. El acetato de etilo y sus derivados siguen siendo especialmente relevantes para tintas de embalaje y sistemas de impresión de películas flexibles.
- Hidrocarburos: Los disolventes de hidrocarburos conservan una importancia estratégica en formulaciones que requieren evaporación controlada, opciones de bajo olor o compatibilidad específica con resinas. Los grados dearomatizados pueden utilizarse en aplicaciones donde es necesario equilibrar el rendimiento y las consideraciones normativas.
Tipo de producto
El mercado de productos incluye tanto productos convencionales como de base biológica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,9 % entre 2026 y 2034. Los disolventes convencionales mantienen la mayor base instalada debido a las cadenas de suministro consolidadas, las estructuras de costes estables y el rendimiento comprobado de sus formulaciones. Los productos de base biológica están ganando terreno a medida que las imprentas, las empresas de conversión y las marcas de consumo buscan insumos con menor impacto ambiental. Su adopción depende de la disponibilidad, la competitividad de precios, la equivalencia técnica, la certificación y la compatibilidad con los equipos existentes.
- Convencionales: Los solventes convencionales siguen siendo la principal categoría de suministro debido a su amplia capacidad de fabricación, sus especificaciones técnicas establecidas y su competitividad económica. Continuarán siendo útiles en aplicaciones de impresión de alto volumen, donde el rendimiento y el costo siguen siendo los criterios de compra primordiales.
- De origen biológico: Los disolventes de origen biológico son estratégicamente importantes para las formulaciones orientadas a la sostenibilidad. Su adopción es más fuerte cuando el contenido renovable, el menor impacto ambiental y la compatibilidad con los objetivos de sostenibilidad del cliente justifican posibles cambios en la formulación y los procesos de adquisición.
Resumen de la oportunidad
|
Usuarios finales |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Impresoras de embalaje |
Alto |
Embalaje flexible |
Maduro |
|
Imprentas comerciales |
Medio |
Tiradas cortas |
Maduro |
|
Impresoras industriales |
Medio |
Gráficos especializados |
Escalada |
|
Impresoras de etiquetas |
Alto |
Etiquetas inteligentes |
Escalada |
|
Imprentas de publicaciones |
Bajo |
Impresión de primera calidad |
Maduro |
Factores que impulsan el crecimiento del mercado de disolventes para tintas y análisis de su impacto
Expansión de la impresión de envases flexibles y etiquetas
Los envases y etiquetas flexibles ofrecen una demanda constante gracias a que los sistemas basados en solventes proporcionan un secado rápido, una fuerte adhesión y una calidad de impresión uniforme en películas y otros sustratos no porosos. El crecimiento de los envases de alimentos, bebidas, productos de cuidado personal, productos farmacéuticos y artículos para el hogar incrementa el número de superficies impresas que requieren solventes específicos para cada formulación. Para los proveedores, esto crea oportunidades para vender mezclas de solventes diferenciadas en lugar de productos químicos básicos individuales. Los convertidores valoran cada vez más los periodos de secado predecibles y la viscosidad estable, ya que las interrupciones en la producción pueden generar un importante desperdicio de material. En consecuencia, la demanda se orienta hacia grados respaldados por un servicio técnico, una pureza constante y una disponibilidad regional fiable. Los proveedores capaces de optimizar los sistemas de solventes para prensas de alta velocidad pueden fidelizar a sus clientes, especialmente cuando los fabricantes de envases operan múltiples líneas de producción con requisitos de formulación estandarizados.
Presión regulatoria sobre los COV y la exposición a disolventes peligrosos
Los requisitos ambientales y laborales están transformando la selección de solventes en los mercados de impresión consolidados. La atención regulatoria a los compuestos orgánicos volátiles, los contaminantes atmosféricos peligrosos, la exposición de los trabajadores y la seguridad del producto impulsa a los formuladores a reconsiderar las combinaciones tradicionales de solventes. El impacto en el mercado no se limita a la sustitución, ya que los clientes también exigen un secado, una solubilidad, una adhesión y un rendimiento de prensa equivalentes. Por lo tanto, los proveedores tienen la oportunidad de desarrollar mezclas de menor impacto, sistemas de solventes de mayor eficiencia y productos diseñados en función de umbrales regulatorios específicos. Esta transición puede aumentar las barreras técnicas de entrada, ya que una sustitución exitosa requiere pruebas de formulación en lugar de un simple reemplazo químico. Los productores con laboratorios de aplicación y experiencia regulatoria pueden, por lo tanto, fortalecer las relaciones con los clientes y, al mismo tiempo, obtener valor de los grados especiales. Este cambio también favorece una mayor adopción de productos de base biológica y con menor contenido aromático, donde se pueden cumplir los requisitos de rendimiento.
Crecimiento de la química de base biológica en las formulaciones de impresión.
Los disolventes de origen biológico están pasando de ser una oferta de sostenibilidad de nicho a una categoría de producto más estratégica, a medida que los propietarios de marcas y los transformadores introducen objetivos ambientales medibles. Su adopción es más fuerte cuando el contenido de materia prima renovable se puede combinar con un rendimiento de disolución y evaporación conocido. Los participantes del mercado evalúan cada vez más las consideraciones del ciclo de vida, la trazabilidad de la materia prima, las certificaciones y la fiabilidad del suministro, además del precio. Esto cambia la dinámica competitiva, ya que los proveedores de productos químicos deben establecer un abastecimiento renovable creíble manteniendo una calidad de producto constante. Los productos de origen biológico pueden tener un mayor valor estratégico en aplicaciones para envases de consumo y marcas con compromisos públicos de sostenibilidad. Sin embargo, la sustitución generalizada dependerá de la paridad de costes, la equivalencia técnica, una escala de producción suficiente y la disposición del cliente a reformular. Los proveedores que aborden estas barreras mediante soluciones directas y apoyo a la formulación deberían estar en posición de acelerar la adopción.
Tendencias futuras del mercado de disolventes para tintas
Mezcla precisa de disolventes para impresión de alta velocidad
Se prevé que el desarrollo de futuras formulaciones haga hincapié en la mezcla precisa en lugar de depender de sistemas de un solo solvente. Las prensas de alta velocidad requieren una evaporación cuidadosamente controlada para evitar defectos, mantener la calidad de impresión y adaptarse a sustratos cada vez más diversos. El monitoreo digital de procesos y el software de formulación mejorado pueden ayudar a los fabricantes a ajustar las proporciones de solventes a las condiciones de producción cambiantes. Esto aumentará la demanda de carteras de solventes que ofrezcan propiedades físicas predecibles y rangos de especificación estrechos. Es posible que los proveedores ofrezcan cada vez más mezclas específicas para cada aplicación, en lugar de solo grados estándar, particularmente para envases flexibles y etiquetas especiales. Esta tendencia también crea oportunidades para reducir el consumo de solvente por área impresa mediante perfiles de secado optimizados. A medida que los equipos de impresión se vuelven más rápidos y automatizados, los proveedores de solventes necesitarán una colaboración técnica más sólida con los fabricantes de tintas y los convertidores para mantener la estabilidad de la formulación.
Materias primas renovables y estrategias de formulación circular
La siguiente fase de la sostenibilidad irá más allá de la simple sustitución de disolventes petroquímicos por alternativas renovables. Es probable que los fabricantes evalúen conjuntamente el origen de la materia prima, la intensidad de carbono, la reciclabilidad, la eficiencia del proceso y las consideraciones sobre el final de la vida útil. Por lo tanto, los sistemas de disolventes de base biológica pueden integrarse en estrategias de envasado circular más amplias, en lugar de ser meras sustituciones de productos aisladas. Se prevé un aumento de la demanda de productos respaldados por un origen transparente y una documentación ambiental fiable. Al mismo tiempo, los clientes seguirán siendo sensibles al coste y al rendimiento técnico, lo que limitará la adopción cuando la química renovable requiera cambios sustanciales en los procesos. Los proveedores con acceso integrado a la materia prima y una sólida experiencia en formulación pueden reducir estas barreras. La ventaja competitiva provendrá cada vez más de la combinación de contenido renovable con un secado fiable, una buena capacidad de disolución, el cumplimiento normativo y la compatibilidad con los equipos de impresión existentes.
Oportunidades de mercado para disolventes de tinta
Localización de la fabricación y el suministro a nivel regional
La regionalización crea oportunidades para que los proveedores de solventes establezcan capacidades de producción, mezcla, almacenamiento y soporte técnico más cerca de los principales centros de envasado. La región de Asia-Pacífico resulta particularmente atractiva debido a su extensa base de impresión y conversión, mientras que Norteamérica y Europa ofrecen oportunidades para grados especializados y orientados al cumplimiento normativo. El suministro localizado puede reducir los riesgos de transporte, mejorar la capacidad de respuesta del inventario y ayudar a los clientes a gestionar las interrupciones en el suministro de materias primas. Los productores también pueden utilizar centros técnicos regionales para personalizar las mezclas según los sustratos locales, los equipos de impresión y los requisitos normativos. Las decisiones de inversión deben priorizar ubicaciones con una sólida infraestructura química, servicios públicos fiables, logística establecida y acceso a clústeres de envasado. Las empresas que combinan la disponibilidad regional con la experiencia en aplicaciones pueden diferenciarse de los proveedores que compiten principalmente en función del precio de las materias primas.
Ampliación de la cartera de solventes de origen biológico
El desarrollo de solventes de base biológica ofrece una oportunidad de inversión en materias primas renovables, intermedios derivados de la fermentación y procesos químicos con bajas emisiones de carbono. Las perspectivas comerciales más prometedoras se encuentran en productos que funcionan como sustitutos prácticos en formulaciones de tinta ya establecidas, sin necesidad de modificar extensamente los equipos. Los inversores y fabricantes deben priorizar solventes con amplia compatibilidad con resinas, evaporación predecible y una rentabilidad competitiva. Las alianzas entre productores de materias primas, empresas químicas, fabricantes de tintas y transformadores de envases pueden acelerar la validación y la comercialización. La certificación, la trazabilidad y la documentación del ciclo de vida también se convertirán en criterios de compra importantes para los clientes multinacionales. Por lo tanto, la ampliación de la cartera de productos debe combinar el desarrollo químico con la planificación de la cadena de suministro y las pruebas con clientes. Las empresas que alcancen la escala comercial manteniendo una calidad constante pueden aprovechar oportunidades de alto valor, ya que los compromisos de sostenibilidad influyen cada vez más en las decisiones de compra.
Novedades recientes
- Junio de 2026: Siegwerk, una empresa global de tintas de impresión y recubrimientos para aplicaciones de embalaje, anunció la finalización exitosa de la adquisición de Hi-Tech Inks, uno de los principales fabricantes de tintas de impresión flexográfica y de huecograbado de la India.
- Marzo de 2026: Eastman Chemical Company anunció aumentos de precios en NAR y LAR para productos como Eastman DB Solvent, Eastman DTB Solvent, Eastman EB Solvent y Eastman EP Solvent, con vigencia a partir del 26 de marzo de 2026.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -