
Markt für Tinte Solvents: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Tintenlösungsmittel (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Alkohole, Acetate, Kohlenwasserstoffe); Produkttyp (konventionell, biobasiert); Verfahren (Flexodruck, Tiefdruck, Sonstige); Anwendung (Verpackung, Wellpappe, Publikation, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00020910
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 21, 2026


Marktgröße 2025
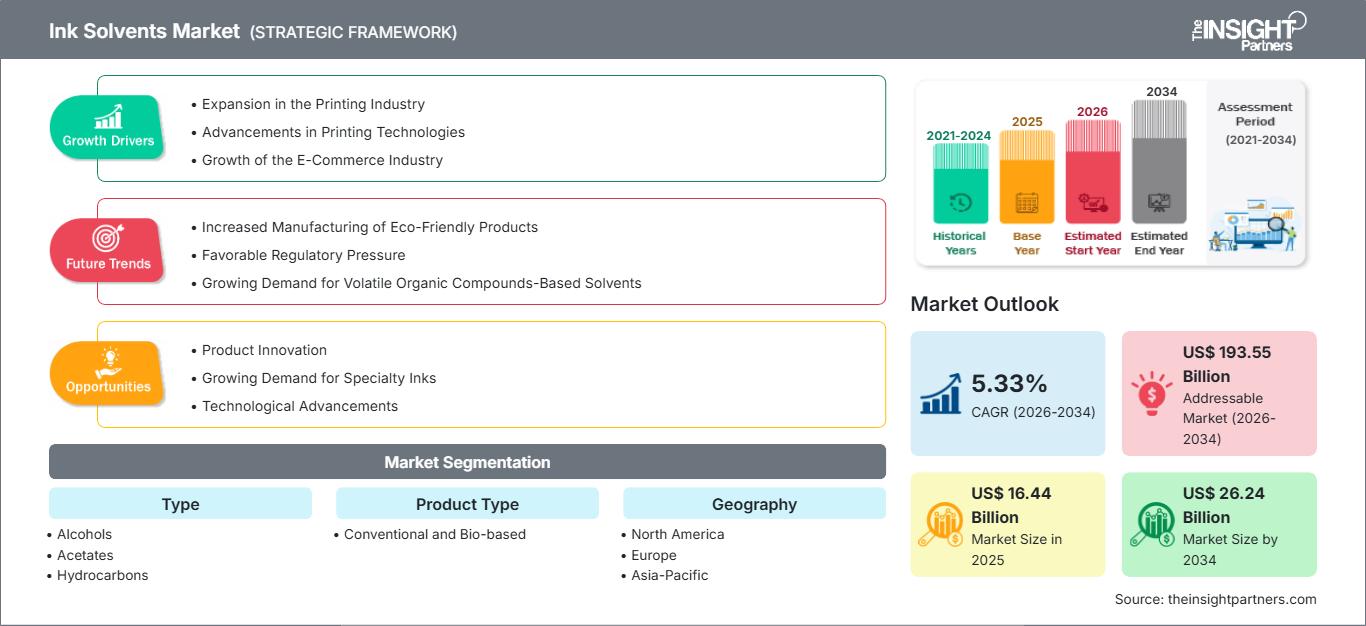
16,44 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
26,24 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,33 %
Wachstumsrate
Adressierbarer Markt
193,55 Mrd. US-Dollar
(2026–2034)
Der Markt für Drucklösungsmittel wird im Jahr 2025 auf 16,44 Milliarden US-Dollar geschätzt und soll bis 2034 auf 26,24 Milliarden US-Dollar ansteigen, was einem durchschnittlichen jährlichen Wachstum von 5,33 % von 2026 bis 2034 entspricht. Die Nachfrage wird durch den Bedarf an lösungsmittelbasierten Druckverfahren für flexible Verpackungen, Etiketten, Akzidenzdruck und industrielle Anwendungen getrieben. Die Auswahl der Lösungsmittel richtet sich nach ihren Verdunstungseigenschaften, ihrer Kompatibilität mit Harzsystemen, ihrer Haftung auf Substraten, ihrem VOC-Gehalt und ihrer Kosteneffizienz.
Nordamerika zählt aufgrund fortschrittlicher Verpackungstechnologien, einer hochentwickelten Druckindustrie und verbesserter Formulierungskompetenz zu den attraktivsten Märkten. Das Wachstum wird durch VOC-arme Formulierungen, biobasierte Lösungsmittel und den Ersatz umweltschädlicherer Lösungsmittel vorangetrieben. Die Region verfügt über hochentwickelte technologische Kompetenzen bei Chemieunternehmen und Tintenherstellern.
Marktanalyse und Einblicke zu Tintenlösungsmitteln
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 26–30 % am Markt für Drucklösungsmittel haben wird , was durch eine fortschrittliche Verpackungs- und Druckinfrastruktur begünstigt wird. Es wird erwartet, dass der Markt zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen wird , da die Formulierer konformen Lösungsmittelsystemen Priorität einräumen.
- USA: Die USA repräsentieren etwa 82–86 % des nordamerikanischen Marktes im Jahr 2025 , wobei anspruchsvolle flexible Verpackungen, Etikettierung und industrieller Druck ein jährliches Wachstum von 6,1–6,7 % zwischen 2026 und 2034 ermöglichen .
- Europa: Der Anteil Europas am Weltmarkt wird für 2025 auf 22–25 % geschätzt , wobei Deutschland, Italien, Frankreich, Großbritannien und Spanien wichtige Nachfragezentren darstellen. Für die Region wird zwischen 2026 und 2034 ein jährliches Wachstum von 4,4–4,9 % erwartet .
- Asien-Pazifik: Der asiatisch-pazifische Raum wird 2025 einen Marktanteil von ca. 39–43 % erreichen , angeführt von China, Japan, Südkorea und Indien. Die expandierende Verpackungsproduktion und der industrielle Druck tragen zu einem durchschnittlichen jährlichen Wachstum von 5,6–6,1 % zwischen 2026 und 2034 bei .
- Größtes Segment: Alkohole halten im Jahr 2025 schätzungsweise einen Marktanteil von 36–40 % , was auf ihre Verdunstungseigenschaften, Löslichkeit und breite Kompatibilität zurückzuführen ist, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,4 % zwischen 2026 und 2034 .
- Wachstumsstarkes Segment: Biobasierte Lösungsmittel machen im Jahr 2025 etwa 12–16 % des Marktanteils aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % wachsen , angetrieben durch nachhaltigkeitsorientierte Formulierungsstrategien.
- Detaillierte Analyse der wichtigsten Unternehmen: BASF SE, Eastman Chemical Company, Dow Inc., Arkema SA, Celanese Corporation, Evonik Industries AG, Ashland Inc., Solvay SA, Shell plc, Vertec Biosolvents Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Industrie hat sich von der Verwendung relativ standardisierter petrochemischer Lösungsmittel hin zu anwendungsspezifischen Mischungen entwickelt, die unter Berücksichtigung von Trocknungszeit, Löslichkeit, Geruch, Substratverträglichkeit und regulatorischen Anforderungen optimiert sind. Alkohol- und acetatbasierte Lösungsmittel finden weiterhin Anwendung im Hochgeschwindigkeitsdruck, während Kohlenwasserstoffsysteme nach wie vor in Anwendungen zum Einsatz kommen, die spezifische Löslichkeits- und Verdunstungseigenschaften erfordern. Die Produktionskosten sind weiterhin eng mit der Verfügbarkeit von Rohstoffen und der Kapazität der chemischen Verarbeitung verknüpft.
Zukünftig dürfte das Wachstum von Verpackungszentren in Asien sowie Teilen Lateinamerikas und des Nahen Ostens die Nachfrage weiter ankurbeln. Der Investitionsschwerpunkt verlagert sich hin zu erneuerbaren Rohstoffen, emissionsarmen Rezepturen, Lösungsmittelrückgewinnung und technischen Dienstleistungen. Die Regulierung flüchtiger organischer Verbindungen und gefährlicher Chemikalien veranlasst Unternehmen zudem, alternative Produkte einzuführen, die die Bedruckbarkeit erhalten und gleichzeitig die Umwelt- und Arbeitsbelastung reduzieren.
Berichtsumfang zum Markt für Tintenlösungsmittel
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 16,44 Milliarden US-Dollar |
| Marktgröße bis 2034 | 26,24 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,33 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Tintenlösungsmittel
Die Nachfrage hängt stark vom gesamten Druckumfeld ab, insbesondere von flexiblen Verpackungen, Etiketten, Folien und Werbegrafiken. Lösemittel dienen als Lösungsmittel oder Dispergiermittel für Harze und Additive, tragen zur Viskositätsbestimmung bei und verdunsten während des Trocknungsprozesses. Verpackungshersteller wählen daher Lösemittelmischungen basierend auf Druckgeschwindigkeit, Substrat, Trocknungstemperatur, Drucktechnologie und Migrationsanforderungen. Es besteht daher ein kontinuierlicher Bedarf an zuverlässigen Lösemittelqualitäten, die über den bloßen Ersatz von Standardlösungsmitteln hinausgehen.
Laut dem Marktbericht für Tintenlösungsmittel umfasst die Wertschöpfungskette Rohstofflieferanten (Erdöl und biobasiert), Lösungsmittelhersteller, Tintenhersteller, Weiterverarbeiter, Druckereien und Verpackungsunternehmen. Die Angebotsdynamik hängt von erdölbasierten Rohstoffen, der Verfügbarkeit von Alkoholen und Acetaten, Energiepreisen, Transportkosten und regionalen Produktionskapazitäten ab. Rohstofflieferanten mit Produktionsanlagen und diversifizierten Rohstoffquellen können Preisschwankungen besser abfedern.
Der Wettbewerb besteht aus diversifizierten Chemieunternehmen und Lösungsmittelherstellern, die sich durch Produktvielfalt, technische Unterstützung, Nachhaltigkeit und Lieferzuverlässigkeit auszeichnen. Unternehmen wie BASF SE, Eastman Chemical Company, Dow Inc., Arkema SA, Celanese Corporation und Evonik Industries AG verfügen über ein umfassendes Portfolio an chemischen Produkten, das bei der Entwicklung von Kundenprodukten hilfreich ist. Ashland Inc., Solvay SA, Shell plc und Vertec Biosolvents Inc. verstärken den Wettbewerb im Bereich der Spezial-, Kohlenwasserstoff-, sauerstoffhaltigen und erneuerbaren Lösungsmittel.
Die Markttrends für Drucklösungsmittel deuten auf strategische Investitionen in emissionsarme Chemie und biobasierte Rohstoffe sowie auf die Stärkung regionaler Lieferketten hin. Eastman Chemical Company konzentriert sich weiterhin auf lösungsmittelbasierte Lösungen für Beschichtungen und Druckfarben, und Evonik Industries AG hat neue Technologien für lösungsmittelbasierte und digitale Druckfarben entwickelt. Shell plc bietet spezielle Kohlenwasserstoff- und Glykolether-Lösungsmittel an, und Arkema SA fokussiert sich auf VOC-arme und biobasierte Lösungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Tintenlösungsmittel: Strategische Einblicke
Regionale Einblicke
Markt für Tintenlösungsmittel in Nordamerika
Für Nordamerika wird im Jahr 2025 ein Marktanteil von 26–30 % prognostiziert, mit einem erwarteten jährlichen Wachstum von 6,0–6,6 % bis 2034. Die USA sind der Hauptnachfragetreiber in der Region, insbesondere durch die Branchen flexible Verpackungen, Etiketten, Werbegrafik und Industriedruck. In Kanada stammt die Nachfrage aus den Bereichen Verpackung und Spezialdruck. Fortschrittliche Verarbeitungstechnologien ermöglichen es Herstellern, Lösungsmittelmischungen individuell an Druckgeschwindigkeit, Substratart und Emissionswerte anzupassen.
Strengere Vorschriften für Emissionen flüchtiger organischer Verbindungen und gefährlicher Luftschadstoffe treiben den Ersatz und die Rückgewinnung von Lösemitteln sowie deren Neuformulierung voran. Biobasierte und umweltschonende Lösemittel werden in Betracht gezogen, sofern sie ihre Trocknungs- und Hafteigenschaften beibehalten. Etablierte Logistik- und technische Unterstützungsleistungen sind ein Vorteil für Chemieproduzenten in der Region. Die Nachfrage wird weiterhin hoch bleiben, da Lösemittelgemische trotz des Fortschritts wasserbasierter, UV- und anderer Technologien nach wie vor wichtige Formulierungsfunktionen erfüllen.
US-Markt für Tintenlösungsmittel
Die USA repräsentieren 2025 etwa 82–86 % des nordamerikanischen Marktes und werden voraussichtlich bis 2034 ein jährliches Wachstum von 6,1–6,7 % verzeichnen. Die Nachfrage nach alternativen Lösungsmitteln konzentriert sich auf flexible Verpackungen, Etikettierung, Industriegrafik und Spezialdruck. Die bestehenden Produktions- und Formulierungsanlagen des Landes erleichtern die Akzeptanz alternativer Lösungsmittel und ihrer Mischungen.
Die Präsenz der Unternehmen im Markt für Drucklösungsmittel ist breit gefächert, und BASF SE, Eastman Chemical Company, Dow Inc., Ashland Inc. und Shell plc sind in den relevanten Wertschöpfungsketten für Lösungsmittel und Formulierungen aktiv. Verpackungshersteller berücksichtigen heute VOC-Gehalt, Trocknungsfähigkeit, Substratverträglichkeit und Anforderungen an Lebensmittelverpackungen in Kombination. Biochemie gewinnt strategisch an Bedeutung, wenn Kunden umweltschonendere Formulierungen benötigen, ohne die Produktivität der Druckmaschinen zu beeinträchtigen.
Europäischer Markt für Tintenlösungsmittel
Europa wird 2025 voraussichtlich einen Marktanteil von 22–25 % erreichen und bis 2034 ein jährliches Wachstum von 4,4–4,9 % verzeichnen. Deutschland ist der führende nationale Markt, gestützt durch Industriedruck und Verpackungen, während Italien über eine starke Weiterverarbeitungsbasis verfügt. Frankreich und Spanien bieten zusätzliche Nachfrage im Bereich Verpackungen und Akzidenzdruck. Großbritannien bleibt ein wichtiger Markt für Spezialverpackungen.
Die Marktprognose für Drucklösungsmittel zeigt, dass Deutschland von einer hochentwickelten industriellen Fertigung und hochwertigen Verpackungsanwendungen profitiert. Dies schafft Nachfrage nach zuverlässigen Lösungsmittelsystemen mit kontrollierter Verdunstung und gleichbleibender Rezeptur. Italiens Ökosystem für flexible Verpackungen und Druck unterstützt den anhaltenden Verbrauch, insbesondere dort, wo Tief- und Flexodruckverfahren eine präzise Lösungsmittelauswahl erfordern. Frankreich und Spanien werden durch Verpackungen für Lebensmittel, Getränke, Konsumgüter und Pharmazeutika gestützt. Europäische regulatorische Anforderungen fördern umweltschonendere Rezepturen und den verstärkten Einsatz biobasierter oder emissionsarmer Alternativen.
Markt für Tintenlösungsmittel im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 39–43 % halten und damit der führende regionale Markt sein. Es wird ein jährliches Wachstum von 5,6–6,1 % prognostiziert. China ist der größte regionale Konsummarkt, gefolgt von Japan, Südkorea, Indien und Australien. Hohe Verpackungsmengen und die expandierende Konsumgüterproduktion sichern die Nachfrage.
China profitiert von umfangreichen Druck- und Verarbeitungskapazitäten, während Indien durch expandierende Lebensmittel-, Pharma- und Konsumgüterindustrien gestützt wird. Japan und Südkorea setzen auf technisch fortschrittliche Rezepturen und hochwertige Druckverfahren. Australien stellt einen kleineren, aber etablierten Markt dar. Industrieller Ausbau, lokale Verpackungsproduktion, Nachhaltigkeitspolitik und Investitionen in moderne Druckanlagen dürften die regionale Dynamik aufrechterhalten.
Markt für Tintenlösungsmittel im Nahen Osten und Afrika
Für den Markt für Drucklösungsmittel im Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 4,8–5,3 % erwartet. Saudi-Arabien ist der größte Nachfragetreiber der Region, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Die übrigen Länder des Nahen Ostens und Afrikas tragen durch kleinere Verpackungs-, Akzidenzdruck- und Industrieanwendungen zum Wachstum bei. Die zunehmende lokale Produktion und Verpackung fördert den Lösungsmittelverbrauch.
Saudi-Arabien und die Vereinigten Arabischen Emirate profitieren von der Integration der Petrochemie, Infrastrukturinvestitionen und Diversifizierungsprogrammen, während Südafrika über ein vergleichsweise entwickeltes Ökosystem für Verpackung und Druck verfügt. Die regionale Nachfrage reagiert weiterhin empfindlich auf importierte Rohstoffe, Logistikkosten und Währungsschwankungen. Eine steigende lokale Produktion von Konsumgütern und verpackten Produkten dürfte Chancen für Lösungsmittelhersteller eröffnen, die eine zuverlässige Versorgung und anwendungsspezifische Qualitäten anbieten.
Segmentierungsanalyse
Typ
Die Segmentierung nach Stofftypen umfasst Alkohole, Acetate und Kohlenwasserstoffe. Für dieses Segment wird von 2026 bis 2034 ein jährliches Wachstum von 5,0–5,5 % erwartet . Alkohole bleiben aufgrund ihrer günstigen Verdunstungseigenschaften und ihrer breiten Anwendung in lösungsmittelbasierten Formulierungen von strategischer Bedeutung. Acetate ermöglichen schnelles Trocknen und eine hohe Löslichkeit, während Kohlenwasserstoffe dort relevant bleiben, wo kontrollierte Verdunstung, Kompatibilität und ein gutes Kosten-Nutzen-Verhältnis wichtig sind. Formulierer kombinieren zunehmend verschiedene chemische Verbindungen, um ein präzises Trocknungs- und rheologisches Verhalten zu erzielen.
- Alkohole: Alkoholbasierte Lösungsmittel behaupten sich aufgrund ihrer schnellen Verdunstung und effektiven Wechselwirkung mit Harzen. Ihre etablierte Verwendung in Druckformulierungen gewährleistet ein vorhersehbares Verarbeitungsverhalten bei Hochgeschwindigkeits-Verpackungsanwendungen.
- Acetate: Acetate sind wichtig, wenn schnelles Trocknen, Löslichkeit und Substratverträglichkeit gleichermaßen wichtig sind. Ethylacetat und verwandte Qualitäten sind nach wie vor besonders relevant für Verpackungsfarben und flexible Foliendrucksysteme.
- Kohlenwasserstoffe: Kohlenwasserstofflösungsmittel spielen weiterhin eine wichtige Rolle in Formulierungen, die eine kontrollierte Verdunstung, geruchsarme Varianten oder eine spezifische Harzverträglichkeit erfordern. Dearomatisierte Qualitäten eignen sich für Anwendungen, bei denen Leistung und regulatorische Anforderungen in Einklang gebracht werden müssen.
Produkttyp
Der Produktmarkt umfasst konventionelle und biobasierte Produkte und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,9 % wachsen . Konventionelle Lösungsmittel haben aufgrund etablierter Lieferketten, Kostenstrukturen und bewährter Formulierungsleistung weiterhin die größte installierte Basis. Biobasierte Produkte gewinnen an Bedeutung, da Druckereien, Weiterverarbeiter und Konsumgüterhersteller umweltschonendere Rohstoffe suchen. Die Akzeptanz hängt von Verfügbarkeit, Wettbewerbsfähigkeit des Preises, technischer Gleichwertigkeit, Zertifizierung und Kompatibilität mit bestehenden Anlagen ab.
- Konventionelle Lösungsmittel bleiben aufgrund umfangreicher Produktionskapazitäten, etablierter technischer Spezifikationen und wettbewerbsfähiger Preise die wichtigste Bezugsquelle. Sie werden auch weiterhin Anwendungen mit hohem Druckvolumen unterstützen, bei denen Leistung und Kosten die wichtigsten Kaufkriterien darstellen.
- Biobasiert: Biobasierte Lösungsmittel sind für nachhaltigkeitsorientierte Formulierungen von strategischer Bedeutung. Ihre Anwendung ist dort am stärksten, wo nachwachsende Rohstoffe, geringere Umweltbelastung und die Kompatibilität mit den Nachhaltigkeitszielen der Kunden potenzielle Änderungen bei Formulierung und Beschaffung rechtfertigen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Verpackungsdruckereien |
Hoch |
Flexible Verpackung |
Reifen |
|
Kommerzielle Druckereien |
Medium |
Kurze Strecken |
Reifen |
|
Industriedrucker |
Medium |
Spezialgrafiken |
Skalierung |
|
Etikettendrucker |
Hoch |
Intelligente Etiketten |
Skalierung |
|
Publikationsdruckereien |
Niedrig |
Premium-Druck |
Reifen |
Markt für Tintenlösungsmittel: Wachstumstreiber und Wirkungsanalyse
Erweiterung des Angebots an flexiblen Verpackungen und Etikettendruck
Flexible Verpackungen und Etiketten bieten eine stabile Nachfragebasis, da lösemittelbasierte Systeme schnelles Trocknen, starke Haftung und gleichbleibende Druckqualität auf Folien und anderen nicht porösen Substraten gewährleisten. Das Wachstum bei verpackten Lebensmitteln, Getränken, Körperpflegeprodukten, Pharmazeutika und Haushaltsprodukten erhöht die Anzahl bedruckter Oberflächen, die formulierungsspezifische Lösemittel erfordern. Für Lieferanten ergeben sich dadurch Chancen, differenzierte Lösemittelmischungen anstelle einzelner Standardchemikalien zu verkaufen. Verarbeiter legen zunehmend Wert auf vorhersehbare Trocknungszeiten und stabile Viskosität, da Produktionsunterbrechungen zu erheblichem Materialverlust führen können. Die Nachfrage verlagert sich daher hin zu Produkten, die durch technischen Service, gleichbleibende Reinheit und zuverlässige regionale Verfügbarkeit abgesichert sind. Lieferanten, die Lösemittelsysteme für Hochgeschwindigkeitsdruckmaschinen optimieren können, sichern sich Kundenbindung, insbesondere bei Verpackungsherstellern mit mehreren Produktionslinien und standardisierten Formulierungsanforderungen.
Regulatorischer Druck in Bezug auf die Exposition gegenüber VOCs und gefährlichen Lösungsmitteln
Umwelt- und arbeitsschutzrechtliche Anforderungen verändern die Auswahl von Lösemitteln in etablierten Druckmärkten. Die zunehmende Regulierung flüchtiger organischer Verbindungen, gefährlicher Luftschadstoffe, der Exposition von Arbeitnehmern und der Produktsicherheit veranlasst Hersteller, traditionelle Lösemittelkombinationen zu überdenken. Die Auswirkungen auf den Markt beschränken sich nicht nur auf die Substitution, da Kunden auch gleichwertige Trocknungs-, Löslichkeits-, Haftungs- und Druckleistung fordern. Lieferanten haben daher die Möglichkeit, umweltschonendere Mischungen, effizientere Lösemittelsysteme und Produkte zu entwickeln, die auf spezifische regulatorische Grenzwerte zugeschnitten sind. Dieser Wandel kann die Markteintrittsbarrieren erhöhen, da eine erfolgreiche Substitution Formulierungsprüfungen und nicht nur einen einfachen chemischen Austausch erfordert. Hersteller mit Anwendungslaboren und regulatorischer Expertise können daher ihre Kundenbeziehungen stärken und gleichzeitig den Wert von Spezialqualitäten ausschöpfen. Die Entwicklung fördert zudem die verstärkte Nutzung biobasierter und aromatenärmerer Produkte, sofern die Leistungsanforderungen erfüllt werden können.
Zunahme biobasierter Chemie in Druckformulierungen
Biobasierte Lösungsmittel entwickeln sich von einem Nischenprodukt im Bereich Nachhaltigkeit zu einer strategisch wichtigeren Produktkategorie, da Markenhersteller und Verarbeiter messbare Umweltziele verfolgen. Ihre Akzeptanz ist am größten, wenn der Anteil erneuerbarer Rohstoffe mit bekannter Löslichkeit und Verdampfungsleistung kombiniert werden kann. Marktteilnehmer bewerten neben dem Preis zunehmend auch Lebenszyklusaspekte, Rückverfolgbarkeit der Rohstoffe, Zertifizierungen und Versorgungssicherheit. Dies verändert die Wettbewerbsdynamik, da Chemielieferanten glaubwürdige, erneuerbare Rohstoffquellen nachweisen und gleichzeitig eine gleichbleibende Produktqualität gewährleisten müssen. Biobasierte Produkte können in Anwendungen für Konsumverpackungen und bei Marken mit öffentlichen Nachhaltigkeitsverpflichtungen einen höheren strategischen Wert erzielen. Eine breite Substitution hängt jedoch von Kostenparität, technischer Gleichwertigkeit, ausreichendem Produktionsvolumen und der Bereitschaft der Kunden zur Umstellung der Rezeptur ab. Lieferanten, die diese Hürden durch sofort einsetzbare Lösungen und Unterstützung bei der Formulierung überwinden, sollten gut positioniert sein, um die Markteinführung zu beschleunigen.
Markt für Tintenlösungsmittel: Zukunftstrends
Präzise Lösungsmittelmischung für Hochgeschwindigkeitsdruck
Die zukünftige Entwicklung von Lösemittelformulierungen wird voraussichtlich den Fokus auf präzise Mischungen anstatt auf Einkomponenten-Systeme legen. Hochgeschwindigkeitsdruckmaschinen erfordern eine sorgfältig kontrollierte Verdunstung, um Defekte zu vermeiden, die Druckqualität zu erhalten und die zunehmende Vielfalt an Substraten zu gewährleisten. Digitale Prozessüberwachung und verbesserte Formulierungssoftware können Herstellern helfen, die Lösemittelverhältnisse an veränderte Produktionsbedingungen anzupassen. Dies wird die Nachfrage nach Lösemittelportfolios mit vorhersagbaren physikalischen Eigenschaften und engen Spezifikationsbereichen erhöhen. Lieferanten werden möglicherweise zunehmend anwendungsspezifische Mischungen anstelle von Standardqualitäten anbieten, insbesondere für flexible Verpackungen und Spezialetiketten. Dieser Trend bietet auch Möglichkeiten, den Lösemittelverbrauch pro Druckfläche durch optimierte Trocknungsprofile zu reduzieren. Da Druckmaschinen immer schneller und automatisierter werden, benötigen Lösemittellieferanten eine engere technische Zusammenarbeit mit Druckfarbenherstellern und Verarbeitern, um die Stabilität der Formulierungen zu gewährleisten.
Erneuerbare Rohstoffe und Strategien für die Kreislaufwirtschaft in der Rezepturentwicklung
Die nächste Phase der Nachhaltigkeit geht über den bloßen Ersatz einzelner petrochemischer Lösungsmittel durch erneuerbare Alternativen hinaus. Hersteller werden voraussichtlich Rohstoffherkunft, CO₂-Intensität, Recyclingfähigkeit, Prozesseffizienz und Entsorgungsaspekte gemeinsam bewerten. Biobasierte Lösungsmittelsysteme können daher Teil umfassenderer Kreislaufstrategien für Verpackungen werden, anstatt nur einzelne Produkte zu ersetzen. Die Nachfrage nach Produkten mit transparenter Herkunft und glaubwürdiger Umweltdokumentation dürfte steigen. Gleichzeitig bleiben Kunden kosten- und leistungssensibel, was die Akzeptanz dort einschränkt, wo die Verwendung erneuerbarer Chemikalien erhebliche Prozessänderungen erfordert. Lieferanten mit integriertem Rohstoffzugang und etablierter Formulierungskompetenz können diese Hürden abbauen. Der Wettbewerbsvorteil wird zunehmend aus der Kombination von erneuerbaren Inhaltsstoffen mit zuverlässiger Trocknung, Löslichkeit, Einhaltung gesetzlicher Vorschriften und Kompatibilität mit bestehenden Druckmaschinen resultieren.
Marktchancen für Tintenlösungsmittel
Regionale Fertigungs- und Zulieferlokalisierung
Die Regionalisierung eröffnet Lösungsmittelherstellern die Möglichkeit, Produktions-, Misch-, Lager- und technische Supportkapazitäten in der Nähe wichtiger Verpackungszentren aufzubauen. Der asiatisch-pazifische Raum ist aufgrund seiner umfangreichen Druck- und Weiterverarbeitungsindustrie besonders attraktiv, während Nordamerika und Europa Potenzial für Spezial- und normgerechte Lösungsmittel bieten. Lokale Lieferketten reduzieren das Transportrisiko, verbessern die Lagerverfügbarkeit und unterstützen Kunden bei Rohstoffengpässen. Hersteller können zudem regionale Technologiezentren nutzen, um Mischungen an lokale Substrate, Druckmaschinen und regulatorische Anforderungen anzupassen. Investitionsentscheidungen sollten Standorte mit einer starken chemischen Infrastruktur, zuverlässiger Versorgung, etablierter Logistik und Zugang zu Verpackungszentren priorisieren. Unternehmen, die regionale Verfügbarkeit mit Anwendungsexpertise kombinieren, können sich von Anbietern abheben, die primär über den Rohstoffpreis konkurrieren.
Erweiterung des Portfolios biobasierter Lösungsmittel
Die Entwicklung biobasierter Lösungsmittel bietet Investitionsmöglichkeiten im Bereich erneuerbarer Rohstoffe, fermentationsbasierter Zwischenprodukte und kohlenstoffärmerer chemischer Verfahren. Die besten kommerziellen Aussichten haben Produkte, die sich ohne umfangreiche Anlagenmodifikationen als praktische Alternativen in etablierten Tintenrezepturen eignen. Investoren und Hersteller sollten Lösungsmittel mit breiter Harzverträglichkeit, vorhersehbarer Verdunstung und wettbewerbsfähiger Wirtschaftlichkeit priorisieren. Partnerschaften zwischen Rohstoffproduzenten, Chemieunternehmen, Tintenherstellern und Verpackungsherstellern können Validierung und Kommerzialisierung beschleunigen. Zertifizierung, Rückverfolgbarkeit und Dokumentation des gesamten Lebenszyklus werden für multinationale Kunden zu wichtigen Kaufkriterien. Die Portfolioerweiterung sollte daher die chemische Entwicklung mit der Planung der Lieferkette und Kundentests kombinieren. Unternehmen, die eine kommerzielle Produktion erreichen und gleichzeitig eine gleichbleibende Qualität gewährleisten, können sich Premium-Chancen sichern, da Nachhaltigkeitsverpflichtungen zunehmend Einfluss auf Beschaffungsentscheidungen haben.
Aktuelle Entwicklungen
- Juni 2026: Siegwerk, ein weltweit tätiges Unternehmen für Druckfarben und Beschichtungen für Verpackungsanwendungen, gab den erfolgreichen Abschluss der Übernahme von Hi-Tech Inks, einem der führenden indischen Hersteller von Flexo- und Tiefdruckfarben, bekannt.
- März 2026: Die Eastman Chemical Company kündigte Preiserhöhungen in NAR und LAR für Produkte wie Eastman DB Solvent, Eastman DTB Solvent, Eastman EB Solvent und Eastman EP Solvent an, die am 26. März 2026 in Kraft treten.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -