
Marché des solvants pour encres : taille et tendances 2034
Rapport d'analyse du marché des solvants pour encres : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (alcools, acétates, hydrocarbures) ; type de produit (conventionnel, biosourcé) ; procédé (flexographie, héliogravure, autres) ; application (emballage, carton ondulé, édition, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00020910
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 21, 2026


Taille du marché en 2025
16,44 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
26,24 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,33 %
taux de croissance
Marché adressable
193,55 milliards de dollars américains
(2026-2034)
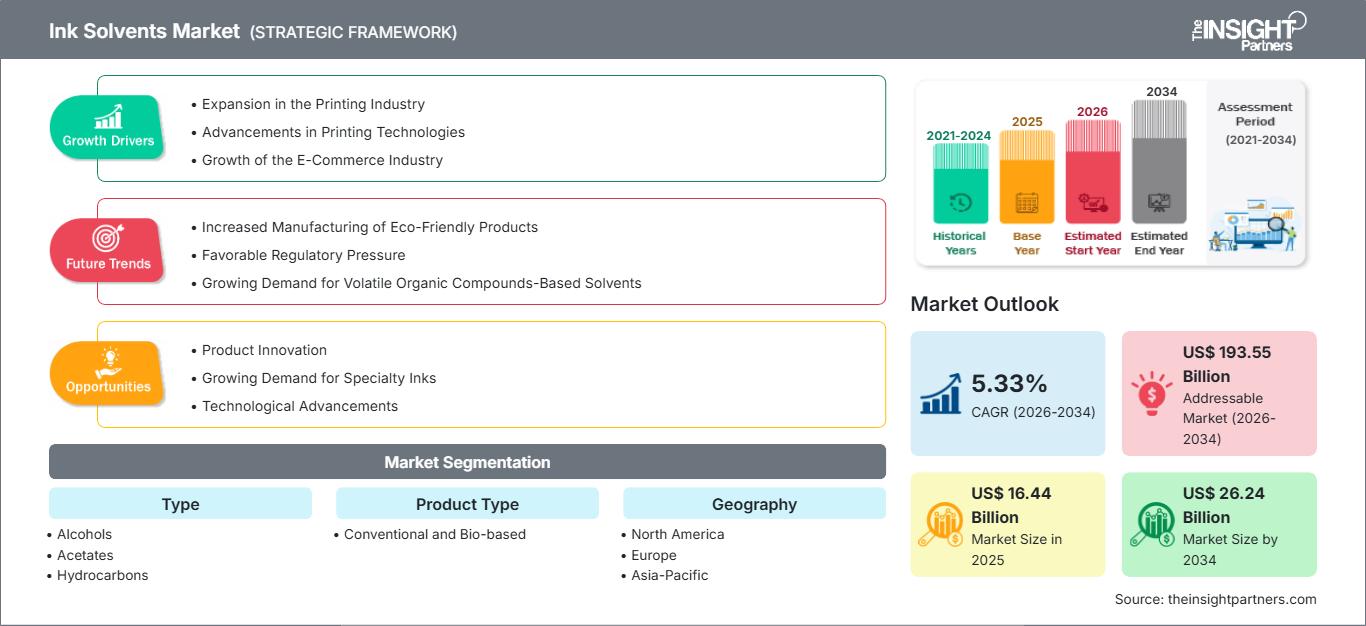
Le marché des solvants pour encres, évalué à 16,44 milliards de dollars américains en 2025, devrait atteindre 26,24 milliards de dollars américains d'ici 2034, soit une croissance annuelle composée de 5,33 % entre 2026 et 2034. Cette demande est tirée par les besoins d'impression à base de solvants pour les emballages souples, les étiquettes, l'impression commerciale et les applications industrielles. Le choix des solvants repose sur leurs caractéristiques d'évaporation, leur compatibilité avec les systèmes de résine, leur adhérence aux substrats, les préoccupations liées aux COV et leur rapport coût-efficacité.
L'Amérique du Nord est l'un des marchés les plus attractifs grâce à ses technologies de pointe en matière de transformation des emballages, à son industrie de l'impression bien développée et à ses capacités de formulation avancées. La croissance sera portée par les formulations à faible teneur en COV, les solvants biosourcés et le remplacement des solvants plus polluants. La région bénéficie de capacités technologiques très développées de la part des entreprises chimiques et des formulateurs d'encres.
Analyse et perspectives du marché des solvants pour encres
- Amérique du Nord : La région devrait représenter 26 à 30 % des parts de marché des solvants pour encres en 2025 , grâce à une infrastructure d'emballage et d'impression avancée, et devrait connaître une croissance annuelle composée de 6,0 à 6,6 % entre 2026 et 2034, les formulateurs privilégiant les systèmes de solvants conformes.
- États-Unis : Les États-Unis représentent environ 82 à 86 % du marché nord-américain en 2025 , avec des emballages souples sophistiqués, l'étiquetage et l'impression industrielle soutenant un TCAC de 6,1 à 6,7 % entre 2026 et 2034 .
- Europe : La part de l’Europe est estimée entre 22 et 25 % en 2025 , l’Allemagne, l’Italie, la France, le Royaume-Uni et l’Espagne constituant d’importants pôles de demande. La région devrait connaître une croissance annuelle composée de 4,4 à 4,9 % entre 2026 et 2034 .
- Asie-Pacifique : L’Asie-Pacifique représentera environ 39 à 43 % du marché en 2025 , principalement grâce à la Chine, au Japon, à la Corée du Sud et à l’Inde. L’expansion de la production d’emballages et de l’impression industrielle devrait soutenir un TCAC de 5,6 à 6,1 % entre 2026 et 2034 .
- Segment le plus important : Les alcools détiennent une part de marché estimée à 36-40 % en 2025 , soutenue par leurs caractéristiques d’évaporation, leur solubilité et leur large compatibilité, avec un TCAC de 4,9 à 5,4 % entre 2026 et 2034 .
- Segment à forte croissance : Les solvants biosourcés représentent environ 12 à 16 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 8,0 à 8,8 % entre 2026 et 2034 , grâce à des stratégies de formulation axées sur le développement durable.
- Principales entreprises analysées en détail : BASF SE, Eastman Chemical Company, Dow Inc., Arkema SA, Celanese Corporation, Evonik Industries AG, Ashland Inc., Solvay SA, Shell plc, Vertec Biosolvents Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'industrie a abandonné l'utilisation de solvants pétrochimiques relativement standardisés au profit de mélanges spécifiques à chaque application, conçus en tenant compte du temps de séchage, du pouvoir solvant, de l'odeur, de la compatibilité avec le substrat et des contraintes réglementaires. Les solvants à base d'alcool et d'acétate sont encore utilisés dans les applications d'impression à grande vitesse, tandis que les systèmes hydrocarbonés restent employés pour les applications exigeant des caractéristiques de pouvoir solvant et d'évaporation spécifiques. Le coût de production demeure étroitement lié à la disponibilité des matières premières et aux capacités de traitement chimique.
À l'avenir, la croissance des pôles d'emballage en Asie, en Amérique latine et au Moyen-Orient devrait stimuler la demande. Les investissements se concentrent désormais sur les matières premières renouvelables, les formulations à faibles émissions, la récupération des solvants et les services techniques. La réglementation des composés organiques volatils et des produits chimiques dangereux incite également les entreprises à proposer des produits alternatifs qui préservent l'imprimabilité tout en réduisant les impacts environnementaux et professionnels.
Portée du rapport sur le marché des solvants pour encres
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 16,44 milliards de dollars américains |
| Taille du marché d'ici 2034 | 26,24 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,33% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des solvants pour encres
La demande est fortement tributaire du secteur de l'impression, notamment des emballages souples, des étiquettes, des films et des supports graphiques commerciaux. Les solvants servent de solvants ou d'agents dispersants pour les résines et les additifs, contribuent à déterminer la viscosité et s'évaporent lors du séchage. De ce fait, les transformateurs d'emballages sélectionnent les mélanges de solvants en fonction de la vitesse d'impression, du support, de la température de séchage, de la technologie d'encre et des exigences en matière de migration. Il existe donc une demande constante pour des qualités fiables, au-delà du simple remplacement des produits de base.
D'après le rapport sur le marché des solvants pour encres, la chaîne de valeur comprend les fournisseurs de matières premières (pétrolières et biosourcées), les fabricants de solvants, les fabricants d'encres, les transformateurs, les imprimeurs et les entreprises d'emballage. La dynamique de l'offre dépend des matières premières issues du pétrole brut, de la disponibilité des alcools et des acétates, des prix de l'énergie, des coûts de transport et des capacités de production régionales. Les fournisseurs de matières premières disposant d'installations de production et de sources d'approvisionnement diversifiées seront en mesure de faire face à la volatilité des prix des matières premières.
Cette concurrence oppose des entreprises chimiques diversifiées et des fournisseurs de solvants qui se distinguent par la variété de leurs produits, leur assistance technique, leur engagement en matière de développement durable et la fiabilité de leurs approvisionnements. Des sociétés telles que BASF SE, Eastman Chemical Company, Dow Inc., Arkema SA, Celanese Corporation et Evonik Industries AG disposent d'un vaste portefeuille de compétences en chimie, leur permettant de contribuer à la formulation des produits de leurs clients. Ashland Inc., Solvay SA, Shell plc et Vertec Biosolvents Inc. renforcent cette concurrence sur le marché des solvants de spécialité, des hydrocarbures, des solvants oxygénés et des solvants renouvelables.
Les tendances du marché des solvants pour encres indiquent que des investissements stratégiques sont réalisés dans le développement de procédés chimiques à faibles émissions et de matières premières biosourcées, ainsi que dans la résilience des chaînes d'approvisionnement régionales. Eastman Chemical Company poursuit son développement de solutions à base de solvants pour les revêtements et les encres, tandis qu'Evonik Industries AG a mis au point de nouvelles technologies pour les formulations d'encres à base de solvants et d'encres numériques. Shell plc propose des solvants hydrocarbonés et glycol-éther de spécialité, et Arkema SA se concentre sur les solutions à faible teneur en COV et les solutions biosourcées.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des solvants pour encres : Perspectives stratégiques
Perspectives régionales
marché des solvants pour encres en Amérique du Nord
La région nord-américaine devrait détenir une part de marché de 26 à 30 % en 2025 et connaître une croissance annuelle composée (TCAC) de 6,0 à 6,6 % jusqu'en 2034. Les États-Unis sont le principal moteur de la demande dans la région, grâce aux secteurs de l'emballage souple, de l'étiquetage, des arts graphiques et de l'impression industrielle. Au Canada, la demande provient des secteurs de l'emballage et de l'impression spécialisée. Les technologies de transformation avancées permettent aux formulateurs d'adapter les mélanges de solvants en fonction de la vitesse d'impression, du type de support et des niveaux d'émission.
Le durcissement des réglementations sur les émissions de composés organiques volatils et de polluants atmosphériques dangereux favorise le remplacement et la récupération des solvants, ainsi que leur reformulation. Les solvants biosourcés et à faible impact environnemental sont envisagés lorsqu'ils conservent leurs propriétés de séchage et d'adhérence. La logistique et les services d'assistance technique bien établis constituent des atouts pour les producteurs de produits chimiques de la région. La demande restera soutenue car les mélanges de solvants conservent leur rôle dans la formulation, malgré les progrès des technologies à base d'eau, UV et autres.
marché américain des solvants pour encres
Les États-Unis représentent environ 82 à 86 % du marché nord-américain en 2025 et devraient enregistrer une croissance annuelle composée de 6,1 à 6,7 % jusqu'en 2034. La demande de solvants de substitution est principalement axée sur les emballages souples, l'étiquetage, les arts graphiques industriels et l'impression spécialisée. Les infrastructures existantes du pays en matière de fabrication et de formulation de produits chimiques facilitent l'adoption des solvants de substitution et de leurs mélanges.
La présence de l'entreprise sur le marché des solvants pour encres est généralisée, et BASF SE, Eastman Chemical Company, Dow Inc., Ashland Inc. et Shell plc sont des acteurs majeurs des chaînes de valeur des solvants et des formulations. Les transformateurs d'emballages prennent désormais en compte conjointement la teneur en COV, le pouvoir de séchage, l'adéquation au substrat et les exigences en matière d'emballage alimentaire. La biochimie revêt une importance stratégique croissante lorsque les clients recherchent des formulations à faible impact environnemental sans incidence sur la productivité des presses.
marché européen des solvants pour encres
La part de marché de l'Europe est estimée entre 22 et 25 % en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 4,4 à 4,9 % jusqu'en 2034. L'Allemagne est le principal marché national, soutenue par l'impression industrielle et l'emballage, tandis que l'Italie dispose d'un important secteur de la transformation. La France et l'Espagne contribuent également à la demande en matière d'emballage et d'impression commerciale. Le Royaume-Uni demeure un marché important pour les produits de spécialité et l'emballage.
Les prévisions du marché des solvants pour encres indiquent que l'Allemagne bénéficie d'une production industrielle sophistiquée et d'applications d'emballage à forte valeur ajoutée, créant une demande pour des systèmes de solvants fiables, garantissant une évaporation contrôlée et une formulation homogène. En Italie, l'écosystème de l'emballage souple et de l'impression soutient une consommation soutenue, notamment pour les procédés d'héliogravure et de flexographie qui exigent une sélection précise des solvants. En France et en Espagne, les secteurs de l'alimentation, des boissons, des biens de consommation et de l'industrie pharmaceutique sont porteurs de ce marché. La réglementation européenne encourage le développement de formulations à faible impact environnemental et une utilisation accrue d'alternatives biosourcées ou à émissions réduites.
marché des solvants pour encres de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 39 et 43 % de parts de marché en 2025, ce qui en fera le premier marché régional, et devrait connaître une croissance annuelle composée (TCAC) de 5,6 à 6,1 %. La Chine est le principal consommateur régional, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Les volumes importants d'emballages et l'expansion de la production de biens de consommation soutiennent la demande.
La Chine bénéficie d'importantes capacités d'impression et de transformation, tandis que l'Inde s'appuie sur le développement de ses industries agroalimentaires, pharmaceutiques et de biens de consommation. Le Japon et la Corée du Sud privilégient les formulations de pointe et l'impression de haute qualité. L'Australie représente un marché plus restreint mais bien établi. L'expansion industrielle, la localisation de la production d'emballages, les politiques de développement durable et les investissements dans des équipements d'impression modernes devraient maintenir la dynamique régionale.
Marché des solvants pour encres au Moyen-Orient et en Afrique
Le marché des solvants pour encres au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 4,8 % à 5,3 % d'ici 2034. L'Arabie saoudite domine la demande régionale, suivie des Émirats arabes unis et de l'Afrique du Sud. Le reste de la région contribue à cette croissance grâce aux petits emballages, à l'impression commerciale et aux applications industrielles. Le développement de la production locale et la localisation des emballages soutiennent la consommation de solvants.
L’Arabie saoudite et les Émirats arabes unis bénéficient de l’intégration pétrochimique, des investissements dans les infrastructures et des programmes de diversification, tandis que l’Afrique du Sud dispose d’un écosystème d’emballage et d’impression relativement développé. La demande régionale demeure sensible aux matières premières importées, aux coûts logistiques et aux fluctuations monétaires. L’augmentation de la production locale de biens de consommation et de produits emballés devrait créer des opportunités pour les fournisseurs de solvants capables d’assurer un approvisionnement fiable et des qualités adaptées aux applications spécifiques.
Analyse de segmentation
Taper
La segmentation par type comprend les alcools, les acétates et les hydrocarbures. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,0 à 5,5 % entre 2026 et 2034. Les alcools demeurent stratégiques en raison de leurs propriétés d'évaporation favorables et de leur large utilisation dans les formulations à base de solvants. Les acétates permettent un séchage rapide et offrent un fort pouvoir solvant, tandis que les hydrocarbures restent pertinents lorsque le contrôle de l'évaporation, la compatibilité et le rapport coût-efficacité sont essentiels. Les formulateurs combinent de plus en plus différentes compositions chimiques afin d'obtenir un séchage et un comportement rhéologique précis.
- Alcools : Les solvants à base d’alcool occupent une place prépondérante sur le marché grâce à leur capacité à favoriser une évaporation rapide et une interaction efficace avec la résine. Leur utilisation courante dans les formulations d’impression garantit un comportement prévisible lors des procédés d’emballage à grande vitesse.
- Acétates : Les acétates sont importants lorsqu’il est nécessaire d’équilibrer séchage rapide, solubilité et compatibilité avec le substrat. L’acétate d’éthyle et les qualités apparentées restent particulièrement pertinentes pour les encres d’emballage et les systèmes d’impression sur film souple.
- Hydrocarbures : Les solvants hydrocarbonés conservent une importance stratégique dans les formulations exigeant une évaporation contrôlée, des options à faible odeur ou une compatibilité spécifique avec les résines. Les qualités désaromatisées peuvent répondre aux besoins d’applications où performance et exigences réglementaires doivent être conciliées.
Type de produit
Le segment des produits comprend les produits conventionnels et biosourcés et devrait connaître une croissance annuelle composée (TCAC) de 5,3 % à 5,9 % entre 2026 et 2034. Les solvants conventionnels conservent la plus grande part de marché grâce à des chaînes d'approvisionnement bien établies, des structures de coûts maîtrisées et des formulations performantes. Les produits biosourcés gagnent du terrain, les imprimeurs, les transformateurs et les marques grand public recherchant des intrants à faible impact environnemental. Leur adoption dépend de leur disponibilité, de leur compétitivité, de leur équivalence technique, de leur certification et de leur compatibilité avec les équipements existants.
- Solvants conventionnels : Les solvants conventionnels demeurent la principale catégorie d’approvisionnement grâce à d’importantes capacités de production, des spécifications techniques bien établies et un coût compétitif. Ils continueront de répondre aux besoins des applications d’impression à grand volume où la performance et le coût restent les principaux critères d’achat.
- Biosourcés : Les solvants biosourcés sont essentiels pour les formulations durables. Leur utilisation est optimale lorsque la présence de matières renouvelables, un impact environnemental réduit et la compatibilité avec les objectifs de développement durable des clients justifient d’éventuelles modifications de la formulation et des processus d’approvisionnement.
Aperçu des opportunités
|
Utilisateurs finaux |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Imprimantes d'emballage |
Haut |
Emballages souples |
Mature |
|
Imprimeurs commerciaux |
Moyen |
Courtes séries |
Mature |
|
Imprimantes industrielles |
Moyen |
Graphisme spécialisé |
Mise à l'échelle |
|
Imprimantes d'étiquettes |
Haut |
Étiquettes intelligentes |
Mise à l'échelle |
|
Imprimerie des publications |
Faible |
Impression de qualité supérieure |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des solvants pour encres
Développement des emballages souples et de l'impression d'étiquettes
L'emballage souple et les étiquettes bénéficient d'une demande soutenue, car les systèmes à base de solvants offrent un séchage rapide, une forte adhérence et une qualité d'impression constante sur films et autres supports non poreux. La croissance des produits alimentaires, des boissons, des produits d'hygiène, des produits pharmaceutiques et des produits ménagers emballés accroît le nombre de surfaces imprimées nécessitant des solvants spécifiques. Pour les fournisseurs, cela représente une opportunité de vendre des mélanges de solvants différenciés plutôt que des produits chimiques de base. Les transformateurs accordent une importance croissante à la prévisibilité des plages de séchage et à la stabilité de la viscosité, car les interruptions de production peuvent engendrer d'importants déchets de matériaux. La demande s'oriente donc vers des qualités bénéficiant d'un service technique, d'une pureté constante et d'une disponibilité régionale fiable. Les fournisseurs capables d'optimiser les systèmes de solvants pour les presses à grande vitesse peuvent fidéliser leur clientèle, notamment auprès des fabricants d'emballages exploitant plusieurs lignes de production aux exigences de formulation standardisées.
Pressions réglementaires sur l'exposition aux COV et aux solvants dangereux
Les exigences environnementales et professionnelles redéfinissent le choix des solvants sur les marchés de l'impression matures. L'attention réglementaire portée aux composés organiques volatils, aux polluants atmosphériques dangereux, à l'exposition des travailleurs et à la sécurité des produits incite les formulateurs à reconsidérer les combinaisons de solvants traditionnelles. L'impact sur le marché ne se limite pas à la substitution, car les clients exigent également des performances équivalentes en matière de séchage, de solubilité, d'adhérence et d'impression. Les fournisseurs ont ainsi l'opportunité de développer des mélanges à impact environnemental réduit, des systèmes de solvants plus performants et des produits conçus pour répondre à des seuils réglementaires spécifiques. Cette transition peut accroître les barrières techniques à l'entrée, car une substitution réussie nécessite des tests de formulation plutôt qu'un simple remplacement chimique. Les producteurs disposant de laboratoires d'application et d'une expertise réglementaire peuvent ainsi renforcer leurs relations clients tout en valorisant les qualités spéciales. Cette évolution favorise également une plus grande adoption de produits biosourcés et à faible teneur en composés aromatiques lorsque les exigences de performance peuvent être satisfaites.
Croissance de la chimie biosourcée dans les formulations d'impression
Les solvants biosourcés, initialement considérés comme des solutions de niche en matière de développement durable, deviennent une catégorie de produits plus stratégique, à mesure que les marques et les transformateurs intègrent des objectifs environnementaux mesurables. Leur adoption est optimale lorsque l'utilisation de matières premières renouvelables est associée à des performances de solvabilité et d'évaporation éprouvées. Les acteurs du marché évaluent de plus en plus le cycle de vie des produits, la traçabilité des matières premières, les certifications et la fiabilité de l'approvisionnement, au-delà du prix. Cette évolution modifie la dynamique concurrentielle, car les fournisseurs de produits chimiques doivent garantir un approvisionnement fiable en matières premières renouvelables tout en maintenant une qualité de produit constante. Les produits biosourcés peuvent acquérir une plus grande valeur stratégique dans les applications d'emballage et pour les marques ayant des engagements publics en matière de développement durable. Cependant, une substitution à grande échelle dépendra de la parité des coûts, de l'équivalence technique, d'une échelle de production suffisante et de la volonté des clients de reformuler leurs produits. Les fournisseurs qui lèvent ces obstacles grâce à des solutions prêtes à l'emploi et un accompagnement à la formulation devraient être en mesure d'accélérer l'adoption des solvants biosourcés.
Tendances futures du marché des solvants pour encres
Mélange de solvants de précision pour l'impression à grande vitesse
Les développements futurs en matière de formulation devraient privilégier les mélanges de précision plutôt que les systèmes à solvant unique. Les presses à grande vitesse exigent une évaporation rigoureusement contrôlée afin de prévenir les défauts, de préserver la qualité d'impression et de s'adapter à une diversité croissante de supports. La surveillance numérique des procédés et l'amélioration des logiciels de formulation permettent aux fabricants d'ajuster les proportions de solvants en fonction des conditions de production. Ceci stimulera la demande de gammes de solvants aux propriétés physiques prévisibles et aux spécifications précises. Les fournisseurs pourraient proposer de plus en plus de mélanges spécifiques à une application plutôt que des qualités standard, notamment pour les emballages souples et les étiquettes spéciales. Cette tendance offre également des opportunités de réduire la consommation de solvants par unité de surface imprimée grâce à l'optimisation des profils de séchage. Avec l'automatisation et la vitesse accrue des équipements d'impression, les fournisseurs de solvants devront renforcer leur collaboration technique avec les fabricants d'encres et les transformateurs afin de garantir la stabilité des formulations.
Matières premières renouvelables et stratégies de formulation circulaire
La prochaine étape du développement durable ira au-delà du simple remplacement des solvants pétrochimiques par des alternatives renouvelables. Les fabricants évalueront probablement conjointement l'origine des matières premières, l'intensité carbone, la recyclabilité, l'efficacité des procédés et la fin de vie des produits. Les systèmes de solvants biosourcés pourront ainsi s'intégrer à des stratégies d'emballage circulaire plus vastes, plutôt que de se limiter à des substitutions de produits isolées. La demande devrait augmenter pour les produits dont l'approvisionnement est transparent et qui bénéficient d'une documentation environnementale crédible. Parallèlement, les clients resteront attentifs aux coûts et aux performances techniques, ce qui limitera l'adoption des solvants renouvelables lorsque leur utilisation implique des modifications importantes des procédés. Les fournisseurs disposant d'un accès intégré aux matières premières et d'une expertise reconnue en formulation peuvent contribuer à réduire ces obstacles. L'avantage concurrentiel résidera de plus en plus dans la combinaison de contenus renouvelables avec des performances fiables en matière de séchage, de solvabilité, de conformité réglementaire et de compatibilité avec les équipements d'impression existants.
Opportunités du marché des solvants pour encres
Localisation régionale de la production et de l'approvisionnement
La régionalisation offre aux fournisseurs de solvants la possibilité d'implanter leurs capacités de production, de mélange, d'entreposage et de support technique à proximité des grands centres d'emballage. La région Asie-Pacifique est particulièrement attractive grâce à son important secteur de l'impression et de la transformation, tandis que l'Amérique du Nord et l'Europe offrent des opportunités pour les solvants de spécialité et les solvants conformes aux normes. Un approvisionnement localisé permet de réduire les risques liés au transport, d'améliorer la réactivité des stocks et d'aider les clients à gérer les ruptures d'approvisionnement en matières premières. Les producteurs peuvent également s'appuyer sur des centres techniques régionaux pour adapter les mélanges aux substrats, aux équipements d'impression et aux exigences réglementaires locales. Les décisions d'investissement doivent privilégier les sites dotés d'une infrastructure chimique solide, de services publics fiables, d'une logistique établie et d'un accès aux pôles d'emballage. Les entreprises qui allient présence régionale et expertise applicative peuvent se démarquer des fournisseurs dont la concurrence repose principalement sur les prix des produits de base.
Expansion du portefeuille de solvants biosourcés
Le développement de solvants biosourcés offre des opportunités d'investissement dans les matières premières renouvelables, les intermédiaires issus de la fermentation et les procédés chimiques à faible empreinte carbone. Les perspectives commerciales les plus prometteuses concernent les produits qui peuvent remplacer avantageusement les formulations d'encre existantes sans nécessiter de modifications importantes des équipements. Investisseurs et fabricants devraient privilégier les solvants présentant une large compatibilité avec les résines, une évaporation prévisible et une rentabilité compétitive. Les partenariats entre producteurs de matières premières, entreprises chimiques, fabricants d'encre et transformateurs d'emballages peuvent accélérer la validation et la commercialisation. La certification, la traçabilité et la documentation du cycle de vie deviendront également des critères d'achat essentiels pour les clients multinationaux. L'expansion du portefeuille de produits doit donc associer le développement chimique à la planification de la chaîne d'approvisionnement et aux essais clients. Les entreprises qui atteignent une échelle commerciale tout en maintenant une qualité constante pourront saisir des opportunités exceptionnelles, à mesure que les engagements en matière de développement durable influencent de plus en plus les décisions d'achat.
Développements récents
- Juin 2026 : Siegwerk, une entreprise mondiale spécialisée dans les encres d’impression et les revêtements pour applications d’emballage, a annoncé la finalisation réussie de l’acquisition de Hi-Tech Inks, l’un des principaux fabricants indiens d’encres d’impression flexographiques et héliographiques.
- Mars 2026 : Eastman Chemical Company a annoncé des augmentations de prix en NAR et LAR pour des produits tels que le solvant Eastman DB, le solvant Eastman DTB, le solvant Eastman EB et le solvant Eastman EP, à compter du 26 mars 2026.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -