
Mercato dei disolventi per inchiostri: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei solventi per inchiostri (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (alcoli, acetati, idrocarburi); tipo di prodotto (convenzionale, a base biologica); processo (flessografico, rotocalco, altri); applicazione (imballaggio, cartone ondulato, editoria, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00020910
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 21, 2026


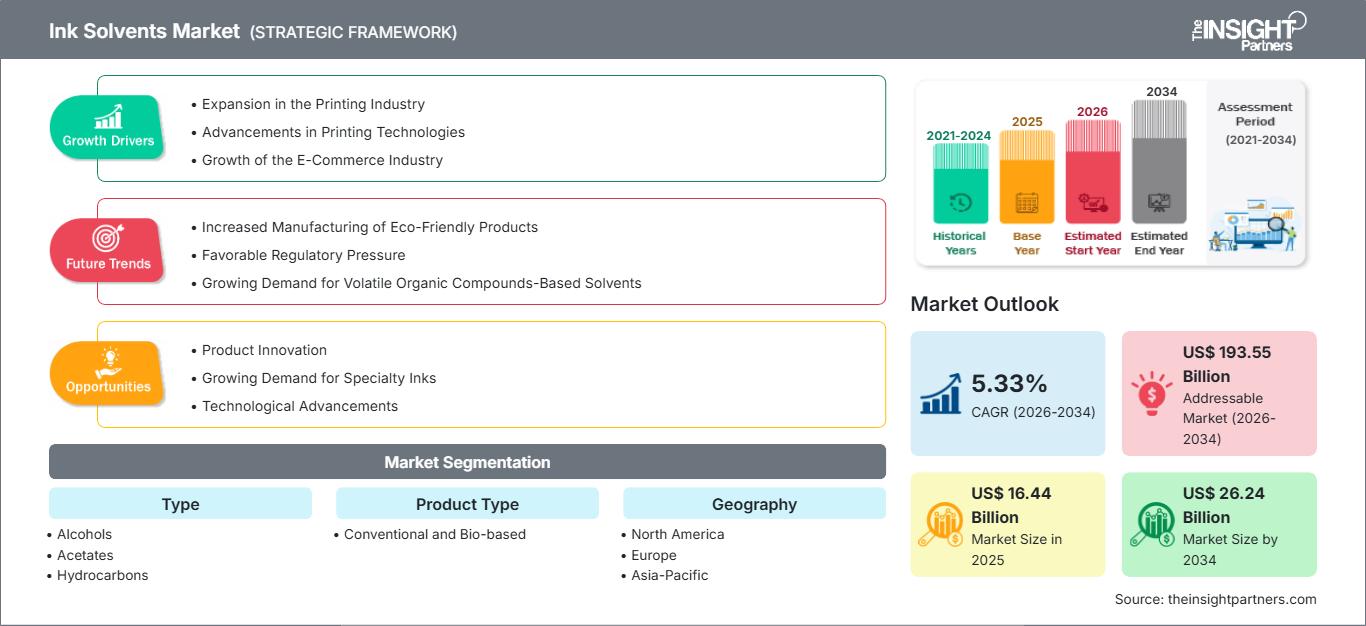
Dimensioni del mercato nel 2025
16,44 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
26,24 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,33 %
Tasso di crescita
Mercato di riferimento
193,55 miliardi di dollari USA
(2026-2034)
Il mercato dei solventi per inchiostri ha un valore di 16,44 miliardi di dollari nel 2025 e si prevede che raggiungerà i 26,24 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,33% dal 2026 al 2034. La domanda è trainata dalle esigenze di stampa a base di solventi per imballaggi flessibili, etichette, stampa commerciale e applicazioni industriali. La scelta dei solventi è determinata dalle loro caratteristiche di evaporazione, dalla compatibilità con i sistemi di resina, dall'adesione ai substrati, dalle problematiche relative ai VOC (composti organici volatili) e dal rapporto costi-benefici.
Il Nord America è uno dei mercati più attraenti grazie alle tecnologie avanzate di trasformazione degli imballaggi, a un'industria della stampa ben sviluppata e a capacità di formulazione potenziate. La crescita sarà trainata da formulazioni a basso contenuto di VOC (composti organici volatili), solventi di origine biologica e dalla sostituzione di solventi più inquinanti. La regione vanta capacità tecnologiche altamente sviluppate da parte di aziende chimiche e formulisti di inchiostri.
Analisi e approfondimenti sul mercato dei solventi per inchiostri
- Nord America: si stima che la regione rappresenterà il 26-30% della quota di mercato dei solventi per inchiostri nel 2025 , supportata da infrastrutture avanzate per il confezionamento e la stampa, e si prevede che crescerà a un CAGR del 6,0-6,6% tra il 2026 e il 2034, poiché i formulisti daranno priorità ai sistemi di solventi conformi.
- USA: Gli Stati Uniti rappresentano circa l'82-86% del mercato nordamericano nel 2025 , con imballaggi flessibili sofisticati, etichettatura e stampa industriale a supporto di un CAGR del 6,1-6,7% tra il 2026 e il 2034 .
- Europa: Si stima che l'Europa rappresenterà una quota del 22-25% nel 2025 , con Germania, Italia, Francia, Regno Unito e Spagna a costituire importanti centri di domanda. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 4,4-4,9% tra il 2026 e il 2034 .
- Asia-Pacifico: la regione Asia-Pacifico rappresenterà una quota di mercato pari a circa il 39-43% nel 2025 , trainata da Cina, Giappone, Corea del Sud e India. L'espansione della produzione di imballaggi e della stampa industriale sosterrà un tasso di crescita annuo composto (CAGR) del 5,6-6,1% tra il 2026 e il 2034 .
- Segmento più ampio: gli alcoli detengono una quota di mercato stimata tra il 36% e il 40% nel 2025 , grazie alle caratteristiche di evaporazione, alla capacità solvente e all'ampia compatibilità, con un tasso di crescita annuo composto (CAGR) del 4,9-5,4% tra il 2026 e il 2034 .
- Segmento ad alta crescita: i solventi di origine biologica rappresentano circa il 12-16% della quota di mercato nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,0-8,8% tra il 2026 e il 2034 , grazie a strategie di formulazione orientate alla sostenibilità.
- Aziende chiave analizzate nel dettaglio: BASF SE, Eastman Chemical Company, Dow Inc., Arkema SA, Celanese Corporation, Evonik Industries AG, Ashland Inc., Solvay SA, Shell plc, Vertec Biosolvents Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'industria si è allontanata dall'utilizzo di solventi petrolchimici relativamente standardizzati a favore di miscele specifiche per ogni applicazione, progettate tenendo conto di tempi di asciugatura, potere solvente, odore, compatibilità con i substrati e requisiti normativi. I solventi a base di alcol e acetato sono ancora utilizzati nelle applicazioni di stampa ad alta velocità, mentre i sistemi a base di idrocarburi sono tuttora impiegati in applicazioni che richiedono specifiche caratteristiche di solubilità ed evaporazione. Il costo di produzione rimane strettamente legato alla disponibilità delle materie prime e alla capacità di lavorazione chimica.
In futuro, la crescita dei centri di produzione di imballaggi in Asia e in alcune zone dell'America Latina e del Medio Oriente dovrebbe contribuire ad un aumento della domanda. L'attenzione degli investimenti si sta spostando verso materie prime rinnovabili, formulazioni a basse emissioni, recupero dei solventi e servizi tecnici. La regolamentazione dei composti organici volatili e delle sostanze chimiche pericolose sta inoltre spingendo le aziende a introdurre prodotti alternativi che mantengano la stampabilità riducendo al contempo l'impatto ambientale e occupazionale.
Ambito del rapporto sul mercato dei solventi per inchiostri
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 16,44 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 26,24 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,33% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei solventi per inchiostri
La domanda dipende fortemente dal più ampio settore della stampa, in particolare dagli imballaggi flessibili, dalle etichette, dalle pellicole e dalla grafica commerciale. I solventi agiscono come solventi o agenti disperdenti per resine e additivi, contribuiscono a determinarne la viscosità ed evaporano durante il processo di asciugatura. Pertanto, i trasformatori di imballaggi selezionano le miscele di solventi in base alla velocità di stampa, al substrato, alla temperatura di asciugatura, alla tecnologia dell'inchiostro e alle esigenze di migrazione. Esiste quindi una domanda costante di solventi affidabili che vadano oltre la semplice sostituzione di quelli di base.
Secondo il rapporto sul mercato dei solventi per inchiostri, la catena del valore coinvolge i fornitori di materie prime (petrolifere e di origine biologica), i produttori di solventi, i produttori di inchiostri, i trasformatori, le tipografie e le aziende di imballaggio. Le dinamiche dell'offerta dipendono dalle materie prime a base di petrolio greggio, dalla disponibilità di alcoli e acetati, dai prezzi dell'energia, dai costi di trasporto e dalle capacità produttive regionali. I fornitori di materie prime con impianti di produzione e fonti di approvvigionamento diversificate saranno in grado di far fronte alla volatilità delle materie prime.
La competizione è composta da aziende chimiche diversificate e fornitori di solventi che si distinguono per varietà di prodotti, assistenza tecnica, sostenibilità e affidabilità delle forniture. Aziende come BASF SE, Eastman Chemical Company, Dow Inc., Arkema SA, Celanese Corporation ed Evonik Industries AG vantano un ampio portafoglio di competenze chimiche che possono contribuire alla formulazione dei prodotti dei clienti. Ashland Inc., Solvay SA, Shell plc e Vertec Biosolvents Inc. alimentano ulteriormente la competizione nel settore dei solventi speciali, idrocarburici, ossigenati e rinnovabili.
Le tendenze del mercato dei solventi per inchiostri indicano che si stanno effettuando investimenti strategici nella direzione di prodotti chimici a basse emissioni e materie prime di origine biologica, unitamente alla resilienza della catena di approvvigionamento regionale. Eastman Chemical Company continua a concentrarsi su soluzioni a base di solventi per rivestimenti e inchiostri, mentre Evonik Industries AG ha sviluppato nuove tecnologie per formulazioni di inchiostri a base di solventi e digitali. Shell plc offre solventi speciali a base di idrocarburi e glicoleteri, e Arkema SA si sta concentrando su soluzioni a basso contenuto di VOC e di origine biologica.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei solventi per inchiostri: approfondimenti strategici
Approfondimenti regionali
Mercato dei solventi per inchiostri in Nord America
Si prevede che la regione nordamericana deterrà una quota di mercato del 26-30% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,0-6,6% fino al 2034. Gli Stati Uniti sono il principale motore della domanda nella regione, trainati dai settori degli imballaggi flessibili, delle etichette, della grafica commerciale e della stampa industriale. La domanda in Canada proviene dai settori degli imballaggi e della stampa specializzata. Le tecnologie di conversione avanzate consentono ai formulisti di personalizzare le miscele di solventi in base alla velocità di stampa, al tipo di substrato e ai livelli di emissione.
Normative più severe sulle emissioni di composti organici volatili e inquinanti atmosferici pericolosi stanno spingendo verso la sostituzione e il recupero dei solventi, nonché verso la loro riformulazione. Si stanno prendendo in considerazione solventi di origine biologica e a basso impatto ambientale, laddove mantengano le proprietà di essiccazione e adesione. I produttori chimici della regione possono contare su una logistica consolidata e su servizi di supporto tecnico. La domanda rimarrà elevata poiché le miscele di solventi continuano a svolgere funzioni di formulazione, nonostante l'avanzamento delle tecnologie a base d'acqua, UV e di altro tipo.
Mercato statunitense dei solventi per inchiostri
Gli Stati Uniti rappresentano circa l'82-86% del mercato nordamericano nel 2025 e si prevede che registreranno una crescita annua composta (CAGR) del 6,1-6,7% fino al 2034. La domanda di solventi alternativi si concentra su imballaggi flessibili, etichettatura, grafica industriale e stampa specializzata. Gli impianti esistenti nel paese per la produzione e la formulazione di prodotti chimici facilitano l'adozione di solventi alternativi e delle loro miscele.
La presenza dell'azienda nel mercato dei solventi per inchiostri è capillare e BASF SE, Eastman Chemical Company, Dow Inc., Ashland Inc. e Shell plc sono attive nelle relative catene del valore dei solventi e delle formulazioni. I trasformatori di imballaggi ora considerano congiuntamente il contenuto di VOC, la capacità di essiccazione, l'idoneità del substrato e le esigenze degli imballaggi alimentari. La biochimica sta acquisendo un'importanza strategica nei casi in cui i clienti richiedono formulazioni a basso impatto senza compromettere la produttività delle macchine da stampa.
Mercato europeo dei solventi per inchiostri
Si stima che l'Europa deterrà una quota di mercato del 22-25% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,4-4,9% fino al 2034. La Germania è il principale mercato nazionale, sostenuto dalla stampa industriale e dagli imballaggi, mentre l'Italia vanta una solida base di trasformazione. Francia e Spagna contribuiscono ulteriormente alla domanda di imballaggi e stampa commerciale. Il Regno Unito rimane un importante mercato per i prodotti speciali e gli imballaggi.
Le previsioni di mercato per i solventi per inchiostri indicano che la Germania beneficia di una produzione industriale sofisticata e di applicazioni di packaging di alto valore, creando una domanda di sistemi di solventi affidabili con evaporazione controllata e uniformità di formulazione. L'ecosistema italiano del packaging flessibile e della stampa supporta un consumo continuo, in particolare laddove i processi di rotocalco e flessografia richiedono una selezione precisa dei solventi. Francia e Spagna sono sostenute dal packaging per alimenti, bevande, beni di consumo e prodotti farmaceutici. I requisiti normativi europei incoraggiano formulazioni a basso impatto ambientale e un maggiore utilizzo di alternative a base biologica o a basse emissioni.
Mercato dei solventi per inchiostri nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato compresa tra il 39% e il 43% nel 2025, affermandosi come il principale mercato regionale, e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,6-6,1%. La Cina è leader nei consumi regionali, seguita da Giappone, Corea del Sud, India e Australia. Gli elevati volumi di imballaggio e l'espansione della produzione di beni di consumo sostengono la domanda.
La Cina beneficia di un'ampia capacità di stampa e trasformazione, mentre l'India è sostenuta dall'espansione dei settori alimentare, farmaceutico e dei beni di consumo. Giappone e Corea del Sud puntano su formulazioni tecnologicamente avanzate e stampa di alta qualità. L'Australia rappresenta un mercato più piccolo ma consolidato. L'espansione industriale, la localizzazione degli imballaggi, le politiche di sostenibilità e gli investimenti in moderne attrezzature di stampa dovrebbero sostenere lo slancio regionale.
Mercato dei solventi per inchiostri in Medio Oriente e Africa
Si prevede che il mercato dei solventi per inchiostri in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 4,8-5,3% fino al 2034. L'Arabia Saudita è leader nella domanda regionale, seguita da Emirati Arabi Uniti e Sudafrica, mentre il resto del Medio Oriente e Africa contribuisce attraverso applicazioni di imballaggio di dimensioni più ridotte, stampa commerciale e applicazioni industriali. La crescente localizzazione della produzione e del confezionamento a livello nazionale sostiene il consumo di solventi.
L'Arabia Saudita e gli Emirati Arabi Uniti beneficiano dell'integrazione petrolchimica, degli investimenti infrastrutturali e dei programmi di diversificazione, mentre il Sudafrica vanta un ecosistema di imballaggi e stampa relativamente sviluppato. La domanda regionale rimane sensibile alle materie prime importate, ai costi logistici e alle fluttuazioni valutarie. L'aumento della produzione locale di beni di consumo e prodotti confezionati dovrebbe creare opportunità per i fornitori di solventi in grado di offrire forniture affidabili e gradi specifici per le diverse applicazioni.
Analisi di segmentazione
Tipo
La segmentazione per tipologia comprende alcoli, acetati e idrocarburi. Si prevede che il segmento crescerà a un CAGR del 5,0-5,5% dal 2026 al 2034. Gli alcoli rimangono strategicamente importanti grazie alle loro favorevoli caratteristiche di evaporazione e all'ampio utilizzo nelle formulazioni a base di solventi. Gli acetati favoriscono un'essiccazione rapida e un'elevata capacità solvente, mentre gli idrocarburi rimangono rilevanti laddove sono importanti l'evaporazione controllata, la compatibilità e il rapporto costo-prestazioni. I formulisti combinano sempre più spesso diverse sostanze chimiche per ottenere un'essiccazione e un comportamento reologico precisi.
- Alcoli: i solventi a base di alcol mantengono una solida posizione di mercato grazie alla loro rapida evaporazione e all'efficace interazione con la resina. Il loro utilizzo consolidato nelle formulazioni per la stampa garantisce un comportamento di processo prevedibile nelle applicazioni di confezionamento ad alta velocità.
- Acetati: Gli acetati sono importanti laddove è necessario trovare un equilibrio tra asciugatura rapida, potere solvente e compatibilità con il substrato. L'acetato di etile e i gradi correlati rimangono particolarmente rilevanti per gli inchiostri per imballaggi e i sistemi di stampa su film flessibili.
- Idrocarburi: i solventi idrocarburici mantengono un'importanza strategica nelle formulazioni che richiedono evaporazione controllata, opzioni a basso odore o compatibilità con specifiche resine. I gradi dearomatizzati possono essere adatti ad applicazioni in cui è necessario trovare un equilibrio tra prestazioni e requisiti normativi.
Tipo di prodotto
La tipologia di prodotto comprende prodotti convenzionali e a base biologica e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,3-5,9% dal 2026 al 2034. I solventi convenzionali mantengono la base installata più ampia grazie a catene di approvvigionamento consolidate, strutture di costo e prestazioni di formulazione comprovate. I prodotti a base biologica stanno guadagnando terreno poiché stampatori, trasformatori e marchi di consumo cercano input a minore impatto ambientale. L'adozione dipende dalla disponibilità, dalla competitività dei prezzi, dall'equivalenza tecnica, dalla certificazione e dalla compatibilità con le apparecchiature esistenti.
- Solventi convenzionali: I solventi convenzionali rimangono la categoria di fornitura principale grazie all'ampia capacità produttiva, alle specifiche tecniche consolidate e alla competitività economica. Continueranno a supportare le applicazioni di stampa ad alto volume in cui prestazioni e costi rimangono i criteri di acquisto primari.
- Di origine biologica: i solventi di origine biologica rivestono un'importanza strategica per le formulazioni orientate alla sostenibilità. La loro adozione è più diffusa laddove il contenuto di materie prime rinnovabili, il minore impatto ambientale e la compatibilità con gli obiettivi di sostenibilità del cliente giustificano potenziali modifiche alla formulazione e all'approvvigionamento.
Panoramica dell'opportunità
|
Utenti finali |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Stampanti per imballaggi |
Alto |
Imballaggi flessibili |
Maturo |
|
Stampanti commerciali |
Mezzo |
Serie brevi |
Maturo |
|
Stampanti industriali |
Mezzo |
Grafica speciale |
Scalatura |
|
Stampanti per etichette |
Alto |
Etichette intelligenti |
Scalatura |
|
Tipografie di pubblicazioni |
Basso |
Stampa premium |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato dei solventi per inchiostri.
Espansione degli imballaggi flessibili e della stampa di etichette
Gli imballaggi e le etichette flessibili offrono una solida base di domanda, poiché i sistemi a base di solventi garantiscono un'asciugatura rapida, una forte adesione e una qualità di stampa costante su pellicole e altri substrati non porosi. La crescita del settore alimentare, delle bevande, dei prodotti per la cura della persona, dei prodotti farmaceutici e per la casa aumenta il numero di superfici stampate che richiedono solventi specifici per la formulazione. Per i fornitori, questo crea opportunità di vendere miscele di solventi differenziate anziché singoli prodotti chimici di base. I trasformatori apprezzano sempre più finestre di asciugatura prevedibili e una viscosità stabile, poiché le interruzioni della produzione possono generare un notevole spreco di materiale. Di conseguenza, la domanda si sta orientando verso tipologie di solventi supportate da un servizio tecnico, purezza costante e disponibilità regionale affidabile. I fornitori in grado di ottimizzare i sistemi a solvente per le macchine da stampa ad alta velocità possono fidelizzare i clienti, soprattutto laddove i produttori di imballaggi gestiscono più linee di produzione con requisiti di formulazione standardizzati.
Pressione normativa sull'esposizione ai VOC e ai solventi pericolosi
Le normative ambientali e professionali stanno ridefinendo la selezione dei solventi nei mercati della stampa più maturi. L'attenzione normativa sui composti organici volatili, sugli inquinanti atmosferici pericolosi, sull'esposizione dei lavoratori e sulla sicurezza dei prodotti spinge i formulisti a riconsiderare le tradizionali combinazioni di solventi. L'impatto sul mercato non si limita alla semplice sostituzione, poiché i clienti richiedono anche prestazioni equivalenti in termini di essiccazione, potere solvente, adesione e stampa. I fornitori hanno quindi l'opportunità di sviluppare miscele a minore impatto ambientale, sistemi di solventi più efficienti e prodotti progettati in base a specifiche soglie normative. Questa transizione può aumentare le barriere tecniche all'ingresso, poiché una sostituzione efficace richiede test di formulazione piuttosto che una semplice sostituzione chimica. I produttori dotati di laboratori applicativi e di competenze normative possono quindi rafforzare i rapporti con i clienti, valorizzando al contempo i prodotti speciali. Questo cambiamento favorisce inoltre una maggiore adozione di prodotti a base biologica e a basso contenuto aromatico, laddove sia possibile soddisfare i requisiti prestazionali.
Crescita della chimica di origine biologica nelle formulazioni per la stampa
I solventi di origine biologica si stanno trasformando da prodotti di nicchia per la sostenibilità in una categoria di prodotti più strategica, in quanto i proprietari dei marchi e i trasformatori introducono obiettivi ambientali misurabili. La loro adozione è più forte quando il contenuto di materie prime rinnovabili può essere combinato con le note prestazioni di solubilità ed evaporazione. Gli operatori di mercato valutano sempre più spesso, oltre al prezzo, le considerazioni relative al ciclo di vita, la tracciabilità delle materie prime, le certificazioni e l'affidabilità dell'approvvigionamento. Questo modifica le dinamiche competitive, poiché i fornitori di prodotti chimici devono stabilire un approvvigionamento credibile da fonti rinnovabili, mantenendo al contempo una qualità costante del prodotto. I prodotti di origine biologica possono acquisire un maggiore valore strategico nelle applicazioni destinate agli imballaggi per beni di consumo e ai marchi con impegni pubblici di sostenibilità. Tuttavia, una sostituzione su larga scala dipenderà dalla parità di costo, dall'equivalenza tecnica, da una scala di produzione sufficiente e dalla disponibilità dei clienti a riformulare i prodotti. I fornitori che affrontano questi ostacoli attraverso soluzioni "drop-in" e supporto alla formulazione dovrebbero essere in grado di accelerare l'adozione.
Mercato dei solventi per inchiostri: tendenze future
Miscelazione di solventi di precisione per la stampa ad alta velocità
Si prevede che lo sviluppo futuro delle formulazioni si concentrerà sulla miscelazione di precisione piuttosto che sull'utilizzo di sistemi a solvente singolo. Le macchine da stampa ad alta velocità richiedono un'evaporazione attentamente controllata per prevenire difetti, mantenere la qualità di stampa e adattarsi a substrati sempre più diversificati. Il monitoraggio digitale dei processi e un software di formulazione migliorato possono aiutare i produttori ad adattare i rapporti dei solventi alle mutevoli condizioni di produzione. Ciò aumenterà la domanda di portafogli di solventi che offrono proprietà fisiche prevedibili e intervalli di specifiche ristretti. I fornitori potrebbero offrire sempre più miscele specifiche per l'applicazione, anziché solo gradi standard, in particolare per imballaggi flessibili ed etichette speciali. Questa tendenza crea anche opportunità per ridurre il consumo di solvente per area stampata attraverso profili di essiccazione ottimizzati. Con l'aumento della velocità e dell'automazione delle apparecchiature di stampa, i fornitori di solventi avranno bisogno di una collaborazione tecnica più stretta con i produttori di inchiostri e i trasformatori per mantenere la stabilità delle formulazioni.
Materie prime rinnovabili e strategie di formulazione circolare
La prossima fase della sostenibilità andrà oltre la semplice sostituzione dei singoli solventi petrolchimici con alternative rinnovabili. I produttori valuteranno probabilmente congiuntamente l'origine delle materie prime, l'intensità di carbonio, la riciclabilità, l'efficienza del processo e le considerazioni relative al fine vita. I sistemi di solventi a base biologica potranno quindi diventare parte di strategie di imballaggio circolare più ampie, anziché semplici sostituzioni di prodotto isolate. La domanda di prodotti supportati da una provenienza trasparente e da una documentazione ambientale credibile dovrebbe aumentare. Allo stesso tempo, i clienti rimarranno sensibili ai costi e alle prestazioni tecniche, limitando l'adozione laddove la chimica rinnovabile richieda modifiche sostanziali ai processi. I fornitori con accesso integrato alle materie prime e una consolidata esperienza nella formulazione possono ridurre questi ostacoli. Il vantaggio competitivo deriverà sempre più dalla combinazione di contenuti rinnovabili con affidabilità in termini di essiccazione, solvente, conformità normativa e compatibilità con le apparecchiature di stampa esistenti.
Opportunità di mercato per i solventi per inchiostri
Localizzazione regionale della produzione e dell'approvvigionamento
La regionalizzazione crea opportunità per i fornitori di solventi di stabilire capacità di produzione, miscelazione, stoccaggio e supporto tecnico più vicine ai principali centri di confezionamento. L'Asia-Pacifico è particolarmente attraente grazie alla sua vasta base di stampa e trasformazione, mentre il Nord America e l'Europa offrono opportunità per gradi speciali e orientati alla conformità. L'approvvigionamento localizzato può ridurre i rischi di trasporto, migliorare la reattività delle scorte e aiutare i clienti a gestire le interruzioni delle materie prime. I produttori possono anche utilizzare centri tecnici regionali per personalizzare le miscele in base ai substrati locali, alle attrezzature di stampa e ai requisiti normativi. Le decisioni di investimento dovrebbero privilegiare le aree con una solida infrastruttura chimica, servizi pubblici affidabili, logistica consolidata e accesso ai distretti di confezionamento. Le aziende che combinano la disponibilità regionale con la competenza applicativa possono differenziarsi dai fornitori che competono principalmente sul prezzo delle materie prime.
Espansione del portafoglio di solventi di origine biologica
Lo sviluppo di solventi di origine biologica offre un'opportunità di investimento che spazia dalle materie prime rinnovabili agli intermedi derivati dalla fermentazione, fino ai processi chimici a basse emissioni di carbonio. Le prospettive commerciali più promettenti riguardano i prodotti che si prestano a sostituire efficacemente le formulazioni di inchiostri tradizionali, senza richiedere modifiche sostanziali alle apparecchiature. Investitori e produttori dovrebbero dare priorità a solventi con ampia compatibilità con le resine, evaporazione prevedibile e costi competitivi. Le partnership tra produttori di materie prime, aziende chimiche, produttori di inchiostri e trasformatori di imballaggi possono accelerare la validazione e la commercializzazione. La certificazione, la tracciabilità e la documentazione del ciclo di vita diventeranno criteri di acquisto fondamentali per i clienti multinazionali. L'espansione del portafoglio dovrebbe quindi combinare lo sviluppo chimico con la pianificazione della catena di approvvigionamento e le prove presso i clienti. Le aziende che raggiungono la scala commerciale mantenendo una qualità costante possono cogliere opportunità di alto livello, poiché gli impegni in materia di sostenibilità influenzano sempre più le decisioni di approvvigionamento.
Sviluppi recenti
- Giugno 2026: Siegwerk, azienda globale specializzata in inchiostri e rivestimenti per il settore dell'imballaggio, ha annunciato il completamento dell'acquisizione di Hi-Tech Inks, uno dei principali produttori indiani di inchiostri per la stampa flessografica e rotocalco.
- Marzo 2026: Eastman Chemical Company ha annunciato aumenti di prezzo per NAR e LAR per prodotti quali Eastman DB Solvent, Eastman DTB Solvent, Eastman EB Solvent e Eastman EP Solvent, con effetto dal 26 marzo 2026.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -