
Mercado de fundición a la cera perdida: tamaño, tendencias y previsiones 2034
Tamaño del mercado y previsiones de la fundición de precisión (2021-2034), análisis de oportunidades de crecimiento globales y regionales, y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010183
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 14, 2026


Tamaño del mercado en 2025
20.590 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
33.520 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,57 %
Índice de crecimiento
Mercado potencial
245.380 millones de dólares estadounidenses
(2026-2034)
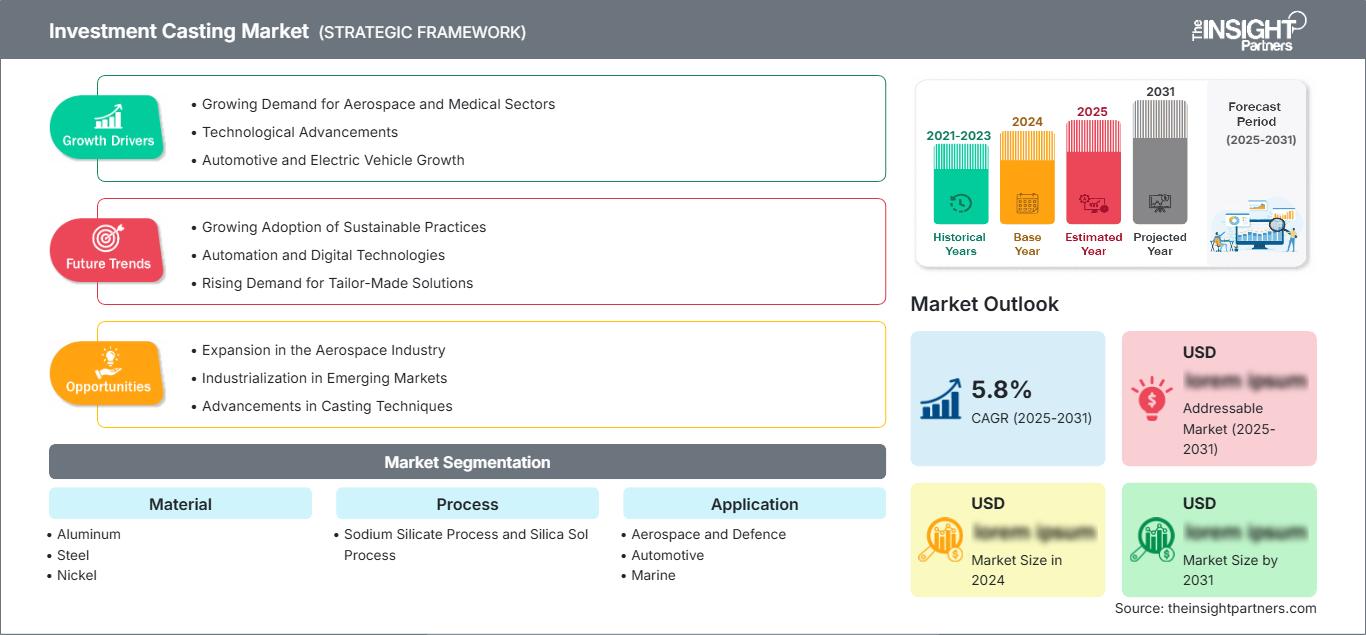
El mercado de fundición a la cera perdida alcanzó un valor de 20.590 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 33.520 millones de dólares estadounidenses en 2034 , registrando una tasa de crecimiento anual compuesta (CAGR) del 5,57 % durante el período 2026-2034 . El crecimiento del mercado se ve impulsado por la creciente demanda de componentes de ingeniería de precisión en aplicaciones aeroespaciales, automotrices, médicas e industriales, donde las geometrías complejas, la precisión dimensional y la eficiencia de los materiales son fundamentales para los requisitos de fabricación avanzada.
El mercado de la fundición de precisión se está expandiendo en Norteamérica debido a los programas de modernización aeroespacial, el aumento de la fabricación de componentes de defensa y la adopción de componentes metálicos ligeros. Se estima que la región registrará una tasa de crecimiento anual compuesta (TCAC) de entre el 5 % y el 6 % entre 2026 y 2034, gracias a la infraestructura de fundición consolidada, las capacidades de fabricación avanzadas y la creciente demanda de piezas fundidas de alto rendimiento.
Evaluación y perspectivas del mercado de la fundición de precisión
- América del Norte: Se estima que la región representó entre el 28 % y el 32 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5 % y el 6 % entre 2026 y 2034. Las aplicaciones en los sectores aeroespacial, de defensa y de maquinaria industrial siguen impulsando la demanda de fundición de precisión en Estados Unidos y Canadá.
- EE. UU.: El país representó aproximadamente entre el 22 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5 % y el 6 % durante el período 2026-2034 . La sólida industria aeroespacial y las cadenas de suministro de defensa impulsan la adopción de componentes fabricados mediante fundición de precisión.
- Europa: La región representó entre el 25 % y el 29 % de la cuota de mercado en 2025 y se prevé que alcance una tasa de crecimiento anual compuesta (TCAC) de entre el 4 % y el 6 % entre 2026 y 2034. Alemania, Francia, Italia y el Reino Unido siguen siendo mercados importantes debido a sus capacidades en los sectores automotriz, aeroespacial y de ingeniería industrial.
- Asia Pacífico: La región alcanzó una cuota de mercado de entre el 30 % y el 34 % en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 6 % y el 7 % entre 2026 y 2034. China, Japón, Corea del Sur e India impulsan la expansión regional mediante inversiones en el sector manufacturero.
- Segmento más importante: El segmento de aplicaciones aeroespaciales y de defensa representó una cuota de mercado estimada del 30-34% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 6% y el 7% durante el período 2026-2034 debido a la demanda de componentes de precisión ligeros.
- Segmento de alto crecimiento: El segmento de aplicaciones médicas representó aproximadamente entre el 8 % y el 12 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) de entre el 7 % y el 8 % entre 2026 y 2034 debido a la demanda de implantes y componentes quirúrgicos.
- Empresas clave analizadas en detalle: Arconic Corporation, Anhui Yingliu Electromechanical Co., Ltd., ATI Inc., CIREX BV, Investment & Precision Castings Ltd., Doncasters Group Ltd., Hitachi Metals, Ltd., Impro Precision Industries Limited, MetalTek International, Inc., Precision Castparts Corp., Zollern GmbH & Co. KG, Georg Fischer AG, Hitchiner Manufacturing Co., Inc. y otros participantes relevantes de la industria.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de fundición a la cera perdida ha avanzado gracias a mejores procesos de fabricación de modelos de cera, tecnología de moldes cerámicos, software de simulación y equipos de fabricación automatizados. La industria ha evolucionado desde fundiciones tradicionales hasta sistemas de producción digitalmente integrados, lo que permite una mayor repetibilidad y una menor pérdida de materia prima. El uso de superaleaciones de níquel, titanio y acero ha impulsado el crecimiento de la fundición a la cera perdida en entornos exigentes.
El crecimiento futuro provendrá de nuevas regiones manufactureras, especialmente Asia Pacífico y Oriente Medio, debido al aumento de las inversiones en los sectores aeroespacial, energético y de infraestructura industrial. El enfoque en el uso eficiente de combustibles, componentes de iluminación y procesos de fabricación sostenibles está impulsando a los fabricantes a utilizar la tecnología de fundición a la cera perdida.
Alcance del informe de mercado de fundición de precisión
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 20.590 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 33.520 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,57% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de fundición de precisión
El crecimiento del mercado de la fundición de precisión se ve impulsado por la creciente demanda de componentes metálicos complejos que requieren alta precisión dimensional y un procesamiento posterior mínimo. Los fabricantes aeroespaciales dependen de piezas fundidas de precisión para álabes de turbina, componentes estructurales y sistemas de motor, mientras que los fabricantes de automóviles utilizan cada vez más componentes fundidos ligeros para mejorar la eficiencia de los vehículos. El ecosistema incluye proveedores de aleaciones, fabricantes de modelos de cera, fundiciones, proveedores de mecanizado e industrias de uso final.
La integración de la cadena de suministro ha cobrado cada vez más importancia a medida que los fabricantes buscan una calidad constante, ciclos de producción más cortos y la optimización de costes. Las fundiciones están invirtiendo en tecnologías de inspección automatizada, desarrollo de modelos asistido por fabricación aditiva y plataformas de simulación avanzadas. Estos avances permiten a los productores fabricar componentes complejos manteniendo los estándares de fiabilidad exigidos por los clientes de los sectores aeroespacial, médico e industrial, lo que influye positivamente en la cuota de mercado de la fundición de precisión en sectores clave.
El análisis del mercado de la fundición de precisión indica un entorno competitivo dominado por fundiciones globales, fabricantes especializados y empresas de procesamiento de metales con integración vertical. Empresas como Arconic Corporation, ATI Inc., Precision Castparts Corp. y Doncasters Group Ltd. se centran en aplicaciones aeroespaciales e industriales gracias a sus avanzadas capacidades en aleaciones y su experiencia en fabricación de precisión. Otros actores, como CIREX BV, Zollern GmbH & Co. KG y Hitchiner Manufacturing Co., Inc., fortalecen su posición mediante soluciones de fundición especializadas.
Las inversiones estratégicas se centran en la expansión de la capacidad, la adopción de la fabricación digital y el desarrollo de materiales avanzados. Anhui Yingliu Electromechanical Co., Ltd., Impro Precision Industries Limited, MetalTek International, Inc., Georg Fischer AG, Hitachi Metals, Ltd. e Investment & Precision Castings Ltd. siguen atendiendo la demanda de los sectores industrial, automotriz y energético mediante mejoras tecnológicas y la diversificación de aplicaciones, como se destaca en el Informe del Mercado de Fundición de Inversión .
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la fundición de precisión: Perspectivas estratégicas
Perspectivas regionales
Mercado de fundición de precisión en Norteamérica
América del Norte representó entre el 28 % y el 32 % del mercado de fundición de precisión en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5 % al 6 % entre 2026 y 2034. La región se beneficiará gracias a la presencia de redes de fabricación aeroespacial, contratos de defensa y la fabricación de equipos industriales. El principal contribuyente es Estados Unidos, debido a sus fundiciones y la necesidad de componentes fabricados con alta precisión.
Los fabricantes norteamericanos han estado utilizando la automatización, la inspección digital de calidad y la mejora de los procesos de fabricación de aleaciones para aumentar la productividad. Las piezas para motores aeroespaciales, la defensa y los dispositivos médicos siguen figurando entre las principales aplicaciones. Se está haciendo mayor hincapié en el abastecimiento local de piezas y se está reduciendo la dependencia de las piezas importadas, lo que a su vez fomenta el crecimiento de las fundiciones en la zona, mientras que Canadá se beneficia fabricando equipos aeroespaciales e industriales.
Mercado estadounidense de fundición de precisión
El mercado estadounidense de fundición de precisión representó aproximadamente entre el 75 % y el 80 % de la cuota regional de Norteamérica en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 5 % y el 6 % entre 2026 y 2034. Un ecosistema de fabricación aeroespacial y de defensa es un factor importante que garantiza una demanda sostenida de aplicaciones de fundición de alta complejidad, como componentes de turbinas, estructuras y componentes de ingeniería especiales.
Los principales actores del sector han establecido plantas de fabricación en el país para los segmentos de clientes aeroespacial, automotriz e industrial. El uso de técnicas de fabricación más avanzadas, que incluyen la integración del diseño asistido por computadora y los procesos de inspección automatizados, está aumentando la precisión del proceso de fabricación.
Mercado europeo de fundición de precisión
Europa representó aproximadamente entre el 25 % y el 29 % del mercado de fundición de precisión en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4 % y el 6 % durante el periodo 2026-2034 . Alemania sigue siendo uno de los países líderes gracias a su sólida base de ingeniería en el sector automotriz y su capacidad de fabricación en el sector aeroespacial y de equipos industriales. El Reino Unido y Francia también contribuyen significativamente en los sectores aeroespacial y de defensa.
En Alemania, existe una alta demanda de componentes de fundición de precisión para la industria automotriz, la maquinaria y los equipos energéticos. En el Reino Unido, el mercado se ve impulsado por la capacidad de fabricación aeroespacial y las aplicaciones relacionadas con la defensa. En Francia, la industria de fabricación de aeronaves respalda la demanda. En Italia y España, la adopción está creciendo debido a la fabricación de automóviles, la producción de equipos industriales y la modernización de las instalaciones de fabricación.
Mercado de fundición de precisión en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representó entre el 30 % y el 34 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 6 % y el 7 % entre 2026 y 2034. China lidera el mercado regional gracias a su amplia capacidad de fabricación, el desarrollo aeroespacial y la producción industrial. Japón, Corea del Sur, India y Australia contribuyen a través de aplicaciones en los sectores automotriz, aeroespacial y energético, lo que refuerza las principales tendencias del mercado de fundición de precisión en la región.
La expansión industrial, las iniciativas gubernamentales de manufactura y la creciente inversión en ingeniería de precisión impulsan el crecimiento regional. Los sectores aeroespacial y automotriz de China siguen siendo centros clave de demanda, mientras que India desarrolla capacidades de manufactura avanzadas mediante programas de localización industrial. Japón y Corea del Sur continúan adoptando soluciones de fundición de alta calidad para aplicaciones electrónicas, automotrices y aeroespaciales.
Mercado de fundición de precisión de Oriente Medio y África
Se estima que el mercado de Oriente Medio y África representará aproximadamente entre el 5 % y el 8 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 5 % y el 6 % durante el período 2026-2034. Arabia Saudita lidera la demanda regional mediante la diversificación del sector energético y las iniciativas de desarrollo industrial, mientras que los Emiratos Árabes Unidos apoyan las actividades aeroespaciales y de fabricación avanzada, lo que contribuye a un pronóstico positivo para el mercado de fundición de precisión en toda la región.
Sudáfrica contribuye a través de equipos de minería, manufactura industrial y aplicaciones de ingeniería. El crecimiento en el resto de la región de Oriente Medio y África se ve impulsado por las inversiones en infraestructura y el aumento de las capacidades industriales. Se espera que la modernización del sector energético, los programas de desarrollo aeroespacial y los esfuerzos por establecer ecosistemas de manufactura locales generen oportunidades adicionales para los proveedores de fundición de precisión.
Análisis de segmentación
Material
Se prevé que el segmento de materiales registre una tasa de crecimiento anual compuesta (TCAC) de entre el 5 % y el 6 % durante el periodo 2026-2034 . La selección de materiales sigue siendo un factor crítico en la fundición de precisión, ya que los fabricantes deben equilibrar la resistencia mecánica, la resistencia a la corrosión, el rendimiento térmico y los requisitos de peso. Cada vez se eligen más aleaciones de aluminio, acero, níquel, cobalto y titanio en función de los requisitos de rendimiento específicos de cada aplicación en los sectores aeroespacial, automotriz, médico e industrial.
- El aluminio se utiliza ampliamente en componentes ligeros que requieren resistencia a la corrosión y un rendimiento eficiente. Esta demanda se ve impulsada por las iniciativas de aligeramiento de peso en la industria automotriz y las aplicaciones aeroespaciales, donde la reducción de peso contribuye a mejorar la eficiencia operativa y el rendimiento del combustible.
- Los materiales de acero siguen utilizándose ampliamente en equipos industriales, sistemas automotrices y aplicaciones de alta resistencia debido a su durabilidad, resistencia y ventajas en cuanto a costos. Las variantes de acero inoxidable y aleado soportan componentes expuestos a entornos operativos exigentes.
- Los materiales de níquel son esenciales para aplicaciones de alta temperatura, en particular para componentes de turbinas aeroespaciales y equipos energéticos. Su capacidad para soportar el estrés térmico y la oxidación hace que las aleaciones de níquel sean estratégicamente importantes para aplicaciones de ingeniería avanzada.
- Los materiales de cobalto son idóneos para aplicaciones especializadas que requieren resistencia al desgaste, estabilidad térmica y biocompatibilidad. Estas características hacen que las aleaciones a base de cobalto sean relevantes para dispositivos médicos, componentes aeroespaciales y piezas industriales de alto rendimiento.
- Los materiales de titanio están ganando popularidad debido a su alta relación resistencia-peso y resistencia a la corrosión. Las aplicaciones aeroespaciales, de implantes médicos y de defensa utilizan cada vez más componentes de titanio fundido a la cera perdida para aplicaciones que requieren un rendimiento crítico.
Proceso
Se prevé que el segmento de Procesos alcance una tasa de crecimiento anual compuesta (TCAC) de entre el 5 % y el 6 % entre 2026 y 2034. Los procesos de fundición a la cera perdida siguen evolucionando gracias a las mejoras en la formación de la capa cerámica, la automatización y el control del proceso. Los fabricantes seleccionan los procesos en función de la complejidad del componente, el volumen de producción, los requisitos de acabado superficial y las consideraciones de costes en los distintos sectores de aplicación.
- El proceso de silicato de sodio ofrece soluciones de fundición rentables para aplicaciones que requieren una precisión moderada y grandes volúmenes de producción. Este proceso sigue siendo relevante para componentes industriales donde la eficiencia de producción y la fabricación económica son consideraciones primordiales.
- El proceso de sol de sílice es el preferido para componentes de alta precisión que requieren un acabado superficial superior y una exactitud dimensional excepcional. Las industrias aeroespacial, médica y de ingeniería avanzada adoptan cada vez más este proceso para componentes complejos con estrictos requisitos de calidad.
Solicitud
Se prevé que el segmento de aplicaciones registre una tasa de crecimiento anual compuesta (TCAC) de entre el 6 % y el 7 % durante el periodo 2026-2034 . La creciente adopción en los sectores aeroespacial, automotriz, médico, energético e industrial impulsa la demanda de componentes de ingeniería de precisión. Este segmento se beneficia de la necesidad de geometrías complejas, la reducción de los requisitos de mecanizado y una mejor utilización de los materiales.
- Las aplicaciones aeroespaciales y de defensa representan un área de gran demanda debido a los requisitos de componentes ligeros, duraderos y resistentes al calor. Las palas de turbina, las piezas de motor y los componentes de equipos de defensa siguen impulsando la adopción de la fundición a la cera perdida.
- Las aplicaciones en el sector automotriz se están expandiendo debido a la demanda de sistemas de vehículos eficientes, componentes ligeros y tecnologías de transmisión avanzadas. Los fabricantes utilizan piezas fundidas de precisión para mejorar el rendimiento y optimizar la fabricación.
- Las aplicaciones marinas utilizan la fundición de precisión para componentes resistentes a la corrosión, sistemas de propulsión y equipos especializados. Los fabricantes navales priorizan los materiales duraderos capaces de operar en condiciones ambientales adversas.
- Las aplicaciones médicas están en auge debido a la creciente demanda de implantes personalizados, instrumental quirúrgico y dispositivos médicos de precisión. La fundición a la cera perdida permite la producción de geometrías complejas, necesarias en equipos sanitarios avanzados.
- En la industria alimentaria, la fundición a la cera perdida se utiliza para obtener componentes higiénicos y resistentes a la corrosión en los equipos de procesamiento. Las soluciones de fundición de acero inoxidable garantizan la durabilidad y el cumplimiento de los requisitos en los entornos de fabricación de alimentos.
- Las aplicaciones en la industria del petróleo y el gas dependen de componentes fabricados mediante fundición de precisión para válvulas, bombas y sistemas de control de flujo. Las aleaciones de alto rendimiento ayudan a soportar la presión, las variaciones de temperatura y las condiciones de funcionamiento corrosivas.
- Las aplicaciones de generación de energía requieren componentes fabricados mediante fundición de precisión para turbinas, equipos energéticos y sistemas de alta temperatura. Las aleaciones avanzadas contribuyen a la fiabilidad y la eficiencia operativa de la infraestructura eléctrica.
- Las aplicaciones industriales incluyen maquinaria, equipos de automatización y componentes de ingeniería. Los fabricantes utilizan la fundición a la cera perdida para lograr diseños complejos, reducir los requisitos de ensamblaje y mejorar el rendimiento de los componentes.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Aeroespacial y Defensa |
Alto |
Componentes de turbina |
Maduro |
|
Automotor |
Alto |
Piezas ligeras |
Escalada |
|
Marina |
Medio |
Sistemas de corrosión |
Maduro |
|
Médico |
Medio |
Implantes personalizados |
Escalada |
|
Alimento |
Bajo |
Equipos higiénicos |
Maduro |
|
Petróleo y gas |
Medio |
Componentes de válvulas |
Maduro |
|
Generación de energía |
Alto |
Turbinas de energía |
Escalada |
|
Industrial |
Alto |
Maquinaria de precisión |
Maduro |
Factores que impulsan el crecimiento del mercado de la fundición de precisión y análisis de su impacto
Aumento de la demanda de componentes aeroespaciales ligeros.
Las empresas del sector aeroespacial han recurrido cada vez más a piezas fundidas de precisión para aligerar sus aviones sin comprometer el rendimiento de su estructura. Gracias a la fundición a la cera perdida, es posible crear piezas complejas de motores y fuselajes fabricadas con materiales avanzados como el níquel y el titanio. Según la Asociación Internacional de Transporte Aéreo (IATA), el futuro crecimiento de la capacidad de la aviación requerirá tecnologías aeronáuticas mejoradas. En su afán por producir aeronaves de bajo consumo de combustible y bajas emisiones, los proveedores están invirtiendo en fundición avanzada, inspecciones automatizadas y tecnología de materiales.
Expansión de las tecnologías de fabricación avanzadas
El uso de equipos de fabricación computarizados, programas de simulación por computadora y sistemas de producción automatizados ha aumentado la precisión de los procesos de fundición y reducido los desperdicios de producción. Las fundiciones están utilizando tecnología que permite una validación de diseño más rápida, una mejor detección de defectos y una utilización optimizada del material. Estos avances son especialmente cruciales en industrias con altos estándares de calidad, como la aeroespacial, la médica y la energética. Los fabricantes están comenzando a integrar sus conocimientos de fundición con la tecnología digital más reciente para aumentar la flexibilidad de producción. Esta es también una forma de resolver problemas relacionados con la mano de obra calificada, al tiempo que se satisfacen las crecientes demandas de producción.
Mayor adopción de aleaciones de alto rendimiento
La demanda de aleaciones de alto rendimiento está en aumento, ya que las aplicaciones finales requieren componentes capaces de operar en entornos hostiles con altas temperaturas, presiones y condiciones corrosivas. Las aleaciones que contienen níquel, cobalto y titanio ofrecen ventajas de rendimiento en piezas de motores aeroespaciales, dispositivos médicos, productos energéticos y otra maquinaria. Gracias a la disponibilidad de formulaciones de aleaciones adaptadas a necesidades específicas, se puede mejorar la durabilidad de las piezas. Las iniciativas de transición energética y la modernización de las instalaciones industriales también han impulsado la demanda de piezas robustas. La preocupación por la fiabilidad y la eficiencia está impulsando las inversiones en tecnología de materiales avanzados entre los proveedores de fundición que buscan aplicaciones de alto valor.
Tendencias futuras del mercado de fundición de precisión
Integración de la inteligencia artificial en las operaciones de fundición
Es probable que la IA y el aprendizaje automático influyan en los procesos de fundición futuros mediante un mejor control e inspección, así como en el mantenimiento predictivo. Las empresas están trabajando en la implementación de sistemas de control basados en IA que ayudarán a detectar defectos, optimizar los parámetros de producción y reducir la pérdida de material. Estas tecnologías contribuirán a mejorar los resultados del proceso de fabricación, especialmente para piezas complejas de los sectores aeroespacial y médico. Con la transformación digital, las empresas de fundición se verán obligadas a invertir más recursos en la creación de fábricas inteligentes. El análisis, la automatización y la simulación mediante IA les permitirán desarrollar nuevos enfoques productivos y satisfacer las necesidades de los clientes de forma más eficiente.
Crecimiento de las prácticas de fundición sostenibles
La sostenibilidad se está convirtiendo en un tema cada vez más importante en los esfuerzos de los fabricantes por ahorrar energía, minimizar los residuos y reducir su impacto ambiental. Es probable que el proceso de fundición del futuro incluya mejores prácticas de reciclaje, maquinaria energéticamente eficiente y un mejor aprovechamiento de los materiales. Los fabricantes también están explorando métodos de producción que ayuden a reducir los residuos durante la creación y el acabado de los moldes. Esta tendencia está impulsada tanto por las regulaciones como por los objetivos de sostenibilidad de los clientes. Dichas iniciativas influirán en las decisiones de inversión y acelerarán la adopción de métodos de producción sostenibles. Las técnicas de fundición sostenibles serán un factor significativo para los proveedores de las industrias aeroespacial, automotriz e industrial.
Oportunidades de mercado en la fundición de precisión
Expansión hacia centros emergentes de fabricación aeroespacial
Las regiones emergentes de fabricación aeroespacial ofrecen numerosas oportunidades para los proveedores de fundición de precisión mediante la colaboración y la expansión de sus capacidades. Diversos países de Asia-Pacífico y Oriente Medio están invirtiendo en el desarrollo de su sector aeronáutico y su capacidad de fabricación. Los proveedores con conocimientos sobre aleaciones de alta calidad y tecnología de producción de precisión se beneficiarán de la creciente demanda de producción local de componentes. La colaboración con fabricantes de aeronaves, empresas de mantenimiento y organizaciones de defensa facilitará el acceso al mercado. Las perspectivas de la fundición de precisión muestran muchas oportunidades futuras para estos proveedores en las economías emergentes a medida que desarrollan sus industrias aeroespaciales.
Desarrollo de componentes médicos e industriales especializados.
La creciente demanda de dispositivos médicos personalizados y equipos industriales especializados crea oportunidades para los fabricantes con capacidades avanzadas de fundición de precisión. Los proveedores de atención médica y los fabricantes de equipos requieren cada vez más componentes con geometrías complejas, materiales biocompatibles y estándares de calidad uniformes. Requisitos similares existen en la automatización industrial, la energía y las aplicaciones de maquinaria de alto rendimiento. Las empresas pueden expandir su presencia en el mercado desarrollando soluciones especializadas para aplicaciones específicas e invirtiendo en capacidades de certificación. Las oportunidades de crecimiento se ven impulsadas por la creciente demanda de soluciones de ingeniería personalizadas y la necesidad de proveedores de componentes confiables en los ecosistemas de fabricación globales.
Novedades recientes
- Julio de 2026: Thrust Capital Partners, una firma canadiense de capital privado dedicada a la industria aeroespacial y de defensa, anunció la adquisición de Alphacasting Inc., una empresa líder con sede en Quebec especializada en la fundición de precisión de titanio y aluminio, que presta servicios principalmente a los sectores aeroespacial y de defensa.
- Junio de 2026: DDM Systems, Inc., una empresa de fabricación avanzada especializada en la fabricación aditiva de cerámica para fundición de precisión, con sede en Atlanta, Georgia, EE. UU., anunció el lanzamiento comercial de su plataforma Digital Foundry, un enfoque de fabricación diseñado para eliminar las herramientas del proceso de fundición de precisión y entregar piezas metálicas fundidas de precisión en días en lugar de meses.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -